


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-04 · Last reviewed 2026-09-09
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos asseguraram a sua posição como o segundo maior destinatário mundial de investimento direto estrangeiro no início de 2026, atraindo 43 mil milhões de USD apenas no primeiro trimestre. Este elevado volume de capital reflete um ambiente económico estável, onde os empresários internacionais priorizam o acesso direto ao mercado único europeu através do registo de empresas nos Países Baixos para não residentes. É provável que reconheça que estabelecer uma entidade neerlandesa é uma decisão estratégica, contudo, a complexidade percetível de um sistema jurídico estrangeiro gera frequentemente hesitação. Muitos fundadores permanecem incertos quanto à possibilidade de concluir o processo de constituição sem a necessidade de deslocações internacionais.
Este guia profissional aborda os requisitos legais para a sua empresa, com foco no quadro regulamentar de 2026. Descrevemos o procedimento padronizado de constituição à distância através de uma procuração legalizada (Power of Attorney), que permite a um notário outorgar a escritura de constituição em seu nome. Encontrará detalhes precisos sobre o capital mínimo de 0,01 € para uma BV, a taxa de registo de 85,15 € na Câmara de Comércio e a atual estrutura do imposto sobre o rendimento das pessoas coletivas. Esta visão geral fornece um roteiro procedimental para assegurar a total conformidade com a Administração Fiscal e Aduaneira Neerlandesa, cobrindo desde os prazos de registo do UBO até à transição de 2026 do banco interno da Belastingdienst para o Rabobank. A Intercompany Solutions especializa-se na constituição remota de Dutch BV, fornecendo a experiência técnica necessária para gerir estas etapas administrativas de forma eficiente.
Pontos Principais
- Executar a constituição remota padrão de uma Dutch BV através da via de procuração legalizada (Power of Attorney), sem a necessidade de deslocações físicas.
- Identificar os requisitos financeiros de 2026 para o registo de empresas nos Países Baixos para não residentes, incluindo o capital social mínimo de 0,01 € e as taxas de registo na KVK.
- Navegar pelas obrigações fiscais neerlandesas, incluindo as taxas atuais do Imposto sobre o Rendimento das Pessoas Coletivas e os limites de dedução de juros aplicáveis a entidades detidas por não residentes.
- Determinar a estrutura jurídica mais adequada para a sua empresa, comparando entidades que exigem notário, como a BV, com aquelas que não o exigem.
- Otimizar o cumprimento pós-constituição através da compreensão dos requisitos bancários locais e dos procedimentos de pagamento atualizados para a Administração Fiscal e Aduaneira Neerlandesa.
Elegibilidade e Requisitos Legais para Fundadores Não Residentes
O quadro jurídico neerlandês permite que fundadores de qualquer jurisdição global estabeleçam uma presença comercial no país. Não existem restrições de nacionalidade para acionistas ou administradores. Um requisito obrigatório para o registo de empresas nos Países Baixos para não residentes é a disponibilização de um endereço comercial local neerlandês para efeitos de registo na Câmara de Comércio (KVK). Este endereço serve como sede oficial da empresa e é o local onde a entidade está legalmente contactável. É uma etapa fundamental para que a sua empresa seja reconhecida como uma pessoa coletiva neerlandesa.
A Dutch Besloten Vennootschap (BV) posiciona-se como a estrutura jurídica de eleição para os setores do comércio internacional, logística e tecnologia. A sua popularidade decorre da responsabilidade limitada que oferece e dos requisitos mínimos de capital, sendo o capital social mínimo de apenas 0,01 €. Estruturalmente, uma BV exige pelo menos um acionista e um administrador. Estas funções podem ser exercidas pela mesma pessoa, permitindo uma governação simplificada para startups com um único fundador. Esta estrutura confere uma imagem profissional, mantendo simultaneamente a flexibilidade para vários modelos de negócio.
Participação de Empresários Estrangeiros em Dutch BVs
Os residentes fora da UE não enfrentam barreiras legais quanto à percentagem de participação societária que podem deter. Não necessita de ser residente nos Países Baixos para atuar como administrador ou acionista de uma sociedade de responsabilidade limitada. Muitos empresários internacionais têm sucesso ao começar um negócio nos Países Baixos, mantendo-se sediados no seu país de origem. Os direitos de propriedade permanecem consistentes, independentemente da localização física do fundador. Esta flexibilidade faz dos Países Baixos uma opção prioritária para a expansão global. Ao começar um negócio nos Países Baixos, deve assegurar-se de que a sua estrutura societária se alinha tanto com as regulamentações locais como com os seus objetivos de planeamento fiscal internacional.
Documentação para Acionistas Internacionais
O processo de constituição exige documentação específica para cumprir os protocolos de "Know Your Customer" (KYC) e a regulamentação contra o branqueamento de capitais. Cada administrador deve fornecer um documento de identificação válido, como um passaporte. Os administradores não residentes também são obrigados a fornecer um comprovativo de morada de residência, normalmente através de uma fatura recente de serviços públicos ou de um extrato bancário. Se os seus documentos originais forem emitidos num idioma diferente de inglês, neerlandês ou alemão, deverá fornecer uma tradução certificada. Uma documentação precisa evita atrasos no processo de registo. O registo de empresas nos Países Baixos para não residentes avança tipicamente mais depressa quando todos os ficheiros se encontram legalizados e prontos para a revisão do notário. A Intercompany Solutions trata da verificação destes documentos para assegurar que cumprem as normas rigorosas da KVK neerlandesa e das autoridades fiscais.
O Processo Passo a Passo de Registo à Distância
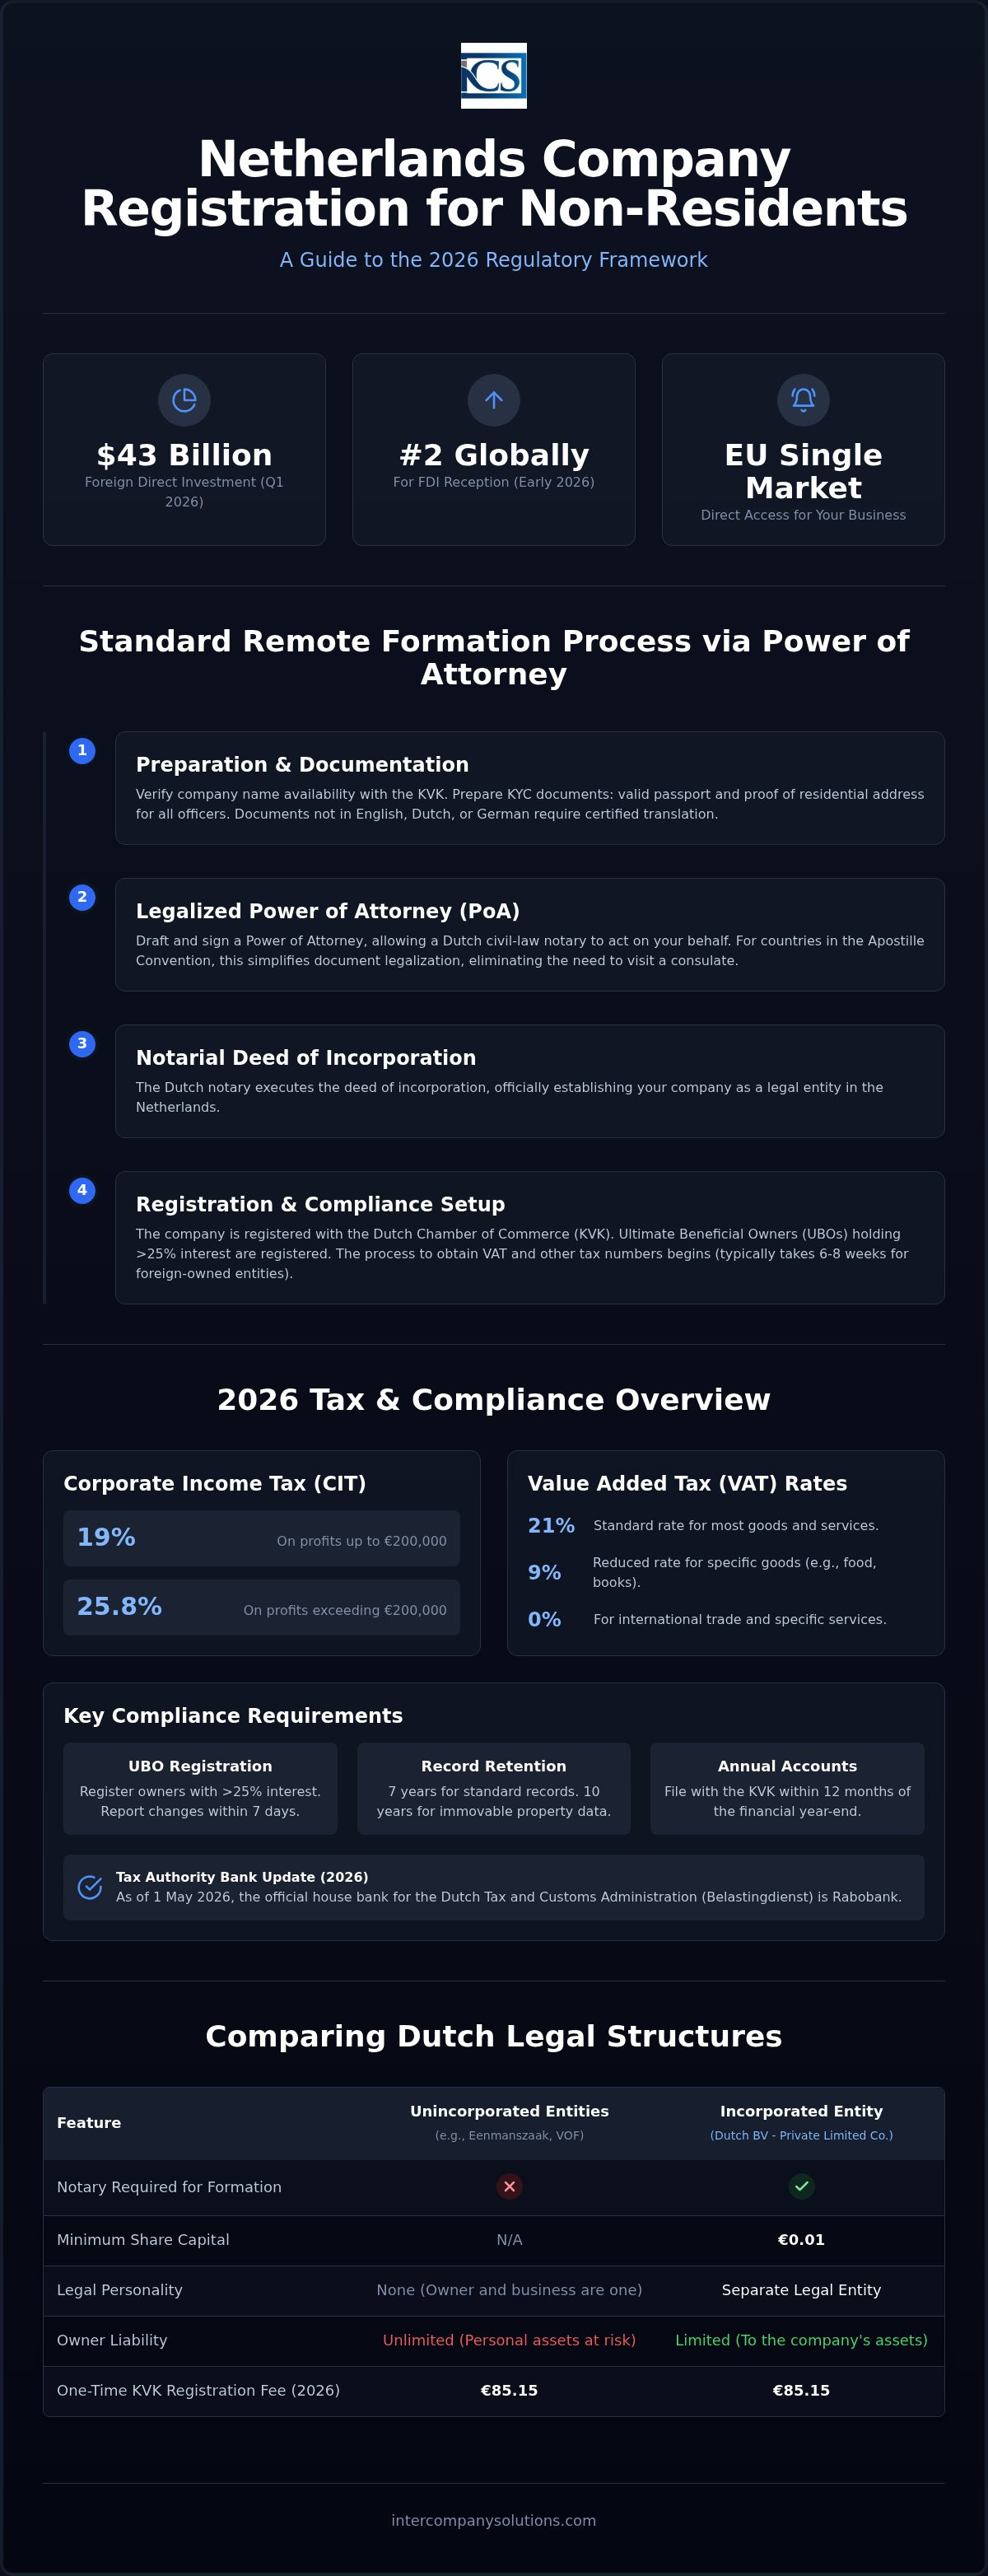
O processo de registo de empresas nos Países Baixos para não residentes foi concebido para ser eficiente, permitindo que os fundadores constituam uma entidade jurídica sem terem de se deslocar ao país. A via habitual para empresários de fora da UE envolve o procedimento de procuração (Power of Attorney - PoA) legalizada. Ao abrigo deste regime, um notário neerlandês atua em seu nome para assinar a escritura de constituição. Este método assegura que os requisitos legais do Código Civil neerlandês sejam cumpridos, mantendo a plena acessibilidade para os proprietários internacionais. Não precisa de visitar pessoalmente um consulado neerlandês se o seu país de origem for membro da Convenção da Apostila, o que simplifica significativamente o processo de verificação de documentos.
Fase 1: Preparação e Procuração
A fase inicial envolve a escolha de uma denominação social que seja distinta e esteja em conformidade com as convenções de denominação neerlandesas. Pode verificar a disponibilidade do nome através da base de dados de registo de empresas estrangeiras da KVK. Uma vez confirmado o nome, são preparados os documentos de constituição, incluindo a procuração e o projeto de estatutos sociais. Estes documentos especificam o objeto social da sociedade, o capital social (que pode ser de apenas 0,01 € para uma Dutch BV) e a estrutura de governação. A supervisão profissional durante esta fase evita atrasos durante a revisão final do notário.
Para os fundadores residentes fora dos Países Baixos, a procuração deve ser legalizada no seu país de origem. Isto exige normalmente uma assinatura na presença de um notário local. Consoante a sua jurisdição, poderá também necessitar de uma apostila ou de legalização adicional pela embaixada neerlandesa. Após a legalização, os documentos físicos são enviados ao notário neerlandês para verificação final. Esta fase é fundamental para estabelecer a identidade jurídica dos acionistas e administradores envolvidos e garante que o notário possa outorgar a escritura com plena segurança jurídica.
Fase 2: Constituição e Registo na KVK
A constituição formal ocorre quando o notário neerlandês outorga a escritura de constituição. Como o notário utiliza a procuração legalizada, a sua presença física nos Países Baixos não é necessária durante a assinatura. Após a outorga da escritura, a empresa é inscrita no Registo Comercial da Câmara de Comércio (KVK). Este registo é um ato público que confirma a existência da sua entidade neerlandesa e a sua representação legal.
O registo ocorre geralmente no prazo de 24 a 48 horas após a assinatura da escritura. Para 2026, a taxa de registo na KVK é um pagamento único de 85,15 €. Esta inscrição no registo confere à sua empresa o seu número KVK exclusivo, que é necessário para todas as atividades comerciais subsequentes, incluindo pedidos de registo de IVA e assinaturas de contratos. A gestão eficaz do cronograma de constituição de empresas nos Países Baixos permite que a maioria das empresas esteja totalmente registada no prazo de 3 a 5 dias úteis. Se necessitar de assistência com a legalização de documentos ou com a conformidade local, pode contactar os nossos especialistas para obter orientações diretas sobre o seu caso específico.
Análise Comparativa de Entidades Jurídicas Neerlandesas
A escolha da estrutura jurídica adequada é um elemento central do registo de empresas nos Países Baixos para não residentes. O sistema jurídico neerlandês distingue entre entidades com e sem personalidade jurídica. Para a maioria dos empresários internacionais, a Besloten Vennootschap (BV) é a escolha habitual. Esta proporciona uma separação clara entre o património pessoal e os passivos societários. Em contrapartida, formas mais simples, como a eenmanszaak (empresa em nome individual) ou a Vennootschap onder firma (VOF), não oferecem essa proteção. Embora estas sociedades de pessoas não exijam um notário para a sua constituição, expõem os proprietários a responsabilidade pessoal ilimitada pelas dívidas da empresa. Este é um risco significativo para não residentes que podem não ter uma autorização de residência local para manter uma empresa em nome individual.
As estruturas jurídicas que exigem uma escritura de constituição lavrada por um notário neerlandês incluem a BV, a NV (sociedade anónima) e a stichting (fundação). A intervenção de um notário garante que os estatutos sociais cumpram a legislação neerlandesa e que o registo inicial seja processado corretamente. Para 2026, o capital social mínimo para uma BV permanece em 0,01 €, enquanto uma NV exige um mínimo de 45.000 €. Esta barreira de entrada reduzida para a BV torna-a acessível tanto para startups como para sociedades holding. Estruturas de sociedades de pessoas como a VOF, a CV (sociedade em comandita) e a maatschap não exigem notário, mas não oferecem o escudo societário necessário para muitas operações de comércio internacional. Se também estiver a considerar o Reino Unido para a criação da sua empresa, a Form My Company oferece pacotes especializados para a constituição de empresas no Reino Unido.
Dutch BV vs Sucursal para Não Residentes
Uma consideração fundamental para as sociedades estrangeiras é se devem constituir uma subsidiária sob a forma de BV ou uma sucursal. Uma Dutch BV é uma entidade jurídica distinta, com os seus próprios direitos e obrigações. Esta estrutura limita a responsabilidade da sociedade-mãe ao montante do capital realizado. Por outro lado, uma sucursal é apenas uma extensão da sociedade-mãe estrangeira. Neste cenário, a sociedade-mãe permanece totalmente responsável por todos os atos e dívidas da sucursal neerlandesa. As BV são frequentemente preferidas devido ao regime neerlandês de isenção de participação (participation exemption), que pode evitar a dupla tributação sobre dividendos e mais-valias. A constituição de uma BV através dos serviços de Dutch BV Company Formation proporciona um enquadramento mais sólido para contratos locais e cumprimento fiscal.
Limiares de Capital Mínimo e de Responsabilidade
O requisito atual de capital mínimo para uma BV é de 0,01 €, uma regra estabelecida para promover o empreendedorismo. Este capital deve ser subscrito e realizado aquando da constituição. A responsabilidade dos acionistas é estritamente limitada ao valor das suas quotas, desde que a sociedade seja gerida de acordo com os requisitos legais e estatutários. Para empresas de maior dimensão que pretendam a cotação numa bolsa de valores, a estrutura de NV é necessária, exigindo o capital mínimo de 45.000 €. Os fundadores devem igualmente lembrar-se de que quaisquer alterações relativas ao Beneficiário Efetivo (UBO) têm de ser comunicadas ao registo no prazo de 7 dias para assegurar a conformidade. Esta abordagem estruturada à responsabilidade e ao capital assegura um ambiente transparente para o comércio internacional.
Obrigações Fiscais e Conformidade para BV Detidas por Não Residentes
O estabelecimento de uma entidade neerlandesa exige uma compreensão clara do panorama fiscal para garantir a estabilidade a longo prazo. O Imposto sobre o Rendimento das Pessoas Coletivas (IRC) é aplicado através de um sistema de dois escalões com base no lucro tributável da empresa. Para 2026, os lucros até 200.000 € são tributados a uma taxa de 19%. Qualquer montante tributável que exceda este limiar está sujeito a uma taxa de 25,8%. Estas taxas aplicam-se a todas as sociedades por quotas de responsabilidade limitada, incluindo as constituídas através do registo de empresas nos Países Baixos para não residentes. A gestão correta destas obrigações desde o início previne passivos imprevistos e mantém a regularidade da situação da empresa perante a Administração Tributária e Aduaneira dos Países Baixos.
Medidas antievasão específicas também determinam o modo de apuramento dos lucros. O limite máximo de dedução de juros para 2026 é de 24,5% do EBITDA da empresa. Esta regulamentação limita o montante de juros que uma empresa pode deduzir ao seu rendimento tributável, assegurando que as estruturas societárias não sejam utilizadas apenas para erosão fiscal através de endividamento excessivo. A conformidade envolve igualmente prazos rigorosos de prestação de contas. É obrigatório depositar as contas anuais na Câmara de Comércio (KVK) no prazo de 12 meses após o encerramento do exercício financeiro. A lei também exige a conservação de todos os registos comerciais por um período de 7 anos, ou de 10 anos caso respeitem a bens imóveis. Desde 1 de maio de 2026, todos os pagamentos fiscais devem ser efetuados para o banco da Belastingdienst, o Rabobank.
Requisitos de Imposto sobre o Valor Acrescentado (IVA) e EORI
O registo para efeitos de IVA é um procedimento separado que se segue à constituição da empresa. Para entidades detidas por não residentes, o prazo de tramitação na Belastingdienst demora habitualmente de 6 a 8 semanas. A taxa normal de IVA nos Países Baixos é de 21%, enquanto uma taxa reduzida de 9% se aplica a bens específicos, como produtos alimentares e livros. Uma taxa de 0% é aplicada a determinadas transações internacionais. Se a sua empresa realizar comércio internacional com países fora da União Europeia, terá de obter um número de Registo e Identificação dos Operadores Económicos (EORI). Este identificador é obrigatório para todas as atividades aduaneiras e está associado ao seu número de IVA para facilitar a logística transfronteiriça.
Registo UBO e Regras de Transparência
A transparência é um pilar do ambiente de negócios holandês. É obrigatório registrar todos os Beneficiários Efetivos Finais (UBOs) que detenham uma participação superior a 25% na empresa. Isso inclui pessoas físicas com titularidade direta ou indireta de ações ou direitos de voto. A precisão neste registro é vital; quaisquer alterações no status de UBO ou nos dados pessoais devem ser informadas ao registro no prazo de 7 dias. Manter os registros de UBO atualizados é fundamental para conservar o acesso aos serviços bancários corporativos, uma vez que as instituições financeiras holandesas utilizam essas informações para auditorias obrigatórias de "Know Your Customer" (KYC). O não cumprimento dessas regras de transparência pode levar ao congelamento de contas bancárias empresariais ou a penalidades administrativas. Nossos serviços de Folha de Pagamento e Pessoal podem auxiliar na conformidade administrativa se a sua BV também empregar funcionários nos Países Baixos.
Fundamentos Pós-Constituição: Serviços Bancários e IVA
A finalização da sua inscrição na KVK e o pagamento da taxa única de registro de € 85,15 marcam o fim da fase de constituição. Em seguida, será necessário concentrar-se na conformidade operacional. A abertura de uma conta bancária empresarial holandesa é essencial para gerenciar transações locais e cumprir obrigações fiscais. Desde 1º de maio de 2026, o Rabobank atua como o banco principal da Belastingdienst. Isso significa que todos os pagamentos e reembolsos fiscais agora são processados por meio de seus sistemas. Você deve garantir que sua estrutura bancária esteja alinhada com as exigências da autoridade fiscal para evitar atrasos no processamento.
Serviços Bancários Corporativos para Não Residentes
As instituições financeiras holandesas operam sob rígidos protocolos de combate à lavagem de dinheiro e "Know Your Customer". Os bancos exigem total transparência em relação aos Beneficiários Efetivos Finais (UBO) e frequentemente solicitam comprovação de substância econômica. Isso significa que uma empresa deve demonstrar atividade econômica genuína nos Países Baixos para manter uma conta. Um escritório virtual por si só é tipicamente insuficiente para a maioria dos grandes bancos comerciais. Para aqueles que concluíram o registro de empresa nos Países Baixos para não residentes de forma remota, o acesso a serviços bancários geralmente requer suporte especializado. O auxílio remoto para abertura de conta bancária é um recurso padrão em pacotes premium de apoio secretarial. Isso ajuda os fundadores a organizar a documentação necessária sem a necessidade de visitar os Países Baixos pessoalmente.
Conformidade Contábil e de Folha de Pagamento Contínua
Sua BV deve manter registros financeiros precisos para viabilizar as declarações de IVA trimestrais ou mensais. A Belastingdienst exige que todos os registros contábeis sejam mantidos por um período mínimo de 7 anos. Se a sua empresa possuir bens imóveis, esse período de retenção estende-se para 10 anos. Todos os relatórios financeiros devem estar alinhados com os Princípios Contábeis Geralmente Aceitos na Holanda (GAAP) ou com as Normas Internacionais de Relatório Financeiro (IFRS) para garantir a validade jurídica. Uma escrituração contábil precisa é a base da situação jurídica e financeira da sua empresa.
Se você planeja contratar funcionários, precisará se registrar para os tributos sobre a folha de pagamento e a seguridade social. A Intercompany Solutions oferece serviços de folha de pagamento para entidades que contratam pessoal nos Países Baixos. Isso inclui assessoria no programa de Migrantes Altamente Qualificados (HSM) para empresas que trazem talentos internacionais. A partir de 2026, os patrocinadores reconhecidos devem cumprir limites salariais específicos, como € 5.942 por mês para indivíduos com 30 anos ou mais. A gestão consistente da sua contabilidade e folha de pagamento assegura que o registro da sua empresa nos Países Baixos para não residentes permaneça regular perante todas as autoridades locais. Uma gestão de folha de pagamento confiável é vital para a reputação da sua empresa e para o cumprimento da legislação.
Última revisão: setembro de 2026
Estabelecendo Sua Presença Comercial no Mercado Holandês
O ambiente regulatório holandês continua a oferecer uma plataforma estável e eficiente para a expansão internacional. Por meio da via padronizada de procuração (Power of Attorney), é possível concluir o registo de empresas nos Países Baixos para não residentes sem a necessidade de viagens internacionais. Não é necessário visitar o país para finalizar o processo, que incorpora todos os requisitos legais de 2026, incluindo o capital mínimo para a BV de 0,01 € e a taxa de registo na KVK de 85,15 €. Ao constituir uma entidade holandesa, obtém acesso direto ao mercado único europeu ao abrigo de um quadro jurídico profissional e transparente.
O sucesso a longo prazo exige uma abordagem proativa ao cumprimento fiscal e à transparência societária. Os nossos especialistas jurídicos e fiscais sediados em Roterdão gerem as complexidades da comunicação de UBO e dos pedidos de IVA, garantindo que a sua empresa cumpre os padrões mais recentes do Belastingdienst. Facilitamos a constituição remota em 3-5 dias úteis e asseguramos os nossos serviços com uma garantia de 100% de satisfação. Esta abordagem estruturada permite-lhe concentrar-se no crescimento da sua atividade principal enquanto tratamos das bases administrativas da sua entidade holandesa.
Aguardamos com expectativa a oportunidade de atuar como o seu guia profissional durante a sua entrada nos Países Baixos.
Última revisão: setembro de 2026
Perguntas Frequentes
Um não residente pode registar uma empresa nos Países Baixos sem visitar o país?
Sim, é possível concluir todo o processo remotamente. O método padrão para o registo de empresas nos Países Baixos para não residentes é a via da procuração (Power of Attorney) legalizada. Assina os documentos necessários no seu país de residência perante um notário local. Assim que estiverem legalizados ou apostilados, são enviados a um notário holandês que outorga a escritura de constituição. Não precisa de viajar para os Países Baixos em nenhum momento durante a constituição.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo para uma sociedade de responsabilidade limitada holandesa (BV) é de 0,01 €. Este capital deve ser emitido e realizado no momento da constituição. Embora a exigência seja reduzida, deve considerar um montante de capital que reflita os seus objetivos comerciais. Para as sociedades anónimas (NV), a exigência de capital mínimo é significativamente mais elevada, fixada em 45.000 €. A maioria dos empresários internacionais opta pela BV devido à sua baixa barreira de entrada.
Quanto tempo demora o processo de registo de empresa nos Países Baixos para estrangeiros?
O registo de empresas nos Países Baixos para não residentes demora normalmente entre 3 e 5 dias úteis. Este prazo tem início assim que o notário holandês recebe a sua procuração (Power of Attorney) legalizada e os documentos de identificação. Após a assinatura da escritura, o registo na Câmara de Comércio (KVK) ocorre no prazo de 24 a 48 horas. A Intercompany Solutions presta assistência na recolha remota destes documentos para garantir uma transição sem percalços. O registo de IVA demora normalmente mais 6 a 8 semanas.
Quais são as taxas de imposto sobre as sociedades para empresas holandesas em 2026?
Em 2026, os Países Baixos aplicam um sistema de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) de dois escalões. Os lucros até 200.000 € estão sujeitos a uma taxa de imposto de 19%. Qualquer lucro tributável que exceda este limiar de 200.000 € é tributado a 25,8%. Estas taxas aplicam-se a todas as BVs, independentemente da residência dos acionistas. É fundamental garantir que a sua contabilidade está alinhada com estes escalões para gerir a sua responsabilidade fiscal de forma eficaz e manter a conformidade com as leis fiscais holandesas.
É obrigatório recorrer a um notário holandês para todos os tipos de registo de empresa?
Um notário holandês só é exigido para entidades jurídicas específicas dotadas de personalidade jurídica. Estas incluem a BV, a NV e a stichting (fundação). Se optar por uma estrutura como uma eenmanszaak, VOF, CV ou maatschap, não necessita de um notário para a constituição. Contudo, estas estruturas mais simples não oferecem proteção de responsabilidade limitada, razão pela qual a BV continua a ser a escolha mais popular para investidores não residentes que pretendem proteger o seu património pessoal.
Quais são os requisitos de comunicação para o registo holandês de UBO?
Deve registar cada Beneficiário Efetivo (UBO) que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital da empresa. Esta regra de transparência aplica-se tanto a titulares diretos como indiretos. Se ocorrer qualquer alteração relativa ao estatuto ou aos dados pessoais do UBO, tem a obrigação legal de comunicar essas atualizações ao registo de UBO no prazo de 7 dias. A manutenção de registos precisos é essencial para manter ativas as suas contas bancárias empresariais.
Que banco processa as transações do Belastingdienst em 2026?
Desde 1 de maio de 2026, o Rabobank atua como o principal banco de relacionamento da Autoridade Tributária e Aduaneira holandesa (Belastingdienst). Todos os pagamentos de impostos societários, incluindo IVA e CIT, devem ser direcionados para as contas atualizadas do Rabobank. Esta alteração também afeta a forma como os reembolsos fiscais são emitidos para a sua empresa. Deve atualizar os seus sistemas internos de pagamento para garantir que todas as interações financeiras com as autoridades fiscais sejam processadas sem atrasos administrativos ou rejeições de pagamentos.
Fontes
- ICS Payroll - Serviços holandeses de processamento de salários
- KVK - Registo no Registo Comercial Holandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Holandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Impostos sobre os rendimentos do trabalho (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |