


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A aparente simplicidade de uma sucursal frequentemente mascara um encargo jurídico significativo para a empresa-mãe estrangeira. Embora a ausência de exigência notarial faça a sucursal parecer o caminho de menor resistência, a consequente ausência de um véu societário expõe os ativos globais aos credores neerlandeses. Escolher entre uma Netherlands BV vs sucursal é uma decisão que dita o seu perfil de risco jurídico e a sua capacidade de expansão no mercado europeu ao longo de 2026.
Compreendemos que os fundadores internacionais priorizam uma presença local credível e obrigações fiscais claras. Esta análise comparativa fornece uma discriminação técnica das estruturas societárias neerlandesas, concentrando-se em como otimizar a eficiência fiscal sob os atuais escalões do imposto sobre o rendimento das pessoas coletivas (CIT) de 19% e 25,8%. Ficará a conhecer as diferenças específicas ao nível da responsabilidade, os requisitos para o registo dos Beneficiários Efetivos (UBOs) e os passos processuais para a constituição remota através de uma Procuração. Examinamos também questões práticas de conformidade, desde a conservação de registos durante o período obrigatório de sete anos até à gestão do limite de dedução de juros de 24,5% do EBITDA. Este guia garante a seleção da estrutura que melhor se alinha com os seus objetivos comerciais de longo prazo nos Países Baixos.
Principais Conclusões
- Distinga entre a responsabilidade limitada de uma Dutch BV e a exposição total da empresa-mãe inerente a uma estrutura de sucursal.
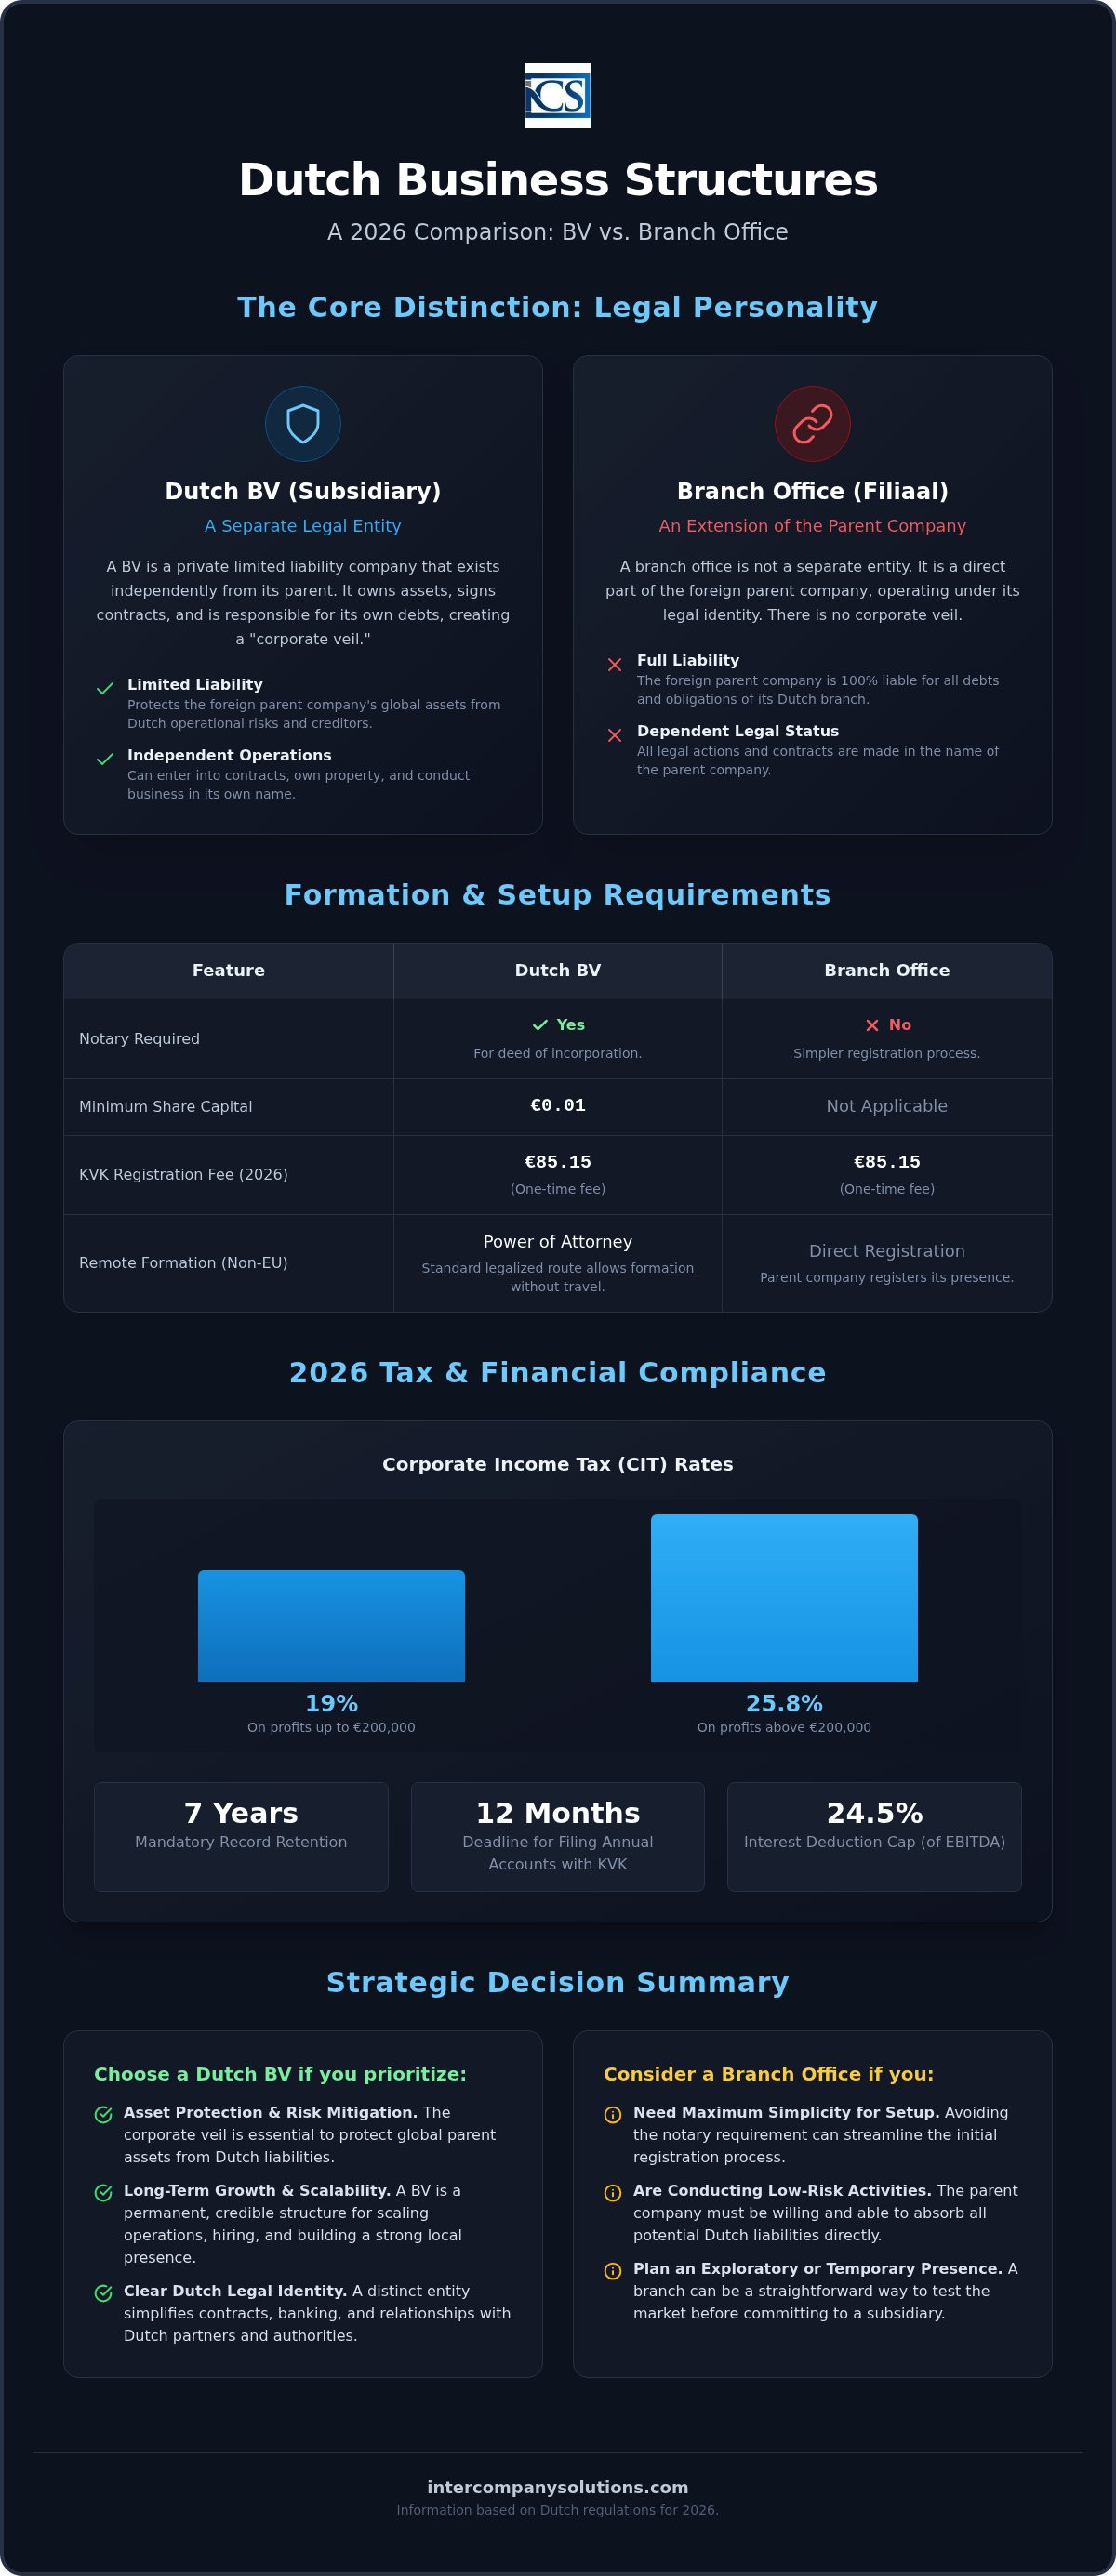
- Analise as taxas de imposto sobre o rendimento das pessoas coletivas de 2026 de 19% sobre lucros até 200.000 € e de 25,8% para montantes que excedam este limiar.
- Compare a configuração administrativa de uma Netherlands BV vs sucursal, considerando a exigência obrigatória de um notário neerlandês para BVs e a taxa única de registo na KVK de 85,15 € para ambas.
- Utilize a via da Procuração legalizada para constituir uma BV remotamente, permitindo que fundadores não residentes concluam o processo sem viajar para os Países Baixos.
- Prepare-se para o cumprimento contínuo das obrigações seguindo a regra de conservação de registos por sete anos e submetendo as demonstrações financeiras anuais na KVK no prazo de 12 meses após o encerramento do exercício.
Definir a Netherlands BV e a Sucursal
Estabelecer uma presença comercial nos Países Baixos exige uma escolha fundamental entre criar uma nova entidade legal ou estender uma entidade estrangeira existente. Esta decisão, tipicamente estruturada como uma comparação entre uma BV dos Países Baixos e uma sucursal, centra-se no conceito de personalidade jurídica e em como este interage com a legislação neerlandesa. A Câmara de Comércio Neerlandesa, conhecida como KVK, atua como a autoridade central para ambas as estruturas, mantendo o Handelsregister (Registo Comercial), onde todas as empresas ativas devem constar. Embora ambas permitam o comércio local e a contratação, a sua relação com a empresa-mãe é distinta.
A Dutch BV: Uma Entidade Legal Local
Uma Besloten vennootschap (BV) é uma sociedade de responsabilidade limitada que existe como uma pessoa coletiva distinta. Isto significa que a empresa detém os seus próprios ativos, celebra contratos em seu próprio nome e é responsável pelas suas próprias obrigações. Para constituir uma BV, é necessário recorrer a um notário de direito civil neerlandês para redigir e outorgar a escritura de constituição. O governo neerlandês simplificou este processo em 2012, fixando o capital social mínimo em apenas 0,01 €.
A governação numa BV divide-se entre acionistas e diretores. Os acionistas fornecem o capital e detêm direitos de voto, enquanto os diretores gerem as operações diárias e garantem o cumprimento da regulamentação neerlandesa. Visto que a BV é uma subsidiária, proporciona um véu societário que protege a empresa-mãe estrangeira das dívidas da BV, desde que os diretores atuem em conformidade com a lei. Isto torna a constituição de uma empresa Dutch BV numa escolha preferencial para empresários que procuram isolar os seus ativos globais dos riscos operacionais neerlandeses.
A Sucursal nos Países Baixos: Uma Extensão Internacional
Uma sucursal nos Países Baixos, ou "filiaal", não é uma entidade legal distinta. Em vez disso, é considerada um estabelecimento estável e uma extensão direta da empresa-mãe estrangeira. Ao registar uma sucursal, não está a constituir uma nova empresa nos Países Baixos; está simplesmente a registar a presença da entidade estrangeira num endereço neerlandês. Não é exigida a intervenção de um notário neerlandês para constituir uma sucursal, o que pode simplificar a configuração inicial.
Dado que a sucursal não possui personalidade jurídica própria, não pode deter ativos nem celebrar contratos de forma independente da empresa-mãe. Todos os atos jurídicos praticados pela sucursal são, legalmente, atos da sede estrangeira. Isto significa que a empresa-mãe permanece integralmente responsável por todas as obrigações neerlandesas, incluindo dívidas fiscais, contratos de arrendamento e contratos de trabalho. Tanto a BV como a sucursal devem pagar uma taxa de registo única da KVK de 85,15 € para o exercício financeiro de 2026. Embora a sucursal evite os custos notariais, exige que a empresa-mãe assuma todos os riscos comerciais neerlandeses diretamente no seu balanço.
Responsabilidade Legal e Requisitos de Governação
A principal razão pela qual as empresas internacionais optam por uma subsidiária é a segregação do risco legal. Ao comparar a BV dos Países Baixos vs sucursal, o contraste mais evidente reside na forma como a legislação neerlandesa trata a organização-mãe. Uma BV funciona como uma pessoa jurídica distinta, blindando eficazmente as suas responsabilidades comerciais. De acordo com o business.gov.nl, esta estrutura garante que os ativos globais da empresa-mãe estrangeira permaneçam protegidos em caso de litígio contratual ou insolvência. Em contrapartida, uma sucursal é uma extensão da empresa-mãe. Qualquer ação judicial contra a sucursal neerlandesa é, por definição, uma ação judicial contra a sede estrangeira. É fundamental compreender esta distinção ao decidir entre uma BV dos Países Baixos vs sucursal para a sua expansão.
| Característica | Dutch BV (Subsidiária) | Sucursal nos Países Baixos |
|---|---|---|
| Personalidade Jurídica | Entidade legal distinta | Extensão da empresa-mãe |
| Responsabilidade da Empresa-Mãe | Limitada à entrada de capital | Responsabilidade integral por todas as dívidas |
| Capacidade Contratual | Celebra contratos em seu próprio nome | A empresa-mãe é a parte outorgante |
Proteção de Ativos e Mitigação de Riscos
O véu corporativo de uma BV oferece uma camada robusta de segurança. Embora os diretores possam ser responsabilizados pessoalmente por negligência grave, a exposição da sociedade-mãe limita-se à sua contribuição de capital. Para uma sucursal, a ausência de uma personalidade jurídica própria significa que a sociedade-mãe assume a responsabilidade direta por todas as obrigações neerlandesas. Isto inclui contratos de locação, contratos de trabalho e dívidas fiscais. Compreender estas diferenças fiscais e de responsabilidade é essencial para a gestão de riscos.
Conformidade e Declaração de UBO
Uma Dutch BV deve registar os seus Ultimate Beneficial Owners (UBOs) no registo de UBO mantido pela Câmara de Comércio. Um UBO é qualquer pessoa singular que detenha mais de 25% das ações ou dos direitos de voto. É um requisito rigoroso comunicar quaisquer alterações ao estatuto de UBO no prazo de 7 dias. Embora as sucursais de empresas estrangeiras estejam atualmente isentas do registo neerlandês de UBO, devem, ainda assim, fornecer transparência de propriedade a instituições financeiras e às autoridades fiscais.
Os padrões de governação para 2026 exigem uma manutenção meticulosa de registos para todas as entidades registadas. Deve manter todos os registos da entidade neerlandesa durante pelo menos 7 anos, ou 10 anos se a atividade envolver bens imóveis. As contas anuais devem ser submetidas ao KVK no prazo de 12 meses a contar do encerramento do exercício financeiro. É vital que os administradores não residentes mantenham estes padrões para evitar coimas administrativas ou problemas de responsabilidade pessoal. Não negligencie o prazo de comunicação de 7 dias para alterações de UBO, a fim de garantir a conformidade contínua. Se necessitar de assistência com a conformidade estatutária ou estruturas de governação, pode solicitar uma consulta com os nossos especialistas jurídicos.
Tratamento Fiscal e Conformidade Financeira em 2026
O enquadramento fiscal neerlandês proporciona um ambiente estruturado tanto para subsidiárias como para estabelecimentos estáveis. Embora ambas as entidades estejam sujeitas ao imposto sobre o rendimento das sociedades (CIT) neerlandês sobre os seus lucros locais, a escolha de uma BV neerlandesa vs. sucursal tem um impacto significativo na forma como acede aos tratados de dupla tributação. Uma BV, enquanto sociedade residente nos Países Baixos, tem normalmente acesso direto à extensa rede de tratados do país. Uma sucursal depende geralmente dos tratados da sua sociedade-mãe estrangeira. Esta distinção faz frequentemente da BV um veículo mais eficiente para gerir fluxos de caixa internacionais e distribuições de dividendos.
Escalões do Imposto sobre o Rendimento das Sociedades (CIT)
Para o ano fiscal de 2026, a Belastingdienst aplica uma estrutura de CIT em dois escalões. Os lucros até 200.000 € são tributados a uma taxa competitiva de 19%. Qualquer lucro tributável que exceda este limiar de 200.000 € está sujeito a uma taxa de 25,8%. É vital ter em conta o limite de dedução de juros, fixado em 24,5% do EBITDA para 2026. Esta limitação aplica-se tanto a BVs como a sucursais, evitando a erosão excessiva da base tributável através de financiamento interno. Além disso, o regime neerlandês de isenção de participação permanece uma pedra angular do sistema fiscal; isenta de CIT os dividendos e as mais-valias se a entidade neerlandesa detiver pelo menos 5% das ações de uma subsidiária elegível.
As transações financeiras com as autoridades fiscais também sofreram alterações administrativas. Desde 1 de maio de 2026, o Rabobank atua como o banco de domiciliação da Belastingdienst. Todos os pagamentos e reembolsos de impostos são processados através desta instituição, exigindo uma coordenação precisa com os seus serviços locais de contabilidade e consultoria fiscal para garantir liquidações atempadas.
Contas Anuais e Prazos de Submissão ao KVK
Os ciclos de conformidade são rigorosos para todas as estruturas empresariais neerlandesas. Deve submeter as contas anuais ao KVK no prazo de 12 meses após o encerramento do exercício financeiro. O detalhe destas submissões depende da dimensão da entidade. As pequenas BVs beneficiam frequentemente de requisitos simplificados de relato financeiro, ao passo que as grandes entidades devem submeter-se a uma auditoria externa obrigatória. Uma sucursal enfrenta um requisito diferente: deve submeter as demonstrações financeiras anuais da sua sociedade-mãe estrangeira à Câmara de Comércio neerlandesa. Isto significa que os dados financeiros globais da sua sociedade-mãe passam a fazer parte do registo público neerlandês.
- Registo de IVA: As entidades detidas por estrangeiros devem prever um período de registo de IVA de 6 a 8 semanas.
- Taxas de IVA: A taxa normal de IVA neerlandesa é de 21%, com taxas reduzidas de 9% e 0% para categorias específicas.
- Conservação de Registos: É legalmente obrigado a conservar todos os registos comerciais durante 7 anos. Este período estende-se para 10 anos no caso de documentos relacionados com bens imóveis.
A manutenção destes padrões é inegociável. A não submissão atempada das contas ou a não conservação dos registos pode originar sanções administrativas ou a assunção de responsabilidade pessoal pelos administradores em caso de falência. Ao alinhar os seus procedimentos financeiros com estes requisitos de 2026, estabelece uma base transparente e em conformidade para as suas operações nos Países Baixos.
Configuração Operacional e Procedimentos Administrativos
O percurso administrativo de uma BV dos Países Baixos versus uma sucursal diverge significativamente no momento do registo. Enquanto uma sucursal é estabelecida através do registo dos dados da empresa-mãe estrangeira diretamente na Câmara de Comércio (KVK), uma BV requer um processo de constituição mais formal. Para ambas as estruturas, deve considerar uma taxa única de registo na KVK de 85,15 € para o ano fiscal de 2026. Esta taxa é paga durante a fase final do processo, quando a entidade ou sucursal é oficialmente inscrita no Handelsregister.
O Processo de Constituição à Distância
Os fundadores não residentes utilizam tipicamente a via da procuração (Power of Attorney - POA) legalizada para finalizar a constituição da sua empresa. Este método permite que a constituição prossiga sem a presença física dos administradores nos Países Baixos. O processo segue uma sequência estruturada de três passos:
- Recolha de Documentos: Deve fornecer documentos de identificação legalizados, comprovativo de morada de residência e a procuração (Power of Attorney) assinada pelos administradores e acionistas.
- Execução Notarial: Um notário de direito civil neerlandês analisa os documentos e outorga a escritura de constituição. Este passo é obrigatório para uma BV, uma vez que estabelece os estatutos da sociedade.
- Registo na KVK e Fiscal: Uma vez assinada a escritura, a empresa é registada na KVK. As autoridades fiscais (Belastingdienst) são então notificadas para emitir os números de identificação fiscal necessários.
Gerir este processo à distância garante que a sua constituição de Dutch BV seja concluída de forma eficiente, frequentemente no prazo de 3 a 5 dias úteis após a receção de toda a documentação. Após o registo, o foco passa para a infraestrutura financeira. Desde 1 de maio de 2026, o Rabobank atua como o banco de referência para o Belastingdienst, tornando uma conta bancária empresarial neerlandesa vantajosa para liquidações fiscais. Muitos fundadores também consideram Instituições de Moeda Eletrónica (EMIs) para uma configuração inicial mais rápida, embora os bancos tradicionais continuem a ser a referência para a credibilidade local a longo prazo. Deve prever um prazo de 6 a 8 semanas para o registo de IVA no caso de entidades detidas por estrangeiros.
Processamento Salarial e Contratação de Pessoal para Entidades Estrangeiras
A contratação de colaboradores nos Países Baixos introduz obrigações patronais específicas, independentemente da estrutura escolhida. Tanto as BVs como as sucursais devem registar-se como entidades empregadoras junto da administração fiscal para gerir as retenções na fonte sobre os rendimentos do trabalho e as contribuições para a segurança social. Os trabalhadores internacionais podem qualificar-se para o regime de reembolso fiscal de 30% (30% ruling), que permite aos empregadores pagar 30% do salário bruto do colaborador isento de impostos para cobrir despesas extraterritoriais. Recorrer a serviços profissionais de processamento salarial nos Países Baixos ajuda a garantir o cumprimento destas complexas leis laborais e o envio atempado das declarações mensais.
O estabelecimento de uma equipa local requer frequentemente um serviço de Employer of Record (EOR) se ainda não dispuser de um departamento de RH completo. Isto permite-lhe gerir a equipa ao abrigo da legislação laboral neerlandesa, enquanto tratamos da administração técnica de contratos e benefícios. Ao delegar estas tarefas processuais, pode concentrar-se na entrada no mercado, mantendo a plena conformidade com as normas regulamentares neerlandesas.
Decisão Estratégica: Escolher a Melhor Presença Neerlandesa
A escolha entre uma BV dos Países Baixos e uma sucursal é uma decisão estratégica que afeta a sua responsabilidade, eficiência fiscal e perceção de mercado. Uma sucursal é frequentemente adequada para operações ligeiras e temporárias, nas quais a empresa-mãe estrangeira pretende manter o controlo direto sobre um projeto específico ou testar o mercado por um período limitado. No entanto, para a maioria dos fundadores internacionais, a Dutch BV continua a ser o veículo preferencial para a expansão europeia a longo prazo. A estrutura de subsidiária cria uma distância profissional entre as operações neerlandesas e a empresa-mãe global; isto garante que quaisquer riscos comerciais locais fiquem circunscritos aos Países Baixos.
Credibilidade e Acesso Bancário Local
Uma Dutch BV tem um peso significativo junto de fornecedores locais e organismos governamentais. Esta credibilidade é essencial ao realizar procedimentos de Know Your Customer (KYC) junto das principais instituições financeiras. Desde 1 de maio de 2026, o Rabobank atua como o banco de referência da Belastingdienst, e a maioria dos bancos neerlandeses dá prioridade a pedidos de entidades jurídicas locais. As sucursais enfrentam frequentemente dificuldades na abertura de contas bancárias empresariais, uma vez que as instituições financeiras têm de auditar toda a empresa-mãe estrangeira, o que aumenta a carga de conformidade para o banco. Uma BV, enquanto entidade residente, simplifica este processo e estabelece uma base mais fiável para transações nos Países Baixos.
Resumo de Custos e Manutenção
A constituição inicial de uma BV envolve uma taxa de registo única na KVK de 85,15 € e honorários notariais obrigatórios. Embora uma sucursal dispense o requisito notarial, acarreta maior fricção administrativa a longo prazo. É necessário submeter anualmente as demonstrações financeiras da empresa-mãe junto da KVK, o que pode resultar numa transparência indesejada sobre as suas operações globais. Em contrapartida, uma BV apenas submete as suas próprias contas, protegendo a privacidade financeira da empresa-mãe. A eficiência na gestão remota é um benefício crucial para administradores não residentes, desde que cumpram rigorosamente os prazos de entrega neerlandeses.
O veredito final para 2026 é inequívoco. Enquanto uma sucursal funciona como uma ponte temporária, a BV oferece o melhor equilíbrio entre mitigação de risco e facilidade operacional. Permite a gestão remota através de uma procuração legalizada (Power of Attorney) e garante que o seu negócio esteja preparado para o futuro. Converter uma sucursal numa BV posteriormente é um procedimento jurídico complexo; começar com a constituição de uma empresa Dutch BV é quase sempre o caminho mais eficiente para empresários internacionais.
- Proteção de Responsabilidade: Uma BV limita o risco da empresa-mãe à sua contribuição de capital de, pelo menos, 0,01 €.
- Escalões Fiscais: Ambas as estruturas pagam CIT a uma taxa de 19% sobre os primeiros 200.000 € e de 25,8% sobre os lucros que excedam este montante.
- Transparência: Uma sucursal exige que a empresa-mãe submeta as suas demonstrações financeiras globais no KVK Handelsregister.
- Conservação de Documentos: Todos os registos comerciais neerlandeses devem ser conservados durante pelo menos 7 anos.
Última revisão: agosto de 2026
Assegurar a Sua Entrada no Mercado Neerlandês para 2026
Decidir entre uma Netherlands BV vs sucursal é um passo fundamental na definição do seu perfil de risco europeu. Uma sucursal proporciona uma ligação direta à sua empresa existente, mas exige a divulgação pública dos dados financeiros da empresa-mãe e acarreta responsabilidade ilimitada. A Dutch BV oferece uma sólida blindagem jurídica para os seus ativos globais, com um requisito de capital social mínimo de apenas € 0,01. Esta estrutura simplifica o acesso bancário local e assegura que a sua presença seja considerada uma entidade permanente e credível pelas autoridades e clientes neerlandeses.
A nossa equipa é especializada no processo de constituição à distância através de uma procuração legalizada (Power of Attorney), concluindo a abertura em 3 a 5 dias úteis sem exigir a sua presença física. Já prestámos serviços a mais de 2.000 fundadores internacionais, fornecendo todo o suporte contabilístico e de conformidade necessário para manter a sua regularidade junto da Belastingdienst. Ao escolher a estrutura correta agora, evita a complexidade administrativa de futuras conversões societárias.
Estamos prontos para ajudá-lo a estabelecer uma base segura e em conformidade para o crescimento do seu negócio nos Países Baixos.
Última revisão: agosto de 2026
Perguntas Frequentes
Qual é a principal diferença entre uma Dutch BV e uma sucursal?
A principal diferença reside na personalidade jurídica e na responsabilidade. Uma BV é uma entidade jurídica separada, o que significa que a responsabilidade da empresa-mãe é limitada à sua entrada de capital. Uma sucursal é uma extensão da empresa-mãe, que permanece totalmente responsável por todas as dívidas e obrigações nos Países Baixos. Esta distinção é o cerne da comparação entre uma Netherlands BV vs sucursal para a gestão de riscos e proteção patrimonial de empresas internacionais.
Posso registar uma Dutch BV remotamente sem viajar para os Países Baixos?
Sim, pode constituir uma Dutch BV remotamente utilizando a via de procuração legalizada (Power of Attorney - POA). Neste processo, um notário de direito civil neerlandês outorga a escritura de constituição em seu nome com base nos documentos que fornecer a partir do estrangeiro. Este procedimento padrão para fundadores não residentes permite concluir o registo sem uma deslocação física aos Países Baixos, tornando o processo de entrada eficiente e direto.
Quais são as taxas de imposto sobre as sociedades para uma subsidiária neerlandesa em 2026?
Para o ano fiscal de 2026, o imposto sobre as sociedades (CIT) é de 19% sobre os lucros tributáveis até € 200.000. Qualquer lucro que exceda este limiar é tributado a uma taxa de 25,8%. Estas taxas aplicam-se tanto a subsidiárias como a sucursais. Adicionalmente, deve considerar o limite de dedução de juros, que está fixado em 24,5% do EBITDA para evitar a erosão da base tributável através de financiamento interno e assegurar a plena conformidade com as regulamentações fiscais neerlandesas.
Uma sucursal nos Países Baixos necessita de um número de IVA próprio?
Sim, uma sucursal deve obter o seu próprio número de IVA neerlandês se realizar atividades tributáveis nos Países Baixos. Embora a sucursal seja juridicamente uma extensão da empresa-mãe estrangeira, as autoridades fiscais neerlandesas (Belastingdienst) tratam-na como uma entidade fiscal separada para efeitos de IVA. O registo de entidades pertencentes a entidades estrangeiras demora normalmente entre 6 e 8 semanas a ser concluído após a finalização do registo na Câmara de Comércio.
Quanto capital social é necessário para abrir uma Dutch BV?
O capital social mínimo exigido para constituir uma Dutch BV é de € 0,01. Este limiar reduzido foi introduzido em 2012 para tornar a estrutura de sociedade de responsabilidade limitada mais acessível a empresários em todo o mundo. Pode optar por emitir um montante de capital superior, dependendo das necessidades específicas do seu negócio, mas a exigência legal permanece neste nível nominal para a escritura pública de constituição outorgada pelo notário durante o processo de abertura.
A prestação de contas anuais é obrigatória para uma sucursal neerlandesa?
Sim, uma sucursal é obrigada a depositar as demonstrações financeiras anuais da sua empresa-mãe estrangeira na Câmara de Comércio neerlandesa (KVK). Ao contrário de uma BV, que submete as suas próprias contas locais, a sucursal deve integrar os dados financeiros globais da empresa-mãe no registo público dos Países Baixos. Estes depósitos devem ser concluídos no prazo de 12 meses após o encerramento do exercício financeiro para evitar penalidades administrativas ou problemas de responsabilidade.
Quanto tempo demora o processo de registo comercial nos Países Baixos?
O processo de registo para uma Netherlands BV vs sucursal demora normalmente entre 3 e 5 dias úteis a partir da receção de todos os documentos exigidos. Este prazo inclui a outorga da escritura pelo notário e a inscrição oficial no KVK Handelsregister. O registo de IVA é uma etapa separada que se segue à constituição inicial e geralmente requer um período adicional de 6 a 8 semanas para processamento pelas autoridades fiscais.
Fontes
- ICS Payroll - Serviços de processamento salarial neerlandeses
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Impostos sobre a folha de pagamento (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Fazer negócios internacionalmente
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Legislação e Regulamentos de Governança Corporativa, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |