


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos garantiram a 8.ª posição no IMD World Competitiveness Ranking de 2026, refletindo uma subida notável impulsionada pela sua infraestrutura tecnológica avançada e abertura ao comércio internacional. Apesar desta posição elevada, muitos empresários internacionais hesitam em estabelecer uma presença aqui por recearem obstáculos jurídicos complexos ou encargos fiscais elevados. É natural sentir preocupação quanto à perspetiva de gerir uma entidade estrangeira quando não se tem a certeza se o sistema local apoia o seu crescimento ou se exige a sua presença física constante para efeitos de registo e conformidade.
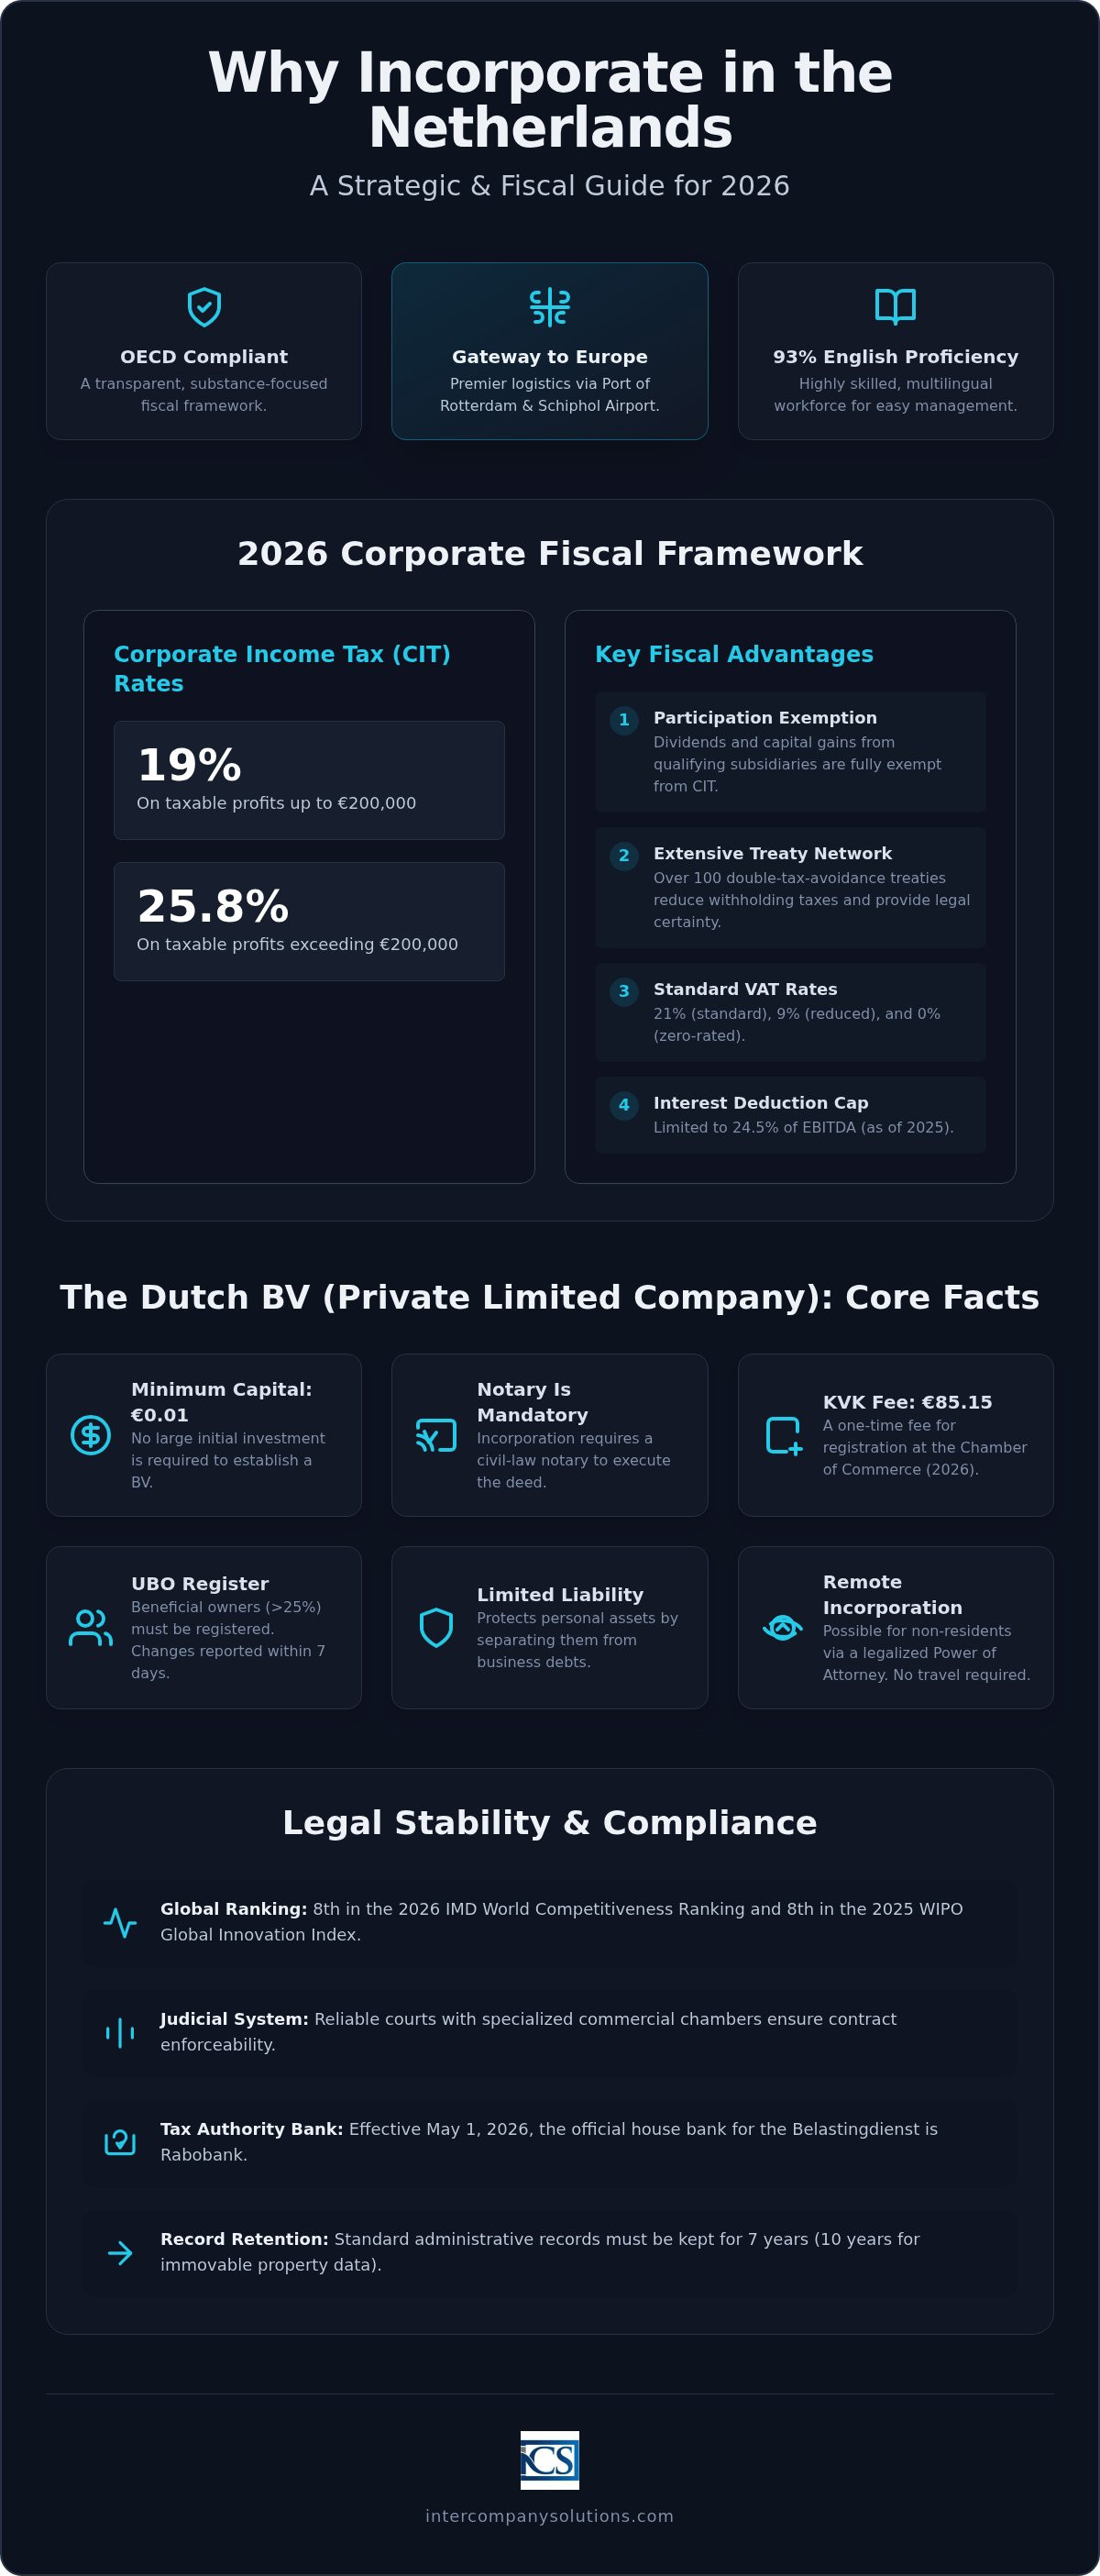
Esta análise profissional esclarece os motivos para constituir uma sociedade nos Países Baixos, abordando as realidades estratégicas e jurídicas específicas de 2026. Encontrará um detalhe pormenorizado das taxas atuais de imposto sobre o rendimento das pessoas coletivas, que se mantêm em 19% para lucros até 200.000 €, bem como a verificação do processo de constituição à distância. Na qualidade de sociedade especializada, a Intercompany Solutions atua como a ponte profissional para a via de procuração legalizada, permitindo a constituição de uma Dutch BV em total conformidade sem necessidade de deslocações. Abordaremos também a taxa única de registo na KVK de 85,15 €, o limite de dedução de juros de 24,5% do EBITDA e a transição do banco institucional da Belastingdienst para o Rabobank, assegurando que a sua empresa se mantém informada e em conformidade.
Principais Conclusões
- Distinga entre os mitos comuns sobre paraísos fiscais e o verdadeiro quadro fiscal em conformidade com a OCDE que posiciona os Países Baixos como um polo comercial estratégico.
- Compreenda os requisitos exatos para uma Dutch BV, incluindo o capital social mínimo de 0,01 € e a intervenção obrigatória de um notário.
- Descubra por que constituir uma sociedade nos Países Baixos para tirar partido de uma mão de obra com 93% de proficiência em inglês, o que facilita a gestão sem necessidade de dominar a língua neerlandesa.
- Verifique as taxas de imposto sobre o rendimento das pessoas coletivas de 2026 de 19% e 25,8% e a aplicação do regime de isenção de participações para estruturas de holding.
- Identifique as etapas jurídicas para a constituição à distância através da via de procuração legalizada, eliminando a exigência de deslocação para fundadores internacionais.
Clima de Negócios Neerlandês: Centro Estratégico vs. Mito do Paraíso Fiscal
Os Países Baixos são frequentemente descritos como a "Porta de Entrada para a Europa", um título conquistado através da sua infraestrutura estratégica e longa história comercial. Embora alguns observadores classifiquem a jurisdição como um paraíso fiscal, a realidade é um quadro fiscal em conformidade com a OCDE que prioriza a transparência e a substância. A Economia dos Países Baixos mantém uma posição global de topo, ocupando o 8.º lugar no Índice Global de Inovação da OMPI de 2025. Esta classificação destaca o compromisso do país com o avanço tecnológico e um ambiente comercial estável.
Uma das principais razões para constituir sociedade nos Países Baixos é o acesso a uma rede de mais de 100 tratados para evitar a dupla tributação. Estes tratados proporcionam segurança jurídica ao comércio internacional, evitando que o mesmo rendimento seja tributado em duas jurisdições diferentes. Este quadro apoia um clima empresarial previsível em vez de oferecer lacunas fiscais, tornando-o numa base fiável para operações internacionais. As taxas de imposto sobre o rendimento das pessoas coletivas (IRC / CIT) para 2026 são de 19% até 200.000 € e 25,8% acima desse valor, o que se alinha com as médias europeias e demonstra um ambiente fiscal padrão e não nulo.
Comércio Internacional e Conetividade Global
A rede logística neerlandesa, centrada no Porto de Roterdão e no Aeroporto de Schiphol, permite uma expansão empresarial eficiente em toda a União Europeia. Para empresas que lidam com mercadorias físicas, os Países Baixos oferecem modelos de distribuição fiscalmente eficientes em matéria de IVA. A utilização de uma Dutch BV pode facilitar o diferimento do IVA na importação, o que melhora significativamente o fluxo de caixa das entidades comerciais. Esta conetividade estende-se a estruturas de holding, onde a rede de tratados minimiza a retenção na fonte sobre pagamentos transfronteiriços, desde que a entidade cumpra os requisitos modernos de substância. O sistema foi concebido para apoiar a circulação de capitais e mercadorias sem a fricção de múltiplas camadas de tributação.
Estabilidade e Segurança Jurídica
Os investidores estrangeiros priorizam os Países Baixos pelo seu sistema judicial fiável e tribunais comerciais especializados. Os litígios são tratados com um elevado nível de competência técnica, assegurando que os contratos sejam executórios e os direitos sejam protegidos. A Câmara de Comércio dos Países Baixos (KVK) opera com total transparência. Cada nova entidade paga uma taxa de registo na KVK de 85,15 € (2026, taxa única). Esta clareza administrativa estende-se à proteção da propriedade intelectual. O quadro jurídico neerlandês oferece salvaguardas robustas para patentes e marcas registadas, o que é um fator crítico para empresas inovadoras. Estruturas jurídicas como a BV, que tem um capital mínimo de BV de 0,01 €, exigem um notário para a constituição. Este processo assegura um nível de integridade formal que gera confiança junto de bancos e parceiros internacionais.
Última revisão: setembro de 2026
A Estrutura da Dutch BV: Requisitos e Mitos sobre o Capital
Iniciar uma atividade empresarial numa jurisdição estrangeira conduz frequentemente a ideias erradas sobre barreiras financeiras. Um mito comum é o de que a constituição de uma sociedade de responsabilidade limitada requer um grande investimento inicial. Na realidade, o capital mínimo de 0,01 € para a BV permite um ponto de entrada flexível, tanto para startups como para investidores internacionais. Esta acessibilidade é uma das razões pelas quais constituir sociedade nos Países Baixos é uma escolha popular para empreendedores globais. Ao contrário de uma eenmanszaak ou VOF, uma Dutch BV (Besloten Vennootschap) deve ser constituída através de um notário, que redige e outorga a escritura de constituição.
Após a celebração da escritura, a empresa deve ser registada na Câmara de Comércio (KVK). A taxa de registo na KVK de 85,15 € (2026, taxa única) é um custo administrativo obrigatório. Todas as BVs devem também cumprir com o registo de UBO, identificando os indivíduos com um limiar de UBO >25% de propriedade ou controlo. É uma obrigação legal comunicar as alterações de UBO no prazo de 7 dias para garantir que os registos da KVK permaneçam precisos e transparentes.
Comparação de Entidades Jurídicas
A BV é a estrutura preferida pela maioria dos empresários estrangeiros porque oferece responsabilidade limitada e flexibilidade operacional. Esta estrutura é um fator primordial para constituir sociedade nos Países Baixos, uma vez que proporciona uma imagem profissional para o comércio internacional. Em contrapartida, uma NV exige um capital mínimo de 45.000 € e está sujeita a regras de relato mais rigorosas. Ao comparar uma BV com uma empresa em nome individual (eenmanszaak), a principal vantagem é a separação do património pessoal e empresarial. Embora uma eenmanszaak seja mais fácil de constituir, o proprietário permanece pessoalmente responsável por todas as obrigações. Todas as BVs devem assegurar o depósito das suas contas anuais na KVK no prazo de 12 meses após o encerramento do exercício para manter a conformidade legal.
Factos sobre Propriedade e Residência
A legislação neerlandesa permite a propriedade estrangeira a 100%. Os acionistas e diretores não precisam de residir nos Países Baixos nem de possuir cidadania neerlandesa. Necessita, contudo, de um endereço comercial local para concluir o processo de registo. A Netherlands Foreign Investment Agency destaca estas políticas de mercado aberto como um motor essencial para o crescimento internacional. Em 2026, a via de Procuração legalizada continua a ser o padrão para a Dutch BV Company Formation, viabilizando a constituição à distância para fundadores não residentes. Se a sua estrutura envolver várias camadas internacionais, pode contactar a nossa equipa para analisar a documentação específica exigida para a conformidade de UBO.
Última revisão: setembro de 2026
Mão de Obra e Realidades Operacionais para Estrangeiros
O mercado de trabalho neerlandês caracteriza-se pela sua elevada acessibilidade para proprietários de empresas internacionais. Um fator significativo para constituir sociedade nos Países Baixos é o domínio linguístico da população local. Dados estatísticos confirmam que 93% da população neerlandesa é fluente em inglês, o que permite aos diretores estrangeiros gerir as suas entidades sem necessidade de aprender a língua local. Este alinhamento cultural reduz o atrito operacional durante o recrutamento e a gestão diária, uma vez que as discussões técnicas e os procedimentos jurídicos podem frequentemente ser conduzidos em inglês.
Os Países Baixos continuam a atrair talento global através do regime de reembolso fiscal de 30%. Para 2026, este incentivo tem um limite salarial fixado em 262.000 €. Embora o estatuto parcial de não residente tenha sido abolido para novos requerentes a partir de 1 de janeiro de 2025, o regime mantém-se como uma ferramenta poderosa para atrair migrantes altamente qualificados. A mão de obra local encontra-se atualmente em 3.º lugar a nível mundial no que respeita ao nível de escolaridade. Este padrão educativo constitui uma razão convincente para constituir sociedade nos Países Baixos quando se procura construir uma equipa de alto desempenho com competências técnicas especializadas.
Contratação e Conformidade Salarial
O cumprimento da legislação laboral neerlandesa é obrigatório para qualquer BV com trabalhadores. Todas as relações laborais devem ser documentadas em contratos escritos que especifiquem remunerações, horários e prazos de aviso prévio. Para empresas que necessitem de crescer rapidamente sem criar um departamento interno completo de recursos humanos, o recurso a um Employer of Record (EOR) é uma solução viável. Isto permite contratar pessoal de imediato, assegurando total conformidade com a regulamentação local. Serviços profissionais de payroll services in the Netherlands podem gerir estes requisitos administrativos complexos, incluindo contribuições para fundos de pensões e declarações para a segurança social.
Ecossistema de Inovação e Tecnologia
Os Países Baixos funcionam como um centro de destaque para as áreas de fintech, agroalimentar e energias sustentáveis. As empresas inovadoras beneficiam frequentemente do WBSO (crédito fiscal para I&D), que reduz o imposto sobre os salários e as contribuições para a segurança social em atividades orientadas para a investigação. Este ambiente é apoiado por inúmeras aceleradoras tecnológicas e por uma abordagem regulamentar favorável às startups. Estabelecer uma presença no país proporciona proximidade aos principais mercados europeus e a um ecossistema colaborativo que valoriza o avanço tecnológico. A classificação do país em 8.º lugar no Índice Global de Inovação da OMPI de 2025 valida ainda mais a sua posição como um destino de referência para investigação e desenvolvimento.
Última revisão: setembro de 2026
Vantagens Fiscais: Taxas de Imposto de 2026 e Isenção de Participação
O sistema fiscal neerlandês é frequentemente mal interpretado como tendo taxas excessivamente elevadas. Embora as taxas normais de Corporate Income Tax (CIT) para 2026 sejam de 19% sobre os lucros até 200.000 € e de 25,8% sobre o excedente, a carga fiscal efetiva para muitas empresas internacionais permanece competitiva. Este equilíbrio entre taxas normais e incentivos específicos é uma razão central pela qual constituir empresa nos Países Baixos tanto para atividades comerciais como de holding. O imposto sobre o valor acrescentado (IVA) também está estruturado de forma clara, com uma taxa normal de 21%, uma taxa reduzida de 9% e uma taxa de 0% para transações internacionais específicas, tais como fornecimentos intracomunitários na UE.
A Isenção de Participação para Sociedades Holding
Um dos pilares mais significativos da legislação fiscal neerlandesa é a isenção de participação. Esta regra garante que os dividendos e as mais-valias derivados de uma subsidiária qualificada não sejam tributados ao nível da sociedade holding neerlandesa. Para se qualificar, a entidade neerlandesa deve, geralmente, deter pelo menos 5% das ações na subsidiária. Esta política evita a dupla tributação dentro de grupos empresariais e torna o país uma localização ideal para sedes regionais. Para uma análise mais aprofundada destes critérios, pode consultar o nosso guia sobre a isenção de participação neerlandesa. Esta isenção é um fator importante para investidores globais que decidem por que constituir empresa nos Países Baixos para gerir as suas carteiras internacionais.
Dedução de Juros e Cumprimento do CIT
A estabilidade fiscal em 2026 também envolve a conformidade com as limitações à dedução de juros. A dedução líquida de juros está atualmente limitada a 24,5% do EBITDA da empresa ou a um limiar de 1 milhão de euros, consoante o que for mais elevado. Esta regra está alinhada com as diretivas antielisão fiscal da UE e exige uma contabilidade precisa para assegurar o cumprimento. As empresas também devem seguir normas rigorosas de conservação de registos; os registos comerciais devem ser conservados durante 7 anos, enquanto os registos relativos a bens imóveis exigem um período de conservação de 10 anos.
As alterações administrativas em 2026 incluem a transição do banco interno da Belastingdienst. O banco interno da Belastingdienst é o Rabobank desde 1 de maio de 2026. Garantir que os seus sistemas de contabilidade e instruções de pagamento refletem esta alteração é essencial para o cumprimento fiscal atempado. A manutenção destes elevados padrões de transparência e conformidade é o que preserva a integridade do ambiente empresarial neerlandês para proprietários estrangeiros.
Última revisão: setembro de 2026
Constituição Remota: A Via Legal para Não Residentes
Um equívoco comum entre fundadores internacionais é o de que constituir uma empresa neerlandesa exige uma deslocação física aos Países Baixos. Embora a presença local fosse historicamente exigida, o quadro jurídico moderno permite uma constituição totalmente remota. Esta acessibilidade é uma razão convincente pela qual constituir empresa nos Países Baixos, uma vez que permite aos empresários iniciar operações a partir do seu país de origem sem o encargo logístico de viagens internacionais. Para fundadores de fora da UE, a via estabelecida é o processo de Procuração (Power of Attorney - PoA) legalizada.
O registo remoto demora normalmente de 3 a 5 dias úteis após a finalização da documentação necessária. A intervenção de um notário neerlandês é obrigatória para a constituição de uma BV; este é responsável pela celebração da escritura de constituição. Ao recorrer à via da PoA, o fundador autoriza o notário ou um representante a assinar a escritura em seu nome. Isto assegura que o processo permaneça legalmente sólido, proporcionando ao mesmo tempo a rapidez e a flexibilidade exigidas por empresas globais.
Passos para a Constituição Remota
O processo remoto tem início com a apresentação de documentos e uma verificação de identidade rigorosa. Os fundadores devem fornecer cópias legalizadas da sua identificação e comprovativo de morada. Se o acionista for uma pessoa coletiva estrangeira, são exigidos documentos societários adicionais, como uma certidão do registo comercial estrangeiro. Uma vez verificados estes documentos, o notário prepara a minuta da escritura de constituição. O fundador assina então a procuração no seu país de residência, o que frequentemente requer legalização ou apostila, consoante a jurisdição. Pode aceder a serviços especializados de constituição de Dutch BV para gerir estes requisitos processuais e coordenar com o notário. Após o notário outorgar a escritura, a empresa é registada na Câmara de Comércio (KVK) e é paga a taxa única de registo na KVK de 85,15 €.
Conformidade Pós-Constituição
Após a BV estar legalmente constituída, o foco passa para a conformidade operacional. O comércio internacional exige tanto um número de IVA como um número EORI. Para entidades detidas por estrangeiros, a obtenção de um número de IVA demora normalmente de 6 a 8 semanas. Também necessitará de abrir uma conta bancária empresarial para gerir o capital e os pagamentos de impostos. Embora os bancos tradicionais sejam uma opção, muitos fundadores optam por soluções predominantemente digitais, como o bunq, devido aos seus processos de adesão adaptados ao funcionamento remoto. Os primeiros 12 meses são críticos para estabelecer a substância económica, o que envolve a manutenção de um endereço comercial local e a garantia de que todas as declarações administrativas estão em dia. O depósito das contas anuais na KVK no prazo de 12 meses após o fecho do exercício é um requisito obrigatório para evitar sanções. O cumprimento rigoroso e consistente durante este período reforça a legitimidade da sua entidade neerlandesa perante a Belastingdienst e parceiros internacionais.
Última revisão: setembro de 2026
Garantir a Sua Entrada Estratégica no Mercado Neerlandês
Os Países Baixos continuam a ser uma economia de primeira linha para a expansão internacional, proporcionando um ambiente fiscal estável e uma força de trabalho altamente qualificada. Ao compreender a taxa de 19% de Corporate Income Tax sobre lucros até 200.000 € e a validade jurídica do registo remoto, os fundadores podem superar equívocos comuns. Estes factos operacionais demonstram por que constituir empresa nos Países Baixos é uma decisão acertada para empresas que visam o mercado único europeu em 2026.
A Intercompany Solutions facilita esta transição através de um processo de constituição rápido de 3 a 5 dias. Especializamo-nos em casos complexos de fundadores de fora da UE e fornecemos apoio integral em IVA e contabilidade para assegurar a total conformidade com as autoridades fiscais neerlandesas. A nossa equipa gere os requisitos processuais da via da procuração legalizada para que possa concentrar-se na expansão das suas operações.
Constituir a sua Dutch BV é um processo metódico que recompensa a precisão. Estamos prontos para fornecer a experiência necessária para assegurar o futuro da sua empresa nos Países Baixos.
Última revisão: setembro de 2026
Perguntas Frequentes
Posso constituir empresa nos Países Baixos sem ser residente?
Sim, a residência não é um requisito legal para acionistas ou administradores de uma Dutch BV. Empresários internacionais de mais de 50 países constituíram entidades sem residir nos Países Baixos. Não precisa de ser residente para fornecer um endereço comercial local para o registo na KVK. Esta flexibilidade é uma razão fundamental pela qual constituir empresa nos Países Baixos, uma vez que permite a titularidade global mantendo uma sede europeia profissional.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
Para uma sociedade de responsabilidade limitada, o capital mínimo da BV é de 0,01 €. Este limiar reduzido substitui a exigência histórica de 18.000 €, tornando a estrutura acessível a startups e pequenas empresas. Pode optar por emitir mais capital se a sua estratégia empresarial o exigir, mas o mínimo legal permanece nominal. Este capital deve ser registado durante o processo de constituição tratado pelo notário aquando da celebração da escritura.
Quanto tempo demora o processo de registo de uma empresa neerlandesa para estrangeiros?
O registo demora normalmente de 3 a 5 dias úteis para empresários estrangeiros. Esta duração depende da complexidade da estrutura acionista e do envio atempado dos documentos legalizados. Assim que o notário celebra a escritura de constituição, o registo é finalizado com a taxa de registo na KVK de 85,15 € (2026, pagamento único). Focamo-nos na eficiência para assegurar que a sua empresa fique operacional e pronta para o registo de IVA o mais rapidamente possível.
Preciso de falar neerlandês para abrir uma empresa nos Países Baixos?
Não precisa de falar neerlandês para abrir com sucesso uma empresa nos Países Baixos. O inglês é a língua principal para o comércio internacional no país, com 93% da população a dominá-la. A maioria dos organismos governamentais, incluindo a administração tributária e aduaneira, disponibiliza informações em inglês. Esta acessibilidade linguística simplifica as operações diárias e o recrutamento, permitindo-lhe comunicar eficazmente com colaboradores locais, parceiros e prestadores de serviços profissionais sem barreiras linguísticas.
Quais são as taxas de imposto sobre as sociedades nos Países Baixos para 2026?
As taxas de imposto sobre as sociedades para 2026 são de CIT de 19% até 200.000 € e de 25,8% acima desse valor. Estas taxas mantêm-se estáveis desde 2023, proporcionando um ambiente fiscal previsível. Compreender estes escalões específicos ajuda a esclarecer por que constituir empresa nos Países Baixos, uma vez que a taxa inicial de 19% é competitiva em comparação com muitas outras jurisdições europeias. O banco interno da Belastingdienst é o Rabobank desde 1 de maio de 2026, o qual processa todos os pagamentos recebidos.
O processo de constituição pode ser tratado totalmente à distância?
Os fundadores podem tratar o processo de constituição totalmente à distância através da via de procuração (Power of Attorney - PoA) legalizada. Este método permite que um notário celebre a escritura de constituição em seu nome, para que não precise de viajar para os Países Baixos. Terá de fornecer um documento de identificação legalizado e assinar a PoA no seu país de residência. Esta acessibilidade remota é um serviço padrão para fundadores internacionais, assegurando uma constituição juridicamente sólida sem custos de deslocação.
O que é o regime dos 30% e de que forma beneficia a minha empresa neerlandesa?
Colaboradores internacionais elegíveis podem beneficiar do regime dos 30%, um incentivo fiscal de reembolso que permite aos empregadores atribuir parte do salário isenta de impostos. Em 2026, este benefício está limitado a um salário máximo de 262.000 €. Foi concebido para atrair migrantes altamente qualificados, reduzindo a respetiva carga fiscal sobre o rendimento das pessoas singulares. Para a sua empresa neerlandesa, este regime funciona como uma poderosa ferramenta de recrutamento para assegurar talento internacional especializado que, de outra forma, seria difícil contratar localmente.
Fontes
- ICS Payroll - Serviços de processamento salarial neerlandeses
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- BOIP - Registo de marcas no Benelux
- OMPI - Sistema de Madrid
- RVO - Fazer negócios a nível internacional
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |