


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Os Países Baixos funcionam como o principal polo logístico para a distribuição alimentar europeia, processando anualmente milhões de toneladas de produtos agrícolas através da sua avançada infraestrutura portuária. Estabelecer uma presença aqui exige mais do que apenas um plano logístico; requer uma abordagem rigorosa às normas de segurança alimentar da União Europeia e ao direito societário holandês. Reconhecemos que os fundadores internacionais frequentemente enfrentam dificuldades com a complexidade dos regulamentos da NVWA e com as nuances da gestão de uma entidade holandesa a partir do estrangeiro. Para responder a estes desafios, desenvolvemos este recurso para Criar: Guia prático para a constituição de uma empresa holandesa de importação de alimentos com foco na conformidade estatutária e na prontidão operacional.
Obterá uma análise profissional dos quadros jurídicos e fiscais obrigatórios, incluindo o processo de constituição remota de uma Dutch BV através de uma procuração legalizada. Este método garante que não necessita de viajar para os Países Baixos para outorgar a escritura de constituição perante um notário. Também detalharemos os requisitos para a obtenção de um número EORI para a alfândega e o registo junto da Autoridade Neerlandesa de Segurança Alimentar e dos Produtos de Consumo (NVWA). Ao seguir este percurso estruturado, poderá assegurar o seu enquadramento em sede de IVA e garantir que a sua empresa cumpre os requisitos do escalão de 19% do imposto sobre as sociedades, mantendo simultaneamente os registos administrativos obrigatórios durante sete anos.
Principais Conclusões
- A Dutch BV é a estrutura jurídica padrão para o comércio internacional de alimentos, oferecendo responsabilidade limitada que protege o património pessoal contra riscos como recolhas de produtos ou deterioração.
- Os empresários não residentes podem concluir o processo de constituição remotamente através de uma procuração legalizada, evitando a necessidade de deslocações internacionais para comparecer perante um notário.
- O cumprimento das normas da Autoridade Neerlandesa de Segurança Alimentar e dos Produtos de Consumo (NVWA) é obrigatório para garantir que todas as mercadorias importadas cumpram as normas europeias de segurança e rotulagem.
- A obtenção de um número EORI e de uma licença ao abrigo do Artigo 23 é essencial para um desalfandegamento eficiente e para o diferimento do pagamento do IVA na importação.
- Utilize este recurso para Criar: Guia prático para a constituição de uma empresa holandesa de importação de alimentos, incluindo detalhes sobre a taxa de 19% de imposto sobre as sociedades para lucros até 200.000 €.
Seleção da Estrutura de Dutch BV para a Importação de Alimentos
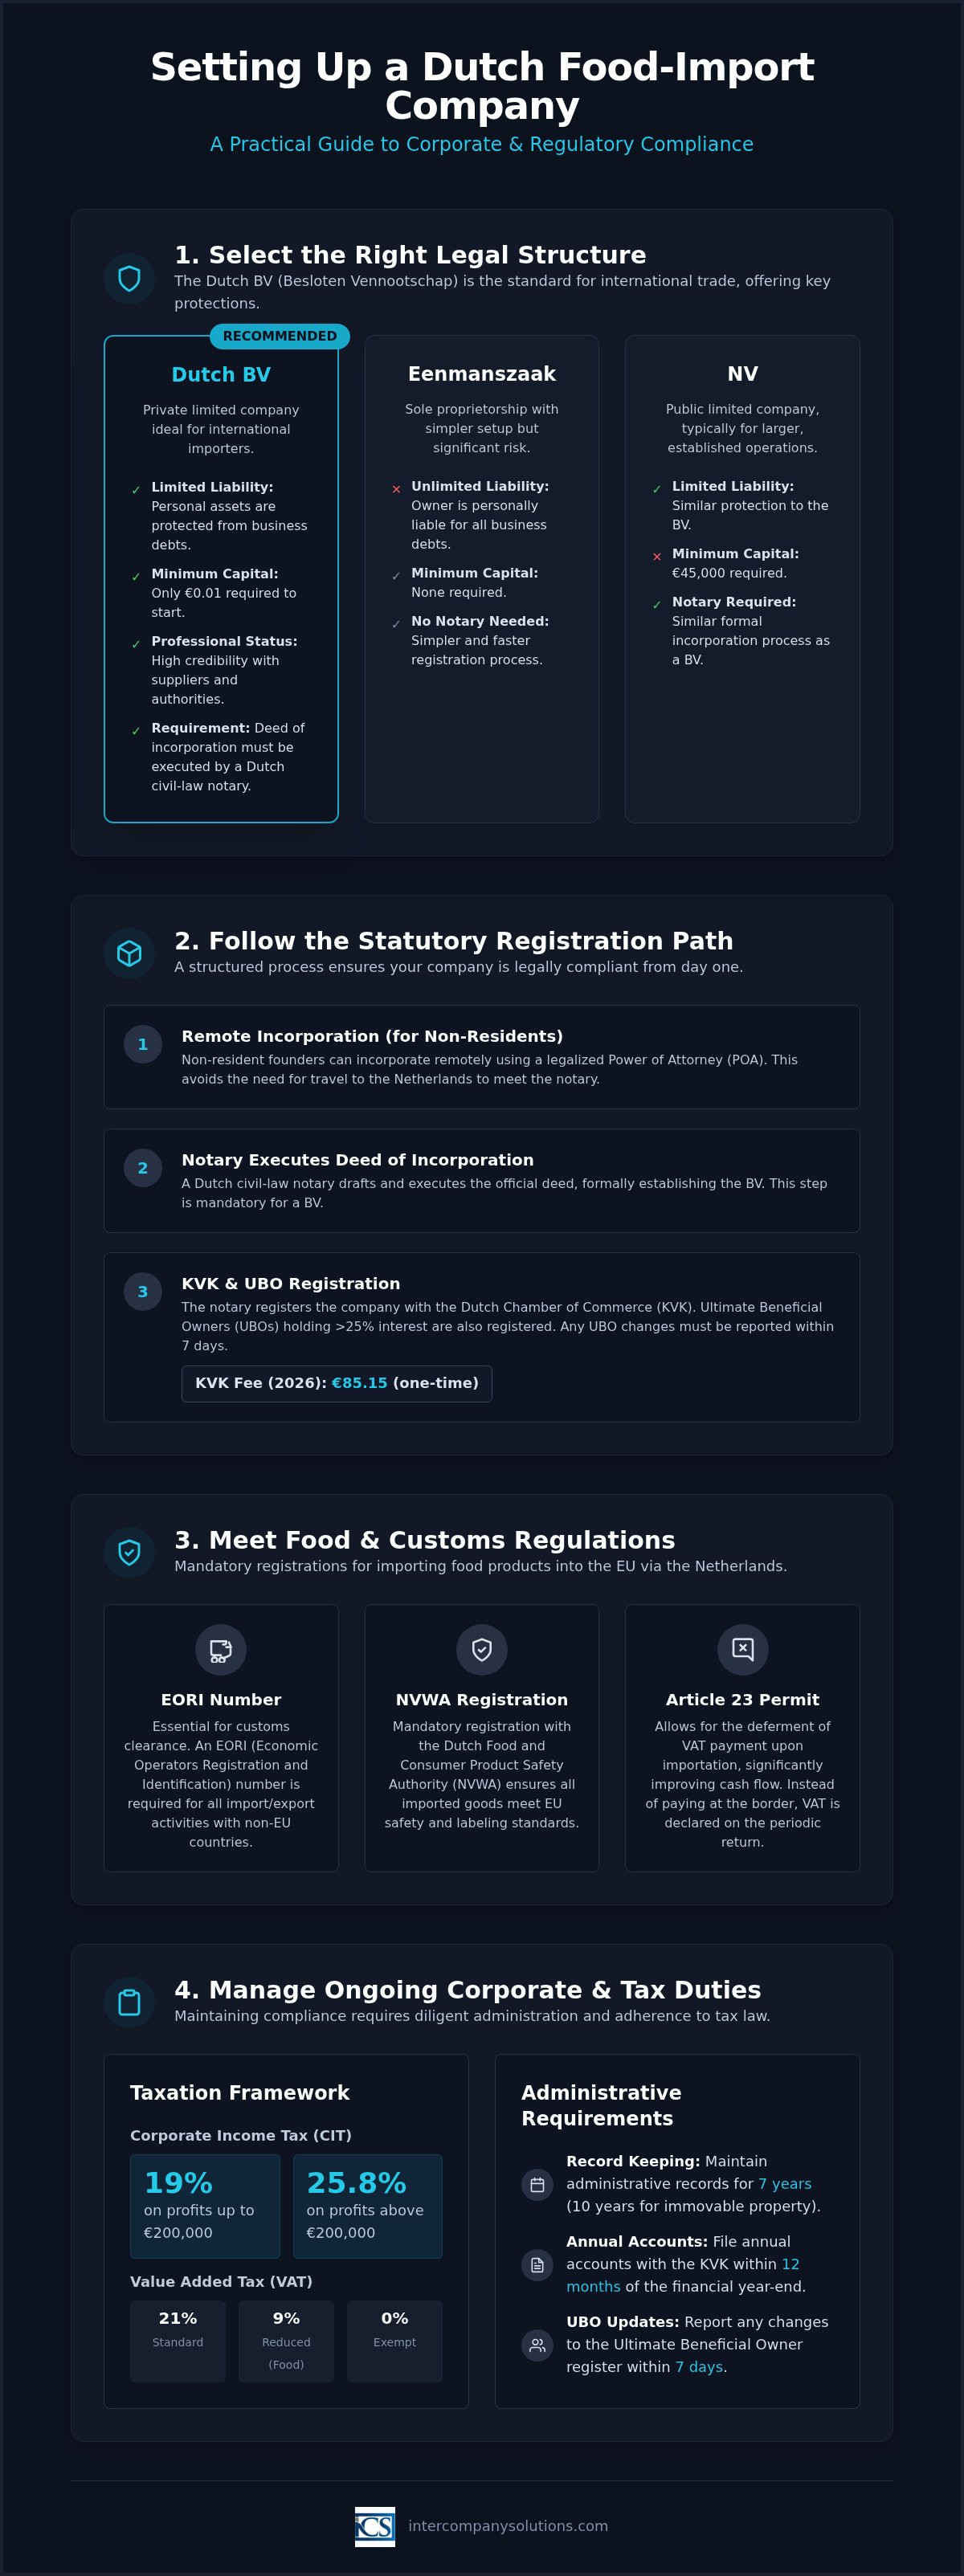
A Besloten Vennootschap (BV) é o veículo jurídico mais eficaz para o comércio internacional nos Países Baixos. Funciona como uma sociedade de responsabilidade limitada na qual o capital é dividido em ações. Para quem procura Criar: Guia prático para constituir uma empresa holandesa de importação de alimentos, selecionar esta estrutura é o primeiro passo para estabelecer uma presença profissional. A BV oferece uma estrutura flexível, exigindo um capital social mínimo de apenas 0,01 €. Ao contrário de uma empresa em nome individual, a constituição de uma BV exige que um notário de direito civil holandês outorgue a escritura de constituição e um endereço comercial registado no país.
Uma das principais razões pelas quais os importadores de alimentos escolhem a BV é a proteção do património pessoal. A indústria alimentar acarreta riscos inerentes, como deterioração de produtos, contaminação ou recolhas de produtos em larga escala. Numa BV, a responsabilidade da empresa é limitada aos seus próprios ativos. Isto significa que os administradores e acionistas não são pessoalmente responsáveis pelas dívidas da empresa, a menos que haja prova de má gestão. Esta separação jurídica é essencial para manter a segurança financeira durante o manuseamento de bens perecíveis através das fronteiras internacionais.
Vantagens da BV para o Comércio Internacional
Uma Dutch BV proporciona vantagens fiscais significativas, especificamente através da isenção de participação (participation exemption). Esta regra garante que os dividendos e as mais-valias de filiais qualificadas não sejam tributados ao nível da empresa-mãe, o que é ideal para empresas com uma estrutura de holding global. Além disso, ter uma BV registada na Kamer van Koophandel (KVK) confere credibilidade imediata junto de retalhistas holandeses e fornecedores europeus. Os empresários estrangeiros gerem frequentemente estas entidades a partir do estrangeiro. Os Países Baixos permitem a gestão remota, e a própria constituição pode ser tratada através da via de procuração legalizada (POA). Isto garante que os administradores não residentes não precisem de se deslocar aos Países Baixos para comparecer presencialmente perante o notário.
Comparação com Outras Entidades Jurídicas
Escolher a forma jurídica correta é uma questão de equilibrar o risco e as exigências administrativas. Uma eenmanszaak (empresa em nome individual) não exige notário nem capital mínimo, mas deixa o património pessoal do proprietário totalmente exposto aos credores comerciais. Em contrapartida, uma Naamloze Vennootschap (NV) é uma sociedade anónima que exige um capital mínimo de 45.000 €; esta estrutura é geralmente demasiado complexa para operações iniciais de importação. A maioria dos empresários conclui que os serviços de constituição de Dutch BV oferecem o caminho mais equilibrado para o crescimento. Embora a BV exija a submissão das contas anuais no prazo de 12 meses após o encerramento do exercício financeiro e a conservação de registos durante sete anos, as vantagens da responsabilidade limitada e do estatuto profissional superam estas obrigações administrativas. Esta escolha continua a ser a base para qualquer Criar: Guia prático para constituir uma empresa holandesa de importação de alimentos.
Registo Estatutário na KVK e nas Autoridades Fiscais
O processo formal de registo começa com um notário de direito civil holandês assim que tiver finalizado a estrutura da sua empresa. Esta etapa é obrigatória porque o notário tem de redigir e outorgar a escritura de constituição. Para empresários internacionais, os Países Baixos disponibilizam um processo simplificado de constituição à distância. Os fundadores de fora da UE podem utilizar a via de procuração legalizada (POA), que permite ao notário assinar a escritura em seu nome. Isto elimina a obrigação de deslocação física aos Países Baixos, tornando mais fácil Criar: Guia prático para constituir uma empresa holandesa de importação de alimentos a partir do seu país de origem.
Durante a constituição, tem de registar a empresa na Kamer van Koophandel (KVK). A taxa de registo na KVK é um pagamento único de 85,15 € para 2026. Em simultâneo, o notário registará os Beneficiários Efetivos Finais (UBO) da empresa no registo UBO. Um UBO é qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação social. Quaisquer alterações futuras às informações dos UBO têm de ser comunicadas no prazo de 7 dias para manter a conformidade com as regulamentações holandesas contra o branqueamento de capitais.
Processo de Constituição Passo a Passo
O processo segue uma sequência lógica para assegurar a validade jurídica. Em primeiro lugar, deve submeter documentos de identificação válidos e a POA legalizada ao notário escolhido. Após o notário outorgar a escritura, este tratará do registo na KVK. De seguida, receberá uma certidão da KVK, que serve de comprovativo oficial da existência jurídica da sua empresa. Este documento é obrigatório para abrir uma conta bancária comercial e celebrar contratos comerciais com fornecedores de alimentos. Para obter assistência personalizada com estes registos, pode entrar em contacto com a nossa equipa de especialistas.
Registos Fiscais Iniciais
Após o registo na KVK, a empresa tem de ser registada na Belastingdienst (administração fiscal holandesa). Embora a KVK frequentemente notifique as autoridades fiscais de forma automática, as entidades de capital estrangeiro têm de fornecer informações adicionais para obter um número de IVA. A Belastingdienst exige prova de substância económica, o que geralmente implica demonstrar uma presença operacional física. Para BVs de capital estrangeiro, a emissão do número de IVA demora habitualmente entre 6 a 8 semanas. É crucial ter este calendário em conta ao planear a sua primeira expedição de bens perecíveis. Também lhe será atribuído um número de identificação fiscal para efeitos de Imposto sobre o Rendimento das Pessoas Coletivas (CIT), no qual a taxa é de 19% sobre os lucros até 200.000 € e de 25,8% acima desse limiar. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco de domiciliação para todas as transações fiscais. Lembre-se de que as contas anuais têm de ser submetidas à KVK no prazo de 12 meses após o encerramento do exercício financeiro, e todos os registos comerciais têm de ser conservados durante, pelo menos, 7 anos.
Conformidade Regulamentar com a NVWA
Assim que a sua BV estiver registada na KVK, deve assegurar que as suas operações estejam em conformidade com a Autoridade de Segurança Alimentar e de Produtos de Consumo dos Países Baixos (NVWA). Esta autoridade supervisiona a segurança dos alimentos e dos produtos de consumo em todo o mercado neerlandês. O registo na NVWA é um requisito obrigatório para todos os importadores, pois permite ao Estado monitorizar eficazmente a cadeia alimentar. Para Criar: Guia prático para a criação de uma empresa neerlandesa de importação de alimentos, é necessário compreender que a conformidade não é opcional; é um pré-requisito para o desalfandegamento.
A sua empresa deve cumprir o Regulamento (CE) n.º 178/2002 da UE. Este regulamento estabelece os princípios gerais da legislação alimentar e determina uma rastreabilidade rigorosa para todos os produtos. É obrigado a manter um plano escrito de segurança alimentar baseado nos princípios de Análise de Perigos e Pontos Críticos de Controlo (HACCP). Este plano identifica potenciais perigos biológicos, químicos ou físicos no seu processo de importação e descreve os controlos utilizados para os prevenir. Trata-se de um documento fundamental que a NVWA pode auditar a qualquer momento.
Registo e Notificação na NVWA
O processo de registo varia consoante a natureza das suas mercadorias. Se pretender importar produtos de origem animal (POAO), deve registar-se como importador especificamente para estas categorias. Isto envolve frequentemente a utilização do Trade Control and Expert System (TRACES), uma plataforma eletrónica para certificação e rastreio de animais e produtos de origem animal que entram na UE. Para remessas que chegam ao Porto de Roterdão, deve providenciar controlos sanitários e fitossanitários (SPS). Estas inspeções verificam se as mercadorias cumprem as normas sanitárias da UE antes de serem libertadas para distribuição. A não apresentação de notificações eletrónicas corretas através do TRACES pode originar atrasos significativos e custos de armazenagem no terminal.
Normas de Rotulagem e Rastreabilidade
Os produtos alimentares importados devem cumprir a Warenwet neerlandesa (Lei dos Produtos Alimentares e Outros Bens de Consumo) e as regras mais amplas da UE relativas à informação aos consumidores. Os rótulos devem ser precisos, legíveis e, regra geral, redigidos em neerlandês se o produto se destinar ao mercado local. A rastreabilidade é gerida através de um sistema de "um passo atrás, um passo à frente". Isto significa que deve saber exatamente quem forneceu as mercadorias e quais os clientes que as receberam. Ao abrigo da legislação neerlandesa, deve conservar estes registos administrativos durante 7 anos. Este nível de detalhe é um componente essencial ao iniciar uma empresa nos Países Baixos no setor alimentar. A manutenção de registos precisos assegura que, caso surja um problema de segurança, possa executar uma recolha direcionada rapidamente, protegendo tanto a saúde pública como a posição jurídica da sua empresa. Esta abordagem sistemática é vital para qualquer pessoa que pretenda Criar: Guia prático para a criação de uma empresa neerlandesa de importação de alimentos que permaneça em conformidade a longo prazo.
Gestão de Obrigações Aduaneiras, EORI e de IVA
Todas as empresas envolvidas na circulação internacional de produtos alimentares devem obter um número de Registo e Identificação dos Operadores Económicos (EORI). Este identificador único é obrigatório para todas as declarações aduaneiras na União Europeia. Sem ele, as suas remessas ficarão retidas na fronteira, originando custos substanciais de armazenagem e a potencial deterioração de bens perecíveis. Para Criar: Guia prático para a criação de uma empresa neerlandesa de importação de alimentos, deve priorizar este registo juntamente com a sua inscrição na KVK. Também terá de classificar o seu inventário utilizando os códigos corretos do Sistema Harmonizado (SH). Estes códigos constituem o padrão internacional para definir produtos; determinam os direitos aduaneiros de importação específicos e se as suas mercadorias requerem inspeções sanitárias adicionais.
Os Países Baixos aplicam uma taxa reduzida de IVA de 9% à maioria dos produtos alimentares, o que representa um fator importante para a sua estratégia de preços. Embora a taxa normal de IVA seja de 21%, a taxa reduzida aplica-se a quase todos os alimentos e ingredientes essenciais. A classificação correta assegura que não pague a mais na fronteira nem cobre valores inferiores aos devidos aos seus clientes neerlandeses. Manter registos precisos destas classificações é parte da sua obrigação administrativa de retenção documental por 7 anos ao abrigo da legislação fiscal neerlandesa.
Procedimentos de Desalfandegamento
A maioria dos importadores recorre aos serviços de um despachante aduaneiro para gerir os aspetos técnicos das declarações de importação. Estes especialistas asseguram que toda a documentação necessária, tal como faturas comerciais, listas de embalagem e certificados sanitários, seja submetida através dos canais digitais adequados. A autoridade aduaneira neerlandesa está atualmente a transitar para sistemas totalmente digitalizados para 2026, com vista a aumentar a rapidez de processamento no Porto de Roterdão. Estas atualizações exigem um elevado rigor nos dados fornecidos pelo importador. Ter o seu número EORI e os códigos SH prontos antes da chegada da primeira remessa evita estrangulamentos logísticos que frequentemente afetam novas empresas.
Diferimento do IVA e Fluxo de Caixa
A licença do Artigo 23 é talvez a ferramenta mais crítica para a gestão do fluxo de caixa numa empresa neerlandesa de importação de alimentos. Ao abrigo das regras padrão da UE, o IVA de importação é devido no momento em que as mercadorias entram no país. No entanto, uma licença do Artigo 23 permite diferir este pagamento. Em vez de pagar o IVA na fronteira, declara o montante na sua declaração periódica de IVA. Dado que pode normalmente deduzir o mesmo montante como imposto suportado nessa mesma declaração, o impacto líquido de caixa é nulo. Isto evita que grandes montantes de capital fiquem retidos em pagamentos de impostos enquanto aguarda um reembolso da Belastingdienst.
Para se qualificar para este diferimento e gerir os seus assuntos fiscais de forma eficaz, deve dispor de uma conta bancária comercial neerlandesa. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco principal para todas as transações fiscais. A obtenção de uma conta local é também necessária para o processo de pedido de IVA, que demora normalmente 6–8 semanas para BVs de capital estrangeiro. Esta estrutura garante que a sua empresa permanece em conformidade com a taxa de 19% de IRC sobre os lucros até 200.000 € e a taxa de 25,8% a partir desse valor.
Requisitos Administrativos e Contabilísticos Contínuos
A constituição da BV é a primeira fase; a sua manutenção requer o cumprimento rigoroso dos prazos fiscais e das normas contabilísticas neerlandesas. Para 2026, o Imposto sobre o Rendimento das Pessoas Coletivas (IRC) é de 19% sobre os lucros até 200.000 € e de 25,8% para qualquer montante acima deste limiar. Os importadores também devem monitorizar o limite à dedução de juros, fixado em 24,5% do EBITDA para o exercício fiscal de 2026. Estes valores são essenciais para quem utiliza este recurso para Criar: Guia prático para a constituição de uma empresa neerlandesa de importação de alimentos. Todos os registos administrativos, incluindo declarações aduaneiras e certificados da NVWA, devem ser conservados durante pelo menos 7 anos. Se a sua empresa for proprietária de bens imóveis, este período de conservação estende-se para 10 anos.
O exercício financeiro da sua empresa segue habitualmente o ano civil, embora possa optar por um exercício fiscal desfasado durante a constituição. Independentemente do ciclo escolhido, é obrigado a depositar as contas anuais na KVK no prazo de 12 meses a contar do termo do exercício financeiro. O incumprimento deste prazo pode originar coimas administrativas e pode afetar o estatuto de responsabilidade limitada do administrador. Desde 1 de maio de 2026, a Belastingdienst utiliza o Rabobank como o seu banco principal para todas as transações fiscais, pelo que deve garantir que os seus sistemas de pagamento se encontram devidamente atualizados.
Conformidade Fiscal das Sociedades
O apuramento do seu lucro tributável envolve mais do que simplesmente subtrair as despesas aos rendimentos. Deve ter em conta o regime de isenção de participações (participation exemption), que assegura que os dividendos e as mais-valias de subsidiárias qualificadas não sejam novamente tributados ao nível da Dutch BV holding. Esta é uma razão fundamental pela qual os operadores internacionais do setor alimentar escolhem os Países Baixos para a sua sede regional. Para manter a conformidade, é vantajoso contratar serviços de contabilidade profissional para estruturas de Dutch BV. Estes especialistas asseguram que as suas declarações de IRC estão corretas e que quaisquer alterações ao registo de UBO são comunicadas dentro do prazo obrigatório de 7 dias. Lembre-se de que qualquer pessoa singular que detenha uma participação superior a 25% é considerada um UBO e deve ser registada para prevenir complicações jurídicas.
Processamento Salarial e Recursos Humanos para Importadores
À medida que as suas operações de importação crescem, poderá ter de contratar colaboradores locais para logística ou controlo de qualidade. Isto exige que a sua BV se registe como entidade empregadora junto da Belastingdienst. Cada colaborador deve dispor de um contrato de trabalho escrito que defina claramente as contribuições para a segurança social, o subsídio de férias e o horário de trabalho. Para funções internacionais especializadas, pode solicitar a aplicação do regime de reembolso fiscal de 30%. Isto permite pagar 30% do salário de um trabalhador elegível com isenção de impostos, a fim de cobrir os custos de mudança para os Países Baixos. Recorrer a serviços de processamento salarial neerlandeses garante que estes cálculos complexos e os recibos de vencimento mensais sejam tratados corretamente. Esta etapa operacional final conclui o nosso Criar: Guia prático para a constituição de uma empresa neerlandesa de importação de alimentos, transformando o seu negócio de um mero registo jurídico numa entidade comercial em pleno funcionamento.
Última revisão: outubro de 2025
Estabelecer a Sua Presença no Mercado Alimentar Neerlandês
Iniciar uma operação de importação de alimentos nos Países Baixos exige atenção meticulosa tanto ao direito societário quanto às normas de segurança. Você viu como a Dutch BV protege seus ativos enquanto fornece uma estrutura para o comércio na UE. Ao seguir as etapas deste Criar: Guia prático para constituir uma empresa holandesa de importação de alimentos, você pode gerenciar os requisitos estatutários a partir do exterior utilizando uma procuração legalizada. Esta abordagem permite que você se concentre na sua cadeia de suprimentos, garantindo ao mesmo tempo que cada detalhe jurídico seja tratado por especialistas.
O sucesso depende da sincronização do seu registro no KVK com os protocolos de segurança da NVWA e da obtenção de uma autorização do Artigo 23 para o diferimento do IVA. Essas bases administrativas garantem que sua empresa permaneça em conformidade com os limites fiscais holandeses, mantendo o padrão obrigatório de manutenção de registros por sete anos. Facilitamos todo esse processo, oferecendo constituição remota em 3-5 dias úteis e suporte completo para os pedidos de IVA e EORI.
Estamos aqui para atuar como seu parceiro proativo, ajudando a preencher a lacuna entre as regulamentações locais e suas metas comerciais globais. Sua expansão para o setor alimentício europeu é um marco significativo, e estamos comprometidos em garantir que sua via de entrada seja segura e eficiente.
Última revisão: Outubro de 2025
Perguntas Frequentes
Preciso de uma licença especial para importar alimentos para os Países Baixos?
O registo na Autoridade de Segurança Alimentar e de Produtos de Consumo dos Países Baixos (NVWA) é obrigatório para todos os importadores de alimentos. Embora não exista uma "licença de importação" única, categorias específicas, como produtos de origem animal (POAO), exigem o registo no sistema TRACES. Também deve manter um plano de segurança alimentar escrito baseado nos princípios do HACCP. Isto garante que as suas operações cumprem o Regulamento (CE) n.º 178/2002 da UE relativo à rastreabilidade e à proteção da saúde dos consumidores.
Posso registar uma empresa neerlandesa de importação de alimentos remotamente sem uma visita presencial?
Pode registar uma empresa neerlandesa de importação de alimentos remotamente através da via da procuração (POA) legalizada. Este processo permite que um notário de direito civil neerlandês outorgue a escritura de constituição em seu nome, sem exigir que viaje para os Países Baixos. Este método é a norma para fundadores não residentes e constitui um componente central quando Criar: Guia prático para constituir uma empresa neerlandesa de importação de alimentos. Todos os documentos de autorização devem estar devidamente legalizados.
Qual é o capital social mínimo exigido para uma Dutch BV de importação de alimentos?
O capital mínimo da BV de € 0,01 é o requisito legal para constituir uma sociedade de responsabilidade limitada privada. Este limite reduzido oferece aos empresários uma flexibilidade significativa durante a fase inicial de financiamento. Embora o requisito de capital seja mínimo, deve ter em conta outros custos de arranque, como a taxa de registo na KVK de € 85,15 (2026, taxa única). Esta estrutura é ideal para importadores de alimentos que preferem afetar o seu capital inicial a inventário ou logística em vez de depósitos estatutários.
Quanto tempo demora a obter um número de BTW e EORI para uma nova empresa?
A obtenção de um número de BTW para entidades detidas por estrangeiros demora normalmente entre 6 e 8 semanas. A administração fiscal neerlandesa (Belastingdienst) exige prova de substance e presença operacional antes de emitir o número. Assim que o seu registo de BTW estiver ativo, o pedido de um número EORI é processado de forma muito mais rápida, frequentemente em poucos dias úteis. É essencial incluir este prazo no seu plano de negócios para evitar atrasos na sua primeira remessa de produtos perecíveis.
Quais são as taxas de imposto sobre o rendimento das pessoas coletivas nos Países Baixos para empresas de importação de alimentos em 2026?
Para o ano fiscal de 2026, o IRC de 19% até € 200.000 e 25,8% acima desse valor é a estrutura de tributação societária aplicável. Os importadores também devem estar atentos ao limite de dedução de juros, que é de 24,5% do EBITDA em 2025 e continua a ser um cálculo crítico para 2026. A manutenção de registos precisos conservados durante 7 anos é obrigatória para fundamentar estas declarações. Desde 1 de maio de 2026, todos os pagamentos de impostos são processados através do Rabobank, o banco de apoio da Belastingdienst.
É obrigatório ter uma conta bancária neerlandesa para importar alimentos para os Países Baixos?
Uma conta bancária comercial neerlandesa não é estritamente exigida para o ato de constituição, mas é praticamente obrigatória para o cumprimento fiscal. A Belastingdienst geralmente exige uma conta local ou em conformidade com o SEPA para emitir um número de BTW ou uma autorização ao abrigo do Artigo 23. Ter uma conta local também simplifica as transações com a alfândega neerlandesa e parceiros logísticos. Uma vez que o banco de apoio da Belastingdienst é o Rabobank desde 1 de maio de 2026, a utilização de uma conta neerlandesa garante que as suas transações fiscais sejam processadas com eficiência.
Quais são os requisitos de rotulagem para produtos alimentares vendidos no mercado neerlandês?
Os produtos alimentares vendidos no mercado neerlandês devem estar em conformidade com a Warenwet (Lei de Alimentos e Mercadorias) e com a regulamentação da UE relativa à informação sobre os géneros alimentícios aos consumidores. Os rótulos devem ser precisos, legíveis e disponibilizados em língua neerlandesa para os consumidores locais. A informação obrigatória inclui a denominação do produto, lista de ingredientes, advertências sobre alergénios, quantidade líquida e data de validade. Também deve incluir o nome e endereço do importador ou fabricante estabelecido na UE para garantir a rastreabilidade total no caso de uma recolha de produto.
Como funciona a autorização de diferimento de BTW do Artigo 23 para importadores?
A autorização do Artigo 23 permite que os importadores diferiram o pagamento do BTW do momento da importação para a sua declaração periódica de BTW. Em vez de pagar 9% ou 21% de BTW na fronteira, declara o montante como imposto suportado e liquidado na sua declaração. Isto gera um efeito neutro no fluxo de caixa, o que é vital para operadores de elevado volume. Este mecanismo é uma das principais vantagens abordadas quando os especialistas realizam Criar: Guia prático para constituir uma empresa neerlandesa de importação de alimentos.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |