


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A expansão para o mercado holandês muitas vezes falha não devido à falta de procura, mas por causa de uma incompreensão fundamental do cumprimento da legislação laboral local. Para um empresário internacional, a transição de uma entidade estrangeira para um empregador holandês envolve mais do que apenas emitir contratos. Provavelmente reconhece que a complexidade do direito laboral holandês e a incerteza em torno das contribuições para a segurança social podem travar os seus planos de crescimento. Gerir uma força de trabalho remotamente requer uma abordagem estruturada para garantir que todos os requisitos regulamentares sejam cumpridos sem a necessidade de uma presença física local.
Este guia de 2026 fornece um roteiro procedimental abrangente para que empresários internacionais estabeleçam uma estrutura de pessoal em conformidade. Delineamos as etapas exatas para uma gestão eficaz do processamento salarial de empresas estrangeiras nos Países Baixos, assegurando que compreende as suas obrigações relativas a impostos sobre salários e contribuições para pensões. Irá descobrir como utilizar a 30% ruling para reduzir a carga fiscal para migrantes altamente qualificados e conhecer os requisitos específicos para se tornar um patrocinador reconhecido pelo IND. Este artigo detalha a transição desde o recrutamento inicial até à manutenção de um sistema de processamento salarial em conformidade, incluindo a mudança para o Rabobank como o banco principal do Belastingdienst a partir de 1 de maio de 2026.
Pontos Principais
- Identifique a estrutura de contratação de pessoal mais adequada comparando a contratação direta através de uma Dutch BV com modelos de Employer of Record e estruturas legais de payrolling.
- Assegure a conformidade com o Código Civil holandês através da incorporação dos componentes obrigatórios do contrato de trabalho e das obrigações de segurança social para o ano fiscal de 2026.
- Utilize a 30% ruling e o patrocínio do IND para atrair talento internacional através de estruturas salariais fiscalmente eficientes e pedidos de visto acelerados.
- Estabeleça um sistema em conformidade para a gestão do processamento salarial em operações de empresas estrangeiras nos Países Baixos, registando-se na Câmara de Comércio mediante uma taxa de 85,15 € e obtendo um número fiscal de empregador.
- Utilize a via da procuração legalizada para constituir uma Dutch BV e gerir os requisitos de pessoal remotamente, sem necessidade de deslocação física.
Opções Estruturais para a Contratação de Pessoal nos Países Baixos como Entidade Estrangeira
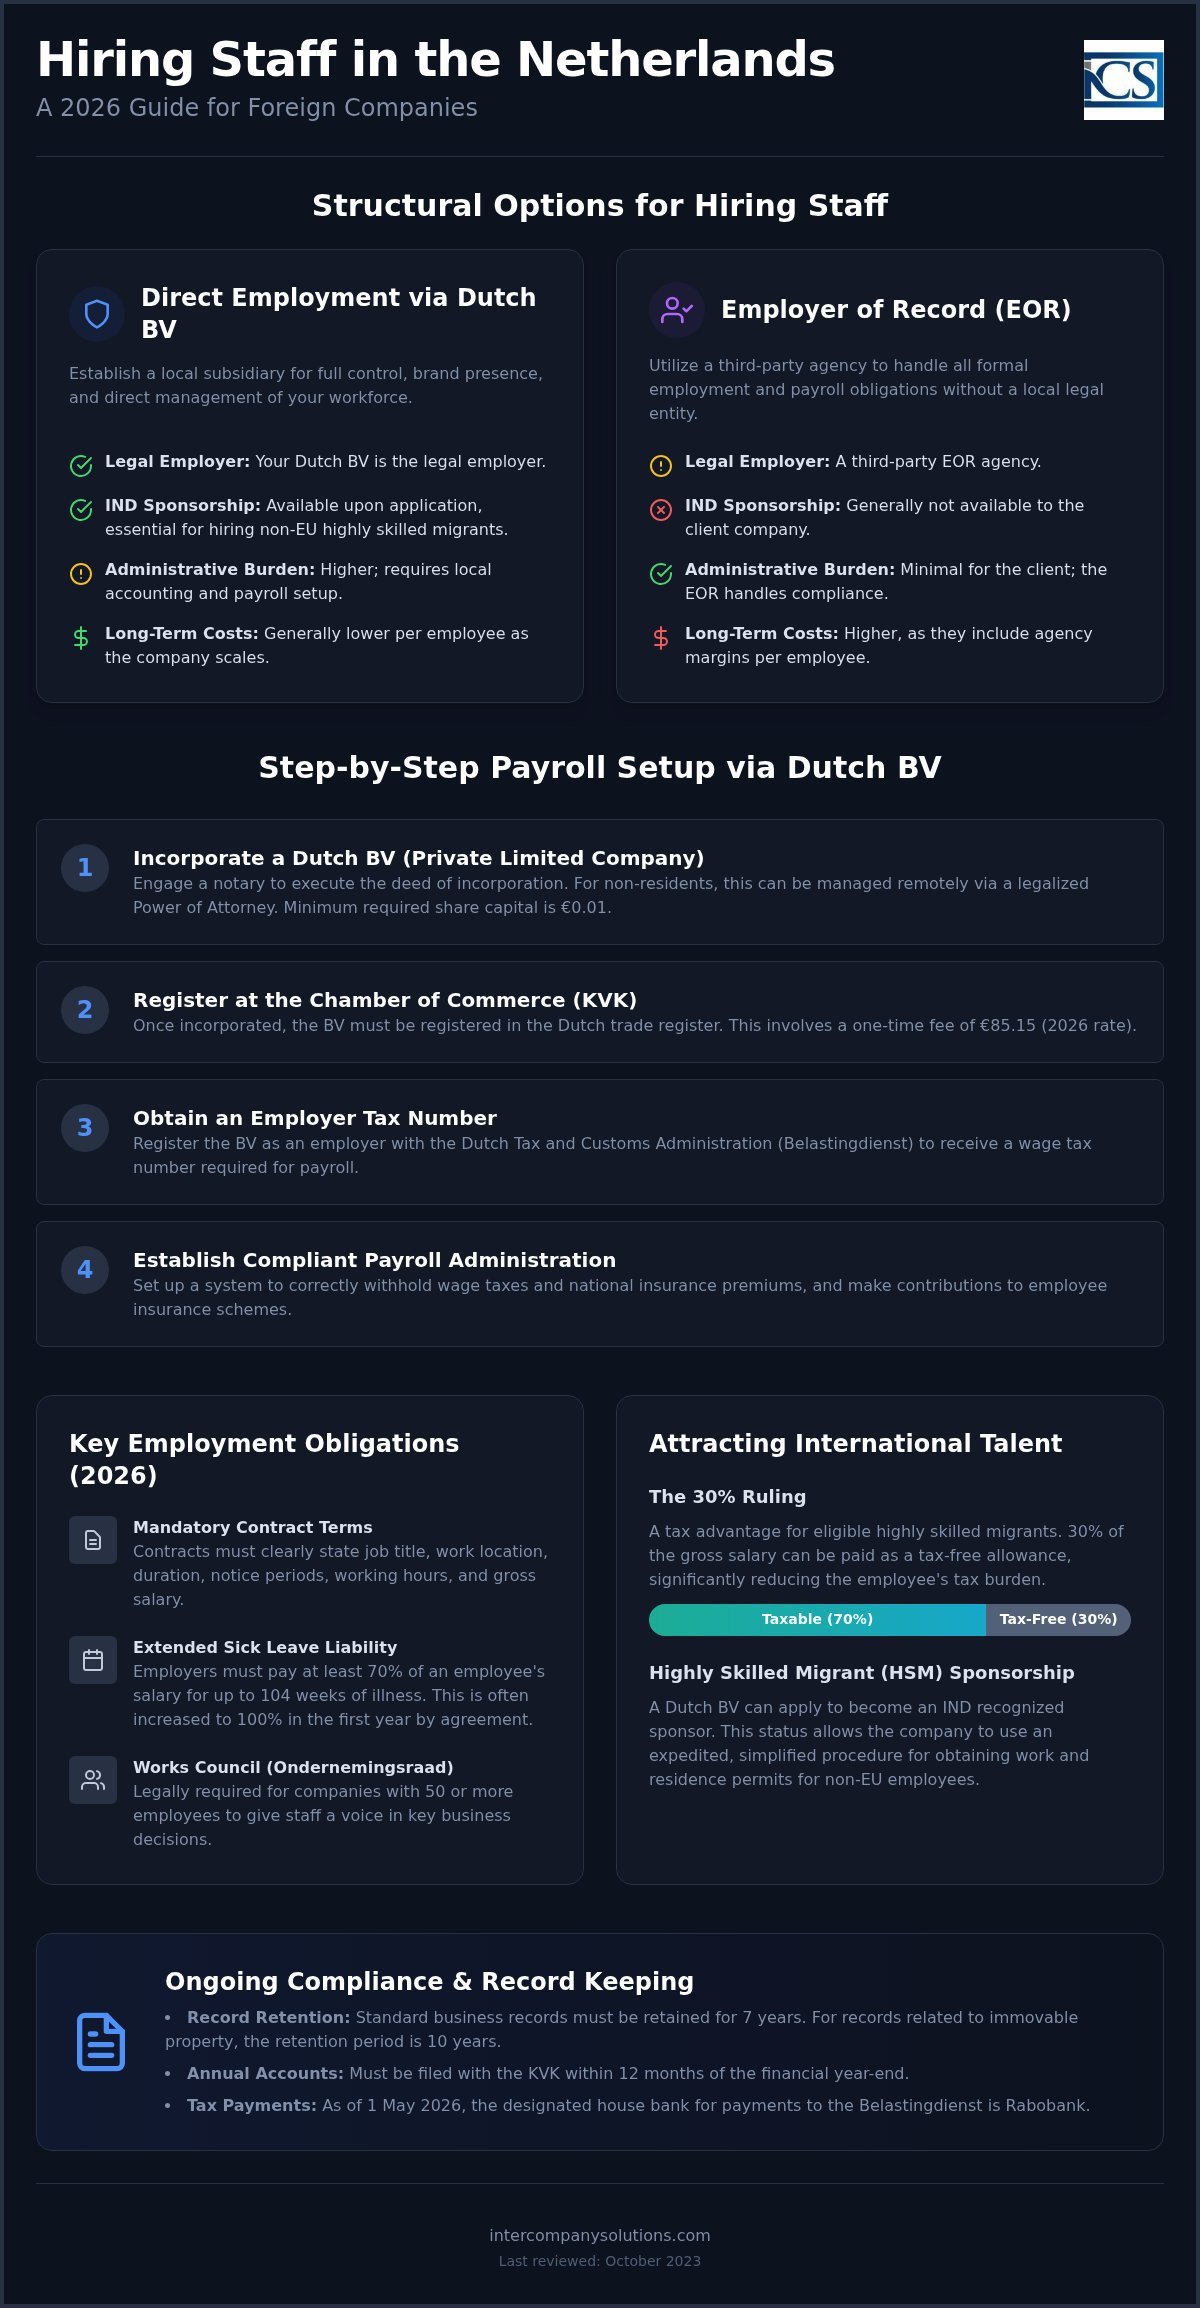
As empresas estrangeiras que entram no mercado holandês devem escolher entre o emprego direto através de uma subsidiária local ou a utilização de soluções de pessoal externas. Cada modelo acarreta implicações jurídicas distintas relativamente à responsabilidade laboral e ao controlo administrativo. Para uma estratégia sustentável na gestão do processamento salarial de operações de empresas estrangeiras nos Países Baixos, a escolha depende normalmente do número de colaboradores previsto e da necessidade do estatuto de patrocinador reconhecido junto do IND. Os Países Baixos utilizam também um modelo específico de "payrolling", que consiste num acordo legal de cedência de trabalhadores em que uma agência terceira atua como empregador formal enquanto o trabalhador permanece sob a sua direção operacional.
| Característica | Emprego Direto (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Empregador Legal | A sua subsidiária Dutch BV | Agência terceira |
| Patrocínio do IND | Disponível mediante pedido | Geralmente não disponível para o cliente |
| Tempo de Configuração | 2-5 dias úteis | Imediato |
| Carga Administrativa | Mais elevada (requer contabilidade local) | Mínima para o cliente |
| Custos a Longo Prazo | Mais baixos por colaborador | Mais elevados (inclui margens da agência) |
Emprego Direto através de uma Subsidiária Dutch BV
A constituição de uma Dutch BV é a via padrão para empresas que procuram autonomia total sobre a sua força de trabalho. Esta estrutura exige um notário para a escritura de constituição e um capital social mínimo de € 0,01. Uma vez constituída, a entidade deve registar-se na Câmara de Comércio (KVK) e pagar uma taxa única de € 85,15. Este modelo permite que a empresa solicite o estatuto de patrocinador reconhecido pelo IND, o qual constitui um pré-requisito para a contratação de migrantes altamente qualificados de fora da UE. Integra-se diretamente com a constituição de empresas Dutch BV, proporcionando uma estrutura transparente para a gestão de contratos de trabalho, contribuições para a segurança social e obrigações fiscais locais sob a sua própria identidade societária.
Modelos de Employer of Record (EOR) e de Serviços de Processamento Salarial
O modelo EOR serve como uma solução de entrada para a contratação de pessoal sem uma entidade jurídica local. O EOR trata de todos os requisitos legais, incluindo as retenções de imposto sobre os salários e as contribuições para a segurança social. Contudo, o "locatário" permanece responsável por determinadas normas de segurança no trabalho e deve garantir que o trabalhador aufere condições equivalentes às dos trabalhadores diretos ao abrigo da legislação Waadi. Embora isto reduza a configuração administrativa inicial, limita a sua capacidade de construir autoridade de marca local ou patrocinar vistos diretamente. A maioria das entidades estrangeiras transita para uma estrutura de BV assim que atinge uma dimensão de força de trabalho em que as taxas por colaborador de um EOR excedem os custos de manutenção de um sistema neerlandês dedicado de processamento de salários e contabilidade.
Requisitos Legais de Emprego e Impostos sobre os Salários em 2026
A contratação de pessoal nos Países Baixos exige o cumprimento estrito do Código Civil Neerlandês, que estabelece os elementos obrigatórios de qualquer contrato de trabalho. No mínimo, os seus contratos devem especificar o cargo, o local de trabalho, a duração do contrato e os prazos de aviso prévio aplicáveis. É igualmente necessário definir o horário de trabalho e o salário bruto, incluindo os requisitos legais do salário mínimo. Para empresas com 50 ou mais trabalhadores, a constituição de uma Comissão de Trabalhadores (Ondernemingsraad ou OR) é uma obrigação legal; este órgão confere aos colaboradores uma voz em decisões empresariais relevantes.
Uma das características mais marcantes do direito do trabalho neerlandês é a obrigação do empregador relativa à baixa por doença. Se um trabalhador ficar incapacitado para o trabalho por doença, o empregador é geralmente obrigado a pagar pelo menos 70% do seu salário por um período de até 104 semanas. Em muitos casos, as convenções coletivas de trabalho (CAO) ou os contratos individuais aumentam este valor para 100% durante o primeiro ano. Esta responsabilidade de longo prazo torna essencial um sistema robusto de gestão de processamento salarial nos Países Baixos para operações de empresas estrangeiras, a fim de monitorizar as ausências e gerir eventuais pedidos de indemnização a seguradoras de forma eficaz.
Taxas de Imposto sobre Salários e Contribuições Neerlandesas
A administração do processamento salarial neerlandês envolve vários níveis de deduções e contribuições. Como empregador, é responsável por reter o imposto sobre os salários (loonbelasting) e as contribuições para o seguro nacional (volksverzekeringen) a partir da remuneração bruta do trabalhador. Adicionalmente, deve pagar os prémios do seguro dos trabalhadores (werknemersverzekeringen), que cobrem prestações de desemprego e invalidez. Para além do salário base, cada trabalhador tem direito a um subsídio de férias legal de pelo menos 8% do seu salário anual bruto, normalmente pago numa quantia única em maio ou junho.
Os regimes de pensões representam frequentemente uma parcela significativa do custo total do trabalho. Embora não exista um requisito legal universal para uma pensão privada, muitos setores são regidos por uma CAO que determina contribuições específicas para fundos de pensões. Se necessitar de uma avaliação detalhada destes custos legais para o seu setor específico, pode solicitar uma consulta com os nossos especialistas fiscais.
Conformidade Fiscal Societária para Empregadores
A manutenção de uma força de trabalho nos Países Baixos através de uma estrutura de BV também acarreta responsabilidades fiscais societárias mais amplas. Para o ano fiscal de 2026, a taxa de imposto sobre o rendimento das pessoas coletivas (IRC) é de 19% sobre os lucros até € 200.000 e de 25,8% sobre qualquer montante que exceda este limiar. Ao calcular o lucro tributável, deve ter em consideração o limite à dedução de juros, fixado em 24,5% do EBITDA. A conformidade também exige uma manutenção rigorosa de registos; todos os documentos societários e de processamento salarial devem ser conservados durante pelo menos 7 anos, ou 10 anos caso os registos envolvam bens imóveis.
A partir de 1 de maio de 2026, todos os pagamentos fiscais à Autoridade Tributária Neerlandesa (Belastingdienst) serão processados através do seu banco interno, o Rabobank. Garantir que os seus sistemas contabilísticos internos estão atualizados para refletir estes dados bancários é vital para evitar penalidades por pagamento fora de prazo. Uma supervisão financeira clara assegura que as suas atividades de gestão de processamento salarial nos Países Baixos para empresas estrangeiras permaneçam plenamente alinhadas com as regulamentações laborais e fiscais.
Atrair Talento Internacional: O Regime dos 30% e o Patrocínio HSM
O regime dos 30% continua a ser o principal incentivo para empresas internacionais que procuram atrair competências de alto nível para os Países Baixos. Este mecanismo permite aos empregadores conceder 30% do salário bruto de um colaborador como um reembolso isento de impostos para despesas extraterritoriais. Para uma empresa estrangeira, incorporar isto na sua estratégia de gestão de processamento salarial nos Países Baixos reduz significativamente o custo total de contratação, aumentando em simultâneo o salário líquido auferido pelo trabalhador. Para se qualificar, o trabalhador deve ser recrutado no estrangeiro e ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho.
A contratação de talentos de fora da UE exige uma abordagem estruturada relativamente ao direito de imigração. A sua entidade neerlandesa deve solicitar o estatuto de "Patrocinador Reconhecido" junto do Serviço de Imigração e Naturalização (IND) para viabilizar este processo. Este estatuto permite a tramitação célere de vistos, frequentemente concluída no prazo de duas a quatro semanas. Sem ele, o pedido de autorização única (GVVA) pode demorar vários meses. Os patrocinadores reconhecidos devem cumprir deveres de diligência e obrigações administrativas específicas, incluindo a comunicação de alterações no estatuto do trabalhador no prazo de quatro semanas para manterem a conformidade.
Apresentação do Pedido para o Regime de Reembolso Fiscal dos 30%
O pedido para a aplicação do regime dos 30% é um procedimento conjunto entre o empregador e o trabalhador. Deve ser apresentado à Belastingdienst no prazo de quatro meses a contar da data de início do contrato de trabalho para produzir efeitos retroativos. Caso o prazo não seja cumprido, o regime aplica-se apenas a partir do mês seguinte ao do pedido. Em 2026, a duração do regime é de cinco anos. Este benefício também simplifica o cálculo da segurança social, uma vez que a parcela isenta de imposto é tipicamente excluída da base de incidência das contribuições sociais. Se um colaborador mudar de emprego, o regime pode ser transferido para o novo empregador neerlandês, desde que o novo contrato seja celebrado no prazo de três meses após a cessação do contrato anterior.
Requisitos para o Visto de Migrante Altamente Qualificado (HSM)
O programa HSM baseia-se em limiares salariais rigorosos que são indexados anualmente pelo governo neerlandês. Para 2026, estes limiares aplicam-se com base na idade do trabalhador. Os colaboradores com 30 anos ou mais devem cumprir um requisito de salário mensal bruto mais elevado do que aqueles com idade inferior a 30 anos. Os recém-graduados de universidades de topo designadas que encontrem emprego no prazo de três anos após a conclusão do curso qualificam-se para um limiar mais baixo aplicável ao "ano de orientação". A manutenção do cumprimento destes limiares é um requisito estrutural do seu sistema de processamento de salários. Ficar abaixo do limite pode levar à revogação imediata da autorização de residência do migrante e a coimas substanciais para a entidade neerlandesa.
Guia Passo a Passo para Configurar a Gestão de Folha de Pagamento Holandesa
O processo de estabelecimento de uma força de trabalho local começa com o registo formal na Câmara de Comércio Holandesa (KVK). Para uma BV, que requer um notário para a escritura de constituição, deve pagar uma taxa única de registo na KVK de 85,15 € em 2026. Esta etapa é a base para as operações de gestão de folha de pagamento nos Países Baixos para empresas estrangeiras, uma vez que o número KVK resultante é exigido para todos os identificadores fiscais subsequentes e para a abertura de uma conta bancária local.
O cumprimento dos regulamentos de transparência é um passo inicial crucial. Deve registar todos os Beneficiários Efetivos Finais (UBOs) no prazo de 7 dias a contar da constituição da sociedade. Um UBO é definido como qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação societária. Quaisquer alterações posteriores a esta estrutura de propriedade devem também ser comunicadas à KVK dentro do mesmo prazo de 7 dias para evitar coimas administrativas.
Registo de Empregador e Configuração da Conta Fiscal
Assim que o registo na KVK estiver concluído, a entidade holandesa deve obter um número fiscal de empregador junto da Belastingdienst. Isto é efetuado mediante a apresentação do "Pedido de Avaliação de Risco do Empregador" (Melding Loonheffingen). Este pedido permite à autoridade tributária classificar a sua empresa e determinar os prémios de seguro social aplicáveis. Após a aprovação, a empresa obtém acesso ao ambiente digital necessário para a apresentação das declarações mensais de retenção na fonte sobre salários. A partir de 1 de maio de 2026, todos os pagamentos às autoridades fiscais devem ser direcionados para o Rabobank, o banco oficial da Belastingdienst.
Conformidade Administrativa Contínua e Prazos
Sistemas bem-sucedidos de gestão de folha de pagamento nos Países Baixos para empresas estrangeiras dependem de um cumprimento rigoroso dos calendários de entrega. As declarações de retenção na fonte sobre salários e os respetivos pagamentos vencem até ao final do mês seguinte ao período de processamento salarial. Adicionalmente, a empresa deve depositar as suas contas anuais na KVK no prazo de 12 meses a contar do termo do ano fiscal. Este processo está associado às suas obrigações de imposto sobre o rendimento das pessoas coletivas (IRC), que em 2026 são de 19% para lucros até 200.000 € e de 25,8% acima desse limite. Para manter a conformidade com a legislação holandesa, deve conservar todos os registos societários e de folha de pagamento por um período mínimo de 7 anos. A integração destas tarefas com um prestador de serviços de folha de pagamento profissional reduz frequentemente o risco de erros administrativos e de entregas fora de prazo.
Gestão Remota da Folha de Pagamento Holandesa através de Procuração Legalizada
A gestão de uma equipa nos Países Baixos não exige a sua presença física no país. Para fundadores de fora da UE, a via da procuração legalizada (Power of Attorney - PoA) é o método principal para constituir uma entidade local e iniciar o processo de contratação. Este instrumento jurídico permite que um notário holandês execute a escritura de constituição em seu nome enquanto permanece no seu país de origem. É uma abordagem estruturada que prioriza a rapidez e a integridade jurídica, garantindo que o seu negócio esteja pronto para contratar colaboradores sem a necessidade de viagens internacionais durante a fase de constituição.
A utilização de uma PoA assegura que a constituição da sua empresa cumpra o direito civil holandês desde o início. Esta base remota é essencial para empresários internacionais que necessitam de estabelecer uma presença na Zona Euro mantendo o foco nas suas operações globais. Ao delegar a execução a um notário local, pode garantir que todos os requisitos técnicos para a sua Dutch BV sejam cumpridos com precisão. Isto inclui o registo obrigatório dos Beneficiários Efetivos Finais (UBO) e o registo inicial na Câmara de Comércio.
O Fluxo de Trabalho de Constituição e Configuração Remotas
Os empresários internacionais devem legalizar os seus documentos de identificação e a PoA através de um notário local ou consulado/embaixada na sua jurisdição de origem. Assim que o notário holandês recebe estes documentos originais legalizados, a BV é constituída com um capital social mínimo de 0,01 €. Para entidades detidas por estrangeiros, a Belastingdienst demora normalmente entre 6 a 8 semanas a emitir um número de IVA. Durante este período, também pode solicitar um número EORI caso a sua atividade envolva a importação ou exportação de mercadorias. A utilização de apoio de secretariado especializado durante esta fase assegura que os seus pedidos de números fiscais e contas no Rabobank, o banco fiscal oficial desde maio de 2026, sejam processados corretamente.
Garantir a Conformidade a Longo Prazo a Partir do Estrangeiro
A distância não deve comprometer o seu cumprimento da legislação laboral ou dos prazos fiscais holandeses. Um parceiro local gere os detalhes técnicos das suas declarações mensais, desde o cálculo das contribuições para a segurança social até ao processamento da 30% ruling para os seus colaboradores internacionais. Este parceiro garante que o seu sistema de gestão de folha de pagamento nos Países Baixos para empresas estrangeiras se mantém atualizado com as alterações legislativas mais recentes, tais como modificações no salário mínimo ou nos requisitos de pensões. Receberá uma fatura mensal única e transparente que cobre todos os custos laborais, simplificando a sua contabilidade internacional.
Esta estrutura remota é uma componente vital para abrir uma empresa nos Países Baixos como não residente. Permite-lhe formar uma equipa local, mantendo a plena conformidade com as obrigações de reporte de UBO e a política de retenção de documentos durante 7 anos. Ao delegar a carga administrativa a um especialista local, pode concentrar-se na expansão das suas operações holandesas. O seu sistema de folha de pagamento permanece uma base sólida e em conformidade para o crescimento, sustentada pela fiabilidade da infraestrutura jurídica e financeira holandesa.
Última revisão: outubro de 2024
Estabelecer uma Força de Trabalho em Conformidade nos Países Baixos
A contratação de colaboradores nos Países Baixos requer uma abordagem estruturada tanto ao nível do direito laboral como da conformidade administrativa. Ao seguir a via da procuração legalizada, pode constituir uma Dutch BV e iniciar o recrutamento sem necessidade de deslocações físicas. O seu sucesso depende da manutenção de registos rigorosos durante sete anos e da garantia de que todos os pagamentos fiscais sejam direcionados para o Rabobank, conforme exigido desde 1 de maio de 2026. A implementação de um sistema profissional de gestão de folha de pagamento nos Países Baixos para operações de empresas estrangeiras protege a sua empresa contra riscos legais, permitindo em simultâneo atrair os melhores talentos internacionais através da 30% ruling.
Já auxiliámos mais de 1.000 empresários estrangeiros na constituição remota em 2 a 5 dias úteis. Os nossos serviços incluem uma garantia de 100% de satisfação para assegurar que os seus interesses profissionais sejam geridos com precisão. Esta abordagem proativa simplifica a sua entrada no mercado holandês e estabelece uma base sólida para o crescimento a longo prazo. Os Países Baixos continuam a ser um ambiente estável e acolhedor para a expansão global de empresas que priorizam o rigor regulamentar e a competência técnica.
Última revisão: outubro de 2024
Frequently Asked Questions
Necessito de uma entidade jurídica local para contratar colaboradores nos Países Baixos?
Geralmente, necessita de uma entidade jurídica local, como uma Dutch BV, para contratar trabalhadores diretamente e manter o controlo total sobre a sua força de trabalho. Embora um Employer of Record (EOR) seja uma alternativa, uma BV permite-lhe solicitar o estatuto de patrocinador reconhecido junto do IND. A constituição requer um notário e um capital social mínimo de 0,01 €. Esta estrutura garante o cumprimento de todos os requisitos do direito laboral e fiscal local.
Qual é o capital social mínimo exigido para uma Dutch BV em 2026?
O capital social mínimo exigido para uma Dutch BV em 2026 é de 0,01 €. Isto torna a BV uma estrutura jurídica acessível para empresários internacionais. Após a constituição, deve também pagar uma taxa única de registo de 85,15 € à Câmara de Comércio (KVK). Embora os requisitos de capital sejam reduzidos, deve garantir que a entidade se mantenha solvente para cumprir as suas obrigações mensais de folha de pagamento e as contribuições para a segurança social de todo o pessoal.
Quais são as taxas de imposto sobre as sociedades nos Países Baixos para 2026?
Para o ano fiscal de 2026, a taxa de imposto sobre as sociedades é de 19% sobre lucros até 200.000 €. Qualquer lucro que exceda este montante é tributado a 25,8%. Deve também respeitar o limite de dedução de juros de 24,5% do EBITDA. A gestão eficaz da folha de pagamento nos Países Baixos para operações de empresas estrangeiras envolve a dedução correta dos custos laborais para assegurar que o seu lucro tributável seja calculado com exatidão. Todos os pagamentos fiscais são processados através do Rabobank a partir de 1 de maio de 2026.
O que é a 30% ruling e como beneficia os empregadores estrangeiros?
A 30% ruling é um benefício fiscal que permite aos empregadores pagar 30% do salário bruto de um funcionário como uma compensação isenta de impostos para despesas extraterritoriais. Este benefício está disponível para trabalhadores internacionais qualificados recrutados no estrangeiro que cumpram limites salariais específicos. Reduz os custos de segurança social do empregador e aumenta o rendimento líquido do trabalhador. Em 2026, a aplicação dura cinco anos e permanece uma ferramenta essencial para atrair profissionais altamente qualificados para a sua entidade holandesa.
Quanto tempo demora o registo de uma empresa holandesa para folha de pagamento e IVA?
A constituição remota de uma Dutch BV demora de 2 a 5 dias úteis a partir do momento em que o notário recebe a procuração legalizada. No entanto, o registo de IVA demora normalmente de 6 a 8 semanas para entidades com acionistas estrangeiros. Uma vez finalizado o registo na KVK e paga a taxa de 85,15 €, pode obter um número de identificação fiscal de empregador. Isto permite configurar o seu sistema de folha de pagamento e iniciar a entrega das declarações mensais de retenção na fonte sobre salários à Belastingdienst.
Posso gerir a minha folha de pagamento holandesa remotamente sem visitar o país?
Pode realizar a gestão de folha de pagamento nos Países Baixos para empresas estrangeiras inteiramente a partir do estrangeiro, sem necessidade de se deslocar ao país. A via da procuração legalizada permite que um notário holandês proceda à constituição da sua BV remotamente. Pode depois nomear especialistas locais para tratar das declarações fiscais mensais e dos pagamentos à segurança social. Toda a comunicação com a Belastingdienst é eletrónica e os pagamentos de impostos são efetuados ao Rabobank, que funciona como banco oficial da autoridade tributária desde 1 de maio de 2026.
Quais são as contribuições obrigatórias de segurança social para empregadores holandeses?
Os empregadores holandeses são responsáveis por diversas contribuições obrigatórias. Deve pagar os prémios do seguro dos trabalhadores e reter o seguro nacional sobre o salário bruto. As principais obrigações incluem:
- Subsídio legal de férias mínimo de 8%.
- Pagamento de retribuição por baixa médica por um período de até 104 semanas.
- Contribuições para fundos de pensões setoriais caso se aplique um CAO.
Estes custos devem ser devidamente controlados no seu sistema de folha de pagamento para garantir total conformidade legal e evitar coimas por parte da Belastingdienst.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |