


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A constituição de uma empresa neerlandesa não exige uma autorização de residência local ou presença física nos Países Baixos, mesmo quando atua como administrador único. Embora muitos empresários assumam que a residência local é um pré-requisito para o controlo societário, a legislação neerlandesa permite explicitamente uma estrutura de Dutch BV com administrador estrangeiro não residente. Provavelmente reconhece os Países Baixos como um centro estratégico para a expansão global, mas a incerteza quanto aos requisitos de residência ou o receio de responsabilidade pessoal criam frequentemente barreiras desnecessárias à entrada.
Este guia serve como um recurso definitivo para proprietários de empresas internacionais que priorizam a precisão procedimental. Aprenderá a gerir os requisitos legais de 2026, desde a taxa inicial de registo na KVK de €85,15 até aos requisitos de substância específicos exigidos pela Belastingdienst. Delinearemos a via da procuração legalizada para a constituição remota de empresas Dutch BV e explicaremos como manter 100% de controlo, garantindo simultaneamente que a sua empresa permaneça no escalão de imposto sobre o rendimento das pessoas coletivas de 19% para lucros até €200.000. Ao seguir estas etapas de conformidade, poderá lançar com sucesso a sua empresa e preparar-se para uma relação bancária profissional com o Rabobank, que atua como o banco principal das autoridades fiscais desde 1 de maio de 2026.
Pontos Principais
- Confirmar que a residência ou nacionalidade neerlandesa não é um pré-requisito legal para que um administrador estrangeiro de uma Dutch BV mantenha o pleno controlo societário e a titularidade.
- Executar o processo de constituição remotamente através da via da procuração legalizada, o que normalmente permite a constituição da empresa no prazo de 3 a 5 dias úteis.
- Aplicar as taxas de imposto sobre o rendimento das pessoas coletivas de 2026 de 19% sobre os lucros até €200.000 e de 25,8% sobre o excedente para garantir um planeamento fiscal rigoroso.
- Manter a conformidade estatutária depositando as contas anuais na KVK no prazo de 12 meses após o encerramento do exercício financeiro para mitigar o risco de responsabilidade pessoal.
- Estabelecer substância local suficiente para satisfazer os critérios de residência fiscal e apoiar os pedidos de serviços bancários corporativos junto de instituições como o Rabobank.
Estatuto Jurídico e Requisitos para um Administrador Estrangeiro de uma Dutch BV
Ao abrigo do Livro 2 do Código Civil Neerlandês (Burgerlijk Wetboek), um administrador estatutário detém a mais alta autoridade executiva dentro de uma sociedade de responsabilidade limitada neerlandesa (BV). Este cargo é distinto de um gestor comercial ou de um trabalhador comum. Enquanto um gestor comercial atua ao abrigo de um contrato de trabalho, um administrador estatutário é nomeado pela Assembleia Geral de Acionistas e mantém uma relação societária com a entidade. Esta função acarreta deveres fiduciários e responsabilidades legais específicas que vão além das operações diárias. Para constituir uma BV, a lei exige um mínimo de um acionista e um administrador. Um único indivíduo pode desempenhar ambas as funções, permitindo 100% de titularidade e controlo por uma única pessoa. Esta estrutura é a base da constituição de empresas Dutch BV para empresários internacionais.
Regras de Residência e Nacionalidade
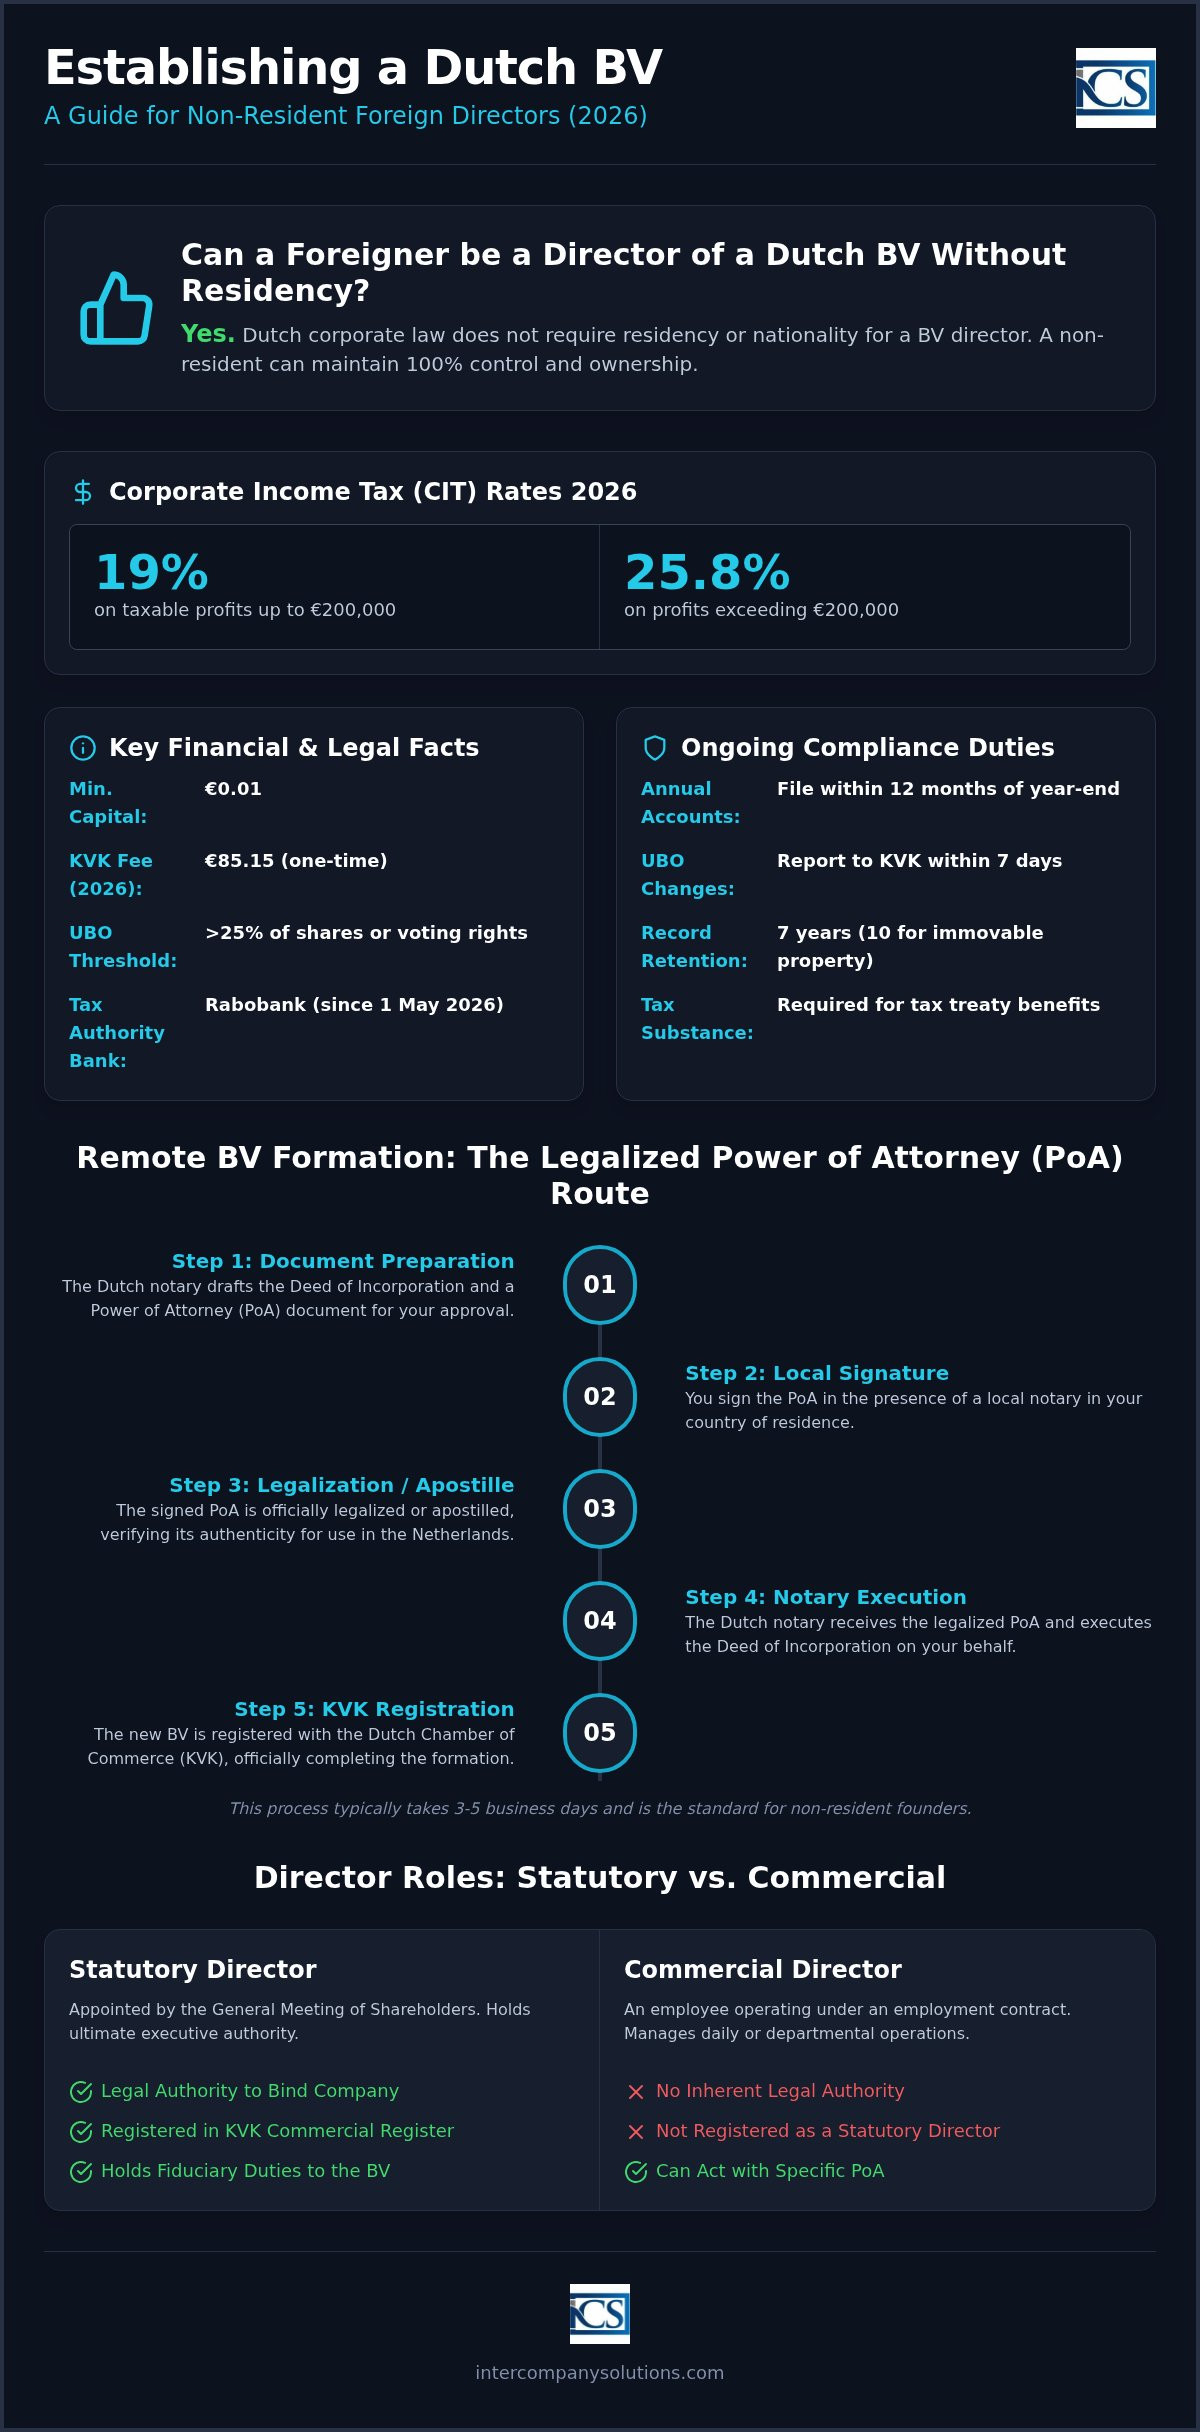
O direito societário neerlandês é inclusivo quanto à nacionalidade e residência dos membros do seu conselho de administração. Não necessita de ser cidadão neerlandês ou residente nos Países Baixos para atuar como administrador estrangeiro de uma Dutch BV. Esta abertura aplica-se tanto a cidadãos da UE como a cidadãos de fora da UE. No entanto, existe uma distinção clara entre o direito legal de exercer um cargo de administração e o direito de trabalhar ou viver no país. O exercício de um cargo de administrador não concede automaticamente uma autorização de residência ou um visto de trabalho.
O seu estatuto de residência também tem impacto na substância fiscal da empresa. Para ser considerada residente fiscal nos Países Baixos e aceder à extensa rede de convenções para evitar a dupla tributação, a autoridade fiscal neerlandesa (Belastingdienst) procura normalmente o local de direção efetiva. Isto implica frequentemente que pelo menos 50% dos administradores estatutários residam nos Países Baixos. Se administrar a empresa inteiramente a partir do estrangeiro, a entidade poderá, em alternativa, ser considerada residente fiscal na sua jurisdição de origem, o que pode afetar a aplicação das taxas de imposto sobre o rendimento das pessoas coletivas de 19% e 25,8%.
Administrador Estatutário vs. Diretor Comercial
Um diretor estatutário possui "tekenbevoegdheid", que é o poder legal de representar a sociedade e assinar contratos vinculativos. Esta autoridade é registada no Registo Comercial da Câmara de Comércio (KVK). Em contrapartida, um diretor comercial pode gerir um departamento, mas carece de poder legal para vincular a BV a contratos com terceiros, a menos que o conselho de administração estatutário outorgue uma procuração específica.
Cada diretor estrangeiro de uma Dutch BV deve ser registado na KVK, o que implica uma taxa de registo única de €85.15 em 2026. Adicionalmente, os diretores devem cumprir os requisitos do registo de Beneficiários Efetivos (UBO). Qualquer pessoa singular que detenha mais de 25% das ações ou dos direitos de voto é classificada como UBO. Deve comunicar quaisquer alterações às informações do UBO no prazo de 7 dias para evitar potenciais coimas, que podem começar em €2,750 por incumprimento em 2026. A manutenção de registos precisos é um dever estatutário, e esses registos devem ser conservados durante pelo menos 7 anos.
Processo de Constituição à Distância para Diretores Não Residentes
A constituição de uma Dutch BV por um não residente não exige uma deslocação física aos Países Baixos. Para um diretor estrangeiro de uma Dutch BV, o procedimento padrão é a via da procuração (Power of Attorney - PoA) legalizada. Este método permite que um notário neerlandês outorgue a escritura de constituição enquanto o diretor permanece no seu país de residência. Embora alterações legislativas tenham introduzido a constituição digital por vídeo, a via da PoA continua a ser o padrão mais fiável e profissional para fundadores não residentes, em particular os provenientes de jurisdições fora da UE. Esta via assegura que todos os requisitos de identificação e autorização sejam cumpridos em conformidade com as exigências do sistema jurídico neerlandês.
A Via da PoA Legalizada Explicada
O processo tem início com a elaboração da minuta da escritura de constituição. Assim que o conselho de administração e os acionistas aprovam a minuta, o notário emite uma procuração (Power of Attorney). O fundador deve assinar este documento na presença de um notário local ou autoridade competente no seu país de residência. Consoante a jurisdição, este documento requer posteriormente legalização ou uma apostila para ser reconhecido nos termos da legislação neerlandesa. Se estiver a utilizar uma estrutura jurídica estrangeira como pessoa coletiva administradora, será necessária documentação adicional relativa ao registo e à legitimidade de representação da entidade estrangeira para confirmar quem tem poderes para assinar em seu nome.
Documentação Exigida a Diretores Estrangeiros
Para cumprir os protocolos holandeses de "Know Your Customer" (KYC), o notário exige documentação específica. Isto inclui uma cópia legalizada do seu passaporte válido e um comprovativo de morada recente, como uma fatura de serviços públicos ou extrato bancário emitido há menos de dois meses. Deve também fornecer uma descrição clara das atividades comerciais pretendidas e uma lista de controlo de acionistas. Estas medidas asseguram a conformidade com a Lei de Prevenção do Branqueamento de Capitais e do Financiamento do Terrorismo (Wwft). A exatidão da documentação é o fator principal para assegurar o cumprimento dos prazos habituais de constituição.
Assim que a PoA legalizada e os documentos instrutórios chegam ao notário nos Países Baixos, a outorga da escritura demora habitualmente de 3 a 5 dias úteis. Imediatamente após a outorga, a sociedade é registada na Câmara de Comércio (KVK). Este registo implica uma taxa única de €85.15 para 2026. Após esta etapa, a BV está juridicamente constituída, e o diretor pode avançar com o registo fiscal e os pedidos de abertura de conta bancária. Se tiver dúvidas específicas sobre a legalização de documentos no seu país, pode solicitar uma análise processual aos nossos especialistas.
A utilização da via da PoA garante que todos os requisitos legais para um diretor estrangeiro de uma Dutch BV sejam rigorosamente cumpridos, estabelecendo uma base sólida para a expansão internacional. Embora a nomeação de uma pessoa singular seja a escolha mais frequente para o cargo de diretor, entidades societárias também podem desempenhar essa função. Nesses casos, o notário deve verificar toda a cadeia de participação societária até ao Beneficiário Efetivo (UBO), em cumprimento das exigências do registo obrigatório de UBO, no qual qualquer titular de uma participação superior a 25% tem de ser identificado. A adoção desta abordagem metódica evita atrasos nas fases subsequentes de obtenção de número de IVA e de abertura de conta bancária.
Substância, Responsabilidade e Implicações Fiscais para Conselhos de Administração Estrangeiros
A gestão de uma entidade neerlandesa como diretor estrangeiro de uma Dutch BV abrange mais do que a supervisão operacional; exige especial atenção à residência fiscal. A autoridade fiscal dos Países Baixos (Belastingdienst) determina a residência fiscal de uma sociedade com base no seu "Local de Direção Efetiva" ("Place of Effective Management"). Se todas as decisões de administração forem tomadas fora dos Países Baixos, as autoridades fiscais estrangeiras podem invocar que a BV é residente no país de origem do diretor. Esta dupla residência pode originar dupla tributação ou a perda dos benefícios previstos nas convenções fiscais celebradas pelos Países Baixos. A manutenção de uma substância fiscal inequívoca nos Países Baixos é fundamental para aceder à taxa reduzida de IRC de 19% aplicável a lucros tributáveis até €200,000.
Estabelecer Substância Fiscal a Partir do Estrangeiro
Para mitigar os riscos de residência fiscal, deve estabelecer substância local. Ter pelo menos 50% do conselho de administração a residir nos Países Baixos é um indicador principal de gestão neerlandesa. As etapas práticas incluem a realização de reuniões de administração no país e a garantia de que as principais decisões executivas são documentadas em solo neerlandês. Para empresários que pretendam aperfeiçoar a sua abordagem de gestão durante esta transição, pode visitar Steven Stephania para obter aconselhamento adaptado a líderes internacionais. Manter uma conta bancária local, especificamente no Rabobank desde que este se tornou o banco de referência da Belastingdienst em 1 de maio de 2026, reforça ainda mais a sua alegação de uma presença económica genuína. Sem estas ligações, a empresa poderá ter dificuldades em provar que não é uma mera entidade canalizadora ("conduit") de atividades estrangeiras.
Ao abrigo da legislação neerlandesa, os administradores geralmente não são pessoalmente responsáveis pelas dívidas da empresa, mas existem exceções em caso de má gestão. A responsabilidade externa surge se não comunicar atempadamente a incapacidade da BV de pagar impostos ou contribuições para a segurança social. Se a empresa entrar em insolvência e o curador provar que ocorreu uma "gestão manifestamente inadequada" nos três anos anteriores, a administração pode ser responsabilizada pela totalidade do défice. Medidas de proteção, como o seguro para administradores e quadros diretivos (D&O), são padrão para conselhos de administração internacionais. Registos administrativos adequados constituem a sua melhor defesa, pois demonstram que as decisões foram tomadas com a devida diligência.
O rigor administrativo é um dever legal que protege a administração contra ações de responsabilidade pessoal. É obrigatório conservar todos os registos societários durante 7 anos, embora este período se estenda a 10 anos para registos relacionados com bens imóveis. Além disso, os administradores devem gerir os limites fiscais da BV, tais como o teto de dedução de juros. Para 2026, a dedução das despesas líquidas com juros está limitada a 24,5% do EBITDA da empresa. Os nossos serviços fiscais e de processamento de salários podem ajudar a manter estas normas complexas de conformidade enquanto gere o negócio a partir do estrangeiro. Garantir a monitorização destes limites evita liquidações fiscais inesperadas e mantém a regularidade da empresa perante a Belastingdienst.
Conformidade Bancária e Financeira para BVs Lideradas por Estrangeiros
A obtenção de uma conta bancária corporativa é frequentemente o obstáculo mais significativo para uma Dutch BV com administrador estrangeiro. Embora a constituição jurídica seja simples, as instituições financeiras neerlandesas operam sob a rigorosa supervisão do Banco Central Neerlandês (DNB). Este ambiente regulamentar significa que os bancos aplicam procedimentos de diligência devida reforçada a entidades cuja administração reside no estrangeiro. Os departamentos de conformidade avaliam o estatuto de alto risco de um pedido com base no país de residência do administrador e no mercado pretendido pela empresa. Se a sua jurisdição de origem constar de uma lista de alto risco, o processo de integração será mais rigoroso e exigirá documentação adicional para comprovar a legitimidade dos seus fundos e do modelo de negócio.
Abertura de uma Conta Bancária Corporativa Neerlandesa
Os bancos tradicionais como o ING, o ABN AMRO e o Rabobank continuam a ser a escolha preferencial para estabilidade a longo prazo. Desde 1 de maio de 2026, o Rabobank atua como banco de referência da Belastingdienst, tornando-se um elemento central no sistema fiscal neerlandês para pagamentos e reembolsos de impostos. Contudo, estes bancos tradicionais exigem frequentemente uma reunião presencial ou substância local significativa antes de abrirem uma conta. Muitos empresários internacionais optam agora por Instituições de Moeda Eletrónica (IMEs) ou soluções de fintech como passo inicial. Estas plataformas fornecem um IBAN neerlandês e permitem uma capacidade operacional imediata enquanto decorre o processo de abertura mais moroso de uma conta tradicional. Ainda assim, terá de demonstrar uma ligação clara ao mercado neerlandês para satisfazer as respetivas verificações internas de conformidade.
Registo UBO e Obrigações de Transparência
A transparência é uma pedra angular da governação societária neerlandesa. É obrigatório registar todos os Beneficiários Efetivos (UBOs) na Câmara de Comércio. Um UBO é qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital da BV. Este requisito assegura que as pessoas que exercem o controlo efetivo são do conhecimento das autoridades. Além do registo público, toda a Dutch BV com administrador estrangeiro deve manter um registo interno de acionistas atualizado na sede social da empresa, detalhando os nomes, moradas e participações societárias de todos os titulares.
O cumprimento do registo UBO é rigorosamente fiscalizado em 2026. Deve comunicar quaisquer alterações às informações do UBO ou à administração no prazo de 7 dias a contar da alteração. O incumprimento pode resultar em coimas administrativas ou até em processos-crime para os administradores. Da mesma forma, assim que a conta bancária estiver ativa, deve finalizar o seu registo fiscal. Para entidades com participação estrangeira, o processo de registo de IVA (BTW) demora habitualmente de 6 a 8 semanas. Durante este período, a Belastingdienst pode solicitar informações adicionais sobre as atividades da empresa e os seus vínculos económicos locais. Os nossos serviços de secretariado societário prestam o apoio necessário para gerir estes prazos eficazmente e assegurar que toda a documentação cumpre os requisitos específicos das autoridades fiscais.
Deveres Administrativos Contínuos para o Administrador Não Residente
Gerir uma empresa à distância exige o cumprimento rigoroso do calendário fiscal holandês. Como administrador estrangeiro de uma Dutch BV, é legalmente responsável pela integridade administrativa da empresa, independentemente de onde estiver fisicamente localizado. Isto inclui assegurar que as declarações de IVA sejam entregues trimestralmente e que os registos da empresa sejam conservados durante o período obrigatório de 7 anos. Os registos relativos a bens imóveis devem ser conservados durante 10 anos. As taxas de IVA em 2026 mantêm-se em 21% para bens normais, 9% para artigos de taxa reduzida e 0% para transações internacionais específicas. A entrega atempada das declarações de IVA é um pré-requisito para manter uma situação regularizada perante a Belastingdienst e evitar penalidades administrativas.
Relatórios Financeiros Anuais e CIT
O conselho de administração deve elaborar as demonstrações financeiras anuais da empresa no prazo de cinco meses a contar do encerramento do exercício fiscal. Embora os acionistas possam conceder uma prorrogação para esta elaboração, o prazo final para submeter as contas aprovadas junto da KVK é de 12 meses após o encerramento do exercício. O incumprimento deste prazo é considerado uma infração económica e pode levar à responsabilidade pessoal dos administradores em caso de insolvência. O rigor na Contabilidade para estruturas de Dutch BV é vital para o cálculo do Imposto sobre o Rendimento das Pessoas Coletivas (CIT). Para o ano fiscal de 2026, a taxa de CIT é de 19% sobre os lucros tributáveis até €200.000 e de 25,8% sobre qualquer montante que exceda esse limiar. Todos os administradores devem assegurar que estas declarações fiscais sejam entregues no prazo de 5 meses a contar do encerramento do exercício fiscal, a menos que seja concedida uma prorrogação.
Considerações sobre Processamento Salarial e Recursos Humanos
Se a sua BV contratar funcionários, deverá cumprir a legislação laboral holandesa, que exige um contrato de trabalho por escrito para cada colaborador. Um administrador estrangeiro de uma Dutch BV pode gerir o processamento salarial localmente ou utilizar os Serviços de Processamento Salarial nos Países Baixos para garantir o cumprimento das contribuições para a segurança social e retenções na fonte sobre os salários. Para o pessoal internacional que reúna as condições necessárias, a 30% tax ruling continua a ser um incentivo significativo. Este regime permite que uma parte do salário seja paga isenta de impostos, desde que o salário tributável mínimo de €48.013 para 2026 seja cumprido. O regime aplica-se apenas a rendimentos até ao limite salarial de €262.000 para 2026.
A gestão adequada destas obrigações evita atritos administrativos e apoia o crescimento a longo prazo da empresa. Embora o escalão de 19% de CIT ofereça uma vantagem competitiva para as PME, a manutenção deste benefício depende de uma contabilidade rigorosa e da comunicação atempada de quaisquer alterações de UBO no prazo obrigatório de 7 dias. Os nossos Serviços de Contabilidade e Fiscalidade oferecem o apoio especializado necessário para gerir estas obrigações recorrentes com precisão profissional. Os administradores devem também monitorizar o limite de dedução de juros, fixado em 24,5% do EBITDA para 2026, para assegurar a eficiência fiscal e o cumprimento das atuais medidas contra a evasão fiscal.
Última revisão: setembro de 2026
Estabelecer a Sua Presença Societária Holandesa a Partir do Estrangeiro
Gerir uma sociedade privada de responsabilidade limitada neerlandesa como administrador estrangeiro de uma Dutch BV proporciona uma base sólida para o crescimento internacional sem a necessidade de residência local. Já percebeu que o processo de constituição à distância, especificamente através de procuração legalizada, permite uma estrutura profissional enquanto permanece no seu país de origem. A manutenção desta estrutura exige um compromisso com a conformidade neerlandesa, incluindo a comunicação atempada de alterações de UBO no prazo de 7 dias e o depósito das contas anuais junto da KVK no prazo de 12 meses após o fecho do exercício.
Oferecemos apoio especializado para fundadores não residentes e uma garantia de 100% de satisfação nos nossos serviços de constituição societária. A nossa equipa facilita a constituição remota em 3 a 5 dias úteis, garantindo que o seu negócio cumpre todos os requisitos legais de 2026 desde o início. Estamos prontos para atuar como o seu parceiro proativo, estabelecendo a ponte entre o empreendedorismo global e o quadro regulamentar neerlandês. Aguardamos com expectativa a oportunidade de o ajudar a lançar a sua empresa com confiança e precisão profissional.
Última revisão: setembro de 2026
Perguntas Frequentes
Um administrador estrangeiro pode deter 100% das ações de uma Dutch BV?
Sim, pode deter 100% das ações e exercer em simultâneo as funções de único administrador estatutário. A legislação neerlandesa não exige um acionista ou sócio local para uma sociedade privada de responsabilidade limitada. Se estiver a avaliar as diferenças estratégicas entre a titularidade unipessoal e a integração de um sócio, pode saber mais sobre a Founded Partners. O capital social mínimo está fixado em €0,01, permitindo a totalidade da participação social e o controlo integral por uma única pessoa. Esta estrutura é a escolha mais comum para empreendedores internacionais, oferecendo uma via direta para a plena autoridade executiva sem intervenção local.
Preciso de viajar para os Países Baixos para ser nomeado administrador?
Não precisa de viajar para os Países Baixos para a sua nomeação. O procedimento padrão de constituição à distância adota a via da procuração legalizada. Assina os documentos necessários e fornece uma cópia legalizada do seu passaporte no seu país de origem. Um notário neerlandês outorga em seguida a escritura de constituição em sua representação. Isto viabiliza a configuração completa da sua sociedade sem uma deslocação física, desde que toda a documentação satisfaça os padrões de conformidade do notário.
Quais são as implicações fiscais para um administrador não residente?
Os administradores estatutários devem assegurar que a sociedade cumpre as taxas de Imposto sobre o Rendimento das Pessoas Coletivas (IRC) de 19% sobre os lucros até €200.000 e de 25,8% sobre o excedente. A empresa deve utilizar o Rabobank para pagamentos de tributos, visto ser o banco de liquidação da Belastingdienst desde 1 de maio de 2026. A manutenção de substância económica local é exigida para efeitos de aplicação de convenções de dupla tributação, o que inclui a conservação de registos por 7 anos e o controlo do teto de dedução de juros para 2026 fixado em 24,5% do EBITDA.
É necessário um administrador neerlandês local para o registo de IVA?
A presença de um administrador local não constitui uma exigência legal para o registo de IVA, contudo o procedimento é mais detalhado para entidades administradas a partir do estrangeiro. A Belastingdienst demora habitualmente de 6 a 8 semanas a emitir um número de IVA para sociedades cujos administradores sejam exclusivamente não residentes. É obrigatório demonstrar uma ligação económica real com o mercado neerlandês, designadamente através de fornecedores ou clientes locais, com vista a validar a análise da autoridade tributária quanto às atividades comerciais visadas pela empresa.
Quanto tempo demora o registo de um administrador estrangeiro junto da KVK?
A inscrição junto da Câmara de Comércio (KVK) decorre imediatamente após a outorga da escritura de constituição pelo notário. O prazo total é geralmente de 3 a 5 dias úteis a contar da receção de toda a documentação legalizada. Este processo contempla a liquidação da taxa única de registo na KVK no valor de €85,15 para 2026. Os seus dados passam a constar do Registo Comercial na qualidade de representante legal autorizado, o que lhe permite iniciar de imediato a atividade comercial.
Uma empresa estrangeira pode ser administradora de uma Dutch BV?
Uma pessoa coletiva estrangeira pode exercer o cargo de administradora societária de uma Dutch BV. Neste caso, cabe ao notário comprovar a legitimidade dos poderes dos representantes dessa pessoa coletiva estrangeira. Cumpre igualmente a obrigação de declarar os Beneficiários Efetivos (UBOs) detentores de mais de 25% do capital ou dos direitos de voto. Qualquer alteração aos dados dos UBO deve ser comunicada à KVK no prazo de 7 dias, a fim de respeitar as normas imperativas de transparência e evitar eventuais coimas.
O que acontece se um administrador estrangeiro não depositar as contas anuais?
A falta de depósito das contas anuais junto da KVK no prazo de 12 meses após o encerramento do exercício societário consubstancia uma infração económica. Esta omissão pode dar azo a sanções administrativas pecuniárias e à desconsideração da proteção conferida pela responsabilidade limitada. Em caso de insolvência da sociedade, os membros do órgão de administração podem ser responsabilizados pessoal e solidariamente pelo passivo global, caso a ausência de depósito seja entendida como indício de má gestão. A guarda devida da escrita comercial e registos durante pelo menos 7 anos permanece uma obrigação estatutária estrita.
Fontes
- ICS Payroll - Serviços de folha de pagamentos neerlandeses
- KVK - Inscrição no Registo Comercial neerlandês
- Business.gov.nl - Sociedade privada de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - Retenções na fonte e impostos sobre salários (loonheffingen)
- UWV - Obrigações da entidade patronal
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (btw) para empresários
- Comissão Europeia - Regras e taxas de IVA
- IND - Migrante altamente qualificado
- IND - Autorização de residência para start-up
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |