

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Uma empresa de comércio eletrónico que processa 5.000 encomendas mensais em quatro moedas cria um rasto de dados que a contabilidade tradicional não consegue gerir sem um risco significativo. Uma contabilidade de e-commerce eficaz nos Países Baixos exige mais do que apenas registar vendas; exige uma integração em tempo real entre a sua loja online e as autoridades fiscais neerlandesas. É provável que considere a reconciliação dos pagamentos dos prestadores de serviços de pagamento com as encomendas individuais da loja a parte mais demorada da sua semana administrativa, conduzindo frequentemente a discrepâncias nas suas declarações de IVA.
Gerir um elevado volume de microtransações e, ao mesmo tempo, garantir a total conformidade com o Belastingdienst é uma tarefa complexa para qualquer empresário estrangeiro. Este guia fornece os recursos técnicos de que necessita para gerir as suas obrigações fiscais neerlandesas, integrações de IVA e relatórios societários para o ano fiscal de 2026. Irá aprender a automatizar os fluxos de dados entre a sua loja online e o software de contabilidade, mantendo o período de retenção obrigatório de registos de 7 anos. Apresentaremos as taxas do imposto sobre as sociedades para 2026, que são de 19% para lucros até 200.000 € e de 25,8% para valores superiores. Este artigo também aborda as declarações One-Stop Shop (OSS) para vendas transfronteiriças na UE e os prazos específicos de entrega na KVK que deve cumprir para manter a sua conformidade regulamentar.
Principais Conclusões
- As Dutch BVs estão sujeitas a um sistema de tributação sobre as sociedades de dois escalões em 2026, com uma taxa de 19% sobre lucros até 200.000 € e de 25,8% sobre lucros que excedam este limiar.
- O enquadramento do regime One-Stop Shop (OSS) da União permite aos empresários centralizar as declarações de IVA para vendas B2C em toda a União Europeia assim que o limiar de 10.000 € a nível da UE for ultrapassado.
- As integrações automatizadas entre plataformas como a Shopify e o software local são essenciais para uma contabilidade de e-commerce eficaz nos Países Baixos, de modo a reconciliar pagamentos em várias moedas e transações de grande volume.
- As demonstrações financeiras anuais têm de ser elaboradas e depositadas junto da KVK o mais tardar 12 meses após o termo do exercício financeiro para manter a conformidade regulamentar.
- A administração fiscal neerlandesa exige um período de retenção obrigatório de 7 anos para todos os registos comerciais e financeiros, incluindo faturas e extratos bancários.
Fundamentos da Contabilidade de Comércio Eletrónico para Dutch BVs
A contabilidade de comércio eletrónico nos Países Baixos difere fundamentalmente da contabilidade do retalho tradicional devido ao mero volume de pontos de dados digitais. Enquanto uma loja física pode gerir algumas dezenas de transações diariamente, uma plataforma online processa frequentemente milhares de microtransações em vários fusos horários e moedas. Este ambiente de alta frequência exige uma estrutura robusta para a reconciliação multimoeda. Deve garantir que os pagamentos dos prestadores de serviços de pagamento correspondem aos valores de vendas brutas no seu razão, contabilizando as taxas de transação e as flutuações cambiais no ponto de venda. Uma contabilidade de comércio eletrónico eficiente nos Países Baixos depende da integração perfeita da sua loja com um razão em conformidade com as normas neerlandesas para manter a precisão em tempo real.
Gestão de Transações de Alto Volume
O processamento de milhares de encomendas sem erros de introdução manual só é possível através da sincronização automatizada de dados. A categorização automatizada permite que o seu sistema mapeie instantaneamente vendas, custos de envio e descontos para as contas do razão corretas. Esta precisão reduz o tempo necessário para auditorias de fim de ano e ajuda a reduzir os custos de relatórios anuais. Os seus registos financeiros devem também refletir um registo claro para devoluções, reembolsos e estornos. Estes eventos exigem correções específicas de BTW para garantir que não paga imposto em excesso sobre receitas que foram, em última análise, devolvidas ao cliente. A gestão correta destes ajustamentos é um requisito essencial para manter livros prontos para auditoria.
Cumprimento Estatutário e Manutenção de Registos
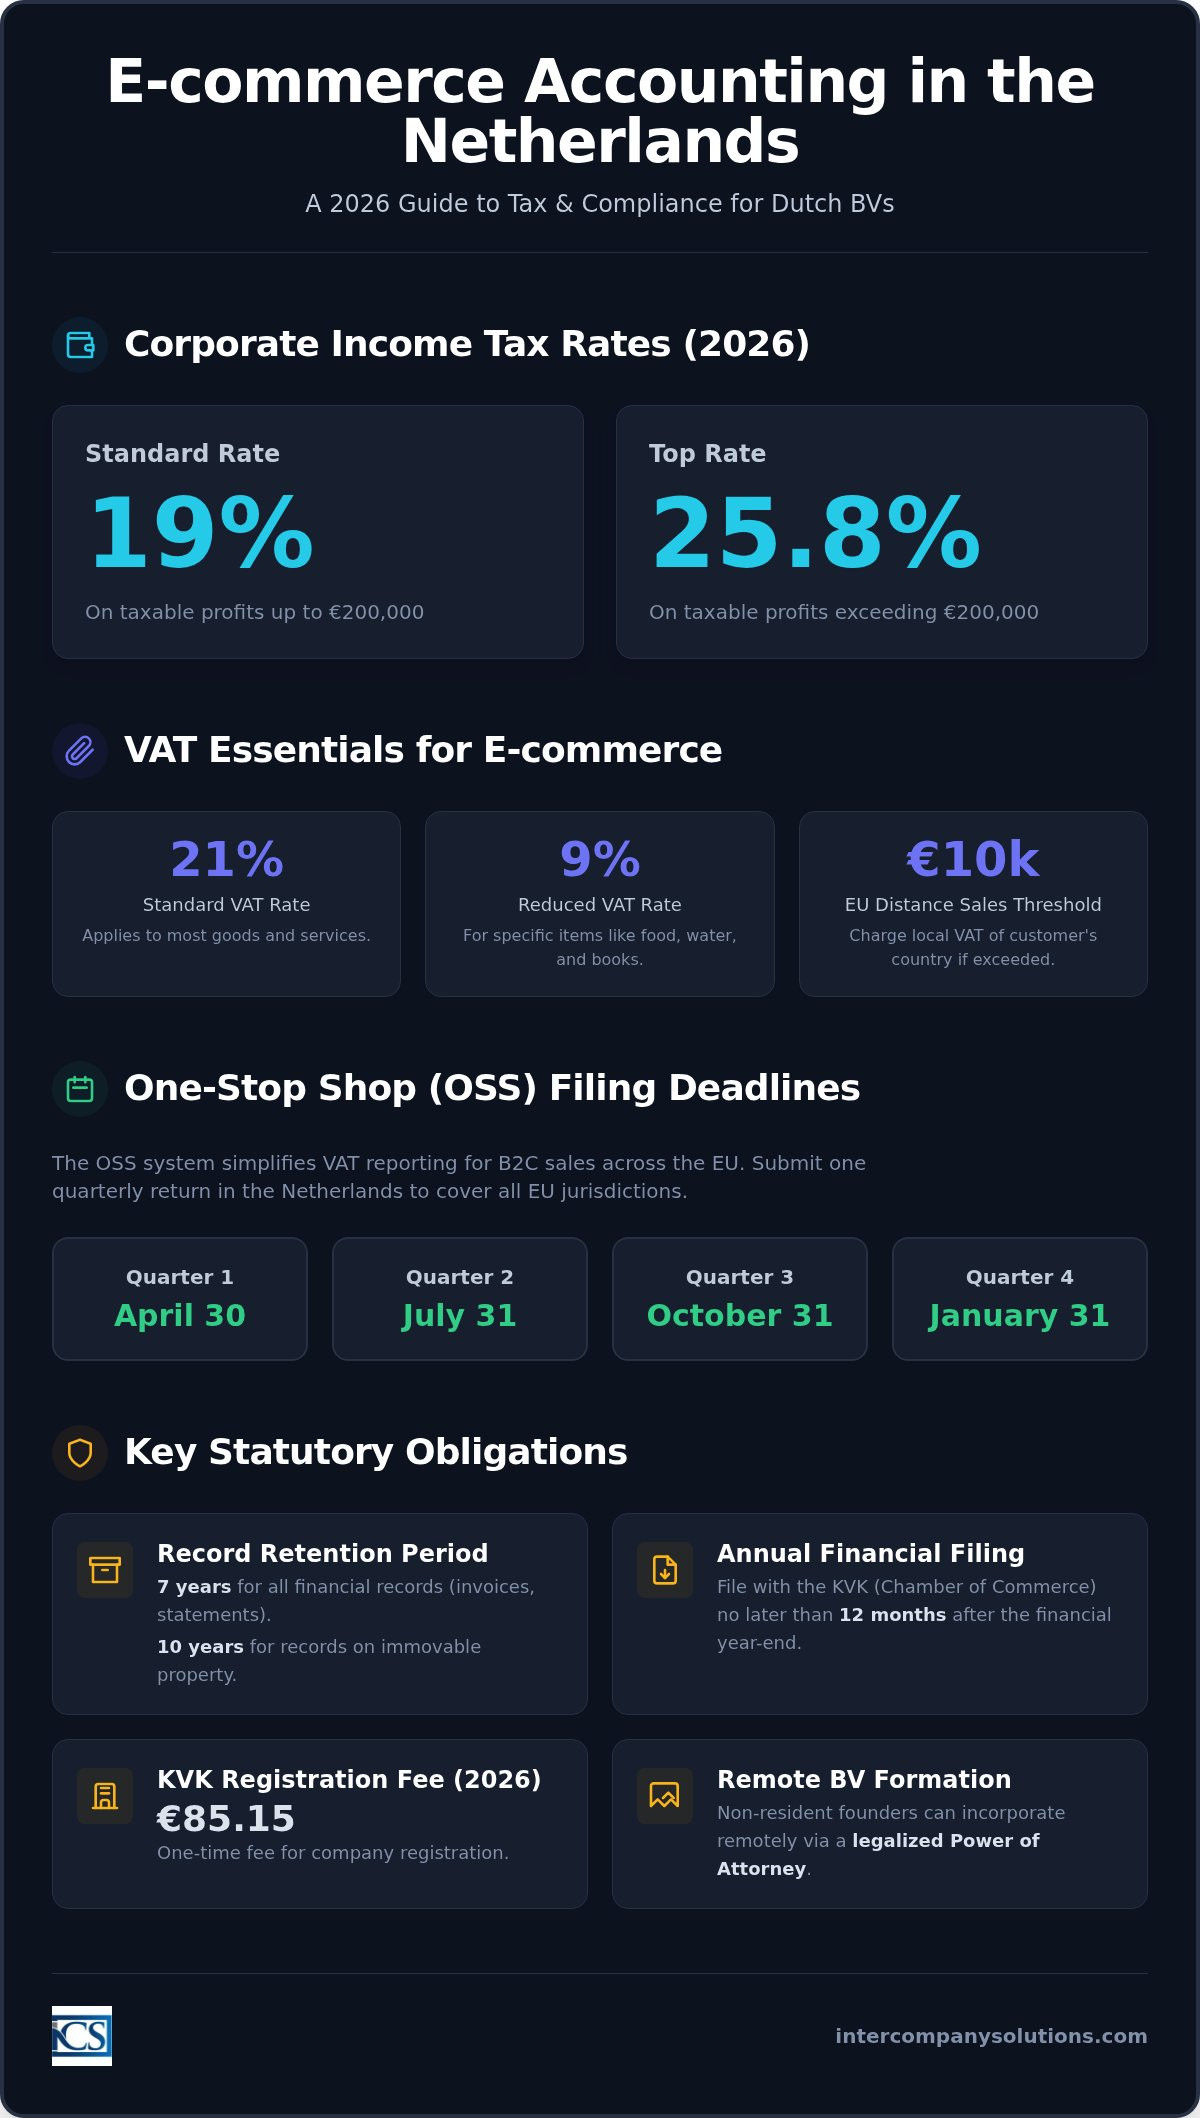
Cada Dutch BV deve manter um endereço comercial registado nos Países Baixos e concluir o seu registo na Câmara de Comércio (KVK). Para 2026, a taxa de registo na KVK é de 85,15 €. Esta base legal é necessária para cumprir os fundamentos do sistema fiscal neerlandês e obter um número de BTW local. Os empresários podem finalizar a sua constituição de empresa Dutch BV remotamente através de uma procuração legalizada, que é o procedimento padrão para fundadores não residentes que não podem visitar os Países Baixos pessoalmente.
A Administração Tributária e Aduaneira Neerlandesa (Belastingdienst) exige que guarde todos os registos financeiros por um período de retenção obrigatório de 7 anos. Isto inclui faturas digitais, extratos bancários e comprovativos de entrega. Se a sua entidade de comércio eletrónico detiver participações em bens imóveis, o requisito de retenção aumenta para 10 anos. É vital separar as despesas comerciais das pessoais. Os diretores estrangeiros enfrentam frequentemente escrutínio relativamente a despesas mistas; manter livros limpos e documentados impede que as autoridades fiscais reclassifiquem saídas comerciais como rendimento pessoal tributável ou dividendos.
Enquadramento de BTW e OSS para Vendedores Online
Os vendedores online nos Países Baixos devem aplicar o Imposto sobre o Valor Acrescentado (IVA) ou Belasting over de Toegevoegde Waarde (BTW) correto a cada transação. A taxa normal é de 21%, aplicável à maioria dos bens de consumo e serviços. Aplica-se uma taxa reduzida de 9% a categorias específicas, incluindo produtos alimentares, água e livros. A classificação precisa é uma componente central da contabilidade de comércio eletrónico nos Países Baixos, uma vez que a aplicação incorreta destas taxas pode levar a correções significativas durante uma auditoria da Belastingdienst. Se a sua empresa vende para consumidores particulares em toda a União Europeia, deve monitorizar o limiar a nível da UE de 10.000 € para vendas à distância. Assim que as suas vendas transfronteiriças anuais totais excederem este limite, é obrigado a cobrar o BTW com base na localização do cliente.
Os Sistemas OSS e IOSS Explicados
O Balcão Único da União (OSS) simplifica a apresentação de relatórios, permitindo-lhe declarar e pagar o BTW para todas as vendas B2C na UE através de uma única declaração trimestral neerlandesa. Isto elimina a necessidade de registos separados em cada país onde tem clientes. Estas declarações devem ser entregues até ao último dia do mês seguinte ao final do trimestre:
- 30 de abril para o primeiro trimestre
- 31 de julho para o segundo trimestre
- 31 de outubro para o terceiro trimestre
- 31 de janeiro para o quarto trimestre
Para empresários que enviam mercadorias de fora da UE diretamente para clientes, o Balcão Único de Importação (IOSS) aplica-se a remessas com valor igual ou inferior a 150 €. A utilização do IOSS permite um processo aduaneiro mais eficiente e evita que os clientes enfrentem encargos de importação inesperados. É vital compreender as obrigações de BTW para empresas neerlandesas para determinar se a sua cadeia de abastecimento específica requer múltiplos registos. Embora o OSS cubra vendas à distância, o armazenamento de inventário num armazém estrangeiro continua a acionar, tipicamente, um requisito de registo local de BTW nesse país específico.
Conformidade de BTW para Vendedores em Marketplaces
As principais plataformas como a Amazon e a bol.com operam sob as regras do 'sujeito passivo presumido'. Isto significa que o marketplace pode ser responsável pela cobrança do BTW sobre vendas realizadas por empresários de fora da UE ou para determinadas transações transfronteiriças. Mesmo quando a plataforma trata da entrega do imposto, a sua contabilidade interna deve permanecer transparente. É obrigado a reconciliar os relatórios do marketplace com os seus pagamentos bancários para garantir que as suas demonstrações de resultados são precisas para efeitos de imposto sobre o rendimento das pessoas coletivas. Os fundadores não residentes combinam frequentemente o seu registo de BTW com o processo de constituição de empresa Dutch BV para garantir que estão em conformidade desde o primeiro dia. Se o seu modelo de negócio envolver dropshipping complexo ou distribuição em múltiplos países, pode consultar a nossa equipa de contabilidade para estabelecer o fluxo de reporte correto.
Contabilidade Automatizada e Integrações de Software
O comércio eletrónico moderno exige uma ligação digital direta entre a montra da loja e o razão financeiro neerlandês. A introdução manual de dados para plataformas como Shopify, WooCommerce ou Magento não é sustentável e aumenta o risco de penalidades da Belastingdienst. Soluções automatizadas de contabilidade de comércio eletrónico nos Países Baixos permitem a transferência em tempo real de encomendas de vendas, dados de envio e perfis de clientes para um sistema em conformidade com as normas neerlandesas. Isto garante que cada transação é registada com a taxa de BTW correta e a conversão de moeda aplicada no momento da compra. Ao remover a intervenção manual, mantém um registo de auditoria mais limpo e reduz a carga administrativa sobre a sua equipa interna.
Integração Perfeita com Marketplaces
Vender no Amazon Seller Central ou na bol.com introduz desafios de dados específicos. Ferramentas de extração automatizada recolhem relatórios de transações diretamente, contabilizando as comissões do marketplace e os gastos com publicidade. Se utilizar o Fulfillment by Amazon (FBA), o seu software deve rastrear as movimentações de inventário em vários armazéns da UE. Armazenar stock num armazém estrangeiro aciona obrigações locais de BTW, conforme abordado anteriormente. O seu sistema de contabilidade deve, portanto, distinguir entre vendas expedidas de stock neerlandês e aquelas enviadas de centros de distribuição internacionais para manter uma rentabilidade precisa ao nível do SKU. Esta visibilidade é essencial para gerir as suas margens e garantir que os valores dos ativos do seu inventário estão corretos no balanço.
Reconciliação de Prestadores de Serviços de Pagamento
A reconciliação de pagamentos da Stripe, PayPal ou Adyen é onde a maior parte da contabilidade manual falha. Estes prestadores depositam frequentemente um montante líquido que exclui taxas de transação e custos de conversão cambial. Uma contabilidade de comércio eletrónico eficaz nos Países Baixos exige a correspondência destes pagamentos líquidos com os valores originais de vendas brutas. O seu sistema deve calcular automaticamente a variação entre a taxa de câmbio no momento da encomenda e a taxa no momento do pagamento. Sincronizações automatizadas diárias ou semanais são necessárias para garantir que o seu saldo bancário permanece alinhado com o seu razão interno. Este nível de precisão é essencial para empresários estrangeiros que precisam de fornecer demonstrações financeiras claras para as suas submissões anuais na KVK. Sem esta correspondência automatizada, corre o risco de subdeclarar despesas ou sobredeclarar receitas tributáveis.
Gerir o Custo das Mercadorias Vendidas (CPV) em múltiplos centros de distribuição exige um razão de inventário sincronizado. Quando ocorre uma venda, o sistema deve deduzir automaticamente o item da localização de armazém específica e atualizar o valor do ativo no seu balanço. Esta automatização evita discrepâncias de stock e garante que as suas margens de lucro se baseiam em custos de aquisição em tempo real, em vez de estimativas desatualizadas. Manter estes registos digitais é uma parte central do requisito de retenção de 7 anos, assegurando que cada transação seja rastreável desde a encomenda inicial até ao depósito bancário final.
Obrigações de Imposto sobre as Sociedades e Relatórios Anuais
As Dutch BVs de comércio eletrónico devem calcular o seu lucro tributável após a dedução de todos os custos relacionados com a atividade. Para o ano fiscal de 2026, a taxa de Imposto sobre as Sociedades (CIT) está fixada em 19% para lucros tributáveis até 200.000 €. Os lucros que excedam este limiar são tributados a uma taxa de 25,8%. Estas taxas permanecem consistentes com os anos anteriores, proporcionando um ambiente fiscal estável para fundadores internacionais. Uma contabilidade de e-commerce rigorosa nos Países Baixos garante que a sua matéria coletável seja minimizada através da aplicação correta de despesas dedutíveis e créditos fiscais disponíveis.
Prazos do Imposto sobre as Sociedades (CIT)
A Belastingdienst exige que a declaração anual de CIT seja apresentada no prazo de cinco meses após o fecho do exercício financeiro. Para empresas que operam de acordo com o ano civil padrão, o prazo termina a 31 de maio de 2026. É possível solicitar uma prorrogação de até cinco meses para a preparação, seguida de um período adicional para a submissão caso o processo seja gerido por um consultor fiscal registado. As entidades de comércio eletrónico podem deduzir diversos custos operacionais, incluindo despesas de marketing digital em plataformas como o Google Ads, taxas de subscrição de SaaS para gestão da loja e custos de logística de terceiros (fulfillment). Se a sua Dutch BV atuar como sociedade-mãe, o regime de isenção de participação (participation exemption) poderá ser aplicável. Esta regra isenta dividendos e mais-valias de subsidiárias de tributação societária neerlandesa adicional, desde que detenha uma participação de, pelo menos, 5%.
Requisitos da KVK e de Demonstrações Financeiras
Cada nova entidade de comércio eletrónico deve pagar uma taxa de registo única na KVK de 85,15 € para 2026. Além da constituição inicial, a Câmara de Comércio exige o depósito anual de demonstrações financeiras. A maioria das BVs de comércio eletrónico enquadra-se na categoria de "micro" ou "pequena" empresa com base no valor dos seus ativos, volume de negócios líquido e número de colaboradores. As microempresas apenas necessitam de depositar um balanço abreviado e não exigem uma auditoria externa. As pequenas empresas devem apresentar um balanço e notas explicativas sucintas. Estes requisitos de publicação são obrigatórios e devem ser concluídos no prazo máximo de 12 meses após o fecho do exercício financeiro. Pode encontrar mais detalhes no nosso guia sobre Contabilidade para Dutch BV: Conformidade e Obrigações Fiscais em 2026.
Também deve manter um registo de UBO (Beneficiário Efetivo) exato. Um indivíduo qualifica-se como UBO se detiver mais de 25% das ações, dos direitos de voto ou da participação no capital da BV. Estes dados são armazenados no registo de UBO e devem ser atualizados sempre que ocorrer uma alteração na estrutura de propriedade da empresa. O incumprimento da manutenção de registos de UBO precisos pode resultar em coimas administrativas ou sanções penais.
Apoio Profissional para Entidades Neerlandesas de Comércio Eletrónico
Estabelecer uma presença nos Países Baixos exige uma abordagem coordenada que una a estrutura jurídica à realidade operacional. A Intercompany Solutions presta apoio especializado a empresários estrangeiros, assegurando que a configuração societária inicial esteja alinhada com os requisitos de longo prazo de contabilidade de e-commerce nos Países Baixos. Esta abordagem integrada evita os silos de dados que ocorrem frequentemente quando a constituição e a contabilidade são geridas por prestadores distintos. Ao centralizar estas funções, garante que os seus dados financeiros fluam corretamente desde a primeira transação.
Serviços Societários Integrais
Pode combinar a constituição da sua Dutch BV com o cumprimento fiscal contínuo e a contabilidade mensal para manter uma visão financeira clara. Para empresas de comércio eletrónico envolvidas no comércio internacional, a obtenção de um número de Registo e Identificação dos Operadores Económicos (EORI) é uma prioridade para o desalfandegamento. Este identificador é obrigatório para todas as atividades de importação e exportação na União Europeia. Deve também consultar o nosso Registo de IVA nos Países Baixos: Guia de 2026 para Empresas Estrangeiras para compreender a documentação específica exigida para que entidades não residentes obtenham um número de IVA de forma eficiente.
Gestão Remota para Fundadores Estrangeiros
Os fundadores de fora da UE podem recorrer à via da procuração legalizada para constituir a sua empresa sem necessidade de viajar fisicamente para os Países Baixos. Este processo remoto permite-lhe criar uma pessoa coletiva e gerir as obrigações fiscais neerlandesas a partir do estrangeiro. À medida que as suas operações crescem, poderá necessitar de colaboradores locais ou de uma equipa remota gerida sob a legislação laboral neerlandesa. O acesso a serviços especializados de processamento salarial assegura que os seus contratos de trabalho, contribuições para a segurança social e retenções na fonte sobre rendimentos do trabalho cumprem as normas rigorosas definidas pela Belastingdienst.
O apoio de secretariado societário de topo proporciona estabilidade acrescida ao auxiliar na abertura de uma conta bancária empresarial neerlandesa e na obtenção dos registos fiscais necessários. Estas etapas administrativas são muitas vezes as maiores barreiras para empresários estrangeiros que entram no mercado europeu. Ao recorrer a um parceiro único para estas tarefas, assegura que a sua estrutura de contabilidade de e-commerce nos Países Baixos é erguida sobre uma base jurídica sólida. Este modelo de assistência abrangente permite-lhe concentrar-se no crescimento nos marketplaces enquanto a nossa equipa gere a obrigação legal de conservação de documentos por 7 anos e as obrigações anuais de depósito junto da KVK mencionadas nas secções anteriores. Atuamos como o seu facilitador proativo no mercado neerlandês, garantindo que nenhum detalhe regulamentar seja descurado.
Última revisão: agosto de 2026
Estabelecer uma Estrutura de Comércio Eletrónico Escalável para 2026
A gestão de uma entidade neerlandesa de comércio eletrónico exige rigor na gestão de dados e na conformidade fiscal. Ao integrar as suas plataformas de vendas diretamente com o seu software de contabilidade, elimina erros manuais e assegura que cada transação cumpre as normas da Belastingdienst. Manter a clareza relativamente às taxas de Imposto sobre as Sociedades de 2026 e ao enquadramento do Balcão Único (OSS) da União é essencial para proteger as suas margens de lucro. Estes sistemas permitem-lhe expandir as operações por toda a União Europeia, centralizando simultaneamente as suas obrigações declarativas nos Países Baixos.
Os serviços profissionais de contabilidade de e-commerce nos Países Baixos fornecem a infraestrutura técnica necessária para gerir microtransações em volume elevado, garantindo em simultâneo o cumprimento do período obrigatório de retenção de documentos por 7 anos. Viabilizamos a constituição remota da sua Dutch BV em apenas 3 a 5 dias úteis, garantindo a sua entrada no mercado sem necessidade de deslocações. A nossa equipa é especializada na maximização das vantagens fiscais neerlandesas, incluindo o regime da 30% ruling para pessoal qualificado elegível. Oferecemos uma garantia de 100% de satisfação para assegurar que os seus interesses profissionais sejam conduzidos com precisão.
Estamos ao seu dispor para o ajudar a estabelecer uma base estável e em plena conformidade para a sua expansão internacional.
Perguntas Frequentes
Qual é a taxa de imposto sobre as sociedades para uma Dutch BV de comércio eletrónico em 2026?
A taxa de imposto sobre as sociedades para uma Dutch BV de comércio eletrónico em 2026 segue um sistema de dois escalões. Pagará 19% sobre os primeiros 200.000 € de lucro tributável. Qualquer lucro que exceda este limiar está sujeito a uma taxa de 25,8%. Estas taxas aplicam-se a administradores tanto residentes como não residentes de uma Dutch BV. Um planeamento fiscal rigoroso é necessário para garantir que a sua entidade de comércio eletrónico permaneça em conformidade, otimizando simultaneamente a sua posição fiscal global ao abrigo da regulamentação neerlandesa.
Com que frequência devo apresentar as declarações de IVA para a minha loja online neerlandesa?
A maioria das empresas de comércio eletrónico nos Países Baixos apresenta declarações de IVA numa base trimestral. Os prazos para estas apresentações são o último dia do mês seguinte ao final do trimestre, especificamente 30 de abril, 31 de julho, 31 de outubro e 31 de janeiro. Se o seu pagamento trimestral de IVA exceder consistentemente 15.000 €, a Belastingdienst poderá exigir que mude para apresentações mensais. A manutenção de registos digitais é essencial para cumprir estes prazos recorrentes sem erros administrativos.
O que é o Balcão Único (OSS) e preciso de me registar?
O Balcão Único (OSS) da União é um sistema eletrónico que simplifica as obrigações de IVA para vendas à distância B2C dentro da União Europeia. Deve registar-se no OSS se o total das suas vendas transfronteiriças a consumidores da UE exceder o limiar anual de 10.000 €. Uma vez registado, pode declarar e pagar o IVA devido em todos os Estados-Membros da UE através de uma única declaração trimestral nos Países Baixos. Este sistema é uma componente vital da contabilidade de comércio eletrónico nos Países Baixos para lojas em crescimento.
Posso gerir a contabilidade do meu comércio eletrónico neerlandês remotamente como não residente?
Pode gerir a contabilidade do seu comércio eletrónico neerlandês inteiramente a partir do estrangeiro como empresário não residente. A constituição remota de uma BV é possível através da via de uma procuração legalizada, e a contabilidade corrente é processada através de integrações baseadas na nuvem com a sua loja online. Os sistemas de contabilidade digital permitem-lhe monitorizar a sua posição financeira e aprovar declarações fiscais sem a necessidade de um escritório físico nos Países Baixos. Esta flexibilidade é uma das principais razões pelas quais muitos fundadores internacionais escolhem a jurisdição neerlandesa para as suas operações europeias.
Quais são os requisitos de conservação de registos para faturas digitais nos Países Baixos?
A legislação fiscal neerlandesa exige que conserve todos os registos comerciais e financeiros por um período obrigatório de 7 anos. Este período de conservação aplica-se a faturas digitais, extratos bancários e comprovativos de entrega. Se o seu negócio de comércio eletrónico envolver bens imóveis, o requisito aumenta para 10 anos. Os registos devem ser armazenados de modo a garantir a sua integridade ao longo do tempo, o que significa que os ficheiros digitais devem permanecer acessíveis e legíveis para potenciais auditorias futuras por parte da Administração Tributária e Aduaneira dos Países Baixos.
Preciso de uma conta bancária neerlandesa para a minha BV de comércio eletrónico?
Embora a lei não exija estritamente uma conta bancária fisicamente localizada nos Países Baixos, dispor de um IBAN é necessário para a eficiência operacional. A maioria dos prestadores de serviços de pagamento neerlandeses e as autoridades fiscais preferem contas locais para débitos diretos SEPA e integrações com o iDEAL. Uma conta local também simplifica o processo de pagamento da taxa de registo na KVK e a receção de reembolsos de IVA. Muitos bancos digitais oferecem contas empresariais adequadas para fundadores não residentes de uma Dutch BV.
Qual é a taxa de registo na KVK em 2026 para uma nova empresa?
A taxa única de registo na Câmara de Comércio (KVK) é de 85,15 € para o ano fiscal de 2026. Esta taxa é devida aquando da inscrição formal da sua nova BV de comércio eletrónico no Registo Comercial neerlandês. Receberá uma fatura deste montante pouco depois de o notário ter finalizado os documentos de constituição. Este registo é um requisito legal prévio para poder obter um número de IVA ou iniciar atividades comerciais nos mercados neerlandês ou europeu.
É necessário um número EORI para a minha empresa de comércio eletrónico neerlandesa?
Um número de Registo e Identificação dos Operadores Económicos (EORI) é obrigatório se a sua empresa de comércio eletrónico neerlandesa importar ou exportar mercadorias para países fora da União Europeia. Este identificador único é utilizado pelas autoridades aduaneiras para rastrear envios e processar o IVA de importação. Se se dedica principalmente ao dropshipping de fornecedores de fora da UE ou mantém existências em armazéns internacionais, ter um número EORI é essencial para a contabilidade de comércio eletrónico nos Países Baixos. Pode solicitar este número através da estância aduaneira neerlandesa.
Sources
- KVK - Registar no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandês, pessoas coletivas)
- Rijksoverheid - Empreendedorismo
- Belastingdienst - Taxas de imposto sobre as sociedades
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- ICS Payroll - Serviços de processamento de salários neerlandeses
- Belastingdienst - Impostos sobre os salários (loonheffingen)
- UWV - Obrigações do empregador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |