


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A seleção de uma sucursal para minimizar os custos administrativos conduz frequentemente ao resultado oposto devido às complexidades relativas à responsabilidade jurídica transfronteiriça. Para empresários internacionais, a decisão entre uma Dutch BV vs sucursal é o passo mais crítico numa estratégia de entrada no mercado em 2026. É provável que reconheça que os Países Baixos oferecem um ambiente estável para o crescimento, contudo, o potencial de dupla tributação e o encargo de manter uma entidade estrangeira continuam a ser preocupações significativas.
Esta referência fornece uma comparação técnica das estruturas jurídicas neerlandesas, das obrigações fiscais atuais e do processo de constituição à distância. Descrevemos como identificar a estrutura com o menor risco jurídico, cumprindo em simultâneo as normas de conformidade para 2026, tais como o limite de dedução de juros de 24,5% e as taxas atualizadas de imposto sobre as sociedades de 19% e 25,8%. Compreenderá como constituir uma entidade neerlandesa através de uma procuração legalizada, permitindo uma configuração completa sem a necessidade de visitar o país. Esta análise abrange a transição da taxa única inicial de registo na KVK de 85,15 € para a gestão das obrigações de IVA dentro do prazo padrão de seis a oito semanas.
Pontos Principais
- Compreenda as diferenças de responsabilidade jurídica na comparação Dutch BV vs sucursal, onde a BV funciona como uma entidade separada, enquanto a sucursal permanece parte da empresa-mãe estrangeira.
- Aplique as taxas de imposto sobre as sociedades de 2026 de 19% sobre lucros até 200.000 € e 25,8% para montantes superiores às suas projeções fiscais.
- Execute a constituição remota através da via da procuração legalizada, exigindo um capital social mínimo de apenas 0,01 €.
- Faça a gestão das obrigações administrativas, incluindo a taxa única de registo na KVK de 85,15 € e a apresentação de contas anuais no prazo de 12 meses após o encerramento do exercício financeiro.
- Mantenha os registos societários durante o período obrigatório de conservação de sete anos, ou dez anos para processos relativos a bens imóveis.
Avaliação da Entrada no Mercado: Comparação Dutch BV vs Sucursal
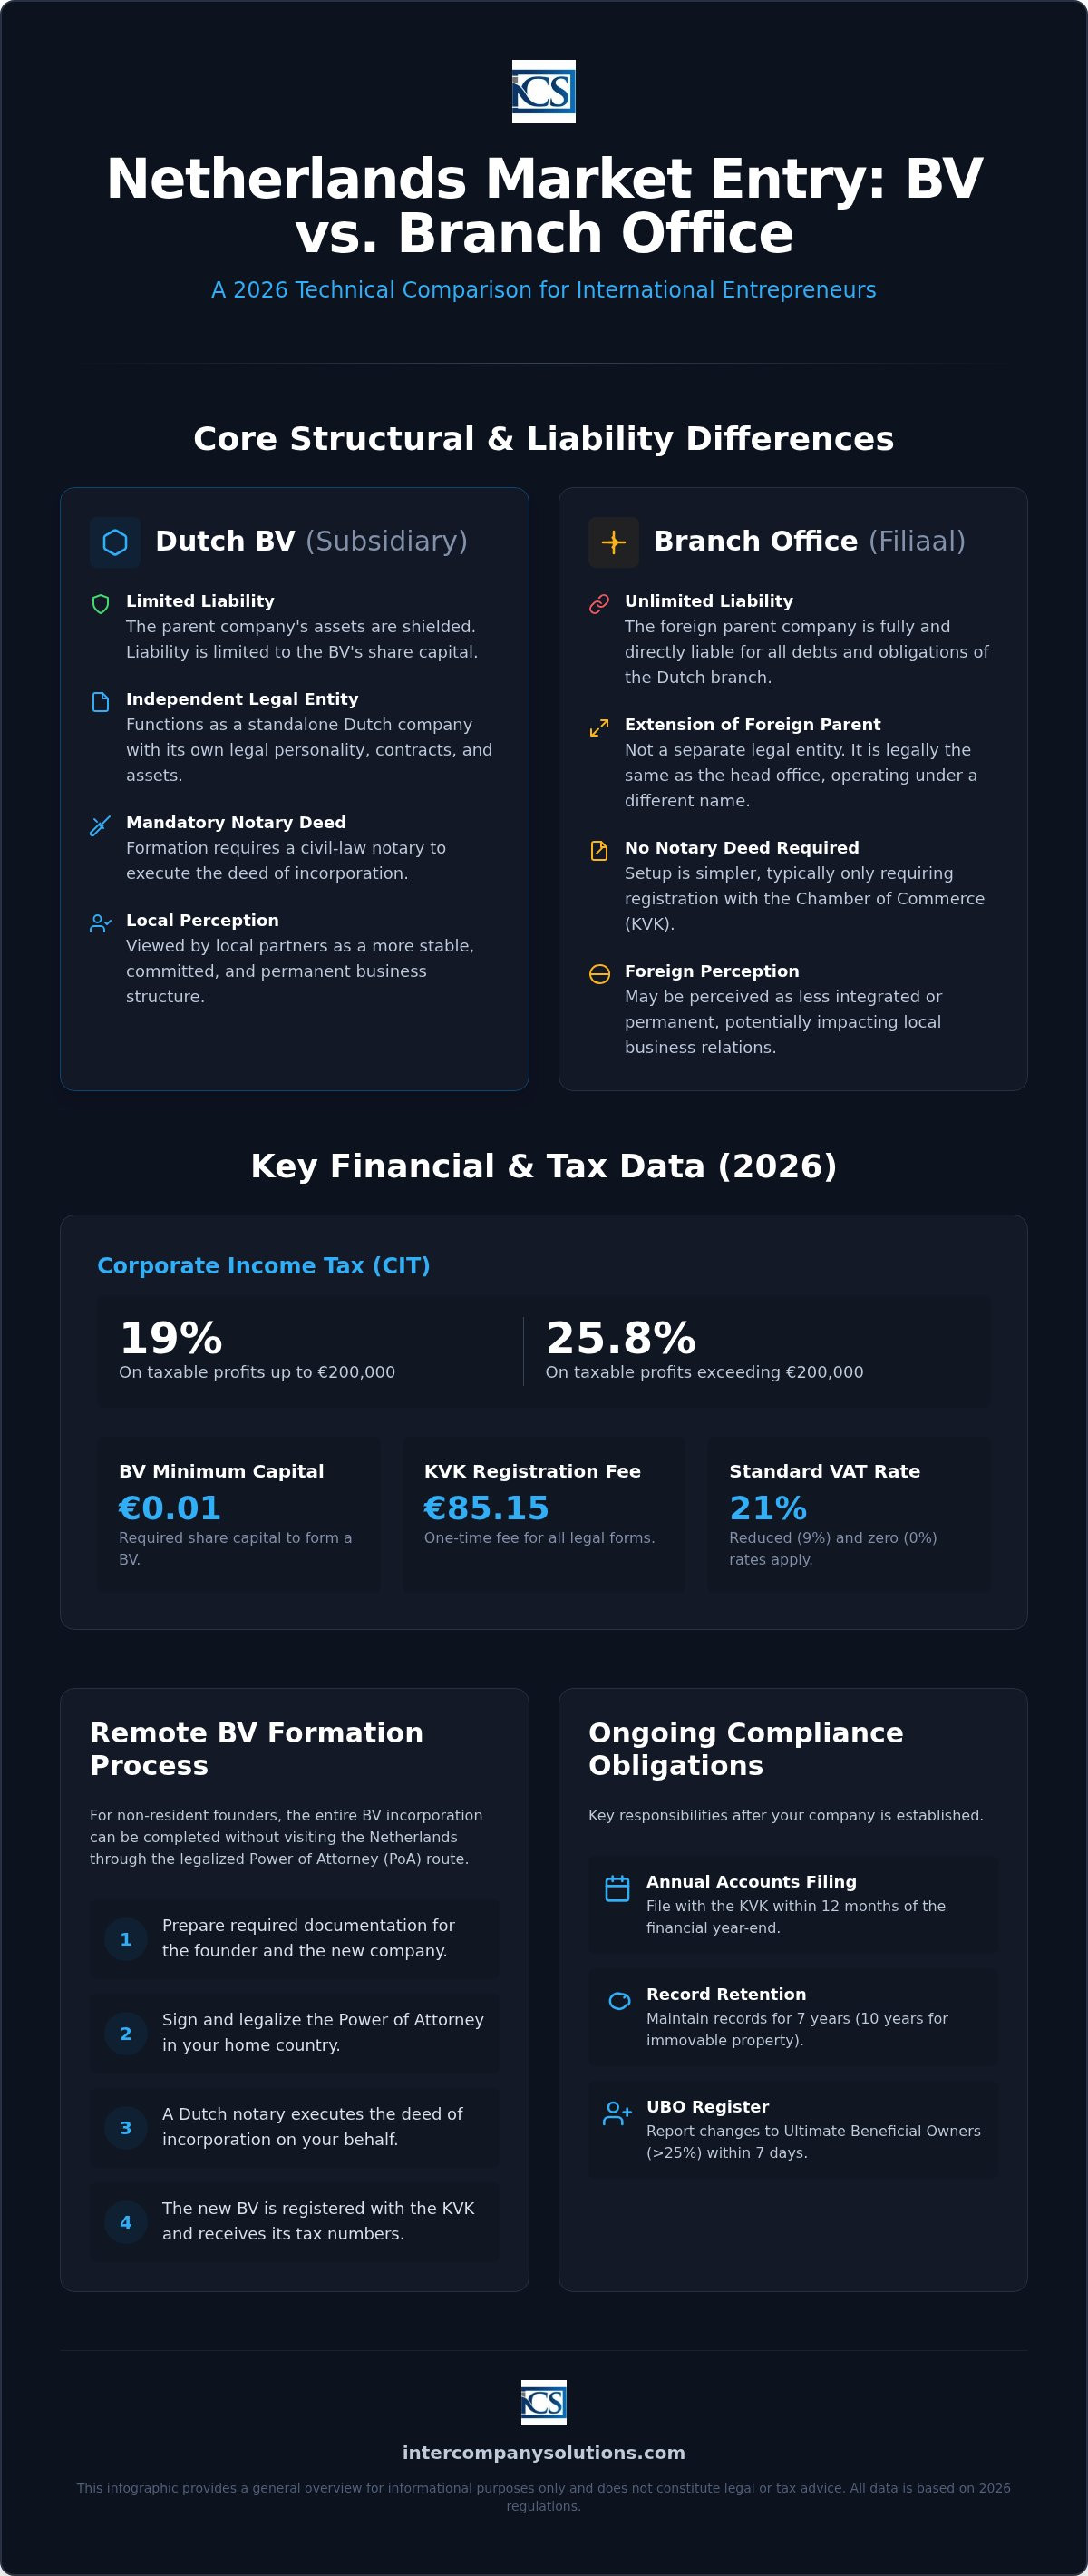
A seleção da estrutura ideal exige uma compreensão de como o direito neerlandês trata as operações estrangeiras. Uma sucursal não é uma entidade jurídica separada, mas sim um estabelecimento estável da sede estrangeira. Em contrapartida, uma Dutch BV é uma sociedade de responsabilidade limitada com personalidade jurídica própria. De acordo com a orientação governamental oficial sobre entrada no mercado, a escolha entre estas formas determina a extensão da exposição ao risco da empresa-mãe nos Países Baixos. Enquanto uma sucursal atua como uma extensão da entidade estrangeira existente, a BV funciona como uma subsidiária autónoma, proporcionando uma delimitação clara de ativos e obrigações.
| Característica | Sucursal (Filiaal) | Dutch BV (Subsidiária) |
|---|---|---|
| Personalidade Jurídica | Sem personalidade jurídica separada | Entidade jurídica independente |
| Responsabilidade | A empresa-mãe é totalmente responsável | Responsabilidade limitada ao capital social |
| Requisito Notarial | Não é necessária escritura notarial | Escritura notarial obrigatória |
| Registo na KVK | Registo obrigatório | Registo obrigatório |
Diferenças Estruturais e Responsabilidade Legal
A ausência de personalidade jurídica própria para uma sucursal significa que a sociedade-mãe estrangeira é diretamente responsável por todas as dívidas, impostos e ações judiciais neerlandesas. Se a sucursal celebrar um contrato, a sociedade-mãe é a contraparte jurídica. Isso cria uma exposição transfronteiriça significativa que pode impactar o balanço patrimonial da sociedade-mãe. Por outro lado, a comparação entre Dutch BV vs. sucursal destaca que uma BV protege a sociedade-mãe. Como entidade distinta, a BV é a única responsável pelas suas próprias dívidas. Os credores geralmente não podem executar os ativos da sociedade-mãe, a menos que haja evidência de má gestão ou que garantias específicas tenham sido fornecidas.
A governança também segue caminhos distintos. Uma sucursal opera sob a autoridade da diretoria da sociedade-mãe estrangeira. Uma Dutch BV exige os seus próprios diretores executivos e acionistas, embora a sociedade-mãe frequentemente detenha 100% das ações. Esta estrutura de subsidiária é frequentemente preferida nas negociações contratuais neerlandesas, visto que os parceiros locais geralmente consideram uma sociedade de responsabilidade limitada local como um parceiro mais estável e comprometido do que uma sucursal estrangeira.
Flexibilidade Operacional para o Comércio Internacional
Uma sucursal é tipicamente adequada para empresas que procuram uma presença temporária e de baixo custo para fins de marketing ou pesquisa. No entanto, para o comércio ativo, a BV é o veículo padrão para atividades comerciais e de holding. Ela oferece maior flexibilidade para o crescimento a longo prazo e é frequentemente uma exigência para certas licenças ou autorizações. Para etapas detalhadas sobre a opção por subsidiária, pode consultar o nosso guia sobre Constituição de uma Subsidiária nos Países Baixos: Guia Estratégico de 2026. A escolha precoce da estrutura de BV garante que a empresa tenha a base jurídica necessária para se expandir sem necessidade de reestruturação posterior.
Escolher uma Entidade Jurídica: A Dutch BV e Outras Estruturas
Escolher uma estrutura jurídica é uma etapa obrigatória que define as suas obrigações fiscais e legais para os próximos anos. Embora a comparação entre Dutch BV vs. sucursal seja a principal preocupação para a maioria das empresas internacionais, os Países Baixos oferecem várias outras formas jurídicas. De acordo com as orientações governamentais oficiais sobre entrada no mercado, a escolha da entidade correta depende do seu nível pretendido de atividade e da sua tolerância ao risco. A decisão impacta as suas futuras obrigações de reporte e o nível de responsabilidade pessoal ou da sociedade-mãe que assume.
Formas Jurídicas Notarizadas vs. Não Notarizadas
Nos Países Baixos, as entidades jurídicas dividem-se entre aquelas que exigem um notário neerlandês para a sua constituição e aquelas que não o exigem. As entidades notarizadas incluem a BV, a NV e a stichting. Estas exigem que um notário outorgue a escritura de constituição e verifique os estatutos sociais. As formas não notarizadas incluem a eenmanszaak (empresa individual), a VOF (sociedade em nome coletivo), a CV (sociedade em comandita) e a maatschap (sociedade profissional). Estas formas não exigem notário, o que reduz os custos iniciais de constituição, mas aumenta a responsabilidade. Numa VOF, por exemplo, os sócios são solidária e ilimitadamente responsáveis por todas as dívidas comerciais, enquanto uma BV protege o seu património pessoal. Para uma expansão estruturada, as etapas administrativas para a constituição de empresas nos Países Baixos priorizam a BV devido a esta proteção de responsabilidade.
Requisitos de Registo da Dutch BV
A Dutch BV é a escolha mais comum para subsidiárias estrangeiras devido aos seus requisitos flexíveis. Exige um capital social mínimo de apenas 0,01 €. Deve nomear pelo menos um diretor e um acionista, podendo ambos ser a mesma pessoa ou uma entidade jurídica estrangeira. A empresa necessita de um endereço comercial local nos Países Baixos para concluir o registo na Câmara de Comércio (KVK). Para 2026, a taxa única de registo na KVK é de 85,15 €.
Também deve identificar e registar os Beneficiários Efetivos (UBO) que detenham mais de 25% das ações, dos direitos de voto ou da participação no capital. Quaisquer alterações às informações do UBO devem ser comunicadas à KVK no prazo de 7 dias. Enquanto a BV é uma sociedade de responsabilidade limitada fechada, a NV (Naamloze Vennootschap) é uma sociedade anónima aberta que exige um capital mínimo de 45.000 €. A maioria dos investidores estrangeiros opta pela BV, a menos que pretenda cotar ações numa bolsa de valores. Se necessitar de esclarecimentos sobre qual a estrutura que melhor se adequa aos seus objetivos comerciais específicos, pode entrar em contacto com os nossos especialistas para uma avaliação detalhada das suas opções entre Dutch BV vs. sucursal.
Taxas de Imposto sobre as Sociedades e Conformidade com o IVA nos Países Baixos em 2026
O ambiente fiscal para 2026 exige um planeamento rigoroso para qualquer expansão internacional. Tanto a Dutch BV como a sucursal estão sujeitas ao Imposto sobre as Sociedades (CIT) sobre os lucros de fonte holandesa. Para o exercício fiscal de 2026, a taxa de CIT é de 19% sobre os lucros tributáveis até 200.000 €. Os lucros que excedam este limiar são tributados a uma taxa de 25,8%. Ao avaliar a Dutch BV vs branch office de uma perspetiva fiscal, considere que o banco principal da Belastingdienst é o Rabobank desde 1 de maio de 2026. Todos os pagamentos e reembolsos de impostos são processados através desta instituição, necessitando de uma conta bancária empresarial compatível para um cumprimento sem dificuldades.
Uma limitação crítica para 2026 é o limite à dedução de juros. Este regulamento limita a dedução de despesas líquidas com juros a 24,5% do EBITDA da empresa. Esta regra aplica-se a ambas as estruturas, desde que sejam consideradas sujeitos passivos nos Países Baixos. Para uma visão abrangente de como estas estruturas interagem com as regulamentações locais, consulte o guia oficial sobre estruturas empresariais holandesas. O cálculo rigoroso deste limite é essencial para evitar obrigações fiscais inesperadas no final do exercício fiscal.
Registo de IVA e Diferimento de Importação
As taxas normais de IVA holandês (BTW) para 2026 são de 21% para a maioria dos bens e serviços, 9% para itens específicos como produtos alimentares e farmacêuticos, e 0% para certas atividades de comércio internacional. As empresas não residentes devem registar-se para efeitos de IVA se detiverem inventário nos Países Baixos ou realizarem operações tributáveis localmente. Para entidades detidas por estrangeiros, o processo de registo de IVA demora normalmente de 6 a 8 semanas.
Os importadores não residentes devem utilizar a licença de diferimento do Artigo 23. Isto permite que as empresas diferem o pagamento do IVA de importação para a sua declaração periódica de IVA, em vez de o liquidarem imediatamente na fronteira. Este mecanismo melhora significativamente o fluxo de caixa, especialmente para entidades que utilizam os Países Baixos como um centro de distribuição europeu. A solicitação desta licença exige um número de IVA local e, frequentemente, um representante fiscal para entidades de fora da UE.
Vantagens Fiscais Internacionais
Os Países Baixos continuam a ser uma jurisdição de eleição para estruturas de holding devido à isenção de participação holandesa. Este regulamento evita a dupla tributação, isentando de CIT os dividendos e mais-valias derivados de subsidiárias qualificadas. Ao comparar uma Dutch BV vs branch office, a BV é frequentemente preferida para atividades de holding a fim de tirar pleno partido desta isenção e estabelecer uma substância fiscal clara.
Os empregadores também podem utilizar o regime de reembolso fiscal dos 30% para atrair pessoal internacional altamente qualificado. Para 2026, este regime permite que até 30% do salário bruto de um colaborador qualificado seja pago como um subsídio isento de impostos, desde que sejam cumpridos limiares salariais específicos. Estas vantagens nacionais são apoiadas por uma rede de mais de 100 convenções para evitar a dupla tributação, garantindo que as operações internacionais permaneçam fiscalmente eficientes além-fronteiras.
O Processo de Constituição Remota via Procuração
O estabelecimento de uma presença corporativa nos Países Baixos não exige uma visita física dos diretores ou acionistas. Embora o registo de uma sucursal envolva a documentação do estatuto da empresa-mãe estrangeira junto da Câmara de Comércio (KVK), a constituição de uma subsidiária exige uma escritura formal. Ao comparar a Dutch BV vs branch office, a via da BV segue um processo estruturado de constituição remota através de uma procuração legalizada (PoA). Este método permite que o notário neerlandês outorgue a escritura de constituição em nome dos fundadores. Assim que os documentos estiverem em ordem, o prazo de constituição varia tipicamente entre 3 e 5 dias úteis. Esta eficiência garante que os empresários internacionais possam iniciar as operações sem o encargo logístico de viagens internacionais.
Procedimento Passo a Passo de Constituição Remota
O processo começa com a apresentação de documentos de identificação válidos para todos os diretores e acionistas. Realizamos uma verificação do nome da empresa para garantir que o nome proposto esteja disponível e em conformidade com as diretrizes da KVK. Em seguida, os documentos de procuração são redigidos e enviados aos fundadores no seu país de origem. Estes documentos devem ser assinados e legalizados, exigindo frequentemente uma apostila ou legalização numa embaixada neerlandesa local, dependendo se o país de origem é membro da Convenção de Haia.
Assim que os documentos originais legalizados chegam aos Países Baixos, o notário neerlandês outorga a escritura de constituição. O notário procede então ao registo da nova entidade junto da Câmara de Comércio. Para 2026, a taxa única de registo na KVK é de 85,15 €. O capital social mínimo para uma Dutch BV é de 0,01 €, que deve ser integralizado na conta do Rabobank da empresa ou noutra conta empresarial compatível com o Rabobank após a constituição. Esta via remota é o procedimento padrão para fundadores não residentes, proporcionando um caminho fiável de entrada e mantendo elevados padrões jurídicos.
Registo de UBO e Prazos de Conformidade
O registo obrigatório no registo de Beneficiários Efetivos (UBO) é uma componente crítica do processo de constituição. Um UBO é definido como qualquer pessoa singular que detenha mais de 25% das ações, direitos de voto ou participação societária na empresa. Estas informações são submetidas à KVK em simultâneo com o registo da empresa. O cumprimento é rigorosamente monitorizado; quaisquer alterações às informações do UBO, tais como uma transmissão de ações ou uma mudança de controlo, devem ser comunicadas à KVK no prazo de 7 dias.
A não manutenção de registos precisos de UBO pode resultar em coimas administrativas ou complicações legais. Esta transparência é uma pedra angular ao iniciar um negócio nos Países Baixos e aplica-se tanto a BVs como a sucursais. Compreender estes requisitos antecipadamente no processo de decisão Dutch BV vs branch office ajuda a garantir que a sua entidade permaneça em situação regular desde o primeiro dia.
Conformidade Pós-Constituição e Continuidade Operacional
A manutenção de uma empresa nos Países Baixos exige o cumprimento rigoroso dos prazos legais e das normas de manutenção de registos. Uma vez concluída a fase inicial de registo da Dutch BV vs. sucursal, o foco transfere-se para a manutenção anual. Todas as Dutch BVs devem depositar as suas contas anuais na Câmara de Comércio (KVK) no prazo de 12 meses após o termo do exercício financeiro. O incumprimento destes requisitos de depósito pode resultar em responsabilidade dos administradores e penalidades administrativas. A Administração Fiscal e Aduaneira holandesa (Belastingdienst) determina que os registos comerciais sejam conservados durante um período mínimo de 7 anos. Para empresas detentoras de bens imóveis nos Países Baixos, este período de conservação estende-se para 10 anos.
Normas de Relato Financeiro e Contabilidade
As demonstrações financeiras devem ser elaboradas de acordo com os Dutch GAAP ou IFRS, dependendo da dimensão e complexidade da entidade. Embora uma sucursal possa, por vezes, depositar as contas da sua sociedade-mãe estrangeira, uma Dutch BV exige sempre o seu próprio relato financeiro separado. As declarações de imposto sobre as sociedades para 2026 vencem normalmente no prazo de cinco meses após o encerramento do exercício fiscal, embora sejam frequentemente possíveis prorrogações através de um intermediário fiscal. A frequência de entrega das declarações de IVA é habitualmente trimestral, embora possam ser exigidas declarações mensais ou anuais dependendo do volume de negócios.
A continuidade operacional também envolve a gestão dos requisitos bancários específicos do sistema fiscal holandês. Desde 1 de maio de 2026, o Belastingdienst tem utilizado o Rabobank como o seu principal banco de domiciliação. Esta alteração significa que todos os pagamentos de impostos emitidos e reembolsos recebidos são processados através dos sistemas do Rabobank. Para administradores não residentes, garantir que a infraestrutura financeira da empresa é compatível com estas normas bancárias locais é essencial para evitar atrasos nos pagamentos ou alertas de conformidade.
Gestão Laboral e Processamento Salarial
Se a sua entrada no mercado em 2026 envolver a contratação de pessoal, deve registar-se como empregador junto do Belastingdienst. Este processo envolve a criação de uma administração de salários que contemple as contribuições para a segurança social, os requisitos de pensões e o imposto sobre os salários. Para empresas que procuram uma entrada rápida sem uma infraestrutura local imediata de RH, a utilização de serviços de processamento salarial nos Países Baixos garante que todos os benefícios dos trabalhadores e retenções na fonte cumprem as taxas legais em vigor.
A conformidade para trabalhadores internacionais inclui frequentemente a gestão da 30% ruling e a garantia de que os contratos de trabalho estão em conformidade com o direito laboral holandês. Estas obrigações mantêm-se consistentes quer escolha uma subsidiária ou uma sucursal, embora a carga administrativa possa ser mais elevada para entidades não residentes. Para uma perspetiva mais ampla sobre conceitos erróneos comuns relativos a estes deveres, pode consultar o nosso guia Constituir Empresa nos Países Baixos: Factos vs. Mitos 2026. Manter um ritmo constante de cumprimento permite que a sociedade-mãe estrangeira se concentre no crescimento em vez de litígios administrativos.
Última revisão: setembro de 2026
Definir a Estratégia de Expansão no Mercado Holandês para 2026
As nuances técnicas da comparação entre uma Dutch BV vs branch office indicam que, embora uma sucursal ofereça uma ligação direta à empresa-mãe, a BV proporciona uma segregação de riscos essencial e substância fiscal para 2026. Equilibrar o limiar de 19% do imposto sobre as sociedades com o limite de dedução de juros de 24,5% exige um planeamento estruturado para manter a eficiência operacional. Ao selecionar a via da procuração legalizada (Power of Attorney), assegura uma estrutura em conformidade que cumpre os padrões da KVK e da Belastingdienst, sem necessidade de deslocação física.
Somos especialistas na conformidade de empresários estrangeiros e facilitamos a constituição remota de uma Dutch BV no prazo de 3 a 5 dias úteis. O nosso processo inclui uma garantia de satisfação de 100% para proporcionar segurança durante a sua expansão internacional. A gestão das obrigações locais, desde as transições bancárias com o Rabobank até às entregas anuais de declarações junto da KVK, torna-se uma parte previsível da sua estratégia de crescimento quando gerida com clareza processual.
Estabelecer a sua presença nos Países Baixos é um passo significativo rumo à mobilidade global. Estamos aqui para garantir que a sua estrutura societária permaneça sólida e em conformidade desde o primeiro dia de registo.
Última revisão: setembro de 2026
Perguntas Frequentes
Preciso de viajar para os Países Baixos para constituir uma Dutch BV?
Não, não precisa de viajar para os Países Baixos para constituir uma Dutch BV. A via padrão de constituição remota para fundadores de fora da UE envolve uma procuração legalizada (Power of Attorney - PoA), através da qual um notário neerlandês outorga a escritura de constituição em seu nome. Isto permite-lhe concluir todo o processo a partir do seu país de residência. Uma vez submetidos e legalizados os documentos, a constituição demora habitualmente entre três a cinco dias úteis a ser concluída.
Qual é o capital social mínimo para uma Dutch BV em 2026?
O capital social mínimo exigido para constituir uma Dutch BV em 2026 é de 0,01 €. Este limiar reduzido foi estabelecido para incentivar o empreendedorismo e simplificar o processo de entrada de investidores internacionais. Pode optar por emitir mais capital se a sua estratégia empresarial o exigir, mas o mínimo legal permanece neste nível nominal. Este capital deve ser depositado na conta bancária comercial da empresa após a conclusão bem-sucedida da constituição e do registo junto da KVK.
Qual é a taxa de registo na KVK para uma nova empresa em 2026?
A taxa única de registo na Câmara de Comércio (KVK) é de 85,15 € em 2026. Esta taxa aplica-se tanto a uma Dutch BV como a uma sucursal aquando da sua inscrição inicial no registo comercial. Receberá uma fatura deste montante pouco depois de o notário ou o representante da empresa concluir o processo de registo. O pagamento garante que a sua entidade seja oficialmente reconhecida e receba um número KVK único, necessário para todas as transações comerciais nos Países Baixos.
Quais são as taxas de imposto sobre as sociedades em 2026 para uma subsidiária neerlandesa?
Para o ano fiscal de 2026, as taxas do imposto sobre as sociedades (CIT) são de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre quaisquer lucros que excedam esse limiar. Estas taxas aplicam-se à comparação entre Dutch BV vs branch office, uma vez que ambas as entidades estão geralmente sujeitas a CIT sobre os seus rendimentos de fonte neerlandesa. Um planeamento fiscal rigoroso é essencial para gerir estas obrigações, especialmente ao considerar a interação entre os lucros locais e os acordos de dupla tributação internacionais.
Uma sucursal pode beneficiar da isenção de participação neerlandesa?
A isenção de participação neerlandesa destina-se principalmente a empresas residentes nos Países Baixos, como uma BV, que detenham participações qualificadas noutras entidades. Embora uma sucursal faça parte de uma entidade-mãe estrangeira, normalmente não atua como sociedade holding para subsidiárias da mesma forma. Se a sua estratégia envolver atividades de holding, a escolha entre uma Dutch BV vs branch office favorece a BV para garantir que possa usufruir plenamente das isenções sobre dividendos e mais-valias ao abrigo da legislação neerlandesa.
Qual é o limite de dedução de juros para as empresas neerlandesas em 2026?
Em 2026, o limite de dedução de juros está fixado em 24,5% do EBITDA da empresa. Esta regra limita o montante dos encargos financeiros líquidos que um sujeito passivo pode deduzir ao seu rendimento tributável nos Países Baixos. A regulamentação aplica-se tanto a Dutch BVs como a sucursais consideradas sujeitos passivos para efeitos de imposto sobre as sociedades. É um fator crítico para empresas com financiamento interno ou externo significativo, uma vez que afeta diretamente o lucro tributável final.
Quanto tempo demora a obtenção de um número de IVA para uma BV detida por estrangeiros?
A obtenção de um número de IVA para uma entidade neerlandesa detida por estrangeiros demora normalmente entre 6 a 8 semanas após o pedido inicial. A Autoridade Tributária e Aduaneira neerlandesa (Belastingdienst) efetua uma análise detalhada das atividades planeadas da empresa e da sua substância local antes de emitir o número. Deve planear o seu calendário de entrada no mercado em conformidade, garantindo que o seu registo de BTW esteja ativo antes de iniciar a atividade comercial ou a importação de mercadorias para o país.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |