


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A constituição de uma empresa neerlandesa envolve mais do que apenas uma escritura notarial e um registo na Câmara de Comércio. Em 2026, a Autoridade Tributária neerlandesa aplica um escrutínio rigoroso aos requisitos de substância da Dutch BV para garantir que as entidades demonstram uma atividade económica genuína. A simples manutenção de uma sede legal não é suficiente para beneficiar da rede de 95 convenções de dupla tributação dos Países Baixos. Os fundadores internacionais receiam frequentemente que a sua estrutura possa ser classificada como uma empresa de fachada, o que pode levar à recusa dos benefícios previstos nos tratados e à aplicação de retenções na fonte mais elevadas.
Reconhecemos o desafio de gerir um negócio à distância cumprindo, simultaneamente, a constante evolução das regras de residência fiscal. Este guia oferece uma análise precisa da presença económica necessária para garantir benefícios fiscais e manter a conformidade regulamentar. Encontrará uma lista de verificação clara dos critérios de substância, uma explicação de como estes fatores influenciam as taxas de imposto sobre o rendimento das pessoas coletivas (como a taxa de 19% sobre lucros até 200.000 € e de 25,8% acima desse valor) e a confirmação de como a gestão remota continua a ser perfeitamente viável. Analisamos igualmente os limiares específicos para 2026, como o limite de 24,5% do EBITDA para a dedução de juros e a utilização obrigatória do Rabobank como banco oficial do Belastingdienst desde 1 de maio de 2026.
Pontos Principais
- Diferencie a sede estatutária da residência fiscal para evitar contestações por parte de autoridades tributárias estrangeiras quanto à presença económica da sua empresa.
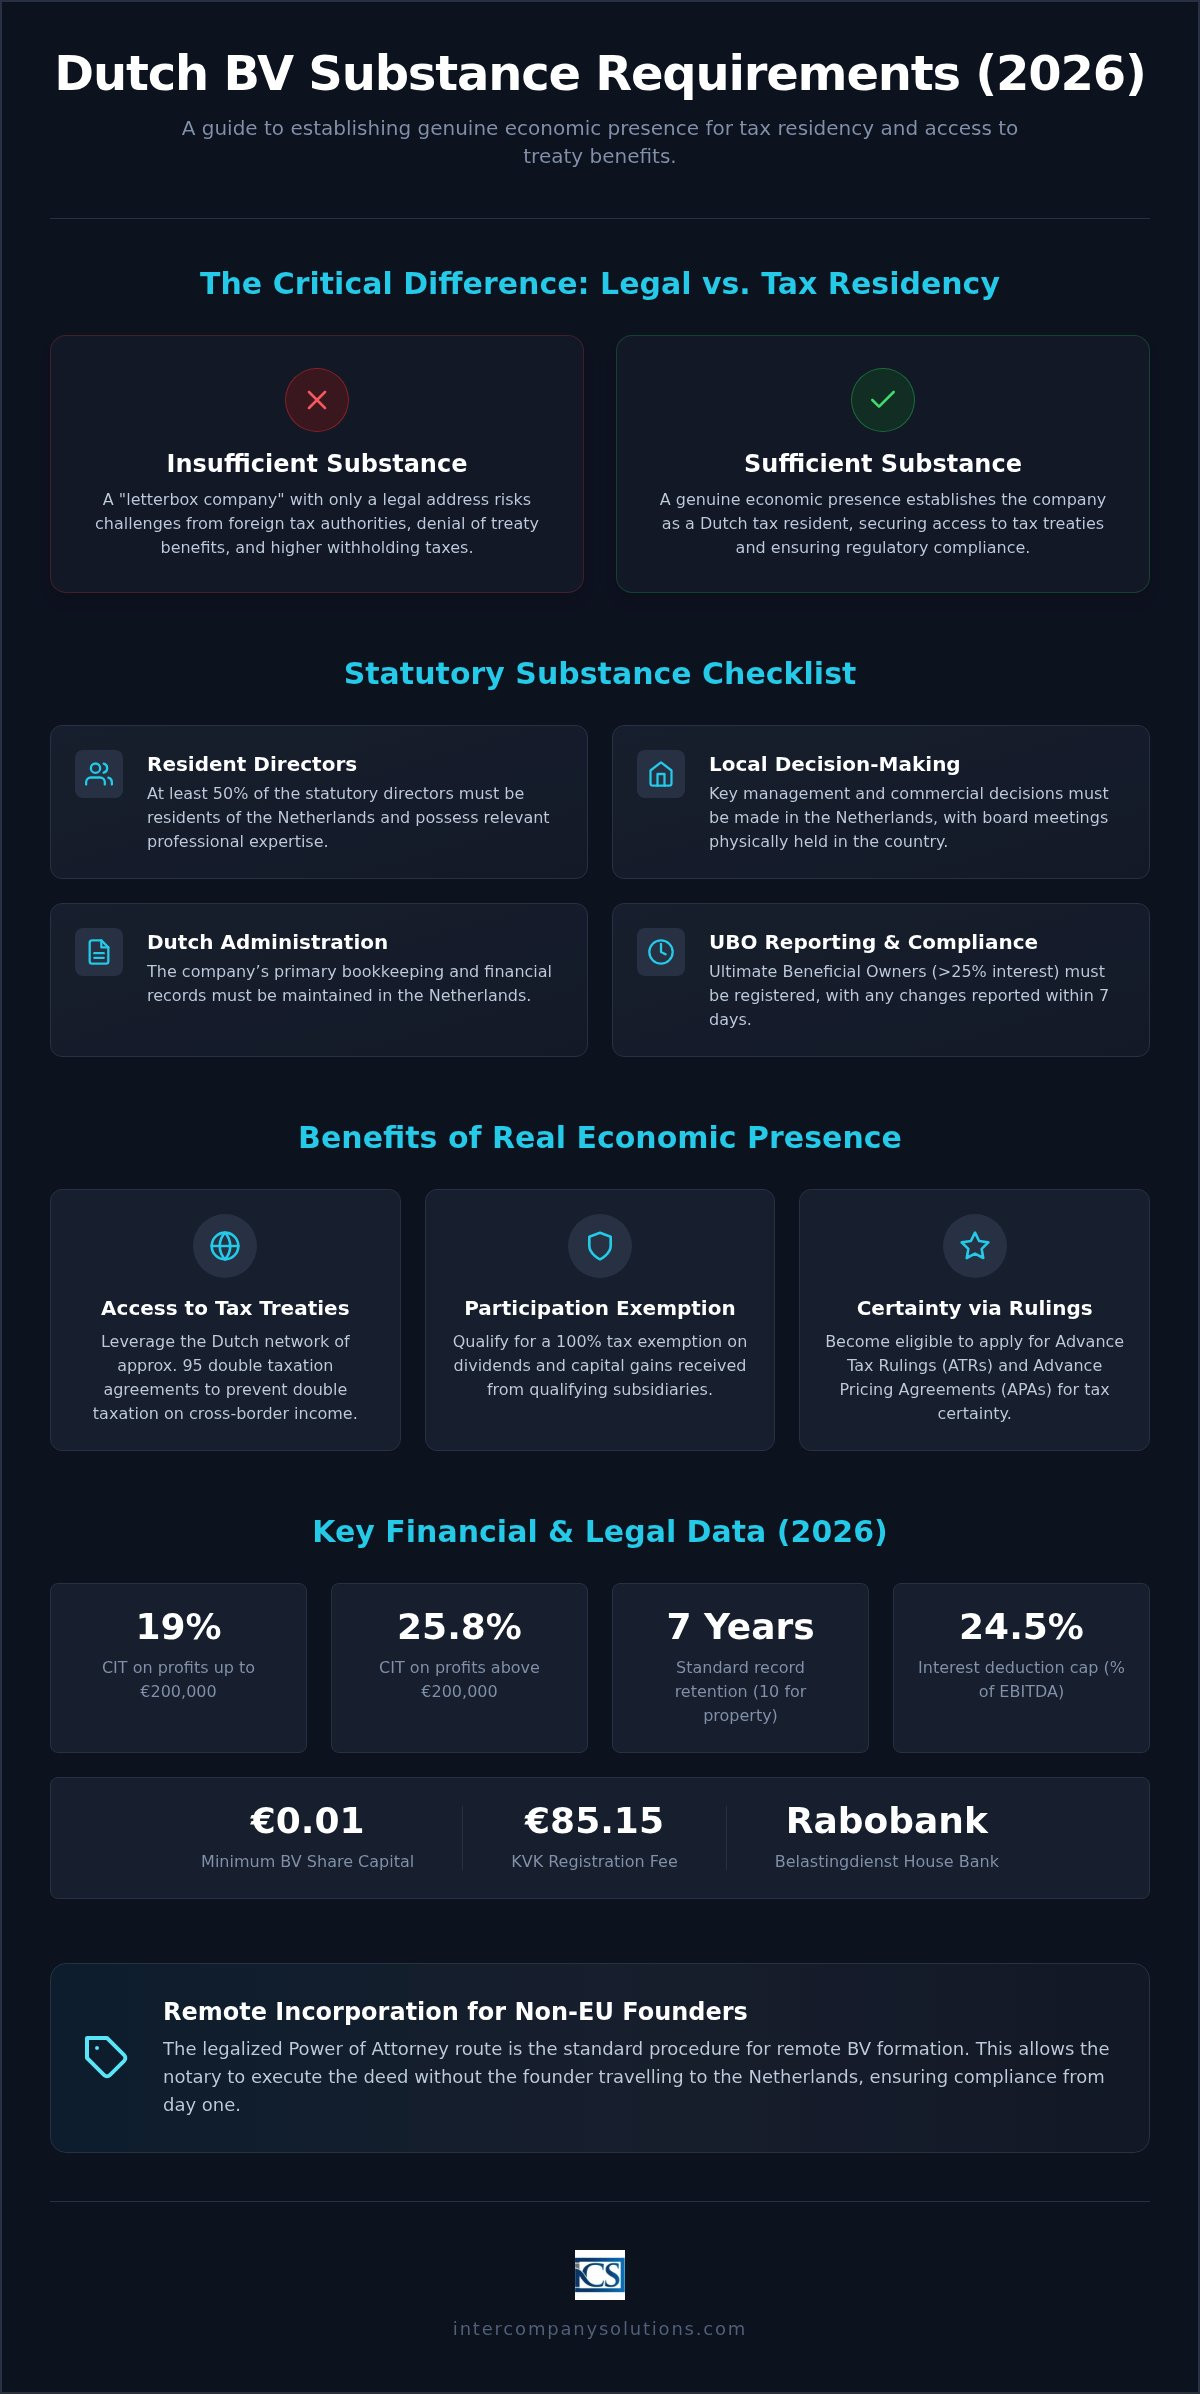
- Cumpra os requisitos de substância da Dutch BV obrigatórios, incluindo a regra de que pelo menos 50% dos administradores estatutários devem ser residentes nos Países Baixos.
- Assegure o acesso a convenções fiscais internacionais e acordos prévios (rulings) obtendo um Certificado de Residência formal emitido pelo Belastingdienst para evitar a dupla tributação.
- Estabeleça uma presença económica funcional através de colaboradores locais e soluções de processamento de salários, em vez de recorrer a uma simples morada postal.
- Conclua o processo de constituição remotamente através de procuração legalizada (Power of Attorney), uma via concebida especificamente para fundadores de países terceiros que não se podem deslocar aos Países Baixos.
Compreender a Substância Societária e a Residência Fiscal nos Países Baixos
A substância societária é uma medida da atividade económica genuína e da autoridade de tomada de decisão localizada nos Países Baixos. Para os empresários internacionais, cumprir os requisitos de substância da Dutch BV é essencial para garantir que a sociedade seja reconhecida como uma residente legítima para efeitos fiscais. Sob o princípio da "ficção de constituição", qualquer sociedade constituída ao abrigo da lei neerlandesa é considerada residente fiscal dos Países Baixos. No entanto, as autoridades fiscais estrangeiras podem contestar este estatuto se a sociedade não tiver uma presença económica real. Demonstrar substância impede que a BV seja classificada como uma sociedade conduta ou empresa de fachada ao abrigo das regras antielisão da OCDE e da UE.
A autoridade tributária neerlandesa, a Belastingdienst, identifica o local de direção efetiva como o fator principal para determinar a residência fiscal societária em situações abrangidas por tratados. Isto implica verificar onde são tomadas as decisões comerciais e estratégicas fundamentais. Se o conselho de administração de uma sociedade se reunir fora dos Países Baixos e não tiver administradores locais, corre o risco de perder os benefícios associados à residência neerlandesa e poderá enfrentar uma dupla tributação internacional.
A Base Jurídica dos Requisitos de Substância
A residência legal é estabelecida através do registo na Câmara de Comércio (KVK), mas a residência fiscal exige o cumprimento de normas específicas da Belastingdienst. O Ministério das Finanças define condições legais para entidades que pretendam obter uma decisão fiscal prévia (Advance Tax Ruling - ATR), as quais estão estreitamente associadas aos requisitos de substância da Dutch BV. Estas condições exigem normalmente administradores residentes nos Países Baixos e contabilidade local. O local de direção efetiva é onde o conselho de administração se reúne para exercer as suas funções e onde ocorre a gestão diária. As empresas devem também conservar os registos financeiros e administrativos durante 7 anos, ou 10 anos no caso de bens imóveis, para permanecerem em conformidade com a legislação neerlandesa.
Benefícios de Estabelecer uma Presença Económica Real
Manter níveis elevados de substância permite que uma BV aceda à extensa rede de convenções fiscais neerlandesas, que inclui aproximadamente 95 acordos de dupla tributação. Esta rede ajuda a mitigar a dupla tributação internacional sobre rendimentos transfronteiriços. As sociedades com substância suficiente qualificam-se para a isenção de participação (participation exemption), que proporciona uma isenção fiscal de 100% sobre dividendos e mais-valias provenientes de subsidiárias elegíveis. As entidades podem também solicitar um Acordo Prévio sobre Preços de Transferência (APA) para obter segurança jurídica fiscal quanto aos métodos de preços de transferência. Esta abordagem proativa, combinada com a utilização do Rabobank como o banco de relacionamento da Belastingdienst desde 1 de maio de 2026, reforça o perfil da empresa como contribuinte em conformidade. O estabelecimento de uma presença sólida garante que a empresa possa beneficiar das taxas de imposto sobre as sociedades (CIT) de 19% sobre lucros até 200.000 € e de 25,8% sobre os montantes que excedam este limite.
Requisitos Estatutários de Substância para Entidades Neerlandesas
O quadro jurídico neerlandês estabelece parâmetros específicos que uma entidade deve cumprir para ser considerada uma residente genuína para efeitos fiscais. Estes requisitos de substância da Dutch BV estão alinhados com o projeto BEPS da OCDE, que visa prevenir a erosão da base tributável e a transferência de lucros, garantindo que as empresas mantenham vínculos económicos reais com as jurisdições onde reivindicam residência fiscal. Os principais requisitos estatutários incluem:
- Pelo menos 50% do número total de administradores estatutários devem ser residentes nos Países Baixos.
- A sociedade deve manter um capital social mínimo de 0,01 € para uma Dutch BV.
- Todas as reuniões do conselho de administração devem ser realizadas nos Países Baixos, onde as principais decisões de gestão são documentadas em atas.
- A empresa deve cumprir as suas obrigações de comunicação do UBO, identificando as pessoas singulares com uma participação superior a 25%.
Critérios de Gestão e Tomada de Decisão
Os administradores residentes nos Países Baixos devem possuir o conhecimento profissional e a experiência necessários para desempenhar as suas funções com eficácia. Não é suficiente ter administradores residentes que atuem apenas como figuras de proa. As reuniões de direção devem contar com a presença física dos administradores ou ser realizadas através de infraestruturas locais para assegurar que a direção e controlo ("mind and management") da empresa permaneçam no país. A gestão local deve dispor de poderes autónomos para tomar decisões que vinculem a sociedade, sem necessidade de aprovação constante de entidades-mãe estrangeiras. Documentar estas sessões em atas detalhadas fornece a prova necessária para auditorias fiscais.
Normas Administrativas e de Comunicação
A conformidade estende-se à forma como a empresa gere os seus dados internos e obrigações financeiras. Os registos contabilísticos devem ser mantidos nos Países Baixos e conservados por um período mínimo de 7 anos, ou 10 anos no caso de bens imóveis. A conta bancária principal da sociedade deve ser gerida a partir do país. Desde 1 de maio de 2026, o Rabobank atua como o banco de relacionamento oficial da Belastingdienst, tornando-se uma escolha lógica para entidades que procuram alinhar as suas operações financeiras com as normas locais.
Um elemento crucial, mas frequentemente negligenciado na substância, é a transparência relativa à titularidade. As empresas devem cumprir as suas obrigações de comunicação do Beneficiário Efetivo Final (UBO), identificando as pessoas singulares que detenham uma participação superior a 25%. De acordo com a lei neerlandesa, qualquer alteração às informações do UBO deve ser comunicada à KVK no prazo de 7 dias. A falta de manutenção de um registo de UBO exato pode indiciar carência de controlo interno e desencadear auditorias por parte das autoridades fiscais. Se necessitar de assistência com estas comunicações, pode contactar os nossos especialistas em conformidade para uma análise da sua estrutura atual.
O Papel da Substância no Acesso a Convenções Fiscais e Decisões Prévias
As autoridades fiscais estrangeiras examinam frequentemente as Dutch BVs para garantir que não sejam utilizadas unicamente para treaty shopping. Para beneficiar da extensa rede de convenções dos Países Baixos, composta por 95 acordos, uma empresa deve demonstrar que é uma residente genuína para efeitos fiscais. A substância estatutária é um pré-requisito para a obtenção de um Certificado de Residência Fiscal emitido pela Belastingdienst. Sem este certificado, as jurisdições estrangeiras podem recusar a aplicação de taxas reduzidas de retenção na fonte sobre dividendos, juros ou royalties. O não cumprimento dos requisitos de substância da Dutch BV resulta frequentemente na recusa de isenções de retenção na fonte ao abrigo da Diretiva Sociedades-Mães e Filiais da UE, em especial se a estrutura for considerada artificial.
As empresas conduta envolvidas em financiamento ou concessão de licenças intragrupo enfrentam obrigações de comunicação ainda mais rigorosas ao abrigo das diretrizes da ATAD 3. Estas regras visam entidades com atividade económica limitada que principalmente detêm ativos ou canalizam rendimentos. Se uma BV não cumprir os limiares mínimos de substância, poderá perder o direito a benefícios fiscais e enfrentar maiores exigências de transparência em toda a União Europeia. Este escrutínio torna vital que os fundadores internacionais mantenham uma presença funcional alinhada com as normas globais anti-elisão fiscal.
Advance Tax Rulings (ATR) e Substância
A Belastingdienst oferece segurança quanto a futuras posições fiscais por meio de Advance Tax Rulings. Para obter um ATR, o requerente deve cumprir todas as condições legais de substância. Se uma empresa não dispuser de substância suficiente, a administração fiscal neerlandesa é obrigada a trocar informações espontaneamente com as autoridades fiscais estrangeiras. Esta transparência garante que os outros países estejam cientes da situação da entidade e possam avaliar as obrigações fiscais em conformidade. A manutenção de uma contabilidade adequada para estruturas de Dutch BV é uma parte crítica deste processo, pois fornece o histórico documental necessário para apoiar um pedido de decisão prévia e comprovar a conformidade contínua.
Critérios de Substância para Sociedades Holding
As estruturas de holding de investimento devem cumprir requisitos específicos para se qualificarem para a participation exemption sobre dividendos e mais-valias. Não basta simplesmente deter ações; a empresa deve gerir ativamente os seus ativos. A demonstração desta atividade exige frequentemente incorrer em custos de gestão local ou manter uma folha de pagamentos local. Em 2026, o limite de dedução de juros permanece em 24,5% do EBITDA, o que limita a dedutibilidade dos custos líquidos com juros para empresas com dívida significativa. Garantir que a sua sociedade holding tenha um escritório funcional e administradores residentes ajuda a comprovar que a entidade não é uma mera empresa de fachada, protegendo a sua elegibilidade para a participation exemption e minimizando o risco de litígios fiscais internacionais.
Implementação Prática da Presença Económica
Cumprir os requisitos de substância da Dutch BV significa ir além da fase inicial de constituição para operações ativas e documentadas. A Belastingdienst espera ver uma empresa que funcione dentro da economia neerlandesa, incorrendo em despesas operacionais e gerindo os seus próprios assuntos localmente. Esta presença económica é verificada por meio de registos financeiros, que devem ser conservados durante 7 anos, ou 10 anos no caso de bens imóveis. O depósito de contas anuais junto da KVK no prazo de 12 meses após o encerramento do exercício financeiro é um passo obrigatório que comprova que a empresa é uma entidade ativa e transparente. Desde 1 de maio de 2026, o Rabobank tem sido o banco preferencial da administração fiscal neerlandesa, tornando-o a escolha predileta para a gestão destas transações locais.
Colaboradores e Conformidade da Folha de Pagamentos
A contratação de pessoal local é uma das formas mais eficazes de reforçar o perfil de substância de uma empresa internacional. Quando uma empresa emprega indivíduos nos Países Baixos, demonstra que as tarefas funcionais e a criação de valor ocorrem localmente. A utilização de serviços de processamento salarial nos Países Baixos garante que todos os impostos sobre o trabalho e contribuições para a segurança social sejam geridos de acordo com a legislação local. Para colaboradores internacionais elegíveis, pode ser aplicado o regime de reembolso fiscal de 30%, que permite ao empregador conceder um subsídio isento de impostos para despesas extraterritoriais. Este incentivo torna os Países Baixos um local atraente para recrutar talentos especializados para gerir as suas operações neerlandesas.
Análise Funcional e Criação de Valor
O perfil funcional da empresa deve corresponder à sua substância declarada para suportar o escrutínio das autoridades fiscais neerlandesas e estrangeiras. Se uma empresa afirma gerir propriedade intelectual de elevado valor ou instrumentos financeiros complexos, deve dispor de competências e infraestruturas locais para apoiar tais afirmações. Isto inclui a manutenção da contabilidade local e a garantia de total conformidade em matéria de IVA, com taxas tipicamente fixadas em 21% ou 9%, dependendo dos bens ou serviços. Durante a fase inicial de constituição, aplica-se uma taxa única de registo na KVK de € 85,15 (2026). Garantir que a sua realidade operacional esteja alinhada com a sua estrutura jurídica é vital para as empresas que pretendem beneficiar das taxas de IRC de 19% sobre os primeiros € 200.000 de lucro e de 25,8% acima desse limite. A empresa deve igualmente garantir que as informações sobre os UBO sejam exatas, uma vez que quaisquer alterações devem ser comunicadas à KVK no prazo de 7 dias.
Manutenção da Conformidade Durante o Processo de Constituição Remota
Para fundadores de fora da UE, a via mais eficiente de entrada é a rota da Procuração (POA) legalizada. Este processo permite a constituição remota de uma empresa sem a necessidade de o fundador viajar para os Países Baixos. Um notário neerlandês lavra a escritura de constituição com base nos documentos legalizados fornecidos pelo fundador. Embora a constituição jurídica seja rápida, o cumprimento dos Dutch BV substance requirements deve ser uma prioridade desde o início. O planeamento precoce de substância assegura que os pedidos subsequentes de números de BTW e registos EORI sejam bem-sucedidos, uma vez que a Belastingdienst avalia a presença funcional da entidade antes de emitir estes identificadores.
Uma BV residente que cumpra todas as normas de conformidade beneficia das taxas normais de imposto sobre o rendimento das pessoas coletivas (IRC) de 19% sobre os lucros até 200.000 € e de 25,8% sobre qualquer montante que exceda este limiar. Estas taxas aplicam-se desde que a empresa mantenha a sua residência fiscal através de uma gestão ativa e de tomadas de decisão locais. A empresa também deve cumprir as obrigações de reporte de UBO, identificando qualquer pessoa singular com uma participação superior a 25% e comunicando quaisquer alterações à KVK no prazo de 7 dias. A fixação do capital social no mínimo de 0,01 € é uma prática comum durante esta fase, embora o orçamento operacional deva permanecer proporcional às atividades empresariais.
O Calendário de Registo Remoto
A constituição de uma Dutch BV inicial através da via de POA demora normalmente entre 3 a 5 dias úteis após a receção dos documentos legalizados. Esta fase inclui a outorga notarial e o registo obrigatório na KVK, que tem uma taxa única de 85,15 € em 2026. Contudo, a transição para a plena conformidade fiscal demora mais tempo. Para entidades detidas por estrangeiros, o processo de registo de BTW requer normalmente entre 6 a 8 semanas. Durante este período, a empresa deve finalizar a sua estrutura administrativa local, incluindo a abertura de uma conta no Rabobank, que atua como banco de apoio da Belastingdienst desde 1 de maio de 2026.
Orientação Estratégica para Empreendedores Globais
Os proprietários de empresas internacionais devem adotar uma abordagem metódica à administração societária neerlandesa. Os requisitos podem diferir significativamente entre fundadores da UE e de fora da UE, especialmente no que diz respeito a autorizações de trabalho e regras de residência dos administradores. Embora a constituição remota seja a norma para não residentes, a manutenção do "mind and management" da empresa nos Países Baixos é o que garante os benefícios dos tratados fiscais a longo prazo. A gestão proativa dos Dutch BV substance requirements previne o risco de classificação como sociedade de fachada (letterbox company) por administrações fiscais estrangeiras e garante que a documentação seja devidamente arquivada durante os 7 anos exigidos.
Última revisão: agosto de 2026
Assegurar o Futuro Societário da sua Empresa Neerlandesa através da Conformidade Estratégica
O cumprimento dos Dutch BV substance requirements garante que a sua entidade continue a ser um residente fiscal reconhecido, protegendo a sua elegibilidade para o regime de participation exemption e para a vasta rede de tratados. A transição de um simples registo para uma gestão fiscal ativa é a forma mais eficaz de evitar os riscos associados ao estatuto de sociedade de fachada. Ao documentar as decisões locais e manter uma presença funcional, estabelece uma base sólida para o crescimento internacional.
A Intercompany Solutions tem sido líder de mercado na constituição de sociedades nos Países Baixos desde 2015. Especializamo-nos na constituição remota para empresários de fora da UE e fornecemos apoio integral de contabilidade e entrega de declarações de IRC para manter a sua empresa em conformidade. Os nossos especialistas fazem a ponte entre a configuração inicial e o cumprimento regulamentar contínuo, assegurando que os seus interesses profissionais sejam geridos com precisão.
Aguardamos com expectativa a oportunidade de facilitar a sua expansão para os Países Baixos e apoiar o seu sucesso operacional a longo prazo.
Última revisão: agosto de 2026
Perguntas Frequentes
Quais são os requisitos mínimos de substância para uma Dutch BV em 2026?
Os principais requisitos incluem ter pelo menos 50% de administradores residentes nos Países Baixos, tomar as decisões mais importantes do conselho de administração nos Países Baixos e manter os registos contabilísticos locais durante 7 anos. A empresa também deve utilizar uma conta bancária local. Desde 1 de maio de 2026, o banco de apoio da Belastingdienst é o Rabobank. Estes critérios asseguram que a BV seja considerada uma entidade económica genuína e não uma sociedade fictícia constituída para efeitos de evasão fiscal.
Por que razão a substância é necessária para aceder às convenções fiscais neerlandesas?
A substância é necessária para comprovar que a empresa é uma residente fiscal genuína dos Países Baixos e não uma estrutura artificial criada para treaty shopping. Sem uma presença económica suficiente, as autoridades fiscais estrangeiras podem recusar os benefícios das 95 convenções de dupla tributação celebradas pelos Países Baixos. O cumprimento dos Dutch BV substance requirements é essencial para obter um Certificado de Residência, que valida a sua elegibilidade para taxas reduzidas de retenção na fonte.
Pode uma Dutch BV ser gerida remotamente cumprindo simultaneamente as regras de substância?
Sim, a gestão remota é possível, mas o mind and management deve permanecer nos Países Baixos. Isto significa que as decisões estratégicas fundamentais devem ser tomadas e documentadas durante reuniões de direção realizadas em território neerlandês. Embora os fundadores possam residir no estrangeiro, pelo menos metade dos administradores estatutários deve residir nos Países Baixos. Os fundadores de fora da UE recorrem frequentemente à via da Procuração legalizada para a constituição, o que lhes permite estabelecer a entidade sem necessidade de viajar.
Como verifica a Belastingdienst a substância societária?
A Autoridade Tributária neerlandesa analisa vários indicadores de atividade económica, tais como a localização das reuniões de direção, a residência dos administradores e a existência de custos operacionais locais. Também verifica se a empresa mantém a sua contabilidade nos Países Baixos e se submete as contas anuais à KVK no prazo de 12 meses após o encerramento do exercício. O reporte exato de UBO para qualquer pessoa com uma participação superior a 25% é igualmente uma parte crítica do processo de verificação.
Qual é a diferença entre substância estatutária e presença económica real?
A substância estatutária diz respeito aos requisitos legais mínimos, como ter administradores residentes e uma sede local. A presença económica real vai mais além, exigindo que a empresa desempenhe funções operacionais e incorra em despesas proporcionais à sua atividade económica. Embora uma BV precise apenas de 0,01 € de capital, tem de demonstrar que a criação de valor ocorre localmente. Esta distinção é vital para as empresas que procuram qualificar-se para as taxas de IRC de 19% e 25,8%.
Uma sociedade gestora de participações sociais (holding) neerlandesa tem requisitos de substância diferentes?
As sociedades gestoras de participações sociais enfrentam um escrutínio específico para garantir que não atuam como meros canais de financiamento intragrupo ou de concessão de licenças. Para beneficiar da participation exemption sobre dividendos, a holding deve gerir ativamente as suas subsidiárias. Isto implica frequentemente suportar custos de gestão ou despesas com pessoal a nível local. Em 2026, estas entidades também devem respeitar o limite à dedutibilidade de juros, que está limitado a 24,5% do EBITDA ou ao limiar de 1 milhão de euros.
Quais são as consequências do incumprimento das normas de substância neerlandesas?
O incumprimento destas normas pode levar à recusa dos benefícios dos tratados fiscais e à aplicação de retenções na fonte mais elevadas sobre pagamentos transfronteiriços. A Belastingdienst também pode proceder à troca espontânea de informações com administrações fiscais estrangeiras se a substância for considerada insuficiente. Além disso, as empresas podem perder o acesso a Acordos Fiscais Prévios (Advance Tax Rulings). A manutenção dos Dutch BV substance requirements protege a entidade de ser classificada como uma sociedade de fachada ao abrigo das regras anti-elisão da UE.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |