


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
A não apresentação das contas anuais à Kamer van Koophandel (KVK) dentro do prazo legal de doze meses pode levar à responsabilidade pessoal dos administradores, mesmo para aqueles que gerem as suas empresas a partir do estrangeiro. A manutenção da conformidade exige mais do que apenas cumprir um prazo; envolve uma sincronização precisa de demonstrações financeiras, declarações fiscais e atualizações administrativas. Compreender os requisitos específicos de reporte anual da Dutch BV é essencial para qualquer empresário estrangeiro que pretenda evitar penalidades e proteger o seu véu societário em 2026.
Provavelmente reconhece que o ambiente regulamentar neerlandês é rigoroso e exige uma atenção meticulosa aos detalhes. Este guia simplifica essa complexidade ao fornecer um calendário de conformidade claro para o ano fiscal de 2026. Descrevemos os prazos exatos para as demonstrações financeiras, as taxas de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) de 19% até 200.000 euros e 25,8% acima desse valor, bem como os passos necessários para manter o registo UBO atualizado. Ao seguir esta visão geral estruturada, pode garantir que a sua entidade neerlandesa cumpre as suas obrigações legais enquanto se concentra no crescimento internacional.
Pontos Principais
- Identifique os prazos para os requisitos de reporte anual da Dutch BV, garantindo que as contas anuais sejam submetidas à KVK no prazo de 12 meses a contar do encerramento do exercício.
- Determine as obrigações de Imposto sobre o Rendimento das Pessoas Coletivas de 2026, que são de 19% até 200.000 € e de 25,8% acima deste limiar.
- Implemente um sistema de manutenção de registos onde os registos administrativos sejam conservados durante 7 anos, ou 10 anos para documentação relativa a bens imóveis.
- Mantenha o registo UBO comunicando alterações no prazo de 7 dias para qualquer indivíduo com um limiar de participação superior a 25%.
- Faça a gestão de todas as submissões legais remotamente através de procuração legalizada com serviços profissionais de contabilidade e secretariado societário.
Índice
O Quadro Jurídico do Reporte Anual da Dutch BV
Uma Dutch BV opera como uma entidade jurídica distinta. Este estatuto confere responsabilidade limitada aos seus acionistas, mas também impõe rigorosas obrigações de transparência. O Código Civil Neerlandês, especificamente o Livro 2, estabelece a base jurídica para estas divulgações. O cumprimento dos requisitos de reporte anual da Dutch BV não é opcional; é uma exigência legal concebida para proteger credores, acionistas e o interesse público.
O conselho de administração detém a responsabilidade final por assegurar que todas as submissões financeiras e administrativas sejam exatas e entregues atempadamente. Quando uma empresa não cumpre estas obrigações, as consequências são graves. Os administradores podem enfrentar coimas administrativas da Belastingdienst ou da KVK. Em caso de falência, o incumprimento das normas de reporte pode levar a uma presunção de má gestão por parte dos administradores, resultando potencialmente em responsabilidade pessoal pelas dívidas da empresa.
Classificação da sua BV: Micro, Pequena, Média ou Grande
O governo neerlandês classifica as empresas em quatro categorias: micro, pequena, média e grande. Esta classificação depende de três critérios específicos: o valor total dos ativos, o volume de negócios líquido anual e o número médio de trabalhadores. A maioria dos empresários estrangeiros que constitui uma Dutch BV começa nas categorias micro ou pequena.
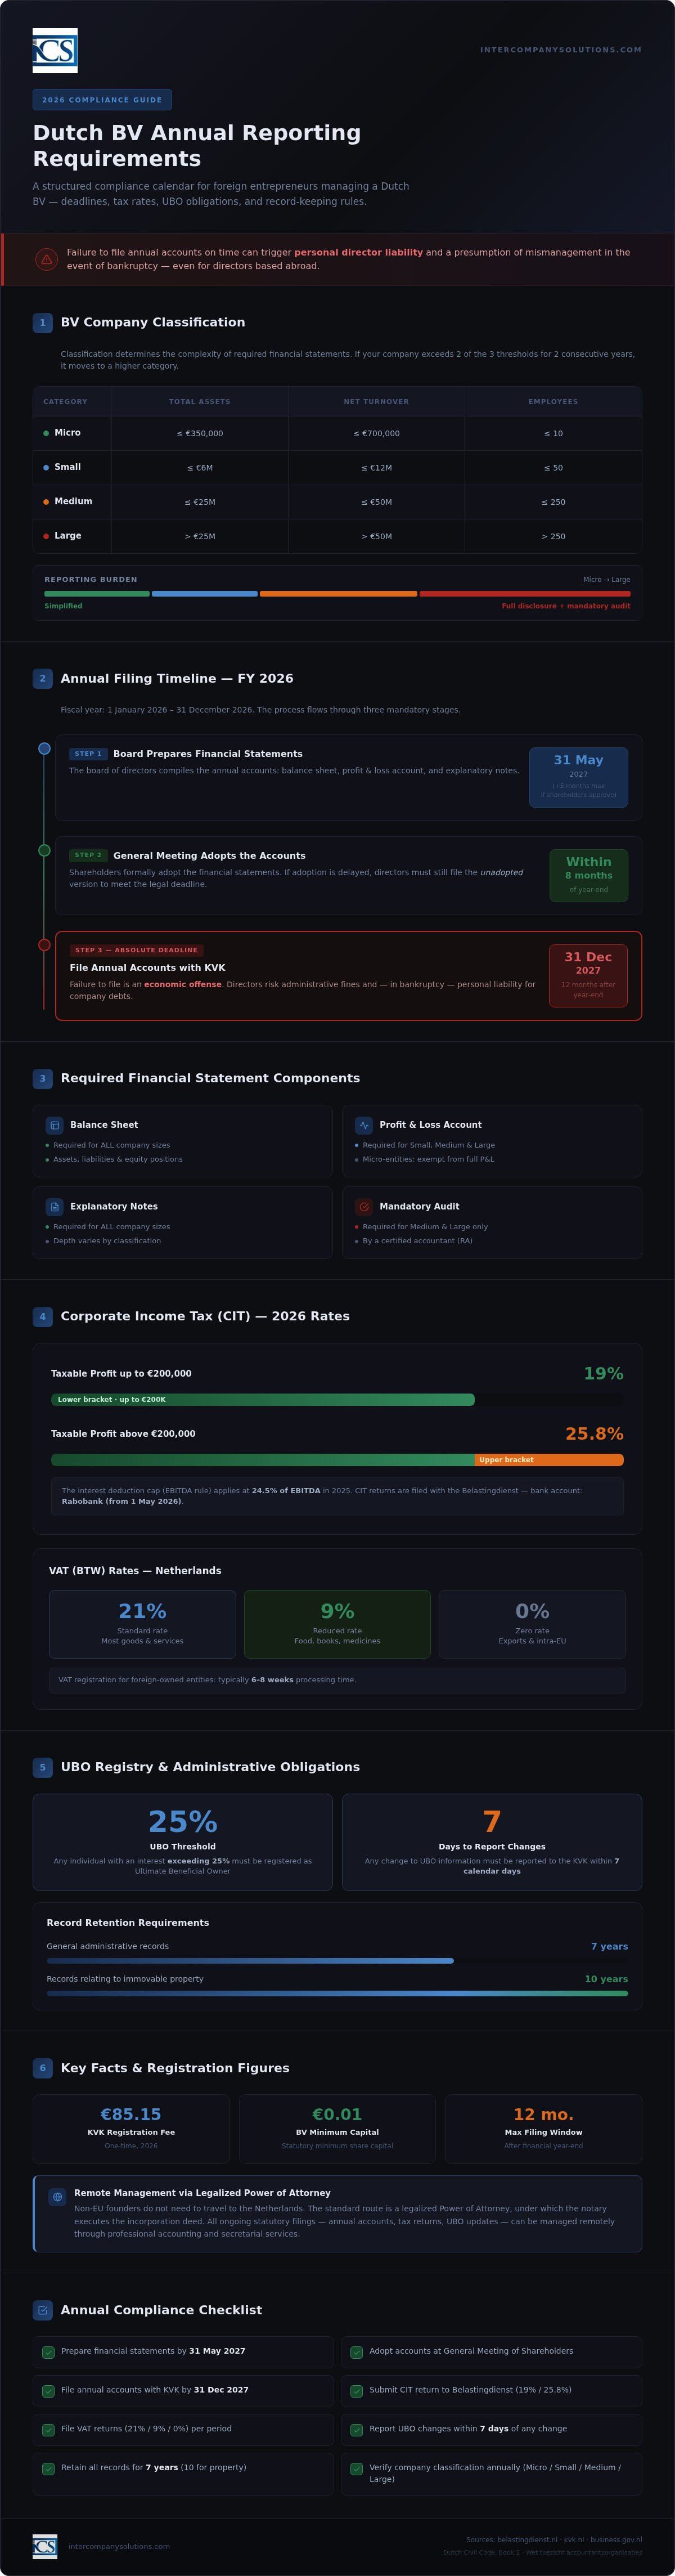
A classificação é significativa porque determina a complexidade das demonstrações financeiras que deve elaborar. As micro e pequenas entidades beneficiam de regimes de reporte simplificados, que exigem menos notas explicativas às contas e balanços menos detalhados. Se a sua empresa ultrapassar dois dos três limiares durante dois anos consecutivos, passa para uma categoria superior, aumentando as exigências de divulgação e potencialmente exigindo uma auditoria obrigatória por um auditor certificado.
O Papel da Câmara de Comércio Neerlandesa (KVK)
A Kamer van Koophandel (KVK) funciona como o registo oficial de todas as entidades societárias neerlandesas. É o ponto central para a submissão de contas anuais, tornando esta informação acessível ao público. Esta transparência permite que potenciais parceiros e credores verifiquem a solidez financeira de uma empresa antes de realizarem transações. A prestação destes dados é uma parte fundamental dos requisitos de reporte anual da Dutch BV.
Para novas entidades constituídas em 2026, a taxa de registo na KVK é um pagamento único de 85,15 €. Uma vez registada, a BV deve manter os seus registos no Registo Comercial. Isto inclui manter o registo UBO atualizado, onde qualquer indivíduo com uma participação superior a 25% deve ser identificado. Os registos legais, incluindo estas submissões, devem ser conservados durante 7 anos, enquanto os registos relacionados com bens imóveis exigem um período de conservação de 10 anos.
Preparação e Apresentação de Demonstrações Financeiras Anuais
O exercício financeiro de uma Dutch BV segue habitualmente o ano civil, com início a 1 de janeiro e termo a 31 de dezembro. Salvo se os estatutos da sua empresa especificarem um período fiscal diferente, deve cumprir este ciclo padrão. O processo de relato financeiro tem início com a elaboração das contas anuais pelo conselho de administração. Após a sua elaboração, estas contas devem ser apresentadas à assembleia geral de acionistas para aprovação. Na sequência da aprovação, as contas definitivas devem ser submetidas à Kamer van Koophandel (KVK) para cumprir as obrigações de transparência da entidade.
Prazos Padrão de Depósito para 2026
Para um exercício financeiro com termo a 31 de dezembro de 2026, a administração deve elaborar as demonstrações financeiras até 31 de maio de 2027. A legislação neerlandesa permite uma prorrogação específica de até cinco meses para esta fase de elaboração, caso os acionistas a aprovem. Esta prorrogação é frequentemente necessária para estruturas internacionais complexas, mas não altera o prazo final de publicação. O prazo limite absoluto para depositar as contas anuais junto da KVK é de 12 meses após o encerramento do exercício financeiro. Para o exercício fiscal de 2026, esta data é 31 de dezembro de 2027.
O cumprimento rigoroso destas datas é vital. Se os acionistas não aprovarem as contas atempadamente, os administradores devem, ainda assim, depositar a versão não aprovada das demonstrações para satisfazer a obrigação dos 12 meses. O incumprimento do depósito constitui uma infração económica e pode resultar em coimas significativas. Pode contactar a nossa equipa especializada para coordenar estes prazos e garantir que os requisitos de relato anual da sua Dutch BV sejam cumpridos sem demora.
Componentes do Relatório Financeiro
Os documentos específicos exigidos no seu depósito anual dependem da classificação da sua BV como micro, pequena, média ou grande empresa. No mínimo, todas as empresas devem apresentar um balanço e notas explicativas. As pequenas empresas e entidades de maior dimensão devem incluir também uma demonstração de resultados. Embora as microentidades estejam isentas de publicar os seus dados da demonstração de resultados, continuam obrigadas a manter esses registos para a sua administração interna e obrigações fiscais.
- Micro e Pequenas: Balanço simplificado e notas limitadas. Não requer auditoria.
- Médias e Grandes: Balanço completo, demonstração de resultados e relatório de gestão.
- Requisitos de Auditoria: Aplicáveis apenas a empresas que atinjam dois dos três limites legais relativos ao total do balanço, volume de negócios e número de trabalhadores.
Os registos devem ser conservados durante 7 anos num formato que permaneça acessível para inspeção por parte das autoridades neerlandesas. Para entidades que detenham bens imóveis, este período de conservação é alargado para 10 anos. Garantir que estas componentes sejam compiladas com precisão é fundamental para manter a regularidade da sua empresa nos Países Baixos.
Conformidade em sede de Imposto sobre o Rendimento das Pessoas Coletivas (CIT) e IVA em 2026
O Imposto sobre o Rendimento das Pessoas Coletivas (CIT) consiste numa declaração anual obrigatória para cada Dutch BV, independentemente da sua dimensão ou nível de atividade. Enquanto a secção anterior incidiu sobre a publicitação obrigatória através da KVK, as declarações de CIT são submetidas diretamente à Belastingdienst (a Autoridade Tributária neerlandesa). Estas declarações devem refletir com exatidão o lucro tributável da empresa, o qual difere frequentemente do resultado contabilístico apresentado nas contas anuais devido a correções fiscais específicas exigidas pela legislação tributária neerlandesa.
Taxas Fiscais e Escalões para 2026
O sistema neerlandês de tributação societária utiliza uma estrutura dividida em dois escalões. Para o exercício fiscal de 2026, as taxas mantêm-se estáveis a fim de assegurar um ambiente previsível aos investidores internacionais. Esta abordagem progressiva garante que as entidades de menor dimensão e as startups beneficiem de uma carga fiscal mais reduzida sobre a primeira parcela de lucros.
| Escalão de Lucro Tributável | Taxa de CIT Aplicável (2026) |
|---|---|
| Até €200.000 | 19% |
| Acima de €200.000 | 25.8% |
Além das taxas base, os administradores devem considerar limitações específicas nas deduções. O limite de dedução de juros é de 24,5% do EBITDA para o período de 2026. Esta regra impede o endividamento excessivo e é uma componente crítica dos requisitos de reporte anual da Dutch BV para empresas com financiamento significativo. Adicionalmente, o cumprimento do Imposto sobre o Valor Acrescentado (IVA) é vital. A maioria das BVs submete declarações de IVA trimestralmente, embora a Belastingdienst possa determinar submissões mensais para entidades com elevado volume de operações. Para entidades detidas por estrangeiros, o registo de IVA demora normalmente de 6 a 8 semanas. As taxas normais de IVA são de 21%, 9% ou 0%, dependendo da natureza dos bens ou serviços prestados.
Procedimentos de Pagamento e a Mudança de Banco da Belastingdienst
A submissão da sua declaração é apenas a primeira parte do cumprimento das obrigações; o pagamento subsequente deve chegar às autoridades através dos canais corretos. Ocorreu uma alteração de procedimento significativa que todos os administradores devem cumprir. O banco principal da Belastingdienst é o Rabobank desde 1 de maio de 2026. Todos os pagamentos de CIT, IVA ou imposto sobre os salários devem ser enviados para os IBANs atualizados associados a esta instituição para garantir que sejam processados corretamente.
Ao efetuar um pagamento, deve utilizar a referência de pagamento exata fornecida na liquidação. Este código de 16 dígitos garante que os fundos sejam imputados à sua dívida fiscal específica. Sem esta referência, os sistemas da Belastingdienst podem não reconhecer a transação, resultando em fundos não atribuídos e potenciais penalidades por atraso no pagamento, mesmo que o dinheiro tenha saído da sua conta a tempo. É necessário manter um registo claro destes pagamentos, uma vez que os registos comerciais devem ser conservados durante 7 anos para cumprir os requisitos de auditoria. Os Serviços de Contabilidade e Fiscalidade profissionais podem ajudar a gerir estas submissões eletrónicas e os calendários de pagamento para garantir a conformidade contínua.
Obrigações Administrativas Estatutárias e Registo UBO
Para além do depósito público de contas e da entrega de declarações fiscais, cada Dutch BV deve manter uma administração interna abrangente. Esta manutenção de registos serve de base probatória para todas as divulgações financeiras e posições fiscais. De acordo com a lei neerlandesa, os registos comerciais devem ser conservados por um período mínimo de 7 anos num formato legível e acessível. Isto inclui todos os documentos primários, tais como faturas, extratos bancários, contratos e correspondência. Se a sua BV for proprietária ou fizer a gestão de bens imóveis, a lei exige um período de conservação mais longo, de 10 anos, para toda a documentação relacionada. Esta manutenção interna é uma componente fundamental dos requisitos de reporte anual da Dutch BV que os administradores devem supervisionar ao longo do ano.
Manutenção da Administração Societária
As Dutch BVs modernas favorecem tipicamente o armazenamento digital para a sua administração. A Belastingdienst permite registos digitais desde que a integridade e a autenticidade dos dados sejam garantidas e os registos permaneçam prontamente disponíveis para inspeção. Uma administração completa não se limita a um razão de transações; deve abranger todos os elementos comprovativos subjacentes que justificam a situação financeira da empresa. Para empresários que pretendem ir além da manutenção básica de registos e tirar partido da sua inteligência de negócio, consulte a Momentum One para consultoria especializada em dados e análise. Pode encontrar mais detalhes sobre estas normas no nosso guia sobre contabilidade para a conformidade e obrigações fiscais da Dutch BV.
Os administradores devem assegurar que os arquivos digitais tenham cópias de segurança e que a transição do formato físico para o digital não resulte na perda de metadados necessários para efeitos de auditoria. A não apresentação de uma administração completa durante uma auditoria fiscal pode levar à inversão do ónus da prova. Nesses casos, as autoridades fiscais podem estimar a sua responsabilidade com base nos seus próprios cálculos, o que frequentemente resulta em liquidações fiscais mais elevadas. Manter registos organizados é a forma mais eficaz de proteger os interesses fiscais da empresa.
O registo de Beneficiários Efetivos (UBO) é um sistema de divulgação obrigatório concebido para prevenir o branqueamento de capitais e garantir a transparência societária. Para uma Dutch BV, qualquer pessoa singular que detenha mais de 25% das ações, dos direitos de voto ou da participação no capital é considerada um UBO. Isto aplica-se tanto ao controlo direto como ao indireto, como ações detidas através de uma sociedade holding ou de uma fundação. Embora alguns dados do UBO sejam acessíveis ao público, como o nome e a natureza da participação, informações mais sensíveis, como o número de identificação de cidadão (BSN) e a morada de residência, permanecem confidenciais e acessíveis apenas a autoridades autorizadas.
Um aspeto crítico dos requisitos de reporte anual da Dutch BV é a obrigação de manter este registo atualizado. Quaisquer alterações às informações do UBO, tais como uma transmissão de ações ou uma mudança de morada de residência do proprietário, devem ser comunicadas à KVK no prazo de 7 dias. Este é um prazo significativamente mais curto do que os prazos de submissão anual e exige uma gestão proativa por parte do conselho de administração. Durante 2026, a KVK e o Bureau Economische Handhaving (BEH) continuarão a monitorizar de perto o cumprimento do registo. Não comunicar as alterações no prazo de 7 dias constitui uma infração económica que pode resultar em coimas administrativas ou procedimento criminal.
Gestão Remota da Conformidade Neerlandesa com a ICS
Administrar uma empresa holandesa a partir do exterior exige um parceiro local de confiança. Desde a nossa fundação em 2015, já apoiamos mais de 1.000 empresários estrangeiros na manutenção da sua regularidade societária. A via da procuração legalizada permite que diretores não residentes cumpram todos os requisitos de relatórios anuais da Dutch BV sem terem de viajar para os Países Baixos. Esta abordagem remota garante que as obrigações estatutárias, desde a outorga da escritura inicial até ao depósito das contas anuais, sejam tratadas com precisão meticulosa por profissionais que compreendem o panorama administrativo local.
Serviços de Retainer Contábil e Fiscal
A conformidade eficaz começa com uma escrituração contábil consistente ao longo do ano. Um serviço dedicado de retainer contábil simplifica o ciclo de relatórios de 2026, assegurando que todas as transações sejam registradas em tempo real. Esta gestão proativa de dados permite uma transição harmoniosa do encerramento do exercício fiscal em 31 de dezembro para a preparação das contas anuais. A nossa equipe coordena a elaboração destas demonstrações e assegura que as declarações de CIT sejam entregues de acordo com as taxas escalonadas de 19% e 25,8%. Para empresas com funcionários ativos nos Países Baixos, a integração de serviços de folha de pagamento garante que o imposto sobre salários e as contribuições previdenciárias sejam conciliados com as obrigações corporativas anuais.
Orientação Especializada para Fundadores Internacionais
O ambiente regulatório holandês é estruturado, mas requer conhecimentos técnicos locais específicos. Atuamos como uma ponte para diretores não residentes, proporcionando a clareza processual necessária para gerir uma BV de forma eficaz. Isto inclui o monitoramento do registro de UBO para assegurar que quaisquer alterações sejam comunicadas dentro do prazo obrigatório de 7 dias. Também verificamos se todos os pagamentos tributários são direcionados ao Rabobank, que atua como o banco de domiciliação da Belastingdienst desde 1 de maio de 2026. Este nível de supervisão evita erros administrativos que poderiam resultar em penalidades ou na responsabilização dos administradores.
Confiabilidade e precisão são os pilares da nossa consultoria. Ao confiar os requisitos de relatórios anuais da sua Dutch BV a especialistas experientes, você mantém um histórico societário regular e protege a reputação da sua empresa no mercado europeu. A nossa equipe fornece monitoramento contínuo dos dados na KVK para garantir que a sua entidade permaneça em situação regular durante todo o ano fiscal. Convidamos você a entrar em contato com os nossos especialistas para uma consulta inicial gratuita a fim de discutir as suas necessidades específicas de conformidade para 2026.
Última revisão: outubro de 2023
Garantir a Regularidade da sua Dutch BV para 2026 e no Futuro
O cumprimento dos requisitos de reporte anual da Dutch BV é um pilar fundamental para o sucesso das operações comerciais internacionais. Ao assegurar que as suas contas anuais são depositadas na KVK no prazo de 12 meses após o encerramento do exercício financeiro e que os pagamentos de CIT são direcionados para as contas atualizadas do Rabobank, protege a sua empresa de sanções administrativas. A manutenção de um registo de UBO atualizado através de atualizações no prazo de sete dias e o cumprimento do período de conservação de registos de sete anos consolidam ainda mais a sua conformidade regulamentar. Estas etapas são essenciais para qualquer administrador que faça a gestão de uma entidade neerlandesa a partir do estrangeiro.
Com mais de 2.000 fundadores atendidos em todo o mundo, oferecemos a experiência necessária para gerir estas submissões complexas remotamente. A nossa equipa pode facilitar a constituição de uma Dutch BV em apenas 3 a 5 dias úteis, e a nossa Garantia de Satisfação de 100% assegura que os seus interesses profissionais são tratados com o mais elevado grau de rigor. Quer necessite de assistência com as declarações fiscais anuais ou de apoio societário contínuo, a nossa equipa proporciona a estabilidade necessária para manter a sua empresa em conformidade. Estamos ao seu dispor para impulsionar o seu crescimento contínuo no mercado neerlandês.
Última revisão: outubro de 2023
Perguntas Frequentes
Qual é o prazo para submeter as contas anuais da Dutch BV em 2026?
As contas anuais devem ser depositadas na KVK no prazo de 12 meses após o encerramento do exercício financeiro. Para um exercício fiscal padrão com encerramento a 31 de dezembro de 2026, o prazo limite absoluto para a publicação é 31 de dezembro de 2027. Este período inclui os cinco meses iniciais para a elaboração e quaisquer prorrogações aprovadas. O incumprimento desta data final é considerado uma infração económica e pode resultar na responsabilidade pessoal dos administradores ou em coimas administrativas por parte da Câmara de Comércio.
Necessito de um auditor neerlandês para a prestação de contas anual da minha pequena BV?
A maioria das pequenas e micro BVs não exige uma auditoria obrigatória por um revisor oficial de contas. Uma auditoria só é necessária se a sua empresa cumprir pelo menos dois de três critérios: ativos superiores a 6 milhões de euros, volume de negócios líquido superior a 12 milhões de euros ou uma média de 50 ou mais trabalhadores. Uma vez que a maioria das startups se situa abaixo destes limites, estas podem cumprir os requisitos de reporte anual da Dutch BV utilizando demonstrações financeiras simplificadas que não incluem a declaração de um auditor.
Quais são as taxas de imposto sobre as sociedades para uma empresa neerlandesa em 2026?
As taxas de imposto sobre o rendimento das sociedades (CIT) para 2026 são de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre quaisquer lucros que excedam esse montante. Estas taxas aplicam-se a todas as Dutch BVs, independentemente de os acionistas serem residentes ou não residentes. Os administradores têm de assegurar que as declarações fiscais sejam submetidas anualmente junto da Belastingdienst e que os pagamentos sejam enviados para as contas bancárias corretas do Rabobank após a transição bancária de 1 de maio de 2026.
Durante quanto tempo devo conservar os registos comerciais da minha empresa neerlandesa?
Os registos comerciais comuns, incluindo faturas, extratos bancários e contratos, devem ser conservados durante pelo menos 7 anos num formato legível. Se a sua Dutch BV detiver ou gerir bens imóveis, a lei prorroga este período de conservação para 10 anos relativamente a toda a documentação associada. Estes registos têm de estar disponíveis para inspeção pelas autoridades fiscais neerlandesas, mediante pedido. A manutenção de um arquivo digital ou físico organizado é necessária para comprovar a exatidão das suas submissões anuais.
Posso submeter os relatórios anuais da minha Dutch BV remotamente enquanto não residente?
Os administradores não residentes podem gerir todo o reporte anual e a conformidade fiscal remotamente através de uma procuração legalizada (Power of Attorney). Esta solução permite que um prestador de serviços profissionais trate da submissão das contas à KVK e das declarações fiscais à Belastingdienst em seu nome. Não necessita de estar fisicamente presente nos Países Baixos para cumprir os requisitos de reporte anual da Dutch BV, desde que mantenha uma comunicação regular com o seu parceiro contabilístico e forneça a documentação necessária.
O que acontece se a minha Dutch BV ultrapassar o prazo de submissão da KVK?
O incumprimento do prazo de submissão de 12 meses é tratado como uma infração económica nos Países Baixos. A empresa pode ser sujeita a coimas administrativas, e o conselho de administração arrisca-se a responder pessoalmente pelas dívidas da empresa em caso de falência. Esta falha é encarada como uma presunção de má gestão. É fundamental submeter mesmo contas ainda não aprovadas caso os acionistas não tenham chegado a uma decisão final, de modo a assegurar o cumprimento do prazo de publicação e a regularidade da situação da empresa.
O registo de UBO é obrigatório para todas as Dutch BVs em 2026?
O registo do Beneficiário Efetivo Final (UBO) é obrigatório para todas as Dutch BVs. Qualquer pessoa singular com mais de 25% de participação, direitos de voto ou propriedade tem de ser identificada no registo mantido pela KVK. Os administradores também são legalmente obrigados a comunicar quaisquer alterações às informações do UBO no prazo de 7 dias após a ocorrência da alteração. Este sistema garante a transparência e apoia as autoridades na prevenção de crimes financeiros, tais como o branqueamento de capitais ou o financiamento do terrorismo na estrutura societária.
Fontes
- ICS Payroll - Serviços de processamento salarial neerlandeses
- KVK - Registo no Registo Comercial Neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil Neerlandês, pessoas coletivas)
- Rijksoverheid - Negócios
- Belastingdienst - Impostos sobre salários (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |