


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Obter uma certidão comercial da Câmara de Comércio holandesa não significa que a sua empresa esteja pronta para operar. A maioria dos fundadores internacionais descobre tarde demais que tratar a constituição como uma simples lista de verificação linear gera severos atritos operacionais. Identificar atempadamente os erros comuns ao constituir uma Dutch BV é a melhor forma de proteger o seu cronograma, o seu capital e a responsabilidade dos seus administradores.
Provavelmente já reconhece os Países Baixos como uma base europeia ideal, mas lidar com instituições estatutárias desconhecidas pode tornar-se rapidamente frustrante. Administradores estrangeiros enfrentam rotineiramente análises de contas bancárias corporativas que duram vários meses, atrasos na atribuição de números de IVA pelo Belastingdienst e entraves processuais na legalização de procurações no estrangeiro. Estes contratempos raramente resultam de um direito societário rígido, mas sim de tratar escrituras públicas, registos fiscais e conformidade bancária como etapas isoladas.
Este guia destaca os erros jurídicos, fiscais e administrativos críticos que os empresários estrangeiros enfrentam e fornece salvaguardas práticas contra os mesmos. Aprenderá a coordenar em simultâneo o notário civil holandês, o registo comercial e as autoridades fiscais, garantindo uma prontidão operacional harmoniosa sem coimas administrativas em 2026.
Key Takeaways
- Evitar erros comuns ao constituir uma Dutch BV começa pela compreensão da outorga obrigatória da escritura notarial e pela utilização de Procurações legalizadas para a constituição à distância.
- O registo na Câmara de Comércio não concede acesso fiscal imediato, uma vez que as entidades detidas por estrangeiros enfrentam uma análise de 6 a 8 semanas pelo Belastingdienst para obter números de IVA holandeses.
- O cumprimento estatutário exige o registo dos beneficiários efetivos finais que detenham mais de 25% de participação, devendo quaisquer alterações posteriores na titularidade ser comunicadas ao registo comercial no prazo de 7 dias.
- A integração bancária corporativa ao abrigo da legislação holandesa contra o branqueamento de capitais exige documentação exaustiva para administradores não residentes, em vez de ser tratada como uma formalidade automática.
- A coordenação simultânea de escrituras notariais, declarações fiscais e adesão comercial previne atrasos operacionais prolongados e protege os administradores de responsabilidades desnecessárias.
Table of Contents
- Core Legal and Notarial Errors During Dutch BV Formation
- Dutch Tax Registration Pitfalls: VAT Delays and Corporate Tax Miscalculations
- Regulatory and Register Oversights: UBO Filings and Statutory Filings
- Operational Traps: Corporate Banking Setup and Director Payroll Errors
- Compliant Formation Roadmap: Establishing a Dutch BV Without Costly Rectification
Core Legal and Notarial Errors During Dutch BV Formation
Subestimar as formalidades estatutárias figura entre os erros comuns mais frequentes ao constituir uma Dutch BV. Os empresários estrangeiros assumem frequentemente que o registo societário nos Países Baixos reproduz os registos digitais rápidos e não escrutinados comuns nas jurisdições de common law. O direito societário holandês impõe salvaguardas processuais rigorosas que exigem a intervenção direta de um notário de direito civil.
Entity Selection: BV Versus Unincorporated Legal Forms
A escolha de uma estrutura societária incompatível cria uma exposição patrimonial imediata no balanço. Os operadores internacionais confundem frequentemente modelos sem personalidade jurídica com entidades constituídas sob a forma de sociedade. Empresas em nome individual e parcerias registam-se diretamente na Câmara de Comércio (KVK) sem escrituras notariais, mas deixam os fundadores expostos a uma responsabilidade pessoal direta.
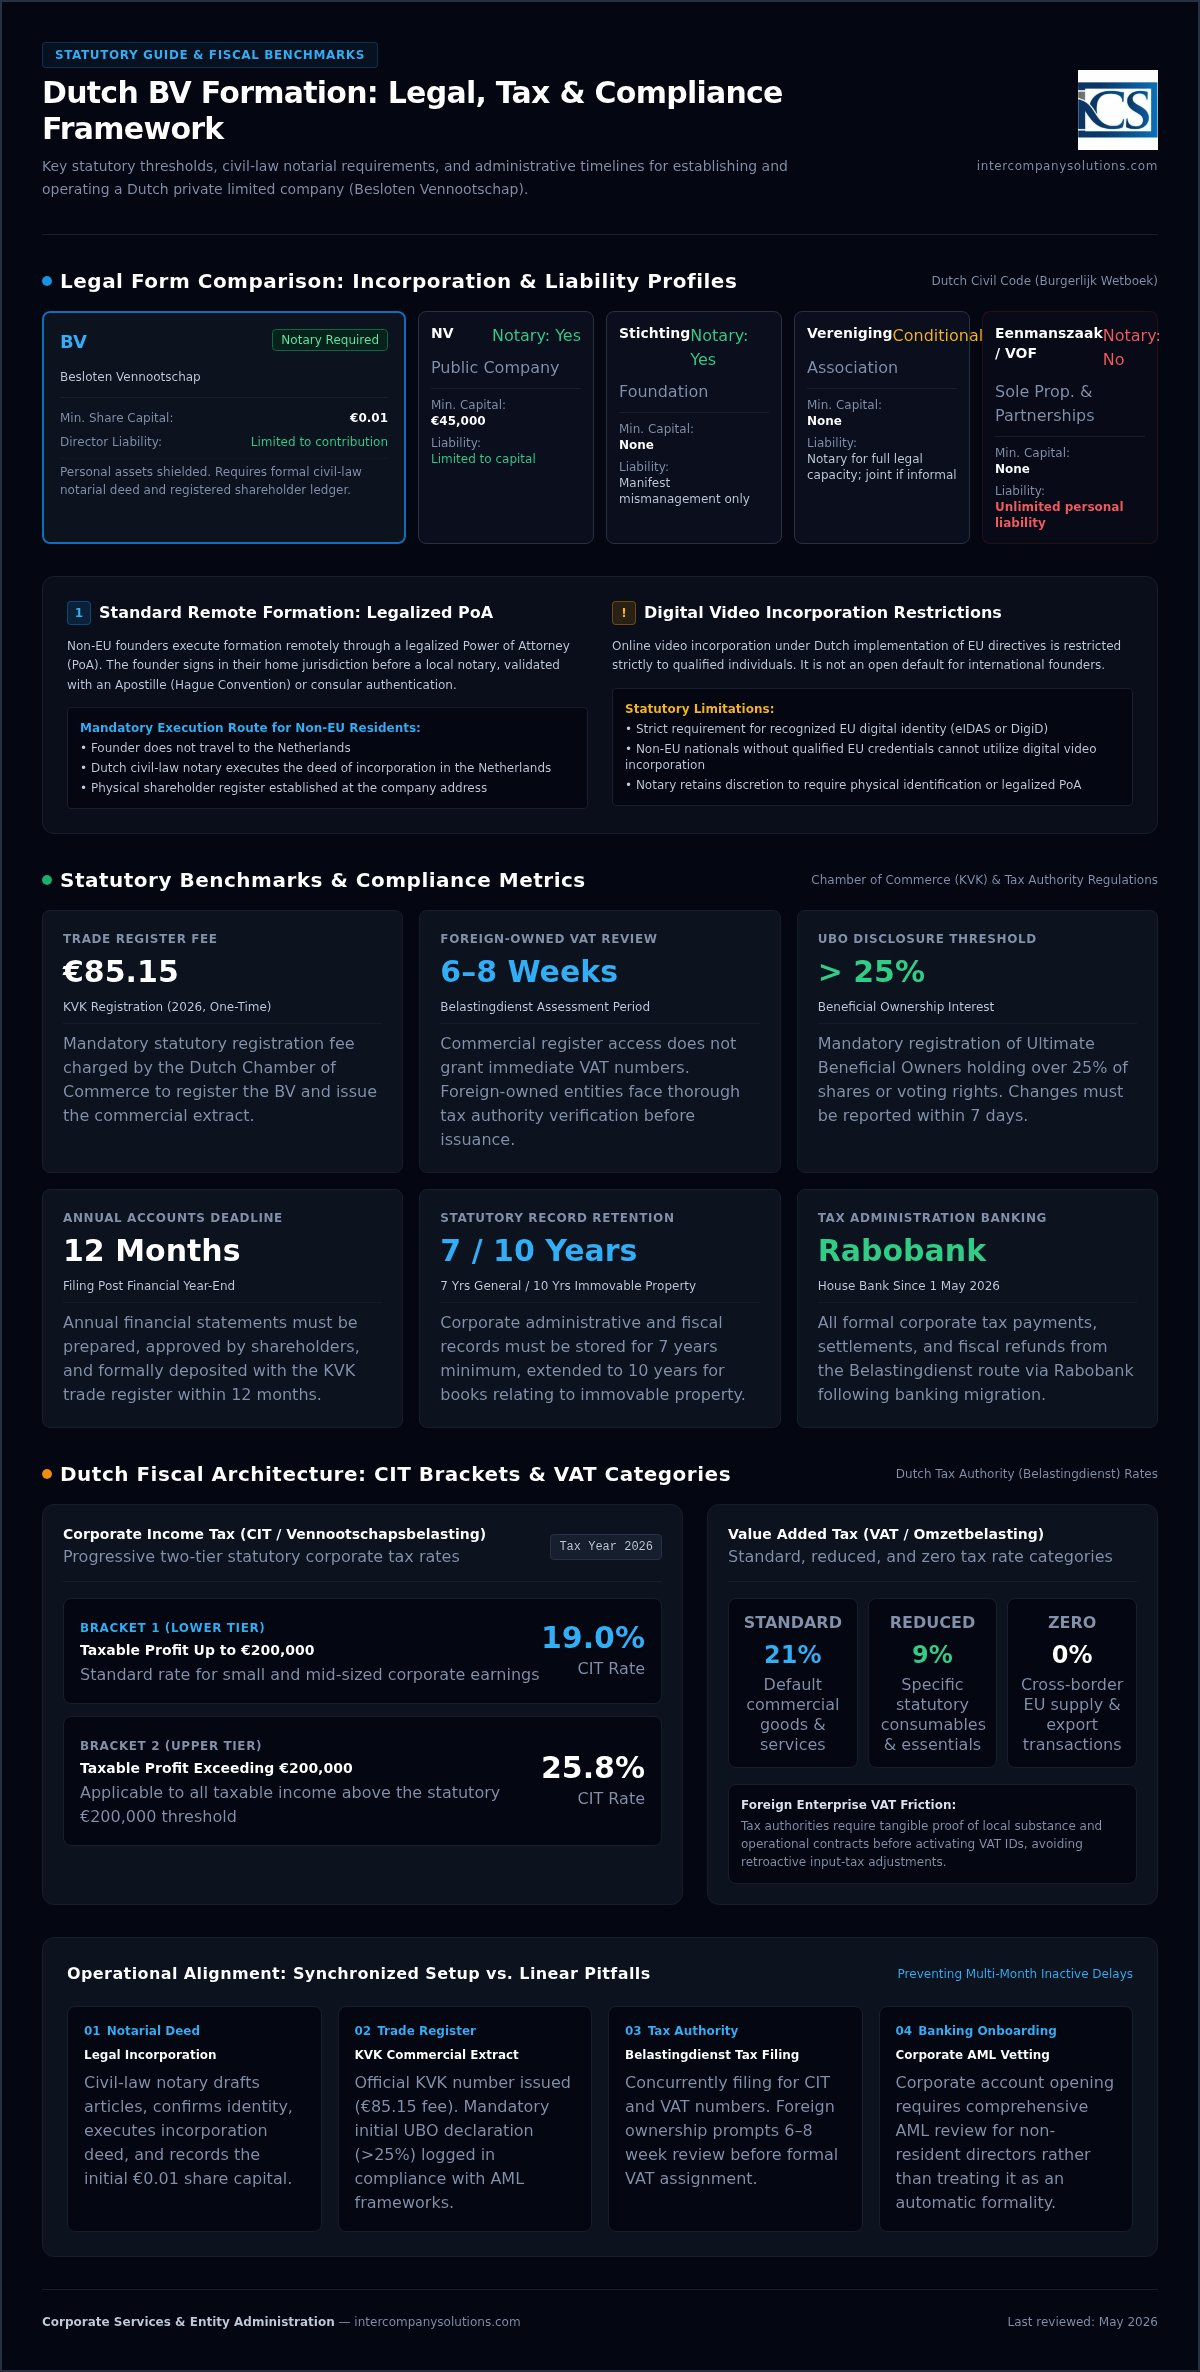
| Legal Form | Notary Required? | Founder & Director Liability | Minimum Capital |
|---|---|---|---|
| BV (Besloten Vennootschap) | Sim | Limitada à entrada de capital; património pessoal protegido | €0.01 |
| NV (Naamloze Vennootschap) | Sim | Limitada à entrada de capital | €45,000 |
| Stichting (Foundation) | Sim | Personalidade jurídica limitada; conselho de administração responsável apenas por má gestão manifesta | Nenhum |
| Vereniging (Association) | Apenas para capacidade jurídica plena | Responsabilidade solidária se informal; limitada se celebrada por escritura notarial e registada | Nenhum |
| Eenmanszaak (Sole Proprietorship) | Não | Responsabilidade pessoal ilimitada por todas as dívidas comerciais | Nenhum |
| VOF / CV / Maatschap (Partnerships) | Não | Responsabilidade pessoal solidária (os sócios comanditários da CV estão protegidos até ao montante da sua entrada) | Nenhum |
A constituição de uma sociedade por quotas exige a celebração de uma escritura pública de constituição formal. Regida pelo enquadramento jurídico da Besloten vennootschap holandesa, uma BV protege o património pessoal sob a personalidade jurídica societária. O notário de direito civil atua como um fiscal estatal imparcial, legalmente obrigado a redigir os estatutos sociais, a verificar as entradas de capital e a avaliar a legitimidade da empresa.
The Legalized Power of Attorney Remote Formation Route
Um erro frequente é presumir que a constituição digital por vídeo serve como um padrão acessível para cidadãos estrangeiros. A transposição holandesa das diretivas da UE restringe estritamente a constituição por vídeo a pessoas que possuam identidades digitais reconhecidas da UE (eIDAS ou DigiD). Fundadores de fora da UE não podem utilizar esta via.
O procedimento padrão à distância baseia-se numa procuração legalizada (PoA). Os fundadores estrangeiros assinam uma autorização no seu país de origem, que é testemunhada por um notário local e autenticada com uma Apostila nos termos da Convenção de Haia, ou através de legalização consular. O notário civil holandês formaliza então a escritura de constituição localmente em seu nome. Coordenar com um especialista em constituição de empresas Dutch BV assegura que os documentos de identificação, as traduções jurídicas e as verificações de procuração cumpram os padrões rigorosos do notário, sem rejeições processuais onerosas.
Formalidades do Capital Social e Rigor no Registo de Acionistas
Desde a introdução da legislação Flex-BV, o capital social mínimo estatutário é de exatamente €0,01. Estabelecer denominações de quotas arbitrárias sem documentar a entrada efetiva do capital na tesouraria da sociedade pode comprometer a responsabilidade limitada societária. A BV deve emitir formalmente participações contra uma contraprestação real, seja liquidada por meio de depósito em dinheiro ou ativos em espécie.
Os administradores devem também manter um registo físico rigoroso de acionistas na sede da empresa desde o primeiro dia. O incumprimento do registo de categorias de participações, datas de transmissão e capital integralizado cria grandes atritos jurídicos durante auditorias, transmissões de participações sociais ou futuras diligências de due diligence de investidores.
Erros no Registo Fiscal Holandês: Atrasos no IVA e Cálculos Incorretos no Imposto sobre o Rendimento das Pessoas Coletivas
Presumir que o registo fiscal societário ocorre automaticamente após a constituição da empresa figura entre os erros comuns mais dispendiosos ao constituir uma Dutch BV. Embora a Câmara de Comércio holandesa emita um Número de Informação de Pessoas Coletivas e Parcerias (RSIN) imediatamente após o registo, este número não confere um código de identificação de IVA ativo. Tratar a certidão do registo comercial como uma autorização operacional imediata interrompe a atividade comercial antes mesmo de começar.
O Calendário de Registo de IVA no Belastingdienst para Proprietários Estrangeiros
As empresas nacionais com administradores residentes recebem frequentemente os seus documentos de IVA em duas semanas. Para entidades detidas por estrangeiros, o Belastingdienst inicia uma avaliação de risco manual que normalmente demora de 6 a 8 semanas. Os inspetores tributários holandeses emitem questionários detalhados para avaliar se a empresa possui presença económica genuína, nexo físico e atividade comercial no país. Se não demonstrar contratos comerciais ou transações empresariais planeadas, as autoridades fiscais podem recusar a emissão de um número de imposto sobre o volume de negócios.
A aplicação incorreta de taxas de IVA também desencadeia auditorias fiscais rápidas. A legislação fiscal holandesa divide as transações em três escalões estatutários:
- Taxa normal de 21%: Aplica-se à grande maioria dos bens comerciais e serviços empresariais padrão.
- Taxa reduzida de 9%: Reservada a categorias essenciais específicas, incluindo géneros alimentícios, produtos farmacêuticos, livros e transporte qualificado de passageiros.
- Taxa de 0%: Aplica-se principalmente a transmissões transfronteiriças dentro da UE (transmissões intracomunitárias) e transações de exportação para fora da União Europeia.
Contratar serviços profissionais de constituição de empresas Dutch BV assegura que os questionários iniciais do Belastingdienst sejam preenchidos corretamente, evitando atrasos prolongados ou rejeições imediatas pela administração fiscal. Se enfrentar pedidos de esclarecimento inesperados relativos a substância local, pode consultar um especialista experiente em constituição de empresas para alinhar a sua documentação com as regulamentações fiscais holandesas.
Escalões do Imposto sobre o Rendimento das Pessoas Coletivas (IRC) e Cálculos do Lucro
Uma previsão fiscal societária rigorosa requer a estrita conformidade com os dois escalões estatutários de lucro definidos no guia da KVK para a constituição de Dutch BV. Os lucros tributáveis anuais até €200.000 estão sujeitos a uma taxa de Imposto sobre o Rendimento das Pessoas Coletivas de 19%. Todos os lucros que excedam esse limiar de €200.000 são tributados a 25,8%. Os planeadores financeiros devem também ter em conta a limitação à dedutibilidade de juros no âmbito das regras de limitação da dedutibilidade de encargos financeiros (earnings-stripping) contra a evasão fiscal, que limita estritamente os custos líquidos de financiamento dedutíveis a 24,5% do EBITDA ajustado para efeitos fiscais.
Alterações nos Pagamentos Bancários: A Transição de 1 de maio de 2026
O cumprimento operacional exige manter-se atualizado com as mudanças bancárias sistémicas. Com efeito a partir de 1 de maio de 2026, o Belastingdienst transferiu as suas operações bancárias centralizadas exclusivamente para o Rabobank. O envio de pagamentos de imposto sobre o rendimento das pessoas coletivas, imposto sobre rendimentos do trabalho ou pagamentos periódicos de IVA para as contas bancárias antigas do tesouro estatal resulta em rejeições automáticas de pagamentos e atrasos graves de processamento. Os administradores devem verificar se todas as transferências eletrónicas emitidas refletem os dados bancários atuais do Rabobank juntamente com a referência de pagamento exclusiva de 16 carateres atribuída a cada liquidação fiscal específica.
Falhas Regulamentares e de Registo: Declarações de UBO e Declarações Estatutárias
O incumprimento das obrigações contínuas de registo comercial é um dos erros comuns mais persistentes ao constituir uma Dutch BV. Os empresários concentram frequentemente toda a sua energia administrativa na obtenção da escritura notarial inicial, apenas para negligenciar a manutenção do registo obrigatório assim que as operações têm início. A Câmara de Comércio dos Países Baixos (KVK) impõe um cumprimento regulamentar rigoroso, e as omissões podem resultar em sanções administrativas substanciais ou na perda de proteções de responsabilidade societária.
Conformidade com o Registo UBO e a Regra de Propriedade >25%
Ao abrigo da legislação neerlandesa de combate ao branqueamento de capitais, as entidades societárias têm de registar todos os Beneficiários Efetivos (UBO). De acordo com os requisitos neerlandeses oficiais de conformidade de registo UBO, qualquer pessoa singular que detenha mais de 25% (>25%) das ações, dos direitos de voto ou do interesse de propriedade direta qualifica-se como beneficiário efetivo. Se nenhum indivíduo cumprir este limiar de propriedade, os administradores estatutários da BV devem ser formalmente registados como pseudo-UBOs.
Uma omissão crítica envolve a comunicação de ajustes contínuos de capital próprio. Sempre que ocorra uma alteração na titularidade efetiva ou na estrutura de votação, os membros dos órgãos societários devem submeter uma atualização à KVK no prazo de 7 dias. O incumprimento deste prazo legal de comunicação de 7 dias constitui uma infração económica e expõe os administradores a notificações formais de conformidade ou a coimas administrativas diretas.
Submissão de Demonstrações Financeiras Anuais ao Registo Comercial
Todas as sociedades de responsabilidade limitada neerlandesas devem depositar as suas demonstrações financeiras anuais aprovadas (jaarrekening) junto da KVK. A constituição de uma nova empresa implica uma taxa única de registo na KVK de 85,15 € em 2026, após a qual as submissões anuais se tornam a principal obrigação de registo. O Artigo 2:394 do Código Civil Neerlandês estipula que as contas anuais devem ser submetidas num prazo máximo rigoroso de 12 meses após o encerramento do exercício financeiro.
A negligência deste prazo de submissão desencadeia vulnerabilidades legais imediatas. Se a empresa se tornar insolvente, as submissões em mora estabelecem uma presunção legal inilidível de má gestão (onbehoorlijk bestuur) nos termos do Artigo 2:248 do BW. Neste cenário, os administradores podem ser responsabilizados pessoalmente por todas as dívidas societárias. Analisar o apoio profissional de governação societária através da orientação para iniciar um negócio nos Países Baixos assegura que as suas submissões societárias permanecem em total conformidade desde o início.
Obrigações Legais de Conservação de Registos
O direito societário neerlandês impõe períodos legais inequívocos de conservação administrativa. Os administradores devem conservar todos os livros contabilísticos, faturas, contratos e correspondência operacional durante um período legal de base de 7 anos. Os registos relativos a bens imóveis ou a serviços eletrónicos e de telecomunicações transfronteiriços europeus devem ser conservados durante 10 anos. Os arquivos eletrónicos devem manter-se estruturados, protegidos contra adulteração e imediatamente acessíveis para inspeções da Belastingdienst, mediante pedido.
Armadilhas Operacionais: Abertura de Conta Bancária Empresarial e Erros no Processamento Salarial dos Administradores
Obter a escritura e os números de identificação fiscal tem pouco valor se a sua empresa não conseguir processar pagamentos ou gerir as folhas de salário dentro da legalidade. Cair no desconcerto administrativo relativamente à tesouraria e à remuneração está entre os erros comuns clássicos ao constituir uma Dutch BV. Os administradores internacionais deparam-se frequentemente com o facto de que a execução operacional dentro das fronteiras neerlandesas exige navegar por protocolos bancários rígidos e normas estritas de tributação laboral.
Obstáculos na Banca Empresarial para Fundadores Internacionais
Tratar a obtenção de uma conta bancária comercial como uma formalidade automática leva a meses de operações paralisadas. Os bancos comerciais de retalho neerlandeses tradicionais aplicam procedimentos agressivos de diligência relativa à clientela (KYC) e de combate ao branqueamento de capitais (Wwft). Quando os pedidos envolvem administradores não residentes, os grandes bancos de retalho demoram habitualmente entre 2 e 4 meses para realizar avaliações de risco, concluindo frequentemente com rejeições definitivas.
Estas recusas resultam de três lacunas documentais principais:
- Conexão comercial europeia pouco clara: Incapacidade de comprovar transações comerciais reais com fornecedores, parceiros ou clientes sediados na UE.
- Estruturas de propriedade opacas: Sociedades gestoras de participações sociais estrangeiras intermediárias complexas que obscurecem a origem dos fundos ou o controlo final.
- Falta de representação operacional residente: Operar sem qualquer presença de gestão local ou substância económica nos Países Baixos.
Muitas empresas internacionais mitigam estes atrasos recorrendo a instituições de moeda eletrónica (EMIs) europeias para obter liquidez operacional enquanto os processos bancários tradicionais de retalho são analisados.
A Regra do Salário Habitual (Gebruikelijkloonregeling) para DGAs
Uma grave armadilha fiscal envolve a remuneração dos diretores executivos. A legislação fiscal neerlandesa determina que um indivíduo que detenha uma participação substancial (pelo menos 5% das ações) e desempenhe trabalho para a BV seja classificado como Diretor-Acionista Maioritário (Directeur-Grootaandeelhouder, ou DGA). Ao abrigo da gebruikelijkloonregeling, o DGA deve auferir um salário habitual mínimo legal, fixado em €58.000 brutos por ano em 2026.
Presumir que uma receita corporativa nula justifica a ausência de remunerações salariais é um erro perigoso. Avaliações do Ministério das Finanças revelam que mais de 40% das pequenas BVs recém-constituídas não declaram nem ajustam a remuneração dos administradores a este limiar salarial legal sem uma autorização prévia formal. A Belastingdienst penaliza o incumprimento mediante a emissão de liquidações adicionais retroativas sobre os salários, acompanhadas de coimas administrativas severas. Operar abaixo do limiar de €58.000 exige uma dispensa formal por escrito (vooroverleg) que comprove restrições de fluxo de caixa, a qual deve ser submetida às autoridades fiscais antes da apresentação das declarações anuais.
Contratos de Trabalho e Benefícios Fiscais para Expatriados
A contratação de funcionários ou a formalização de cargos de administração exige contratos de trabalho neerlandeses em conformidade com as disposições legais, cumprindo integralmente o direito laboral local, o subsídio de férias obrigatório e as retenções na fonte para a segurança social. Caso relocalize quadros especializados estrangeiros para os Países Baixos, o 30% ruling proporciona um alívio fiscal substancial, ao isentar 30% do salário bruto de imposto sobre os rendimentos do trabalho, sujeito a critérios salariais legais e ao teto máximo de €262.000 em 2026. Recorrer a serviços de folha de pagamentos nos Países Baixos especializados previne erros declarativos no processamento de salários e assegura o acesso aos benefícios fiscais legais concedidos a expatriados.
Roteiro de Constituição em Conformidade: Estabelecer uma Dutch BV sem Retificações Onerosas
Evitar os erros mais frequentes na constituição de uma Dutch BV exige a sincronização das vertentes jurídica, fiscal e comercial, em vez da sua execução sequencial. Ficar a aguardar que uma entidade pública termine a sua avaliação antes de avançar para a etapa seguinte traduz-se inevitavelmente em paralisações operacionais dispendiosas. Um roteiro rigoroso alinha estas exigências logo à partida, salvaguardando os fundadores estrangeiros de revisões administrativas posteriores.
Protocolo de Constituição Remota: Lista de Verificação Pré-Constituição
Um processo de constituição em conformidade tem início muito antes da outorga da escritura. Os fundadores devem seguir uma sequência pré-constitutiva devidamente estruturada:
- Verificação da denominação comercial e do objeto social: Certifique-se de que a denominação comercial pretendida não infringe marcas registadas e assegure-se de que as descrições da atividade societária (códigos SBI) refletem quer a operação corrente, quer os planos de expansão comercial a médio prazo. A delimitação excessivamente restrita do objeto social implicará uma posterior e obrigatória alteração por escritura notarial.
- Estatutos Sociais Bilingues: Solicite ao notário neerlandês a elaboração de estatutos bilingues (neerlandês e inglês) que estabeleçam normas claras sobre deliberações de acionistas, maiorias deliberativas e restrições à transmissão de participações.
- Documentação apostilada: Obtenha cópias certificadas dos passaportes e formalize a Procuração legalizada perante um notário competente no seu país de residência, procedendo em seguida à respetiva certificação por apostila de Haia ou autenticação consular.
A adoção de um modelo procedimental validado para iniciar um negócio nos Países Baixos assegura que os atos e instrumentos jurídicos estrangeiros superem a validação notarial à primeira submissão.
Configuração Imediata da Conformidade Pós-Constituição
Assim que o notário lavrar a escritura de constituição, devem ser desenvolvidas de imediato as seguintes diligências administrativas:
- Registo na Câmara de Comércio: Obtenha a certidão comercial da KVK e efetue o pagamento da taxa legal única de registo no montante de €85,15. Verifique se o registo inicial de UBO reflete com exatidão o livro de registo de acionistas.
- Integração na administração fiscal: Submeta sem demora o questionário corporativo detalhado da Belastingdienst, dando início ao procedimento de verificação de IVA, com duração estimada entre 6 a 8 semanas. A junção de minutas de contratos de fornecimento e compromissos formais de clientes acelera significativamente a análise pelo técnico tributário.
- Integração bancária e contabilidade: Abra contas bancárias corporativas segregadas mediante a apresentação do número RSIN e da certidão comercial, prevenindo em absoluto a mistura de património pessoal e societário. Implemente um software de faturação e contabilidade apto às normas neerlandesas, garantindo a conservação dos registos de suporte pelo período obrigatório de 7 anos.
A consolidação estruturada destas bases administrativas garante a integridade da proteção patrimonial conferida pela responsabilidade limitada da sua sociedade e viabiliza a condução fluida da atividade comercial nos mercados europeus.
Execução de uma Constituição sem Incidentes de uma Dutch BV
Evitar os erros comuns ao constituir uma Dutch BV exige sincronizar a sua outorga notarial, as declarações fiscais e a abertura de contas bancárias operacionais, em vez de geri-las como etapas desconexas. O cumprimento rigoroso do prazo de 7 dias para a declaração do UBO e das regras relativas à remuneração legal do diretor protege a sua empresa contra liquidações retroativas, preservando a sua proteção de responsabilidade limitada desde o primeiro dia.
Fundada em 2015, a Intercompany Solutions já prestou assistência a mais de 1.000 empresários estrangeiros de mais de 50 países. A nossa equipa coordena a constituição societária remota no prazo de 3 a 5 dias úteis, prestando assessoria integral em matéria de constituição de sociedades, registo de IVA junto da Belastingdienst e gestão contabilística societária contínua.
Uma preparação jurídica e fiscal adequada proporciona à sua empresa uma plataforma fiável para crescer nos mercados europeus com total conformidade regulamentar.
Última revisão: setembro de 2026
Perguntas Frequentes
Um empresário estrangeiro pode constituir uma Dutch BV sem viajar para os Países Baixos?
Sim. Um empresário estrangeiro pode constituir uma Dutch BV de forma totalmente remota através da outorga de uma Procuração (PoA) legalizada. O fundador assina a autorização no estrangeiro perante um notário local, autentica-a com uma Apostila ou legalização consular e envia-a ao notário de direito civil neerlandês. A constituição digital por videoconferência não se encontra disponível para a maioria dos fundadores não residentes que não possuam credenciais digitais da UE aprovadas. Este procedimento remoto por procuração evita viagens para o estrangeiro, assegurando o cumprimento de todas as leis notariais e de verificação de identidade neerlandesas.
Qual é o capital social mínimo legal exigido para constituir uma Dutch BV?
O capital social mínimo legal exigido para constituir uma Dutch BV é de exatamente 0,01 € ao abrigo da lei neerlandesa da Flex-BV. Os fundadores podem emitir ações de valor nominal, tal como uma ação de um cêntimo de euro ou de um euro. Embora os requisitos de capital sejam mínimos, os administradores devem depositar formalmente o montante subscrito na tesouraria da sociedade para validar a emissão de ações e manter a proteção de responsabilidade limitada nos termos do direito societário neerlandês.
Quanto tempo demora a obtenção de um número de identificação para efeitos de IVA neerlandês para uma BV de propriedade estrangeira?
A obtenção de um número de identificação para efeitos de IVA neerlandês para uma BV de propriedade estrangeira demora habitualmente entre 6 e 8 semanas. Embora a Câmara de Comércio registe a sociedade e emita um RSIN em poucos dias, a Belastingdienst analisa as entidades com gestão estrangeira de forma independente. A autoridade tributária envia um questionário detalhado sobre substância para verificar as operações comerciais e o nexo económico local antes de emitir um número de imposto sobre o volume de negócios ativo. A apresentação tempestiva de contratos comerciais ajuda a evitar atrasos prolongados no pedido.
Quais são as taxas de imposto sobre o rendimento das pessoas coletivas para uma Dutch BV em 2026?
Em 2026, a taxa do imposto sobre o rendimento das sociedades (IRC) neerlandês é de 19% sobre os lucros tributáveis até 200.000 € e de 25,8% sobre quaisquer lucros que excedam esse limiar. As empresas devem apurar os seus lucros criteriosamente, tendo em conta que as deduções fiscais relativas a encargos financeiros líquidos estão estritamente limitadas a 24,5% do EBITDA ao abrigo das regras de limitação à dedutibilidade de juros (earnings-stripping rules). Além disso, todos os pagamentos tributários devem ser efetuados diretamente para as contas da Belastingdienst no Rabobank, em vigor desde 1 de maio de 2026.
É necessário um notário de direito civil para constituir todos os tipos de entidades empresariais neerlandesas?
Não, a intervenção de um notário de direito civil não é necessária para todas as estruturas empresariais neerlandesas. As estruturas sem personalidade jurídica, tais como a eenmanszaak (empresa em nome individual), a vennootschap onder firma (VOF), a commanditaire vennootschap (CV) e a maatschap, podem ser registadas diretamente na Câmara de Comércio sem intervenção notarial. Pelo contrário, as entidades dotadas de personalidade jurídica, incluindo a sociedade de responsabilidade limitada (BV), a sociedade anónima (NV) e a fundação (stichting), exigem por lei uma escritura notarial de constituição lavrada por um notário de direito civil neerlandês.
Qual é a consequência de não comunicar alterações ao registo de UBO neerlandês no prazo de 7 dias?
A não comunicação de alterações relativas ao Beneficiário Efetivo Final (UBO) no prazo obrigatório de 7 dias constitui uma infração económica nos termos da Lei de Infrações Económicas dos Países Baixos. A Câmara de Comércio e as autoridades reguladoras podem emitir notificações formais de incumprimento, aplicar coimas administrativas ou sinalizar a sociedade para supervisão reforçada, o que pode comprometer de imediato relações bancárias institucionais e transações comerciais transfronteiriças.
Durante quanto tempo deve uma Dutch BV conservar os seus registos societários e documentação financeira?
Uma Dutch BV deve conservar os seus registos comerciais essenciais, livros contabilísticos e documentação de transações durante um período mínimo legal de 7 anos, em conformidade com o Código Civil neerlandês e a Lei Geral Tributária do Estado. Contudo, quaisquer registos e documentos societários relativos a bens imóveis ou a serviços transfronteiriços de telecomunicações e serviços digitais devem ser conservados durante 10 anos. Os registos eletrónicos devem permanecer totalmente legíveis, estruturados e prontamente acessíveis aos inspetores fiscais da Belastingdienst no decurso de auditorias.
O que é a regra do salário habitual para um diretor-acionista maioritário (DGA) de uma Dutch BV?
A regra do salário habitual (gebruikelijkloonregeling) estabelece que um diretor titular de pelo menos 5% das ações deve auferir uma remuneração mínima legal, fixada em 58.000 € brutos por ano em 2026. Os fundadores não podem atribuir-se arbitrariamente um salário de valor zero durante o início da atividade sem autorização prévia por escrito. O pagamento de um montante inferior a 58.000 € carece da submissão de um pedido prévio (vooroverleg) à Belastingdienst, demonstrando que o fluxo de caixa da sociedade não tem capacidade para suportar o nível remuneratório legalmente exigido.
Fontes
- ICS Payroll - Serviços de processamento salarial neerlandeses
- KVK - Registo no Registo Comercial neerlandês
- Business.gov.nl - Sociedade de responsabilidade limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandês, pessoas coletivas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taxas de imposto sobre o rendimento das sociedades
- Belastingdienst - Impostos sobre os rendimentos do trabalho (loonheffingen)
- UWV - Obrigações do empregador
- SVB - Segurança social nos Países Baixos
- Belastingdienst - IVA (BTW) para empresários
- Comissão Europeia - Regras e taxas de IVA
- De Nederlandsche Bank - Supervisão
- AFM - Licenças e registos
- RVO - Negócios internacionais
- Belastingdienst Douane - Alfândega
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Baixos
- ICLG - Leis e Regulamentos de Governação Societária, Países Baixos
Precisa de mais informações sobre a empresa BV nos Países Baixos?
Contactar um especialistaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |