


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Proces rejestracji beneficjenta rzeczywistego w Holandii nie jest jedynie jednorazową formalnością do odhaczenia. W przypadku Dutch BV będącej własnością zagraniczną rozpoczyna się on od ustalenia, kto ostatecznie jest właścicielem spółki lub sprawuje nad nią kontrolę, w tym poprzez struktury holdingowe. W przypadku nowo zakładanej BV notariusz zajmuje się początkową rejestracją UBO wraz z rejestracją w KVK.
Analiza może być mniej oczywista, gdy żadna osoba fizyczna nie posiada udziałów bezpośrednio lub gdy kontrola wynika z praw głosu bądź innych ustaleń. Dana osoba może kwalifikować się jako UBO poprzez posiadanie ponad 25% udziałów lub praw głosu, albo poprzez inną formę faktycznej kontroli. Jeśli żadna osoba fizyczna nie spełnia tych kryteriów, spółka musi zarejestrować osobę lub osoby z wyższej kadry kierowniczej jako pseudo-UBO. KVK wyjaśnia wymogi rejestracyjne.
Niniejszy przewodnik wyjaśnia, jak identyfikować beneficjentów rzeczywistych (UBO) w ramach własności pośredniej, przygotowywać i składać wymagane informacje oraz prowadzić dokładną dokumentację zgodnie z Wwft. Obejmuje on również 7-dniowy termin na zgłaszanie zmian do KVK, pomagając w bieżącym zachowaniu zgodności i ograniczaniu ryzyka kar administracyjnych.
Kluczowe wnioski
- Odwzoruj strukturę własnościową poprzez każdą spółkę holdingową lub trust, aby zidentyfikować osoby fizyczne, które ostatecznie posiadają Dutch BV lub sprawują nad nią kontrolę.
- W przypadku nowej BV skoordynuj deklarację UBO z notariuszem i rejestracją w KVK. Przygotuj informacje niezbędne do weryfikacji tożsamości każdego UBO.
- Postępuj zgodnie z procedurą rejestracji beneficjentów rzeczywistych w Holandii, aby dowiedzieć się, jak rejestrować UBO i utrzymywać dane spółki na bieżąco.
- Uwzględnij dane UBO w procedurach compliance spółki i aktualizuj KVK w przypadku zmiany informacji o własności lub kontroli.
- Dokładne informacje o UBO mogą mieć znaczenie w kontaktach z bankami i organami podatkowymi. Sprawdź ich wymogi w odniesieniu do swojej konkretnej sytuacji.
Spis treści
Zrozumienie rejestru UBO i zgodności z Wwft
Rejestr własności holenderskiej spółki musi wskazywać osoby, które ostatecznie posiadają spółkę lub sprawują nad nią kontrolę, a nie tylko wymieniać jej bezpośrednich udziałowców. UBO to osoba fizyczna posiadająca znaczną własność lub kontrolę, bezpośrednio lub pośrednio. Międzynarodowa koncepcja Beneficial Owner (beneficjenta rzeczywistego) pomaga wyjaśnić, dlaczego zarejestrowany udziałowiec spółki może nie być osobą, która ostatecznie czerpie z niej korzyści lub sprawuje nad nią kontrolę.
Holenderska Izba Handlowa (KVK) prowadzi centralny rejestr UBO. Obowiązek rejestracji stanowi część ustawy o przeciwdziałaniu praniu pieniędzy i finansowaniu terroryzmu (Wwft), holenderskich ram prawnych w zakresie zwalczania prania pieniędzy i finansowania terroryzmu. Informacje o UBO wspierają przejrzystość oraz należyte badanie klientów (customer due diligence) prowadzone przez organy i instytucje podlegające Wwft. Rejestr należy traktować jako stałą dokumentację zgodności, a nie tylko formularz wypełniany przy zawiązaniu spółki.
Cel rejestru w 2026 roku
Rejestr wspiera działania mające na celu ustalenie, kto stoi za daną organizacją, oraz zapobieganie wykorzystywaniu struktur korporacyjnych do przestępstw finansowych. Stanowi on również element wdrożenia przez Holandię wymogów Unii Europejskiej w zakresie przeciwdziałania praniu pieniędzy. Dostęp nie jest już otwarty dla ogółu społeczeństwa. Został on ograniczony do kategorii uprawnionych na mocy prawa, w tym właściwych organów, instytucji zobowiązanych na podstawie Wwft, osób o statusie UBO wnioskujących o dane dotyczące ich samych oraz stron wykazujących uzasadniony interes. KVK wyjaśnia kwestie rejestracji UBO i dostępu do danych.
Dwa szczegóły z 2026 roku są istotne w szerszym kontekście zgodności z przepisami. Opłata rejestracyjna KVK wynosi 85,15 EUR (2026 r., jednorazowo). Odrębnie, bankiem obsługującym Belastingdienst od 1 maja 2026 r. jest Rabobank. Żaden z tych faktów nie zmienia obowiązku spółki w zakresie utrzymywania prawidłowych informacji o UBO.
Podmioty podlegające rejestracji UBO
Dutch BV, NV oraz fundacje (stichtings) należą do podmiotów zobowiązanych do rejestracji beneficjentów rzeczywistych. Do ich utworzenia wymagany jest akt notarialny. Zasady rejestracji mają również zastosowanie do niektórych innych osób prawnych i spółek osobowych, dlatego nie należy zakładać, że organizacja jest zwolniona tylko dlatego, że nie jest spółką BV. Eenmanszaak nie posiada odrębnej osobowości prawnej i nie rejestruje UBO. W przypadku VOF, CV lub maatschap należy sprawdzić właściwe wymogi KVK dla danej formy spółki osobowej.
Udziałowiec lub spółka dominująca w łańcuchu własności jest osobą prawną, a nie UBO. Należy prześledzić strukturę własności i kontroli przez każdą ze spółek, aż do zidentyfikowania osoby fizycznej lub osób fizycznych znajdujących się na końcu tego łańcucha. Na przykład, jeśli spółka holdingowa posiada udziały w Dutch BV, analiza UBO dla tej BV musi wykraczać poza spółkę holdingową i obejmować osoby fizyczne, które ostatecznie posiadają ją lub kontrolują. Spółki giełdowe oraz ich bezpośrednie i pośrednie spółki zależne posiadające 100% udziałów są zwolnione z rejestracji UBO. Zagraniczna osoba prawna posiadająca wyłącznie oddział w Holandii również nie rejestruje swoich UBO w holenderskim rejestrze.
Przegląd szerszych kroków związanych z zakładaniem działalności gospodarczej w Holandii znajduje się w naszym przewodniku po zakładaniu firmy w Holandii.
Kryteria identyfikacji beneficjentów rzeczywistych
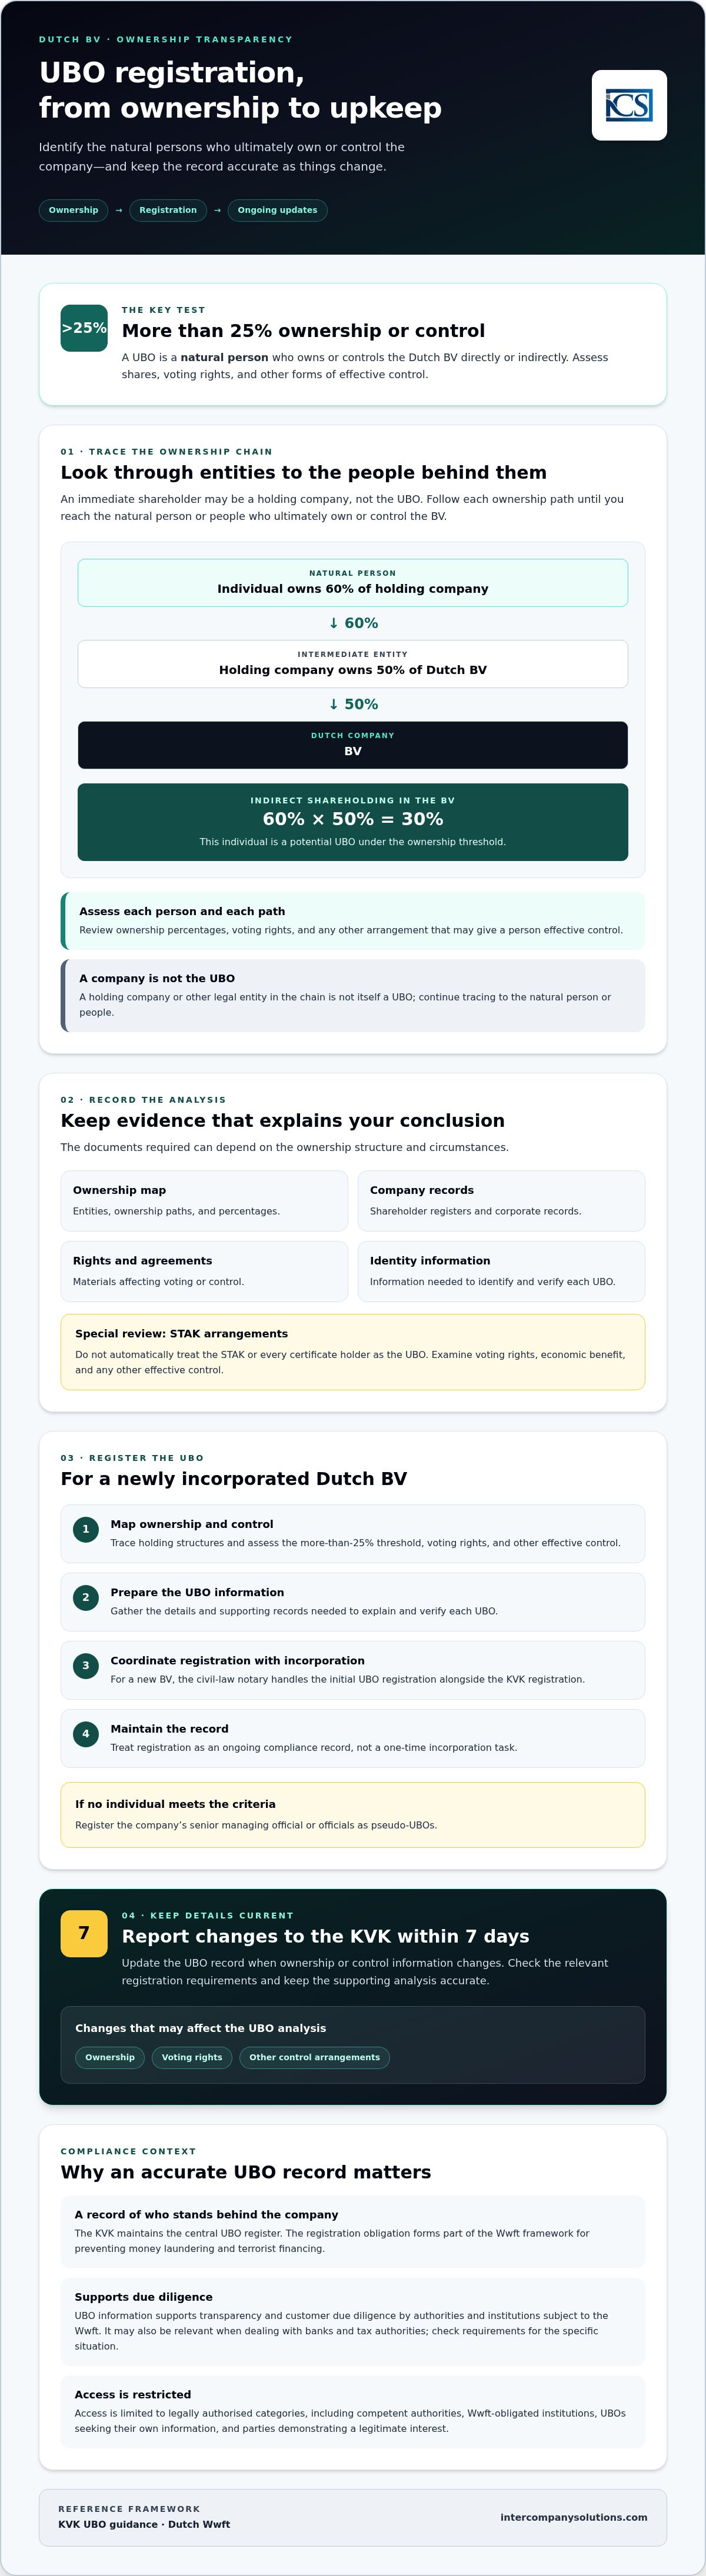
Należy zastosować próg UBO wynoszący ponad 25% w odniesieniu do własności i kontroli, a następnie prześledzić każdą ścieżkę własnościową do osób fizycznych stojących za holenderskim podmiotem. Dana osoba może kwalifikować się ze względu na udziały, prawa głosu lub inną formę rzeczywistej kontroli. Spółka lub fundacja w łańcuchu własności nie jest sama w sobie UBO, ponieważ UBO musi być osobą fizyczną.
Własność bezpośrednia jest posiadana przez osobę fizyczną w podmiocie holenderskim. Własność pośrednia przebiega przez jeden lub więcej podmiotów pośredniczących. Przykładowo, jeśli osoba fizyczna posiada 60% udziałów w spółce holdingowej, a ta spółka holdingowa posiada 50% udziałów w Dutch BV, pośredni udział tej osoby fizycznej w BV wynosi 30%. Czyni to daną osobę fizyczną potencjalnym UBO na podstawie progu własności. Każdą ścieżkę i każdą osobę należy oceniać oddzielnie, uwzględniając prawa głosu oraz wszelkie inne uprawnienia kontrolne.
Próg 25% i dowody własności
Dla każdej ścieżki własnościowej należy zarejestrować podmioty, udziały procentowe oraz właściwe prawa. Należy zachować dokumenty potwierdzające, takie jak księgi udziałów, dokumentację korporacyjną, schematy struktury własności oraz umowy mające wpływ na prawo głosu lub kontrolę. Dokumenty te pomagają wyjaśnić przeprowadzoną analizę w przypadku, gdy KVK zażąda dowodów. Wymagane dokumenty mogą zależeć od struktury i okoliczności. Wytyczne KVK dotyczące UBO określają zakres informacji rejestracyjnych oraz sposób rejestrowania posiadanego udziału.
STAK, czyli holenderska fundacja, która posiada udziały i emituje kwity depozytowe, wymaga bardziej szczegółowej weryfikacji. Nie należy automatycznie traktować STAK jako UBO ani zakładać, że każdy posiadacz certyfikatów spełnia kryteria. Należy zbadać, kto posiada prawa głosu, kto uzyskuje korzyści ekonomiczne oraz czy jakakolwiek osoba posiada inną formę rzeczywistej kontroli. To ustalenia prawne i umowne decydują o tym, które osoby fizyczne spełniają kryteria.
Kontrola i pseudo-UBO
Sam procent udziałów nie rozstrzyga każdego przypadku. Należy przejrzeć umowę spółki, porozumienia między udziałowcami oraz inne ustalenia pod kątem uprawnień, które mogą dawać danej osobie decydujący wpływ. Mogą one obejmować możliwość powoływania lub odwoływania więcej niż połowy członków zarządu, prawo weta wobec kluczowych decyzji lub wpływ na strategię korporacyjną. Tego rodzaju uprawnienia należy oceniać w odpowiednim kontekście. Prawo weta w ograniczonej kwestii nie oznacza automatycznie statusu UBO.
Jeżeli żadna osoba fizyczna nie może zostać zidentyfikowana jako UBO na podstawie własności lub kontroli, spółka musi zarejestrować osobę lub osoby należące do wyższego kadry kierowniczej jako pseudo-UBO. Jest to rozwiązanie subsydiarne, a nie zwolnienie z rejestracji. Należy wskazać właściwego dyrektora statutowego lub członków zarządu, udokumentować, dlaczego nie znaleziono kwalifikującej się osoby fizycznej, oraz upewnić się, że zarejestrowane dane odpowiadają aktualnej dokumentacji ładu korporacyjnego spółki. Analiza ta stanowi kluczowy krok w procesie rejestracji beneficjenta rzeczywistego w Holandii (ultimate beneficial owner registration Netherlands process), w szczególności w sytuacjach, gdy w strukturze występują zagraniczne holdingi lub wielopoziomowe uprawnienia kontrolne.
Proces rejestracji UBO dla Dutch BV
W przypadku nowo tworzonej Dutch BV notariusz dokonuje wstępnej rejestracji UBO równolegle z rejestracją spółki w Holenderskiej Izbie Handlowej (KVK). Notariusz weryfikuje przedstawione informacje dotyczące własności i kontroli w ramach procesu zawiązywania spółki oraz przeprowadza kontrolę tożsamości. Ustalenie łańcucha własności powinno nastąpić przed sporządzeniem aktu notarialnego, zwłaszcza gdy w strukturę zaangażowane są zagraniczne spółki holdingowe.
Należy przygotować precyzyjne informacje o każdym zidentyfikowanym UBO, w tym dane tożsamości oraz charakter i zakres posiadanej własności lub kontroli. W przypadku struktury wielopoziomowej należy dostarczyć schemat własności oraz potwierdzającą dokumentację korporacyjną, aby ścieżka od BV do każdej z osób fizycznych była jasna. Wytyczne KVK dotyczące rejestracji UBO wyjaśniają zakres rejestrowanych informacji. Opłata rejestracyjna KVK w wysokości 85,15 EUR (2026 r., jednorazowo) jest ogólną opłatą rejestracyjną, a nie odrębną opłatą za zgłoszenie UBO.
Procedura składania zgłoszenia krok po kroku
W przypadku nowo utworzonej BV notariusz przesyła wstępne zgłoszenie w ramach procesu zawiązywania spółki i rejestracji w KVK. Przed złożeniem dokumentów należy uporządkować informacje, aby ewentualne rozbieżności mogły zostać niezwłocznie usunięte:
- Zidentyfikować osoby fizyczne spełniające kryteria UBO i zgromadzić dokumenty tożsamości wymagane do weryfikacji notarialnej.
- Odwzorować strukturę własności bezpośredniej i pośredniej, prawa głosu oraz inne istotne prawa kontrolne. W przypadku, gdy struktura obejmuje wiele podmiotów, należy posłużyć się schematem organizacyjnym.
- Potwierdzić zgodność imion i nazwisk, danych dotyczących własności oraz dokumentów uzupełniających, zanim notariusz złoży wniosek o rejestrację.
Nie należy zakładać, że spółka widniejąca jako udziałowiec może zostać zarejestrowana jako UBO. Zgłoszenie musi identyfikować osobę fizyczną lub osoby fizyczne, które ostatecznie posiadają BV lub sprawują nad nią kontrolę. W przypadku istniejącej BV zmiany w danych UBO należy zgłosić do KVK w terminie 7 dni.
Rejestracja zdalna dla założycieli zagranicznych
Założyciele spoza UE mogą zasadniczo skorzystać ze ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney) do zdalnego utworzenia BV. Założyciel udziela umocowania do działania w jego imieniu, a holenderski notariusz sporządza akt bez konieczności przyjazdu założyciela do Holandii. Notariusz określi wymaganą formę pełnomocnictwa oraz to, jakie dokumenty tożsamości lub czynności legalizacyjne są konieczne w okolicznościach danego założyciela. Wymogi mogą się różnić w zależności od kraju, w którym dokumenty są podpisywane lub wydawane.
Intercompany Solutions wskazuje na termin od 3 do 5 dni na zdalne zawiązanie Dutch BV, nie jest to jednak ustawowy termin KVK ani termin potwierdzenia UBO. Czas realizacji zależy od kompletności dokumentów, weryfikacji notariusza oraz przebiegu procesu rejestracji. Proces tworzenia Dutch BV obejmuje czynności notarialne i procedury w KVK. Dla zagranicznych założycieli zrozumienie wzajemnych zależności między tymi etapami ma kluczowe znaczenie w holenderskim procesie rejestracji beneficjenta rzeczywistego (ultimate beneficial owner registration Netherlands process).
Utrzymanie zgodności i zgłaszanie zmian
Informacje o UBO muszą pozostać prawidłowe po rejestracji. Jeśli zmiana wpływa na status UBO lub zarejestrowane dane, należy ją zgłosić w ciągu 7 dni. Zmiany mogą obejmować nowego kwalifikującego się właściciela, zmienioną strukturę własności lub kontroli bądź zmianę danych osobowych. Należy sprawdzić bieżące wymogi KVK i niezwłocznie przekazać aktualizacje. Coroczny przegląd nie powinien opóźniać zgłoszenia zmiany, która już nastąpiła.
Zdarzenia powodujące konieczność aktualizacji
Zmiany w strukturze własnościowej, ładzie korporacyjnym oraz danych osobowych należy traktować jako impuls do weryfikacji rejestru. Przykładowo zbycie udziałów może spowodować przekroczenie progu UBO przez nową osobę fizyczną. Restrukturyzacja zagranicznej spółki dominującej może również zmienić to, kto ostatecznie jest właścicielem lub sprawuje kontrolę nad Dutch BV, nawet jeśli bezpośredni udziałowiec BV pozostaje bez zmian. Zmiany adresu lub obywatelstwa UBO należy również zweryfikować pod kątem zarejestrowanych danych. Wytyczne KVK dotyczące UBO wyjaśniają, jak zgłaszać zmiany.
Należy prowadzić schemat struktury własnościowej i przechowywać odpowiednie dowody, takie jak księga udziałów oraz dokumenty opisujące uprawnienia kontrolne, wraz z dokumentacją spółki. Dokumentację należy przechowywać przez 7 lat (10 lat w przypadku nieruchomości). Podczas corocznego sporządzania sprawozdania finansowego należy zweryfikować, czy schemat struktury własnościowej, dane UBO i dokumenty uzupełniające nadal odpowiadają rzeczywistej strukturze spółki. Należy to traktować jako praktyczną kontrolę, a nie odrębny roczny termin składania deklaracji UBO.
Bieżąca zgodność i konsekwencje
Należy wyznaczyć osobę odpowiedzialną za monitorowanie zmian i włączyć weryfikację UBO do rutynowych czynności zarządczych spółki. Przegląd prowadzony równolegle z pracami księgowymi i podatkowymi może pomóc w zidentyfikowaniu zbycia udziałów lub restrukturyzacji grupowej wymagających uwagi. Należy zachować spójność wpisu UBO z dokumentami korporacyjnymi i odrębnie oceniać obowiązki podatkowe, w tym sytuację spółki w zakresie podatku dochodowego od osób prawnych.
Niedopełnienie obowiązków rejestracyjnych w zakresie UBO może prowadzić do działań egzekucyjnych. Zgodnie z polityką kar administracyjnych na 2026 r. standardowa kara za pierwsze naruszenie wynosi 2750 EUR. Ponowne naruszenia mogą skutkować wyższą grzywną, a poważne przypadki mogą prowadzić do wszczęcia postępowania karnego. Zastosowane środki zależą od stanu faktycznego i charakteru naruszenia. Należy sprawdzić aktualne wytyczne KVK i niezwłocznie usunąć wszelkie rozbieżności.
Zaplanowany coroczny przegląd należy wykorzystywać do wychwytywania niespójności w dokumentacji, jednak należy działać niezwłocznie po wystąpieniu zmiany podlegającej zgłoszeniu. Rozróżnienie to ma kluczowe znaczenie w procesie rejestracji beneficjenta rzeczywistego w Holandii: monitorowanie wspiera dokładność danych, natomiast 7-dniowy termin reguluje zgłaszanie po zaistnieniu zmiany.
Aby uzyskać pomoc w koordynacji tworzenia spółki i bieżącej zgodności z przepisami, skontaktuj się z Intercompany Solutions, aby omówić kwestie zgodności z przepisami dotyczącymi UBO dla Twojej Dutch BV.
Kwestie strategiczne dla międzynarodowych przedsiębiorców
W przypadku zagranicznych założycieli dane UBO stanowią również część informacji wykorzystywanych w szerszych procedurach weryfikacji biznesowej. Należy dbać o to, aby schemat struktury własnościowej i uzupełniające dokumenty korporacyjne były zgodne z rzeczywistą strukturą spółki. Banki i organy podatkowe dokonują oceny w ramach własnych procedur, dlatego dokładne zgłoszenie UBO wspiera te procesy, lecz nie gwarantuje otwarcia rachunku ani nie przesądza o rozstrzygnięciu w zakresie VAT.
Integracja bankowa i fiskalna
Bankiem obsługującym Belastingdienst od 1 maja 2026 r. jest Rabobank, co znajduje odzwierciedlenie w informacjach Belastingdienst o posiadanym rachunku bankowym. Dotyczy to relacji bankowej organu podatkowego. Nie wymaga to od przedsiębiorstwa korzystania z usług Rabobank. Bank rozpatrujący wniosek o otwarcie rachunku firmowego może przeprowadzić własne badanie due diligence klienta i zażądać informacji o właścicielach spółki, osobach sprawujących kontrolę, działalności oraz źródle pochodzenia środków. Wymogi dotyczące dokumentów należy potwierdzić bezpośrednio w banku.
Rejestracja UBO oraz rejestracja do celów VAT to odrębne procedury. Podmiot z kapitałem zagranicznym powinien ocenić, czy prowadzona przez niego działalność powoduje powstanie obowiązku rejestracji do holenderskiego podatku VAT, i złożyć wniosek w ramach odpowiedniej procedury Belastingdienst. Organ podatkowy może zażądać informacji o działalności gospodarczej oraz strukturze własnościowej, jednak sam wpis UBO nie ustanawia obowiązku podatkowego w zakresie VAT ani nie gwarantuje nadania numeru VAT. Bieżące wymogi można znaleźć w wytycznych Belastingdienst dotyczących VAT. W przypadku podmiotów należących do cudzoziemców rejestracja do VAT trwa zazwyczaj 6–8 tygodni.
W przypadku handlu międzynarodowego lub wniosku o zastosowanie ulg wynikających z umów o unikaniu podwójnego opodatkowania kontrahenci bądź organy mogą zażądać dokumentów wyjaśniających strukturę własnościową oraz status podatkowy spółki. Dowody dotyczące UBO mogą pomóc w identyfikacji osób fizycznych stojących za danym podmiotem, lecz same w sobie nie przesądzają o uprawnieniu do korzyści traktatowych. Należy sprawdzić przepisy i wymogi dowodowe dla danej transakcji oraz właściwych krajów.
Prywatność i wsparcie praktyczne
Dane UBO nie są powszechnie dostępne do wglądu publicznego. Podmiot ubiegający się o dostęp na podstawie prawnie uzasadnionego interesu musi spełnić obowiązujące kryteria. Dostęp nie jest przyznawany automatycznie. KVK opisuje te zasady w swoich wytycznych dotyczących rejestracji UBO. Należy dbać o prawidłowość danych osobowych, udostępniając dokumenty uzupełniające wyłącznie wtedy, gdy właściwy organ lub instytucja ma uzasadniony powód, aby o nie wystąpić.
Założyciele międzynarodowi mogą skorzystać ze ustrukturyzowanego procesu rejestracji spółki w celu skoordynowania jej zakładania oraz powiązanych zgłoszeń. Zapoznaj się z krokami dotyczącymi rozpoczęcia działalności gospodarczej w Holandii i zweryfikuj wymogi prawne oraz podatkowe z właściwymi organami holenderskimi. Pomaga to zachować spójność dokumentacji UBO z szerszymi obowiązkami administracyjnymi spółki, bez traktowania rejestracji jako substytutu weryfikacji bankowych, w zakresie podatku VAT czy specyficznych dla umów międzynarodowych.
Dbaj o aktualność danych UBO swojej Dutch BV
Rzetelne wypełnianie obowiązków w zakresie UBO rozpoczyna się od ustalenia struktury własności i kontroli aż do właściwych osób fizycznych, w tym poprzez udziały pośrednie. W przypadku nowej BV notariusz dokonuje wstępnej rejestracji UBO w KVK. Po dokonaniu rejestracji należy weryfikować informacje w przypadku zmiany struktury własności lub danych osobowych i zgłaszać aktualizacje w terminie 7 dni.
Proces rejestracji beneficjenta rzeczywistego w Holandii stanowi zarówno etap tworzenia spółki, jak i stały obowiązek. Należy prowadzić przejrzystą dokumentację uzupełniającą, sprawdzać, czy zarejestrowane dane pozostają prawidłowe, oraz uwzględniać odrębne wymogi due diligence, które mogą stosować banki i inne instytucje.
Dla zagranicznych założycieli Intercompany Solutions ułatwia zdalne założenie Dutch BV, z deklarowanym czasem realizacji wynoszącym 3-5 dni, a także zapewnia wsparcie sekretariatu korporacyjnego w zakresie bieżącej zgodności z przepisami. Ramy czasowe dotyczą utworzenia spółki i nie stanowią gwarancji potwierdzenia UBO ani zakończenia innych zewnętrznych weryfikacji.
Dzięki udokumentowanej strukturze własnościowej i przejrzystemu procesowi przeglądu zmian można z większą pewnością podchodzić do holenderskich wymogów zgodności i dbać o porządek w dokumentacji spółki.
Często zadawane pytania
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV wynosi 1 EUR. Jest to minimalna kwota kapitału, a nie całkowity koszt założenia lub prowadzenia działalności w formie BV. Zawiązanie spółki wymaga również aktu notarialnego, a ponadto mogą wystąpić inne koszty. Wymóg kapitałowy jest niezależny od opłaty rejestracyjnej w KVK. Sprawdź wytyczne rządu holenderskiego dotyczące BV, aby uzyskać informacje na temat tej formy prawnej.
Jak szybko należy zgłaszać zmiany dotyczące UBO do holenderskiej Izby Handlowej?
Zmiany dotyczące UBO należy zgłosić w ciągu 7 dni. Termin zgłoszenia ma zastosowanie w przypadku zmiany zarejestrowanych informacji o UBO, w tym danych dotyczących tożsamości, struktury własności lub kontroli. Należy prowadzić ewidencję zmian oraz dat ich wejścia w życie, aby spółka mogła niezwłocznie przekazać aktualizacje. Wytyczne KVK dotyczące rejestracji UBO wyjaśniają, jak zgłaszać zmiany i jakie informacje mogą być wymagane.
Który holenderski bank pełni funkcję banku obsługującego Belastingdienst w 2026 roku?
Od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank. Jest to relacja bankowa organu podatkowego; nie zobowiązuje ona przedsiębiorstwa do posiadania rachunku w Rabobanku. Wniosek o otwarcie rachunku firmowego stanowi odrębną procedurę, a wybrany bank stosuje własny proces weryfikacji. Należy sprawdzić wymogi banku bezpośrednio, w tym informacje dotyczące własności i kontroli, których wymaga on do celów należytej staranności wobec klienta.
Czy rejestracja UBO jest obowiązkowa dla właścicieli holenderskiej spółki niebędących rezydentami?
Tak. Spółka Dutch BV musi zarejestrować swoich UBO, nawet jeśli jej właściciele mieszkają poza Holandią. Obowiązek ten dotyczy holenderskiej spółki, w związku z czym kraj rezydencji właścicieli nie zwalnia z wymogu rejestracji. Spółka musi zidentyfikować odpowiednie osoby fizyczne w oparciu o swoją strukturę własności i kontroli. Wytyczne KVK określają wymogi rejestracyjne dla podmiotów holenderskich.
Jakie są stawki podatku dochodowego od osób prawnych dla Dutch BV w 2026 roku?
Stawka podatku dochodowego od osób prawnych wynosi 19% dla zysków do kwoty 200 000 EUR oraz 25,8% dla zysków powyżej tej kwoty. Właściwy podatek zależy od dochodu spółki do opodatkowania oraz okoliczności faktycznych. Rejestracja UBO nie wpływa na traktowanie podatkowe spółki. Sprawdź informacje Belastingdienst dotyczące podatku dochodowego od osób prawnych, aby poznać zasady i stawki mające zastosowanie do spółki.
Czy zagraniczni przedsiębiorcy mogą dokonać rejestracji UBO zdalnie?
Tak. W przypadku nowo zawiązanej Dutch BV notariusz przeprowadza wstępną rejestrację UBO równolegle z rejestracją w KVK. Założyciele spoza UE mogą skorzystać ze ścieżki legalizowanego pełnomocnictwa, na podstawie którego holenderski notariusz sporządza akt bez konieczności podróży założyciela do Holandii. Notariusz potwierdzi wymagane dokumenty oraz procedury weryfikacji tożsamości niezbędne dla danej struktury własnościowej i danych krajów.
Ile wynosi opłata rejestracyjna w KVK dla nowej holenderskiej spółki w 2026 roku?
Opłata rejestracyjna w KVK wynosi 85,15 EUR (w 2026 r., jednorazowo). Jest to ogólna opłata za rejestrację nowej spółki w KVK, a nie odrębna opłata za zgłoszenie UBO. Nie obejmuje ona kosztów notarialnych ani innych kosztów usług profesjonalnych, które mogą powstać w procesie zawiązywania spółki. Zapoznaj się z informacjami o rejestracji KVK, aby poznać aktualne opłaty i szczegóły składania wniosków przed złożeniem dokumentów.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Służba celna
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |