


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Holandia przyciągnęła 43 miliardy USD bezpośrednich inwestycji zagranicznych w pierwszym kwartale 2026 roku, zajmując pozycję drugiego co do wielkości odbiorcy międzynarodowego kapitału na świecie. Ten napływ potwierdza status kraju jako głównego węzła handlu globalnego, nawet w sytuacji, gdy wymogi regulacyjne wobec zagranicznych założycieli stają się bardziej szczegółowe. Prawdopodobnie zdają sobie Państwo sprawę, że obecność w Holandii zapewnia znaczące korzyści logistyczne, jednak niepewność dotycząca wymogów podróży oraz praw rezydentów spoza UE często spowalnia proces ekspansji.
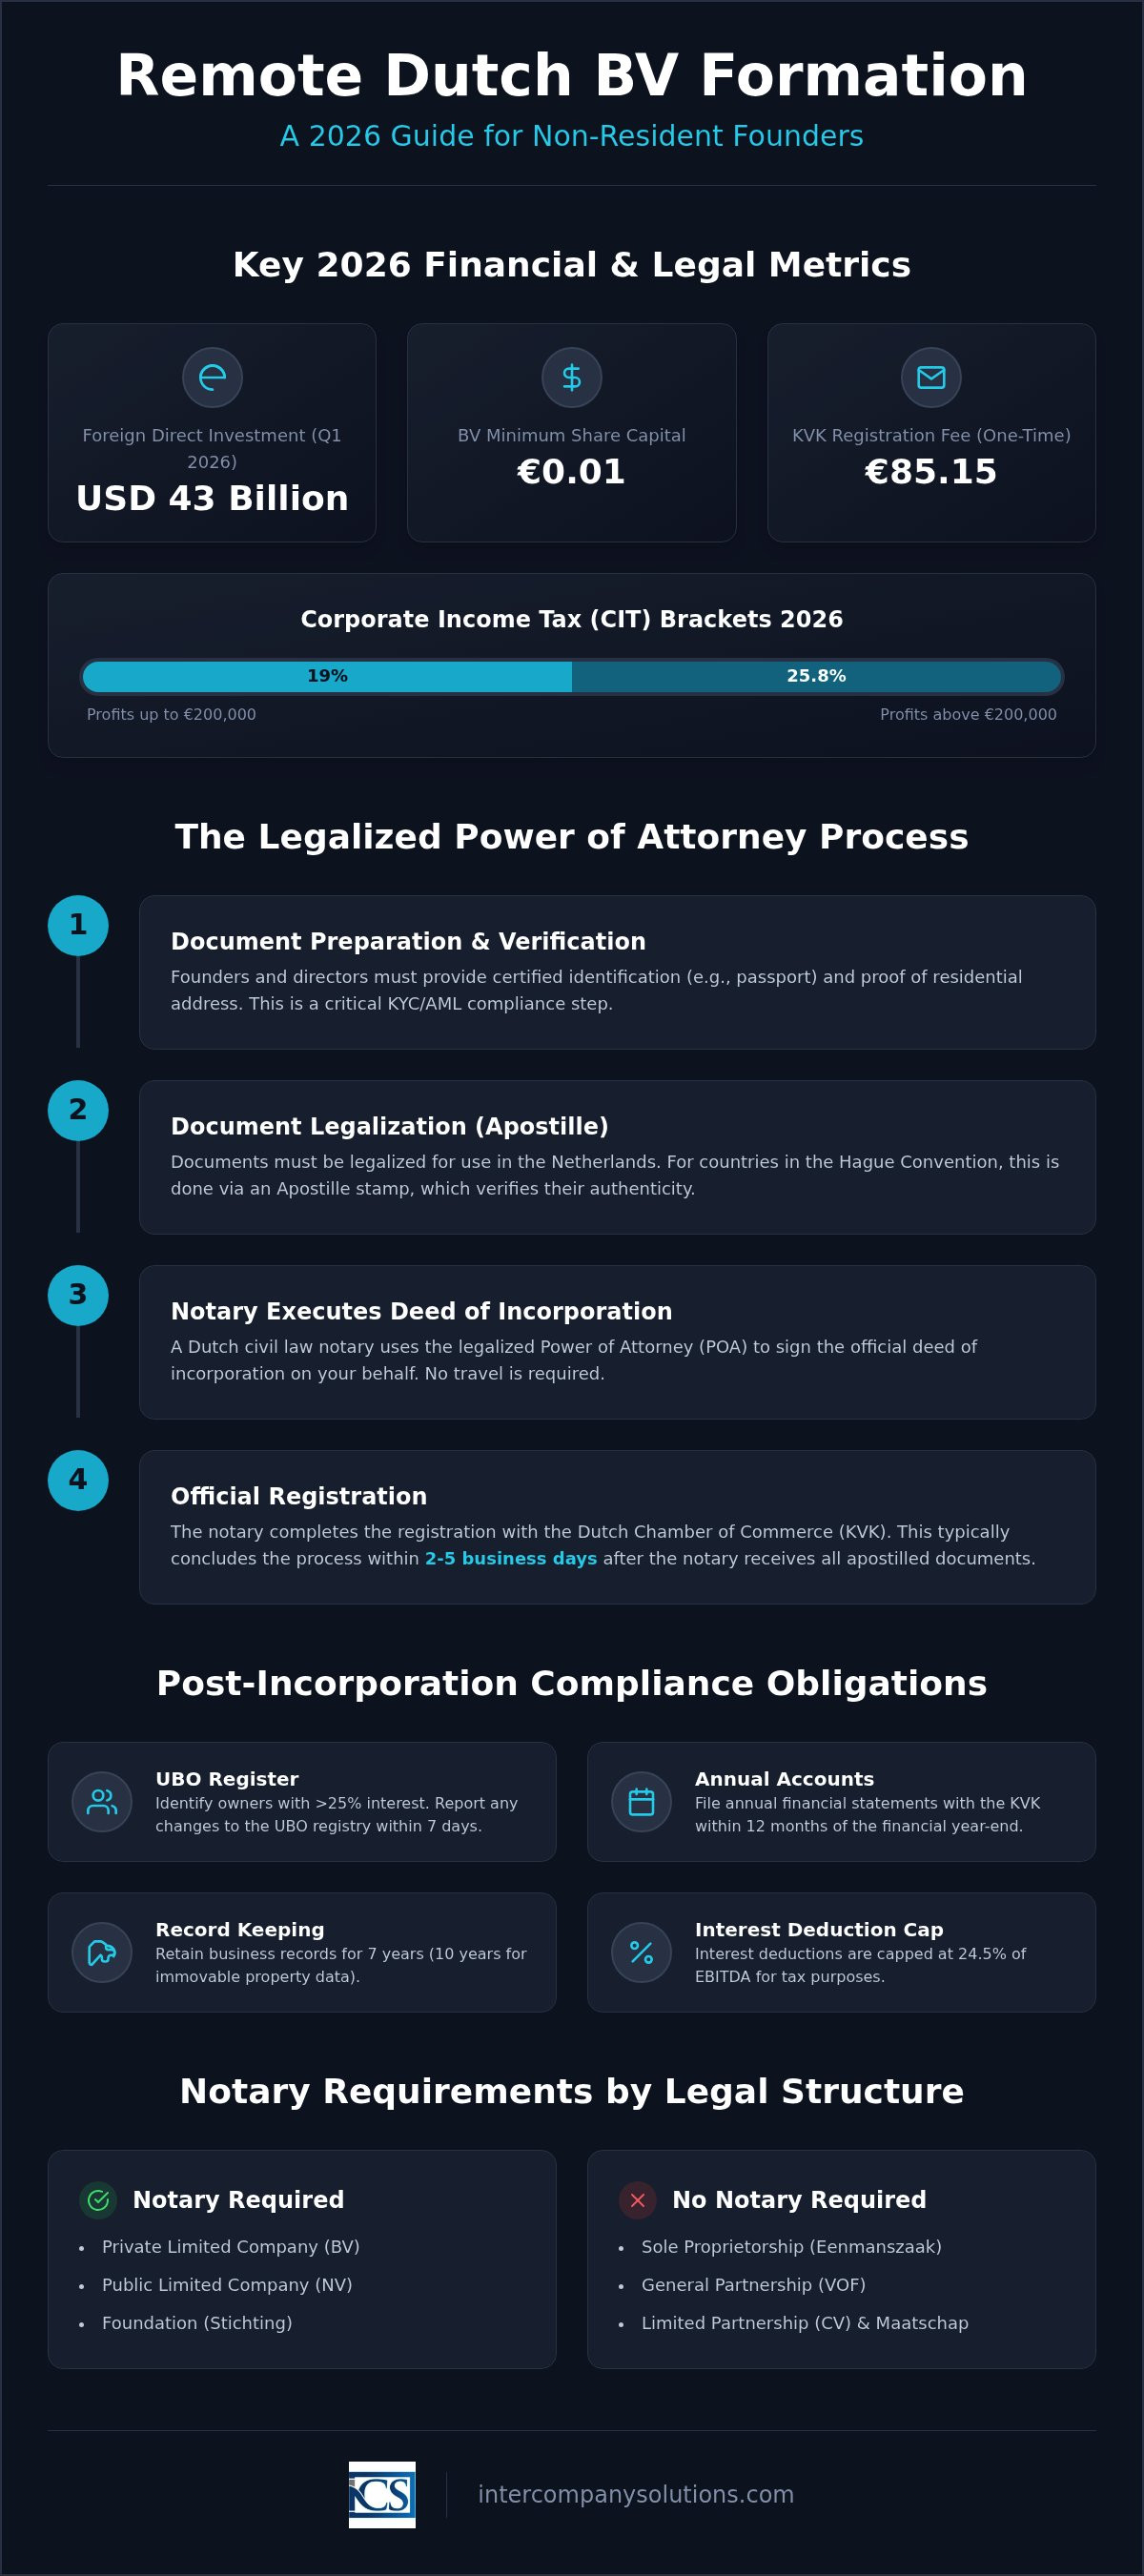
Niniejszy przewodnik wyjaśnia, jak założyć firmę w Holandii zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa, co pozwala na pełne utworzenie podmiotu bez konieczności fizycznej wizyty u notariusza. Przedstawiamy techniczny przegląd otoczenia prawnego w 2026 roku, w tym opłatę rejestracyjną w KVK w wysokości 85,15 EUR oraz dwustopniowy system podatku dochodowego od osób prawnych, w którym stawka 19% ma zastosowanie do pierwszych 200 000 EUR zysku. Dowiedzą się Państwo, jakie są dokładne kroki w zakresie zgodności z przepisami ustawowymi, od spełnienia limitu odliczenia odsetek na poziomie 24,5% EBITDA po składanie rocznych sprawozdań finansowych w ciągu 12 miesięcy od zakończenia roku obrotowego. Te profesjonalne ramy zapewniają, że Państwa Dutch BV zostanie utworzona z zachowaniem dokładności proceduralnej wymaganej przez Belastingdienst oraz Izbę Handlową.
Kluczowe wnioski
- Przedsiębiorcy niebędący rezydentami mogą zgodnie z prawem posiadać Dutch BV i nią zarządzać bez konieczności utrzymywania fizycznej obecności w kraju.
- Można założyć firmę w Holandii zdalnie, wykorzystując procedurę zalegalizowanego pełnomocnictwa, co eliminuje konieczność podróży międzynarodowych podczas procesu rejestracji spółki.
- Wymogi rejestracyjne na 2026 rok obejmują jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR oraz minimalny kapitał zakładowy w wysokości 0,01 EUR dla struktury prywatnej spółki z ograniczoną odpowiedzialnością.
- Zgodność z przepisami w zakresie podatku dochodowego od osób prawnych obejmuje system dwustopniowy ze stawką 19% dla zysków do 200 000 EUR oraz wymóg zgłaszania zmian dotyczących UBO w ciągu siedmiu dni.
- Standardowy harmonogram rejestracji zdalnej wynosi zazwyczaj od dwóch do pięciu dni roboczych od momentu otrzymania przez notariusza dokumentacji opatrzonej klauzulą apostille.
Ramy prawne dotyczące zdalnego zakładania spółek w Holandii
Holenderskie prawo spółek zapewnia elastyczną podstawę dla ekspansji międzynarodowej, w szczególności za pośrednictwem Besloten Vennootschap (BV). Posiadanie Dutch BV oraz zarządzanie nią przez osoby niebędące rezydentami bez utrzymywania miejsca stałego pobytu w kraju jest całkowicie legalne. Ta otwartość regulacyjna stanowi kluczowy czynnik stymulujący inwestycje zagraniczne, co szczegółowo opisano w tym przeglądzie gospodarki Holandii. Wielu przedsiębiorców decyduje się założyć firmę w Holandii zdalnie, aby wykorzystać stabilne otoczenie prawne oraz strategiczne położenie tego kraju. Chociaż prawo dopuszcza różne formy organizacyjno-prawne, BV pozostaje standardem w przypadku tworzenia podmiotów na odległość, ponieważ zapewnia ograniczoną odpowiedzialność oraz profesjonalny wizerunek w handlu globalnym. Do założenia spółki wymagany jest co najmniej jeden udziałowiec i jeden dyrektor. Funkcje te mogą być pełnione przez tę samą osobę, bez względu na jej status rezydencji czy obywatelstwo.
Każda holenderska spółka musi posiadać lokalny adres siedziby na potrzeby rejestracji w Izbie Handlowej (KVK). Adres ten służy jako oficjalny punkt kontaktowy dla holenderskich organów podatkowych (Belastingdienst). Dodatkowo należy zidentyfikować wszystkich rzeczywistych beneficjentów (UBO), którzy posiadają ponad 25% udziałów lub praw głosu. Zgodnie z przepisami obowiązującymi w 2026 roku wszelkie zmiany danych UBO należy zgłosić do rejestru w ciągu 7 dni w celu zachowania zgodności z przepisami.
Rola holenderskiego notariusza
Udział notariusza jest obowiązkowy przy zakładaniu BV, NV lub stichting w Holandii. W przeciwieństwie do prostszych form, takich jak eenmanszaak czy VOF, struktury te wymagają sporządzenia formalnego aktu założycielskiego. Notariusz pełni funkcję publiczną i odpowiada za weryfikację tożsamości wszystkich założycieli oraz zapewnienie zgodności umowy spółki z prawem holenderskim. W przypadku osób, które zakładają firmę w Holandii zdalnie, notariusz sporządza akt na podstawie zalegalizowanego pełnomocnictwa. Po podpisaniu aktu notariusz dokonuje wstępnej rejestracji w KVK, gdzie w 2026 roku obowiązuje jednorazowa opłata rejestracyjna w wysokości 85,15 EUR. Proces ten gwarantuje, że spółka jest prawnie uznana i gotowa do rejestracji podatkowej.
Kwestie dotyczące rezydencji i wiz
Posiadanie holenderskiej spółki nie daje automatycznego prawa do zamieszkania lub pracy w Holandii. Rezydenci spoza UE mogą posiadać 100% udziałów i pełnić funkcję dyrektorów zarządzających z zagranicy bez konieczności posiadania specjalnej wizy. W przypadku planowania wizyt na spotkania biznesowe standardowa wiza Schengen zezwala na pobyt do 90 dni. Istotne jest rozróżnienie pomiędzy posiadaniem firmy a programem dla wysoko wykwalifikowanych migrantów (HSM). Aby zamieszkać w Holandii na stałe jako przedsiębiorca, zazwyczaj należy złożyć wniosek o wizę startupową lub zezwolenie na pobyt dla osoby samozatrudnionej za pośrednictwem IND. Dla osób koncentrujących się na działalności w pełni zdalnej założenie Dutch BV zapewnia niezbędną formę prawną umożliwiającą dostęp do rynku europejskiego bez konieczności relokacji.
Ostatnia weryfikacja: wrzesień 2026
Procedura zalegalizowanego pełnomocnictwa
Głównym mechanizmem umożliwiającym założycielom niebędącym rezydentami zdalne rozpoczęcie działalności gospodarczej w Holandii jest zalegalizowane pełnomocnictwo (POA). Chociaż prawo holenderskie dopuszcza rejestrację cyfrową w określonych sytuacjach krajowych, pełnomocnictwo pozostaje standardem dla międzynarodowych przedsiębiorców ze względu na rygorystyczne wymogi dotyczące identyfikacji. Dokument ten upoważnia lokalnego przedstawiciela do podpisania aktu założycielskiego przed holenderskim notariuszem w Twoim imieniu. Zapewnia to, że proces zakładania spółki przebiega bez konieczności podróży międzynarodowych, przy zachowaniu pełnej zgodności z holenderskimi procedurami przeciwdziałania praniu pieniędzy (AML) oraz zasadami należytej staranności wobec klienta (KYC).
Weryfikacja jest najbardziej kluczowym etapem tego procesu. Każdy założyciel i dyrektor musi zrealizować szczegółową listę kontrolną, która obejmuje dostarczenie poświadczonego dokumentu tożsamości oraz potwierdzenia adresu zamieszkania. W przypadku osób ubiegających się w przyszłości o zezwolenie na pobyt dla startupu prawidłowo zarejestrowana BV jest warunkiem wstępnym. W przypadku działalności zdalnej nacisk kładzie się na rzetelność dokumentacji źródłowej i jej akceptację przez władze holenderskie.
Legalizacja dokumentów i apostille
Aby zachować ważność w Holandii, lokalne dokumenty muszą zostać poddane legalizacji. Jeżeli Twój kraj ojczysty jest stroną konwencji haskiej o apostille, możesz uzyskać klauzulę apostille od właściwego organu lokalnego. Ta pojedyncza pieczęć potwierdza autentyczność dokumentu na potrzeby postępowań prawnych w Holandii. Jeżeli Twój kraj nie jest stroną konwencji, konieczne będzie przejście wieloetapowej procedury legalizacyjnej z udziałem lokalnego Ministerstwa Spraw Zagranicznych oraz holenderskiej ambasady lub konsulatu. Krok ten jest bezwzględnie wymagany; notariusz nie może sporządzić aktu bez zweryfikowanych, zalegalizowanych kopii paszportu oraz potwierdzenia adresu. W przypadku wątpliwości dotyczących wymogów właściwych dla danej jurysdykcji możesz skontaktować się z naszymi specjalistami, aby uzyskać dostosowaną do danego kraju listę kontrolną dokumentów.
Sporządzenie aktu założycielskiego
Gdy oryginały zalegalizowanych dokumentów dotrą do kancelarii notarialnej w Holandii, czas realizacji jest krótki. Notariusz zazwyczaj podpisuje akt założycielski w ciągu 2 do 5 dni roboczych. W tym momencie Dutch BV oficjalnie uzyskuje osobowość prawną. Po podpisaniu aktu notariusz rejestruje spółkę w Izbie Handlowej (KVK), gdzie uiszczana jest opłata rejestracyjna w wysokości 85,15 EUR. Na tym etapie spółka zostaje również zarejestrowana w organach podatkowych. Od 1 maja 2026 r. Rabobank pełni funkcję banku obsługującego Belastingdienst, a wszelkie płatności i zwroty podatkowe będą realizowane w ramach tej struktury instytucjonalnej. Byt prawny spółki zostaje potwierdzony z chwilą podpisania aktu, co pozwala na natychmiastowe rozpoczęcie planowania operacyjnego.
Ostatnia weryfikacja: wrzesień 2026
Wymogi ustawowe i koszty w 2026 roku
Założenie Dutch BV wiąże się z określonymi stałymi opłatami ustawowymi oraz wymogami kapitałowymi, które należy spełnić w trakcie procesu tworzenia spółki. Dla przedsiębiorców, którzy rozpoczynają działalność gospodarczą w Holandii zdalnie, koszty te są przewidywalne i przejrzyste. Holenderska Izba Handlowa (KVK) pobiera w 2026 roku jednorazową opłatę rejestracyjną w wysokości 85,15 EUR. Opłata ta jest uiszczana bezpośrednio na rzecz KVK z chwilą wpisu spółki do Rejestru Handlowego. Ponadto minimalny kapitał zakładowy dla Dutch BV wynosi symboliczne 0,01 EUR. Pozwala to założycielom na alokację kapitału w oparciu o ich potrzeby operacyjne, a nie wymogi ustawowe.
Oprócz początkowego utworzenia spółki przedsiębiorstwa muszą spełniać bieżące obowiązki ustawowe. Podatek dochodowy od osób prawnych (CIT) w 2026 roku obejmuje dwa progi podatkowe: stawka 19% ma zastosowanie do zysków podlegających opodatkowaniu do kwoty 200 000 EUR, natomiast zyski przekraczające ten próg są opodatkowane stawką 25,8%. Spółka musi również złożyć roczne sprawozdanie finansowe w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. W celu zapewnienia zgodności finansowej cała dokumentacja musi być przechowywana przez co najmniej 7 lat; okres ten wydłuża się do 10 lat w przypadku dokumentacji dotyczącej nieruchomości.
Porównanie struktur korporacyjnych
Wybór właściwej formy prawnej ma kluczowe znaczenie dla ochrony przed odpowiedzialnością majątkową oraz efektywności podatkowej. Chociaż istnieje kilka struktur, Dutch BV jest podstawowym wyborem dla międzynarodowych przedsiębiorców. Formy nieposiadające osobowości prawnej, takie jak eenmanszaak, nie zapewniają odrębnej podmiotowości prawnej, co oznacza, że właściciel ponosi osobistą odpowiedzialność za wszystkie zobowiązania firmy. Poniższa tabela przedstawia kluczowe różnice pomiędzy powszechnymi holenderskimi podmiotami gospodarczymi w 2026 roku.
| Cecha | Dutch BV (Limited) | Eenmanszaak (jednoosobowa działalność gospodarcza) | VOF (spółka osobowa) |
|---|---|---|---|
| Wymóg udziału notariusza | Tak | Nie | Nie |
| Kapitał minimalny | 0,01 € | Brak | Brak |
| Odpowiedzialność | Ograniczona do majątku spółki | Nieograniczona odpowiedzialność osobista | Nieograniczona odpowiedzialność osobista |
| Rejestracja zdalna | Możliwa na podstawie pełnomocnictwa (POA) | Wymaga rezydentury | Wymaga rezydentury |
Rejestr UBO i zasady przejrzystości
Przejrzystość stanowi fundament holenderskiego ładu korporacyjnego. Każda BV jest zobowiązana do zarejestrowania swoich rzeczywistych beneficjentów (UBO) w krajowym rejestrze UBO. Za UBO uznaje się każdą osobę fizyczną posiadającą ponad 25% udziałów, praw głosu lub prawa własności w spółce. W następstwie orzeczenia sądu UE z 2022 roku publiczny dostęp do tego rejestru w 2026 roku pozostaje ograniczony. Dostęp przysługuje wyłącznie właściwym organom, takim jak Belastingdienst, oraz „podmiotom zobowiązanym”, takim jak banki i notariusze, do celów należytej staranności.
Zgodność z przepisami dotyczącymi UBO podlega ścisłemu monitorowaniu. Wszelkie zmiany dotyczące statusu lub danych UBO spółki należy zgłaszać do KVK w terminie 7 dni od ich wystąpienia. Niedopełnienie obowiązku utrzymywania dokładnego rejestru UBO może skutkować nałożeniem kar administracyjnych lub komplikacjami prawnymi. Bardziej szczegółowe informacje na temat powszechnych błędnych przekonań dotyczących procesu tworzenia spółek znajdują się w naszym przewodniku na temat tego, jak założyć spółkę w Holandii: fakty i mity 2026.
Ostatnia weryfikacja: wrzesień 2026
Harmonogram zdalnej rejestracji krok po kroku
Proces zdalnego zakładania firmy w Holandii został zorganizowany tak, aby zapewnić szybkość działania i pewność prawną międzynarodowym założycielom. Po otrzymaniu przez notariusza oryginalnych, zalegalizowanych i opatrzonych klauzulą apostille dokumentów, czas formalnego utworzenia podmiotu wynosi zazwyczaj od 3 do 5 dni roboczych. Harmonogram ten rozpoczyna się od wstępnego etapu gromadzenia dokumentacji, podczas którego dostarczamy szczegółową listę kontrolną, aby zagwarantować spełnienie wszelkich wymogów dotyczących weryfikacji tożsamości oraz potwierdzenia adresu zamieszkania. Dokładność na tym etapie przygotowawczym ma kluczowe znaczenie, ponieważ zapobiega opóźnieniom administracyjnym podczas czynności notarialnych oraz późniejszego wpisu do holenderskiego rejestru handlowego.
Po weryfikacji dokumentów notariusz sporządza akt założycielski. W tym momencie spółka uzyskuje byt prawny i otrzymuje swoje unikalne numery rejestracyjne. Kolejne etapy obejmują przejście od powołania prawnego do rejestracji podatkowej oraz konfiguracji operacyjnej, co gwarantuje dopełnienie wszelkich wymogów regulacyjnych przed rozpoczęciem działalności handlowej na rynku europejskim.
Rejestracja w Izbie Handlowej (KVK)
Po sporządzeniu aktu założycielskiego spółka zostaje zarejestrowana w Izbie Handlowej (KVK). Numer KVK jest nadawany niezwłocznie i stanowi oficjalny identyfikator spółki we wszystkich krajowych działaniach handlowych. Jednocześnie spółka otrzymuje numer RSIN (numer identyfikacyjny osób prawnych i spółek osobowych). RSIN jest kluczowym identyfikatorem wykorzystywanym przez holenderskie organy podatkowe (Belastingdienst) w celu powiązania podmiotu z jego ewidencją podatkową. Stanowi on również podstawę do nadania spółce numeru VAT. Bardziej szczegółowe odpowiedzi na temat niuansów tego procesu można znaleźć w naszym przewodniku dotyczącym rejestracji spółki w Holandii dla nierezydentów.
Rejestracja podatkowa i bankowość
Po założeniu spółka musi złożyć wniosek o nadanie numeru VAT oraz, w przypadku importu lub eksportu towarów poza UE, numeru EORI. W przypadku podmiotów należących do cudzoziemców proces wnioskowania o VAT trwa zazwyczaj od 6 do 8 tygodni. Belastingdienst przeprowadza szczegółową weryfikację, aby upewnić się, że działalność jest prowadzona aktywnie i zgodnie z przepisami. W tym okresie należy sfinalizować organizację infrastruktury bankowej. Od 1 maja 2026 roku Rabobank pełni funkcję banku obsługującego Belastingdienst, realizując wszystkie transakcje finansowe powiązane z administracją rządową. Chociaż otwarcie rachunku firmowego dla podmiotu typu Dutch BV kontrolowanego przez nierezydentów wymaga określonej dokumentacji oraz wykazania powiązań gospodarczych z Holandią, zapewniamy wsparcie w procesie otwierania rachunku bankowego, aby zagwarantować osiągnięcie pełnej gotowości operacyjnej przez spółkę. Dalsze szczegóły dotyczące ogólnych wymogów związanych z założeniem firmy w Holandii można znaleźć na naszej dedykowanej podstronie.
Ostatnia weryfikacja: wrzesień 2026
Zgodność z przepisami i obowiązki podatkowe po rejestracji
Pomyślne utworzenie spółki to zaledwie pierwszy etap międzynarodowej ekspansji. Kiedy rozpoczniesz prowadzenie działalności w Holandii zdalnie, musisz przestrzegać określonych wymogów podatkowych i administracyjnych nałożonych przez holenderski organ podatkowy (Belastingdienst). Utrzymanie zgodności z przepisami gwarantuje zachowanie statusu prawnego podmiotu i pozwala uniknąć kar administracyjnych. Holenderski system opiera się na zasadzie przejrzystości i regularnej sprawozdawczości; to ramy prawne, które wymagają od przedsiębiorców proaktywnego zarządzania finansami.
Głównym zobowiązaniem podatkowym dla Dutch BV jest podatek dochodowy od osób prawnych (CIT). W roku podatkowym 2026 stawka CIT wynosi 19% od zysków podlegających opodatkowaniu do kwoty 200 000 EUR. Zyski przekraczające ten próg są opodatkowane stawką 25,8%. Przedsiębiorstwo musi także rozliczać podatek od towarów i usług (VAT), który wynosi standardowo 21% lub stawkę obniżoną 9% dla określonych towarów i usług. Istotną zmianą w 2026 roku jest zmiana banku obsługującego Belastingdienst. Od 1 maja 2026 roku Rabobank pełni funkcję oficjalnej instytucji obsługującej wszelkie przepływy finansowe związane z podatkami.
Obowiązkowe przechowywanie dokumentacji
Prawo holenderskie określa ścisłe reguły dotyczące przechowywania danych biznesowych. Wymagane jest przechowywanie wszystkich podstawowych dokumentów przez okres co najmniej 7 lat. Dokumentacja ta obejmuje księgę główną, faktury, wyciągi bankowe oraz umowy. Jeżeli przedsiębiorstwo jest właścicielem nieruchomości lub nimi zarządza, obowiązek przechowywania wydłuża się do 10 lat. Archiwizacja cyfrowa jest dozwolona pod warunkiem, że dane pozostają dostępne i czytelne do celów kontroli podatkowej. Zapewnienie rzetelności tej dokumentacji jest warunkiem koniecznym do złożenia rocznych deklaracji i sprawozdań. Więcej informacji na temat spełniania tych wymogów można znaleźć w naszym przewodniku dotyczącym księgowości dla Dutch BV.
Podatek dochodowy od osób prawnych i monitorowanie CIT
Zarządzanie zobowiązaniami z tytułu CIT obejmuje więcej niż samo obliczenie zysku. Rząd holenderski stosuje ograniczenie możliwości odliczenia odsetek, znane jako zasada earnings stripping. Na rok 2026 odliczenie kosztów odsetkowych netto jest ograniczone do wyższej z kwot: 1 mln EUR lub 24,5% EBITDA spółki. Zasada ta zapobiega nadmiernemu zadłużaniu i ma kluczowe znaczenie w strukturach grupowych. Należy również złożyć roczne sprawozdanie finansowe w Izbie Handlowej (KVK) w terminie 12 miesięcy od zakończenia roku obrotowego. Wybór odpowiedniego modelu wejścia na rynek wpływa na te obowiązki. W celu porównania różnych struktur zapoznaj się z naszą analizą Dutch BV vs branch office.
Ostatni przegląd: wrzesień 2026
Strategiczna ekspansja na rynek holenderski
W 2026 roku holenderskie środowisko korporacyjne pozostaje wysoce dostępne dla międzynarodowych przedsiębiorców korzystających ze ścieżki legalizowanego pełnomocnictwa (Power of Attorney). Dzięki ustrukturyzowanemu harmonogramowi procedurę prawną można sfinalizować w ciągu 3 do 5 dni roboczych bez konieczności osobistej podróży. Proces ten zapewnia spełnienie przez Dutch BV wszystkich wymogów ustawowych, w tym opłaty rejestracyjnej w KVK w wysokości 85,15 EUR oraz limitu odliczenia odsetek na poziomie 24,5% EBITDA. Decyzja, by rozpocząć działalność w Holandii zdalnie, pozwala skorzystać ze stabilnej, 19-procentowej stawki podatku dochodowego od początkowych zysków, przy jednoczesnym zachowaniu pełnej globalnej mobilności.
Profesjonalne wsparcie dla założycieli spoza UE ułatwia wejście na rynek europejski. Nasi specjaliści zapewniają kompleksową pomoc w rejestracji do celów VAT oraz przy zakładaniu konta bankowego, dbając o to, aby nowy podmiot był w pełni operacyjny i zgodny z najnowszymi standardami Belastingdienst. Jesteśmy gotowi ułatwić Twój rozwój zawodowy w Holandii poprzez rzetelny i przejrzysty proces rejestracji spółki.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Czy nierezydent może założyć holenderską firmę bez wizyty w Holandii?
Tak, nierezydenci mogą założyć firmę w Holandii zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa (POA). Procedura ta umożliwia lokalnemu przedstawicielowi podpisanie aktu zawiązania spółki przed holenderskim notariuszem w Twoim imieniu. Musisz dostarczyć zalegalizowane i opatrzone klauzulą apostille dokumenty tożsamości ze swojego kraju pochodzenia. Ramy te gwarantują, że możesz utworzyć w pełni zgodną z przepisami Dutch BV bez konieczności podróży międzynarodowych lub fizycznej obecności na etapie tworzenia spółki.
Jaki jest minimalny kapitał zakładowy dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy wymagany do założenia Dutch BV wynosi 0,01 EUR. Ten nominalny wymóg został wprowadzony w celu obniżenia bariery wejścia dla międzynarodowych przedsiębiorców. Możesz zdecydować się na wyemitowanie wyższego kapitału w zależności od konkretnych potrzeb biznesowych lub wymagań inwestorów. Kapitał musi zostać formalnie zapisany w akcie zawiązania spółki oraz odzwierciedlony w bilansie otwarcia spółki i późniejszych rocznych sprawozdaniach składanych w Izbie Handlowej.
Ile czasu trwa proces zdalnego zakładania spółki?
Zdalne założenie Dutch BV zajmuje zazwyczaj od 3 do 5 dni roboczych od momentu otrzymania przez notariusza oryginalnych, zalegalizowanych dokumentów. Harmonogram ten obejmuje sporządzenie aktu notarialnego oraz rejestrację w holenderskiej Izbie Handlowej (KVK), gdzie w 2026 roku obowiązuje jednorazowa opłata w wysokości 85,15 EUR. Należy pamiętać, że dodatkowy czas jest wymagany na legalizację dokumentów oraz trwający od 6 do 8 tygodni okres oczekiwania na nadanie numeru VAT dla podmiotów będących własnością zagraniczną.
Który bank obsługuje płatności na rzecz holenderskiej administracji podatkowej w 2026 roku?
Rabobank pełni funkcję oficjalnego banku obsługującego holenderską administrację podatkową (Belastingdienst) od 1 maja 2026 roku. Wszystkie płatności z tytułu podatku dochodowego od osób prawnych, rozliczenia VAT oraz zwroty rządowe dla Twojej holenderskiej firmy są przetwarzane w ramach tej struktury instytucjonalnej. Chociaż możesz posiadać rachunki operacyjne w innych instytucjach finansowych, Twoje interakcje z organami podatkowymi będą ułatwione dzięki systemom Rabobanku. Ta centralna zmiana zapewnia ustandaryzowany przepływ wszystkich ustawowych zobowiązań finansowych w Holandii.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskich spółek w 2026 roku?
W 2026 roku holenderskie spółki podlegają dwustopniowemu systemowi podatku dochodowego od osób prawnych (CIT). Stawka 19% ma zastosowanie do pierwszych 200 000 EUR dochodu podlegającego opodatkowaniu. Zyski przekraczające ten próg są opodatkowane stawką 25,8%. Kluczowe jest monitorowanie tych progów i upewnienie się, że deklaracje podatkowe są składane prawidłowo. Ponadto limit odliczenia odsetek na 2026 rok jest ograniczony do wyższej z kwot: 1 mln EUR lub 24,5% EBITDA spółki.
Czy do zdalnego założenia BV wymagany jest lokalny holenderski dyrektor?
Nie, prawo holenderskie nie wymaga powołania lokalnego dyrektora będącego rezydentem w celu zdalnego rozpoczęcia działalności gospodarczej w Holandii. Osoba fizyczna niebędąca rezydentem lub zagraniczna osoba prawna może pełnić funkcję jedynego dyrektora i udziałowca Dutch BV. Chociaż musisz posiadać lokalny adres siedziby do celów rejestracyjnych, zarząd i kontrola nad spółką mogą być sprawowane całkowicie z zagranicy. Ta elastyczność pozwala zagranicznym założycielom zachować pełną kontrolę nad ich działalnością w Holandii.
Jaki jest próg rejestracji UBO dla holenderskich spółek?
Próg rejestracji w holenderskim rejestrze beneficjentów rzeczywistych (UBO) to udział własnościowy wynoszący ponad 25%. Każda osoba fizyczna posiadająca ponad 25% udziałów, praw głosu lub udziału własnościowego musi zostać zarejestrowana. Zgodność z przepisami jest ściśle egzekwowana; wszelkie zmiany danych UBO muszą być zgłaszane do Izby Handlowej w ciągu 7 dni. Dostęp do tego rejestru jest ograniczony do właściwych organów oraz określonych podmiotów, takich jak banki i notariusze.
Jakie stawki VAT obowiązują obecnie w Holandii?
Podstawowa stawka VAT w Holandii wynosi 21% i ma zastosowanie do większości towarów i usług. Obniżona stawka 9% ma zastosowanie do określonych pozycji, takich jak żywność, leki oraz niektóre książki. Stawka 0% obowiązuje w handlu międzynarodowym i przy określonych usługach transgranicznych. Ze skutkiem od 1 stycznia 2026 roku stawka VAT na usługi zakwaterowania wzrosła do 21%. Podmioty należące do inwestorów zagranicznych powinny liczyć się z okresem rejestracji do VAT wynoszącym około 6 do 8 tygodni od momentu zawiązania spółki.
Źródła
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (Holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - VAT (btw) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Pracownik wysoko wykwalifikowany
- IND - Zezwolenie na pobyt dla start-upów
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |