


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
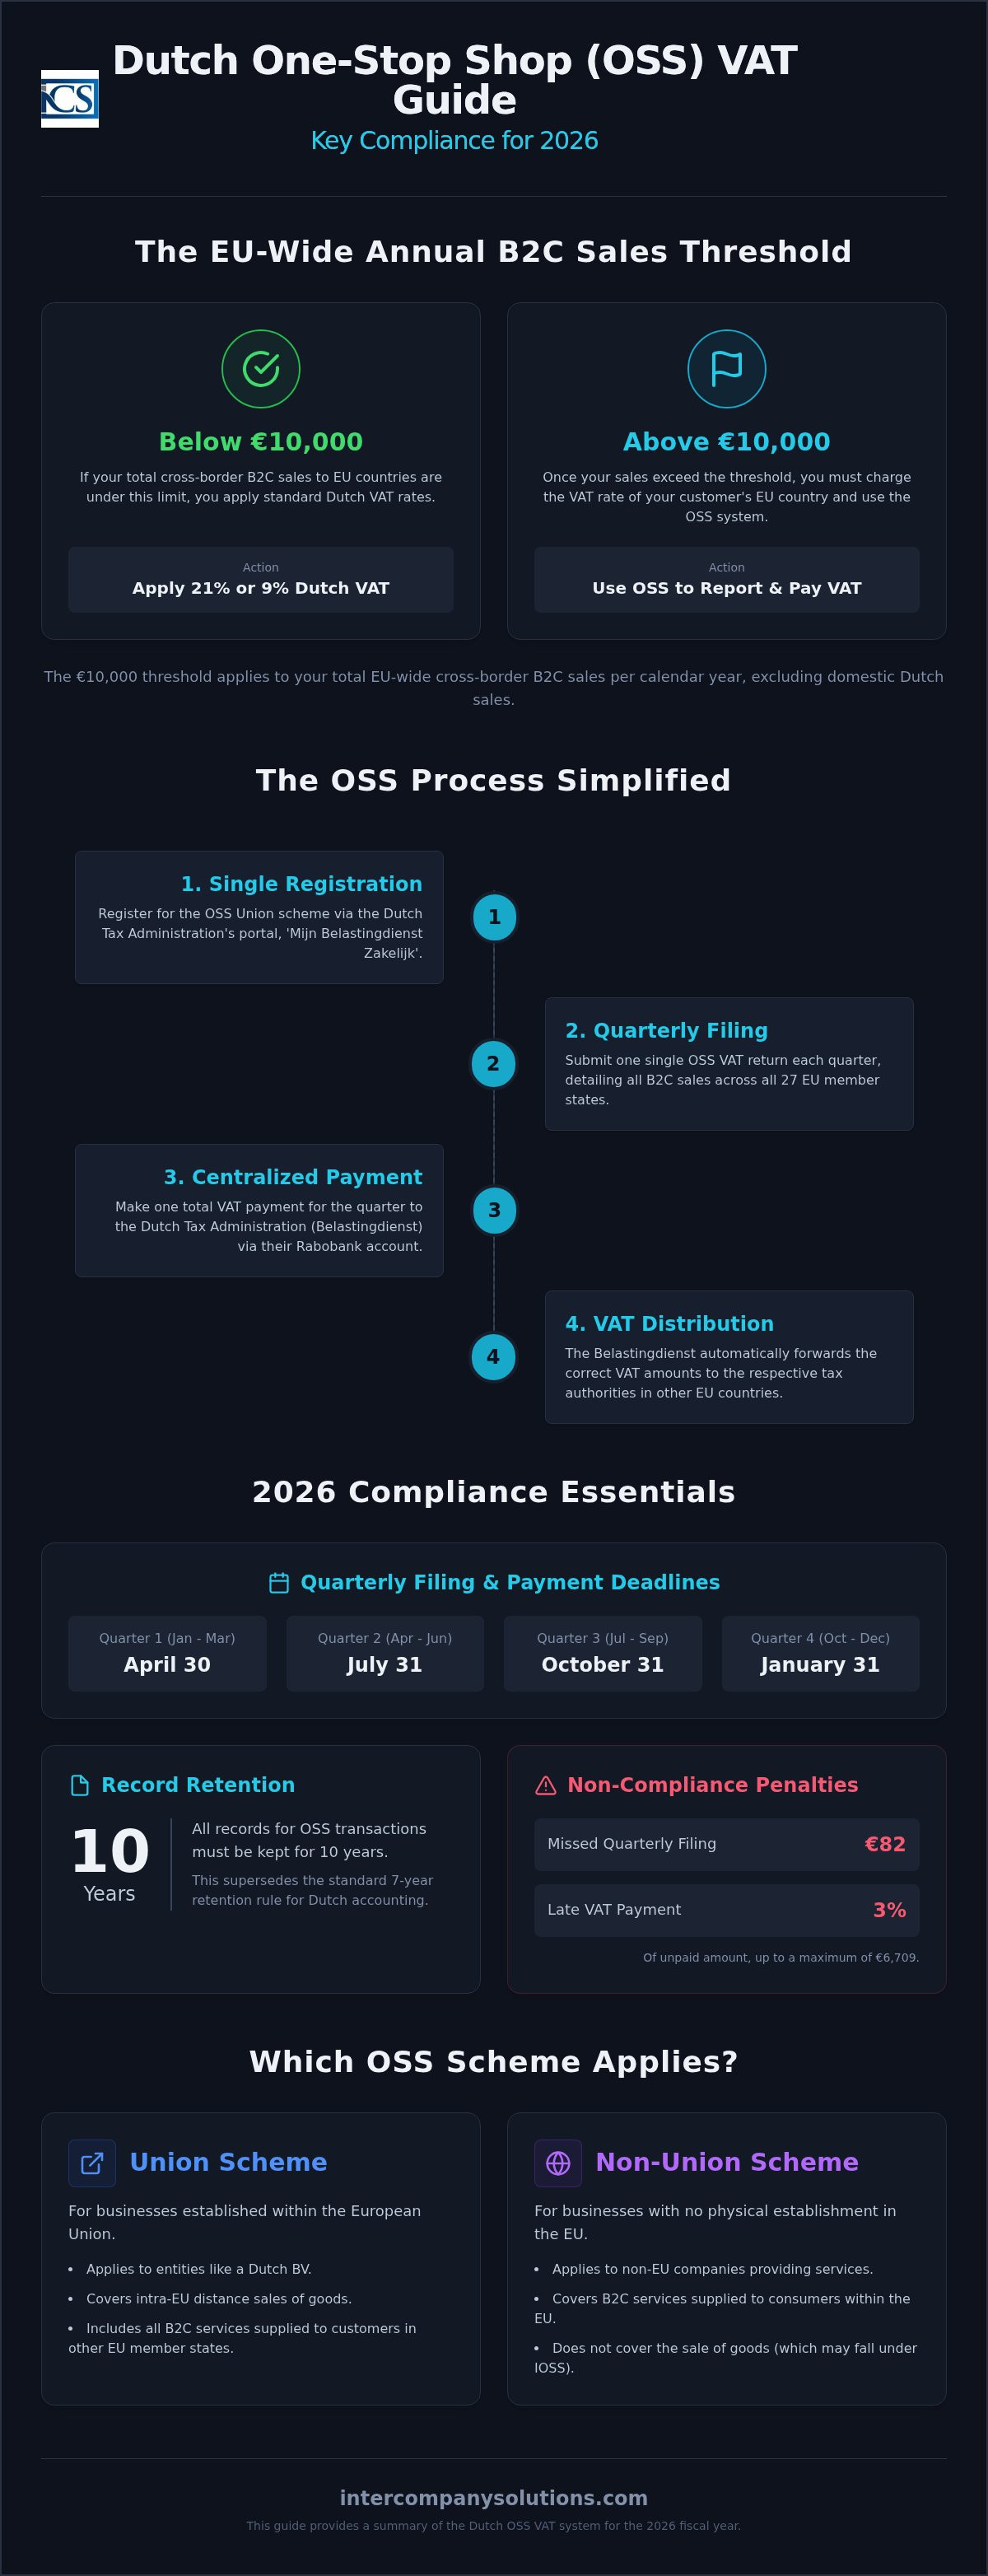
Ogólnounijny próg 10 000 EUR dla transgranicznej sprzedaży B2C pozostaje kluczowym punktem odniesienia dla międzynarodowych przedsiębiorców w 2026 roku. Po przekroczeniu tego limitu przez wielkość sprzedaży, system składania deklaracji VAT OSS w Holandii staje się głównym mechanizmem zapewnienia zgodności bez konieczności dokonywania indywidualnych rejestracji w każdym państwie członkowskim. Zapewne zdają sobie Państwo sprawę, że zarządzanie wieloma numerami identyfikacji podatkowej stanowi znaczne obciążenie administracyjne i niesie ze sobą istotne ryzyko w przypadku uchybienia choćby jednemu terminowi. Niezłożenie deklaracji kwartalnej skutkuje obecnie stałą karą w wysokości 82 EUR, natomiast opóźnienia w płatnościach wiążą się z naliczeniem opłaty w wysokości 3% niezapłaconej kwoty podatku VAT, przy maksymalnej karze wynoszącej 6 709 EUR.
Niniejszy przewodnik zawiera specyfikacje techniczne wymagane do zarządzania obowiązkami w ramach holenderskiego punktu kompleksowej obsługi (One-Stop Shop) z absolutną precyzją. Zebraliśmy kluczowe dane na rok podatkowy 2026, aby zapewnić stabilność i pełną zgodność z prawem Państwa operacji transgranicznych. Znajdą tu Państwo zestawienie kwartalnych terminów składania deklaracji, wymóg cyfrowego składania wniosków o zwrot podatku spoza UE obowiązujący od 1 kwietnia 2026 r. oraz szczególne wymogi dotyczące 10-letniego okresu przechowywania dokumentacji, które mają pierwszeństwo przed standardowymi holenderskimi zasadami rachunkowości. Niniejsze podsumowanie wyjaśnia różnice proceduralne między procedurą unijną a nieunijną, pomagając w utrzymaniu przejrzystych relacji z holenderską administracją podatkową.
Kluczowe wnioski
- Określenie momentu, w którym transgraniczna sprzedaż B2C przekracza ogólnounijny próg 10 000 EUR, aby przejść z lokalnych holenderskich stawek VAT na raportowanie oparte na zasadzie kraju przeznaczenia.
- Konsolidacja ogólnounijnych zobowiązań podatkowych w ramach jednej kwartalnej deklaracji VAT OSS w Holandii za pośrednictwem portalu „Mijn Belastingdienst Zakelijk”.
- Upewnienie się, że wszystkie płatności podatkowe wpłyną na rachunek holenderskiej administracji podatkowej w Rabobanku do ostatniego dnia miesiąca następującego po danym kwartale sprawozdawczym, aby uniknąć kar.
- Prowadzenie pełnej dokumentacji przez okres 10 lat dla wszystkich transakcji w ramach OSS w celu spełnienia szczególnych standardów dowodowych wykraczających poza standardową zasadę 7-letniego okresu przechowywania.
- Dostosowanie się do obowiązkowych wymogów dotyczących składania wniosków o zwrot podatku VAT drogą elektroniczną od 1 kwietnia 2026 r. w celu zachowania zgodności z przepisami.
Zrozumienie systemu VAT One-Stop Shop (OSS) w Holandii
System One-Stop Shop (OSS) działa jako scentralizowany punkt administracyjny służący do zarządzania podatkiem VAT od transgranicznych transakcji B2C. Ta opcjonalna procedura umożliwia międzynarodowym przedsiębiorcom skonsolidowanie sprawozdawczości podatkowej ze wszystkich 27 państw członkowskich UE w ramach jednego portalu. Korzystając z portalu składania deklaracji VAT OSS w Holandii, unikają Państwo obciążenia administracyjnego związanego z rejestracją w organach podatkowych każdego kraju, w którym zamieszkują Państwa klienci. System ten wyewoluował z wcześniejszego małego punktu kompleksowej obsługi (MOSS) i został rozszerzony w lipcu 2021 r. o wewnątrzwspólnotową sprzedaż towarów na odległość obok usług cyfrowych. W przypadku Dutch BV Belastingdienst pełni funkcję organu pośredniczącego, pobierając łączną kwotę podatku VAT i przekazując odpowiednie części pozostałym państwom członkowskim UE.
Procedura unijna a procedura nieunijna
System OSS jest podzielony na określone procedury w zależności od siedziby firmy i jej modelu biznesowego. Procedura unijna ma zastosowanie do przedsiębiorstw mających siedzibę na terytorium UE, takich jak Dutch BV. W przypadku ukończenia założenia spółki w Holandii, będą Państwo korzystać z tej procedury w odniesieniu do wszelkiej wewnątrzwspólnotowej sprzedaży towarów na odległość oraz usług B2C. Z kolei procedura nieunijna jest przeznaczona dla przedsiębiorstw nieposiadających siedziby w UE, które świadczą usługi na rzecz konsumentów w UE. Dla podmiotów importujących towary spoza UE o wartości nieprzekraczającej 150 EUR podobne uproszczenie zapewnia punkt kompleksowej obsługi importu (IOSS). W takich przypadkach pośrednik z siedzibą w Holandii często zarządza rejestracją i raportowaniem w celu zapewnienia zgodności z przepisami dotyczącymi podatku od wartości dodanej w Unii Europejskiej.
Kluczowe korzyści dla międzynarodowych przedsiębiorców
Centralizacja zobowiązań podatkowych za pośrednictwem holenderskiego portalu zapewnia szereg korzyści proceduralnych. Po pierwsze, znacząco obniża koszty administracyjne poprzez wyeliminowanie wymogu wielokrotnej rejestracji do celów VAT oraz związanych z tym lokalnych opłat księgowych w różnych jurysdykcjach. Po drugie, komunikacja z holenderskimi organami podatkowymi odbywa się wyłącznie w jednym języku, co usprawnia rozstrzyganie wszelkich zapytań. Wreszcie, proces płatności zostaje uproszczony. Dokonuje się jednej łącznej płatności na rzecz Belastingdienst, który od 1 maja 2026 r. korzysta z Rabobank jako swojego banku obsługującego. Ten pojedynczy przelew pokrywa całość zobowiązań z tytułu podatku VAT w relacjach B2C w całej UE za dany kwartał, zapewniając, że składanie deklaracji VAT OSS w Holandii pozostaje sprawne i niezawodne. Taka struktura pozwala skupić się na skalowaniu działalności bez przeszkód związanych ze zdecentralizowanym przestrzeganiem przepisów podatkowych.
Ostatni przegląd: wrzesień 2026 r.
Kryteria kwalifikowalności i próg 10 000 EUR
Unia Europejska stosuje jednolity próg 10 000 EUR na rok kalendarzowy dla transgranicznej sprzedaży towarów na odległość w relacjach B2C. Dla przedsiębiorców prowadzących Dutch BV próg ten decyduje o tym, czy stosuje się stawki lokalne, czy stawki obowiązujące w kraju przeznaczenia. Jeżeli łączna roczna sprzedaż w całej UE utrzymuje się poniżej 10 000 EUR, do wszystkich klientów z UE nadal stosuje się standardową stawkę 21% lub obniżoną stawkę 9% holenderskiego podatku VAT. Po przekroczeniu tego limitu obrotów należy naliczać stawkę VAT obowiązującą w państwie członkowskim, w którym znajduje się klient. Rejestracja w procedurze One-Stop Shop to najbardziej efektywny sposób na zarządzanie tym przejściem. Bez niej po przekroczeniu progu istniałby prawny obowiązek rejestracji do celów VAT w każdym państwie członkowskim, w którym prowadzona jest sprzedaż.
Obliczanie progu dla podmiotów holenderskich
Dokładna kategoryzacja strumieni przychodów ma kluczowe znaczenie dla monitorowania tego limitu. Kalkulacja kwoty 10 000 EUR obejmuje wszelką transgraniczną sprzedaż towarów na rzecz konsumentów (B2C) na terenie UE oraz usługi telekomunikacyjne, nadawcze i elektroniczne (TBE). Jednak sprzedaż krajowa na terytorium Holandii jest wyłączona z kalkulacji tego unijnego progu. Ponieważ holenderskie przepisy dotyczące podatku VAT nakładają wymóg precyzyjnego raportowania, prowadzenie odrębnych ewidencji dla krajowych i transgranicznych transakcji B2C stanowi standardowy wymóg w zakresie zgodności z przepisami. W przypadku prowadzenia działalności za pośrednictwem wielu podmiotów należy pamiętać, że próg dotyczy podatnika, a nie poszczególnych krajów przeznaczenia.
Korzyści z dobrowolnej rejestracji
Część przedsiębiorców decyduje się na rejestrację w systemie przed osiągnięciem limitu 10 000 EUR. Takie proaktywne podejście umożliwia stosowanie spójnej strategii cenowej w całej UE od pierwszego dnia. Upraszcza to również proces księgowy na wczesnych etapach zakładania Dutch BV, ponieważ nie ma konieczności dostosowywania systemów płatności w trakcie roku po przekroczeniu progu. W przypadku firm o wysokich prognozach wzrostu wczesne wdrożenie procedur składania deklaracji VAT OSS w Holandii zapobiega zatorom administracyjnym w okresach szczytowej sprzedaży. W przypadku braku pewności, jak te progi mają zastosowanie do określonych kategorii produktów, można skontaktować się z naszymi specjalistami podatkowymi w celu uzyskania szczegółowej oceny.
Ostatni przegląd: wrzesień 2026 r.
Składanie deklaracji VAT OSS krok po kroku oraz terminy kwartalne
Uzyskanie dostępu do portalu „Mijn Belastingdienst Zakelijk” to pierwszy krok proceduralny przy składaniu deklaracji VAT OSS w Holandii. Do zalogowania wymagany jest identyfikator DigiD lub token eHerkenning na poziomie 3. Po zalogowaniu należy sporządzić kompleksowe zestawienie całej sprzedaży B2C z podziałem na poszczególne państwa członkowskie UE oraz obowiązujące stawki VAT. Dane te stanowią podstawę dla unijnego systemu VAT One-Stop Shop (OSS), zapewniając prawidłowe przypisanie pobranego podatku do kraju konsumpcji. Na złożenie deklaracji i upewnienie się, że środki dotrą do holenderskich organów podatkowych, przysługuje dokładnie jeden miesiąc od zakończenia każdego kwartału kalendarzowego.
Terminy składania deklaracji i procedury płatności w 2026 roku
Zgodność z przepisami zależy od dotrzymania rygorystycznych terminów kwartalnych wyznaczonych przez Belastingdienst. W roku podatkowym 2026 terminy te przypadają na:
- Q1 (styczeń-marzec): 30 kwietnia 2026 r.
- Q2 (kwiecień-czerwiec): 31 lipca 2026 r.
- Q3 (lipiec-wrzesień): 31 października 2026 r.
- Q4 (październik-grudzień): 31 stycznia 2027 r.
Dla każdego składanego rozliczenia należy użyć unikalnego tytułu płatności wygenerowanego przez portal. Tytuł ten jest jedynym sposobem, w jaki urząd skarbowy może powiązać płatność z daną deklaracją. Istotna zmiana administracyjna nastąpiła 1 maja 2026 r.: bankiem obsługującym Belastingdienst jest Rabobank. Należy zaktualizować wszystkie zapisane szablony płatności oraz instrukcje przelewów międzynarodowych, aby uwzględniały ten rachunek w Rabobank. Płatności wysłane na poprzednie rachunki mogą ulec opóźnieniu lub zostać zwrócone, co może skutkować naliczeniem odsetek za zwłokę lub kar. Weryfikacja poprawności tych danych stanowi standardowy element naszych usług księgowych i podatkowych dla międzynarodowych przedsiębiorców.
Korygowanie błędów w poprzednich deklaracjach
W przypadku wykrycia błędu we wcześniej złożonej deklaracji system OSS umożliwia dokonanie korekty w ramach bieżącego rozliczenia. Nie składa się osobnej deklaracji korygującej za miniony okres; zamiast tego korektę uwzględnia się w kolejnej deklaracji kwartalnej. Ta uproszczona metoda korekty jest dostępna przez okres do trzech lat od terminu płatności pierwotnej deklaracji. W przypadku nadpłat system automatycznie zalicza kwotę nadpłaty na poczet bieżącego zobowiązania. Przy znaczących korektach zmniejszających wymagane jest prowadzenie dokumentacji wewnętrznej, takiej jak faktury korygujące lub rejestry zwrotów, w celu uzasadnienia zmiany podczas ewentualnej kontroli.
Ostatnia weryfikacja: wrzesień 2026
Obowiązkowa dokumentacja i 7-letni okres przechowywania dokumentacji
Wymogi ustawowe w Holandii są rygorystyczne w zakresie zabezpieczania dokumentacji gospodarczej. Prawo holenderskie nakłada minimalny 7-letni okres przechowywania całej dokumentacji związanej z podatkiem VAT. Ramy czasowe zapewniają, że Belastingdienst może przeprowadzać kontrole retrospektywne w celu weryfikacji prawidłowości deklaracji OSS VAT filing Netherlands. W przypadku spółek obracających nieruchomościami wymóg ten ulega wydłużeniu do 10 lat. Dokumenty te należy przechowywać w sposób umożliwiający ich niezwłoczne udostępnienie na żądanie organu. Brak przedstawienia odpowiedniej dokumentacji może skutkować natychmiastowym wykreśleniem z rejestracji OSS, co w konsekwencji nakłada obowiązek rejestracji do celów podatku VAT w każdym państwie członkowskim UE, w którym prowadzona jest działalność gospodarcza.
Szczegółowe dane podlegające obowiązkowi przechowywania
Aby uzasadnić stawki VAT zastosowane do sprzedaży transgranicznej, konieczne jest gromadzenie i przechowywanie konkretnych dowodów dotyczących lokalizacji klientów. Organy podatkowe zazwyczaj wymagają co najmniej dwóch niesprzecznych ze sobą dowodów, takich jak adres rozliczeniowy, adres IP użyty podczas transakcji lub kod kraju rachunku bankowego wykorzystanego do płatności. Ponadto każda faktura musi wyraźnie wskazywać zastosowaną stawkę VAT, niezależnie od tego, czy jest to holenderska stawka podstawowa 21%, obniżona 9%, czy też określona stawka innego państwa członkowskiego UE, na przykład Niemiec lub Francji. W przypadku sprzedaży towarów fizycznych należy również zachować dowody transportowe, takie jak listy przewozowe lub potwierdzenia odbioru, w celu potwierdzenia, że towary rzeczywiście przekroczyły granicę. Należy także przechowywać wszelką korespondencję z klientami potwierdzającą ich status jako podmiotów niebędących podatnikami.
Standardy dokumentacji cyfrowej
Archiwa cyfrowe muszą pozostać czytelne i dostępne przez cały okres przechowywania. Zwykłe zapisanie pliku jest często niewystarczające; dane muszą być przechowywane w pierwotnym formacie w celu zachowania integralności informacji. Profesjonalne usługi księgowe dla Dutch BV gwarantują, że systemy cyfrowe spełniają holenderskie standardy, zapobiegając uszkodzeniu lub utracie danych wraz z upływem czasu. Prowadzenie tych archiwów jest kluczowym elementem zgodności w zakresie OSS VAT filing Netherlands. W przypadku likwidacji spółki odpowiedzialność za przechowywanie dokumentacji przez pozostałe lata okresu ustawowego spoczywa zazwyczaj na wyznaczonym depozytariuszu, często jednym z byłych dyrektorów. Belastingdienst oczekuje dostępności tych rejestrów niezależnie od aktywnego statusu podmiotu.
Ostatnia weryfikacja: wrzesień 2026
Strategiczna zgodność z przepisami dla międzynarodowych przedsiębiorców
Założenie Dutch BV stanowi podstawową metodę umożliwiającą założycielom spoza UE korzystanie z unijnej procedury OSS. Wybierając ścieżkę zalegalizowanego pełnomocnictwa (Power of Attorney), założyciele działający zdalnie mogą sfinalizować akt zawiązania spółki przed notariuszem bez konieczności podróży do Holandii. Ten zdalny proces pozwala na natychmiastowe rozpoczęcie rejestracji podatkowych. Włączenie OSS VAT filing Netherlands w szerszą strukturę korporacyjną zapewnia pełną zgodność działalności z wymogami w zakresie podatku dochodowego od osób prawnych (CIT), gdzie stawki wynoszą 19% dla zysków do kwoty 200 000 EUR oraz 25,8% powyżej tego progu. Dutch BV wymaga minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR, co czyni ją przystępnym narzędziem dla międzynarodowych operacji w sektorze e-commerce.
Rola przedstawiciela podatkowego
Międzynarodowi przedsiębiorcy często potrzebują przedstawiciela podatkowego w celu efektywnego zarządzania swoimi obowiązkami w zakresie podatku VAT. Ogólny przedstawiciel podatkowy działa w imieniu spółki zagranicznej w odniesieniu do wszystkich jej dostaw towarów i świadczenia usług, podczas gdy ograniczone przedstawicielstwo podatkowe jest z reguły zawężone do importu towarów i ich późniejszych dostaw. Przedstawicielstwo to upraszcza relacje z holenderską Izbą Handlową (KVK) i gwarantuje, że całość komunikacji z organami podatkowymi jest prowadzona przez lokalnych specjalistów. W przypadku przedsiębiorstw dysponujących zespołami transgranicznymi korzystanie z profesjonalnych usług kadrowo-płacowych w Holandii ma kluczowe znaczenie dla zarządzania obowiązkami z zakresu ubezpieczeń społecznych i podatku od wynagrodzeń równolegle ze zobowiązaniami VAT. To zintegrowane podejście zapobiega lukom administracyjnym, które mogłyby prowadzić do kar lub opóźnień w procesie OSS VAT filing Netherlands.
Harmonogramy rejestracji do VAT na rok 2026
Planowanie wejścia na rynek wymaga zrozumienia aktualnego czasu realizacji procedur administracyjnych. W przypadku podmiotów będących własnością zagraniczną wydanie numeru VAT trwa zazwyczaj od 6 do 8 tygodni. Krok ten jest warunkiem koniecznym; nie można złożyć wniosku o rejestrację w systemie OSS, dopóki podstawowa rejestracja VAT nie będzie aktywna. Początkowa opłata rejestracyjna w KVK na rok 2026 to jednorazowa płatność w wysokości 85,15 €. Po uzyskaniu numeru VAT można przejść do złożenia wniosku OSS w celu zarządzania sprzedażą B2C na terenie całej UE. Należy również pamiętać, że wszelkie zmiany danych dotyczących beneficjenta rzeczywistego (UBO), w przypadku osób posiadających ponad 25% udziałów, muszą zostać zgłoszone w ciągu 7 dni w celu zachowania zgodności z przepisami korporacyjnymi.
Efektywna strategia podatkowa obejmuje więcej niż tylko dotrzymywanie kwartalnych terminów. Chodzi o zapewnienie, aby struktura korporacyjna funkcjonowała jako solidne narzędzie dla handlu europejskiego. Poprzez skoordynowanie sprawozdawczości VAT z rocznymi sprawozdaniami finansowymi, które muszą zostać złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego, utrzymujesz przejrzysty i wiarygodny profil spółki. To holistyczne podejście do zgodności z przepisami chroni Twoje interesy zawodowe i ułatwia długoterminowy rozwój na rynku europejskim, zapewniając jednocześnie dostępność dokumentacji przez wymagany 7-letni okres przechowywania.
Ostatni przegląd: wrzesień 2026
Optymalizacja europejskiej strategii VAT na rok 2026
Sukces na rynku europejskim wymaga ścisłego przestrzegania kwartalnego cyklu sprawozdawczego oraz zasad opodatkowania VAT w kraju przeznaczenia, ustanowionych w ramach procedury unijnej. Monitorując próg 10 000 EUR i przechowując dokumentację cyfrową przez ustawowy okres 7 lat, zapewniasz, że Twoja Dutch BV pozostaje zgodną z przepisami bramą do handlu międzynarodowego. Przejście na Rabobank jako główny bank obsługujący Belastingdienst z dniem 1 maja 2026 r. podkreśla konieczność precyzyjnych aktualizacji administracyjnych w procesach płatności. Prawidłowe zarządzanie tymi wymogami technicznymi zapobiega ryzyku kar i zapewnia transparentny status Twojej firmy przed holenderskimi organami podatkowymi.
Od 2015 roku pomogliśmy ponad 2000 założycieli na całym świecie w zdalnej rejestracji spółek oraz bieżącej zgodności podatkowej. Nasz zespół zapewnia 100% gwarancję satysfakcji z usług w zakresie zgodności z przepisami, aby zagwarantować, że Twoje składanie deklaracji VAT OSS w Holandii zostanie zrealizowane bezbłędnie. Z pełnym zaangażowaniem działamy jako Twój proaktywny partner w Holandii, zapewniając przejrzystość procedur niezbędną do skalowania działalności we wszystkich 27 państwach członkowskich UE. Twoje interesy zawodowe spoczywają w doświadczonych rękach, podczas gdy Ty skupiasz się na rozwoju swojej podstawowej działalności.
Ostatni przegląd: wrzesień 2026
Najczęściej zadawane pytania
Czy spółka spoza UE może zarejestrować się do OSS w Holandii?
Spółka spoza UE może zarejestrować się do procedury nieunijnej w Holandii, jeśli nie posiada stałego miejsca prowadzenia działalności gospodarczej w żadnym kraju UE. Jeżeli spółka zdecyduje się na założenie Dutch BV, skorzysta wówczas z procedury unijnej. Proces ten umożliwia scentralizowane raportowanie usług świadczonych na rzecz konsumentów z UE. Rejestracja wymaga wcześniejszego uzyskania holenderskiego numeru VAT. Podmioty będące własnością zagraniczną czekają zazwyczaj 6–8 tygodni na nadanie numeru VAT, zanim będą mogły sfinalizować wniosek o rejestrację w OSS.
Co się stanie, jeśli przekroczę termin złożenia deklaracji VAT OSS?
Niedotrzymanie terminu wywołuje natychmiastowe konsekwencje finansowe ze strony holenderskiej administracji podatkowej. Za nieterminowe złożenie deklaracji naliczana jest stała kara w wysokości 82 EUR. Nieterminowe płatności skutkują karą w wysokości 3% niezapłaconej kwoty, przy czym minimum wynosi 50 EUR, a maksimum 6709 EUR. Należy upewnić się, że wszystkie środki wpłyną na rachunek w Rabobank należący do Belastingdienst do ostatniego dnia miesiąca następującego po kwartale rozliczeniowym. Systematyczne nieprzestrzeganie przepisów może prowadzić do wykluczenia z procedury.
Czy można odliczyć podatek VAT od wydatków za pośrednictwem deklaracji OSS?
W deklaracji OSS nie można odliczyć naliczonego podatku VAT od wydatków firmowych. Portal OSS służy wyłącznie do zgłaszania i odprowadzania należnego podatku VAT pobranego od konsumentów w innych państwach członkowskich UE. Aby odzyskać podatek VAT zapłacony od holenderskich wydatków biznesowych, należy złożyć standardową holenderską deklarację VAT. W przypadku zapłaty podatku VAT w innych krajach UE, w których spółka nie jest zarejestrowana, należy złożyć odrębny elektroniczny wniosek o zwrot za pośrednictwem oficjalnego portalu.
Czy korzystając z OSS, nadal muszę składać standardową holenderską deklarację VAT?
Musisz nadal składać standardowe holenderskie deklaracje VAT, jeśli Twoja firma prowadzi sprzedaż krajową na terytorium Holandii lub musi odzyskać naliczony podatek VAT. System składania deklaracji VAT OSS w Holandii obejmuje wyłącznie transgraniczne transakcje B2C. Jeśli Twoja Dutch BV nie prowadzi sprzedaży krajowej i nie ponosi wydatków z podatkiem VAT podlegającym odliczeniu, możesz składać wyłącznie deklaracje OSS, jednak zdarza się to rzadko. Większość aktywnych firm składa obie deklaracje, aby zapewnić pełną zgodność z holenderskimi przepisami podatkowymi oraz sprawozdawczością CIT.
Jak ustalić właściwą stawkę VAT dla innych krajów UE?
Należy zastosować stawkę VAT państwa członkowskiego, w którym znajduje się konsument. Stawki te różnią się w całej UE, przy czym stawki podstawowe wahają się od 17% do 27%. Komisja Europejska udostępnia bazę danych służącą do weryfikacji tych wartości. W przypadku podmiotów holenderskich podstawowa stawka VAT wynosi 21%, natomiast stawka obniżona to 9%. Obowiązkiem przedsiębiorcy jest upewnienie się, że właściwa stawka zagraniczna została zastosowana w punkcie sprzedaży przed jej wykazaniem za pośrednictwem holenderskiego portalu.
Jaka jest różnica między OSS a IOSS dla sprzedawców e-commerce?
Główna różnica polega na pochodzeniu towarów. Procedura OSS obejmuje sprzedaż B2C towarów znajdujących się już na terytorium UE lub usługi świadczone przez podmioty z UE. Procedura Import One-Stop Shop (IOSS) ułatwia w szczególności pobór i zapłatę podatku VAT od towarów importowanych spoza UE o wartości nieprzekraczającej 150 EUR. Oba systemy mają na celu uproszczenie handlu, jednak IOSS wymaga od wielu sprzedawców spoza UE ustanowienia pośrednika do obsługi procesu importu.
Czy mogę korzystać z procedury OSS w przypadku sprzedaży B2B w UE?
Procedura OSS nie ma zastosowania do transakcji B2B. Jest ona przeznaczona wyłącznie do sprzedaży towarów i usług na rzecz konsumentów (B2C). Wewnątrzwspólnotowa sprzedaż B2B opiera się co do zasady na mechanizmie odwrotnego obciążenia, w którym nabywca rozlicza podatek VAT we własnym kraju. Należy zweryfikować numer identyfikacyjny VAT swoich klientów biznesowych w systemie VIES, aby upewnić się, że kwalifikują się oni do traktowania w ramach transakcji B2B, a nie do rozliczenia w kwartalnej deklaracji OSS.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Prowadzenie działalności gospodarczej
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |