


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Zagraniczne spółki często zakładają, że mogą odroczyć wypełnianie obowiązków podatkowych do czasu osiągnięcia określonego progu przychodów, jednak w Holandii próg rejestracji dla podmiotów niemających rezydencji podatkowej wynosi dokładnie 0 €. Oznacza to, że rejestracja do holenderskiego podatku VAT dla zagranicznych przedsiębiorstw jest obowiązkowa od momentu rozpoczęcia działalności podlegającej opodatkowaniu. Spełnienie tych wymogów jest często utrudnione przez konieczność przesyłania dokumentów pocztą tradycyjną do Belastingdienst w Heerlen oraz potencjalne bariery językowe w kontaktach z organami podatkowymi.
Zapewnienie 100% zgodności z przepisami z zagranicy wymaga precyzji i jasnego zrozumienia holenderskiego prawa podatkowego. Niniejszy przewodnik stanowi kompendium techniczne dla przedsiębiorstw niebędących rezydentami, szczegółowo opisując wymogi ustawowe, procedury aplikacyjne oraz obowiązki sprawozdawcze na 2026 rok. Znajdą w nim Państwo szczegółowe informacje na temat uzyskania btw-id, opłaty rejestracyjnej w KVK w wysokości 85,15 € oraz zarządzania zdalnym składaniem deklaracji. Postępowanie zgodnie z tymi krokami ułatwia uzyskanie niezbędnych numerów podatkowych, pozwalając jednocześnie uniknąć ryzyka nałożenia kar administracyjnych.
Kluczowe wnioski
- Rejestracja do holenderskiego podatku VAT jest obowiązkowa dla podmiotów zagranicznych przed rozpoczęciem działalności, ponieważ próg 0 € dotyczy wszystkich przedsiębiorstw niemających rezydencji podatkowej.
- Prawidłowe złożenie wniosku wymaga określonej dokumentacji, w tym zalegalizowanego odpisu z rejestru handlowego z kraju pochodzenia, wydanego nie wcześniej niż sześć miesięcy wcześniej.
- Niniejszy przewodnik przedstawia krok po kroku proces rejestracji do VAT w Holandii dla spółek zagranicznych, w tym sposób realizacji wymogów dotyczących wysyłki tradycyjną pocztą.
- Zgodność z przepisami obejmuje składanie kwartalnych deklaracji w rygorystycznych terminach oraz przechowywanie dokumentacji biznesowej przez ustawowy okres od siedmiu do dziesięciu lat.
- Profesjonalne usługi księgowe i podatkowe mogą usprawnić zdalne złożenie wniosku oraz zapewnić 100% zgodności z najnowszymi holenderskimi przepisami podatkowymi.
Kryteria obowiązkowej rejestracji do VAT w Holandii
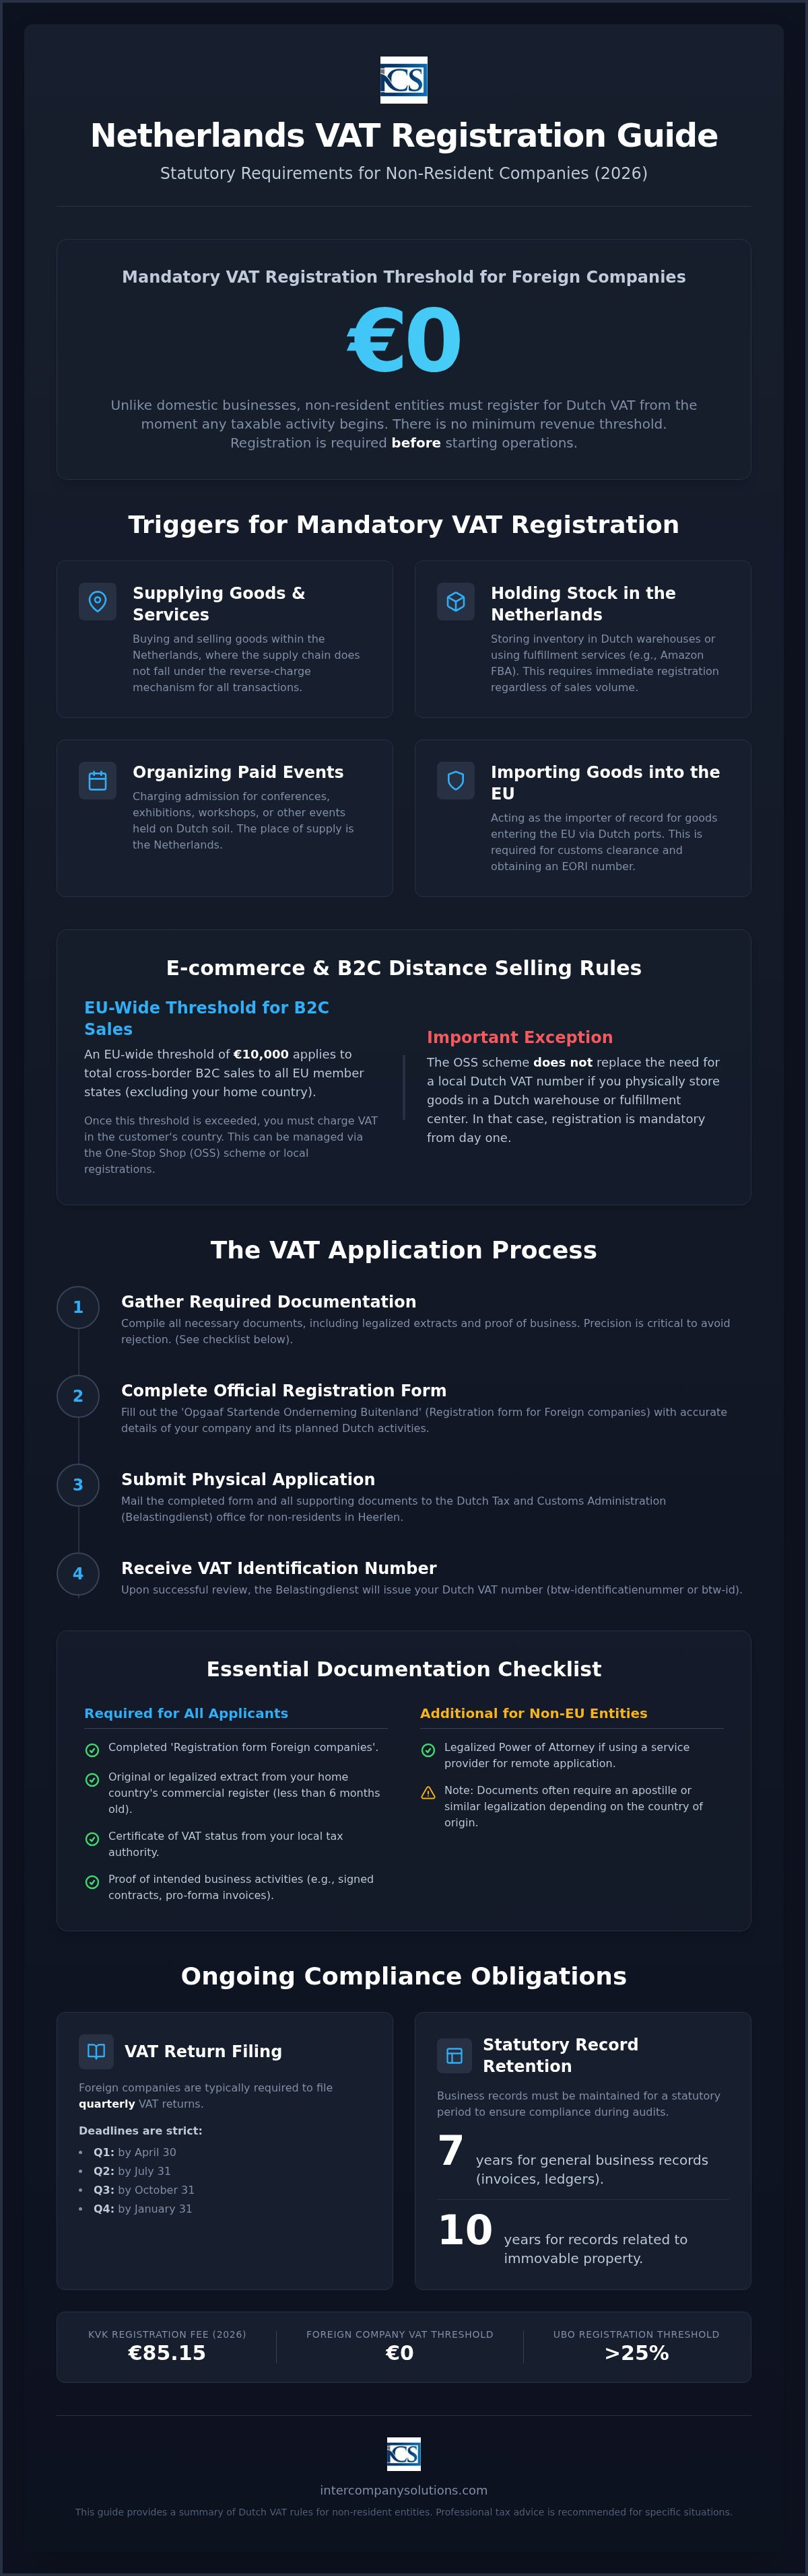
Holenderska administracja podatkowa stosuje surowe zasady wobec przedsiębiorstw niemających siedziby w Holandii. Podczas gdy spółki z siedzibą w Holandii mogą kwalifikować się do określonych zwolnień ze względu na obrót, rejestracja do celów VAT w Holandii dla spółek zagranicznych jest obowiązkowa od pierwszego euro dochodu podlegającego opodatkowaniu. Nie ma minimalnego progu obrotu dla podmiotów niemających statusu rezydenta. Rejestracji należy dokonać przed rozpoczęciem jakichkolwiek czynności podlegających opodatkowaniu na terytorium kraju. Zapewnia to zgodność z przeglądem holenderskiego systemu VAT od samego początku, co stanowi kluczowy krok w zakresie zgodności z przepisami podczas zakładania działalności gospodarczej w Holandii.
Nawet jeśli transakcje są objęte mechanizmem odwrotnego obciążenia („Reverse Charge”), w ramach którego obowiązek rozliczenia podatku VAT przechodzi na holenderskiego klienta biznesowego, często nadal wymagane jest posiadanie numeru VAT. Jest to konieczne do prawidłowego raportowania w okresowych deklaracjach oraz do odzyskania podatku VAT zapłaconego od kosztów poniesionych w Holandii, takich jak usługi logistyczne czy opłaty za usługi profesjonalne. Jeżeli Twoja firma działa jako importer formalny (importer of record) dla towarów wprowadzanych do Unii Europejskiej przez holenderskie porty, takie jak Rotterdam, rejestracja do celów VAT jest niezbędna. Proces ten jest zazwyczaj powiązany z uzyskaniem numeru EORI, który jest wymagany do odprawy celnej. Spółki spoza UE często przekonują się, że uzyskanie numeru VAT to pierwszy krok w kierunku optymalizacji łańcucha dostaw poprzez zastosowanie zezwoleń na odroczenie płatności podatku (deferment licenses).
Czynności podlegające opodatkowaniu dla zagranicznych przedsiębiorców
Określone modele biznesowe powodują natychmiastowy obowiązek posiadania holenderskiego numeru VAT. Jeżeli kupujesz i sprzedajesz towary na terytorium Holandii, a dostawca nie jest podmiotem holenderskim, dokonujesz dostawy podlegającej opodatkowaniu. Kolejną częstą przyczyną jest magazynowanie zapasów w holenderskich magazynach lub centrach fulfillment. Na przykład sprzedawcy korzystający z usługi Amazon FBA, którzy przechowują zapasy w holenderskim obiekcie, muszą zarejestrować się do celów VAT bez względu na całkowitą wielkość sprzedaży. Ponadto, jeśli Twoja firma organizuje biletowane wydarzenia, takie jak konferencje, wystawy lub warsztaty na terytorium Holandii, miejscem świadczenia usług jest Holandia, co rodzi konieczność rejestracji lokalnej.
E-commerce a próg OSS
W przypadku przedsiębiorstw zajmujących się sprzedażą na odległość na rzecz holenderskich konsumentów obowiązują inne zasady, zależne od lokalizacji firmy oraz organizacji logistyki. Dla sprzedaży B2C obowiązuje ogólnounijny próg w wysokości 10 000 euro. Gdy łączna wartość sprzedaży do wszystkich krajów UE, z wyłączeniem kraju siedziby, przekroczy tę kwotę, należy rozliczać VAT w kraju konsumenta. Można to realizować w ramach procedury One-Stop Shop (OSS) lub poprzez indywidualne rejestracje lokalne. Jeśli jednak jesteś sprzedawcą spoza UE korzystającym z holenderskiego centrum fulfillment, musisz niezwłocznie uzyskać lokalny numer VAT. Procedura OSS upraszcza raportowanie sprzedaży transgranicznej, ale nie zastępuje konieczności lokalnej rejestracji do celów VAT w Holandii dla spółek zagranicznych, jeśli utrzymujesz fizyczne zapasy w holenderskim magazynie.
Niezbędna dokumentacja dla wnioskodawców niebędących rezydentami ubiegających się o rejestrację VAT
Holenderska administracja podatkowa wymaga wysokiego poziomu precyzji w zakresie dokumentacji podczas rozpatrywania wniosków składanych z zagranicy. Aby zainicjować rejestrację do celów VAT w Holandii dla spółek zagranicznych, należy złożyć „Formularz rejestracyjny dla przedsiębiorstw zagranicznych” (Opgaaf Startende Onderneming Buitenland). Dokument ten gromadzi dane dotyczące przewidywanego obrotu, charakteru działalności prowadzonej w Holandii oraz globalnej struktury spółki. Dokładność na tym etapie ma kluczowe znaczenie; Belastingdienst wykorzystuje te informacje do określenia częstotliwości składania deklaracji oraz ustalenia, czy konieczne jest ustanowienie przedstawiciela podatkowego.
Wraz z formularzem głównym wymagane jest przedłożenie szeregu dokumentów uzupełniających. Należą do nich oryginał lub zalegalizowany wyciąg z rejestru handlowego kraju siedziby, który nie powinien być starszy niż sześć miesięcy. Należy również przedstawić zaświadczenie o statusie podatnika VAT wydane przez lokalny organ podatkowy w celu potwierdzenia, że spółka jest zarejestrowanym przedsiębiorstwem w kraju swojej siedziby. Organy podatkowe często wymagają dowodu planowanej działalności gospodarczej w celu weryfikacji, jaką obejmuje procedura rejestracji do VAT dla podmiotów zagranicznych. Materiał dowodowy stanowią zazwyczaj podpisane umowy z holenderskimi kontrahentami, faktury pro forma lub dokumenty przewozowe potwierdzające przemieszczenie towarów na terytorium Holandii.
Wymogi dla podmiotów z UE a podmiotów spoza UE
Etap kompletowania dokumentacji jest najczęstszą przyczyną niepowodzenia rejestracji do celów VAT w Holandii dla spółek zagranicznych z powodu brakujących legalizacji. Jeżeli spółka ma siedzibę poza Unią Europejską, konieczne będzie dostarczenie zalegalizowanego pełnomocnictwa w przypadku podjęcia współpracy z dostawcą usług, takim jak Intercompany Solutions. Umożliwia nam to prowadzenie procedury wnioskowania w Państwa imieniu. Dokumenty z krajów spoza UE muszą zazwyczaj posiadać klauzulę Apostille lub zostać poddane legalizacji konsularnej. Jeżeli dokumenty korporacyjne nie są sporządzone w języku niderlandzkim, angielskim, niemieckim lub francuskim, należy dostarczyć tłumaczenie sporządzone przez tłumacza przysięgłego. Wymagane jest również ujawnienie każdego beneficjenta rzeczywistego (UBO), który posiada ponad 25% udziałów lub kontroli w spółce.
Zasady dotyczące rachunku bankowego i adresu fizycznego
Choć posiadanie holenderskiego rachunku bankowego nie zawsze jest wymagane do uzyskania numeru VAT, organy podatkowe zasadniczo wymagają go do realizacji zwrotów podatku VAT. Bez lokalnego numeru IBAN otrzymanie zwrotu nadpłaty z Belastingdienst może być długotrwałym procesem. Należy również odróżnić zarejestrowaną siedzibę od stałego zakładu (permanent establishment). Zarejestrowana siedziba to adres korespondencyjny służący celom formalnym, podczas gdy stały zakład oznacza fizyczną obecność obejmującą zasoby ludzkie i techniczne. Posiadanie stałego zakładu może zmienić status podatkowy w zakresie podatku dochodowego od osób prawnych (CIT). Może to skutkować objęciem holenderskich zysków stawkami CIT w wysokości 19% do kwoty 200 000 EUR oraz 25,8% powyżej tego progu. W przypadku wątpliwości dotyczących statusu legalizacji określonych dokumentów można skontaktować się z nami w celu weryfikacji dokumentacji.
Procedura rejestracji do VAT dla podmiotów zagranicznych krok po kroku
Proces rejestracji do VAT w Holandii dla firm zagranicznych rozpoczyna się od pobrania oficjalnego formularza „Registration form Foreign companies” z portalu Belastingdienst. Dokument ten jest szczegółowym kwestionariuszem, który wymaga podania precyzyjnych danych dotyczących formy prawnej spółki oraz jej planowanej działalności na terytorium Holandii. Należy przedstawić realistyczne szacunki obrotów na pierwszy rok działalności oraz określić, czy planowane jest zatrudnienie pracowników. W przypadku zamiaru zatrudnienia personelu formularz służy również jako wstępne zgłoszenie do celów podatku od wynagrodzeń.
Po wypełnieniu formularza należy zgromadzić zalegalizowane dokumenty spółki, o których mowa w poprzedniej sekcji. Holenderski urząd skarbowy nie przyjmuje obecnie wniosków elektronicznych w przypadku pierwszej rejestracji podmiotów niemających siedziby w Holandii. Wymagane jest skompletowanie fizycznego pakietu aplikacyjnego i przesłanie go listem poleconym do administracji podatkowej (Belastingdienst/Klantgegevens) w Heerlen. Skorzystanie z przesyłki poleconej jest niezbędne do śledzenia doręczenia tych poufnych dokumentów oraz stanowi dowód złożenia wniosku w przypadku wystąpienia opóźnień.
Po rozpatrzeniu wniosku przez organy podatkowe nadane zostaną dwa różne numery. Pierwszym z nich jest numer identyfikacyjny VAT (btw-id), który należy umieszczać na fakturach oraz na stronie internetowej firmy. Drugim jest numer podatku obrotowego (omzetbelastingnummer). Ten drugi numer służy wyłącznie do składania okresowych deklaracji podatkowych oraz wszelkiej bezpośredniej komunikacji z Belastingdienst. Otrzymanie tych numerów potwierdza, że rejestracja do VAT w Holandii dla firm zagranicznych jest aktywna, a przedsiębiorstwo jest uprawnione do prowadzenia działalności podlegającej opodatkowaniu w tym kraju.
Harmonogram i rejestracja w KVK
Standardowy czas rozpatrywania wniosku o rejestrację do VAT wynosi zazwyczaj od dwóch do ośmiu tygodni, w zależności od stopnia złożoności struktury spółki oraz bieżącego obciążenia urzędu skarbowego w Heerlen. Jeśli zakładasz działalność w Holandii poprzez utworzenie lokalnej BV, rejestracja do VAT często następuje automatycznie po wizycie w Izbie Handlowej (KVK). W 2026 roku opłata za rejestrację w KVK wynosi 85,15 €. Podmioty będące wyłącznie nierezydentami, niemające lokalnego oddziału, nie zawsze wymagają rejestracji w KVK, jednak nadal muszą przejść bezpośrednią procedurę przed organami podatkowymi.
Zdalne składanie wniosku na podstawie pełnomocnictwa
Całym procesem aplikacyjnym można zarządzać bez konieczności fizycznej obecności w Holandii, korzystając z zalegalizowanego pełnomocnictwa (POA). Dokument ten upoważnia specjalistę do podpisania formularzy wniosku i prowadzenia całej późniejszej korespondencji z organami podatkowymi. W 2026 roku Belastingdienst wymaga, aby POA spełniało określone standardy legalizacji. Przedsiębiorcy spoza UE muszą poświadczyć dokument notarialnie i opatrzyć go klauzulą apostille w swoim kraju ojczystym, aby zapewnić jego uznanie przez holenderskich urzędników. Ta zdalna ścieżka jest standardową procedurą dla międzynarodowych firm pragnących szybko i sprawnie rozpocząć działalność.
Ustawowe obowiązki sprawozdawcze i zasady przechowywania dokumentacji
Gdy rejestracja VAT w Holandii dla firm zagranicznych staje się aktywna, Belastingdienst wyznacza określoną częstotliwość składania deklaracji. Większość podmiotów niebędących rezydentami składa deklaracje kwartalnie. Przedsiębiorstwa generujące wysoki wolumen obrotów lub podmioty z nieregularną historią płatności mogą zostać zobowiązane do rozliczeń miesięcznych. Terminy są bezwzględne. Zarówno deklaracja elektroniczna, jak i pełna płatność muszą dotrzeć do holenderskich organów podatkowych do ostatniego dnia miesiąca następującego po danym okresie rozliczeniowym. W przypadku podmiotów rozliczających się kwartalnie w 2026 roku termin za I kwartał to 30 maja 2026 r., natomiast termin za II kwartał przypada na 31 sierpnia 2026 r.
Zgodność z przepisami wykracza poza samo składanie deklaracji i obejmuje prowadzenie dokumentacji gospodarczej. Należy przechowywać pełną dokumentację księgową przez co najmniej 7 lat. Archiwum to obejmuje wszystkie faktury, wyciągi bankowe i umowy. Jeśli przedsiębiorstwo prowadzi działalność związaną z nieruchomościami, prawo wymaga 10-letniego okresu przechowywania dokumentów. Ta 10-letnia zasada ma zastosowanie również do przedsiębiorstw korzystających z procedury One Stop Shop (OSS) przy sprzedaży B2C na terenie całej UE. Prowadzenie tej dokumentacji zapewnia przygotowanie na potencjalne kontrole i pozwala uzasadnić wszelkie wnioski o zwrot podatku VAT.
Stawki VAT i sprawozdawczość w 2026 roku
Większość towarów i usług podlega podstawowej stawce VAT w wysokości 21%. Obniżona stawka 9% ma zastosowanie do określonych towarów, takich jak żywność, książki i niektóre leki. W przypadku transakcji B2B o charakterze transgranicznym w ramach UE istnieje również obowiązek składania informacji podsumowujących UE (EC Sales Lists) w celu raportowania wewnątrzwspólnotowych nabyć i dostaw towarów. Jeśli prowadzona działalność tworzy zakład podatkowy, osiągane w Holandii zyski podlegają opodatkowaniu podatkiem dochodowym od osób prawnych (CIT). Stawki CIT pozostają na poziomie 19% dla pierwszych 200 000 € zysku oraz 25,8% dla wszelkich kwot powyżej tego progu.
Wymogi dotyczące składania deklaracji drogą elektroniczną
Holenderski urząd skarbowy wymaga korzystania z portalu „Mijn Belastingdienst Zakelijk” do przesyłania wszystkich dokumentów. Niezbędne są bezpieczne dane logowania, co w przypadku wielu podmiotów zagranicznych wiąże się ze specjalnymi danymi uwierzytelniającymi nadawanymi przez Belastingdienst podczas rejestracji. Nieterminowe złożenie deklaracji lub opóźnienia w płatnościach skutkują automatycznym nałożeniem kar. Te kary administracyjne są ściśle egzekwowane w celu utrzymania integralności systemu podatkowego. Zagwarantowanie, że rejestracja VAT w Holandii dla firm zagranicznych jest poparta zautomatyzowanym procesem składania deklaracji, stanowi najskuteczniejszy sposób na uniknięcie tych niepotrzebnych kosztów.
Specjalistyczne usługi w zakresie zgodności z przepisami VAT dla międzynarodowych przedsiębiorców
Intercompany Solutions zarządza kompleksową administracją dla przedsiębiorstw wymagających obecności podatkowej w Holandii. Zajmujemy się wstępnym wnioskiem o nadanie numerów VAT i EORI, co pozwala na import towarów do UE bez opóźnień. Nasz zespół działa jako łącznik między Państwa firmą a holenderskimi organami podatkowymi, zarządzając wymogami dotyczącymi tradycyjnej korespondencji pocztowej oraz barierami językowymi, które często utrudniają procedury wnioskodawcom niebędącym rezydentami. Zapewniamy pakiety sekretariatu korporacyjnego premium, które obejmują do 10 godzin dedykowanego wsparcia w zakresie zgodności z przepisami. Gwarantuje to, że Państwa interesy zawodowe są prowadzone przez ekspertów, którzy rozumieją niuanse lokalnego otoczenia regulacyjnego.
Nasza wiedza ekspercka obejmuje również złożone regulacje prawa pracy i prawa podatkowego, takie jak 30% ulga podatkowa (30% ruling) dla personelu międzynarodowego. Ulga ta pozwala pracodawcom na wypłatę wolnego od podatku dodatku z tytułu kosztów eksterytorialnych, co czyni Holandię atrakcyjnym miejscem dla globalnych talentów. Integrując te wyspecjalizowane usługi, mogą Państwo utrzymać zoptymalizowaną strukturę działalności, jednocześnie zapewniając, że każdy aspekt Państwa holenderskiej obecności pozostaje w pełni zgodny z obowiązującymi przepisami. Prawidłowe złożenie tych wniosków ma kluczowe znaczenie dla zachowania ważnego statusu podatkowego od samego początku.
Zdalna rejestracja spółki i konfiguracja podatkowa
Nasi specjaliści mogą założyć spółkę Dutch BV zdalnie w ciągu 3 do 5 dni roboczych. To tempo jest kluczowe dla przedsiębiorstw, które muszą ustanowić obecność prawną przed wystąpieniem o numery podatkowe. Zarządzamy całą korespondencją z Izbą Handlową (KVK) oraz Belastingdienst w Państwa imieniu. Podczas tego procesu zapewniamy pełną zgodność z wymogami rejestru UBO, w szczególności identyfikując wszystkich interesariuszy posiadających próg powyżej 25% własności lub kontroli. To proaktywne podejście zapobiega opóźnieniom administracyjnym na późniejszym etapie składania wniosków.
Kompleksowe rozwiązania księgowe
Utrzymanie holenderskiego podmiotu wymaga bieżącej uwagi poświęconej sprawozdawczości finansowej oraz ustawowym terminom. Świadczymy usługi kadrowo-płacowe i wsparcie księgowe dostosowane do potrzeb międzynarodowych przedsiębiorców. Nasze usługi obejmują sporządzanie sprawozdań finansowych oraz zarządzanie deklaracjami w zakresie podatku dochodowego od osób prawnych (CIT). Na 2026 rok stawka CIT wynosi 19% dla zysków do 200 000 EUR oraz 25,8% dla zysków przekraczających tę kwotę. Oferujemy również doradztwo strategiczne w zakresie holenderskich korzyści podatkowych i profitów wynikających z rozległej sieci ponad 100 umów o unikaniu podwójnego opodatkowania. Wykorzystanie tych struktur może znacząco zoptymalizować pozycję fiskalną Państwa spółki, zapewniając jednocześnie 100% zgodności z wymogami 7-letniego okresu przechowywania dokumentacji.
Ostatni przegląd: sierpień 2026
Ustanowienie Państwa obecności podatkowej w Holandii w 2026 r.
Sukces na rynku holenderskim zależy od precyzyjnej zgodności z przepisami od pierwszego dnia. Jak wykazano, przedsiębiorstwa niebędące rezydentami muszą stosować się do progu zero euro i zarządzać specyficznymi wymogami dotyczącymi korespondencji pocztowej z urzędem skarbowym w Heerlen. Zabezpieczając swój btw-id na wczesnym etapie i przechowując dokumentację przez ustawowy okres od siedmiu do dziesięciu lat, chronią Państwo swoją firmę przed karami administracyjnymi i zapewniają stabilne fundamenty pod rozwój. Rejestracja do VAT w Holandii dla spółek zagranicznych jest przeszkodą proceduralną, która przy prawidłowym poprowadzeniu otwiera drzwi do całej Unii Europejskiej.
Intercompany Solutions to wiodąca holenderska wyspecjalizowana firma rejestrująca spółki. Zapewniamy bezpośrednią wiedzę ekspercką w zakresie parametrów podatkowych na 2026 rok i oferujemy 100% Gwarancję Satysfakcji z naszych usług. Niezależnie od tego, czy analizują Państwo kwestię progu UBO, czy też konfigurują zdalny proces składania deklaracji, nasz zespół jest gotowy ułatwić Państwu wejście na rynek holenderski z precyzją i szybkością.
Z niecierpliwością oczekujemy możliwości wsparcia Państwa międzynarodowej ekspansji i zapewnienia pełnej zgodności Państwa działalności ze wszystkimi holenderskimi zobowiązaniami ustawowymi.
Często zadawane pytania
Czy holenderski numer VAT jest wymagany dla spółek nieposiadających fizycznego biura w Holandii?
Tak, holenderski numer VAT jest obowiązkowy, jeśli wykonują Państwo czynności podlegające opodatkowaniu w Holandii, niezależnie od tego, czy posiadają Państwo fizyczne biuro. Do powszechnych okoliczności skutkujących tym obowiązkiem należy utrzymywanie zapasów magazynowych w centrum logistycznym (fulfillment center) lub działanie jako zarejestrowany importer (importer of record). Utworzenie lokalnego oddziału nie jest wymagane do wypełnienia tych zobowiązań. Władze podatkowe wydają numer VAT dla podmiotów niebędących rezydentami specjalnie dla takich scenariuszy, co pozwala zachować zgodność z przepisami przy prowadzeniu działalności całkowicie z kraju macierzystego.
Jaki jest próg rejestracji do podatku VAT dla firm zagranicznych w 2026 roku?
W 2026 roku rejestracja do holenderskiego podatku VAT dla firm zagranicznych wiąże się z progiem wynoszącym 0 EUR. Różni się to od systemu dla małych przedsiębiorstw (KOR) dostępnego dla lokalnych przedsiębiorców. Muszą Państwo wystąpić o nadanie numeru identyfikacyjnego VAT przed rozpoczęciem sprzedaży towarów lub świadczenia usług na terytorium Holandii. Brak rejestracji przed pierwszą transakcją podlegającą opodatkowaniu może skutkować wydaniem decyzji określających z mocą wsteczną oraz karami administracyjnymi ze strony Belastingdienst.
Czy spółka niebędąca rezydentem może zarejestrować się do podatku VAT w Holandii zdalnie?
Mogą Państwo zarejestrować się do holenderskiego podatku VAT zdalnie, udzielając poświadczonego pełnomocnictwa profesjonalnemu usługodawcy. Dokument ten musi zostać poświadczony notarialnie, a w przypadku założycieli spoza UE zalegalizowany klauzulą Apostille. Ścieżka ta eliminuje konieczność osobistej wizyty w Holandii. Po przetworzeniu pełnomocnictwa Państwa przedstawiciel może poprowadzić całą procedurę wnioskową za pośrednictwem urzędu skarbowego w Heerlen w Państwa imieniu.
Jakie dokumenty korporacyjne są wymagane do holenderskiego wniosku o VAT?
Wymagany jest wypełniony formularz „Registration form Foreign companies” oraz oryginalny wyciąg z rejestru handlowego Państwa kraju macierzystego, nie starszy niż sześć miesięcy. Ponadto należy przedstawić zaświadczenie o statusie podatnika VAT wydane przez lokalny urząd skarbowy. Istotne są również dowody potwierdzające zamiar prowadzenia działalności gospodarczej, takie jak podpisane umowy lub dokumenty przewozowe. Jeśli dokumenty nie są sporządzone w języku niderlandzkim, angielskim, niemieckim lub francuskim, konieczne jest dołączenie tłumaczenia sporządzonego przez tłumacza przysięgłego.
Jak długo trwa proces rejestracji do podatku VAT dla zagranicznych spółek?
Standardowy czas rozpatrywania wniosku o rejestrację do holenderskiego VAT dla spółek zagranicznych wynosi od dwóch do ośmiu tygodni. Czas ten zależy od złożoności struktury korporacyjnej oraz aktualnej liczby wniosków w urzędzie skarbowym. Dostarczenie kompletnej i prawidłowo zalegalizowanej dokumentacji przy wstępnym złożeniu jest najskuteczniejszym sposobem na uniknięcie opóźnień. Po zatwierdzeniu otrzymają Państwo pocztą tradycyjną numer btw-id oraz numer podatku obrotowego.
Jakie są kary za nieterminowe składanie deklaracji VAT w Holandii?
Holenderski kodeks podatkowy nakłada surowe kary za nieterminowe składanie deklaracji lub opóźnienia w płatnościach. Kary administracyjne za spóźnione deklaracje są nakładane automatycznie i zaczynają się od około 68 EUR w przypadku podatku VAT, przy czym kwota ta może znacznie wzrosnąć w przypadku powtarzających się naruszeń. W przypadku nieuregulowania należnej kwoty w terminie stosowana jest odrębna kara w wysokości 3% niezapłaconego podatku, wynosząca minimalnie 50 EUR i maksymalnie 5 514 EUR.
Czy numer EORI jest nadawany automatycznie wraz z rejestracją do holenderskiego VAT?
Numer EORI nie jest nadawany automatycznie łącznie z rejestracją do VAT. Aby uzyskać ten identyfikator, należy złożyć odrębny wniosek do holenderskich organów celnych. Chociaż procedury te są odrębne, są one często koordynowane w przypadku przedsiębiorstw działających jako zarejestrowani importerzy (importers of record). Posiadanie obu numerów jest niezbędne do odprawy towarów w holenderskich portach oraz do korzystania z określonych licencji na odroczenie podatku VAT, które poprawiają płynność finansową przedsiębiorstwa.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |