
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Wniosek o ulgę 30% to wspólny proces pracodawcy i pracownika, a nie formularz podatkowy, który pracownik może złożyć samodzielnie. Zrozumienie, jak ubiegać się o ulgę 30% dla personelu, oznacza wczesne zweryfikowanie uprawnień oraz skoordynowanie złożenia wniosku z datą rozpoczęcia zatrudnienia i konfiguracją listy płac.
Uprawnienie zależy od sytuacji pracownika i wysokości jego wynagrodzenia, a termin złożenia wniosku może wpłynąć na datę wejścia decyzji w życie. Przed złożeniem wniosku pracodawcy powinni sprawdzić właściwe warunki, uzgodnić, kto zgromadzi poszczególne elementy dokumentacji, oraz porównać informacje z ewidencją zatrudnienia i płac. Po uzyskaniu zgody rozliczenia płacowe muszą być zgodne z warunkami decyzji i datą jej wejścia w życie. Poniższe kroki opisują te kontrole, wspólny wniosek oraz dokumentację, którą należy zachować na przyszłość.
Kluczowe wnioski
- Przed przygotowaniem wniosku należy sprawdzić okoliczności rekrutacji lub przeniesienia pracownika, historię jego rezydencji oraz obowiązujące kryterium wynagrodzenia.
- Pracodawca i pracownik składają wniosek wspólnie, wykorzystując dokładne dane osobowe, kadrowe i płacowe.
- Należy skoordynować datę rozpoczęcia zatrudnienia z terminem złożenia wniosku, ponieważ termin ten może wpłynąć na moment wejścia ulgi w życie.
- Po zatwierdzeniu należy dostosować dyspozycje płacowe do treści decyzji oraz uporządkować i zachować wniosek wraz z dokumentacją uzupełniającą.
- Przed wprowadzeniem zmian w rozliczeniach płacowych należy zweryfikować zmiany w sytuacji pracownika pod kątem aktualnych wytycznych Belastingdienst.
Spis treści
Co holenderska ulga 30% oznacza dla pracowników międzynarodowych
Holenderska ulga 30% (30% ruling), formalnie znana jako program 30%, to rozwiązanie podatkowe dla określonych pracowników rekrutowanych lub przenoszonych do Holandii z zagranicy. Jeśli pracownik i pracodawca spełniają warunki, a holenderska administracja podatkowa zatwierdzi wniosek, pracodawca może wypłacać dodatek na pokrycie kwalifikujących się kosztów eksterytorialnych za pośrednictwem listy płac. Wytyczne Belastingdienst dotyczące programu 30% określają oficjalne warunki. Aby uzyskać szerszy kontekst dotyczący miejsca tego rozwiązania w holenderskim systemie podatkowym, zobacz ten przegląd ulgi 30%.
Ulga nie przysługuje automatycznie każdemu zatrudnionemu cudzoziemcowi. Uprawnienie zależy od sytuacji pracownika, warunków zatrudnienia oraz obowiązujących wymogów. Zatwierdzenie nie oznacza również, że całe wynagrodzenie pracownika staje się wolne od podatku. Program dotyczy opodatkowania dodatku, z zastrzeżeniem zasad i limitów mających zastosowanie w danym przypadku pracownika.
Co ulga 30% umożliwia, a czego nie
W przypadku spełnienia warunków rozwiązanie to pozwala pracodawcy traktować dodatek na pokrycie kosztów eksterytorialnych jako wolny od podatku w ramach obowiązujących przepisów. Jest to mechanizm zwrotu kosztów w ramach listy płac, a nie indywidualne odliczenie podatkowe zgłaszane samodzielnie przez pracownika. Zastosowanie ulgi następuje po złożeniu i zatwierdzeniu wniosku, a następnie musi zostać wdrożone w systemie płacowym. Wynikające z tego wynagrodzenie netto może się różnić w zależności od pracownika, ponieważ uprawnienia, wynagrodzenie i indywidualna sytuacja są różne.
Pracodawcy nie powinni obiecywać określonego wynagrodzenia netto przed oceną kwalifikowalności i planowanego sposobu rozliczenia w liście płac. Decyzja i jej warunki określają sposób, w jaki dodatek może być przetwarzany.
Kto składa wniosek: obowiązki pracodawcy i pracownika
Pracodawca i pracownik składają wniosek wspólnie do holenderskiej administracji podatkowej. Pracodawca koordynuje proces i dostarcza dokładne dane dotyczące zatrudnienia oraz płac, w tym informacje o dacie rozpoczęcia pracy i wynagrodzeniu. Pracownik przekazuje kompletne dane osobowe oraz szczegóły dotyczące dotychczasowego miejsca zamieszkania i historii zatrudnienia. Dane te pomagają ustalić, czy odpowiednie warunki zostały spełnione.
W przypadku pracodawców proces rozpoczyna się od potraktowania wniosku jako wspólnej odpowiedzialności powiązanej z listą płac, a nie wyłącznie indywidualnego wniosku podatkowego pracownika. Należy ustalić, kto gromadzi poszczególne elementy, a następnie sprawdzić spójność informacji przed złożeniem dokumentów. Kolejnym krokiem jest ocena wymogów kwalifikacyjnych i przygotowanie wniosku.
Ulga 30% funkcjonuje niezależnie od zezwoleń imigracyjnych. Nie przyznaje ona prawa do pobytu ani pracy w Holandii, a spełnienie warunków do skorzystania z ulgi podatkowej nie oznacza, że pracownik posiada wymagane zezwolenie na pobyt lub pracę. Wymogi te zależą od obywatelstwa i statusu imigracyjnego danej osoby. Pracodawcy powinni oceniać je oddzielnie, korzystając z informacji IND dotyczących pracy i pobytu.
Sprawdź kwalifikowalność pracowników przed rozpoczęciem składania wniosku o ulgę 30%
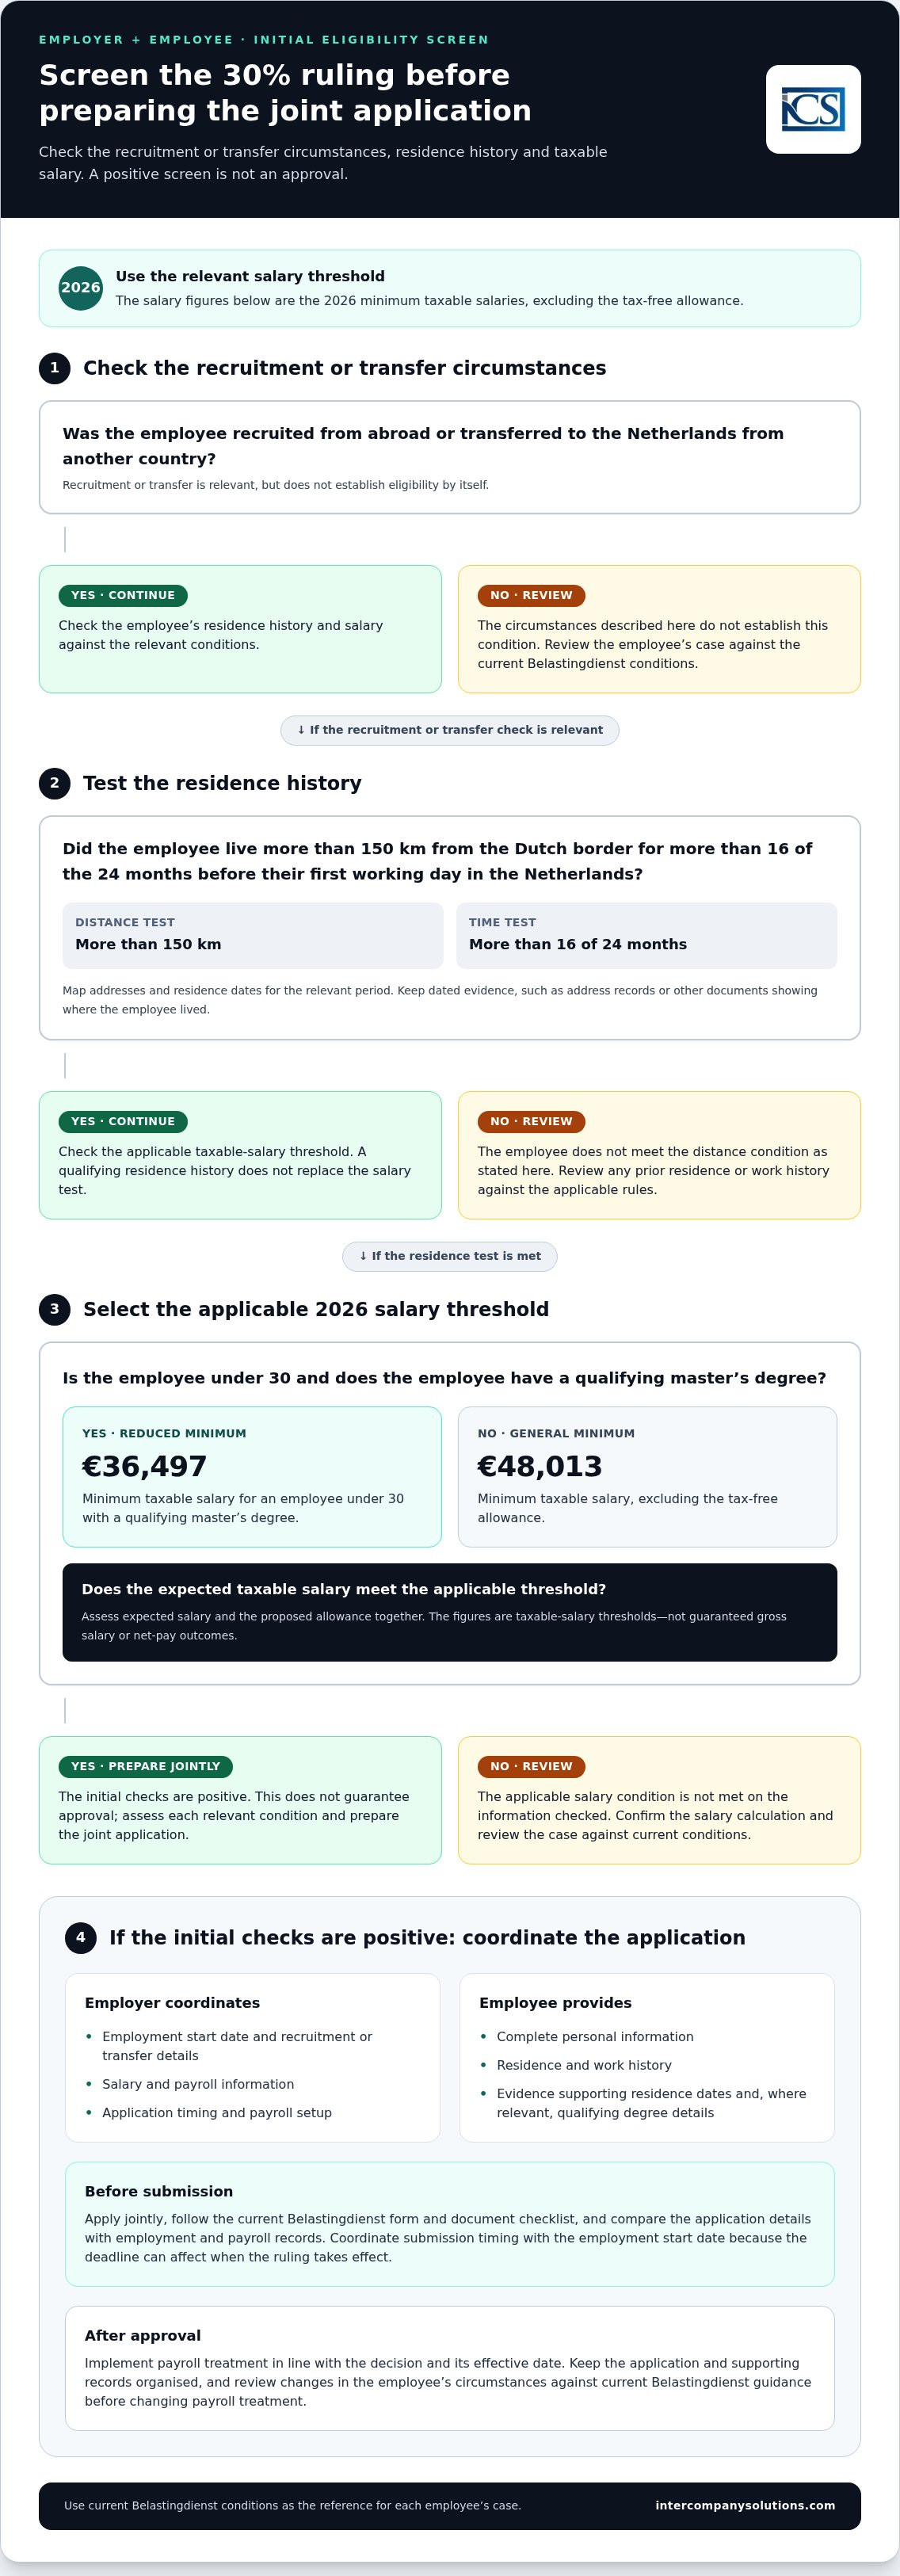
Przed przygotowaniem wspólnego wniosku należy zweryfikować każdego pracownika pod kątem oficjalnych warunków. Rekrutacja z zagranicy lub przeniesienie do Holandii ma znaczenie, ale żadna z tych okoliczności z osobna nie przesądza o przyznaniu ulgi. Należy również ocenić historię rezydencji pracownika oraz wysokość wynagrodzenia podlegającego opodatkowaniu. Jako punkt odniesienia należy przyjąć warunki Belastingdienst dotyczące ulgi 30% i ocenić każde kryterium z osobna.
Historia zatrudnienia, rekrutacja i warunki dotyczące miejsca zamieszkania
Program przeznaczony jest dla pracowników rekrutowanych z zagranicy lub przeniesionych do Holandii z innego kraju. W odniesieniu do warunku odległości pracownik musiał mieszkać w odległości większej niż 150 kilometrów od granicy z Holandią przez ponad 16 z ostatnich 24 miesięcy poprzedzających pierwszy dzień pracy w Holandii. Sama przeprowadzka do Holandii nie rozstrzyga o spełnieniu tego kryterium.
Poproś pracownika o sporządzenie zestawienia adresów i dat zamieszkania w odnośnym okresie. Zachowaj opatrzone datami dowody potwierdzające tę historię, takie jak dokumenty meldunkowe lub inne potwierdzające miejsce zamieszkania pracownika. Porównaj te ramy czasowe z oficjalnym wymogiem, w tym z odległością od granicy z Holandią. Jeśli pracownik mieszkał lub pracował wcześniej w Holandii, przeanalizuj całą jego historię pod kątem obowiązujących przepisów, zamiast opierać się wyłącznie na jego ostatnim adresie.
Kryteria wynagrodzenia i sytuacje wymagające dodatkowej weryfikacji
W 2026 roku minimalne wynagrodzenie podlegające opodatkowaniu, z wyłączeniem dodatku wolnego od podatku, wynosi 48 013 EUR. W przypadku pracownika poniżej 30. roku życia z kwalifikującym się dyplomem ukończenia studiów magisterskich obniżone minimum wynosi 36 497 EUR. Są to progi wynagrodzenia podlegającego opodatkowaniu, a nie gwarantowane kwoty wynagrodzenia brutto lub netto. Należy ocenić łącznie przewidywane wynagrodzenie pracownika oraz przysługujący dodatek, a następnie porównać wynikające z tego wynagrodzenie podlegające opodatkowaniu z odpowiednim progiem.
Przed zastosowaniem obniżonego progu potwierdź wiek pracownika oraz dokumenty poświadczające uzyskanie kwalifikującego się stopnia naukowego. Spełnienie kryterium wynagrodzenia nie jest wystarczające: należy również ocenić okoliczności rekrutacji lub oddelegowania oraz warunek dotyczący miejsca zamieszkania. Podobnie, spełnienie wymogów w zakresie historii zamieszkania nie zwalnia z obowiązku dotrzymania warunku płacowego. Udokumentuj podstawę każdej weryfikacji, aby pracodawca i pracownik mogli uzupełnić ewentualne braki przed złożeniem wniosku.
Powyższe kontrole pomagają pracodawcom ocenić sprawę bez traktowania pojedynczego spełnionego czynnika jako gwarancji uzyskania pozytywnej decyzji. Aby skoordynować weryfikację uprawnień z przygotowaniem listy płac, omów proces składania wniosku z naszym zespołem.
Jak złożyć wniosek o 30% ruling dla pracowników krok po kroku
Po zakończeniu wstępnej weryfikacji warunków kwalifikowalności pracodawca i pracownik mogą przygotować wspólny wniosek. Należy postępować zgodnie z aktualnymi instrukcjami Belastingdienst dotyczącymi ulgi 30%, w tym z formularzem wniosku i listą wymaganych dokumentów. W oparciu o formularz należy ustalić, co należy przedłożyć, ponieważ wymagane załączniki mogą zależeć od danego przypadku.
Przygotowanie danych do wniosku i dokumentacji uzupełniającej
Należy zgromadzić dane osobowe pracownika i historię jego miejsca zamieszkania, wraz z datą rozpoczęcia zatrudnienia, informacjami o rekrutacji lub przeniesieniu oraz szczegółami dotyczącymi wynagrodzenia. Pracodawca powinien porównać te dane z umową oraz dokumentacją płacową. Pracownik powinien sprawdzić poprawność danych osobowych i dat. Należy skorzystać z aktualnego formularza w celu określenia wymaganych dowodów oraz odróżnić je od dokumentacji pomocniczej przydatnej do wewnętrznej weryfikacji wniosku.
Wspólne złożenie wniosku i monitorowanie jego statusu
Zarówno pracodawca, jak i pracownik składają wniosek wspólnie, zgodnie z procedurą określoną przez Belastingdienst. Wniosek musi zostać złożony w terminie czterech miesięcy od pierwszego dnia pracy pracownika, aby decyzja miała skutek od tego dnia. W przypadku późniejszego złożenia decyzja zazwyczaj wchodzi w życie od pierwszego dnia miesiąca następującego po złożeniu wniosku. Przed wysłaniem formularza należy sprawdzić aktualne oficjalne instrukcje dotyczące kanału składania oraz warunków daty wejścia w życie.
Należy wyznaczyć jedną osobę do koordynowania złożenia wniosku i monitorowania jego statusu. Kopię wypełnionego wniosku, potwierdzenie złożenia oraz korespondencję należy przechowywać w aktach płacowych pracownika. Jeśli administracja podatkowa zażąda dodatkowych informacji, należy odnotować to wezwanie i udzielić odpowiedzi w wyznaczonym terminie.
Po złożeniu wniosku: decyzje i wdrożenie w rozliczeniach płacowych
Nie należy stosować ulgi w rozliczeniach płacowych przed otrzymaniem i przeanalizowaniem decyzji. W przypadku wydania decyzji pozytywnej należy zarejestrować decyzję oraz datę jej wejścia w życie, a następnie przekazać działowi płac jasne instrukcje pisemne odzwierciedlające zatwierdzone warunki. Jeżeli wniosek jest w toku rozpatrywania, należy kontynuować dotychczasowy sposób rozliczeń płacowych do czasu, aż decyzja potwierdzi, co może zostać zastosowane. W przypadku decyzji odmownej należy ją przeanalizować i upewnić się, że rozliczenia płacowe odzwierciedlają właściwe zasady. Decyzję oraz powiązaną korespondencję należy przechowywać w aktach pracownika, zgodnie z polityką przechowywania dokumentacji w organizacji.
Częste błędy we wnioskach, którym pracodawcy mogą zapobiec
Przed złożeniem wniosku należy sprawdzić, czy nazwiska, daty zatrudnienia, informacje o wynagrodzeniu i dane dotyczące miejsca zamieszkania są spójne we wniosku oraz w dokumentacji uzupełniającej. Należy kontrolować czteromiesięczny termin liczony od pierwszego dnia pracy oraz jednoznacznie określić odpowiedzialność za złożenie wniosku. Wszelkie zmiany w zatrudnieniu lub spełnianiu kryteriów należy weryfikować w odniesieniu do aktualnych wytycznych Belastingdienst. Nie należy zakładać, że wydana wcześniej decyzja automatycznie obejmuje zmienione okoliczności.
Zarządzanie 30% ruling w rozliczeniach płacowych i planowanie kolejnych kroków
Uzyskanie zgody oznacza przejście z etapu składania wniosku do bieżącej obsługi płacowej. Decyzję należy przechowywać w aktach pracowniczych i przekazać działowi płac jednoznaczną instrukcję opartą na warunkach decyzji oraz dacie jej wejścia w życie. Dział płac nie powinien domniemywać tych szczegółów na podstawie wniosku ani przewidywanego wyniku.
Opracowanie przejrzystego przekazania procedur między pracodawcą a działem płac
Należy przypisać odpowiedzialność za przechowywanie wniosku i decyzji, aktualizowanie danych płacowych oraz reagowanie na późniejsze zmiany. Należy upewnić się, że pracownik rozumie, co zatwierdzona ulga zmienia w rozliczeniach płacowych, a czego nie: zatwierdzenie nie oznacza, że całe wynagrodzenie jest wolne od podatku, a wynik netto nie musi być taki sam w każdym przypadku.
Przed każdą aktualizacją listy płac należy porównać decyzję z umową o pracę i bieżącymi danymi płacowymi pracownika. Jeżeli warunki zatrudnienia ulegną zmianie lub pracownik przejdzie na inne stanowisko bądź do innego pracodawcy, należy zweryfikować sytuację pod kątem aktualnych wytycznych Belastingdienst dotyczących ulgi 30%. Nie należy zakładać, że pierwotna decyzja automatycznie obejmuje zmienione okoliczności. Należy prowadzić opatrzoną datą dokumentację dotyczącą tego, co zostało zweryfikowane i dlaczego dokonano zmiany w rozliczeniach płacowych.
Kiedy specjalistyczne wsparcie płacowe może być przydatne
Koordynacja ulgi z naliczaniem wynagrodzeń, dokumentacją pracowniczą i podatkami od wynagrodzeń pomaga zapewnić zgodność rozliczeń płacowych z zatwierdzonymi warunkami. Intercompany Solutions zapewnia wsparcie w zakresie kadr i płac, w tym wniosków o 30% ruling oraz powiązanej administracji płacowej. Wsparcie to może pomóc w zorganizowaniu przekazania administracyjnego, podczas gdy spełnienie warunków i zatwierdzenie wniosku pozostają uzależnione od oficjalnych kryteriów oraz decyzji administracji podatkowej.
Pracodawcy mogą zapoznać się z informacjami o holenderskich usługach płacowych i zdecydować, w jaki sposób dokumentacja wniosków, monitorowanie decyzji oraz aktualizacje płacowe będą łącznie zarządzane. Należy wyznaczyć osobę odpowiedzialną za akta pracownika, odnotować zatwierdzoną datę wejścia w życie oraz potwierdzić, że dział płac wdrożył decyzję w wydanym brzmieniu. W przypadku zmiany sytuacji pracownika należy zweryfikować sposób rozliczania przed wprowadzeniem dalszych korekt.
Umieść procedurę ulgi w przejrzystym harmonogramie płacowym
Rzetelny wniosek rozpoczyna się od odrębnej weryfikacji sytuacji pracownika, historii jego miejsca zamieszkania oraz wynagrodzenia pod kątem aktualnych warunków. Pracodawca i pracownik składają wniosek wspólnie, a następnie wykorzystują decyzję organu podatkowego jako podstawę do rozliczeń płacowych. Zgoda nie jest wydawana automatycznie, dlatego należy zadbać o spójność danych we wniosku, decyzji oraz wytycznych płacowych.
Planowanie oznacza również przypisanie odpowiedzialności za kwestie administracyjne po złożeniu wniosku. Intercompany Solutions obsługuje wnioski o 30% ruling równolegle ze wsparciem kadrowo-płacowym, w tym w zakresie umów o pracę, podatków od wynagrodzeń oraz ubezpieczeń społecznych. Aktualne kryteria kwalifikowalności oraz wskazówki dotyczące składania wniosków można znaleźć w informacjach Belastingdienst na temat ulgi 30%.
Dzięki jasnemu podziałowi odpowiedzialności, dokładnej dokumentacji oraz aktualizacjom listy płac w oparciu o zatwierdzoną decyzję, pracodawcy mogą sprawnie i konsekwentnie zarządzać każdym etapem.
Frequently Asked Questions
Czy pracownik może ubiegać się o 30% ruling bez udziału pracodawcy?
Nie. Pracownik i pracodawca muszą złożyć wspólny wniosek do holenderskich organów podatkowych, jak wyjaśniono w wytycznych Belastingdienst dotyczących ulgi 30%. Pracownik przekazuje dokładne dane osobowe oraz informacje o historii miejsca zamieszkania, natomiast pracodawca koordynuje informacje dotyczące zatrudnienia i płac oraz samo złożenie wniosku. Pracownik może przygotować swoje dane, lecz nie może uzyskać orzeczenia niezależnie od pracodawcy. Przed złożeniem wniosku obie strony powinny zapoznać się z aktualnym formularzem oraz instrukcjami.
Ile czasu ma pracodawca na złożenie wniosku o 30% ruling?
Aby ulga miała zastosowanie od pierwszego dnia pracy pracownika, wspólny wniosek należy złożyć w terminie czterech miesięcy od tej daty. Pracodawca i pracownik powinni niezwłocznie po rozpoczęciu zatrudnienia uzgodnić treść formularza oraz dokumenty uzupełniające. Aktualne wytyczne Belastingdienst dotyczące składania wniosków określają terminy oraz zasady dotyczące daty wejścia w życie. Należy zachować potwierdzenie pierwszego dnia pracy oraz potwierdzenie złożenia wniosku.
Jakie dokumenty są wymagane do złożenia wniosku o 30% ruling?
Należy skorzystać z aktualnego formularza wniosku Belastingdienst oraz listy kontrolnej w celu ustalenia dokumentacji wymaganej w przypadku danego pracownika. Wniosek wymaga podania dokładnych informacji dotyczących tożsamości, zatrudnienia, wynagrodzenia, rekrutacji lub oddelegowania, a także historii miejsca zamieszkania. Przed złożeniem wniosku należy zweryfikować imiona, nazwiska i daty z umową o pracę oraz dokumentacją płacową. Należy postępować zgodnie z instrukcjami zawartymi w oficjalnym formularzu w zakresie wymaganych dokumentów.
Co się stanie, jeśli wniosek o 30% ruling zostanie złożony po terminie?
W przypadku złożenia wspólnego wniosku po upływie czterech miesięcy od pierwszego dnia pracy pracownika, ulga zasadniczo zaczyna obowiązywać od pierwszego dnia miesiąca następującego po złożeniu wniosku, a nie od daty rozpoczęcia zatrudnienia. Może to skrócić łączny okres korzystania z ulgi. Należy sprawdzić wytyczne Belastingdienst dotyczące daty wejścia w życie dla danego przypadku oraz upewnić się, że rozliczenia płacowe uwzględniają datę wskazaną w decyzji.
Czy każdy pracownik międzynarodowy może kwalifikować się do holenderskiego 30% ruling?
Nie. Sama rekrutacja międzynarodowa nie przesądza o kwalifikowalności. Pracownik musi spełnić obowiązujące warunki formalne, które obejmują okoliczności rekrutacji lub oddelegowania, historię miejsca zamieszkania oraz kryterium wynagrodzenia podlegającego opodatkowaniu. W szczególnych sytuacjach mogą mieć zastosowanie odmienne kryteria wynagrodzenia, w tym wobec pracowników poniżej 30. roku życia z odpowiednim tytułem magistra. Przed złożeniem wniosku należy zapoznać się z aktualnymi wytycznymi Belastingdienst dotyczącymi kwalifikowalności i ocenić każdy warunek z osobna.
Czy 30% ruling daje pracownikowi zezwolenie na pracę w Holandii?
Nie. Decyzja dotyczy podatkowego traktowania dodatku dla kwalifikujących się pracowników; nie stanowi ona zezwolenia na pobyt ani zezwolenia na pracę. Wymogi imigracyjne zależą od obywatelstwa oraz sytuacji pracownika. Obywatele UE, EOG i Szwajcarii mogą podlegać innym wymogom w zakresie zezwoleń na pracę niż obywatele państw spoza UE. Pracodawcy powinni oceniać te wymogi odrębnie, korzystając z informacji IND na temat pracy w Holandii.
Ostatnia weryfikacja: październik 2026
Sources
- ICS Payroll - holenderskie usługi płacowe
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- IND - Pracownik wysoko wykwalifikowany
- IND - Zezwolenie na pobyt dla startupów
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |