


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Utrzymanie holenderskiej spółki holdingowej może zgodnie z prawem wyeliminować podatek dochodowy od osób prawnych od kwalifikujących się międzynarodowych dywidend i zysków kapitałowych. Ten ustawowy mechanizm stanowi fundament polityki fiskalnej Holandii, stworzony specjalnie w celu zapobiegania podwójnemu opodatkowaniu w ramach grup kapitałowych. Dla międzynarodowych przedsiębiorców holenderskie zwolnienie z tytułu uczestnictwa zapewnia jasną ścieżkę do efektywności fiskalnej, pod warunkiem że struktura spełnia próg 5% nominalnego kapitału wpłaconego. Jest to precyzyjny system regulacyjny, który premiuje substrat ekonomiczny i przejrzystość, zamiast stanowić zwykłą lukę podatkową.
Zarządzanie międzynarodową zgodnością podatkową staje się coraz bardziej złożone, szczególnie w obliczu wprowadzenia unijnych dyrektyw przeciwko unikaniu opodatkowania oraz 24,5% limitu odliczenia odsetek. Niniejszy przewodnik przedstawia techniczny przegląd zasad obowiązujących w 2026 roku, w tym zastosowanie stawek podatku dochodowego od osób prawnych w wysokości 19% i 25,8%. Przeanalizujemy ustawowe wymogi dotyczące testu celu („motive test”) i testu aktywów („asset test”), wyjaśnimy, jak zwolnienie stosuje się do różnych korzyści, oraz szczegółowo opiszemy procedurę legalizowanego pełnomocnictwa (Power of Attorney) do zdalnego założenia Dutch BV. Intercompany Solutions wspiera te procesy tworzenia spółek i świadczy bieżące usługi księgowe oraz podatkowe, aby zapewnić, że Twoja spółka holdingowa spełnia wszystkie standardy Belastingdienst od samego początku.
Key Takeaways
- Dowiedz się, jak holenderskie zwolnienie z tytułu uczestnictwa zapobiega podwójnemu opodatkowaniu dywidend i zysków kapitałowych poprzez zwolnienie kwalifikujących się zysków z podatku dochodowego od osób prawnych.
- Poznaj wymóg minimalnego progu 5% udziałów oraz szczegółowe testy aktywów i celu wymagane do utrzymania statusu zwolnienia z podatku w 2026 roku.
- Zidentyfikuj zalety strukturalne holenderskiego holdingu, w tym dostęp do ponad 100 umów o unikaniu podwójnego opodatkowania oraz 19% stawkę CIT dla zysków do 200 000 EUR.
- Skorzystaj ze ścieżki legalizowanego pełnomocnictwa do zdalnego założenia BV, umożliwiającej międzynarodowym założycielom utworzenie spółki w ciągu 3 do 5 dni roboczych bez konieczności podróży.
- Zapewnij długoterminową zgodność z przepisami, przestrzegając zasady 7-letniego okresu przechowywania dokumentacji i składając roczne sprawozdania finansowe w KVK w terminie 12 miesięcy od zakończenia roku obrotowego.
Zrozumienie mechanizmu holenderskiego zwolnienia partycypacyjnego
Holenderskie zwolnienie partycypacyjne (deelnemingsvrijstelling) stanowi podstawowy element strukturalny holenderskiego systemu podatku dochodowego od osób prawnych. Jego zasadniczym celem jest zapewnienie, że zyski przedsiębiorstw są opodatkowane tylko raz w ramach grupy. Bez tego zwolnienia spółka dominująca płaciłaby podatek od tego samego dochodu, który został już opodatkowany na poziomie spółki zależnej, co tworzyłoby zaporowe obciążenie podatkowe zniechęcające do ekspansji międzynarodowej. Poprzez zniesienie tej warstwy opodatkowania Holandia pozostaje preferowaną jurysdykcją dla globalnych struktur holdingowych. Przedsiębiorcy często wykorzystują tworzenie spółek Dutch BV do zakładania takich holdingów, korzystając ze środowiska podatkowego sprzyjającego długoterminowemu wzrostowi.
Wyeliminowanie podwójnego opodatkowania osób prawnych
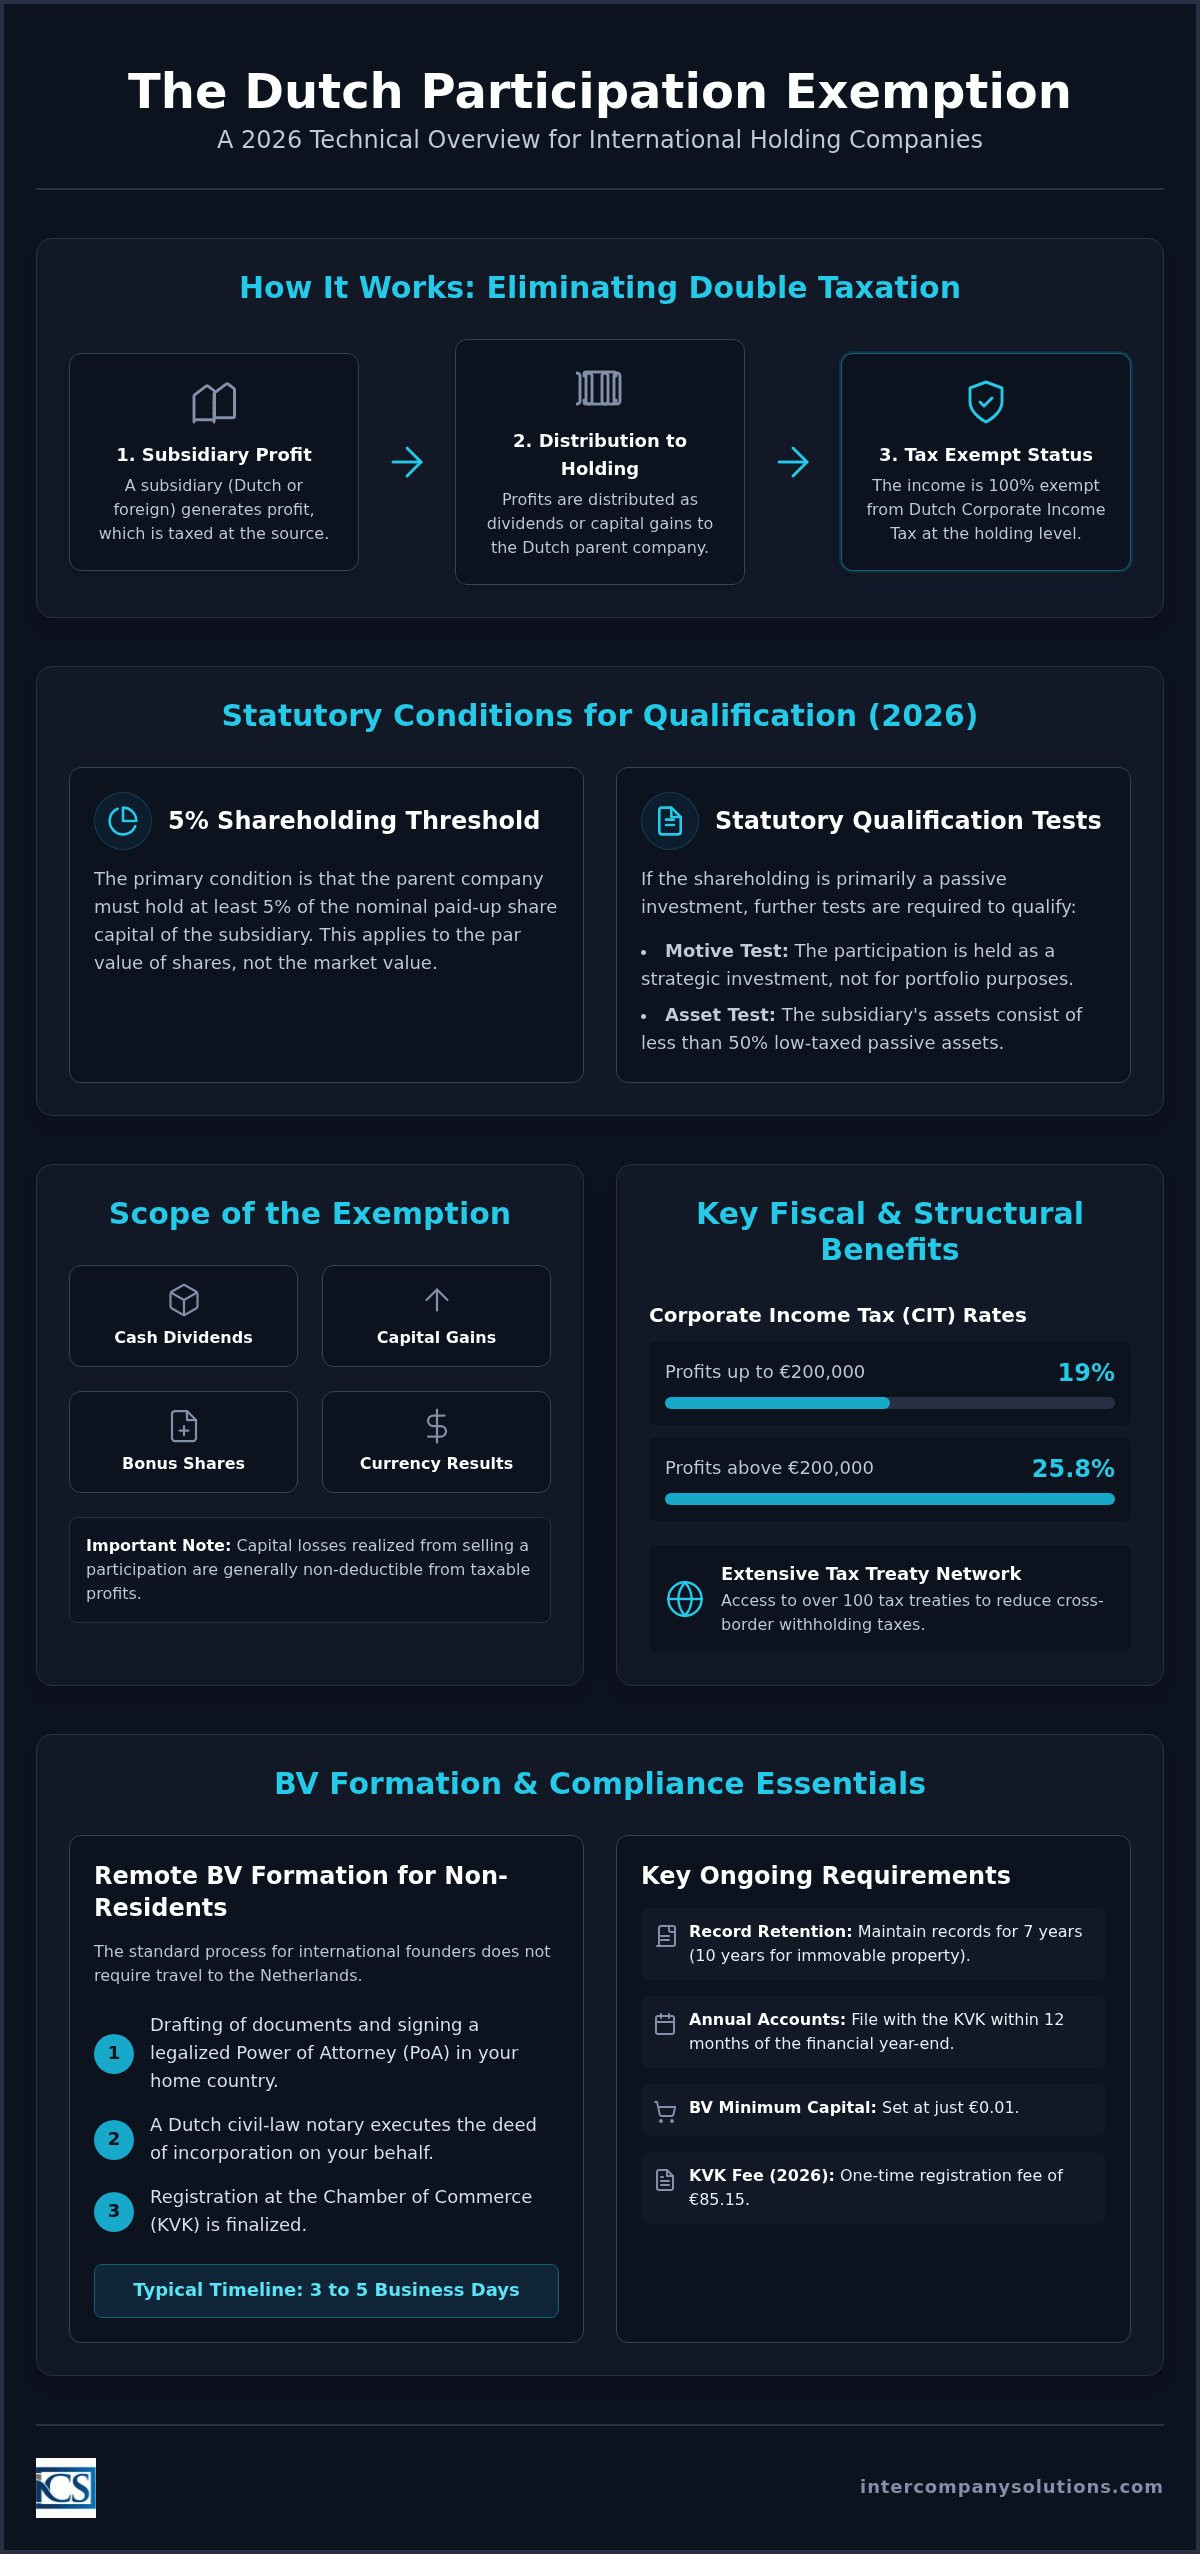
Zwolnienie ma zastosowanie, gdy holenderska spółka dominująca otrzymuje zyski od spółki zależnej. Jeżeli spółka zależna podlegała już opodatkowaniu podatkiem dochodowym od osób prawnych od swoich zysków, te same zyski pozostają zwolnione z opodatkowania przy ich dystrybucji do holenderskiego holdingu. Zasada ta obowiązuje bez względu na to, czy spółka zależna ma siedzibę w Holandii, czy za granicą. W scenariuszach krajowych zapobiega to sytuacji, w której łańcuch spółek Dutch BV wielokrotnie płaci CIT (19% dla zysków do 200 000 EUR i 25,8% dla kwot powyżej) od tego samego strumienia przychodów. W ujęciu międzynarodowym pozwala to podmiotom holenderskim na repatriację zagranicznych zysków bez dodatkowych lokalnych obciążeń podatkowych, pod warunkiem spełnienia wymogów ustawowych. Jest to kluczowe dla przedsiębiorstw prowadzących handel transgraniczny, ponieważ ta neutralność umożliwia swobodny przepływ kapitału z powrotem do jednostki dominującej w celu reinwestycji.
Traktowanie dywidend a zysków kapitałowych
Zakres zwolnienia jest szeroki i obejmuje kilka rodzajów dochodów chronionych przed podatkiem dochodowym od osób prawnych:
- Dywidendy pieniężne: Regularne wypłaty zysku ze spółki zależnej.
- Akcje gratisowe: Dodatkowe udziały lub akcje wyemitowane na rzecz spółki dominującej.
- Zyski kapitałowe: Zyski zrealizowane przy sprzedaży udziałów.
- Różnice kursowe: Zyski lub straty wynikające z wahań kursów walutowych dotyczących posiadanych udziałów.
To 100-procentowe zwolnienie gwarantuje, że holenderski holding otrzymuje pełną wartość swoich inwestycji. To ustawowe uprawnienie wiąże się jednak z określonym ograniczeniem: straty kapitałowe generalnie nie podlegają odliczeniu. Jeżeli spółka dominująca sprzedaje udziały ze stratą, strata ta nie może zostać wykorzystana do skompensowania innych zysków podlegających opodatkowaniu. Wyjątek stanowią straty likwidacyjne, które mogą podlegać odliczeniu pod rygorystycznymi warunkami w przypadku formalnego rozwiązania spółki zależnej. Prowadzenie dokładnej dokumentacji ma kluczowe znaczenie dla tych kalkulacji; prawo holenderskie wymaga od podmiotów przechowywania dokumentacji korporacyjnej przez co najmniej 7 lat. Nasze Usługi Księgowe i Podatkowe pomagają założycielom monitorować te udziały, aby upewnić się, że każda dystrybucja jest poprawnie sklasyfikowana zgodnie z zasadami holenderskiego zwolnienia partycypacyjnego.
Ustawowe warunki dla kwalifikujących się udziałów w 2026 roku
Aby zakwalifikować się do holenderskiego zwolnienia partycypacyjnego, spółka dominująca musi spełnić szereg warunków łącznych oraz alternatywnych. Przepisy te zapewniają, że zwolnienie ma zastosowanie do rzeczywistych udziałów gospodarczych, a nie pasywnych wehikułów inwestycyjnych. Spółka zależna musi posiadać kapitał podzielony na udziały lub akcje, co obejmuje Dutch BV i NV, jak również podmioty zagraniczne spełniające podobne kryteria prawne. W przypadku niespełnienia tych warunków wypłaty zysków podlegają opodatkowaniu według standardowych stawek CIT wynoszących 19% dla zysków do 200 000 EUR oraz 25,8% dla kwot powyżej tej wartości.
Próg posiadania udziałów na poziomie 5%
Spółka dominująca musi posiadać co najmniej 5% nominalnego, opłaconego kapitału zakładowego spółki zależnej. Próg ten odnosi się do wartości nominalnej udziałów lub akcji, a nie do ich wartości rynkowej. W kontekście tworzenia Dutch BV, gdzie minimalny kapitał wynosi 0,01 EUR, zasada 5% jest nieskomplikowana dla założycieli posiadających pakiet większościowy. Wymóg ten obejmuje również różne klasy udziałów lub akcji, w tym te o ograniczonym prawie głosu, pod warunkiem że reprezentują one 5% kapitału nominalnego. Podczas gdy mniejsze pakiety udziałów zazwyczaj się nie kwalifikują, zastosowanie mogą mieć określone reguły agregacji, jeśli podmiot powiązany również posiada udziały w tej samej spółce zależnej, co pozwala grupie na łączne spełnienie tego progu.
Trzy alternatywne testy kwalifikacyjne
Jeżeli udział jest uznawany za inwestycję portfelową, co oznacza, że jest utrzymywany głównie w celu uzyskiwania pasywnych zysków, musi przejść jeden z trzech testów, aby kwalifikować się do holenderskiego zwolnienia partycypacyjnego. Testy te zapobiegają wykorzystywaniu Holandii jako kanału tranzytowego dla nieopodatkowanych dochodów pasywnych. Jeśli nie masz pewności, czy Twoja międzynarodowa struktura spełnia te szczególne wymagania, możesz zamówić ocenę techniczną u naszych specjalistów podatkowych.
- Test intencji (Motive Test): Spółka dominująca musi wykazać, że udział nie jest utrzymywany wyłącznie jako pasywna inwestycja portfelowa. Jeżeli spółka holdingowa odgrywa aktywną rolę w zarządzaniu spółką zależną lub kształtowaniu jej polityki, zazwyczaj spełnia ten wymóg.
- Test aktywów (Asset Test): Test ten weryfikuje, czy mniej niż 50% aktywów spółki zależnej stanowią nisko opodatkowane inwestycje pasywne. Jeżeli spółka zależna jest aktywną spółką handlową, z reguły przechodzi ten test bez względu na intencje spółki dominującej.
- Test podlegania opodatkowaniu (Subject-to-Tax Test): W przypadku udziałów pasywnych, które nie przechodzą pierwszych dwóch testów, spółka zależna musi podlegać rzeczywistemu opodatkowaniu zysków w swojej jurysdykcji macierzystej. Zgodnie ze standardami holenderskimi podatek ten musi wynosić co najmniej 10% przy podstawie opodatkowania zbliżonej do holenderskich przepisów o CIT.
Zgodność z tymi testami jest obowiązkowa, aby utrzymać zwolniony z podatku status dywidend. Ponadto spółki muszą monitorować limit odliczania odsetek, który w 2026 roku wynosi 24,5% EBITDA spółki. Limit ten zapewnia, że choć dywidendy mogą być zwolnione z opodatkowania, finansowanie takich udziałów pozostaje w granicach wyznaczonych przepisami.
Ostatni przegląd: sierpień 2026
Strategiczne korzyści ze struktury holenderskiej spółki holdingowej
Holenderska struktura holdingowa zapewnia stabilne ramy dla globalnego zarządzania aktywami, wspierane przez sieć około 100 umów o unikaniu podwójnego opodatkowania. Umowy te znacząco obniżają lub eliminują podatki u źródła od dywidend, odsetek i należności licencyjnych napływających do Holandii. W przeciwieństwie do wielu innych jurysdykcji Holandia zniosła podatek kapitałowy od emisji udziałów w 2006 roku. Polityka ta obniża koszty wejścia dla założycieli tworzących grupę kapitałową. W przypadku podmiotów o zróżnicowanych strumieniach przychodów stawka podatku dochodowego od osób prawnych (CIT) w 2026 roku na poziomie 19% dla zysków do 200 000 EUR oferuje konkurencyjne środowisko do zarządzania operacjami grupy. W Holandii z reguły nie występuje również podatek u źródła od wychodzących płatności odsetkowych i licencyjnych, pod warunkiem że odbiorca nie ma siedziby w wyznaczonej jurysdykcji o niskim poziomie opodatkowania.
Efektywność podatkowa w handlu międzynarodowym
Konsolidacja zysków międzynarodowych na poziomie jednostki dominującej bez ponoszenia dodatkowych zobowiązań podatkowych stanowi główną zaletę tej struktury. Bezpośrednia własność osoby fizycznej często wywołuje natychmiastowe pobranie podatku u źródła od dywidend w kraju spółki zależnej. Holenderska spółka holdingowa unika tego poprzez zastosowanie holenderskiego zwolnienia partycypacyjnego, aby otrzymywać te środki bez podatku. Mechanizm ten ułatwia płynną repatriację i reinwestycję globalnych zysków. Dla przedsiębiorców dążących do rejestracji na odległość, proces zakładania spółki w Holandii może zostać przeprowadzony na podstawie zalegalizowanego pełnomocnictwa. Pozwala to zagranicznym założycielom na utworzenie zgodnej z przepisami struktury holdingowej bez konieczności osobistej podróży.
Ulgi na innowacje oraz badania i rozwój (B+R)
Holandia aktywnie wspiera działalność biznesową o wysokiej wartości dodanej poprzez specjalne zachęty podatkowe, które uzupełniają strukturę holdingową. Innovation Box pozwala spółkom korzystać z obniżonej stawki CIT w wysokości 9% od zysków uzyskanych z kwalifikującej się własności intelektualnej. Tworzy to funkcjonalne połączenie w zestawieniu z holenderskim zwolnieniem partycypacyjnym; zyski kapitałowe ze sprzedaży technologicznej spółki zależnej pozostają zwolnione z opodatkowania na poziomie jednostki dominującej. Ponadto regulacja dotycząca 30% zwrotu podatku pomaga holdingom przyciągać talenty międzynarodowe, umożliwiając pracodawcom wypłatę wolnego od podatku dodatku z tytułu kosztów eksterytorialnych. Zaangażowanie kraju w te standardy znajduje odzwierciedlenie w 8. miejscu w rankingu Global Innovation Index 2025. Czynniki te, w połączeniu z faktem, że Rabobank pełni funkcję banku obsługującego Belastingdienst od 1 maja 2026 roku, zapewniają niezawodną infrastrukturę finansową dla międzynarodowych holdingów.
Wymogi administracyjne i w zakresie zgodności (compliance) dla podmiotów zwolnionych z opodatkowania
Prowadzenie holenderskiej spółki holdingowej wymaga ścisłego przestrzegania lokalnych standardów sprawozdawczości. Chociaż holenderskie zwolnienie partycypacyjne eliminuje zobowiązanie podatkowe od kwalifikującego się dochodu, nie zwalnia ono z obowiązku prawidłowego raportowania tego dochodu. Dyrektorzy muszą zadbać o złożenie rocznego sprawozdania finansowego w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. Niedotrzymanie tego terminu może prowadzić do osobistej odpowiedzialności dyrektorów w przypadku upadłości spółki. Ponadto wszelka dokumentacja korporacyjna, w tym dane dotyczące udziałów oraz historia transakcji, musi być przechowywana przez co najmniej 7 lat. W przypadku nieruchomości wymóg ten wydłuża się do 10 lat. Należy również pamiętać, że od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank, co wpływa na sposób realizacji płatności podatkowych i wypłat zwrotów.
Obowiązki w zakresie składania deklaracji podatku dochodowego od osób prawnych (CIT)
Podmioty korzystające z holenderskiego zwolnienia partycypacyjnego nadal mają obowiązek składania rocznej deklaracji CIT. Deklaracja ta musi precyzyjnie wyszczególniać zwolnione dywidendy oraz zyski kapitałowe, aby zapobiec ich przypadkowemu zaliczeniu do podstawy opodatkowania. W 2026 r. stawki CIT wynoszą 19% dla zysków do 200 000 EUR oraz 25,8% dla nadwyżki powyżej tej kwoty. Nawet jeśli całość dochodu podlega zwolnieniu, złożenie deklaracji stanowi formalne oświadczenie o sytuacji podatkowej spółki. Rzetelna księgowość to jedyny sposób na uniknięcie sporów z organami podatkowymi w sprawie kwalifikacji poszczególnych udziałów. Taki poziom nadzoru zapewnia integralność holenderskiego systemu korporacyjnego dla wszystkich przedsiębiorców, którzy rozpoczynają działalność gospodarczą w Holandii.
Zgodność w zakresie UBO i przejrzystości
Wszystkie podmioty Dutch BV oraz NV mają obowiązek zarejestrować swoich ostatecznych beneficjentów rzeczywistych (UBO) w krajowym rejestrze prowadzonym przez KVK. Beneficjent rzeczywisty definiowany jest jako każda osoba fizyczna posiadająca ponad 25% udziałów, praw głosu lub praw własności. Wszelkie zmiany danych UBO należy zgłaszać w ciągu 7 dni, aby zachować zgodność z przepisami. Przejrzystość stanowi priorytet dla władz holenderskich, a niedopełnienie obowiązków sprawozdawczych wobec UBO lub KVK może skutkować dotkliwymi karami finansowymi lub sankcjami karnymi. Przepisy te zostały opracowane w celu zapobiegania nadużywaniu struktur korporacyjnych, przy jednoczesnym zapewnieniu przejrzystego i stabilnego środowiska dla legalnych holdingów międzynarodowych.
Zakładanie efektywnej podatkowo Dutch BV z zagranicy
Międzynarodowi przedsiębiorcy mogą założyć holenderską spółkę holdingową bez konieczności osobistego przyjazdu do Holandii. Taka zdalna procedura jest szczególnie korzystna dla założycieli zamierzających wykorzystać holenderskie zwolnienie partycypacyjne do globalnego zarządzania zyskami. Dutch BV pozostaje podstawową formą prawną dla takich struktur ze względu na swoją elastyczność oraz minimalny wymóg kapitału zakładowego na poziomie zaledwie 0,01 EUR. Po sfinalizowaniu i zalegalizowaniu niezbędnej dokumentacji procedura rejestracji w Holenderskiej Izbie Handlowej (KVK) trwa zazwyczaj od 3 do 5 dni roboczych. Intercompany Solutions koordynuje kompleksowo proces tworzenia podmiotu, dbając o spełnienie wszelkich wymogów ustawowych w celu sprawnego wejścia do holenderskiego systemu podatkowego.
Ścieżka zalegalizowanego pełnomocnictwa (PoA)
Standardową procedurą dla założycieli spoza UE jest skorzystanie z zalegalizowanego pełnomocnictwa (Power of Attorney – PoA). Ścieżka ta umożliwia holenderskiemu notariuszowi podpisanie aktu założycielskiego w imieniu założyciela. Procedura rozpoczyna się od przygotowania projektu umowy spółki (statutu) oraz dokumentu pełnomocnictwa PoA. Następnie założyciel podpisuje te dokumenty w swoim kraju zamieszkania w obecności lokalnego notariusza. Aby dokumenty te zostały uznane przez władze holenderskie, wymagają one legalizacji, zazwyczaj za pomocą klauzuli Apostille lub za pośrednictwem ambasady Holandii, zależnie od kraju rezydencji założyciela. Lokalny adres siedziby w Holandii jest obligatoryjny do rejestracji w KVK oraz późniejszej rejestracji do VAT. Adres ten służy jako oficjalna siedziba spółki, pod którą odbierana jest wszelka korespondencja prawna i podatkowa.
Kolejne kroki po rejestracji spółek holdingowych
Po sporządzeniu aktu założycielskiego przez notariusza i zarejestrowaniu spółki w KVK (z czym wiąże się jednorazowa opłata w wysokości 85,15 EUR w 2026 r.) następuje szereg czynności administracyjnych. Priorytetem jest wystąpienie o nadanie numeru VAT; w przypadku podmiotów należących do inwestorów zagranicznych proces ten trwa zazwyczaj od 6 do 8 tygodni. Chociaż spółka holdingowa nie zawsze prowadzi czynności podlegające opodatkowaniu podatkiem VAT, rejestracja do VAT jest często niezbędna dla rozliczeń wewnątrzgrupowych oraz spełnienia wymogów administracyjnych. Następnym kluczowym krokiem jest otwarcie rachunku bankowego dla spółki. Mimo że międzynarodowi przedsiębiorcy często podlegają rygorystycznym procedurom weryfikacyjnym „Know Your Customer” (KYC), Intercompany Solutions świadczy pomoc w przygotowaniu wymaganych biznesplanów i dokumentacji do wniosków bankowych.
Dla podmiotów rozpoczynających działalność gospodarczą w Holandii zsynchronizowanie tych etapów powstawania podmiotu z długofalowym planowaniem podatkowym ma kluczowe znaczenie. Obejmuje to przygotowanie się na 19% stawkę CIT dla zysków do 200 000 EUR oraz dopilnowanie, aby Rabobank, pełniący od 1 maja 2026 r. funkcję banku obsługującego Belastingdienst, został prawidłowo wdrożony w obieg finansowy przedsiębiorstwa. Dzięki takiemu ustrukturyzowanemu podejściu założyciele mogą zyskać pewność, że ich spółka holdingowa funkcjonuje w pełni zgodnie z przepisami i jest przygotowana do zastosowania holenderskiego zwolnienia partycypacyjnego wobec swoich międzynarodowych spółek zależnych.
Ostatni przegląd: sierpień 2026
Wdrażanie efektywnej podatkowo strategii holdingowej na 2026 rok
Założenie spółki holdingowej w Holandii tworzy solidną podstawę dla międzynarodowego planowania podatkowego. Poprzez spełnienie kryterium posiadania co najmniej 5% udziałów oraz testu intencji (motive test) lub testu aktywów (asset test), przedsiębiorstwo może w pełni korzystać z holenderskiego zwolnienia partycypacyjnego w celu wyeliminowania podwójnego opodatkowania zysków spółek. Ta ustawowa korzyść gwarantuje, że dywidendy i zyski kapitałowe są transferowane z maksymalną efektywnością, umożliwiając reinwestycję z uwzględnieniem 19% stawki CIT dla dochodów do 200 000 EUR.
Intercompany Solutions od 2015 roku specjalizuje się w obsłudze zagranicznych przedsiębiorców, umożliwiając zdalne założenie podmiotu w czasie od 3 do 5 dni roboczych. Nasz zespół gwarantuje pełne wsparcie w zakresie rozliczeń VAT oraz obsługi księgowej, dbając o to, by Państwa dokumentacja spełniała obowiązkowy 7-letni wymóg przechowywania oraz wymogi sprawozdawcze KVK. Ponieważ od 1 maja 2026 r. Belastingdienst korzysta z Rabobank jako swojego banku obsługującego, pomagamy dostosować Państwa operacje finansowe do tych aktualnych standardów.
Z przyjemnością pomożemy Państwu w zbudowaniu stabilnej i w pełni zgodnej z prawem obecności na rynku holenderskim.
Ostatni przegląd: sierpień 2026
Najczęściej zadawane pytania
Czy holenderskie zwolnienie partycypacyjne ma zastosowanie do zagranicznych spółek zależnych?
Tak, holenderskie zwolnienie partycypacyjne dotyczy zarówno krajowych, jak i zagranicznych spółek zależnych, pod warunkiem że spełniają one wymogi ustawowe. Spółka zależna musi podlegać rzeczywistemu opodatkowaniu podatkiem dochodowym w państwie swojej siedziby lub spełnić test intencji i test aktywów. Ta elastyczność sprawia, że Holandia jest globalnym centrum dla międzynarodowych struktur holdingowych. Kluczowe jest zweryfikowanie, czy forma prawna spółki zależnej odpowiada pod względem charakteru spółce Dutch BV lub NV, co zapewnia zachowanie prawa do zwolnienia.
Jaki jest minimalny poziom udziałów wymagany do skorzystania ze zwolnienia?
Aby kwalifikować się do zwolnienia, spółka dominująca musi posiadać co najmniej 5% nominalnego, opłaconego kapitału zakładowego spółki zależnej. Wymóg ten dotyczy zarówno wartości nominalnej udziałów, jak i w określonych sytuacjach prawa głosu. W przypadku Dutch BV, którą można utworzyć z kapitałem minimalnym wynoszącym 0,01 EUR, spełnienie tego progu jest z reguły proste dla większości założycieli. Posiadanie mniejszych pakietów udziałów z zasady nie uprawnia do zwolnienia, chyba że zastosowanie mają szczególne reguły łączenia udziałów w ramach podmiotów z grupy.
Czy straty kapitałowe ze sprzedaży spółki zależnej podlegają odliczeniu od podatku w Holandii?
Straty kapitałowe powstałe w wyniku sprzedaży lub zbycia kwalifikujących się udziałów zasadniczo nie podlegają odliczeniu od podatku w Holandii. Stanowi to bezpośrednią konsekwencję faktu, że zyski kapitałowe są w 100% zwolnione z podatku dochodowego od osób prawnych. Istotnym wyjątkiem są jednak straty z tytułu likwidacji. Jeśli spółka zależna zostanie formalnie rozwiązana i zlikwidowana, powstała strata może podlegać odliczeniu po spełnieniu rygorystycznych warunków. Odpowiednia dokumentacja potwierdzająca te okoliczności musi być przechowywana przez co najmniej 7 lat.
W jaki sposób „test intencji” (motive test) wpływa na holenderską spółkę holdingową?
Test intencji pozwala ustalić, czy dane udziały są utrzymywane jedynie jako pasywna inwestycja portfelowa. Jeśli głównym celem spółki holdingowej jest uzyskanie stopy zwrotu zbliżonej do standardowego depozytu bankowego lub lokaty giełdowej, prawo do zwolnienia może zostać zakwestionowane. Jeśli jednak spółka holdingowa bierze czynny udział w zarządzaniu spółką zależną lub wpływa na jej politykę gospodarczą, spełnia warunki tego testu. Zapewnia to, że dana struktura odzwierciedla rzeczywistą działalność gospodarczą, a nie jedynie pasywne posiadanie majątku motywowane względami podatkowymi.
Czy mogę skorzystać ze zwolnienia partycypacyjnego, jeśli spółka zależna ma siedzibę w jurysdykcji o niskich stawkach podatkowych?
Nadal istnieje możliwość skorzystania ze zwolnienia wobec spółki zależnej z jurysdykcji o niskim poziomie opodatkowania, jeśli spełnia ona warunki testu aktywów (asset test). Test ten wymaga, aby mniej niż 50% majątku spółki zależnej składało się z nisko opodatkowanych inwestycji pasywnych. W sytuacji gdy spółka zależna prowadzi aktywną działalność handlową lub produkcyjną, lokalna stawka podatkowa zazwyczaj nie wpływa na holenderskie zwolnienie partycypacyjne. Jeśli spółka nie przejdzie testu aktywów, musi podlegać rzeczywistemu lokalnemu opodatkowaniu na poziomie co najmniej 10%.
Czy w przypadku zwolnienia partycypacyjnego obowiązuje minimalny okres posiadania udziałów?
Przepisy nie nakładają wymogu minimalnego okresu posiadania udziałów do objęcia dochodów zwolnieniem. Warunkiem jest posiadanie co najmniej 5% nominalnego kapitału zakładowego w momencie wypłaty dywidendy lub realizacji zysku kapitałowego. Daje to dużą elastyczność w przeprowadzaniu restrukturyzacji korporacyjnych lub sprzedaży aktywów. Mimo to konieczne pozostaje spełnienie pozostałych warunków ustawowych, w tym testu intencji lub testu aktywów, niezależnie od tego, jak długo trwało posiadanie udziałów.
Czy do skorzystania ze zwolnienia podatkowego wymagane jest fizyczne biuro w Holandii?
Dedykowane fizyczne biuro nie jest bezwzględnie wymagane, konieczne jest jednak posiadanie zarejestrowanego adresu działalności w Holandii. Adres ten jest niezbędny do wpisu w KVK oraz do celów rejestracji do VAT. Aby organy podatkowe potwierdziły rezydencję podatkową holdingu, spółka musi wykazać odpowiedni substrat majątkowo-osobowy (substance requirements). Zazwyczaj wymaga to posiadania lokalnych dyrektorów i podejmowania kluczowych decyzji zarządczych na terytorium kraju. Intercompany Solutions wspiera przedsiębiorców w tworzeniu takich struktur zdalnie przy wykorzystaniu zalegalizowanego pełnomocnictwa, gwarantując pełną zgodność z obowiązującymi przepisami.
Źródła
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- BOIP - Rejestracja znaków towarowych w Beneluksie
- WIPO - System madrycki
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |