


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Formalne wycofanie wniosku dotyczącego dyrektywy ATAD 3 w czerwcu 2025 r. nie oznaczało złagodzenia unijnych standardów przeciwdziałania nadużyciom; zapoczątkowało ono przesunięcie w kierunku bardziej rygorystycznego raportowania w ramach struktur DAC6. Wielu międzynarodowych inwestorów obawia się, że ich struktury mogą utracić dostęp do niderlandzkiej sieci 95 umów o unikaniu podwójnego opodatkowania, jeśli nie dostosują się do tych zmian. Zrozumiała jest niepewność co do tego, w jaki sposób wymogi dotyczące substratu ekonomicznego dla holenderskich spółek holdingowych mają zastosowanie do zarządzania zdalnego lub podmiotów z dyrektorami niebędącymi rezydentami. Utrzymanie zgodności z przepisami nie jest już jednorazowym, statycznym działaniem, lecz wymogiem aktywnej rzeczywistości gospodarczej i udokumentowanego ładu korporacyjnego.
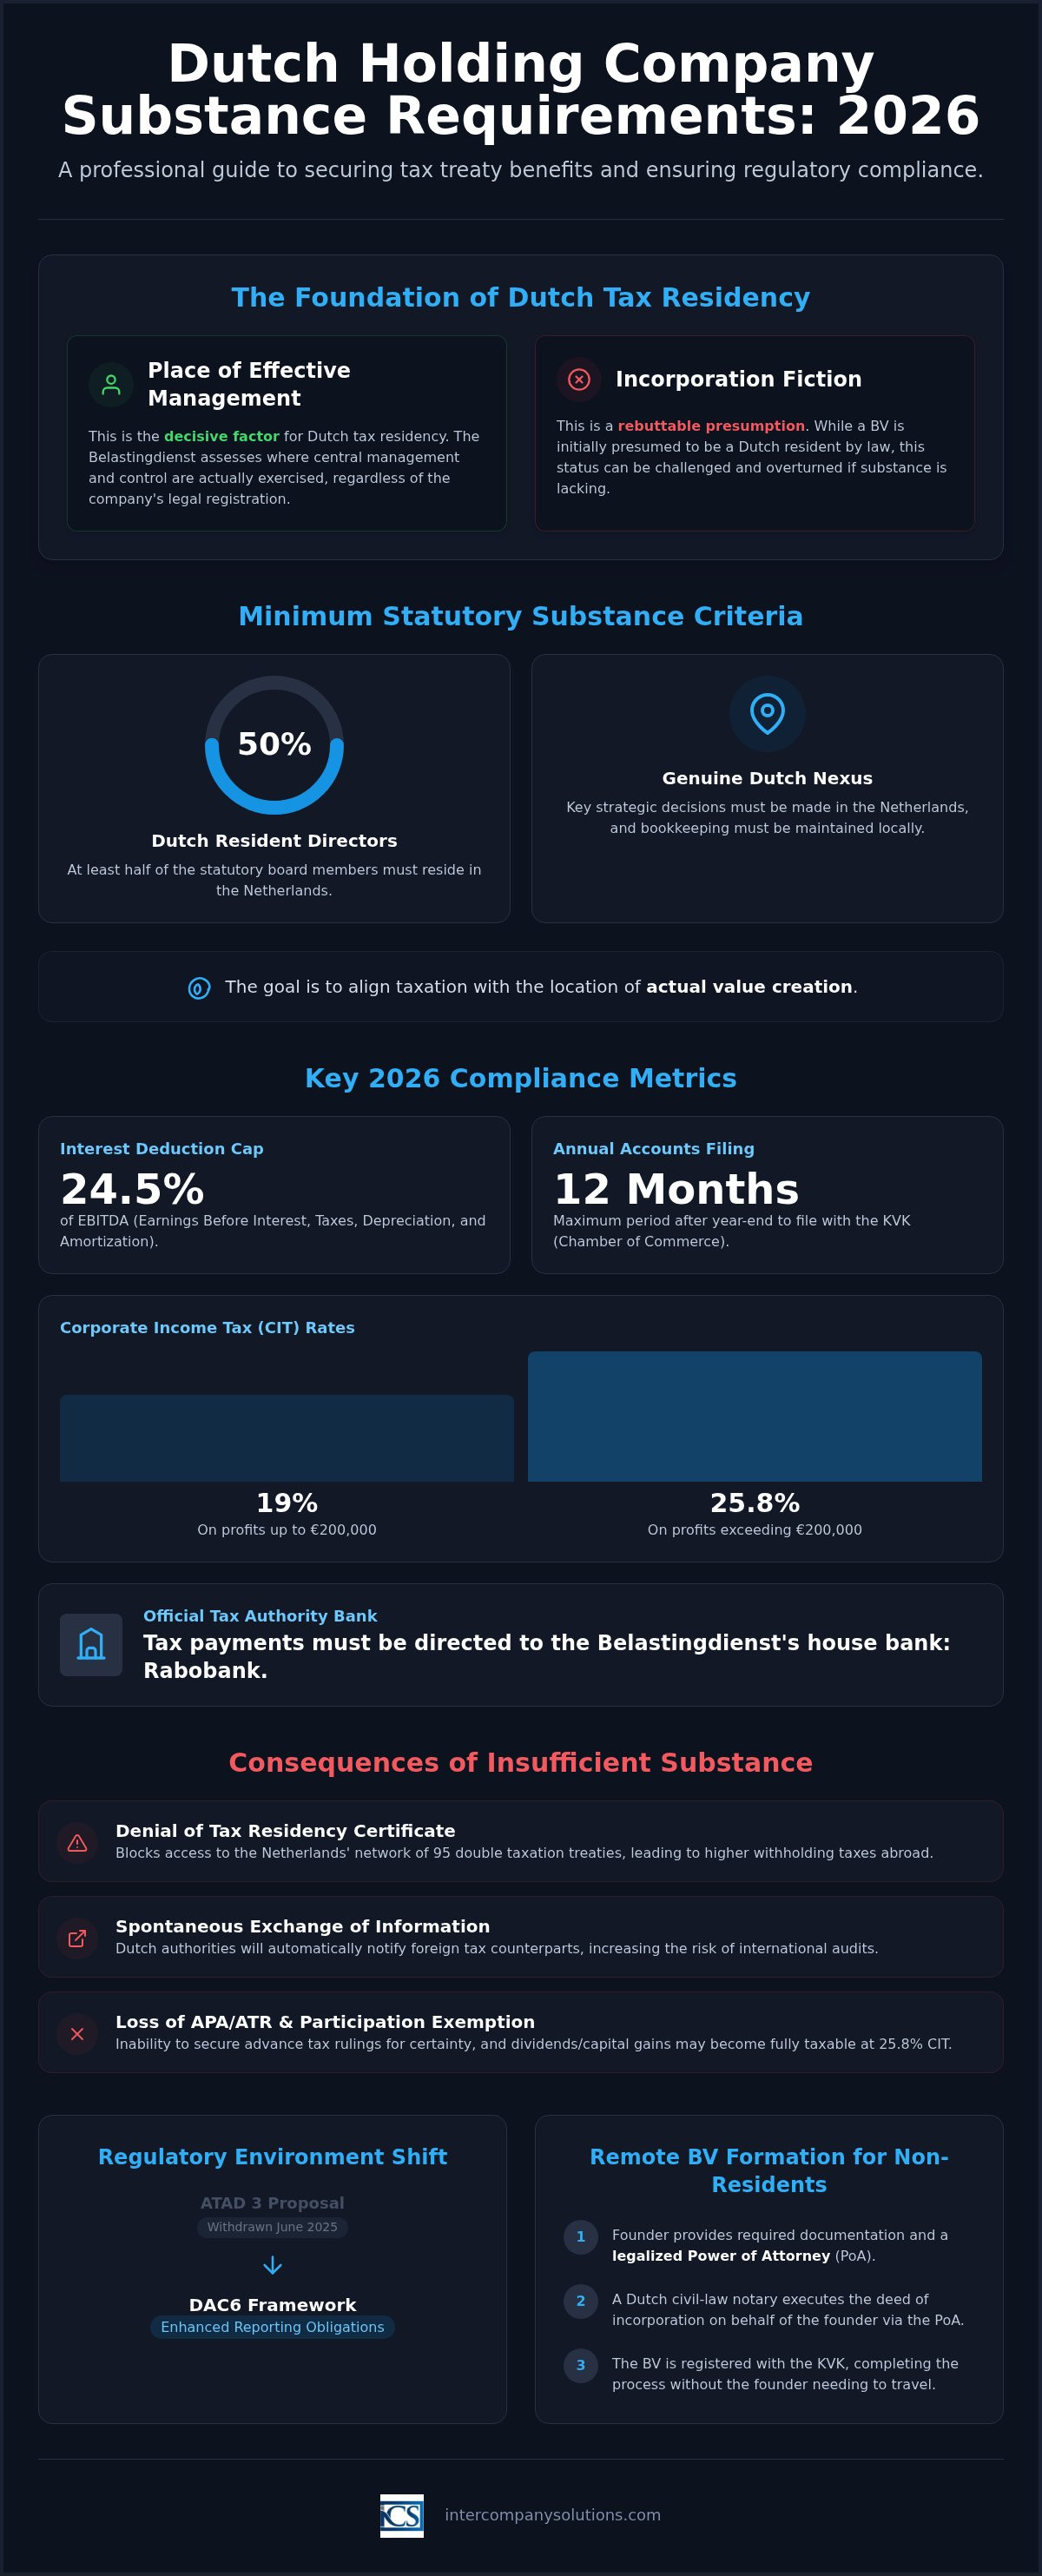
Niniejszy przewodnik zawiera profesjonalną analizę kryteriów substratu ekonomicznego wymaganych od holenderskich spółek holdingowych w celu zabezpieczenia korzyści wynikających z umów podatkowych oraz zapewnienia zgodności z przepisami w 2026 roku. Przedstawiamy zaktualizowany limit odliczenia odsetek, który w 2026 r. pozostaje na poziomie 24,5% EBITDA, oraz konieczność posiadania co najmniej 50% dyrektorów będących rezydentami w Holandii. Ramy te gwarantują, że Państwa Dutch BV pozostanie solidnym wehikułem dla operacji globalnych, umożliwiając jednocześnie realizację płatności podatkowych za pośrednictwem Rabobank, oficjalnego banku obsługującego Belastingdienst od 1 maja 2026 roku.
Kluczowe wnioski
- Określenie minimalnych wymogów dotyczących substratu ekonomicznego dla holenderskich spółek holdingowych, w tym konieczności posiadania 50% rezydentów holenderskich wśród dyrektorów statutowych w celu zabezpieczenia korzyści z międzynarodowych umów podatkowych.
- Zastosowanie limitu odliczenia odsetek na rok 2026 w wysokości 24,5% EBITDA w strukturze korporacyjnej w celu zachowania zgodności z najnowszymi holenderskimi przepisami przeciwko nadużyciom oraz regulacjami typu earnings stripping.
- Utworzenie Dutch BV w sposób zdalny przy użyciu zalegalizowanego pełnomocnictwa, co pozwala założycielom niebędącym rezydentami na sfinalizowanie procesu rejestracji bez konieczności osobistego przyjazdu.
- Utrzymanie długoterminowej zgodności regulacyjnej poprzez składanie rocznych sprawozdań finansowych w KVK w terminie 12 miesięcy od zakończenia roku obrotowego oraz kierowanie płatności podatkowych na rachunki banku obsługującego Rabobank.
- Poruszanie się po zmianach wynikających z wycofania projektu dyrektywy ATAD 3 w kierunku rozszerzonych obowiązków sprawozdawczych wymaganych w ramach obecnego systemu DAC6 dla uzgodnień transgranicznych.
Definiowanie substratu ekonomicznego dla spółek holdingowych w Holandii
Substrat ekonomiczny w kontekście holenderskiego prawa podatkowego odnosi się do rzeczywistej obecności gospodarczej oraz faktycznej działalności podmiotu prawnego na terytorium Holandii. Wykracza on daleko poza kwestię samego miejsca założenia spółki. Spółka BV zarejestrowana w Amsterdamie, lecz zarządzana całkowicie z Singapuru, posiada holenderską formę prawną bez holenderskiej rzeczywistości gospodarczej, a rozróżnienie to ma kluczowe znaczenie dla Belastingdienst.
Holenderskie prawo podatkowe opiera się na zasadzie miejsca faktycznego zarządu, a nie na fikcji siedziby wynikającej z rejestracji. Zgodnie z zasadą fikcji rejestracji domniemywa się, że spółka BV jest holenderskim rezydentem podatkowym z mocy samego faktu utworzenia jej na podstawie prawa holenderskiego. Jednakże Belastingdienst oraz holenderskie sądy przy ocenie rzeczywistej rezydencji podatkowej wykraczają poza to domniemanie. Jeżeli naczelne kierownictwo i kontrola nad spółką są sprawowane poza Holandią, podmiot może zostać uznany za zagranicznego rezydenta podatkowego do celów umownych, bez względu na to, gdzie został zarejestrowany. Rozróżnienie to nie ma charakteru czysto akademickiego; decyduje ono o tym, czy Państwa struktura holdingowa może legalnie korzystać z holenderskiej sieci umów o unikaniu podwójnego opodatkowania.
Cel substratu ekonomicznego w międzynarodowym prawie podatkowym
Wymóg posiadania substratu ekonomicznego wywodzi się z międzynarodowych wysiłków na rzecz zwalczania erozji bazy podatkowej i przenoszenia zysków (Base Erosion and Profit Shifting - BEPS), czyli zainicjowanych przez OECD ram prawnych wymierzonych w struktury przenoszące zyski do jurysdykcji o niskim poziomie opodatkowania bez adekwatnej działalności gospodarczej. Holandia, jako jurysdykcja dysponująca rozległą siecią 95 umów o unikaniu podwójnego opodatkowania, jest szczególnie zobowiązana do dopilnowania, aby podmioty korzystające z tych traktatów posiadały rzeczywisty związek z terytorium Holandii. Bez takiego powiązania sieć umów staje się kanałem dla procederu określanego jako treaty shopping, któremu holenderskie Ministerstwo Finansów aktywnie przeciwdziała. Podmioty, którym brakuje rzeczywistej obecności gospodarczej, ryzykują zaklasyfikowaniem jako spółki fasadowe (letterbox) lub spółki tranzytowe (conduit), co pociąga za sobą szereg negatywnych konsekwencji.
Konsekwencje niewystarczającego substratu ekonomicznego
Niespełnienie holenderskich wymogów dotyczących substratu majątkowo-osobowego spółki holdingowej rodzi konkretne, wymierne ryzyka:
- Odmowa wydania certyfikatu rezydencji podatkowej: Belastingdienst może odmówić wydania certyfikatu rezydencji, który stanowi podstawowy dokument wymagany do powołania się na korzyści wynikające z umów o unikaniu podwójnego opodatkowania, takie jak obniżone stawki podatku u źródła od dywidend, odsetek i należności licencyjnych.
- Spontaniczna wymiana informacji: Holenderskie organy podatkowe są zobowiązane do przekazywania informacji zagranicznym organom w przypadku zidentyfikowania struktur, które mogą być wykorzystywane do unikania opodatkowania w tych jurysdykcjach, co zwiększa ryzyko kontroli podatkowych za granicą.
- Utrata dostępu do APA i ATR: Uprzednie porozumienia cenowe (APA) oraz wiążące interpretacje prawa podatkowego (ATR), które zapewniają pewność w zakresie cen transferowych i traktowania podatkowego, są niedostępne dla podmiotów, które nie potrafią wykazać wystarczającego substratu majątkowo-osobowego. Pozbawia to grupy międzynarodowe kluczowego narzędzia zarządzania ryzykiem.
- Odmowa zastosowania zwolnienia partycypacyjnego: Holenderskie zwolnienie partycypacyjne zwalnia kwalifikujące się dywidendy i zyski kapitałowe z podatku dochodowego od osób prawnych (CIT). W sytuacji, gdy struktura holdingowa zostanie uznana za sztuczną lub pozbawioną rzeczywistego substratu majątkowo-osobowego, Belastingdienst może zakwestionować zastosowanie tego zwolnienia, narażając te przychody na opodatkowanie standardową stawką CIT w wysokości 25,8%.
Konsekwencje te potwierdzają, dlaczego substrat majątkowo-osobowy jest warunkiem koniecznym, a nie opcjonalnym usprawnieniem. Poniższe sekcje szczegółowo przedstawiają, czego w praktyce wymagają holenderskie organy.
Minimalne ustawowe kryteria substratu majątkowo-osobowego dla rezydencji podatkowej
Aby spełnić oczekiwania holenderskich organów podatkowych, spółka holdingowa musi wykazać, że jej zarząd i kontrola są trwale osadzone na terytorium Holandii. Kryteria te są zgodne z Działaniem 5 projektu OECD BEPS, które koncentruje się na powiązaniu opodatkowania z miejscem tworzenia wartości. Spełnienie wymogów dotyczących substratu majątkowo-osobowego holenderskich spółek holdingowych jest niezbędne do uzyskania certyfikatu rezydencji podatkowej, który stanowi klucz do korzystania z holenderskiej sieci 95 umów o unikaniu podwójnego opodatkowania. Bez tego potwierdzenia wypłaty dywidend i zyski kapitałowe mogą podlegać podatkowi u źródła, który w przeciwnym razie zostałby ograniczony.
Wymogi dotyczące zarządzania i ładu korporacyjnego
Podstawowym wymogiem jest, aby co najmniej 50% dyrektorów statutowych było rezydentami Holandii. Dyrektorzy ci muszą posiadać wiedzę zawodową oraz uprawnienia decyzyjne wymagane do zarządzania ryzykiem i aktywami spółki. Nie mogą oni pełnić roli biernych figurantów; muszą aktywnie uczestniczyć w zarządzaniu spółką i posiadać zdolność prawną do zaciągania zobowiązań w jej imieniu. Kluczowe decyzje zarządcze muszą zapadać w Holandii, zazwyczaj podczas posiedzeń zarządu odbywających się w holenderskim biurze. Decyzje te muszą być udokumentowane w lokalnych protokołach z posiedzeń zarządu oraz w dokumentacji administracyjnej. Jeśli spółka nie spełnia tych standardów ładu korporacyjnego, ryzykuje przeklasyfikowaniem na zagranicznego rezydenta podatkowego lub spółkę fasadową, co skutkuje obowiązkową wymianą informacji z zagranicznymi urzędami skarbowymi.
Wymogi operacyjne i infrastrukturalne
Spółka musi utrzymywać fizyczną obecność w Holandii poprzez przestrzeń biurową proporcjonalną do prowadzonej działalności gospodarczej. Przestrzeń ta musi być wykorzystywana do rzeczywistych operacji biznesowych oraz przechowywania dokumentacji korporacyjnej. Posiadanie jedynie adresu korespondencyjnego nie jest wystarczające; biuro musi być wyposażone w sposób umożliwiający realizację funkcji administracyjnych spółki holdingowej. Całość księgowości i rachunkowości musi być prowadzona i przechowywana na terytorium Holandii. Dokumentację należy przechowywać przez co najmniej 7 lat lub przez 10 lat, jeśli spółka posiada nieruchomości.
Integracja finansowa jest wykazywana poprzez korzystanie z lokalnego rachunku bankowego. Według Belastingdienst, Rabobank pełni funkcję banku obsługującego od 1 maja 2026 r. Korzystanie z lokalnego rachunku do transakcji korporacyjnych i płatności podatkowych zapewnia przejrzystą ścieżkę audytu holenderskiej działalności gospodarczej. Przedsiębiorcom rozpoczynającym ten proces nasze usługi w zakresie zakładania Dutch BV zapewniają prawidłowe ustanowienie tych podstaw operacyjnych od samego początku. W przypadku szczegółowych pytań dotyczących rezydencji dyrektorów lub ich kwalifikacji zawodowych mogą Państwo skonsultować się z naszymi specjalistami ds. zgodności w celu uzyskania profesjonalnej oceny Państwa struktury.
Przepisy przeciwdziałające nadużyciom oraz wpływ ATAD 3
Otoczenie regulacyjne w 2026 r. charakteryzuje się rygorystycznym podejściem do przejrzystości korporacyjnej. Chociaż pierwotny wniosek dotyczący dyrektywy przeciw unikaniu opodatkowania 3 (ATAD 3) został formalnie wycofany w czerwcu 2025 r., stojące za nim cele polityczne pozostają kluczowym priorytetem dla Unii Europejskiej. Cele te są obecnie włączane do zmian w unijnej dyrektywie przeciw unikaniu opodatkowania (ATAD) oraz w ramach DAC6. Utrzymanie rzeczywistości gospodarczej stanowi podstawowe zabezpieczenie przed zaklasyfikowaniem jako podmiot wysokiego ryzyka lub podmiot fasadowy w tym otoczeniu sprawozdawczym.
Zgodność z przepisami w 2026 r. wymaga przestrzegania ścisłych wskaźników finansowych. Według Belastingdienst limit odliczenia odsetek wynosi 24,5% EBITDA lub próg 1 mln EUR, w zależności od tego, która z tych kwot jest wyższa. Ograniczenie to, często określane jako reguła earnings stripping, zapobiega nadmiernemu zadłużaniu struktur holdingowych. Zasada ta ma zastosowanie do wszystkich Dutch BV i jest kluczowym czynnikiem przy strukturyzacji pożyczek wewnątrzgrupowych lub porozumień w zakresie finansowania grupowego.
Zyski generowane przez spółkę holdingową podlegają holenderskiemu podatkowi CIT w wysokości 19% do 200 000 EUR i 25,8% powyżej tej kwoty. Stawki te pozostają stabilne od 2023 r. Zapewnienie spełnienia wymogów dotyczących substratu majątkowo-osobowego chroni te zyski przed ich ponownym oszacowaniem przez zagraniczne organy podatkowe, które mogłyby w przeciwnym razie zakwestionować status rezydencji podatkowej spółki. Właściwa dokumentacja stanowi niezbędny dowód na to, że spółka jest funkcjonalną jednostką gospodarczą posiadającą rzeczywisty związek ekonomiczny z Holandią.
Uzyskanie holenderskiego zwolnienia partycypacyjnego jest często głównym celem międzynarodowych struktur holdingowych. Aby się kwalifikować, spółka holdingowa musi zasadniczo posiadać co najmniej 5% nominalnego wpłaconego kapitału zakładowego spółki zależnej. Chociaż zwolnienie dotyczy dywidend i zysków kapitałowych, jego stabilność zależy od działalności gospodarczej spółki holdingowej. Spółki dominujące spoza UE muszą wykazać wyższy poziom lokalnej obecności, aby spełnić testy przeciwdziałające nadużyciom przy ubieganiu się o zwolnienie z podatku od dywidend zgodnie z zasadami dyrektywy o spółkach dominujących i zależnych.
Ostatnia weryfikacja: wrzesień 2026
Wdrożenie praktyczne: budowanie rzeczywistej obecności w Holandii
Utworzenie spółki holdingowej spełniającej wymogi dotyczące substratu majątkowo-osobowego dla holenderskich spółek holdingowych rozpoczyna się na etapie zakładania spółki. W przypadku założycieli niebędących rezydentami proces ten musi być przeprowadzony z proceduralną precyzją, aby zapewnić uznanie podmiotu przez Belastingdienst i KVK od samego początku. BV wymaga kapitału minimalnego w wysokości zaledwie 0,01 EUR, co czyni tę strukturę łatwo dostępną, jednak zobowiązania regulacyjne dotyczące zarządzania i obecności pozostają rygorystyczne. Należy wykazać, że spółka jest funkcjonalną jednostką gospodarczą, a nie uśpionym wpisem w rejestrze.
Zdalne zakładanie spółki dla założycieli spoza UE
Standardową ścieżką zdalnego tworzenia Dutch BV jest metoda z wykorzystaniem poświadczonego pełnomocnictwa (POA). Pozwala to holenderskiemu notariuszowi sporządzić akt założycielski w Twoim imieniu, co oznacza, że nie musisz przyjeżdżać do Holandii w celu założenia spółki. Należy dostarczyć wysokiej jakości dokumentację, w tym zalegalizowaną kopię dokumentu tożsamości oraz potwierdzenie adresu zamieszkania. Po sporządzeniu aktu przez notariusza spółka zostaje zarejestrowana w Kamer van Koophandel (KVK). W 2026 r. obowiązuje jednorazowa opłata rejestracyjna KVK w wysokości 85,15 EUR. Opłatę tę należy uregulować niezwłocznie, aby sfinalizować proces rejestracji. Rejestracja cyfrowa za pośrednictwem wideokonferencji jest dostępna, lecz nie jest rozwiązaniem domyślnym dla założycieli niebędących rezydentami ze względu na szczególne wymogi legalizacyjne, często stawiane przez holenderskie banki oraz urząd skarbowy.
Budowanie substratu administracyjnego
Po zarejestrowaniu spółki uwaga przenosi się na bieżący ład korporacyjny i lokalną integrację. Należy ustrukturyzować zarząd w taki sposób, aby co najmniej 50% dyrektorów było holenderskimi rezydentami. Osoby te muszą posiadać kwalifikacje zawodowe do zarządzania sprawami finansowymi i prawnymi spółki. Substrat administracyjny wymaga również, aby cała księgowość oraz dokumentacja korporacyjna były prowadzone na miejscu. Dokumentacja musi być przechowywana przez 7 lat lub przez 10 lat, jeśli spółka posiada nieruchomości. Jeżeli spółka holdingowa zatrudnia pracowników w Holandii, należy wdrożyć procedury kadrowo-płacowe w celu prawidłowej realizacji zobowiązań z tytułu ubezpieczeń społecznych i podatku od wynagrodzeń. Zgodność z przepisami obejmuje również rejestr UBO. Wszelkie zmiany dotyczące beneficjentów rzeczywistych (UBO) przekraczających próg 25% muszą być zgłaszane do KVK w ciągu 7 dni. Utrzymanie takiego poziomu aktywnego zarządzania gwarantuje, że spółka nie zostanie uznana za pasywny podmiot fasadowy, chroniąc prawo do korzystania ze zwolnienia partycypacyjnego.
Utrzymanie długoterminowej zgodności i sprawozdawczość regulacyjna
Stabilność operacyjna spółki BV opiera się na konsekwentnym przestrzeganiu holenderskiego kalendarza regulacyjnego. Po zakończeniu wstępnej konfiguracji uwaga przenosi się na coroczne obowiązki, które potwierdzają status podmiotu przed Belastingdienst oraz Kamer van Koophandel (KVK). Długoterminowe przestrzeganie Dutch holding company substance requirements to nie tylko kwestia zachowania korzyści podatkowych; to konieczność proceduralna pozwalająca uniknąć kar administracyjnych i potencjalnych kontroli. Należy dopilnować, aby dokumentacja finansowa i ład korporacyjny spółki dokładnie odzwierciedlały jej rzeczywistą, bieżącą działalność gospodarczą w Holandii.
Roczne sprawozdania finansowe muszą zostać złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego, aby zachować status good standing. Niedotrzymanie tego terminu może prowadzić do osobistej odpowiedzialności członków zarządu w przypadku upadłości. W zakresie opodatkowania zeznania podatkowe z tytułu podatku dochodowego od osób prawnych (CIT) należy składać corocznie. Zyski są opodatkowane stawką 19% do kwoty 200 000 EUR oraz 25,8% powyżej tego progu. Od 1 maja 2026 r. wszystkie płatności podatkowe powinny być kierowane na rachunki Rabobank używane przez Belastingdienst. Dodatkowo należy monitorować limit odliczenia odsetek, który na rok podatkowy 2026 ustalono na poziomie 24,5% EBITDA, aby zapobiec nieoczekiwanemu wyciekowi podatkowemu wynikającemu z nadmiernego finansowania wewnętrznego.
Wymogi dotyczące UBO i przejrzystości
Przejrzystość pozostaje fundamentem holenderskiego środowiska korporacyjnego. Wymagane jest utrzymywanie dokładnych danych w rejestrze UBO dla każdej osoby fizycznej posiadającej ponad 25% udziałów, praw głosu lub praw własności. Wszelkie zmiany tych informacji należy zgłaszać do KVK w ciągu 7 dni od ich wystąpienia. W 2026 roku dostęp do rejestru UBO pozostaje uregulowany w celu zrównoważenia prywatności z wymogami nadzoru w zakresie przeciwdziałania praniu pieniędzy. Utrzymywanie zaktualizowanego rejestru jest kluczowym elementem obowiązków sekretariatu korporacyjnego i podlega częstej weryfikacji podczas przeglądów rachunków bankowych lub zawierania nowych umów handlowych.
Roczna lista kontrolna zgodności (compliance)
Ustrukturyzowany proces przeglądu pomaga zachować integralność spółki holdingowej. Poniższa lista kontrolna zapewnia utrzymanie solidnego ładu korporacyjnego:
- Protokoły z posiedzeń zarządu: Zweryfikuj, czy protokoły z posiedzeń zarządu są fizycznie sporządzane i podpisywane w Holandii, dokumentując fakt podejmowania kluczowych decyzji strategicznych na poziomie lokalnym.
- Monitorowanie rezydencji: Potwierdź, że co najmniej 50% członków zarządu statutowego posiada główne miejsce zamieszkania w Holandii przez cały rok.
- Aktywność bankowa: Upewnij się, że lokalny rachunek bankowy pozostaje aktywny i realizowane są na nim regularne transakcje handlowe, co wzmacnia powiązanie gospodarcze (economic nexus) spółki.
- Przechowywanie dokumentacji: Przechowuj całą dokumentację administracyjną przez 7 lat lub przez 10 lat, jeśli spółka jest właścicielem nieruchomości.
Jeśli szukasz bardziej szczegółowych informacji na temat organizacji administracyjnej, nasz przewodnik po zakładaniu działalności gospodarczej w Holandii zawiera dalsze wskazówki dotyczące lokalnych standardów compliance. Regularne audyty tych kwestii zabezpieczą prawo do zwolnienia z podatku od dywidend i zysków kapitałowych (participation exemption) oraz zapewnią stałe spełnianie Dutch holding company substance requirements.
Ostatni przegląd: wrzesień 2026
Zabezpieczenie przyszłości Twojej holenderskiej spółki w 2026 roku
Ustanowienie solidnej obecności korporacyjnej w Holandii to krok strategiczny, który wymaga drobiazgowej dbałości o szczegóły. Sukces w 2026 roku zależy od zdolności do wykazania rzeczywistej obecności gospodarczej, wykraczającej poza samą rejestrację prawną w stronę aktywnego lokalnego zarządzania. Spełnienie Dutch holding company substance requirements gwarantuje, że podmiot zachowa uprawnienia do korzyści wynikających z umów o unikaniu podwójnego opodatkowania oraz ze zwolnienia partycypacyjnego (participation exemption), chroniąc międzynarodowe inwestycje przed zbędnymi kontrolami. Utrzymując zarząd spełniający wymóg 50% lokalnej rezydencji oraz przestrzegając limitu odliczenia odsetek na poziomie 24,5% EBITDA, budujesz fundament rzetelności regulacyjnej.
Zarządzanie wymogami wobec spółki BV, w tym opłatą na rzecz KVK w wysokości 85,15 EUR oraz stawkami CIT na 2026 rok wynoszącymi 19% i 25,8%, staje się proste, gdy dysponujesz ustrukturyzowanym systemem compliance. Niezawodny ład korporacyjny obejmuje więcej niż samo składanie rocznych sprawozdań finansowych; wymaga zaangażowania w lokalną integrację gospodarczą poprzez członków zarządu będących holenderskimi rezydentami oraz aktywną bankowość lokalną. Nasz zespół zapewnia specjalistyczne wsparcie dla międzynarodowych przedsiębiorców, gwarantując realizację zdalnej rejestracji spółki w zaledwie 3-5 dni roboczych. Naszą wiedzę proceduralną popieramy 100% Gwarancją Satysfakcji, co pozwala skupić się na rozwoju biznesu, podczas gdy my zajmujemy się kwestiami formalnymi.
Przejście na w pełni zgodną z przepisami strukturę holdingową to inwestycja w długoterminową stabilność Twoich globalnych operacji biznesowych. Z przyjemnością ułatwimy Ci wejście na rynek holenderski z precyzją i profesjonalnymi standardami, na jakie zasługuje Twoje przedsiębiorstwo.
Ostatni przegląd: wrzesień 2026
Często zadawane pytania
Jaki jest minimalny kapitał zakładowy dla holdingowej Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV wynosi 0,01 EUR. Próg ten został wprowadzony w celu ułatwienia rozpoczęcia działalności przedsiębiorcom i zastąpił wcześniejszy wymóg w wysokości 18 000 EUR. Choć można wybrać wyższą kwotę, większość międzynarodowych założycieli decyduje się na kwotę nominalną, aby zachować elastyczność finansową. Kapitał ten musi zostać wpłacony po sporządzeniu aktu założycielskiego przez notariusza w ramach standardowego procesu rejestracji.
Czy holenderskie spółki holdingowe potrzebują fizycznej powierzchni biurowej dla spełnienia wymogów substance?
Tak, holenderska spółka holdingowa musi posiadać fizyczną obecność w postaci powierzchni biurowej proporcjonalnej do prowadzonej działalności gospodarczej. Przestrzeń ta służy jako miejsce, w którym zarząd podejmuje decyzje strategiczne i w którym prowadzona jest administracja spółki. Posiadanie rzeczywistego biura pomaga wykazać, że podmiot nie jest jedynie spółką fasadową, co ma kluczowe znaczenie dla spełnienia holenderskich wymogów dotyczących rzeczywistej obecności gospodarczej (substance) dla spółek holdingowych oraz uzyskania certyfikatów rezydencji podatkowej.
Jakie są stawki podatku dochodowego od osób prawnych dla holenderskich spółek holdingowych w 2026 roku?
W roku podatkowym 2026 stawka podatku dochodowego od osób prawnych (CIT) wynosi 19% dla pierwszych 200 000 EUR dochodu podlegającego opodatkowaniu. Wszelkie zyski przekraczające ten próg podlegają stawce 25,8%. Stawki te mają zastosowanie do wszystkich spółek BV, niezależnie od tego, czy są to podmioty operacyjne, czy struktury holdingowe. Możliwe jest również skorzystanie ze zwolnienia partycypacyjnego (participation exemption), które pod określonymi warunkami może całkowicie zwolnić dywidendy i zyski kapitałowe z tych podatków.
Czy nierezydent może być jedynym członkiem zarządu holenderskiej spółki holdingowej?
Z prawnego punktu widzenia nierezydent może być jedynym członkiem zarządu, jednak układ taki często stoi w sprzeczności z holenderskimi wymogami dotyczącymi rzeczywistej obecności gospodarczej (substance) dla spółek holdingowych. Aby podmiot został uznany za holenderskiego rezydenta podatkowego, co najmniej 50% członków zarządu statutowego musi mieszkać w Holandii. W przypadku bycia jedynym członkiem zarządu i rezydowania za granicą, Belastingdienst może uznać, że miejsce faktycznego zarządu znajduje się poza terytorium Holandii, co może skutkować odmową przyznania korzyści wynikających z międzynarodowych umów o unikaniu podwójnego opodatkowania.
Jaki jest limit odliczenia odsetek dla podmiotów holenderskich w 2026 roku?
Możliwość odliczenia kosztów odsetkowych netto jest ograniczona do wyższej z kwot: 24,5% EBITDA spółki lub progu 1 mln EUR. Zasada ta, znana jako reguła ograniczania kosztów finansowania dłużnego (earnings stripping rule), ma zastosowanie zarówno do finansowania wewnętrznego, jak i zewnętrznego. Monitorowanie tego limitu jest kluczowe dla spółek holdingowych korzystających z długu w celu finansowania spółek zależnych, ponieważ przekroczenie tych limitów może prowadzić do znacznego wycieku podatkowego i obniżenia zysków netto grupy.
Ile czasu trwa zdalna rejestracja holenderskiej spółki holdingowej?
Zdalne założenie Dutch BV trwa zazwyczaj od 3 do 5 dni roboczych. Czas ten liczony jest od momentu otrzymania i zweryfikowania przez notariusza całej wymaganej dokumentacji, takiej jak zalegalizowany dokument tożsamości oraz potwierdzenie adresu. Proces prowadzony jest na podstawie zalegalizowanego pełnomocnictwa, co pozwala notariuszowi na sporządzenie aktu bez fizycznej obecności klienta. Po zawiązaniu spółki ostatecznymi krokami są rejestracja w KVK oraz w organach podatkowych.
Czy holenderskie konto bankowe jest obowiązkowe dla spełnienia wymogów substance?
Choć nie wynika to wprost z jednego konkretnego przepisu prawa, posiadanie holenderskiego rachunku bankowego jest praktyczną koniecznością dla wykazania rzeczywistej obecności gospodarczej (substance). Stanowi ono dowód na to, że sprawy finansowe spółki są zarządzane na terytorium Holandii. Od 1 maja 2026 r. Belastingdienst korzysta z Rabobanku jako swojego banku rozliczeniowego, dlatego posiadanie lokalnego rachunku zapewnia sprawne regulowanie płatności podatkowych i wzmacnia powiązanie podmiotu z holenderską jurysdykcją na potrzeby umów międzynarodowych i zgodności z przepisami.
Co się stanie, jeśli moja holenderska spółka holdingowa nie spełni testu substancji ATAD 3?
Chociaż pierwotny wniosek dotyczący dyrektywy ATAD 3 został formalnie wycofany w czerwcu 2025 roku, jej cele są obecnie realizowane poprzez rozszerzone raportowanie DAC6 oraz istniejące przepisy przeciwdziałające unikaniu opodatkowania. Jeżeli spółka nie posiada wystarczającego substratu majątkowo-osobowego (substance), może zostać sklasyfikowana jako podmiot fasadowy wysokiego ryzyka. Status ten może prowadzić do odmowy wydania certyfikatów rezydencji, utraty korzyści z umów o unikaniu podwójnego opodatkowania oraz spontanicznej wymiany informacji z zagranicznymi organami podatkowymi. Utrzymanie udokumentowanej rzeczywistości gospodarczej jest jedynym sposobem na ograniczenie tego ryzyka.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Służba celna
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Corporate Governance Laws and Regulations, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |