


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ustawowy holenderski podatek u źródła od dywidend w wysokości 15% nie jest jedynie stałym kosztem prowadzenia działalności gospodarczej, lecz zmienną podlegającą zarządzaniu, która wymaga ścisłego przestrzegania procedur w celu uniknięcia podwójnego opodatkowania. Dla wielu zagranicznych przedsiębiorców złożoność stosowania umów międzynarodowych oraz obawa przed erozją zysków często przesłaniają korzyści operacyjne wynikające z posiadania Dutch BV. Zapewne zdają sobie Państwo sprawę, że choć Holandia ułatwia handel globalny, obciążenie administracyjne związane z wykazywaniem obecności ekonomicznej (substance) i dotrzymywaniem terminów składania deklaracji pozostaje istotnym priorytetem w strategii zgodności korporacyjnej.
Niniejszy przewodnik zawiera profesjonalną analizę otoczenia podatkowego na rok 2026, koncentrując się na precyzyjnym stosowaniu zwolnienia partycypacyjnego oraz obniżek wynikających z umów międzynarodowych. Przedstawiamy szczegółowe warunki wymagane do uzyskania stawki 0% dla kwalifikujących się udziałowców z UE oraz jurysdykcji traktatowych, omawiając jednocześnie warunkową stawkę 25,8% mającą zastosowanie do jurysdykcji o niskim poziomie opodatkowania. Postępując zgodnie z niniejszym planem działania, zyskają Państwo jasność co do jednomiesięcznego terminu na złożenie deklaracji oraz wymogów technicznych dotyczących przekazywania płatności na rachunek Belastingdienst w Rabobanku. Zapewnia to, że dystrybucja zysków pozostanie efektywna i w pełni zgodna z najnowszymi holenderskimi standardami regulacyjnymi.
Kluczowe wnioski
- Zrozumienie standardowej stawki 15% na rok 2026 oraz jej funkcjonowania jako podatku wstępnego od dystrybucji zysków spółek.
- Zastosowanie stawki 0% holenderskiego podatku u źródła od dywidend poprzez spełnienie określonych wymogów zwolnienia partycypacyjnego lub właściwych międzynarodowych umów o unikaniu podwójnego opodatkowania.
- Dostosowanie strategii dystrybucji do progów podatku dochodowego od osób prawnych na rok 2026 wynoszących 19% dla zysków do 200 000 EUR oraz 25,8% dla wyższych dochodów.
- Składanie obowiązkowych deklaracji podatkowych w terminie jednego miesiąca w celu zachowania zgodności ze standardami raportowania elektronicznego Belastingdienst.
- Wykorzystanie procedury zalegalizowanego pełnomocnictwa do zdalnego założenia BV przy minimalnym kapitale zakładowym wynoszącym zaledwie 0,01 EUR.
Spis treści
- Zrozumienie holenderskich ram podatku u źródła od dywidend (WHT)
- Zwolnienia i obniżki dla międzynarodowych struktur holdingowych
- Relacja z holenderskim podatkiem dochodowym od osób prawnych (CIT) w 2026 roku
- Terminy wypełniania obowiązków podatkowych i procedury administracyjne
- Zdalne utworzenie podmiotu w Holandii w zgodzie z przepisami podatkowymi
Zrozumienie holenderskich ram podatku u źródła od dywidend (WHT)
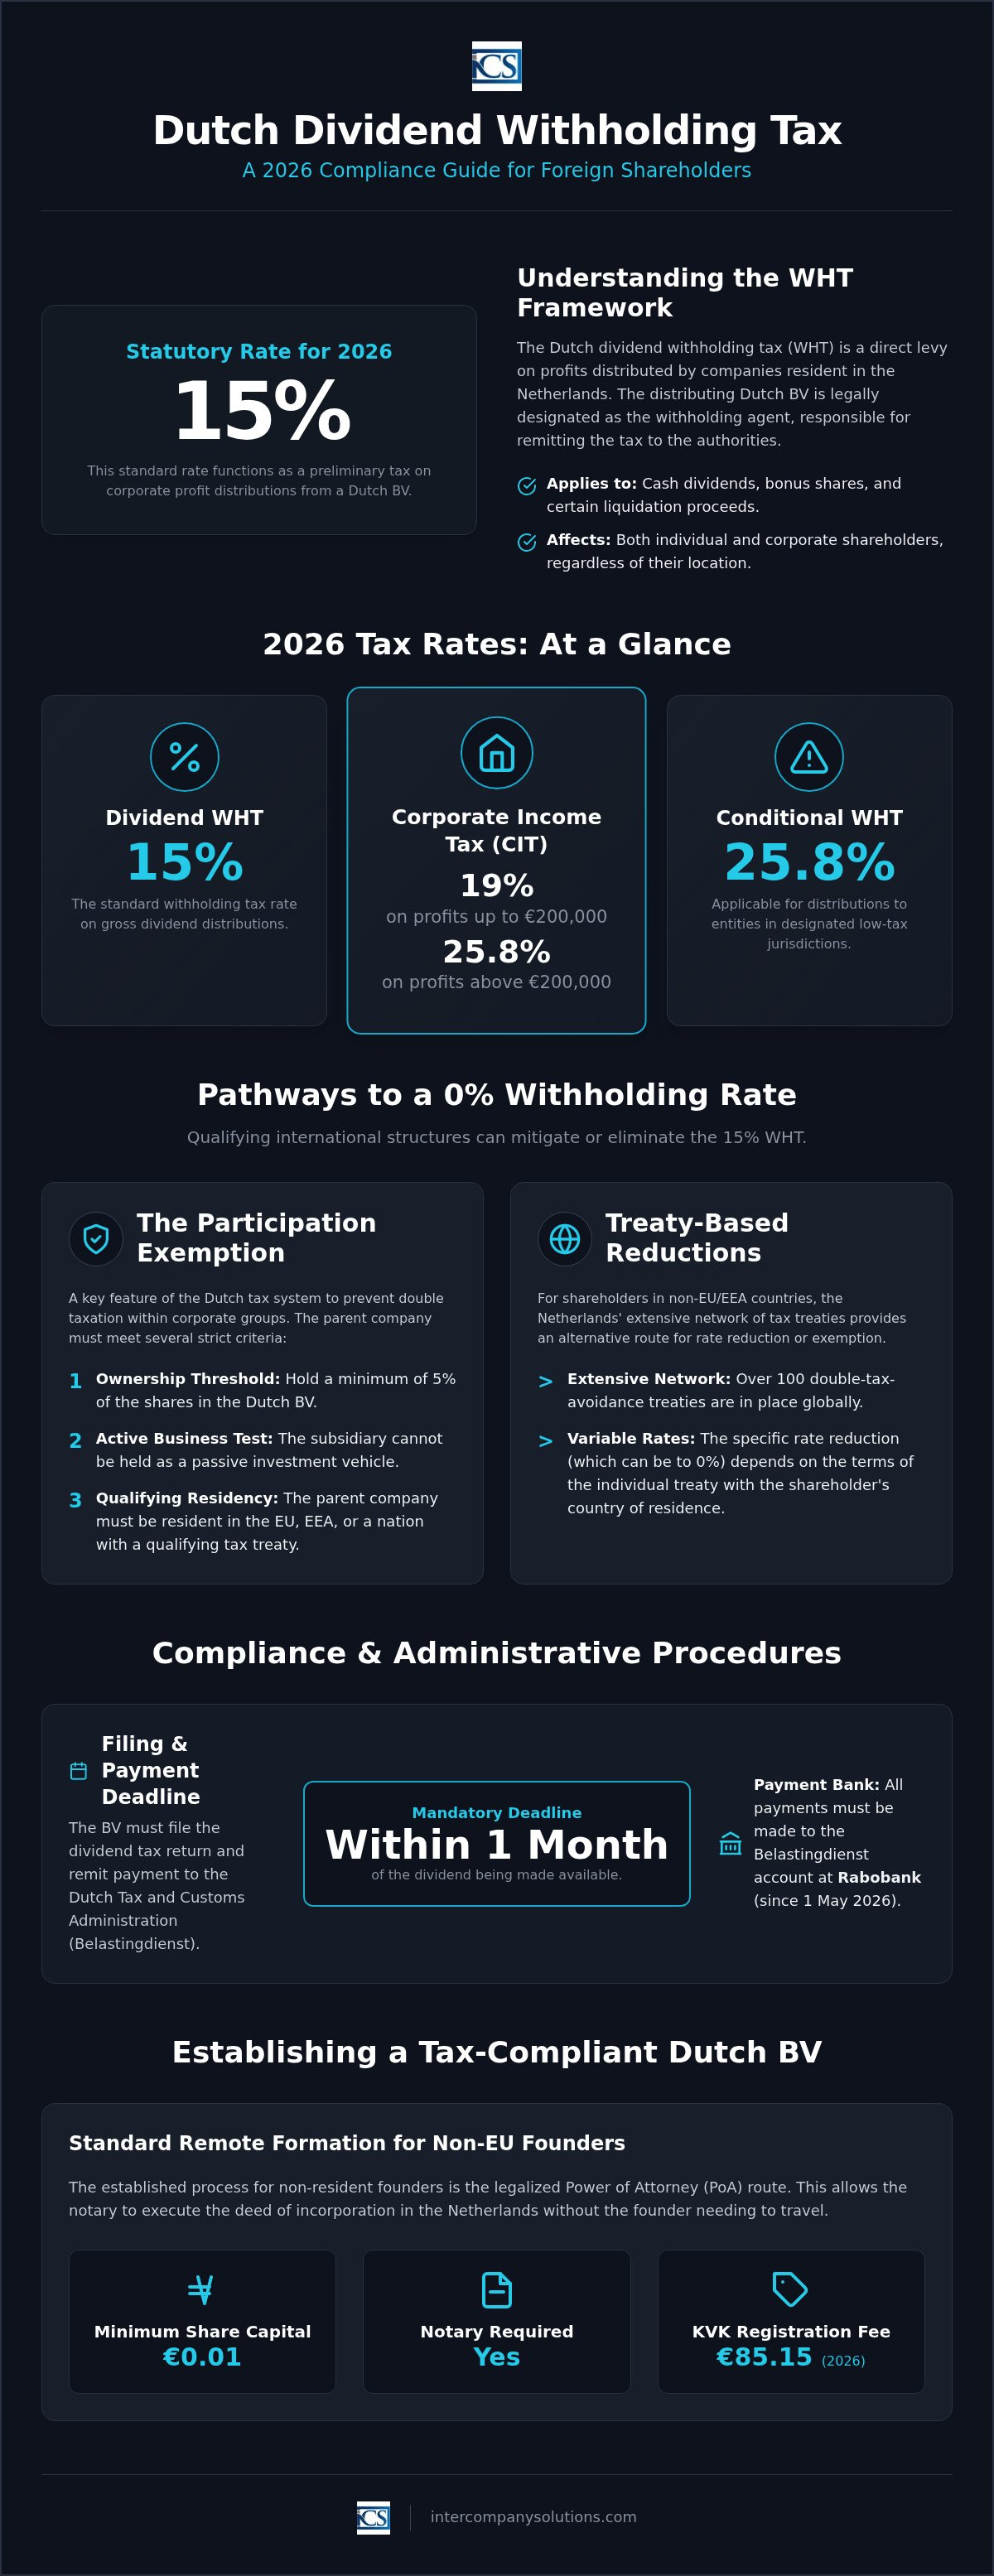
Holenderski podatek u źródła od dywidend jest bezpośrednią daniną nakładaną na wypłaty zysków dokonywane przez spółki będące rezydentami w Holandii. W roku podatkowym 2026 stawka ustawowa wynosi 15%. Podatek ten pełni funkcję zaliczkowego poboru dla holenderskich rezydentów, którzy często mogą odliczyć go od swojego podatku dochodowego; jednak dla inwestorów zagranicznych nierzadko stanowi on podatek ostateczny, chyba że umowa międzynarodowa przewiduje ulgę. Zakres tego podatku obejmuje kilka form wypłaty, w tym dywidendy pieniężne, akcje gratisowe wyemitowane z rezerw zysku oraz kwoty likwidacyjne przekraczające średni wpłacony kapitał spółki.
W ramach szerszego systemu, jakim jest Dutch Corporate Tax Framework, wypłacająca Dutch BV posiada status prawny płatnika podatku. Oznacza to, że spółka, a nie akcjonariusz, ponosi odpowiedzialność za prawidłowość administracyjną procesu poboru podatku u źródła. Podatek ma zastosowanie do wypłat dokonywanych zarówno na rzecz akcjonariuszy będących osobami fizycznymi, jak i prawnymi, niezależnie od ich lokalizacji, pod warunkiem że podmiot wypłacający jest uznawany za holenderskiego rezydenta do celów podatkowych. Zapewnienie właściwej struktury podmiotu od samego początku jest kluczowe, a nasi specjaliści często pomagają w zakresie Netherlands company formation, aby stworzyć zgodną z przepisami podstawę dla przyszłych wypłat zysków.
Podstawa opodatkowania i odpowiedzialność za zapłatę
Prawidłowe obliczenie kwoty wymaga ustalenia wartości dywidendy brutto przed jakimikolwiek potrąceniami. Po zatwierdzeniu wypłaty BV musi pobrać 15% kwoty brutto i przekazać ją do Belastingdienst. Obowiązek ten obejmuje również świadczenia niepieniężne, takie jak aktywa przekazane akcjonariuszom po cenie poniżej wartości rynkowej. W takich przypadkach różnica jest traktowana jako "dywidenda dorozumiana" i podlega tej samej stawce 15%. Spółka musi złożyć deklarację podatku od dywidend i dokonać płatności w ciągu jednego miesiąca od dnia postawienia dywidendy do dyspozycji. Od 1 maja 2026 r. wszystkie takie płatności muszą być kierowane do banku obsługującego Belastingdienst, Rabobank.
Rezydencja podatkowa i obowiązki płatnika podatku u źródła
Dutch BV zasadniczo podlega obowiązkom płatnika z mocy prawa, ponieważ Holandia stosuje zasadę siedziby statutowej (incorporation principle). Każda spółka utworzona zgodnie z prawem holenderskim jest uznawana za rezydenta podatkowego. Dla zagranicznych akcjonariuszy skutkuje to otrzymaniem wypłaty netto. Chociaż stawka 15% jest stawką standardową, wielu międzynarodowych inwestorów obniża ją poprzez zastosowanie umów o unikaniu podwójnego opodatkowania lub holenderskiego zwolnienia dla spółek holdingowych (participation exemption). Należy zweryfikować stawki dla poszczególnych jurysdykcji na stronie belastingdienst.nl, aby zapewnić zgodność z przepisami. Jeżeli akcjonariuszem jest spółka będąca holenderskim rezydentem, pobrany podatek można zazwyczaj zaliczyć na poczet jej własnego zobowiązania z tytułu podatku dochodowego od osób prawnych, który wynosi 19% od zysków do 200 000 EUR i 25,8% od pozostałej kwoty.
Zwolnienia i obniżki dla międzynarodowych struktur holdingowych
Chociaż ustawowa stawka 15% pozostaje standardem, holenderski system podatkowy przewiduje znaczne ulgi dla kwalifikujących się struktur międzynarodowych. Zrozumienie zagadnień takich jak Dutch dividend tax basics jest kluczowe dla zagranicznych inwestorów dążących do zastosowania krajowej stawki poboru podatku u źródła w wysokości 0%. Zwolnienie to ma zazwyczaj zastosowanie, gdy dywidendy są wypłacane akcjonariuszom korporacyjnym będącym rezydentami w UE, EOG lub państwie posiadającym kwalifikującą się umowę podatkową z Holandią. Głównym celem jest zapobieganie kaskadowemu opodatkowaniu w ramach grup kapitałowych, co zapewnia, że zyski są opodatkowane tylko raz, na poziomie ostatecznego odbiorcy.
Lista kontrolna zwolnienia dla spółek holdingowych (participation exemption)
Zwolnienie participation exemption jest fundamentem atrakcyjności Holandii jako globalnej jurysdykcji holdingowej. Aby skorzystać z tego zwolnienia w kontekście transgranicznym, spółka dominująca musi spełnić kilka rygorystycznych kryteriów. Spółka dominująca musi posiadać co najmniej 5% udziałów w Dutch BV. Ponadto spółka zależna nie może być utrzymywana jako inwestycja pasywna; powinna to być najlepiej aktywna jednostka operacyjna. Dokumentacja stanowi krytyczny element zgodności z przepisami. Podczas kontroli podatkowej należy przedstawić Belastingdienst następujące rejestry:
- Zaktualizowane rejestry akcjonariuszy potwierdzające próg własnościowy na poziomie 5%.
- Dowód prowadzenia przez spółkę dominującą aktywnej działalności gospodarczej w jej jurysdykcji macierzystej.
- Dokumentację dotyczącą uzasadnienia gospodarczego dla struktury holdingowej.
Obniżki stawek na podstawie umów międzynarodowych
W przypadku akcjonariuszy będących rezydentami krajów spoza UE, rozległa sieć ponad 100 holenderskich umów o unikaniu podwójnego opodatkowania oferuje alternatywną ścieżkę obniżenia podatku. Umowy te często obniżają holenderski podatek u źródła od dywidend do 5% lub 10%, a w określonych przypadkach dotyczących znacznych udziałów, do 0%. Jeśli Twoja spółka zapłaciła już pełną stawkę 15%, możesz zainicjować procedurę zwrotu za pośrednictwem holenderskiej administracji podatkowej. Do 2026 r. wpływ konwencji wielostronnej (MLI) stał się bardziej widoczny. Struktury muszą obecnie pomyślnie przejść test głównego celu („Principal Purpose Test”), aby kwalifikować się do korzyści traktatowych. Zapewnia to, że uzgodnienie nie ma charakteru sztucznego i pełni rzeczywistą funkcję gospodarczą.
Spełnienie tych wymogów w zakresie substratu majątkowo-osobowego jest obowiązkowe, aby uniknąć zastosowania przepisów przeciwdziałających unikaniu opodatkowania. Jeśli obecnie planujesz nowe przedsięwzięcie, nasi doradcy mogą pomóc w rejestracji spółki w Holandii, aby upewnić się, że Twój podmiot ma strukturę zgodną z przepisami od samego początku. Jeśli potrzebujesz szczegółowej analizy tego, jak te umowy mają zastosowanie do Twojej jurysdykcji, możesz skontaktować się z naszym działem podatkowym w celu uzyskania profesjonalnej oceny.
Relacja z holenderskim podatkiem dochodowym od osób prawnych (CIT) w 2026 r.
Otoczenie podatku dochodowego od osób prawnych (CIT) w 2026 r. bezpośrednio decyduje o puli dostępnej do podziału zysku. W przypadku Dutch BV podstawowe zobowiązanie podatkowe jest obliczane w oparciu o dwa progi. Zapłacisz 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR oraz 25,8% od każdej kwoty przekraczającej ten próg. Ponieważ dywidendy są wypłacane z zysku netto pozostałego po CIT, Twoja strategia dystrybucji musi uwzględniać te stawki. Efektywne planowanie podatkowe zapewnia zarządzanie holenderskim podatkiem u źródła od dywidend równolegle z tymi zobowiązaniami korporacyjnymi, aby utrzymać płynność finansową. Prawidłowe raportowanie zapobiega naliczaniu odsetek lub kar przez Belastingdienst.
Obliczanie dochodu do opodatkowania i odliczenia
Ustalenie zysku netto wymaga precyzyjnego obliczenia dopuszczalnych odliczeń. W 2026 r. zgodność z przepisami obejmuje przestrzeganie limitu odliczenia odsetek, który wynosi 24,5% EBITDA spółki. Obowiązuje jednak próg 1 mln EUR; zawsze możesz odliczyć odsetki do tej kwoty, nawet jeśli przekraczają one określony procent EBITDA. Zasada ta zapobiega nadmiernemu zadłużaniu i zapewnia stabilność podstawy opodatkowania. Należy przechowywać całą dokumentację finansową, w tym faktury, wyciągi bankowe i umowy, przez co najmniej 7 lat na potrzeby rozliczeń zarówno CIT, jak i podatku u źródła. Dokumentacja ta jest kluczowa podczas kontroli w celu uzasadnienia kosztów przyjętych do wyliczenia dochodu do opodatkowania. Jeśli dokumentacja dotyczy nieruchomości, okres przechowywania wydłuża się do 10 lat.
Jedność podatkowa i wypłata dywidend
Utworzenie jedności podatkowej (fiscale eenheid) może usprawnić przepływ kapitału między holenderską spółką dominującą a jej spółkami zależnymi. Gdy spółki tworzą jedność podatkową dla celów CIT, administracja podatkowa traktuje je jako jednego podatnika. Taka struktura ma bezpośredni wpływ na przepływy zysków. Wewnętrzne przepływy dywidend między podmiotami w ramach tej samej grupy podatkowej są zazwyczaj pomijane dla celów podatkowych. Skutkuje to faktyczną eliminacją holenderskiego podatku u źródła od dywidend w przypadku wypłat dokonywanych wewnątrz grupy. Jest to zaleta proceduralna, która upraszcza wewnętrzne zarządzanie płynnością finansową.
Zarządzanie tymi złożonymi zależnościami wymaga uporządkowanej księgowości. Więcej szczegółów na temat utrzymywania tych standardów można znaleźć w naszym przewodniku dotyczącym księgowości dla Dutch BV. Dostosowując raportowanie CIT do harmonogramu wypłat dywidend, zmniejszasz ryzyko błędów administracyjnych. Takie dopasowanie zapewnia, że spółka BV wywiązuje się ze swoich zobowiązań wobec konta Rabobank urzędu Belastingdienst, maksymalizując jednocześnie efektywność ogólnej pozycji podatkowej grupy.
Terminy zgodności i procedury administracyjne
Przestrzeganie rygorystycznego harmonogramu ustalonego przez holenderską administrację podatkową ma zasadnicze znaczenie dla utrzymania dobrej kondycji prawnej spółki. Po udostępnieniu dywidendy akcjonariuszom wypłacająca Dutch BV musi złożyć deklarację dotyczącą Dutch dividend withholding tax oraz przekazać płatność w terminie dokładnie jednego miesiąca. Termin ten nie podlega negocjacjom. Niedotrzymanie tego terminu skutkuje karami administracyjnymi oraz naliczeniem odsetek przez Belastingdienst. Wszelkie deklaracje należy składać drogą elektroniczną za pośrednictwem oficjalnego portalu podatkowego, co wymaga posiadania aktualnych cyfrowych danych uwierzytelniających przedstawiciela Twojej firmy.
Poza deklaracjami typowo podatkowymi spółka BV musi dbać o ogólną zgodność korporacyjną z wymogami Izby Handlowej (KVK). Sprawozdania finansowe muszą zostać złożone w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Niewywiązanie się z tego obowiązku uznaje się za przestępstwo gospodarcze, co może rodzić odpowiedzialność członków zarządu. Te procedury administracyjne gwarantują, że kondycja finansowa spółki pozostaje przejrzysta dla opinii publicznej i organów regulacyjnych. Prawidłowa dokumentacja stanowi również podstawę do potwierdzenia zasadności wszelkich zwolnień stosowanych w ramach participation exemption lub umów o unikaniu podwójnego opodatkowania.
Logistyka bankowa i płatności
Kluczowa aktualizacja na 2026 rok dotyczy głównego partnera bankowego Belastingdienst. Od 1 maja 2026 r. oficjalnym bankiem obsługującym holenderską administrację podatkową jest Rabobank. W przypadku realizacji międzynarodowego przelewu bankowego z tytułu zapłaty Dutch dividend withholding tax należy upewnić się, że dane w Twojej ewidencji zostały zaktualizowane z uwzględnieniem tej zmiany. Użycie nieaktualnych danych bankowych z ubiegłych lat spowoduje odrzucenie płatności i potencjalne kary za zwłokę w złożeniu deklaracji. Należy upewnić się, że tytuł płatności zawiera prawidłowy numer wymiaru podatku (assessment number) nadany podczas procesu składania deklaracji drogą elektroniczną.
W przypadku nowo utworzonych podmiotów pierwszym krokiem w procedurze administracyjnej jest uregulowanie początkowej opłaty rejestracyjnej KVK w wysokości 85,15 EUR. Ta jednorazowa opłata nie wchodzi w zakres rocznych kosztów zapewnienia zgodności, lecz jest wymagana do aktywacji rejestracji spółki. Nasz zespół często koordynuje te kwestie logistyczne podczas rejestracji spółki w Holandii za pośrednictwem zalegalizowanego pełnomocnictwa (Power of Attorney). Umożliwia to założycielom będącym nierezydentami spełnienie wszystkich wymogów początkowych bez konieczności podróży zagranicznych.
Raportowanie UBO i przejrzystość
Przejrzystość w zakresie ostatecznych beneficjentów rzeczywistych (UBO) jest bezpośrednio powiązana z prawem do korzystania z preferencji wynikających z umów podatkowych. Wszelkie zmiany dotyczące beneficjentów UBO posiadających próg powyżej 25% udziałów lub praw głosu należy zgłaszać do KVK w terminie 7 dni od momentu zaistnienia zmiany. Belastingdienst weryfikuje dane UBO z deklaracjami podatku od dywidend, aby upewnić się, że odbiorca jest rzeczywistym właścicielem, a nie podmiotem pośredniczącym (conduit entity). Brak aktualizacji tego rejestru może skutkować kontrolą podatkową lub odmową zastosowania 0% stawki podatku u źródła.
Prowadzenie przejrzystego rejestru struktur właścicielskich i personelu jest kluczowe także w innych obszarach administracyjnych, takich jak usługi kadrowo-płacowe w Holandii. Precyzyjne dane o UBO i pracownikach dają pewność, że spółka pozostaje w pełni zgodna z przepisami na wszystkich płaszczyznach regulacyjnych. To zintegrowane podejście do zgodności z przepisami zabezpiecza Twoją inwestycję i usprawnia przyszłe dystrybucje zysków.
Zdalne zakładanie podmiotu holenderskiego zgodnego z przepisami podatkowymi
Zbudowanie fundamentów zgodnych z przepisami to pierwszy krok w kierunku efektywnej dystrybucji zysków. W przypadku założycieli będących nierezydentami standardową ścieżką jest wykorzystanie zalegalizowanego pełnomocnictwa (Power of Attorney - PoA). Rozwiązanie to pozwala notariuszowi sporządzić akt założycielski w Holandii bez konieczności fizycznej obecności założyciela. Dutch BV wymaga minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR, co czyni ją strukturą dostępną dla różnej skali działalności. Przy współpracy z profesjonalnym agentem w zakresie tworzenia Dutch BV typowy czas zdalnego założenia spółki wynosi 3-5 dni roboczych. Szybkość ta nie wpływa negatywnie na skrupulatną dbałość o szczegóły, wymaganą do zapewnienia gotowości podmiotu do przyszłego spełniania wymogów w zakresie Dutch dividend withholding tax.
Etapy zdalnego zakładania spółki
Proces przebiega według logicznego schematu zapewniającego moc prawną. W pierwszej kolejności należy zalegalizować niezbędne dokumenty tożsamości oraz podpisać PoA w kraju zamieszkania. Dokumenty te są następnie przesyłane do Holandii na potrzeby drugiego etapu: notarialnego sporządzenia aktu założycielskiego. W przeciwieństwie do eenmanszaak czy VOF, założenie BV bezwzględnie wymaga udziału notariusza. Na koniec podmiot jest rejestrowany w KVK oraz organach podatkowych. Rejestracja ta wiąże się z jednorazową opłatą KVK w kwocie 85,15 EUR oraz nadaniem numerów BTW i CIT. To ustrukturyzowane podejście daje pewność, że Twoja firma spełnia wszystkie wymogi wstępne, jednocześnie przygotowując się do obowiązków administracyjnych ciążących na podatniku będącym rezydentem.
Bieżące wsparcie w zakresie zgodności
Utrzymanie statusu zgodności podatkowej podmiotu wymaga stałego nadzoru administracyjnego. Konieczne będzie składanie kwartalnych deklaracji BTW oraz sporządzanie rocznych deklaracji CIT w oparciu o stawki na 2026 rok, wynoszące 19% do kwoty 200 000 EUR oraz 25,8% powyżej tej kwoty. W momencie, gdy spółka podejmie decyzję o dystrybucji zysków, należy złożyć deklarację Dutch dividend withholding tax w terminie jednego miesiąca od daty wypłaty. Wszelkie płatności muszą zostać przekazane na rachunek Belastingdienst w Rabobank, aby uniknąć kar.
Wszelka dokumentacja finansowa musi być przechowywana przez okres co najmniej 7 lat, zgodnie z wymogami ustawowymi. Jeśli Twoja BV posiada nieruchomości, okres przechowywania ulega wydłużeniu do 10 lat. Utrzymywanie porządku w tej dokumentacji ma zasadnicze znaczenie dla uzasadnienia stosowania participation exemption lub obniżonych stawek traktatowych podczas przyszłych kontroli. Wdrażając te nawyki w zakresie zgodności od samego początku, chronisz zdolność spółki do wypłaty zysków na rzecz międzynarodowych udziałowców przy minimalnych obciążeniach podatkowych.
Ostatnia aktualizacja: wrzesień 2026
Zabezpieczenie strategii dystrybucji w Holandii na 2026 rok
Efektywne zarządzanie podatkiem Dutch dividend withholding tax wymaga precyzyjnej koordynacji pomiędzy strukturą korporacyjną a najnowszymi wymogami regulacyjnymi. Wykorzystując sieć ponad 100 umów o unikaniu podwójnego opodatkowania oraz krajowe participation exemption, możesz uchronić swoje zyski przed niepotrzebnym uszczupleniem. Skuteczna zgodność z przepisami opiera się na dotrzymaniu jednomiesięcznego terminu składania deklaracji oraz zapewnieniu, że wszystkie płatności trafią na rachunek Rabobank należący do Belastingdienst w wyznaczonym czasie. Te kroki proceduralne są niezbędne do utrzymania dobrej kondycji Twojego podmiotu i uniknięcia kar administracyjnych.
Intercompany Solutions działa jako aktywny partner dla przedsiębiorców z całego świata, oferując zdalne zakładanie BV w 3-5 dni roboczych za pośrednictwem zalegalizowanego pełnomocnictwa (Power of Attorney). Mając na koncie ponad 2000 udanych rejestracji spółek na całym świecie, zapewniamy profesjonalne wsparcie księgowe przy składaniu deklaracji CIT oraz okresowych deklaracji podatku od dywidend. Ten fachowy nadzór gwarantuje, że Twój podmiot od pierwszego dnia działalności spełnia standardy na 2026 rok w zakresie substance requirements i przejrzystości.
Jesteśmy gotowi, aby wspierać Twój rozwój i pomóc Ci w stworzeniu stabilnej, zgodnej z przepisami struktury w Holandii.
Ostatnia aktualizacja: wrzesień 2026
Najczęściej zadawane pytania
Jaka jest stawka holenderskiego podatku u źródła od dywidend na 2026 rok?
Ustawowa stawka holenderskiego podatku u źródła od dywidend na 2026 rok wynosi 15% od zysków wypłacanych przez holenderską spółkę. Stawka ta ma zastosowanie do dywidend pieniężnych, udziałów gratisowych oraz kwot likwidacyjnych przekraczających średni wniesiony kapitał. Chociaż Dutch BV działa jako płatnik, formalnie podatek jest ciężarem nałożonym na odbiorcę. W przypadku holenderskich rezydentów stanowi on podatek wstępny podlegający zaliczeniu na poczet ich ostatecznego wymiaru podatku dochodowego od osób fizycznych lub prawnych.
Czy zagraniczni przedsiębiorcy mogą ubiegać się o stawkę 0% podatku od dywidend?
Zagraniczni przedsiębiorcy mogą często uzyskać stawkę 0%, jeżeli spełniają wymogi dotyczące participation exemption lub odpowiedniej umowy o unikaniu podwójnego opodatkowania. Dotyczy to z reguły udziałowców korporacyjnych będących rezydentami w UE, EOG lub kraju będącym stroną umowy, posiadających co najmniej 5% udziałów. Aby zakwalifikować się do tej obniżki, należy wykazać, że struktura nie ma charakteru sztucznego, a spółka holdingowa posiada rzeczywistą obecność gospodarczą (economic substance) w kraju swojej siedziby.
Jak działa participation exemption w przypadku Dutch BV?
Zwolnienie participation exemption zapewnia, że zyski opodatkowane już na poziomie spółki zależnej nie podlegają ponownemu opodatkowaniu w momencie ich wypłaty do spółki dominującej Dutch BV. Aby zakwalifikować się do zwolnienia, spółka dominująca musi posiadać co najmniej 5% kapitału zakładowego spółki zależnej. Ponadto spółka zależna musi być aktywnym podmiotem operacyjnym, a nie instrumentem do inwestycji pasywnych. Mechanizm ten jest niezbędny do utrzymania efektywnej podatkowo międzynarodowej struktury holdingowej i uniknięcia kaskadowego efektu wielokrotnego opodatkowania.
Jaki jest termin zapłaty holenderskiego podatku od dywidend?
Ustawowy termin na złożenie deklaracji i odprowadzenie holenderskiego podatku u źródła od dywidend wynosi jeden miesiąc od daty wypłaty. Od 1 maja 2026 roku wszystkie płatności podatkowe muszą być dokonywane na rzecz Rabobank, który pełni funkcję banku rozliczeniowego dla Belastingdienst. Niedotrzymanie tego terminu skutkuje nałożeniem kar administracyjnych oraz naliczeniem odsetek. Kluczowa jest koordynacja z zespołem księgowym, aby upewnić się, że złożenie deklaracji elektronicznej oraz przelew bankowy zostaną zrealizowane przed upływem terminu.
Czy muszę przyjechać do Holandii, aby złożyć deklaracje podatkowe?
Nie ma konieczności przyjazdu do Holandii w celu składania deklaracji podatkowych ani rejestracji spółki. Wszystkie deklaracje podatkowe, w tym dotyczące VAT, CIT i dywidend, przesyłane są drogą elektroniczną za pośrednictwem portalu administracji podatkowej. W przypadku zakładania spółki korzystamy ze ścieżki zalegalizowanego pełnomocnictwa (Power of Attorney), co pozwala notariuszowi na podpisanie aktu, podczas gdy klient pozostaje za granicą. Taka zdalna procedura w przypadku standardowej Dutch BV trwa zazwyczaj od 3 do 5 dni roboczych.
Jak umowy o unikaniu podwójnego opodatkowania wpływają na 15% podatek u źródła?
Umowy o unikaniu podwójnego opodatkowania często obniżają standardową stawkę podatku u źródła z 15% do 10%, 5%, a nawet 0% dla kwalifikujących się inwestorów międzynarodowych. Holandia posiada sieć około 100 umów o unikaniu podwójnego opodatkowania, których nadrzędnym celem jest eliminowanie zjawiska podwójnego opodatkowania. Niemniej jednak, od momentu wdrożenia Konwencji Wielostronnej (Multilateral Instrument), konieczne jest spełnienie testu głównego celu (Principal Purpose Test). Zapewnia to, że głównym motywem wdrożenia danej struktury inwestycyjnej nie jest jedynie uzyskanie korzyści podatkowej, co wymaga udokumentowanego uzasadnienia gospodarczego.
Jaką dokumentację musi przechowywać Dutch BV w celu zachowania zgodności podatkowej?
Dutch BV jest prawnie zobowiązana do przechowywania swojej dokumentacji finansowej przez okres 7 lat w celu zachowania zgodności z przepisami podatkowymi. Rejestry te obejmują wyciągi bankowe, faktury, umowy oraz rejestry udziałowców wykorzystywane do obliczania holenderskiego podatku u źródła od dywidend. Jeżeli spółka posiada nieruchomości lub nimi zarządza, wymóg przechowywania dokumentacji zostaje wydłużony do 10 lat. Utrzymywanie uporządkowanego archiwum w formie cyfrowej lub papierowej jest kluczowe dla poparcia stanowiska spółki podczas ewentualnej kontroli przeprowadzanej przez holenderskie organy podatkowe.
Jakie są progi podatku dochodowego od osób prawnych dla Dutch BV w 2026 roku?
Progi podatku dochodowego od osób prawnych na 2026 rok są podzielone na dwa przedziały w zależności od dochodu spółki podlegającego opodatkowaniu. Do progu 200 000 EUR stawka wynosi 19%. W przypadku jakiejkolwiek kwoty przekraczającej limit 200 000 EUR stawka podatku wzrasta do 25,8%. Stawki te mają zastosowanie do dochodu netto po uwzględnieniu kosztów uzyskania przychodów oraz limitu odliczenia odsetek, który obecnie wynosi 24,5% EBITDA spółki za dany rok podatkowy.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |