

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Wielu międzynarodowych przedsiębiorców zakłada, że wyższa marża zysku automatycznie prowadzi do liniowego wzrostu zobowiązań podatkowych, jednak holenderski system fiskalny opiera się na strukturze wielostopniowej, zaprojektowanej z myślą o wspieraniu wzrostu na wczesnych etapach ekspansji. Zrozumienie holenderskiej stawki podatku dochodowego od osób prawnych jest fundamentalne dla każdej będącej własnością zagraniczną Dutch BV dążącej do zachowania zgodności z przepisami przy jednoczesnej optymalizacji swojej globalnej pozycji podatkowej. Prawdopodobnie mierzysz się z presją związaną ze sprawozdawczością transgraniczną i chcesz uniknąć kar finansowych związanych z niedotrzymaniem rygorystycznych terminów składania deklaracji. Jest to powszechne wyzwanie dla podmiotów niezaznajomionych z lokalnymi wymogami Belastingdienst.
Niniejszy artykuł zawiera szczegółowe zestawienie progów podatkowych, stawek oraz obowiązkowych kroków w zakresie zgodności z przepisami na 2026 rok. Wyjaśnimy, w jaki sposób stawka 19% ma zastosowanie do pierwszych 200 000 EUR zysku oraz kiedy zaczyna obowiązywać próg 25,8%. Nasz zespół Accounting & Tax Services opracował ten przewodnik, aby omówić 9-procentową ulgę w ramach Innovation Box oraz zasady zwolnienia partycypacyjnego. Uzyskasz rzetelny harmonogram składania deklaracji podatkowych oraz jasny obraz opłaty rejestracyjnej KVK w wysokości 85,15 EUR na 2026 rok, co zapewni Twojej firmie pełną pewność prawną od samego początku.
Kluczowe wnioski
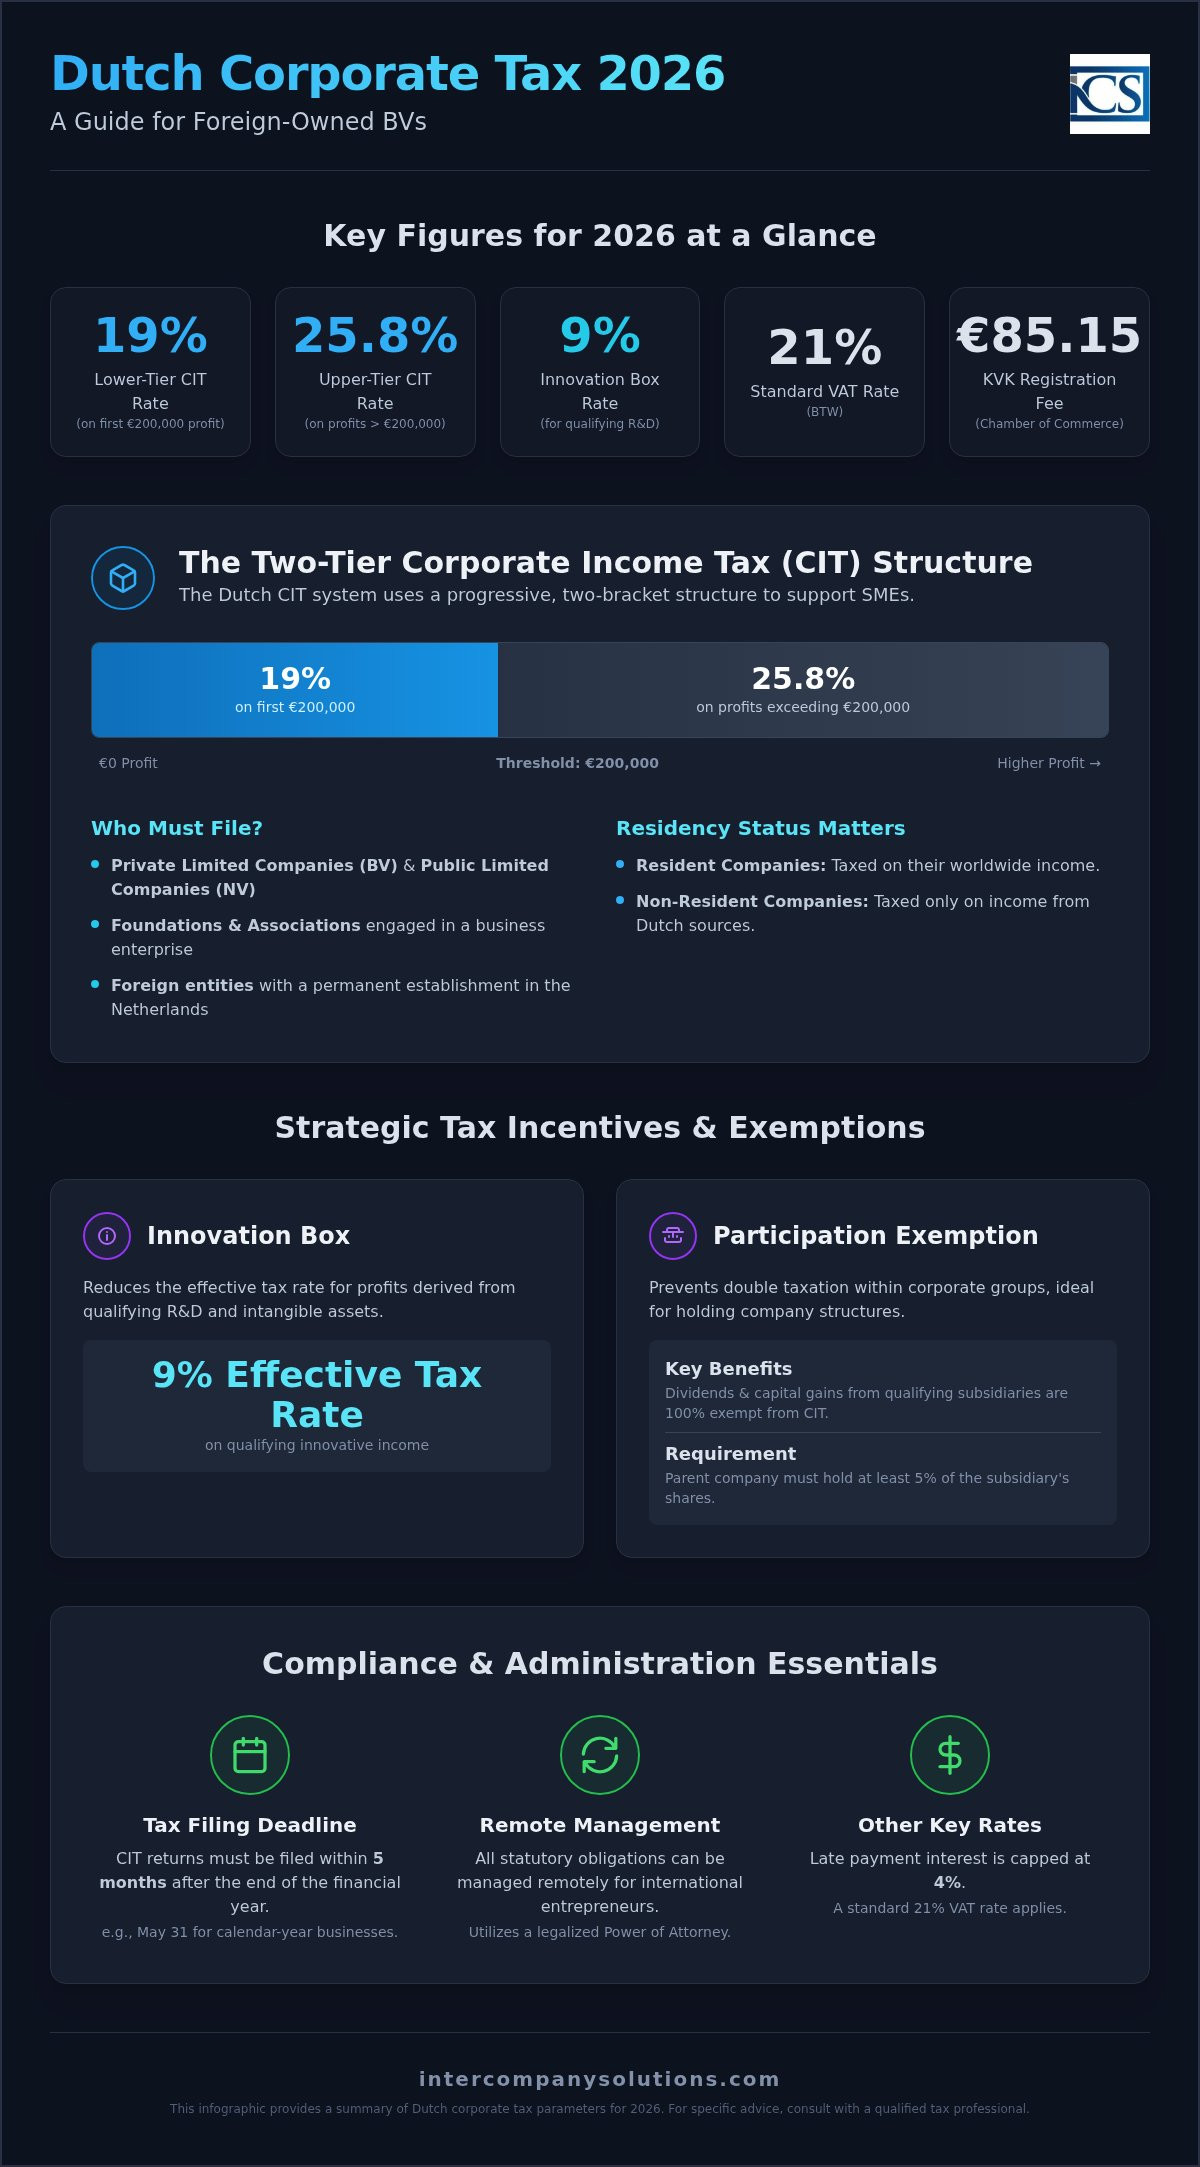
- Holenderska stawka podatku dochodowego od osób prawnych na 2026 rok wynosi 19% dla pierwszych 200 000 EUR dochodu podlegającego opodatkowaniu oraz 25,8% dla zysków przekraczających ten próg.
- Kwalifikująca się innowacyjna działalność gospodarcza może skorzystać z obniżonej efektywnej stawki podatkowej w wysokości 9% w ramach Innovation Box, podczas gdy zwolnienie partycypacyjne zapobiega podwójnemu opodatkowaniu struktur holdingowych.
- Zeznania podatkowe z tytułu podatku dochodowego od osób prawnych należy składać w terminie pięciu miesięcy od zakończenia roku obrotowego, co odpowiada terminowi 31 maja dla przedsiębiorstw rozliczających się według roku kalendarzowego.
- Międzynarodowi przedsiębiorcy mogą zarządzać wszystkimi zobowiązaniami ustawowymi zdalnie, korzystając ze ścieżki zalegalizowanego pełnomocnictwa do celów założenia spółki i bieżącej zgodności podatkowej.
- Poza podatkami od zysków przedsiębiorstwa muszą uwzględnić standardową stawkę podatku VAT wynoszącą 21% oraz obowiązkową opłatę rejestracyjną KVK w kwocie 85,15 EUR na rok podatkowy 2026.
Zrozumienie dwustopniowej struktury holenderskiego podatku dochodowego od osób prawnych (CIT)
Holandia nakłada podatek dochodowy od osób prawnych na podlegające opodatkowaniu zyski wygenerowane przez spółki. Ten holenderski system opodatkowania osób prawnych opiera się na dwustopniowej, progresywnej strukturze zamiast jednolitej stawki procentowej. Został on zaprojektowany w celu zapewnienia konkurencyjnego otoczenia podatkowego, w szczególności dla małych i średnich przedsiębiorstw (MŚP), które stanowią filar lokalnej gospodarki. Stosując niższą stawkę w odniesieniu do początkowego przedziału zysków, rząd zachęca przedsiębiorstwa do reinwestowania zarobionych środków w dalszy rozwój i innowacje.
Obliczenie dochodu podlegającego opodatkowaniu to prosty proces polegający na odliczeniu kosztów uzyskania przychodów od całkowitego przychodu brutto. Choć zasada ta jest prosta, rozróżnienie między statusem rezydenta a nierezydenta ma kluczowe znaczenie dla zachowania zgodności z przepisami. Spółki będące rezydentami, czyli podmioty zarejestrowane lub faktycznie zarządzane na terytorium Holandii, podlegają opodatkowaniu od swoich dochodów z całego świata. Spółki niebędące rezydentami podlegają opodatkowaniu wyłącznie od dochodów pochodzących ze źródeł holenderskich, takich jak lokalny zakład podatkowy lub holenderskie nieruchomości. Zrozumienie statusu rezydencji podatkowej spółki to pierwszy krok do określenia całkowitego zobowiązania podatkowego.
Przedziały podatkowe i progi CIT na 2026 rok
W roku podatkowym 2026 holenderska stawka podatku dochodowego od osób prawnych pozostaje zgodna z parametrami z poprzedniego roku. Zyski do progu 200 000 EUR podlegają opodatkowaniu stawką 19%. Wszelkie zyski przekraczające limit 200 000 EUR są opodatkowane według standardowej stawki 25,8%. Należy pamiętać, że stawki te są stosowane sekwencyjnie. Oznacza to, że nawet spółka osiągająca bardzo wysokie zyski nadal płaci niższą stawkę 19% od pierwszych 200 000 EUR zysku, a wyższa stawka 25,8% dotyczy wyłącznie nadwyżki powyżej tej kwoty. Nie występują lokalne podatki gminne ani prowincjonalne od osób prawnych, co upraszcza kalkulacje międzynarodowym założycielom.
Podmioty podlegające opodatkowaniu: Kto musi złożyć deklarację?
Obowiązek składania zeznania podatkowego z tytułu CIT spoczywa przede wszystkim na spółkach akcyjnych (NV) oraz spółkach z ograniczoną odpowiedzialnością (BV). Jeśli rozważasz założenie firmy w Holandii, struktura BV jest najczęstszym wyborem dla inwestorów zagranicznych ze względu na swoją elastyczność. Zobowiązanie podatkowe nie ogranicza się jednak wyłącznie do tych form prawnych. Fundacje i stowarzyszenia również muszą składać deklaracje, jeżeli prowadzą działalność gospodarczą konkurującą na rynku. Podmioty zagraniczne posiadające zakład podatkowy lub wyznaczonego holenderskiego przedstawiciela są w podobny sposób objęte podatkiem CIT. Nasz zespół Accounting & Tax Services pomaga klientom w poruszaniu się po tych definicjach, aby zapewnić, że każdy podmiot spełnia swoje roczne obowiązki sprawozdawcze bez narażania się na odsetki za zwłokę, których wysokość jest ograniczona do 4%.
Strategiczne zachęty podatkowe i zwolnienia dla Dutch BV
Holenderski kodeks podatkowy przewiduje określone reżimy mające na celu obniżenie efektywnego obciążenia podatkowego dla międzynarodowych struktur grupowych i przedsiębiorstw innowacyjnych. Zachęty te nie są stosowane automatycznie; wymagają one proaktywnego zarządzania i precyzyjnej dokumentacji w ramach rocznych zeznań podatkowych. Podczas gdy standardowa holenderska stawka podatku dochodowego od osób prawnych ma zastosowanie do ogólnych zysków przedsiębiorstwa, zwolnienia te mogą znacząco zmienić ostateczne zobowiązanie podatkowe kwalifikujących się podmiotów. Niezbędne jest uwzględnienie tych kwestii wraz z innymi kosztami administracyjnymi, takimi jak opłata rejestracyjna w KVK w wysokości 85,15 EUR na 2026 rok, aby zrozumieć całkowity koszt utrzymania obecności w Holandii.
Ramy zwolnienia partycypacyjnego
Zwolnienie partycypacyjne jest głównym powodem, dla którego wielu przedsiębiorców wybiera Holandię na siedzibę struktur holdingowych. Reżim ten eliminuje podatek dochodowy od osób prawnych od wszelkich dywidend i zysków kapitałowych uzyskanych z kwalifikujących się spółek zależnych. Aby się kwalifikować, holenderska spółka dominująca musi posiadać co najmniej 5% udziałów w spółce zależnej. Dodatkowo spółka zależna nie może być utrzymywana wyłącznie jako pasywna inwestycja portfelowa. Ramy te stanowią fundamentalny element utworzenia Dutch BV, gdy podmiot służy jako brama dla inwestycji międzynarodowych lub ekspansji grupy. Skutecznie zapobiega to podwójnemu opodatkowaniu w ramach grupy kapitałowej, zapewniając, że zyski opodatkowane na poziomie spółki zależnej nie zostaną ponownie opodatkowane na poziomie holdingu.
Innovation Box i zachęty B+R
Spółki prowadzące techniczną działalność badawczo-rozwojową mogą skorzystać z reżimu Innovation Box. Kwalifikowany dochód generowany z opatentowanych aktywów lub wytworzonego oprogramowania jest opodatkowany według efektywnej stawki wynoszącej zaledwie 9%, zamiast standardowych progów 19% lub 25,8%. Aby uzyskać dostęp do tej korzyści, należy najpierw uzyskać deklarację B+R (WBSO) z Holenderskiej Agencji Przedsiębiorczości. Zachęta ta jest szczególnie istotna dla przedsiębiorstw rozwijających sprzęt komputerowy, technologie medyczne lub autorskie rozwiązania programowe. Stawka 9% ma zastosowanie do zysku netto uzyskanego z innowacyjnego aktywa po odzyskaniu kosztów jego wytworzenia.
Prawidłowe udokumentowanie tych działań ma kluczowe znaczenie dla zgodności z przepisami. Holenderskie organy podatkowe wymagają jasnego powiązania pomiędzy pracami B+R a uzyskanym dochodem. Jeśli Twój model biznesowy opiera się na własności intelektualnej, prawidłowe zarządzanie tymi zachętami gwarantuje optymalną globalną pozycję podatkową. Jeśli potrzebujesz pomocy w ustaleniu, które zachęty mają zastosowanie do Twojej konkretnej struktury, możesz skonsultować się z naszymi specjalistami ds. podatków w celu szczegółowej oceny kwalifikowalności. Zapewniamy prawidłowe złożenie wszystkich niezbędnych deklaracji wraz z rocznym zeznaniem z tytułu podatku dochodowego od osób prawnych.
Wymogi administracyjne i terminy zgodności
Utrzymanie spółki w Holandii wymaga ścisłego przestrzegania procedur administracyjnych. Zgodność z przepisami rozpoczyna się od systematycznej księgowości podmiotów Dutch BV, co pozwala precyzyjnie ewidencjonować wszystkie zdarzenia podlegające opodatkowaniu w ciągu roku. Holenderski rok podatkowy zazwyczaj pokrywa się z rokiem kalendarzowym i trwa od 1 stycznia do 31 grudnia. W przypadku wszystkich podmiotów korporacyjnych składanie dokumentów drogą elektroniczną za pośrednictwem portalu Belastingdienst nie jest opcjonalne; jest to wymóg bezwzględny. Cyfrowy portal wymaga bezpiecznego logowania, którym zazwyczaj zarządza pełnomocnik podatkowy, aby zapewnić bezpieczną transmisję danych. Niewywiązanie się z tych obowiązków lub niedotrzymanie określonych terminów skutkuje standardowymi karami administracyjnymi oraz naliczeniem odsetek od wszelkich zaległych zobowiązań z tytułu holenderskiego podatku dochodowego od osób prawnych.
Standardowy harmonogram składania deklaracji
Standardowy termin składania deklaracji podatku dochodowego od osób prawnych (CIT) upływa 1 czerwca roku następującego po danym roku podatkowym. Choć to pięciomiesięczne okno czasowe stanowi podstawę, wielu międzynarodowych przedsiębiorców korzysta z systemu odroczeń. Można wnioskować o standardowe przedłużenie terminu o okres do 11 miesięcy, pod warunkiem złożenia wniosku przed upływem pierwotnego terminu przypadającego na 1 czerwca. To 11-miesięczne przedłużenie jest szczególnie przydatne dla spółek działających w wielu jurysdykcjach, ponieważ pozwala zsynchronizować składanie deklaracji w Holandii z międzynarodowymi cyklami sprawozdawczymi. Równolegle ze składaniem zeznania podatkowego należy dokonać publikacji rocznego sprawozdania finansowego w Izbie Handlowej (KVK). Należy tego dopełnić w ciągu 12 miesięcy od zakończenia roku obrotowego, aby uniknąć ryzyka osobistej odpowiedzialności członków zarządu.
Ustawowy wymóg 7-letniego przechowywania dokumentacji
Holenderskie prawo wymaga rygorystycznego podejścia do prowadzenia dokumentacji. Wszelka dokumentacja biznesowa, w tym faktury, wyciągi bankowe i umowy, musi być przechowywana przez co najmniej 7 lat. Jeżeli Twoja BV posiada nieruchomości, okres przechowywania ulega wydłużeniu do 10 lat. Chociaż przechowywanie cyfrowe jest dozwolone i często preferowane przy zarządzaniu zdalnym, należy zagwarantować integralność i dostępność danych. Dokumenty muszą być przechowywane w taki sposób, aby na żądanie inspektora mogły zostać przedstawione w czytelnym formacie w rozsądnym terminie. Belastingdienst musi mieć możliwość przeprowadzenia kontroli podatkowej tej dokumentacji w dowolnym momencie w okresie jej przechowywania. Uporządkowanie tej dokumentacji pomaga upewnić się, że w poprzednich latach zastosowano prawidłową holenderską stawkę podatku dochodowego od osób prawnych, zapewniając bezpieczeństwo podczas kontroli organów regulacyjnych.
VAT i lokalne koszty administracyjne na 2026 rok
Prowadzenie Dutch BV wiąże się ze zobowiązaniami podatkowymi wykraczającymi poza roczny podatek od dochodu. Podczas gdy stawka holenderskiego podatku dochodowego od osób prawnych jest kluczową kwestią dla rentowności, podatki pośrednie oraz państwowe opłaty rejestracyjne stanowią najczęstszy powód kontaktów z lokalnymi organami. Koszty te są ustalane przez rząd i corocznie korygowane w celu odzwierciedlenia kosztów administracyjnych. W roku podatkowym 2026 jednorazowa opłata za rejestrację w Izbie Handlowej (KVK) wynosi 85,15 EUR. Jeśli Twój model biznesowy zakłada zatrudnianie pracowników, musisz także wdrożyć usługi kadrowo-płacowe w Holandii w celu zarządzania potrąceniami z tytułu podatku od wynagrodzeń oraz składkami na ubezpieczenia społeczne, które są deklarowane co miesiąc.
Stawki VAT i rejestracja
Podatek od wartości dodanej (VAT), czyli w języku niderlandzkim BTW, to podatek konsumpcyjny nakładany na niemal wszystkie transakcje krajowe i wewnątrzwspólnotowe. Podstawowa stawka VAT na rok 2026 wynosi nadal 21% i obejmuje zdecydowaną większość towarów handlowych oraz usług profesjonalnych. Obniżona stawka 9% ma zastosowanie do określonych kategorii, takich jak artykuły spożywcze, książki oraz wyroby medyczne. Dla międzynarodowych przedsiębiorców praktyczny proces składania deklaracji polega na składaniu kwartalnych deklaracji za pośrednictwem portalu Belastingdienst. Jeśli Twoja BV prowadzi handel transgraniczny w ramach UE, możesz skorzystać z mechanizmu odwrotnego obciążenia, w którym obowiązek rozliczenia podatku VAT przechodzi na klienta, pod warunkiem że obie strony posiadają ważne numery identyfikacyjne VAT. Prawidłowa ewidencja VAT jest kluczowa, ponieważ organy często porównują te deklaracje z rocznym zeznaniem podatkowym z tytułu podatku dochodowego od osób prawnych.
Koszty Izby Handlowej (KVK) i UBO
Rejestracja w KVK to pierwszy krok dla każdego nowego podmiotu. Po uiszczeniu początkowej opłaty w wysokości 85,15 EUR spółki nie płacą już rocznych składek członkowskich, które zostały zniesione w celu zmniejszenia obciążeń administracyjnych dla MŚP. Jednak utrzymanie rejestracji wiąże się z obowiązkowym ujawnieniem beneficjentów rzeczywistych (UBO). Rejestr UBO wymaga identyfikacji każdej osoby fizycznej, która posiada ponad 25% udziałów, praw głosu lub udziału własnościowego w BV. Taka przejrzystość jest wymogiem prawnym wynikającym z holenderskich przepisów o przeciwdziałaniu praniu pieniędzy (AML). Dyrektorzy niebędący rezydentami muszą dbać o to, aby informacje o UBO były na bieżąco aktualizowane, ponieważ brak aktualizacji tych danych może skutkować administracyjnymi karami finansowymi oraz potencjalnym zablokowaniem firmowych rachunków bankowych. Te lokalne koszty, choć mniejsze niż stawka holenderskiego podatku dochodowego od osób prawnych, mają kluczowe znaczenie dla utrzymania prawidłowego statusu prawnego Twojego podmiotu.
Zdalne zarządzanie zgodnością podatkową w Holandii
Zagraniczni przedsiębiorcy mogą zachować pełną zgodność podatkową bez konieczności rezydowania w Holandii. Holenderski system prawny ułatwia to dzięki procedurze zalegalizowanego pełnomocnictwa (Power of Attorney, PoA), która umożliwia zdalne utworzenie BV bez konieczności osobistej wizyty u holenderskiego notariusza. Po zarejestrowaniu spółki cyfrowe narzędzia księgowe stają się Twoim podstawowym interfejsem do monitorowania zobowiązań podatkowych w czasie rzeczywistym. Systemy te pozwalają śledzić koszty uzyskania przychodów oraz przychody brutto, zapewniając przejrzystą prognozę zobowiązań wynikających ze stawki holenderskiego podatku dochodowego od osób prawnych. Ten model zdalny jest wspierany przez solidną infrastrukturę cyfrową Belastingdienst, która przyjmuje zgłoszenia elektroniczne zarówno w zakresie podatku VAT, jak i podatku dochodowego od osób prawnych.
Prowadzenie działalności z zagranicy wymaga dyscypliny w przestrzeganiu terminów administracyjnych. Choć nie jesteś fizycznie obecny na miejscu, Twoja BV nadal podlega tym samym zasadom przechowywania dokumentacji przez okres 7 lat, co podmioty lokalne. Cyfrowe rozwiązania do archiwizacji muszą gwarantować integralność oraz dostępność wszystkich danych finansowych, w tym faktur i wyciągów bankowych. Korzystanie z systemu księgowego opartego na chmurze pozwala Twojemu przedstawicielowi podatkowemu na natychmiastowy dostęp do niezbędnych dokumentów, zapewniając, że kwartalne deklaracje VAT oraz roczne zeznania podatkowe od osób prawnych zostaną złożone precyzyjnie i terminowo.
Rola dostawcy usług korporacyjnych
Dostawca usług korporacyjnych pełni rolę kluczowego ogniwa łączącego Twoją międzynarodową centralę z holenderską administracją podatkową. Poza standardowym składaniem deklaracji dbamy o to, aby Twoja BV spełniała niezbędne wymogi dotyczące lokalnej obecności ekonomicznej (substance), co może być warunkiem skorzystania z szerokiej holenderskiej sieci umów o unikaniu podwójnego opodatkowania. Obejmuje to zarządzanie lokalnym adresem siedziby oraz dbanie o prawidłowe dokumentowanie kluczowych decyzji zarządczych. Przejście od etapu, jakim jest założenie firmy w Holandii, do bieżącego zarządzania zgodnością z przepisami wymaga wykonania kilku kroków technicznych, takich jak uzyskanie numeru RSIN oraz dokonanie obowiązkowej rejestracji UBO. Profesjonalna reprezentacja jest szczególnie zalecana dla założycieli spoza UE, aby zapewnić spełnienie wszystkich lokalnych przepisów od pierwszego dnia.
Kolejne kroki dla zagranicznych założycieli
- Przeprowadź wstępną ocenę podatkową, aby ustalić, czy Twoje prognozowane zyski zmieszczą się w przedziale 19%, czy też osiągną próg 25,8% dla stawki holenderskiego podatku dochodowego od osób prawnych.
- Zbierz niezbędne dokumenty tożsamości do rejestracji UBO oraz dyrektorów, w szczególności dla każdej osoby fizycznej posiadającej ponad 25% udziałów w spółce.
- Wdróż cyfrowy system przechowywania dokumentacji, który jest zgodny z 7-letnim ustawowym wymogiem przechowywania dokumentacji biznesowej.
- Skontaktuj się ze specjalistą, aby rozpocząć proces zdalnej rejestracji spółki za pośrednictwem procedury zalegalizowanego pełnomocnictwa.
Aby omówić swoją indywidualną sytuację podatkową, skontaktuj się z Intercompany Solutions w celu umówienia konsultacji.
Ostatnia weryfikacja: sierpień 2026
Zabezpieczenie Twojej sytuacji podatkowej w Holandii na rok 2026
Rok podatkowy 2026 oferuje stabilne otoczenie dla przedsiębiorstw międzynarodowych, przy czym holenderska stawka podatku dochodowego od osób prawnych pozostaje na poziomie 19% dla zysków do kwoty 200 000 EUR oraz 25,8% dla zysków przekraczających ten próg. Skuteczne zarządzanie tym dwustopniowym systemem wymaga połączenia planowania podatkowego z obowiązkowymi wymogami administracyjnymi, takimi jak opłata rejestracyjna w KVK w wysokości 85,15 EUR oraz zasada 7-letniego okresu przechowywania dokumentacji. Dzięki wykorzystaniu preferencji, takich jak zwolnienie z tytułu uczestnictwa (participation exemption) lub Innovation Box, założyciele mogą zorganizować swoją działalność globalną w sposób skutecznie zapobiegający podwójnemu opodatkowaniu, sprzyjając jednocześnie długoterminowemu wzrostowi.
Nasi specjaliści stanowią niezawodny pomost do rynku holenderskiego, świadcząc kompleksowe usługi w zakresie składania deklaracji VAT i CIT. Zajmujemy się zawiłościami lokalnych przepisów podatkowych oraz wymogami dotyczącymi substratu majątkowo-osobowego, dzięki czemu Państwa interesy biznesowe pozostają w doświadczonych rękach. Pozwala to skupić się na rozwoju firmy, podczas gdy my dbamy o precyzyjne dotrzymanie każdego terminu składania deklaracji. Zarządzamy zdalnym procesem rejestracji spółki na podstawie pełnomocnictwa, co zapewnia sprawny proces wejścia na rynek dla założycieli z całego świata.
Z przyjemnością ułatwimy Państwu wejście na rynek holenderski i będziemy wspierać Państwa sukces na rynku europejskim.
Ostatni przegląd: sierpień 2026
Często zadawane pytania
Jaka jest holenderska stawka podatku dochodowego od osób prawnych na 2026 rok?
Holenderska stawka podatku dochodowego od osób prawnych na rok 2026 wynosi 19% od pierwszych 200 000 EUR dochodu podlegającego opodatkowaniu oraz 25,8% od każdej kwoty przekraczającej ten próg. Ta wielostopniowa struktura sprawia, że mniejsze firmy płacą niższą stawkę procentową od swoich początkowych zysków. Ponieważ w Holandii nie ma lokalnych podatków dochodowych od osób prawnych, te stawki krajowe stanowią całkowite zobowiązanie z tytułu podatku dochodowego dla Państwa holenderskiego podmiotu.
Jaki jest termin złożenia deklaracji podatku dochodowego od osób prawnych w Holandii?
Deklaracje podatku dochodowego od osób prawnych należy złożyć w terminie pięciu miesięcy od zakończenia roku obrotowego. W przypadku przedsiębiorstw, których rok obrotowy pokrywa się z rokiem kalendarzowym, termin upływa 31 maja. Istnieje możliwość wystąpienia o standardowe przedłużenie terminu o maksymalnie 11 miesięcy, co przesuwa ostateczny termin na kwiecień kolejnego roku. Niezłożenie deklaracji lub niewystąpienie o przedłużenie terminu w wyznaczonym czasie skutkuje nałożeniem kar administracyjnych przez Belastingdienst.
Czy Dutch BV należąca do podmiotu zagranicznego może skorzystać ze stawki podatkowej 19%?
Dutch BV należąca do podmiotu zagranicznego jest traktowana na równi ze spółką będącą własnością podmiotów lokalnych i może w pełni korzystać z niższego przedziału podatkowego 19%. Holenderska stawka podatku dochodowego od osób prawnych ma zastosowanie do zysków spółki niezależnie od obywatelstwa czy rezydencji podatkowej udziałowców. To równe traktowanie czyni Dutch BV atrakcyjną strukturą dla międzynarodowych przedsiębiorców, którzy chcą wejść na rynek europejski, zachowując jednocześnie konkurencyjną pozycję podatkową.
Czym jest zwolnienie z tytułu uczestnictwa (participation exemption) w holenderskim prawie podatkowym?
Zwolnienie z tytułu uczestnictwa to przepis zapobiegający podwójnemu opodatkowaniu poprzez zwolnienie z podatku dywidend oraz zysków kapitałowych uzyskanych od spółki zależnej. Aby zakwalifikować się do zwolnienia, holenderska spółka dominująca musi posiadać co najmniej 5% udziałów w spółce zależnej. Ponadto spółka zależna nie może być utrzymywana wyłącznie jako pasywna inwestycja portfelowa. Zasada ta stanowi kluczowy element międzynarodowych struktur holdingowych, gwarantując, że zyski opodatkowane już na poziomie spółki zależnej nie zostaną opodatkowane ponownie.
Czy do zapłaty podatków dochodowych od osób prawnych potrzebne jest holenderskie konto bankowe?
Posiadanie holenderskiego konta bankowego nie jest bezwzględnie wymagane do opłacania podatków dochodowych od osób prawnych, jednak posiadanie rachunku obsługującego standard SEPA jest wysoce praktyczne. Holenderskie organy podatkowe preferują płatności przelewem bankowym z podaniem określonego numeru referencyjnego. Chociaż przelewy międzynarodowe są możliwe, mogą one prowadzić do opóźnień lub problemów z rozliczeniem płatności. Większość firm uważa, że lokalny lub zarejestrowany w UE rachunek firmowy upraszcza płatności podatku VAT i podatku dochodowego od osób prawnych, zapewniając jednocześnie zgodność z lokalnymi standardami bankowymi.
Co się stanie w przypadku niedotrzymania terminu złożenia holenderskiej deklaracji podatkowej?
Niedotrzymanie terminu złożenia deklaracji podatkowej prowadzi do nałożenia zryczałtowanych kar administracyjnych oraz naliczenia odsetek za zwłokę. Stopa odsetek od zaległości podatkowych w podatku dochodowym od osób prawnych jest obecnie ograniczona do maksymalnie 4%. W przypadku stwierdzenia braku możliwości dotrzymania terminu przypadającego na 1 czerwca, kluczowe znaczenie ma wystąpienie z wnioskiem o przedłużenie przed upływem tej daty. Powtarzające się uchybienia mogą skutkować bardziej rygorystycznymi kontrolami lub wyższymi karami nakładanymi przez holenderską administrację podatkową i celną.
Czy w 2026 roku do założenia BV wymagany jest minimalny kapitał zakładowy?
W 2026 roku do utworzenia Dutch BV nie jest wymagany wysoki ustawowy minimalny kapitał zakładowy. Spółkę można założyć z kapitałem zakładowym wynoszącym zaledwie 0,01 €, chociaż wielu założycieli decyduje się na bardziej praktyczną kwotę, taką jak 100 € lub 1 000 €. Ta elastyczność została wprowadzona, aby uczynić strukturę BV bardziej dostępną w porównaniu z NV, która nadal wymaga minimalnego kapitału w wysokości 45 000 €.
Źródła
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |