


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-23 · Last reviewed 2026-09-23
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Przejrzystość handlowa w Holandii podlega ścisłemu nadzorowi ustawowemu, co sprawia, że weryfikacja spółki jest niezbędna przed realizacją jakiejkolwiek transakcji transgranicznej. Wyszukiwanie i przeglądanie oficjalnych dokumentów w holenderskim rejestrze spółek wymaga zrozumienia lokalnych procedur administracyjnych, zwłaszcza że dostęp do rejestrów beneficjentów rzeczywistych wymaga obecnie wykazania uzasadnionego interesu. W przypadku zarządzania przedsiębiorstwem międzynarodowym, poruszanie się w nieznanych procedurach rejestrowych i systemach składania sprawozdań może łatwo prowadzić do problemów administracyjnych.
Zapewne zależy Państwu na jednoznacznych informacjach dotyczących tego, które dane spółki pozostają publicznie dostępne, jakie dokumenty przedsiębiorstwo musi przedłożyć organom handlowym oraz jak uniknąć kosztownych kar za brak zgodności z przepisami. W tym przewodniku dowiedzą się Państwo, jak funkcjonuje Rejestr Handlowy, jak skutecznie przeszukiwać wpisy oraz w jaki sposób ustawowe obowiązki compliance dotyczą spółek w całej Holandii. Przedstawiamy procedury weryfikacji oficjalnego profilu spółki, formalną dokumentację wymaganą do rejestracji handlowej oraz dokładne terminy składania rocznych sprawozdań finansowych i ujawniania struktury własnościowej.
Kluczowe wnioski
- Zrozumienie zasad funkcjonowania holenderskiego rejestru spółek w ramach KVK oraz tego, które dane spółki pozostają publicznie dostępne, a które podlegają ograniczeniom wynikającym z wymogu wykazania uzasadnionego interesu.
- Poznanie dokładnych kryteriów wyszukiwania wymaganych do weryfikacji profili spółek i uzyskania cyfrowo poświadczonych odpisów na potrzeby due diligence.
- Rozróżnienie między formami prawnymi wymagającymi sporządzenia aktu notarialnego a formami nieposiadającymi osobowości prawnej, które rejestrują się bezpośrednio w organach handlowych.
- Wypełnianie bieżących obowiązków ustawowych, w tym 12-miesięcznego terminu na złożenie rocznego sprawozdania finansowego oraz 7-dniowego terminu na zgłoszenie zmian dotyczących beneficjentów rzeczywistych.
- Stosowanie ugruntowanych ram prawnych dotyczących zdalnego zakładania spółek, umożliwiających założycielom niebędącym rezydentami utworzenie podmiotu na podstawie zalegalizowanego pełnomocnictwa, bez konieczności osobistej wizyty w Holandii.
Spis treści
- Zrozumienie holenderskiego rejestru spółek: rola i ramy prawne
- Jak przeszukiwać holenderski rejestr przedsiębiorstw i zamawiać oficjalne odpisy
- Obowiązkowe wymogi rejestracyjne: podmioty notarialne a nienotarialne
- Ustawowe obowiązki rejestrowe: roczne sprawozdania finansowe, zgłoszenia UBO i przechowywanie danych
- Rejestracja Dutch BV: zdalne procedury prawne i integracja podatkowa
Zrozumienie holenderskiego rejestru spółek: rola i ramy prawne
Handelsregister pełni funkcję oficjalnego, ustawowego rejestru handlowego w Holandii, zapewniając pewność prawną dla wszelkich działań komercyjnych. Prowadzony przez Kamer van Koophandel (KVK) rejestr gromadzi szczegółowe dane dotyczące każdego aktywnego przedsiębiorstwa, spółki osobowej oraz osoby prawnej w całym kraju. Holenderskie prawo handlowe stanowi, że kluczowe zdarzenia korporacyjne, w tym powołania członków zarządu, zmiany kapitałowe oraz restrukturyzacje spółek, uzyskują ostateczną skuteczność wobec osób trzecich dopiero po ich oficjalnym wpisaniu do holenderskiego rejestru spółek. Bez właściwego wpisu kontrahenci mogą pociągnąć byłych członków zarządu do osobistej odpowiedzialności za bieżące transakcje spółki.
Ustawowe cele Ustawy o Rejestrze Handlowym
Holenderska Ustawa o Rejestrze Handlowym (Handelsregisterwet 2007) stanowi podstawowe ramy ustawowe regulujące prowadzenie ewidencji handlowej. Jej główną funkcją jest zapewnienie bezpieczeństwa prawnego poprzez doręczenie dorozumiane (constructive notice). Z chwilą wpisania danych spółki do rejestru prawo przyjmuje domniemanie, że osoby trzecie posiadają bezpośrednią wiedzę o tych faktach. To publiczne uwierzytelnienie zapobiega zawieraniu fałszywych umów poprzez oficjalne potwierdzenie następujących kryteriów:
- Zdolności prawnej oraz ustawowych praw do reprezentacji zarejestrowanych członków zarządu.
- Dokładnej formy prawnej według holenderskiego prawa spółek, z osobowością prawną lub bez niej.
- Aktywnego, zawieszonego lub rozwiązanego statusu prawnego zarejestrowanego podmiotu handlowego.
Informacje jawne a chronione dane osobowe
Holenderski rejestr przedsiębiorstw łączy przejrzystość gospodarczą z ustawową ochroną prywatności wynikającą z europejskich dyrektyw o ochronie danych. Podczas gdy podstawowe dane przedsiębiorstwa są dostępne do celów komercyjnego badania due diligence, mechanizmy ochrony prywatności ograniczają dostęp do niektórych wrażliwych danych.
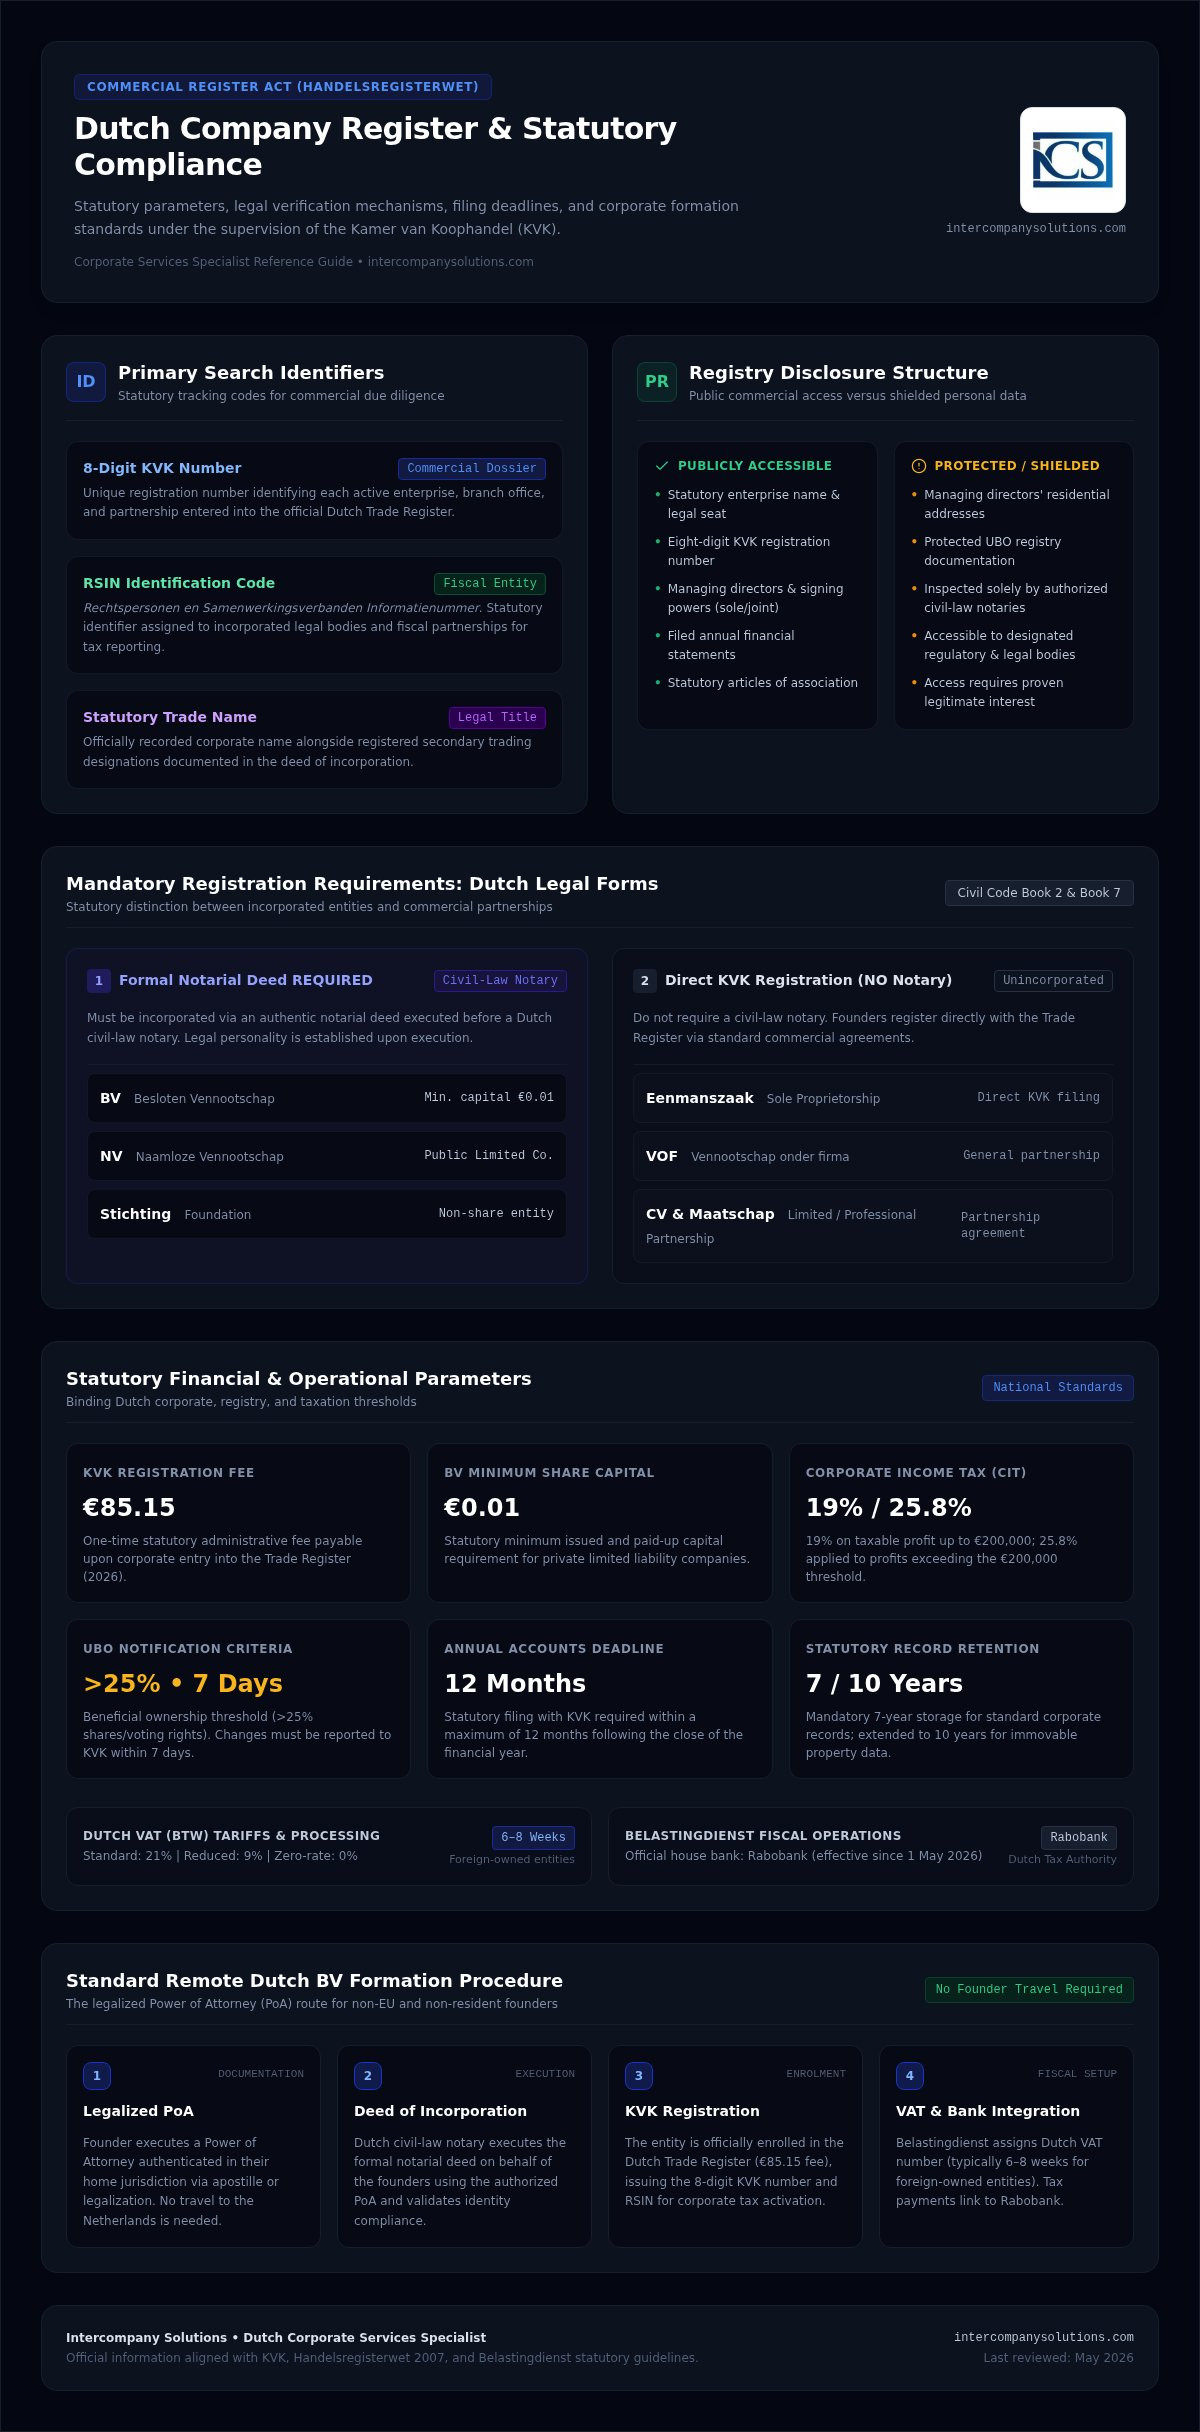
Każdy weryfikujący profil przedsiębiorstwa może sprawdzić zarejestrowaną nazwę statutową, formę prawną, oficjalne nazwy handlowe, datę rejestracji, unikalny ośmiocyfrowy numer KVK oraz siedzibę statutową określoną w akcie założycielskim spółki. Rejestr ujawnia również uprawnionych dyrektorów zarządzających oraz ich szczegółowe uprawnienia do reprezentacji, rozróżniając reprezentację jednoosobową i łączną. Złożone roczne sprawozdania finansowe oraz statutowe umowy i statuty spółek pozostają dostępne do wglądu za pośrednictwem oficjalnych odpisów z rejestru.
Z kolei rejestr chroni adresy zamieszkania dyrektorów spółek i osób upoważnionych do reprezentacji przed ogólnym wglądem publicznym. Jedynie uprawnieni specjaliści, tacy jak notariusze prawa cywilnego, urzędnicy sądowi oraz wyznaczone organy regulacyjne, mają wgląd w dane o miejscu zamieszkania w celu zwalczania przestępczości finansowej. Przedsiębiorcy dążący do rozpoczęcia działalności mogą dokonać formalnej rejestracji poprzez rozpoczęcie działalności gospodarczej w Holandii, upewniając się, że wszystkie ujawnienia korporacyjne są ściśle zgodne z ustawowymi zasadami przejrzystości, przy jednoczesnym zachowaniu granic ochrony prywatności.
Jak przeszukiwać holenderski rejestr przedsiębiorstw i zamawiać oficjalne odpisy
Przeprowadzenie badania due diligence dowolnego holenderskiego przedsiębiorstwa rozpoczyna się na oficjalnym portalu internetowym pod adresem kvk.nl. Wyszukiwarka umożliwia użytkownikom przeszukiwanie holenderskiego rejestru spółek bez konieczności natychmiastowej subskrypcji czy posiadania krajowego konta logowania. Wpisując formalną nazwę handlową podmiotu, można bezpłatnie przeglądać podstawowe cyfrowe dane podsumowujące. Ten wstępny widok potwierdza, czy przedsiębiorstwo jest aktywnie zarejestrowane, jego formę prawną, siedzibę statutową oraz oficjalną datę utworzenia.
Główne identyfikatory wyszukiwania: numer KVK i RSIN
Aby uzyskać absolutną dokładność, należy wyszukiwać przy użyciu precyzyjnych identyfikatorów administracyjnych zamiast ogólnych komercyjnych nazw handlowych:
- 8-cyfrowy numer KVK: Ten unikalny numer rejestracyjny identyfikuje każdą odrębną kartotekę handlową w holenderskim rejestrze.
- RSIN: Rechtspersonen en Samenwerkingsverbanden Informatienummer identyfikuje osoby prawne oraz spółki osobowe podlegające opodatkowaniu do celów podatku dochodowego od osób prawnych.
- Statutowe nazwy handlowe: Dodatkowe nazwy handlowe mogą posłużyć do zlokalizowania podmiotów, choć dokładne dopasowanie prawne jest szybsze przy użyciu identyfikatorów numerycznych.
Jak wskazano w oficjalnym przewodniku rządowym dotyczącym rejestracji w KVK, dokładne dopasowanie zarejestrowanego podmiotu zapobiega pomyłkom pomiędzy strukturami korporacyjnymi działającymi pod podobnym brandingiem komercyjnym.
Rodzaje oficjalnych odpisów i złożonych sprawozdań finansowych
Gdy transakcje handlowe z podmiotami trzecimi, bankowość zagraniczna lub formalne postępowania prawne wymagają mocy dowodowej, bezpłatny podgląd cyfrowy jest niewystarczający. Podczas gdy globalne agencje wywiadowcze, takie jak International Investigative Group, mogą prowadzić kompleksowe transgraniczne dochodzenia korporacyjne, oficjalna weryfikacja prawna rozpoczyna się od samego rejestru. KVK wydaje oficjalne odpisy (uittreksels), które stanowią prawny dowód bieżącego statusu przedsiębiorstwa, kapitału zakładowego oraz uprawnień dyrektorów do reprezentacji.
Bezpośrednio przez portal można nabyć dokumenty kilku różnych kategorii:
- Elektronicznie poświadczone odpisy: Uwierzytelnione dokumenty PDF zabezpieczone podpisem cyfrowym z KVK, kosztujące 9,60 EUR w 2026 roku. Są one powszechnie akceptowane przez władze krajowe i europejskie instytucje finansowe.
- Odpisy poświadczone w formie papierowej: Drukowane na specjalistycznym papierze rejestrowym zabezpieczonym przed sfałszowaniem i przesyłane bezpośrednio pocztą, w cenie 19,20 EUR.
- Złożone roczne sprawozdania finansowe: Historyczne sprawozdania finansowe ujawniające wykazane aktywa, bilanse oraz statutowe ujawnienia dyrektorów.
Jeśli planujesz użyć odpisu w zagranicznych jurysdykcjach poza Unią Europejską, standardowe poświadczenie nie wystarczy; musisz wystąpić o klauzulę apostille do holenderskiego sądu rejonowego (rechtbank), aby uwierzytelnić podpis urzędnika rejestrowego. Jeśli Twoje zagraniczne przedsiębiorstwo wymaga formalnej dokumentacji z Rejestru Handlowego lub prawnego wsparcia administracyjnego, możesz skontaktować się z naszym zespołem ds. administracji korporacyjnej, aby uzyskać bezpośrednie wskazówki proceduralne.
Obowiązkowe wymogi rejestracyjne: podmioty notarialne a nienotarialne
Każdy podmiot gospodarczy prowadzący działalność w Holandii musi zarejestrować się w Handelsregister. Holenderskie prawo spółek ustanawia ścisłą ustawową linię podziału między osobami prawnymi wymagającymi notarialnego aktu założycielskiego a strukturami biznesowymi nieposiadającymi osobowości prawnej. Rozróżnienie to bezpośrednio determinuje odpowiedzialność osobistą, strukturę administracyjną oraz bieżące obowiązki sprawozdawcze.
Korporacyjne formy prawne wymagają sporządzenia i wykonania formalnego aktu założycielskiego przez holenderskiego notariusza (notaris) przed rejestracją handlową. Procedura ta tworzy niezależną osobowość prawną, odrębną od założycieli i członków zarządu. Z kolei spółki nieposiadające osobowości prawnej rejestrują się bezpośrednio w organach handlowych bez udziału notariusza, co naraża właścicieli na odpowiedzialność za długi handlowe.
Podmioty wymagające notarialnego aktu założycielskiego
Następujące formy korporacyjne bezwzględnie wymagają sporządzenia aktu przez notariusza:
- Besloten Vennootschap (BV): Prywatna spółka z ograniczoną odpowiedzialnością z ustawowym minimalnym wymogiem kapitałowym wynoszącym 0,01 €. Poznaj szczegóły dotyczące struktury w naszym przewodniku po tworzeniu spółki Dutch BV.
- Naamloze Vennootschap (NV): Spółka akcyjna przeznaczona do gromadzenia znacznego kapitału lub notowań publicznych, wymagająca minimalnego wpłaconego kapitału zakładowego w wysokości 45 000 €.
- Stichting (Fundacja): Osoba prawna powoływana aktem notarialnym, która działa bez udziałowców ani członków.
Podmioty nieposiadające osobowości prawnej tworzone bez udziału notariusza
Założyciele mogą tworzyć formy nieposiadające osobowości prawnej bezpośrednio przez Izbę Handlową bez aktów notarialnych. Należą do nich eenmanszaak (jednoosobowa działalność gospodarcza), w której właściciel ponosi pełną odpowiedzialność osobistą, oraz vennootschap onder firma (VOF), w której wspólnicy ponoszą solidarną odpowiedzialność. Podobnie commanditaire vennootschap (CV) oraz maatschap (spółka partnerska) rejestrują się bezpośrednio bez udziału notariusza.
| Forma prawna | Czy notariusz jest wymagany? | Odrębna osobowość prawna? | Zakres odpowiedzialności | Kapitał minimalny |
|---|---|---|---|---|
| BV | Tak | Tak | Ograniczona do wniesionego wkładu | 0,01 € |
| NV | Tak | Tak | Ograniczona do posiadanych akcji | 45 000 € |
| Stichting | Tak | Tak | Ograniczona do majątku podmiotu (w przypadku braku uchybień członków zarządu) | Brak |
| Vereniging (Stowarzyszenie) | Tak w przypadku pełnej zdolności prawnej; Nie w przypadku ograniczonej zdolności prawnej | Tak, jeśli utworzone aktem notarialnym; ograniczona w przypadku formy nieformalnej | Członkowie zarządu chronieni w przypadku aktu notarialnego; członkowie zarządu solidarnie odpowiedzialni w stowarzyszeniach nieformalnych | Brak |
| Eenmanszaak | Nie | Nie | 100% bezpośredniej odpowiedzialności osobistej | Brak |
| VOF | Nie | Nie | Solidarna odpowiedzialność wszystkich wspólników | Brak |
| CV | Nie | Nie | Komplementariusze odpowiadają solidarnie; komandytariusze odpowiadają do wysokości wkładu, chyba że prowadzą sprawy spółki | Brak |
| Maatschap | Nie | Nie | Wspólnicy odpowiadają w częściach równych (chyba że uzgodniono inaczej) | Brak |
Ustawowe obowiązki rejestrowe: sprawozdania finansowe, zgłoszenia UBO i przechowywanie danych
Utrzymanie aktywnego podmiotu w holenderskim rejestrze spółek wiąże się ze stałymi obowiązkami administracyjnymi wynikającymi z holenderskiego prawa handlowego i podatkowego. Utworzenie osoby prawnej nie jest jednorazową transakcją; zarządy ponoszą bezpośrednią odpowiedzialność za terminowe ujawnianie informacji finansowych, przejrzystość w zakresie beneficjentów rzeczywistych oraz ustawowe przechowywanie danych. Zaniedbanie tych wymogów zgodności prowadzi do formalnych sankcji rejestrowych, kar administracyjnych lub osobistej odpowiedzialności członków zarządu.
Holenderskie prowadzenie dokumentacji korporacyjnej koncentruje się wokół trzech ustawowych obowiązków:
- Składanie rocznych sprawozdań finansowych: Sprawozdania finansowe muszą zostać złożone w KVK w terminie 12 miesięcy od zakończenia roku obrotowego.
- Zgłoszenia beneficjentów rzeczywistych: Kwalifikujący się właściciele korporacyjni muszą zostać zarejestrowani w krajowym rejestrze UBO w momencie utworzenia podmiotu, a wszelkie aktualizacje należy zgłaszać niezwłocznie.
- Ustawowe przechowywanie dokumentacji: Dokumentacja handlowa, korespondencja elektroniczna oraz księgi rachunkowe muszą być przechowywane przez okres 7 lat, wydłużony do 10 lat w przypadku danych dotyczących nieruchomości.
Składanie rocznych sprawozdań finansowych i ujawnienia finansowe
Każdy holenderski podmiot prawny, w tym standardowa BV, musi sporządzać roczne sprawozdania finansowe zatwierdzane przez swoich udziałowców. W przypadku mikro- i małych przedsiębiorstw wymogi sprawozdawcze są uproszczone. Podmioty te składają skrócony bilans wraz z informacją dodatkową drogą elektroniczną za pośrednictwem oprogramowania Standard Business Reporting (SBR) lub portalu internetowego KVK. Izba Handlowa nie pobiera opłaty za elektroniczne składanie bilansu.
Niedopełnienie obowiązku złożenia sprawozdania w ustawowym terminie 12 miesięcy rodzi poważne ryzyko prawne. Zgodnie z holenderskim prawem spółek, nieterminowe złożenie sprawozdania ustanawia domniemanie prawne nienależytego zarządzania. W przypadku ewentualnej upadłości spółki, członkowie zarządu mogą ponosić osobistą odpowiedzialność za wszystkie zobowiązania spółki, jeśli sprawozdania finansowe nie zostały złożone w terminie. Zarządzanie bieżącymi wymogami sprawozdawczymi jest bezproblemowe przy współpracy z doświadczonymi specjalistami obsługującymi obowiązki księgowe i podatkowe.
Zasady rejestracji rzeczywistego beneficjenta (UBO)
Holenderskie przepisy o przeciwdziałaniu praniu pieniędzy nakładają na osoby prawne obowiązek rejestracji ich rzeczywistych beneficjentów (UBO). UBO to każda osoba fizyczna posiadająca bezpośrednio lub pośrednio udziały, prawa głosu lub interes ekonomiczny przekraczający 25% w danym podmiocie. Jeżeli żadna osoba fizyczna nie posiada więcej niż 25%, kadra kierownicza wyższego szczebla musi zostać zarejestrowana jako pseudo-UBO.
Co istotne, każda zmiana w strukturze udziałowej, podziale głosów lub danych osobowych musi zostać zgłoszona do KVK w terminie 7 dni. Zgodnie z ustawą o przestępstwach gospodarczych (Wet op de economische delicten), brak rejestracji lub brak utrzymywania prawidłowych danych w rejestrze UBO stanowi przestępstwo gospodarcze. W 2026 r. początkowe administracyjne kary egzekucyjne zaczynają się od 2 750 EUR, ulegają podwojeniu w przypadku powtórnych naruszeń i mogą wzrosnąć do 21 750 EUR lub skutkować wszczęciem postępowania karnego w przypadkach poważnego naruszenia przepisów.
Rejestracja Dutch BV: Zdalne procedury prawne i integracja podatkowa
Założenie holenderskiej Besloten Vennootschap nie wymaga od zagranicznego założyciela podróży do Holandii. Przedsiębiorcy niebędący rezydentami zakładają podmioty komercyjne zdalnie, w oparciu o sformalizowane pełnomocnictwo prawne. Dla przedsiębiorców, którzy planują również utworzenie fizycznej obecności lub relokację wraz z procesem tworzenia spółki, konsultacje ze specjalistami, takimi jak 360 Global Immigration, mogą pomóc w wyjaśnieniu procedur uzyskania rezydentury biznesowej w Europie. Wyznaczony holenderski notariusz sporządza akt założycielski na podstawie upoważnienia, a następnie przekazuje oficjalną dokumentację do holenderskiego rejestru spółek. Podczas rejestracji elektronicznej notariusz uiszcza w imieniu spółki jednorazową opłatę rejestracyjną w KVK w wysokości 85,15 EUR.
Procedura sporządzenia poświadczonego pełnomocnictwa
W przypadku zagranicznych założycieli niebędących rezydentami standardowy mechanizm zdalnego zakładania spółki opiera się na zalegalizowanym pełnomocnictwie (PoA). Procedura zakładania spółki przez wideo w formie cyfrowej nie jest domyślną ścieżką dla zagranicznych założycieli biznesu ze względu na szczególne wymogi weryfikacji tożsamości transgranicznej wynikające z holenderskich przepisów notarialnych.
Założyciele podpisują dokumentację PoA i dostarczają poświadczone kopie ważnych paszportów. Jeżeli jurysdykcja macierzysta jest stroną Konwencji haskiej, wystarczające jest standardowe poświadczenie za pomocą klauzuli apostille nadanej przez lokalne władze. W przypadku jurysdykcji niebędących stronami konwencji legalizacja wymaga uwierzytelnienia konsularnego przez holenderską ambasadę lub konsulat. Pełną procedurę zdalnego zakładania spółki można sprawdzić w naszym przewodniku dotyczącym zakładania działalności gospodarczej w Holandii.
Integracja z urzędem skarbowym i zgody regulacyjne
Gdy notariusz wpisze nowy podmiot do holenderskiego rejestru spółek, KVK automatycznie przesyła dane spółki do holenderskiego urzędu skarbowo-celnego (Belastingdienst). To powiązanie międzyinstytucjonalne inicjuje rejestrację podatkową spółki bez konieczności składania powielających się dokumentów urzędowych.
Organy podatkowe weryfikują dokumentację spółki i nadają ustawowe identyfikatory podatkowe zgodnie z następującymi zasadami:
- Podatek dochodowy od osób prawnych (CIT): Numery identyfikacji podatkowej dla celów CIT nadawane są niezwłocznie; obowiązują stawki 19% dla zysków do 200 000 EUR oraz 25,8% dla zysków powyżej tego progu.
- Podatek od towarów i usług (BTW): Obowiązujące krajowe stawki BTW wynoszą 21%, 9% lub 0%. Nadanie numeru BTW podmiotom należącym do cudzoziemców trwa zazwyczaj od 6 do 8 tygodni, ponieważ inspektorzy oceniają transgraniczne modele handlowe oraz rzeczywistą obecność gospodarczą (substance).
- Podatkowe rachunki bankowe: Rozliczenia podatkowe i płatności korporacyjne realizowane są za pośrednictwem państwowej infrastruktury rozliczeniowej; należy pamiętać, że oficjalnym bankiem obsługującym Belastingdienst od 1 maja 2026 r. jest Rabobank.
Zbuduj i chroń swoją komercyjną obecność w Holandii
Utrzymywanie aktualnych i prawidłowych wpisów w holenderskim rejestrze spółek chroni Twoje przedsiębiorstwo przed zakłóceniami działalności operacyjnej oraz odpowiedzialnością członków zarządu. Wypełnianie wymogów ustawowych, od składania rocznych sprawozdań finansowych w terminie 12 miesięcy po zgłaszanie aktualizacji dotyczących beneficjentów rzeczywistych w terminie 7 dni, zapewnia, że Twój podmiot gospodarczy zachowuje nienaganny status przed holenderskimi organami podatkowymi oraz instytucjami bankowymi.
Nie musisz się przeprowadzać ani podróżować, aby sfinalizować rejestrację spółki. Intercompany Solutions pomogło ponad 1000 zagranicznym założycielom z ponad 50 krajów, koordynując działania bezpośrednio z notariuszami oraz KVK. Standardowe procedury zdalnego zakładania spółek na podstawie zalegalizowanego pełnomocnictwa są realizowane w ciągu od 2 do 5 dni roboczych, zapewniając szybkie i w pełni zgodne z przepisami wejście na rynek.
Ustrukturyzowane podejście do zgodności korporacyjnej zapewnia Twojej holenderskiej firmie trwałe podstawy prawne na rynku europejskim.
Ostatni przegląd: wrzesień 2026
Najczęściej zadawane pytania
Czym jest oficjalny holenderski rejestr spółek?
Oficjalnym rejestrem ustawowym jest Handelsregister, prowadzony przez Holenderską Izbę Handlową (KVK). Zapewnia on pewność obrotu prawnego w działalności gospodarczej poprzez ewidencjonowanie każdego aktywnego przedsiębiorstwa, spółki osobowej i podmiotu korporacyjnego na terenie całego kraju. Wpis do holenderskiego rejestru spółek poświadcza tożsamość członków zarządu, formę prawną oraz oficjalne uprawnienia do reprezentacji, ustanawiając domniemanie powszechnej znajomości wpisów w odniesieniu do wszelkich umów handlowych zawieranych z podmiotami trzecimi oraz transakcji transgranicznych.
Jak wyszukać podmiot w holenderskim rejestrze handlowym?
Wyszukiwanie można przeprowadzić bezpośrednio na portalu internetowym KVK pod adresem kvk.nl, używając 8-cyfrowego numeru rejestracyjnego podmiotu, numeru RSIN lub oficjalnej nazwy handlowej. Portal wyświetla bezpłatne podsumowanie cyfrowe wskazujące formę prawną, datę utworzenia oraz status prawny podmiotu. Do celów formalnego badania due diligence o charakterze prawnym lub na potrzeby zagranicznych instytucji bankowych, użytkownicy mogą zakupić poświadczony cyfrowo wyciąg za 9,60 € lub zamówić uwierzytelniony wyciąg w wersji papierowej za 19,20 €.
Ile wynosi jednorazowa opłata rejestracyjna w KVK w 2026 roku?
Ustawowa, jednorazowa opłata rejestracyjna za wpisanie podmiotu do rejestru handlowego wynosi 85,15 € w 2026 roku. Ta opłata administracyjna jest wymagana na mocy holenderskich przepisów prawa handlowego i dotyczy wszystkich nowo rejestrowanych podmiotów komercyjnych, zarówno nieposiadających osobowości prawnej spółek osobowych, jak i podmiotów korporacyjnych, takich jak BV. Opłata ta w pełni podlega odliczeniu od podatku jako operacyjny koszt uzyskania przychodów i zazwyczaj jest rozliczana bezpośrednio przez notariusza sporządzającego akt założycielski.
Czy zagraniczny przedsiębiorca może zarejestrować holenderską spółkę zdalnie?
Tak, założyciele niebędący rezydentami mogą założyć Dutch BV zdalnie na podstawie zalegalizowanego pełnomocnictwa. Zgodnie z tą ugruntowaną procedurą nie ma konieczności osobistego przyjazdu na miejsce; podpisuje się ustawowe dokumenty upoważniające i dostarcza zalegalizowane kopie paszportów z zagranicy. Następnie holenderski notariusz sporządza akt założycielski i dokonuje wpisu podmiotu do holenderskiego rejestru spółek. Standardowe zdalne procedury rejestracji są finalizowane w ciągu od 2 do 5 dni roboczych.
Kto kwalifikuje się jako rzeczywisty beneficjent (UBO) w Holandii?
Rzeczywistym beneficjentem jest każda osoba fizyczna posiadająca bezpośrednią lub pośrednią własność ekonomiczną, kapitał zakładowy lub prawa głosu przekraczające 25% w holenderskiej spółce. Jeżeli żadna osoba fizyczna nie spełnia tego progu, wyżsi członkowie kadry zarządzającej są rejestrowani jako pseudo-UBO. Holenderskie przepisy w zakresie compliance wymagają zgłoszenia do KVK wszelkich zmian w strukturze udziałowej lub danych beneficjentów rzeczywistych w terminie 7 dni, co pozwala uniknąć dotkliwych kar finansowych rozpoczynających się od 2 750 €.
Jakie są terminy składania sprawozdań finansowych w KVK?
Roczne sprawozdania finansowe muszą zostać złożone w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. W przypadku podmiotów korporacyjnych, takich jak BV, sprawozdania muszą zostać najpierw sporządzone przez zarząd i zatwierdzone przez zgromadzenie wspólników. Złożenie w formie elektronicznej za pośrednictwem Standard Business Reporting lub portalu KVK nie podlega opłatom urzędowym, jednak przekroczenie 12-miesięcznego ustawowego terminu naraża członków zarządu na osobistą odpowiedzialność.
Jak długo należy przechowywać dokumentację korporacyjną i administracyjną zgodnie z prawem holenderskim?
Przedsiębiorstwa mają obowiązek przechowywać korporacyjną dokumentację księgową, korespondencję, umowy oraz księgi rachunkowe przez ustawowy okres co najmniej 7 lat. W przypadku dokumentacji dotyczącej bezpośrednio nieruchomości holenderski wymóg przechowywania zostaje wydłużony do 10 lat. Zarówno archiwa cyfrowe, jak i papierowe muszą pozostać dostępne i czytelne do kontroli przez Belastingdienst przez cały ten okres, zapewniając pełną zgodność ustawową podczas audytów lub kontroli skarbowych.
Sources
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Prowadzenie działalności gospodarczej
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Wykwalifikowany pracownik migrujący
- IND - Zezwolenie na pobyt dla startupów
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Służba celna
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |