

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Niedotrzymanie ostatecznego 12-miesięcznego terminu na złożenie rocznego sprawozdania finansowego w Izbie Handlowej (KVK) to nie tylko kwestia niewielkiej grzywny; może to prowadzić do osobistej odpowiedzialności członków zarządu, jeśli spółka ogłosi upadłość. Dla międzynarodowych przedsiębiorców presja na zachowanie zgodności z przepisami przy jednoczesnym skalowaniu działalności jest ogromna. Zapewne zdajesz sobie sprawę, że holenderskie wymogi administracyjne są rygorystyczne, a obawa przed wysokimi karami za nieterminowe złożenie dokumentów jest w pełni uzasadniona. Zrozumienie konkretnych terminów składania deklaracji podatkowych dla Dutch BV na 2026 rok jest kluczowe dla ochrony Twojej inwestycji i utrzymania nienagannej reputacji przed holenderską administracją podatkową i celną.
Niniejszy przewodnik zawiera precyzyjną, chronologiczną listę ustawowych terminów dotyczących podatku dochodowego od osób prawnych, podatku VAT oraz składania rocznych sprawozdań finansowych. Dowiesz się, jaka jest różnica między terminem sporządzenia a złożenia sprawozdania, w tym jak ubiegać się o standardowe pięciomiesięczne przedłużenie terminu złożenia zeznania z tytułu podatku dochodowego od osób prawnych. Przedstawiamy również obowiązkowe wymogi dotyczące składania dokumentów drogą elektroniczną za pośrednictwem Standard Business Reporting (SBR) oraz przepisy dotyczące 7-letniego okresu przechowywania dokumentacji. Podążając tą uporządkowaną ścieżką, możesz upewnić się, że Twoja BV spełnia wszystkie wymogi regulacyjne, od 19% stawki podatku dochodowego od osób prawnych dla zysków do 200 000 EUR, po protokoły rejestracji w KVK w wysokości 85,15 EUR na 2026 rok.
Kluczowe wnioski
- Zrozumienie trójfilarowej struktury zgodności obejmującej holenderską administrację podatkową, Izbę Handlową oraz wewnętrzne wymogi ładu korporacyjnego.
- Zidentyfikowanie konkretnych terminów składania deklaracji podatkowych dla Dutch BV na 2026 rok, w tym standardowego terminu przypadającego na 31 maja w przypadku podatku dochodowego od osób prawnych oraz bezwzględnego 12-miesięcznego limitu na składanie dokumentów w KVK.
- Poznanie obowiązkowej kolejności sporządzania, zatwierdzania i składania rocznych sprawozdań finansowych w celu ochrony członków zarządu przed osobistą odpowiedzialnością oraz zapewnienia zgodności z cyfrowym standardem SBR.
- Ustalenie precyzyjnego harmonogramu raportowania podatku VAT, uwzględniającego szczególne dwumiesięczne terminy mające zastosowanie do przedsiębiorców niebędących rezydentami.
- Utrzymanie ustawowych standardów przechowywania dokumentacji, wymagających 7-letniego okresu archiwizacji ogólnej dokumentacji biznesowej oraz 10 lat w przypadku dokumentów związanych z nieruchomościami.
Ustawowe obowiązki sprawozdawcze dla Dutch BV
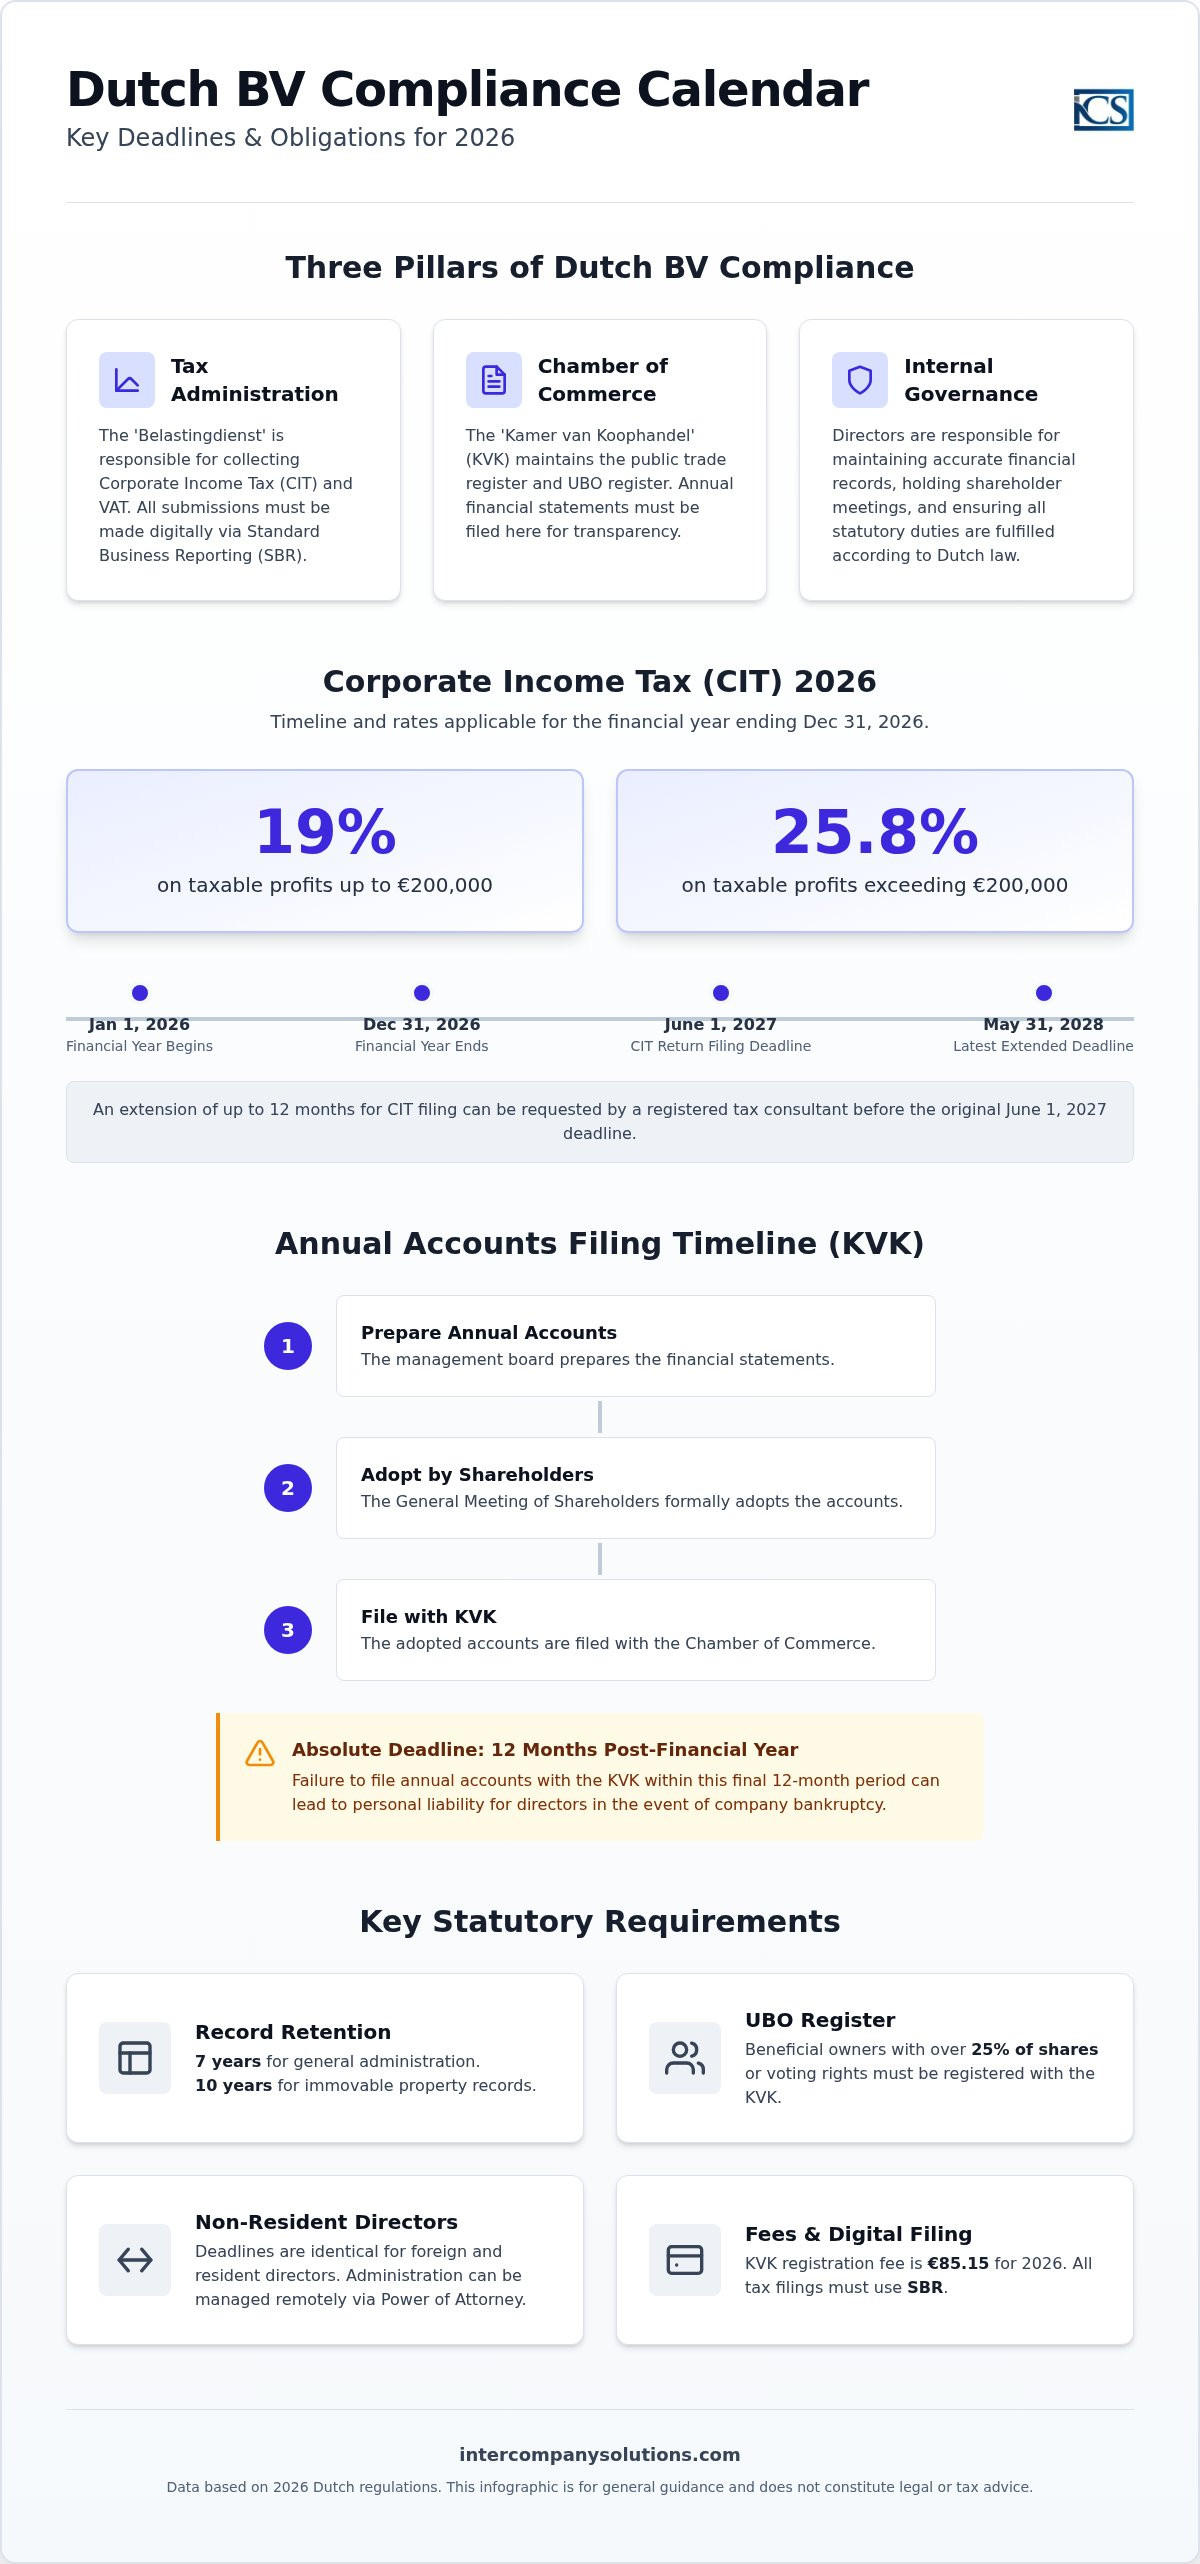
Dutch BV działa jako odrębna osoba prawna, co oznacza, że posiada własne prawa i zobowiązania, niezależne od swoich właścicieli. Taka forma prawna wymaga od spółki prowadzenia własnej dokumentacji finansowej oraz przestrzegania rygorystycznych standardów sprawozdawczości. Zgodność z przepisami w przypadku BV opiera się na trzech głównych filarach: organie podatkowym (Belastingdienst), Izbie Handlowej (KVK) oraz wewnętrznym ładzie korporacyjnym. Każdy z filarów wiąże się ze szczególnymi wymogami, które zapewniają utrzymanie dobrego statusu prawnego spółki w ramach holenderskiego porządku prawnego.
Zagraniczni dyrektorzy podlegają dokładnie takim samym terminom składania deklaracji podatkowych dla Dutch BV, jak dyrektorzy mający miejsce zamieszkania w Holandii. Wobec międzynarodowych właścicieli nie stosuje się żadnych ulg w zakresie terminowości ani dokładności składanych deklaracji. Dla przedsiębiorców prowadzących działalność z zagranicy standardową metodą zarządzania zadaniami administracyjnymi jest procedura zalegalizowanego pełnomocnictwa (Power of Attorney). Procedura ta umożliwia przeprowadzenie procesu, jakim jest Dutch BV Company Formation, oraz bieżące zarządzanie sekretariatem korporacyjnym na odległość, zapewniając realizację wszystkich obowiązków ustawowych bez konieczności fizycznej obecności dyrektora w kraju.
Rola holenderskiej administracji podatkowej (Belastingdienst)
Belastingdienst jest organem odpowiedzialnym za pobór podatku dochodowego od osób prawnych (CIT) oraz podatku od towarów i usług (VAT). System podatku dochodowego od osób prawnych w Holandii jest wysoce zdigitalizowany i wymaga od wszystkich BV składania deklaracji za pośrednictwem systemu Standard Business Reporting (SBR). Oznacza to, że nie można po prostu przesłać formularza papierowego ani standardowego pliku PDF; deklaracje muszą być składane za pośrednictwem kompatybilnego oprogramowania lub przez zarejestrowanego doradcę podatkowego. Administracja podatkowa często wydaje wstępne decyzje wymiarowe na początku roku. Są one ustalane na podstawie wyników z poprzedniego roku lub przewidywanego zysku, co pozwala państwu na pobór podatków w ratach, zamiast jednorazowej płatności na koniec okresu.
Rola Izby Handlowej (KVK)
KVK prowadzi holenderski rejestr handlowy, będący publiczną bazą danych wszystkich aktywnych przedsiębiorstw. Zarządza także rejestrem UBO, w którym musi zostać zarejestrowana każda osoba posiadająca ponad 25% udziałów lub praw głosu w spółce. W przypadku podmiotów zakładanych lub rejestrujących zmiany w 2026 r. obowiązkowa opłata rejestracyjna w KVK wynosi 85,15 EUR. Podstawowym obowiązkiem BV jest coroczne składanie sprawozdań finansowych do KVK. Dokumenty te są publicznie dostępne i zapewniają przejrzystość w zakresie kondycji finansowej spółki. Niedotrzymanie ostatecznego 12-miesięcznego terminu na złożenie sprawozdania wiąże się z ryzykiem osobistej odpowiedzialności za długi spółki, dlatego kluczowe jest monitorowanie terminów składania deklaracji podatkowych Dutch BV przez cały rok.
Terminy składania deklaracji podatku dochodowego od osób prawnych (CIT) w 2026 r.
W przypadku większości spółek Dutch BV rok obrotowy pokrywa się ze standardowym rokiem kalendarzowym, rozpoczynając się 1 stycznia i kończąc 31 grudnia. Zgodnie z obowiązującymi przepisami deklaracje CIT należy złożyć nie później niż do 1 czerwca roku następującego po danym roku obrotowym. Dla okresu sprawozdawczego 2026 oznacza to, że deklaracja musi wpłynąć do Belastingdienst do 1 czerwca 2027 r. Dochowanie tych terminów składania deklaracji podatkowych Dutch BV stanowi kluczowy element ładu korporacyjnego, ponieważ zapobiega naliczaniu odsetek za zwłokę oraz nakładaniu kar administracyjnych.
Międzynarodowi przedsiębiorcy powinni pamiętać, że istnieje możliwość uzyskania odroczenia terminu dla podmiotów potrzebujących więcej czasu na zamknięcie ksiąg. Współpracując z zarejestrowanym doradcą podatkowym, BV może wystąpić o przedłużenie terminu złożenia deklaracji nawet o 12 miesięcy. Przedłużenie to zapewnia znaczną elastyczność w przypadku złożonych struktur międzynarodowych, jednak wniosek musi zostać złożony przed pierwotnym terminem przypadającym na 1 czerwca. W roku podatkowym 2026 stawki podatku dochodowego od osób prawnych wynoszą 19% dla dochodu do opodatkowania do kwoty 200 000 EUR. Nadwyżka dochodu powyżej progu 200 000 EUR podlega opodatkowaniu stawką 25,8%.
Wstępne a ostateczne decyzje wymiarowe w CIT
Holenderska administracja podatkowa zazwyczaj wydaje wstępną decyzję wymiarową na początku roku obrotowego. Wymiar ten stanowi szacunek oparty na wynikach spółki z lat ubiegłych lub prognozowanych zyskach. Kwotę tę opłaca się w ratach przez cały rok. Po zakończeniu roku i złożeniu właściwej deklaracji CIT, Belastingdienst przetwarza dane i wydaje ostateczną decyzję wymiarową. Jeśli rzeczywisty zysk był wyższy niż szacowany, należy dopłacić różnicę. Należy pamiętać, że stopa odsetek od należności z tytułu CIT wynosi 5% w 2026 r. i zaczynają one narastać po upływie sześciu miesięcy od zakończenia roku obrotowego, jeżeli należny podatek nie został uregulowany.
System waluty funkcjonalnej
Międzynarodowe spółki BV prowadzące działalność głównie w walucie innej niż euro mogą złożyć wniosek o objęcie systemem waluty funkcjonalnej. Umożliwia to spółce ustalanie dochodu do opodatkowania oraz składanie deklaracji CIT w walucie takiej jak USD lub GBP. Aby skorzystać z tego systemu, należy złożyć formalny wniosek do holenderskich organów podatkowych przed rozpoczęciem roku obrotowego, w którym ma nastąpić zmiana. Po uzyskaniu zgody spółka musi stosować daną walutę sprawozdawczą przez okres co najmniej dziesięciu lat. Taka stabilność zapewnia spójność w traktowaniu podatkowym różnic kursowych i upraszcza sprawozdawczość finansową na rzecz zagranicznych spółek matek.
Rzetelne przygotowanie tych deklaracji stanowi kluczowy element naszych usług w ramach Accounting & Tax Services, pomagając w zachowaniu pełnej zgodności z holenderskimi przepisami.
Harmonogram sporządzania sprawozdań finansowych i składania ich do KVK
Cykl administracyjny Dutch BV kończy się publikacją jej rocznego sprawozdania finansowego. Podczas gdy w poprzednich częściach szczegółowo opisano terminy składania deklaracji podatkowych Dutch BV do Belastingdienst, Izba Handlowa (KVK) stosuje odrębny harmonogram ustawowy. W przypadku BV, której rok obrotowy kończy się 31 grudnia, zarząd musi sporządzić sprawozdanie finansowe w ciągu pięciu miesięcy, czyli do 31 maja kolejnego roku. W określonych okolicznościach akcjonariusze mogą wyrazić zgodę na przedłużenie terminu sporządzenia sprawozdania o dodatkowe pięć miesięcy. Jednak bezwzględny, ostateczny termin na doręczenie rocznego sprawozdania finansowego do KVK upływa 12 miesięcy po zakończeniu roku obrotowego. Dla okresu sprawozdawczego 2026 ten nieprzekraczalny termin to 31 grudnia 2027 r.
Wymogi dotyczące sporządzania i zatwierdzania
Zarząd ponosi główną odpowiedzialność za sporządzenie rocznego sprawozdania finansowego. Wszyscy dyrektorzy muszą podpisać to sprawozdanie; w przypadku braku podpisu któregoś z nich, przyczyna musi zostać wyraźnie wskazana w dokumentach. Po sporządzeniu zarząd przedstawia sprawozdanie finansowe udziałowcom. Formalne zatwierdzenie następuje zazwyczaj podczas Zwyczajnego Zgromadzenia Wspólników (AGM), na którym udziałowcy dokonują przeglądu i zatwierdzenia danych liczbowych. Udziałowcy muszą zatwierdzić sprawozdanie w ciągu dwóch miesięcy od jego sporządzenia. Jeżeli akt założycielski spółki na to zezwala, udziałowcy mogą również zatwierdzić sprawozdanie w drodze uchwał pisemnych, bez konieczności odbywania fizycznego zgromadzenia. Po zatwierdzeniu BV musi złożyć sprawozdanie finansowe w KVK w ciągu ośmiu dni.
Wymogi dotyczące publikacji w zależności od wielkości spółki
Zakres informacji wymaganych do publikacji zależy od klasyfikacji wielkościowej spółki. Większość międzynarodowych przedsiębiorców zakładających BV kwalifikuje się do kategorii jednostek mikro lub małych. Jednostki mikro muszą publikować jedynie skrócony bilans, natomiast jednostki małe zobowiązane są do przedstawienia bilansu oraz ograniczonych informacji dodatkowych. Żadna z tych kategorii nie wymaga pełnego badania sprawozdania przez biegłego rewidenta. Dla porównania, jednostki średnie i duże muszą poddać się obowiązkowemu badaniu sprawozdania oraz opublikować bardziej szczegółowe sprawozdanie z działalności zarządu oraz rachunek zysków i strat. Monitorowanie terminów składania deklaracji podatkowych Dutch BV oraz dat publikacji sprawozdań ma kluczowe znaczenie dla uniknięcia odpowiedzialności osobistej, która może powstać w razie niedotrzymania 12-miesięcznego terminu na złożenie dokumentów. Nasze usługi Secretarial Services wspierają dyrektorów w precyzyjnym zarządzaniu tym harmonogramem.
Raportowanie VAT i wymogi zgodności z przepisami UE
Zgodność w zakresie VAT jest ciągłym obowiązkiem, który wymaga ścisłego przestrzegania terminów składania deklaracji podatkowych przez Dutch BV wyznaczonych przez Belastingdienst. VAT, czyli Omzetbelasting (BTW), to podatek pośredni pobierany od większości towarów i usług. W przypadku Dutch BV domyślną częstotliwością raportowania jest cykl kwartalny. Do większości transakcji stosuje się stawkę podstawową 21%, chociaż obniżona stawka 9% ma zastosowanie do określonych towarów, takich jak żywność i niektóre leki. Od 1 stycznia 2026 r. stawka VAT na zakwaterowanie krótkoterminowe wzrosła z 9% do stawki podstawowej 21%. Jeśli Twoja BV prowadzi działalność w sektorze e-commerce i sprzedaje towary konsumentom w całej UE, możesz potrzebować rejestracji w procedurze One-Stop-Shop (OSS), aby uprościć pobór podatku w wielu państwach członkowskich.
Harmonogram kwartalnego składania deklaracji VAT na 2026 rok
Terminy składania deklaracji VAT zależą od tego, czy Twoje przedsiębiorstwo jest sklasyfikowane jako rezydent, czy nierezydent. Standardowe przepisy holenderskie wymagają złożenia deklaracji do ostatniego dnia miesiąca następującego po kwartale. Jednakże w przypadku przedsiębiorców będących nierezydentami Belastingdienst daje dwa miesiące na otrzymanie deklaracji i płatności. Świadomość tych terminów składania deklaracji podatkowych przez Dutch BV jest kluczowa; od 2026 roku maksymalna kara za opóźnienie w zapłacie VAT osiągnęła 6 709 €.
Dla przedsiębiorców będących nierezydentami harmonogram na 2026 rok przedstawia się następująco:
- Q1 (sty-mar): 31 maja 2026 r.
- Q2 (kwi-cze): 31 sierpnia 2026 r.
- Q3 (lip-wrz): 30 listopada 2026 r.
- Q4 (paź-gru): 28 lutego 2027 r.
Transakcje wewnątrzwspólnotowe i numer EORI
Jeśli Twoja BV sprzedaje towary lub usługi przedsiębiorstwom w innych krajach UE, musisz złożyć informację podsumowującą (EC Sales List), znaną jako deklaracja ICP. Raport ten zawiera numery VAT klientów oraz wartości transakcji. W przypadku importu spoza UE numer rejestracyjny i identyfikacyjny przedsiębiorców (EORI) jest obowiązkowy do odprawy celnej. Możesz znaleźć więcej szczegółów na temat rejestracji VAT dla firm zagranicznych, aby zapewnić prawidłową strukturę od samego początku.
Rejestracja One-Stop-Shop (OSS) stanowi korzyść proceduralną dla podmiotów z sektora e-commerce. Umożliwia ona raportowanie i płacenie podatku VAT z tytułu całej wewnątrzwspólnotowej sprzedaży towarów na odległość w ramach jednej deklaracji składanej w Holandii. Eliminuje to konieczność rejestracji do celów VAT w każdym państwie członkowskim, w którym zamieszkują Twoi klienci, pod warunkiem zachowania odpowiednich progów.
Lista kontrolna zgodności na 2026 rok dla zagranicznych członków zarządu
Zarządzanie holenderskim podmiotem z zagranicy wymaga ustrukturyzowanego podejścia do obowiązków administracyjnych. Zagraniczni członkowie zarządu muszą dbać o to, aby rejestr UBO (rzeczywistych beneficjentów) spółki był zawsze aktualny. Każda osoba fizyczna posiadająca ponad 25% udziałów lub praw głosu musi zostać zarejestrowana. Brak aktualizacji rejestru UBO w przypadku zmian właścicielskich może skutkować administracyjnymi karami pieniężnymi lub sankcjami karnymi. Członkowie zarządu powinni również zweryfikować, czy prognozy zysków są zgodne z progami podatku dochodowego od osób prawnych (CIT) na 2026 rok. Utrzymanie się poniżej limitu 200 000 EUR gwarantuje stawkę 19%, natomiast zyski powyżej tej kwoty podlegają stawce 25,8%. Przestrzeganie terminów składania deklaracji podatkowych dla Dutch BV stanowi podstawę zgodności, jednak ład korporacyjny na wysokim poziomie wymaga podejmowania takich proaktywnych działań kontrolnych; dowiedz się więcej o tym, jak IntegraSense wspiera praktykę zawodową i standardy ładu korporacyjnego.
Zaplanowanie Zwyczajnego Zgromadzenia Wspólników (AGM) to kolejny kluczowy krok. Jak określono w poprzedniej sekcji dotyczącej terminów sprawozdawczych, sprawozdanie finansowe musi zostać zatwierdzone w ciągu dwóch miesięcy od jego sporządzenia. AGM stanowi formalne miejsce tego zatwierdzenia, zapewniając członkom zarządu absolutorium z wykonania obowiązków za dany rok obrotowy. W przypadku spółek z wieloma międzynarodowymi udziałowcami jest to moment na zebranie wszystkich podpisów pod ostatecznym sprawozdaniem finansowym.
Prowadzenie dokumentacji administracyjnej
Holenderska administracja podatkowa nakłada rygorystyczne wymogi w zakresie przechowywania dokumentacji, które dotyczą zarówno plików cyfrowych, jak i dokumentów fizycznych. Należy przechowywać całą dokumentację gospodarczą przez okres co najmniej siedmiu lat. Wymóg ten obejmuje faktury, wyciągi bankowe, umowy oraz korespondencję handlową. Jeśli Twoja BV posiada nieruchomość w Holandii, okres przechowywania powiązanej dokumentacji wydłuża się do dziesięciu lat. W przypadku zatrudniania personelu międzynarodowego w ramach ulgi 30% (30% ruling), wymagane jest zachowanie wszelkiej istotnej dokumentacji, takiej jak dowód rekrutacji z zagranicy oraz kalkulacje wynagrodzeń, w ramach dokumentacji kadrowo-płacowej. Akta te muszą być łatwo dostępne do kontroli na żądanie Belastingdienst.
Kolejne kroki w celu zachowania zgodności
Posiadanie ważnego adresu siedziby zarejestrowanego w KVK jest wymogiem prawnym dla wszystkich BV. W przypadku przeprowadzki spółki lub zmiany jej adresu do doręczeń, należy niezwłocznie zaktualizować dane w rejestrze handlowym, aby uniknąć problemów z doręczaniem pism procesowych i urzędowych. Zaangażowanie certyfikowanego księgowego to najbardziej niezawodny sposób na monitorowanie zmieniających się terminów składania deklaracji podatkowych dla Dutch BV w ciągu całego roku. Profesjonalny pośrednik gwarantuje, że deklaracje i sprawozdania są przesyłane za pośrednictwem oprogramowania zgodnego ze standardem SBR, co ogranicza ryzyko błędów technicznych lub kar za nieterminowe złożenie dokumentów. Aby uzyskać pomoc w składaniu sprawozdań lub dokonać przeglądu bieżącego statusu spółki, skontaktuj się z Intercompany Solutions, aby porozmawiać ze specjalistą ds. korporacyjnych.
Ostatnia weryfikacja: sierpień 2026
Zabezpieczenie sytuacji finansowej Twojej Dutch BV w 2026 roku
Prowadzenie Dutch BV wymaga ciągłego monitorowania kalendarza, aby uniknąć kar administracyjnych oraz potencjalnej odpowiedzialności członków zarządu. Główne terminy składania deklaracji podatkowych dla Dutch BV obejmują termin składania deklaracji podatku dochodowego od osób prawnych do 1 czerwca oraz kwartalne deklaracje VAT. Rzetelność tych rozliczeń jest kluczowa, w szczególności przy stosowaniu stawki 19% CIT dla dochodów do opodatkowania do kwoty 200 000 EUR. Od 2015 roku nasi specjaliści koncentrują się na zdalnej obsłudze zgodności, pomagając ponad 2000 założycielom na całym świecie w precyzyjnym realizowaniu ich obowiązków ustawowych.
Stosowanie ustrukturyzowanej listy kontrolnej w zakresie rejestracji UBO, przechowywania dokumentacji oraz zatwierdzania rocznych sprawozdań finansowych gwarantuje, że Twoje przedsiębiorstwo pozostaje wiarygodnym partnerem na rynku europejskim. Procedury te chronią Twoje interesy zawodowe, podczas gdy Ty możesz skupić się na skalowaniu działalności. Integracja usług korporacyjnych i księgowych sprawia, że każdy etap, od AGM po ostateczną publikację w KVK, jest realizowany z najwyższą dbałością o szczegóły.
Jesteśmy gotowi pomóc Ci w stworzeniu solidnej struktury administracyjnej, która wesprze Twoje globalne ambicje i zapewni pełną zgodność z obowiązującymi przepisami.
Ostatnia weryfikacja: sierpień 2026
Najczęściej zadawane pytania
Jakie są kary za niedotrzymanie terminu złożenia deklaracji podatkowej przez Dutch BV?
Niedotrzymanie terminu złożenia deklaracji podatkowej przez Dutch BV skutkuje karami administracyjnymi oraz naliczeniem odsetek. W przypadku podatku dochodowego od osób prawnych Belastingdienst stosuje stawkę odsetek w wysokości 5% od zaległej kwoty, począwszy od sześciu miesięcy po zakończeniu roku obrotowego. Opóźnienia w płatnościach podatku VAT podlegają znacznie wyższym karom, które od 2026 r. mogą sięgać maksymalnie 6709 EUR. Powtarzające się nieprzestrzeganie przepisów może również wywołać bardziej szczegółowe kontrole lub nawet postępowanie karne w przypadku podejrzenia oszustwa podatkowego.
Czy mogę złożyć sprawozdanie finansowe Dutch BV zdalnie z zagranicy?
Roczne sprawozdanie finansowe można złożyć zdalnie za pośrednictwem obowiązkowego systemu Standard Business Reporting (SBR). Ta infrastruktura cyfrowa wymaga specjalistycznego oprogramowania lub pomocy zarejestrowanego pośrednika podatkowego w Holandii. Fizyczna obecność nie jest wymagana, pod warunkiem że zarząd zatwierdził sprawozdanie finansowe. Korzystanie z tych narzędzi zdalnych pomaga międzynarodowym dyrektorom dotrzymywać terminów składania deklaracji podatkowych przez Dutch BV oraz obowiązków publikacyjnych w Izbie Handlowej bez konieczności podróżowania do tego kraju w celach administracyjnych.
Czy holenderski biegły rewident jest wymagany dla wszystkich spółek z ograniczoną odpowiedzialnością?
Holenderski biegły rewident nie jest wymagany w przypadku mikro- i małych spółek z ograniczoną odpowiedzialnością. Większość należących do podmiotów zagranicznych spółek BV zalicza się do tych kategorii i musi jedynie publikować skrócony bilans oraz ograniczone informacje dodatkowe. Badanie przez biegłego rewidenta jest obowiązkowe tylko wtedy, gdy spółka spełnia co najmniej dwa z trzech kryteriów przez dwa kolejne lata: aktywa przekraczające 7,5 mln EUR, obrót netto powyżej 15 mln EUR lub zatrudnienie ponad 50 pracowników.
Jak złożyć wniosek o odroczenie terminu złożenia deklaracji podatku dochodowego od osób prawnych?
O odroczenie terminu złożenia deklaracji podatku dochodowego od osób prawnych wnioskuje się poprzez złożenie wniosku do Belastingdienst przed standardowym terminem przypadającym na 1 czerwca. Indywidualni przedsiębiorcy mogą zazwyczaj uzyskać pięciomiesięczne przedłużenie. Jednak współpraca z profesjonalnym doradcą podatkowym pozwala spółce dołączyć do zbiorczego programu odroczeń, który może zapewnić do 12 dodatkowych miesięcy. Ten dodatkowy czas jest przydatny do finalizacji skomplikowanych rozliczeń międzynarodowych, gwarantując jednocześnie ostateczne spełnienie wszystkich wymogów ustawowych.
Jaki jest okres przechowywania dokumentacji biznesowej w Holandii?
Ustawowy okres przechowywania ogólnej dokumentacji biznesowej wynosi siedem lat. Obejmuje to wszystkie księgi główne, faktury, wyciągi bankowe i umowy. Jeśli Twoja BV posiada nieruchomości, takie jak powierzchnie biurowe lub grunty w Holandii, należy przechowywać tę konkretną dokumentację przez co najmniej dziesięć lat. Dokumenty te muszą być przechowywane w formacie umożliwiającym wgląd holenderskim organom podatkowym przez cały okres ich przechowywania.
Czy uśpiona Dutch BV nadal podlega obowiązkom sprawozdawczym?
Uśpiona Dutch BV musi nadal wypełniać swoje podstawowe obowiązki sprawozdawcze, nawet jeśli nie prowadzi żadnej działalności handlowej. Wymagane jest coroczne składanie deklaracji podatku dochodowego od osób prawnych oraz publikowanie sprawozdań finansowych w Izbie Handlowej. Mimo że raporty te wykażą zerowy obrót, ich niezłożenie stanowi naruszenie prawa spółek. Może to prowadzić do nałożenia kar administracyjnych oraz potencjalnej odpowiedzialności osobistej członków zarządu spółki.
Czym jest rejestr UBO i kogo należy w nim wpisać?
Rejestr UBO to publiczna baza danych identyfikująca beneficjentów rzeczywistych (Ultimate Beneficial Owners) spółki. Należy w nim zgłosić każdą osobę fizyczną, która posiada ponad 25% udziałów, praw głosu lub udziału własnościowego w BV. Wymóg ten ma na celu zapobieganie praniu pieniędzy i zapewnienie przejrzystości korporacyjnej. Członkowie zarządu są odpowiedzialni za aktualność tych informacji, ponieważ Izba Handlowa wymaga niezwłocznego powiadamiania o wszelkich zmianach w strukturze własności lub kontroli.
Ile wynosi opłata rejestracyjna KVK w 2026 roku?
Obowiązkowa opłata rejestracyjna dla nowego podmiotu w Izbie Handlowej wynosi 85,15 EUR w roku kalendarzowym 2026. Jest to opłata jednorazowa, należna przy pierwszej rejestracji BV w rejestrze handlowym. Podczas gdy coroczne składanie sprawozdań finansowych jest bezpłatne, należy uwzględnić w budżecie koszty oprogramowania zgodnego z SBR oraz cyfrowych certyfikatów bezpieczeństwa wymaganych do przesyłania dokumentów do KVK i Belastingdienst.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi kadrowo-płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |