


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Przejście z historycznego wymogu 18 000 EUR na obecny elastyczny model zasadniczo zmieniło sposób, w jaki międzynarodowi przedsiębiorcy podchodzą do Holandii. Obecnie ustawowe wymogi dotyczące kapitału zakładowego Dutch BV dopuszczają nominalne minimum wynoszące zaledwie 0,01 EUR, skutecznie usuwając wysoką finansową barierę wejścia, która wcześniej definiowała rynek holenderski. Zapewne zdajesz sobie sprawę, że choć ten niski próg wejścia zapewnia elastyczność, wiąże się on również z określonymi obowiązkami administracyjnymi dotyczącymi zgłaszania UBO oraz metod wnoszenia wkładów kapitałowych, które muszą być realizowane z należytą precyzją.
Niniejszy przewodnik szczegółowo opisuje dokładny ustawowy kapitał minimalny, procedury emisji udziałów oraz obowiązki w zakresie zgodności z przepisami przy zakładaniu Dutch BV w 2026 roku. Dowiesz się, jaka jest różnica między wkładami pieniężnymi a niepieniężnymi, a także jak utrzymać zgodną z przepisami strukturę kapitałową za pośrednictwem zalegalizowanego pełnomocnictwa. Analizujemy standardy prawne na 2026 rok, w tym opłatę rejestracyjną KVK w wysokości 85,15 EUR oraz limit odliczenia odsetek na poziomie 24,5 procent, aby upewnić się, że proces tworzenia spółki Dutch BV spełnia wszelkie wymogi regulacyjne od samego początku. Postępując zgodnie z tymi krokami proceduralnymi, możesz ustanowić solidną obecność w Holandii bez konieczności osobistego podróżowania czy angażowania nadmiernej płynności początkowej.
Kluczowe wnioski
- Potwierdź, że współczesne wymogi dotyczące kapitału zakładowego Dutch BV dopuszczają minimum wynoszące 0,01 EUR, co znacząco obniża początkowe obciążenie finansowe dla założycieli.
- Zrozum proceduralne różnice między wkładami pieniężnymi i niepieniężnymi, aby zapewnić prawidłową wycenę aktywów zgodnie ze standardami holenderskiego kodeksu cywilnego.
- Zapewnij zgodność z przepisami, rejestrując ostatecznych beneficjentów rzeczywistych (UBO) posiadających ponad 25% udziałów w obowiązkowym, siedmiodniowym terminie zgłoszenia.
- Ustrukturyzuj swój podmiot tak, aby skorzystać z ograniczonej odpowiedzialności wspólników oraz stawki podatku dochodowego od osób prawnych na rok 2026 wynoszącej 19% dla zysków do 200 000 EUR.
- Załóż spółkę zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa, co pozwala na pełną rejestrację bez konieczności podróży międzynarodowych.
Spis treści
- Ustawowy kapitał minimalny dla holenderskich spółek z ograniczoną odpowiedzialnością
- Metody wnoszenia wkładów kapitałowych i emisji udziałów
- Skutki finansowe kapitału zakładowego dla odpowiedzialności i opodatkowania
- Wymogi zgodności dotyczące alokacji kapitału i rejestracji UBO
- Ułatwienia w zdalnym zakładaniu spółki BV w Holandii
Ustawowy kapitał minimalny dla holenderskich spółek z ograniczoną odpowiedzialnością
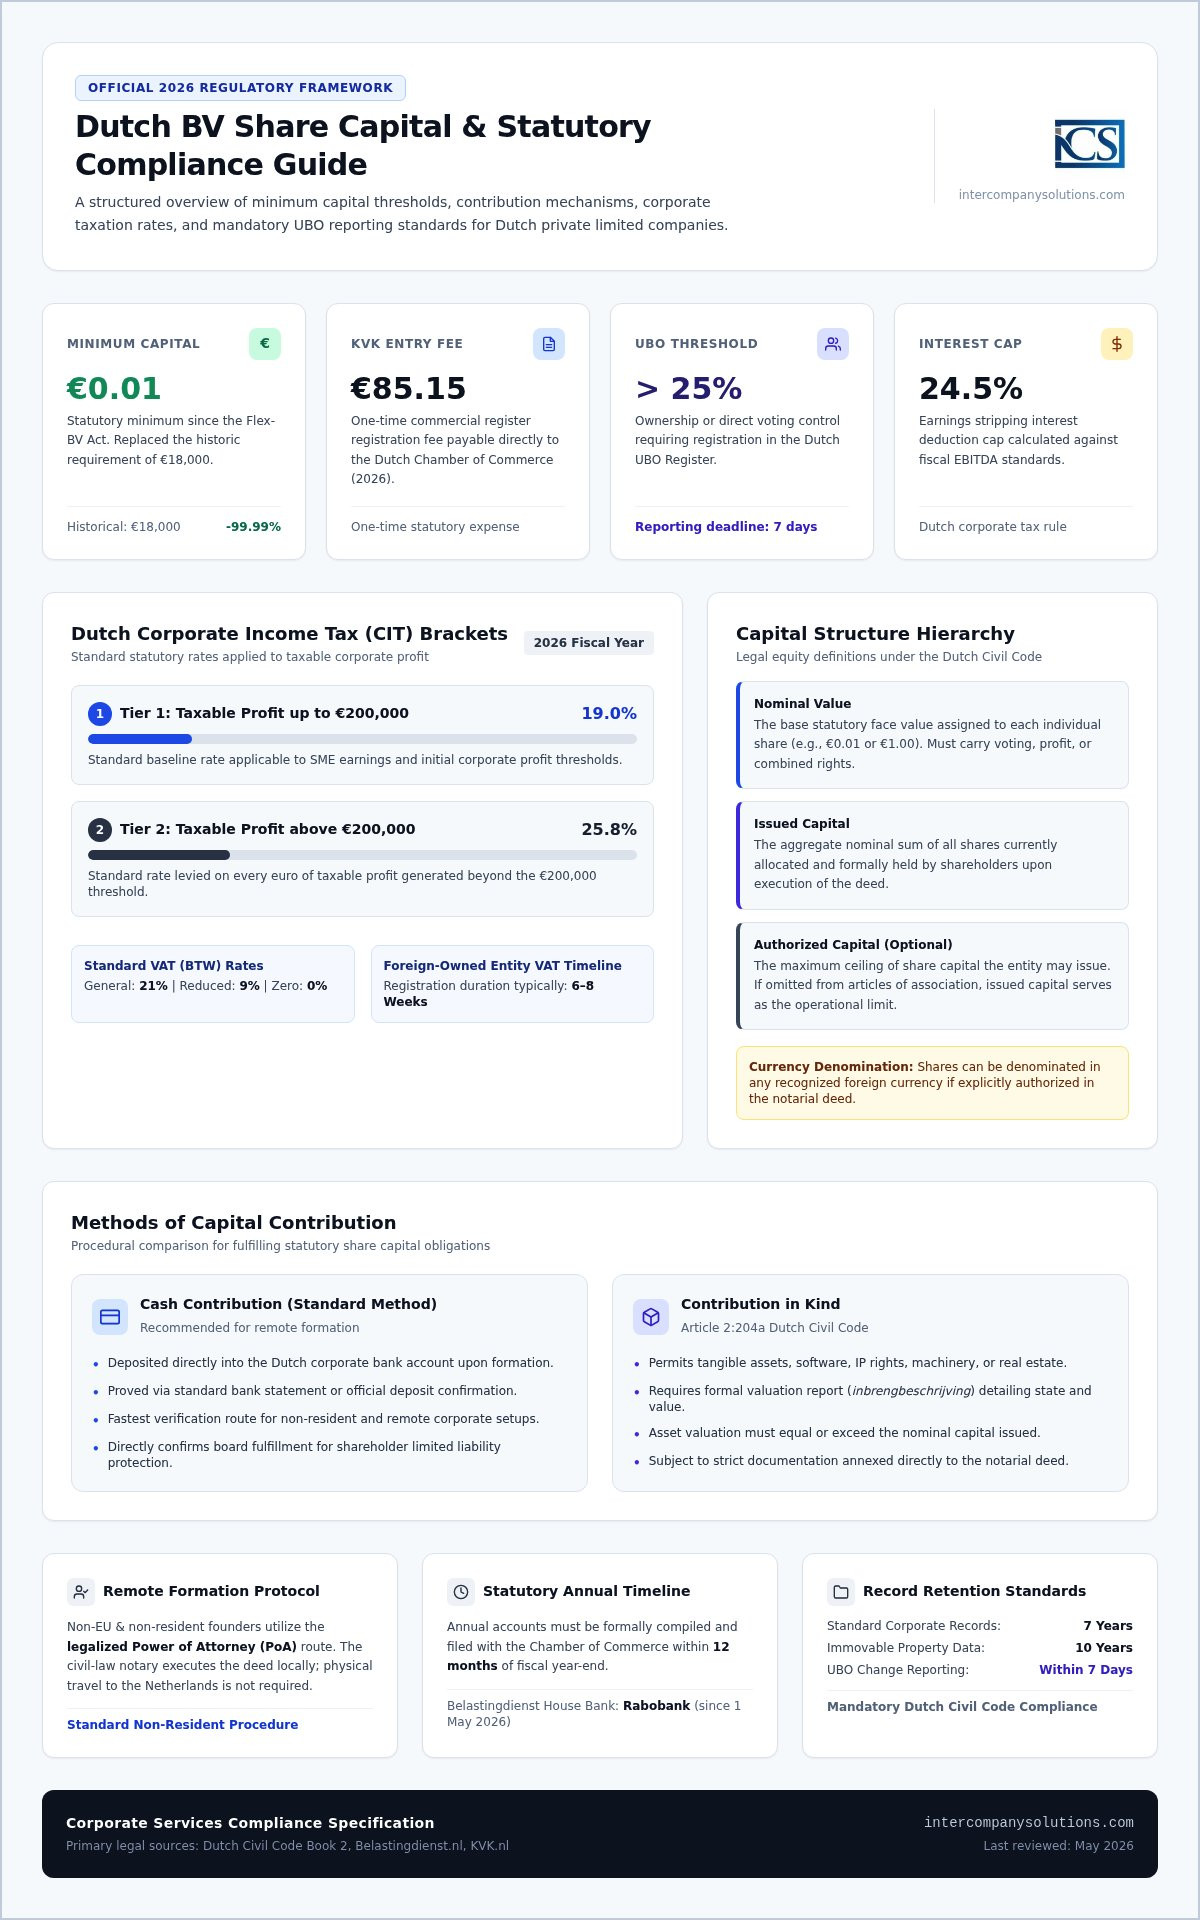
Holenderska spółka z ograniczoną odpowiedzialnością (BV) funkcjonuje w oparciu o elastyczny reżim kapitałowy. Od momentu wejścia w życie ustawy Flex-BV w dniu 1 października 2012 r., dotychczasowy wymóg posiadania 18 000 EUR został zastąpiony symbolicznym minimum. Obowiązujące wymogi dotyczące kapitału zakładowego Dutch BV przewidują, że podmiot może zostać założony z kapitałem opłaconym w wysokości zaledwie 0,01 EUR. Ta zmiana legislacyjna miała na celu obniżenie barier wejścia dla międzynarodowych przedsiębiorców oraz stymulowanie rozwoju małych i średnich przedsiębiorstw poprzez wyeliminowanie konieczności posiadania znacznej płynności początkowej.
Założyciele muszą wyemitować co najmniej jeden udział dający prawo głosu, prawo do zysku lub oba te prawa łącznie. Poza kapitałem zakładowym założyciele powinni uwzględnić jednorazową opłatę rejestracyjną KVK, która w 2026 roku wynosi 85,15 EUR. To uproszczone podejście stanowi kluczowy element usług tworzenia spółek Dutch BV, zapewniając, że struktura prawna wspiera efektywne wejście na rynek europejski.
Zasada minimalnego kapitału 0,01 EUR
Choć minimum 0,01 EUR jest prawnie wystarczające, założyciele muszą zdecydować o strukturze kapitałowej odpowiadającej ich potrzebom operacyjnym. W praktyce wielu przedsiębiorców wybiera wyższą kwotę nominalną, np. 100 EUR lub 1000 EUR, podzieloną na udziały o wartości 1,00 EUR każdy. Taki wybór często ułatwia relacje z bankami komercyjnymi i instytucjami kredytowymi, które mogą postrzegać kapitalizację na poziomie 0,01 EUR jako niewystarczającą dla profesjonalnej substancji biznesowej. Niezależnie od wybranej kwoty, kapitał musi zostać w całości wpłacony na rachunek spółki w momencie jej założenia, aby sfinalizować proces rejestracji.
Standardy walutowe i denominacji
Holenderski kodeks cywilny przewiduje znaczną elastyczność w zakresie waluty denominacji kapitału. Udziały nie muszą być emitowane w euro; mogą być denominowane w dowolnej uznawanej międzynarodowo walucie, pod warunkiem że umowa spółki wyraźnie na to zezwala. W przypadku wyboru waluty obcej spółka musi prowadzić księgi rachunkowe w sposób zgodny z holenderskimi standardami rachunkowości. Przedsiębiorcy powinni również rozróżniać następujące pojęcia:
- Wartość nominalna: Wartość nominalna przypisana do pojedynczego udziału (np. 0,01 EUR).
- Kapitał wyemitowany: Łączna wartość nominalna wszystkich udziałów aktualnie posiadanych przez wspólników.
- Kapitał statutowy: Maksymalna wartość udziałów, jaką spółka może wyemitować zgodnie ze swoją umową spółki.
W przypadku BV określenie kapitału statutowego jest opcjonalne. Jeżeli nie zostanie on wskazany w akcie założycielskim, za limit uznaje się wyemitowany kapitał zakładowy, co upraszcza przyszłe zarządzanie kapitałem własnym, chyba że założyciele zażądają wprowadzenia określonych ograniczeń.
Metody wnoszenia wkładów kapitałowych i emisji udziałów
Formalna emisja udziałów następuje w drodze aktu notarialnego sporządzonego przez holenderskiego notariusza prawa cywilnego. Ten instrument prawny stanowi fundament spółki, dokumentując sposób spełnienia wymogów dotyczących kapitału zakładowego Dutch BV. Założyciele mogą wybierać pomiędzy dwoma podstawowymi sposobami wywiązania się z obowiązków kapitałowych: wkładami pieniężnymi lub wkładami niepieniężnymi. Chociaż oba są prawnie dopuszczalne, etapy procedury różnią się znacząco, szczególnie w przypadku przedsiębiorców niebędących rezydentami, którzy zarządzają procesem zdalnie.
Wkłady pieniężne i wymogi bankowe
Wpłaty pieniężne są standardowym wyborem przy zdalnej rejestracji ze względu na ich prostotę administracyjną. Po sporządzeniu aktu przez notariusza i zarejestrowaniu spółki w Izbie Handlowej (KVK), dyrektorzy muszą upewnić się, że wyemitowany kapitał został wpłacony na firmowy rachunek bankowy. Warto wiedzieć, że od 1 maja 2026 r. Rabobank pełni funkcję oficjalnego banku obsługującego holenderską administrację podatkową (Belastingdienst). W przypadku założycieli korzystających ze ścieżki zalegalizowanego pełnomocnictwa, udokumentowanie wpłaty kapitału zazwyczaj wiąże się z przedłożeniem potwierdzenia przelewu bankowego lub wyciągu z rachunku do wewnętrznej dokumentacji spółki. Zapewnia to zarządowi możliwość potwierdzenia pełnego pokrycia udziałów, co jest warunkiem koniecznym dla utrzymania statusu ograniczonej odpowiedzialności podmiotu.
Procedury wnoszenia wkładów niepieniężnych
Założyciele, którzy chcą dokapitalizować swoją BV za pomocą aktywów, takich jak sprzęt, oprogramowanie czy nieruchomości, muszą postępować zgodnie z określonymi procedurami wynikającymi z art. 2:204a holenderskiego kodeksu cywilnego. Metoda ta wymaga sporządzenia pisemnego opisu aktywów, znanego jako inbrengbeschrijving, który musi zostać podpisany przez wszystkich założycieli i dyrektorów. Opis musi zawierać wartość aktywów oraz zastosowane metody wyceny, z datą odniesienia nie wcześniejszą niż sześć miesięcy przed wniesieniem wkładu. Podczas gdy spółka akcyjna (NV) wymaga w tym procesie oświadczenia biegłego rewidenta, w przypadku BV nie ma takiego wymogu. Upraszcza to procedurę, choć nadal należy przewidzieć dodatkowy czas na przygotowanie niezbędnej dokumentacji. Jeśli mają Państwo wątpliwości dotyczące wyceny określonych aktywów, mogą Państwo skonsultować się ze specjalistą, aby upewnić się, że opis aktywów spełnia standardy notarialne.
Skutki finansowe kapitału zakładowego dla odpowiedzialności i opodatkowania
Kapitalizacja Dutch BV określa nie tylko początkową płynność spółki; wyznacza ona również granicę finansową pomiędzy podmiotem a jego właścicielami. Choć wymogi dotyczące kapitału zakładowego Dutch BV dopuszczają próg wejścia na poziomie 0,01 EUR, wybór ten wpływa na postrzeganą stabilność przedsiębiorstwa w oczach wierzycieli. Wybrana struktura kapitałowa współdziała z holenderskim prawem podatkowym, definiując zobowiązania podatkowe oraz zakres osobistej ochrony finansowej.
W roku podatkowym 2026 Holandia stosuje stawkę podatku dochodowego od osób prawnych (CIT) w wysokości 19% dla dochodów do opodatkowania do kwoty 200 000 EUR. Wszelkie zyski przekraczające ten próg są opodatkowane stawką 25,8%. Poza tymi podstawowymi stawkami holenderskie organy podatkowe stosują rygorystyczne ograniczenia dotyczące odliczania odsetek. W 2026 roku koszty finansowania zewnętrznego netto są ograniczone do 24,5% podatkowo skorygowanej EBITDA spółki. Progi te sprawiają, że precyzyjna alokacja kapitału staje się kluczowa dla efektywności podatkowej, szczególnie w przypadku podmiotów ze znaczącym finansowaniem wewnątrzgrupowym.
Ograniczenie odpowiedzialności osobistej
BV jest osobą prawną posiadającą własne prawa i obowiązki, odrębną od swoich właścicieli. Wspólnicy nie odpowiadają osobiście za zobowiązania spółki ponad kwotę wpłaconą na poczet objętych udziałów. Ochrona ta opiera się na zasadzie odrębnej osobowości prawnej, która zabezpiecza majątek osobisty przed wierzycielami spółki. Tarcza ta nie ma jednak charakteru bezwzględnego. W przypadku gdy dyrektor dopuści się rażącego niedbalstwa lub działań o charakterze oszukańczym, „zasłona korporacyjna” może zostać uchylona. W przypadku udowodnionego niewłaściwego zarządzania dyrektorzy ponoszą osobistą odpowiedzialność za niedobór majątkowy spółki w postępowaniu upadłościowym. Prowadzenie rzetelnej dokumentacji potwierdzającej pełne pokrycie kapitału zakładowego stanowi podstawowy krok w zabezpieczeniu statusu ograniczonej odpowiedzialności.
Kwestie podatkowe dla wspólników
Sposób ustrukturyzowania udziałów może również zapewnić znaczne korzyści podatkowe w ramach zwolnienia z tytułu posiadania udziałów (participation exemption). Zgodnie z prawem holenderskim dywidendy oraz zyski kapitałowe uzyskane ze spółki zależnej są w 100% zwolnione z CIT na poziomie spółki dominującej, pod warunkiem że posiada ona co najmniej 5% udziałów i spełnia określone wymogi w zakresie substancji ekonomicznej. W przypadku wspólników niebędących rezydentami Holandia zazwyczaj pobiera 15% podatku u źródła od dywidend, choć stawka ta jest często obniżana lub znoszona na mocy dwustronnych umów o unikaniu podwójnego opodatkowania. Zarządzanie tymi zawiłościami wymaga skrupulatnego prowadzenia dokumentacji. Więcej szczegółów na temat utrzymania tych standardów można znaleźć w naszym przewodniku dotyczącym rachunkowości w zakresie zgodności Dutch BV. Ustanowienie profesjonalnej struktury kapitałowej od samego początku zapewnia podmiotowi zachowanie prawa do tych zwolnień przy jednoczesnym spełnieniu wszystkich standardów sprawozdawczych na 2026 rok.
Wymogi zgodności dotyczące alokacji kapitału i rejestracji UBO
Utrzymanie przejrzystej struktury korporacyjnej to ustawowy obowiązek, który rozpoczyna się natychmiast po spełnieniu wymogów dotyczących kapitału zakładowego Dutch BV. Holenderska Izba Handlowa (KVK) nadzoruje rejestr beneficjentów rzeczywistych (UBO), który jest obowiązkowy dla wszystkich spółek z ograniczoną odpowiedzialnością. Rejestr ten identyfikuje osoby fizyczne, które ostatecznie posiadają podmiot gospodarczy lub sprawują nad nim kontrolę, wspierając europejskie standardy rozliczalności korporacyjnej i przejrzystości finansowej.
Rejestr UBO i standardy przejrzystości
UBO jest identyfikowany na podstawie progu UBO >25% udziałów, praw głosu lub udziału własnościowego w spółce. Standard ten dotyczy zarówno posiadania bezpośredniego, jak i własności pośredniej za pośrednictwem spółek matek lub fundacji. Przy zakładaniu podmiotu należy przedstawić dokumentację potwierdzającą tożsamość tych osób oraz pochodzenie kapitału początkowego. Wszelkie późniejsze zmiany UBO zgłoszone w terminie 7 dni do rejestru handlowego KVK zapewniają zgodność podmiotu z prawem holenderskim. Chociaż określone dane osobowe są chronione przed dostępem publicznym, organy i instytucje finansowe zachowują dostęp do tych rejestrów w celach obowiązkowej weryfikacji.
Sprawozdawczość roczna i utrzymanie kapitału
Zgodność po rejestracji wymaga starannego zarządzania administracyjnego w celu ochrony ograniczonej odpowiedzialności wspólników. Dyrektorzy muszą zapewnić złożenie rocznych sprawozdań finansowych do KVK w terminie 12 miesięcy od zakończenia roku obrotowego, aby uniknąć kar administracyjnych lub potencjalnej odpowiedzialności zarządu w przypadku upadłości. Sprawozdania finansowe potwierdzają, że spółka utrzymuje kapitał ustawowy i przestrzega wymaganych testów bilansowych przed dokonaniem jakichkolwiek wypłat dywidend. W kwestii zarządzania danymi przechowywanie dokumentacji przez 7 lat (10 lat w przypadku nieruchomości) jest obowiązkowe dla wszystkich holenderskich przedsiębiorstw. Prawidłowe prowadzenie dokumentacji ma kluczowe znaczenie we wszelkich relacjach z organami podatkowymi, ponieważ od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank.
Ułatwienie zdalnego zakładania BV w Holandii
W przypadku przedsiębiorców niebędących rezydentami proces spełniania wymogów dotyczących kapitału zakładowego Dutch BV oraz finalizacji rejestracji nie wymaga fizycznej obecności w Holandii. Większość międzynarodowych założycieli wybiera ścieżkę zalegalizowanego pełnomocnictwa (POA), aby zarządzać procesem tworzenia spółki ze swojego kraju ojczystego. Metoda ta pozwala holenderskiemu notariuszowi sporządzić akt założycielski w imieniu założyciela, zazwyczaj finalizując całą rejestrację w ciągu 3 do 5 dni roboczych. Intercompany Solutions specjalizuje się we wsparciu w zakresie zakładania Dutch BV, prowadząc przedsiębiorców przez każdy krok ustawowy w celu zapewnienia zgodności ze standardami prawnymi na rok 2026.
Procedura zalegalizowanego pełnomocnictwa
Procedura POA rozpoczyna się od sporządzenia projektu aktu notarialnego oraz dokumentu pełnomocnictwa przez notariusza lub agenta rejestracyjnego. Dokument ten należy podpisać w obecności lokalnego notariusza lub właściwego organu w kraju zamieszkania. W zależności od jurysdykcji podpisany dokument często wymaga klauzuli apostille lub legalizacji przez ambasadę Holandii, aby został uznany przez holenderskiego notariusza. Konieczne będzie dostarczenie wysokiej jakości dokumentów tożsamości, takich jak ważny paszport, które notariusz wykorzystuje do weryfikacji tożsamości i spełnienia wymogów przeciwdziałania praniu pieniędzy. Następnie agent rejestracyjny koordynuje działania z holenderską Izbą Handlową w celu uzyskania numeru rejestracyjnego spółki po podpisaniu aktu. Ta zdalna ścieżka jest standardem dla założycieli spoza UE, ponieważ cyfrowe zakładanie spółki za pośrednictwem wideorozmowy nie jest obecnie domyślnym rozwiązaniem dla wniosków składanych przez nierezydentów.
Kroki administracyjne po rejestracji
Po zakończeniu rejestracji w KVK nacisk kładziony jest na gotowość operacyjną. Jeśli Twoja BV zamierza prowadzić handel międzynarodowy, musisz wystąpić o numer VAT oraz numer EORI. W przypadku podmiotów będących własnością zagraniczną Belastingdienst rozpatruje wnioski o rejestrację do celów VAT zazwyczaj w ciągu 6 do 8 tygodni od złożenia wymaganego kwestionariusza. Jeśli planujesz zatrudniać pracowników, konieczne będzie utworzenie lokalnego systemu płacowego zgodnego z holenderskim prawem pracy i prawem podatkowym. Etap ten ma kluczowe znaczenie dla dopasowania struktury korporacyjnej do długoterminowych celów komercyjnych. Więcej szczegółów na temat tych początkowych faz można znaleźć w naszym przewodniku dotyczącym rozpoczynania działalności gospodarczej w Holandii. Kroki te zapewniają, że spółka jest nie tylko legalnie zarejestrowana, ale również w pełni przygotowana do prowadzenia działalności w całej UE, przy jednoczesnym zachowaniu wymogów dotyczących kapitału zakładowego Dutch BV i standardów zgodności.
Ostatni przegląd: wrzesień 2026 r.
Strategiczne wdrożenie holenderskiej struktury korporacyjnej
Założenie spółki w Holandii wymaga dokładnego zrozumienia aktualnego otoczenia prawnego. Zasada minimalnego kapitału w wysokości 0,01 EUR zapewnia znaczną elastyczność, jednak należy ją zrównoważyć z rygorystycznymi standardami rejestracji UBO oraz sprawozdawczości rocznej w celu utrzymania statusu ograniczonej odpowiedzialności. Skorzystanie ze ścieżki zalegalizowanego pełnomocnictwa pozwala skutecznie zarządzać tymi wymogami ustawowymi bez konieczności podróży międzynarodowych.
Intercompany Solutions wsparło ponad 2000 założycieli na całym świecie, specjalizując się w kompleksowym zarządzaniu wymogami dotyczącymi kapitału zakładowego Dutch BV oraz zgodnością korporacyjną. Nasza wiedza ekspercka w zakresie holenderskiego prawa podatkowego i procedur administracyjnych pozwala na sprawną rejestrację w czasie od 3 do 5 dni roboczych. Zapewniamy, że Twój podmiot spełnia wszystkie standardy na rok 2026, od wstępnej rejestracji po długoterminową zgodność podatkową, zapewniając stabilne fundamenty dla działalności w Europie.
Z przyjemnością ułatwimy Państwu wejście na rynek holenderski z precyzją i rzetelnością, na jakie zasługują Państwa interesy zawodowe.
Ostatni przegląd: wrzesień 2026 r.
Najczęściej zadawane pytania
Jaki jest absolutny minimalny kapitał zakładowy dla Dutch BV?
Absolutny minimalny kapitał zakładowy dla Dutch BV wynosi 0,01 EUR. Ten nominalny wymóg został wprowadzony przez ustawę Flex-BV w celu uproszczenia procesu rejestracji dla przedsiębiorców. Choć można wybrać wyższą kwotę w celu poprawy wiarygodności zawodowej w bankach, prawo wymaga jedynie tego symbolicznego centa. Wszystkie wyemitowane udziały muszą zostać w pełni opłacone na etapie tworzenia spółki, aby spełnić ustawowe wymogi dotyczące kapitału zakładowego Dutch BV.
Czy mogę wnieść kapitał zakładowy w innej walucie niż euro?
Tak, można wyrazić i wnieść kapitał zakładowy w dowolnej uznawanej na arenie międzynarodowej walucie. Taka elastyczność jest dopuszczalna na gruncie holenderskiego Kodeksu cywilnego, pod warunkiem że dana waluta została wyraźnie wskazana w notarialnym akcie założycielskim spółki. Wybór waluty obcej może być korzystny w handlu międzynarodowym, chociaż spółka nadal musi prowadzić ewidencję finansową w sposób zgodny z holenderskimi standardami rachunkowości i sprawozdawczości.
Czy muszę przyjechać do Holandii, aby zarejestrować kapitał zakładowy?
Nie musisz podróżować do Holandii, aby zarejestrować kapitał zakładowy lub założyć spółkę. Większość założycieli będących nierezydentami korzysta ze ścieżki zalegalizowanego pełnomocnictwa. W ramach tego procesu podpisuje się niezbędne dokumenty w kraju ojczystym i legalizuje je u lokalnego notariusza lub w ambasadzie. Holenderski notariusz sporządza następnie akt założycielski zdalnie, zazwyczaj finalizując rejestrację w ciągu 3 do 5 dni roboczych.
Jakie są opłaty rejestracyjne KVK dla nowej BV w 2026 roku?
Standardowa jednorazowa opłata za rejestrację nowego podmiotu w holenderskim rejestrze handlowym wynosi 85,15 EUR w 2026 roku. Opłata ta jest wnoszona bezpośrednio do Izby Handlowej (KVK) podczas procesu rejestracji. Jest to obowiązkowy koszt administracyjny, który dotyczy wszystkich nowych BV, niezależnie od tego, czy założyciele są rezydentami, czy nierezydentami. Kwota ta jest niezależna od wszelkich opłat profesjonalnych związanych z usługami notarialnymi lub pomocą przy zakładaniu spółki.
Jak definiowany jest beneficjent rzeczywisty (UBO) do celów posiadania udziałów?
Beneficjent rzeczywisty (UBO) jest definiowany jako każda osoba fizyczna, która posiada bezpośredni lub pośredni udział przekraczający 25% w spółce. Obejmuje to osoby posiadające ponad 25% udziałów, praw głosu lub udziału własnościowego. Wszystkie BV muszą zarejestrować swoich UBO w rejestrze KVK. Wszelkie zmiany dotyczące tego statusu lub struktury udziałowej należy zgłosić do Izby Handlowej w terminie 7 dni kalendarzowych w celu zapewnienia ciągłej zgodności.
Czy w Holandii pobierany jest podatek kapitałowy od emisji udziałów?
W Holandii nie ma podatku kapitałowego od emisji udziałów. Holenderski podatek od wniesienia kapitału, znany również jako kapitaalsbelasting, został oficjalnie zniesiony 1 stycznia 2006 r. Oznacza to, że wniesienie środków lub aktywów w celu spełnienia wymogów dotyczących kapitału zakładowego Dutch BV nie powoduje powstania odrębnego podatku emisyjnego. Zasada ta pozostaje istotną zaletą dla przedsiębiorców pragnących dokapitalizować spółkę wyższymi kwotami bez ponoszenia dodatkowych zobowiązań podatkowych na etapie jej tworzenia.
Jak długo należy przechowywać dokumentację dotyczącą kapitału zakładowego spółki?
Wszelką dokumentację administracyjną i księgową przedsiębiorstwa należy przechowywać przez okres co najmniej 7 lat. Ten wymóg ustawowy dotyczy dokumentów związanych z alokacją kapitału, emisją udziałów oraz ogólnymi transakcjami finansowymi. Jeśli spółka posiada prawa do nieruchomości, okres przechowywania tych konkretnych dokumentów wydłuża się do 10 lat. Prowadzenie i zachowanie tej dokumentacji jest kluczowe dla zachowania zgodności z Belastingdienst, który od 1 maja 2026 r. korzysta z usług Rabobank jako banku transakcyjnego.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski Kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Prawa i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |