


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Struktura holdingowa Dutch BV nie sprawia automatycznie, że działalność staje się bezpieczniejsza lub bardziej efektywna podatkowo. Działa najlepiej wtedy, gdy własność, działalność gospodarcza i aktywa są przypisane w sposób przemyślany, z jasnym celem dla każdej ze spółek.
W typowym układzie holding BV posiada udziały w jednej lub kilku operacyjnych spółkach BV, podczas gdy operacyjna BV prowadzi bieżącą działalność komercyjną. To rozróżnienie może wpływać na to, gdzie zatrzymywane są zyski i która spółka zawiera umowy operacyjne, ale wiąże się również z dodatkowymi obowiązkami księgowymi i sprawozdawczymi.
W tym artykule wyjaśniono powiązania między obiema spółkami BV, korzyści, jakie może oferować ta struktura, oraz to, czego zagwarantować nie może. Omówiono w nim separację aktywów i zwolnienie z tytułu uczestnictwa (participation exemption), a także decyzje dotyczące utworzenia, opodatkowania i sprawozdawczości, które należy wziąć pod uwagę. Celem jest pomoc w ocenie, czy struktura holdingowa służy Twojej firmie, zamiast dodawania podmiotów bez wyraźnego celu.
Kluczowe wnioski
- Struktura holdingowa Dutch BV oddziela posiadanie udziałów od bieżącej działalności gospodarczej, lecz holdingowa BV to rola, a nie odrębna forma prawna.
- Ustal, kto posiada udziały, kto prowadzi poszczególne rodzaje działalności i kto dysponuje kluczowymi aktywami, zanim zdecydujesz, która BV powinna pełnić daną rolę.
- Rozważ potencjalne rozdzielenie ryzyka i elastyczność rozwoju w zestawieniu z dodatkową administracją, kosztami i obowiązkami w zakresie ładu korporacyjnego wynikającymi z posiadania wielu spółek BV.
- Odrębne spółki BV nie gwarantują ochrony przed roszczeniami, niewypłacalnością ani odpowiedzialnością członków zarządu.
- Zaplanuj zgodność z przepisami w każdej BV, w tym próg UBO >25%; zmiany dotyczące UBO należy zgłaszać w ciągu 7 dni.
Spis treści
- Czym jest struktura holdingowa Dutch BV?
- Jak holenderskie struktury holdingowe działają w praktyce?
- Korzyści i ograniczenia holenderskiej holdingowej BV: czego struktura nie gwarantuje
- Jak ocenić, czy holenderska struktura holdingowa odpowiada Twoim planom
- Zgodność z przepisami dla holenderskiej holdingowej BV i praktyczne kolejne kroki
Czym jest struktura holdingowa Dutch BV?
Struktura holdingowa Dutch BV zazwyczaj składa się ze spółki holdingowej BV, która posiada udziały w operacyjnej BV, podczas gdy operacyjna BV prowadzi działalność gospodarczą. Określenie „holdingowa BV” opisuje rolę spółki, a nie odrębną holenderską formę prawną. Oba podmioty to spółki BV, czyli spółki z ograniczoną odpowiedzialnością. Przewodnik holenderskiej Izby Handlowej dotyczący zakładania BV wyjaśnia formę prawną stosowaną dla każdej spółki w takim układzie.
Powszechna konfiguracja obejmuje dwie spółki BV, ale właściwy układ własnościowy zależy od planów założyciela. Holding może posiadać udziały w więcej niż jednej spółce operacyjnej, lub kilku wspólników może posiadać swoje udziały za pośrednictwem własnej holdingowej BV. Należy zacząć od rozróżnienia tego, kto posiada udziały, od tego, która spółka faktycznie prowadzi działalność.
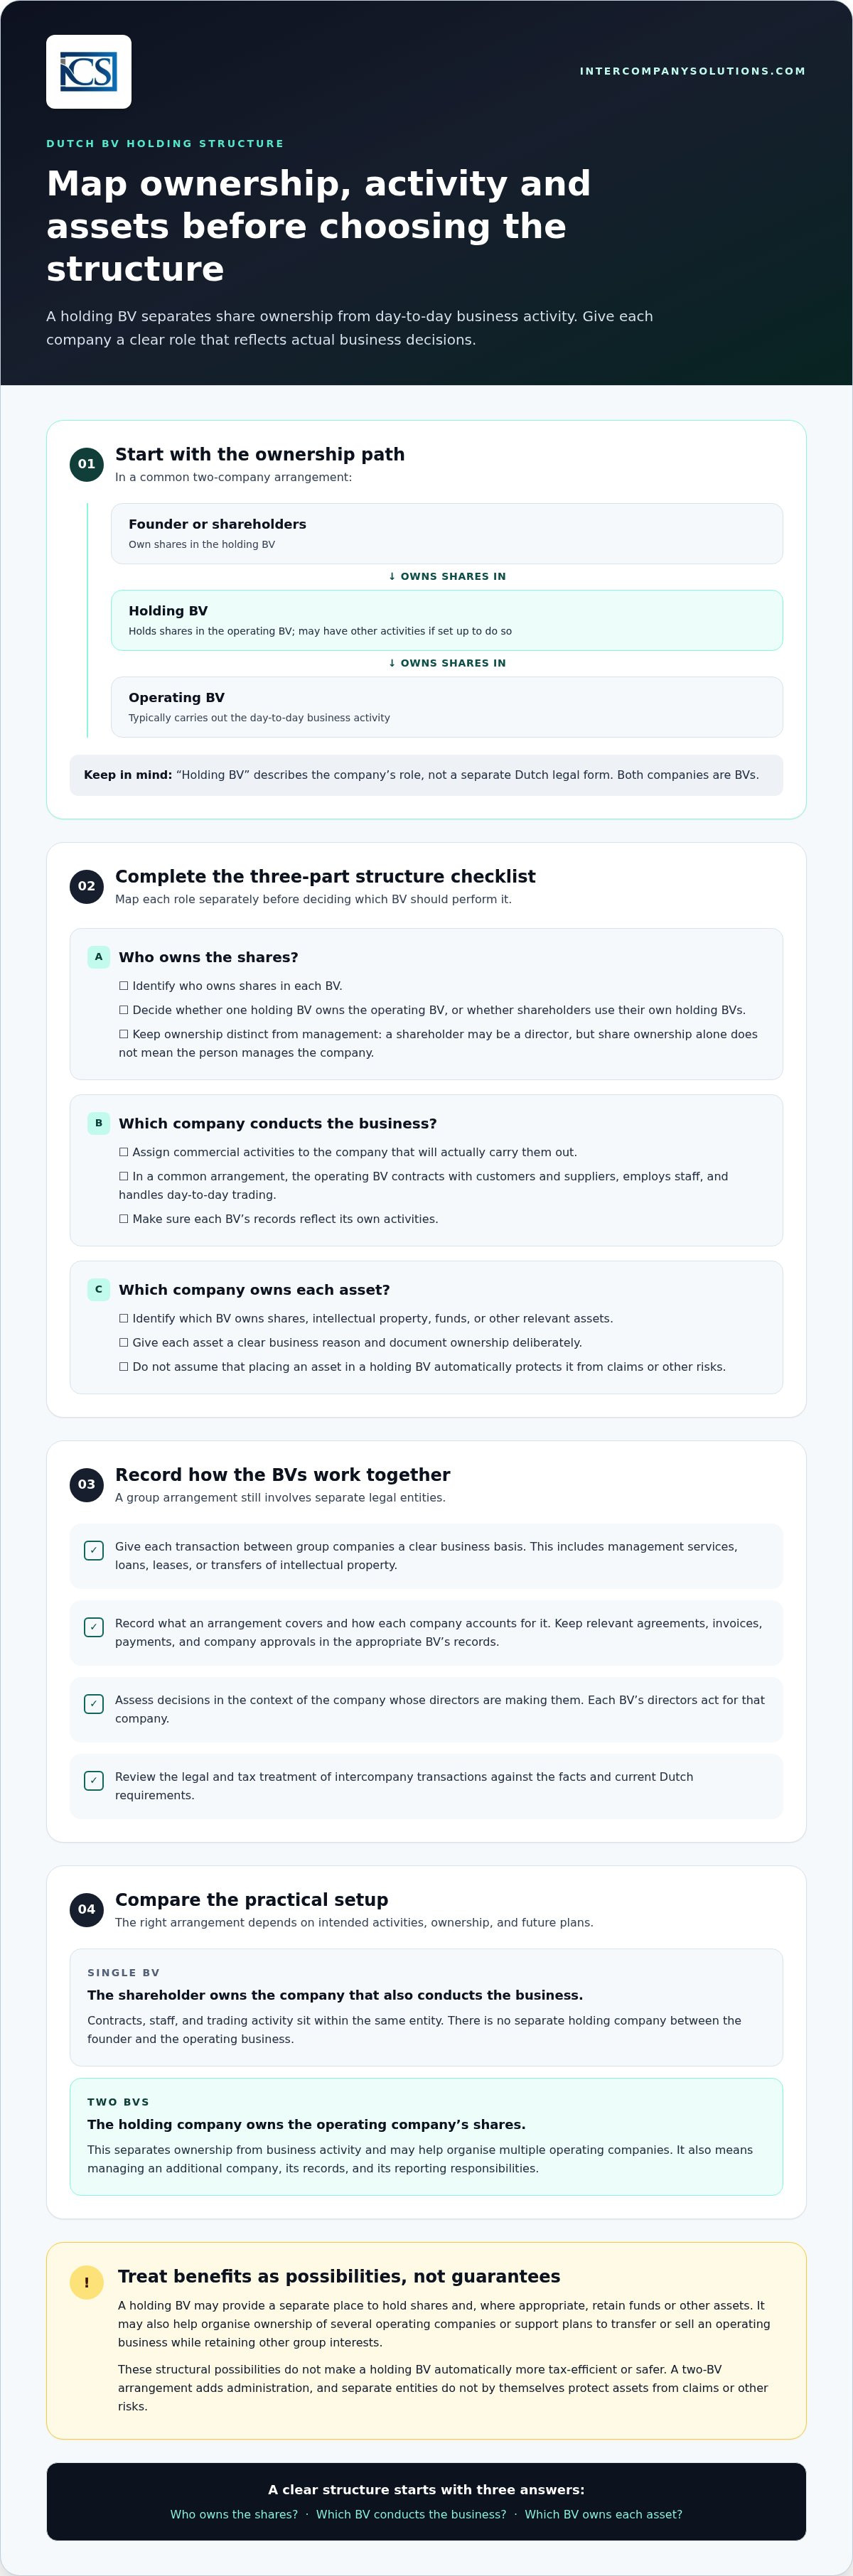
Podstawowa struktura własności: Założyciel lub wspólnicy → Holdingowa BV → Operacyjna BV
Jakie są relacje między holdingową BV a operacyjną BV?
Holdingowa BV jest wspólnikiem operacyjnej BV. Założyciel posiada udziały w holdingowej BV, samodzielnie lub wraz z innymi wspólnikami. W typowym układzie operacyjna BV zawiera umowy z klientami i dostawcami, zatrudnia pracowników i prowadzi bieżący handel. Rolą holdingowej BV jest funkcja właścicielska, choć może ona również prowadzić odrębną działalność, jeśli została w tym celu utworzona.
Własność i zarządzanie to odrębne role. Założyciel może być wspólnikiem, dyrektorem lub pełnić obie te funkcje, lecz bycie wspólnikiem nie oznacza samo w sobie, że dana osoba zarządza spółką. Każda BV jest odrębnym podmiotem prawnym, dlatego jej dyrektorzy działają w imieniu tej konkretnej spółki, a jej dokumentacja powinna odzwierciedlać jej własną działalność.
Czym różni się struktura z pojedynczą BV?
W przypadku jednej BV wspólnik posiada udziały w spółce, która jednocześnie prowadzi działalność gospodarczą. Umowy, pracownicy i działalność handlowa znajdują się w ramach tego samego podmiotu. Pomiędzy założycielem a działalnością operacyjną nie ma odrębnej spółki holdingowej.
W przypadku dwóch spółek BV spółka holdingowa posiada udziały w spółce operacyjnej, tworząc odrębne podmioty dla własności i działalności gospodarczej. Może to wspierać bardziej przemyślany plan właścicielski, ale oznacza również zarządzanie dodatkową spółką i jej dokumentacją. Struktura holdingowa nie jest konieczna dla każdego założyciela; decyzja zależy od planowanej działalności, struktury własności i planów na przyszłość.
Jak holenderskie struktury holdingowe działają w praktyce?
Należy oddzielnie określić trzy kwestie: kto posiada udziały, która spółka prowadzi działalność oraz która spółka jest właścicielem poszczególnych aktywów. Role te mogą przypadać różnym spółkom BV, jednak układ ten powinien odzwierciedlać rzeczywiste decyzje biznesowe i być jasno udokumentowany. Każda BV jest odrębnym podmiotem prawnym na mocy holenderskiego kodeksu cywilnego, który zrównuje osobę prawną z osobą fizyczną w zakresie stosunków majątkowych i prawnych Holenderski Kodeks Cywilny, Księga 2, Artykuł 5.
Gdzie znajdują się udziały, działalność gospodarcza i aktywa?
Rozważmy hipotetyczne przedsiębiorstwo z branży oprogramowania. Jego założyciel posiada udziały w holdingowej BV, a ta holdingowa BV posiada udziały w operacyjnej BV. Operacyjna BV sprzedaje subskrypcje, podpisuje umowy z klientami i zatrudnia zespół programistów. Holdingowa BV posiada udziały i może również posiadać określone aktywa, takie jak własność intelektualna lub zgromadzone środki finansowe, o ile istnieje ku temu wyraźne uzasadnienie gospodarcze.
Niniejszy przykład ma charakter wyłącznie poglądowy i nie stanowi porady prawnej ani podatkowej. Decyzje o strukturze własności aktywów należy podejmować i dokumentować w sposób przemyślany. Umieszczenie składnika aktywów w holdingowej BV nie chroni go automatycznie przed roszczeniami ani innymi rodzajami ryzyka. Sytuacja prawna i finansowa zależy od stanu faktycznego, w tym od sposobu przeniesienia aktywów oraz sposobu zarządzania każdą ze spółek.
Jak powiązane spółki BV powinny dokumentować swoje relacje?
Transakcje między spółkami z grupy powinny mieć wyraźną podstawę gospodarczą, zamiast być traktowane jako nieformalne przepływy pieniężne lub majątkowe. Jeżeli jedna BV świadczy usługi zarządzania, pożycza środki finansowe, wynajmuje składnik aktywów lub przenosi własność intelektualną na rzecz drugiej, należy udokumentować zakres tych ustaleń oraz sposób ich rozliczenia przez każdą ze spółek. Holenderskie prawo dotyczące podatku dochodowego od osób prawnych zawiera przepisy regulujące transakcje między podmiotami powiązanymi; właściwe traktowanie podatkowe zależy od stanu faktycznego holenderska ustawa o podatku dochodowym od osób prawnych.
Należy prowadzić odrębną ewidencję księgową dla każdej BV. Wszelkie istotne umowy, faktury, płatności oraz uchwały i zgody korporacyjne powinny być rejestrowane w dokumentacji właściwego podmiotu. Przed realizacją transakcji wewnątrzgrupowej należy zweryfikować jej skutki prawne i podatkowe pod kątem aktualnych wymogów holenderskich. Transfer pomiędzy podmiotami powiązanymi pozostaje transakcją między odrębnymi osobami prawnymi.
Członkowie zarządu powinni oceniać decyzje w kontekście spółki, którą zarządzają. Artykuł 9 Księgi 2 holenderskiego Kodeksu cywilnego reguluje obowiązki członków zarządu wobec zarządzanej przez nich osoby prawnej (Księga 2 holenderskiego Kodeksu cywilnego). Przejrzysta dokumentacja pozwala wykazać, dlaczego dana decyzja została podjęta i która spółka była stroną porozumienia.
W przypadku planowanej struktury grupy wczesna analiza schematu własnościowego, prowadzonej działalności oraz planowanych transferów aktywów pozwala zidentyfikować kwestie wymagające rozwiązania przed sporządzeniem dokumentów. Mogą Państwo omówić strukturę swojej Dutch BV w kontekście własnych planów.
Korzyści i ograniczenia holdingowej Dutch BV: czego ta struktura nie gwarantuje
Holdingowa BV może stanowić wyodrębniony podmiot do posiadania udziałów oraz, w stosownych przypadkach, do zatrzymywania środków finansowych lub innych aktywów. Może również ułatwić organizację własności kilku spółek operacyjnych. Są to możliwości strukturalne, a nie automatyczne korzyści finansowe czy podatkowe. Należy ocenić tę strukturę pod kątem dodatkowych obowiązków administracyjnych oraz rzeczywistych planów.
Kiedy holdingowa BV może być przydatna?
Struktura holdingowa może być warta rozważenia, jeśli planują Państwo:
- Reinwestować zyski w inną działalność gospodarczą lub zatrzymać środki w ramach grupy kapitałowej.
- Posiadać wiele spółek operacyjnych za pośrednictwem jednej spółki dominującej.
- Przygotować się do ewentualnego zbycia lub sprzedaży działalności operacyjnej przy jednoczesnym zachowaniu innych udziałów w grupie.
Scenariusze te nie przesądzają o tym, że utworzenie holdingu jest właściwym wyborem. Zyski zatrzymane w spółce podlegają obowiązującym przepisom prawnym i podatkowym, a transfer środków pieniężnych lub aktywów pomiędzy spółkami BV wymaga odpowiedniego zakwalifikowania i udokumentowania. Skutki podatkowe zależą od zaangażowanych spółek, struktury własności oraz charakteru transakcji.
Holenderskie zwolnienie partycypacyjne może zapobiec ponownemu opodatkowaniu kwalifikujących się dywidend lub zysków ze spółki zależnej jako zysków przedsiębiorstwa na poziomie holdingu. Podlega ono określonym warunkom i nie oznacza, że wszystkie zyski w grupie są wolne od podatku. Należy zweryfikować wytyczne Belastingdienst dotyczące zwolnienia partycypacyjnego w odniesieniu do konkretnego pakietu udziałów i okoliczności.
Jakie są kompromisy i powszechne błędne przekonania?
Dwie spółki BV oznaczają konieczność zarządzania dwoma podmiotami. Każdy z nich wymaga własnej ewidencji, księgowości, ładu korporacyjnego oraz składania stosownych deklaracji i sprawozdań. Należy zestawić dodatkowy nakład pracy i koszty profesjonalnej obsługi administracyjnej z celem, jakim jest oddzielenie własności od działalności operacyjnej.
| Jedna BV | Holdingowa i operacyjna BV |
|---|---|
| Własność i działalność gospodarcza skupione są w jednym podmiocie. | Jedna BV posiada udziały, a druga prowadzi działalność operacyjną. |
| Mniej podmiotów do zarządzania. | Dla każdej BV wymagana jest odrębna administracja i ład korporacyjny. |
| Brak odrębnej spółki do posiadania aktywów grupy lub udziałów. | Aktywa mogą być utrzymywane oddzielnie, gdy jest to uzasadnione prawnie i komercyjnie. |
Rozdzielenie podmiotów nie stanowi gwarancji ochrony przed roszczeniami, niewypłacalnością ani odpowiedzialnością członków zarządu. Każda BV jest odrębnym podmiotem, lecz taka struktura nie eliminuje wszelkiej ekspozycji prawnej ani finansowej. Nie każdy założyciel potrzebuje dwóch spółek BV, a holding nie obniża automatycznie podatków ani nie kwalifikuje się samoczynnie do zwolnienia partycypacyjnego. Przed wyborem struktury należy przeanalizować plany własnościowe, rodzaj działalności, ryzyko oraz bieżące koszty i wymogi administracyjne.
Jak ocenić, czy holenderska struktura holdingowa odpowiada Twoim planom
Przypisz każdej spółce jasny cel gospodarczy. Struktura holdingowa Dutch BV może odpowiadać określonemu planowi własnościowemu lub rozwojowemu, jednak dodatkowy podmiot wiąże się również z odrębną administracją. Przed podjęciem decyzji skorzystaj z poniższego schematu:
- Określ strukturę własnościową. Zidentyfikuj każdego planowanego wspólnika, jego docelowy udział procentowy oraz osoby, które będą pełnić funkcję dyrektora w każdej BV.
- Rozdziel rodzaje działalności. Wyszczególnij planowane rodzaje działalności gospodarczej i zdecyduj, która spółka będzie zawierać umowy z klientami i dostawcami oraz zatrudniać pracowników.
- Świadomie ulokuj aktywa. Zastanów się, gdzie znajdą się prawa własności intelektualnej, sprzęt, środki finansowe i inne aktywa, a następnie udokumentuj uzasadnienie gospodarcze takiego układu.
- Zweryfikuj plan rozwoju. Odróżnij bieżące plany od ewentualnych możliwości. Czy przewidujesz prowadzenie wielu rodzajów działalności, wejście inwestorów zewnętrznych, sprzedaż przedsiębiorstwa lub reinwestycję zysków? Rozważ, czy plany te uzasadniają powołanie odrębnych podmiotów już teraz.
- Zestaw wymogi administracyjne z celem. Pojedyncza BV oznacza mniej podmiotów do zarządzania. BV holdingowa i operacyjna oddzielają własność od działalności operacyjnej, jednak każda spółka posiada własny ład korporacyjny i odrębną dokumentację.
Ustal strukturę przed utworzeniem spółki
Wypisz planowanych wspólników, dyrektorów, udziały procentowe, rodzaje działalności, umowy, pracowników oraz aktywa dla każdej BV. Zidentyfikuj, które decyzje są ostateczne, a które stanowią opcje na przyszłość. Ewentualna sprzedaż lub nowe przedsięwzięcie mogą mieć znaczenie dla planowania, jednak sam hipotetyczny plan może nie uzasadniać tworzenia kolejnej spółki na samym początku.
| Kwestia | Pojedyncza BV | Spółki BV: holdingowa i operacyjna |
|---|---|---|
| Własność | Wspólnicy posiadają udziały bezpośrednio w spółce operacyjnej. | Holdingowa BV posiada udziały w operacyjnej BV. |
| Działalność gospodarcza | Ta sama BV jest właścicielem i prowadzi działalność. | Operacyjna BV prowadzi działalność; holdingowa BV posiada w niej udziały. |
| Administracja | Dokumentacja i ład korporacyjny jednej spółki. | Odrębna dokumentacja i ład korporacyjny dla każdej BV. |
Zaplanuj ścieżkę utworzenia spółki
Dutch BV wymaga sporządzenia aktu notarialnego. Dla założycieli spoza UE standardową ścieżką zdalną jest zalegalizowane pełnomocnictwo: notariusz podpisuje akt, a założyciel nie musi przyjeżdżać. Właściwa procedura zależy od założycieli oraz proponowanej struktury udziałowej. Wytyczne KVK dotyczące zakładania BV zawierają oficjalne informacje na temat procedury utworzenia spółki.
Minimalny kapitał BV wynosi 0,01 EUR. Nie zwalnia to z innych wymogów związanych z utworzeniem spółki ani nie zastępuje planowania jej działalności, struktury własnościowej oraz ładu korporacyjnego. Więcej informacji na temat zakładania spółki zawiera niniejszy przewodnik po tworzeniu Dutch BV.
Zgodność z przepisami i praktyczne kolejne kroki dla Dutch Holding BV
Struktura holdingowa obejmuje odrębne spółki, dlatego zapewnienie zgodności z przepisami musi być zorganizowane dla każdej BV z osobna, a nie traktowane tak, jakby grupa była jednym podmiotem. Holdingowa i operacyjna BV muszą posiadać dokumentację odzwierciedlającą ich własną działalność, transakcje oraz decyzje. Zasady opodatkowania i obowiązki sprawozdawcze zależą od spółki i jej indywidualnej sytuacji.
Jakie bieżące obowiązki dotyczą spółek BV?
Prowadź oddzielną księgowość oraz dokumentację korporacyjną dla każdej BV. Każda spółka musi również składać właściwe deklaracje podatkowe oraz sprawozdania finansowe. Uwzględnij następujące obowiązki:
| Obszar | Wymóg praktyczny |
|---|---|
| Księgowość | Prowadzenie ksiąg rachunkowych dla każdej BV odzwierciedlających jej własne transakcje i działalność. |
| Podatek dochodowy od osób prawnych | Odrębna ocena sytuacji podatkowej oraz obowiązków sprawozdawczych każdej BV. |
| Sprawozdania finansowe | Sprawozdanie finansowe składane w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. |
| Informacje o UBO | Próg UBO >25%; zgłaszanie zmian dotyczących UBO w ciągu 7 dni. |
Stawka CIT wynosi 19% do kwoty 200 000 EUR oraz 25,8% powyżej tej kwoty. Stawki te mają zastosowanie do dochodu podlegającego opodatkowaniu, jednak sytuacja podatkowa oraz obowiązki każdej BV zależą od jej okoliczności faktycznych. Aktualne oficjalne informacje znajdują się w wytycznych Belastingdienst dotyczących podatku dochodowego od osób prawnych.
Należy uwzględnić próg UBO oraz termin zgłoszenia w odniesieniu do struktury własności i kontroli każdej ze spółek. KVK udostępnia wytyczne dotyczące rejestracji i aktualizacji danych UBO. W kwestii składania sprawozdań finansowych należy zapoznać się z wytycznymi KVK dotyczącymi rocznych sprawozdań finansowych.
Jak założyciele mogą przejść od planowania struktury do jej wdrożenia?
Przed przygotowaniem dokumentów założycielskich należy określić planowanych wspólników i strukturę własności, planowaną działalność każdej BV oraz przypisanie umów, personelu i aktywów. Należy ustalić, w jaki sposób spółki będą dokumentować transakcje między sobą oraz kto będzie prowadzić księgowość i dokumentację korporacyjną każdej ze spółek. Umożliwi to notariuszowi i doradcom podatkowym przeanalizowanie przejrzystej struktury.
Prowadź kalendarz compliance dla każdej BV, uwzględniający jej obowiązki sprawozdawcze i terminy ich realizacji. Weryfikuj kalendarz z aktualnymi oficjalnymi wytycznymi, zwłaszcza w przypadku zmian we własności, działalności lub rozliczeniach wewnątrzgrupowych.
Uczyń strukturę świadomą decyzją biznesową
Struktura holdingowa Dutch BV oddziela własność udziałów od działalności operacyjnej, lecz jest przydatna tylko wtedy, gdy rozdzielenie to służy jasnemu celowi. Zdecyduj, która spółka będzie właścicielem udziałów i aktywów, która będzie prowadzić działalność gospodarczą oraz czy plany, takie jak reinwestycje, dodatkowa działalność lub sprzedaż, uzasadniają dodatkową administrację.
Pamiętaj o ograniczeniach. Odrębne spółki BV nie gwarantują ochrony przed roszczeniami ani odpowiedzialnością członków zarządu, a traktowanie podatkowe zależy od zaangażowanych spółek i transakcji. Holding nie sprawia automatycznie, że zyski stają się wolne od podatku, ani nie zmniejsza ogólnego obciążenia podatkowego.
Intercompany Solutions wspiera międzynarodowych przedsiębiorców w zakładaniu Dutch BV oraz w bieżącej księgowości i zapewnianiu zgodności z przepisami. Bezpłatna wstępna konsultacja stanowi praktyczny punkt wyjścia do omówienia, w jaki sposób Twoje plany właścicielskie, działalność i obowiązki sprawozdawcze łączą się ze sobą.
Omów swoją strukturę Dutch BV z naszym zespołem już dziś.
Rozstrzygnij kluczowe kwestie przed założeniem spółki, aby wybrać rozwiązanie dopasowane do Twoich planów i przejrzyście zarządzać związanymi z nim obowiązkami.
Ostatnia weryfikacja: październik 2026
Często zadawane pytania
Jaka jest różnica między holdingową BV a operacyjną BV?
Holdingowa BV jest przede wszystkim właścicielem udziałów w jednej lub kilku spółkach. Operacyjna BV zasadniczo prowadzi działalność handlową, taką jak zawieranie umów z klientami, sprzedaż produktów lub usług oraz zatrudnianie pracowników. Role te można ukształtować inaczej, jeżeli przedsiębiorstwo ma ku temu powód. Założyciel może być udziałowcem, dyrektorem lub pełnić obie te funkcje, jednak własność i zarządzanie to odrębne role.
Czy holenderska holdingowa BV jest konieczna dla każdej firmy?
Nie. Założyciel może prowadzić działalność w ramach jednej BV, skupiając własność i działalność gospodarczą w tej samej spółce. Holdingowa BV może być przydatna, gdy plan właścicielski obejmuje wiele spółek operacyjnych, reinwestycje lub potencjalną sprzedaż, lecz wiąże się ona także z dodatkową pracą administracyjną i z zakresu ładu korporacyjnego. Porównaj cel utworzenia drugiego podmiotu z jego bieżącymi obowiązkami. Właściwa struktura zależy od sytuacji i planów założyciela.
Czy holdingowa BV automatycznie chroni majątek przedsiębiorstwa?
Nie. Utrzymywanie aktywów w odrębnej BV może oddzielić własność od działalności spółki operacyjnej, lecz nie gwarantuje ochrony przed roszczeniami, niewypłacalnością ani odpowiedzialnością członków zarządu. Skutki prawne i finansowe zależą od stanu faktycznego, w tym od sposobu posiadania, przenoszenia i zarządzania aktywami. Każde przeniesienie należy traktować jako transakcję między odrębnymi spółkami, udokumentować jej uzasadnienie biznesowe i przeanalizować konsekwencje przed podjęciem działań.
Czy holenderska struktura holdingowa automatycznie obniża podatek dochodowy od osób prawnych?
Nie. Struktura holdingowa nie obniża automatycznie podatku ani nie czyni zysków wolnymi od podatku. Zwolnienie z tytułu uczestnictwa (participation exemption) może mieć zastosowanie do kwalifikujących się dywidend lub zysków ze spółki zależnej, lecz obwarowane jest warunkami kwalifikowalności. Inne konsekwencje podatkowe zależą od zaangażowanych spółek, struktury własnościowej i transakcji. Przed poleganiem na określonym rezultacie podatkowym należy ocenić konkretne rozwiązanie pod kątem aktualnych holenderskich przepisów podatkowych. Sama struktura nie stanowi gwarancji ulgi podatkowej.
Czy założyciel spoza UE może założyć holenderską holdingową BV zdalnie?
Tak. Założyciel spoza UE może zazwyczaj skorzystać ze standardowej ścieżki zdalnego zakładania spółki w oparciu o zalegalizowane pełnomocnictwo (Power of Attorney). W ramach tej ścieżki notariusz sporządza akt notarialny, a założyciel nie musi podróżować. Założenie Dutch BV wymaga udziału notariusza, a proces powstawania spółki zależy od proponowanej struktury własnościowej i dokumentacji. Przy tworzeniu struktury dwuspółkowej należy zaplanować założenie zarówno spółki holdingowej, jak i operacyjnej, ponieważ każda z nich jest odrębną osobą prawną.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |