


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Dutch BV może być wykorzystywana do pracy kontraktowej, ale sama w sobie nie stanowi potwierdzenia, że kwalifikujesz się jako niezależny wykonawca. Zależy to od rzeczywistej relacji roboczej, a nie tylko od wybranej formy prawnej, jak wyjaśniono w wytycznych rządu holenderskiego dotyczących fikcyjnego samozatrudnienia.
Rozważając spółkę BV, możesz również porównywać ją z jednoosobową działalnością gospodarczą lub inną, prostszą formą działalności. Właściwy wybór zależy od czynników takich jak odpowiedzialność, przewidywane zyski, planowany sposób pobierania dochodów z działalności oraz zakres administracji, którym jesteś w stanie zarządzać.
Niniejszy przewodnik wyjaśnia, w jaki sposób Dutch BV dla niezależnych wykonawców może być wykorzystywana, jak wypada w porównaniu z innymi holenderskimi formami prawnymi oraz jakie obowiązki wiążą się z jej prowadzeniem. Przedstawia także kwestie prawne, podatkowe i praktyczne do rozstrzygnięcia przed podjęciem decyzji, pozwalając ocenić, czy spółka BV odpowiada Twojej działalności kontraktowej i planom.
Kluczowe wnioski
- Dutch BV dla niezależnych wykonawców to struktura spółki, a nie dowód statusu niezależnego wykonawcy; decydujące znaczenie ma rzeczywista relacja robocza.
- Dbaj o to, aby umowy, fakturowanie, świadczenie usług i dokumentacja spółki były spójne z faktem, że stroną umowy jest BV.
- Porównaj spółkę BV z eenmanszaak, biorąc pod uwagę konieczność sporządzenia aktu notarialnego, administrację oraz uwarunkowania Twojej działalności.
- Zaplanuj etapy zakładania spółki oraz bieżące obowiązki korporacyjne, zanim zdecydujesz, czy BV odpowiada Twojej pracy kontraktowej.
- W przypadku założycieli spoza UE standardowa procedura zdalnego zakładania spółki wykorzystuje zalegalizowane pełnomocnictwo, dzięki czemu notariusz może sporządzić akt bez konieczności przyjazdu założyciela.
Spis treści
Co Dutch BV oznacza dla niezależnego wykonawcy
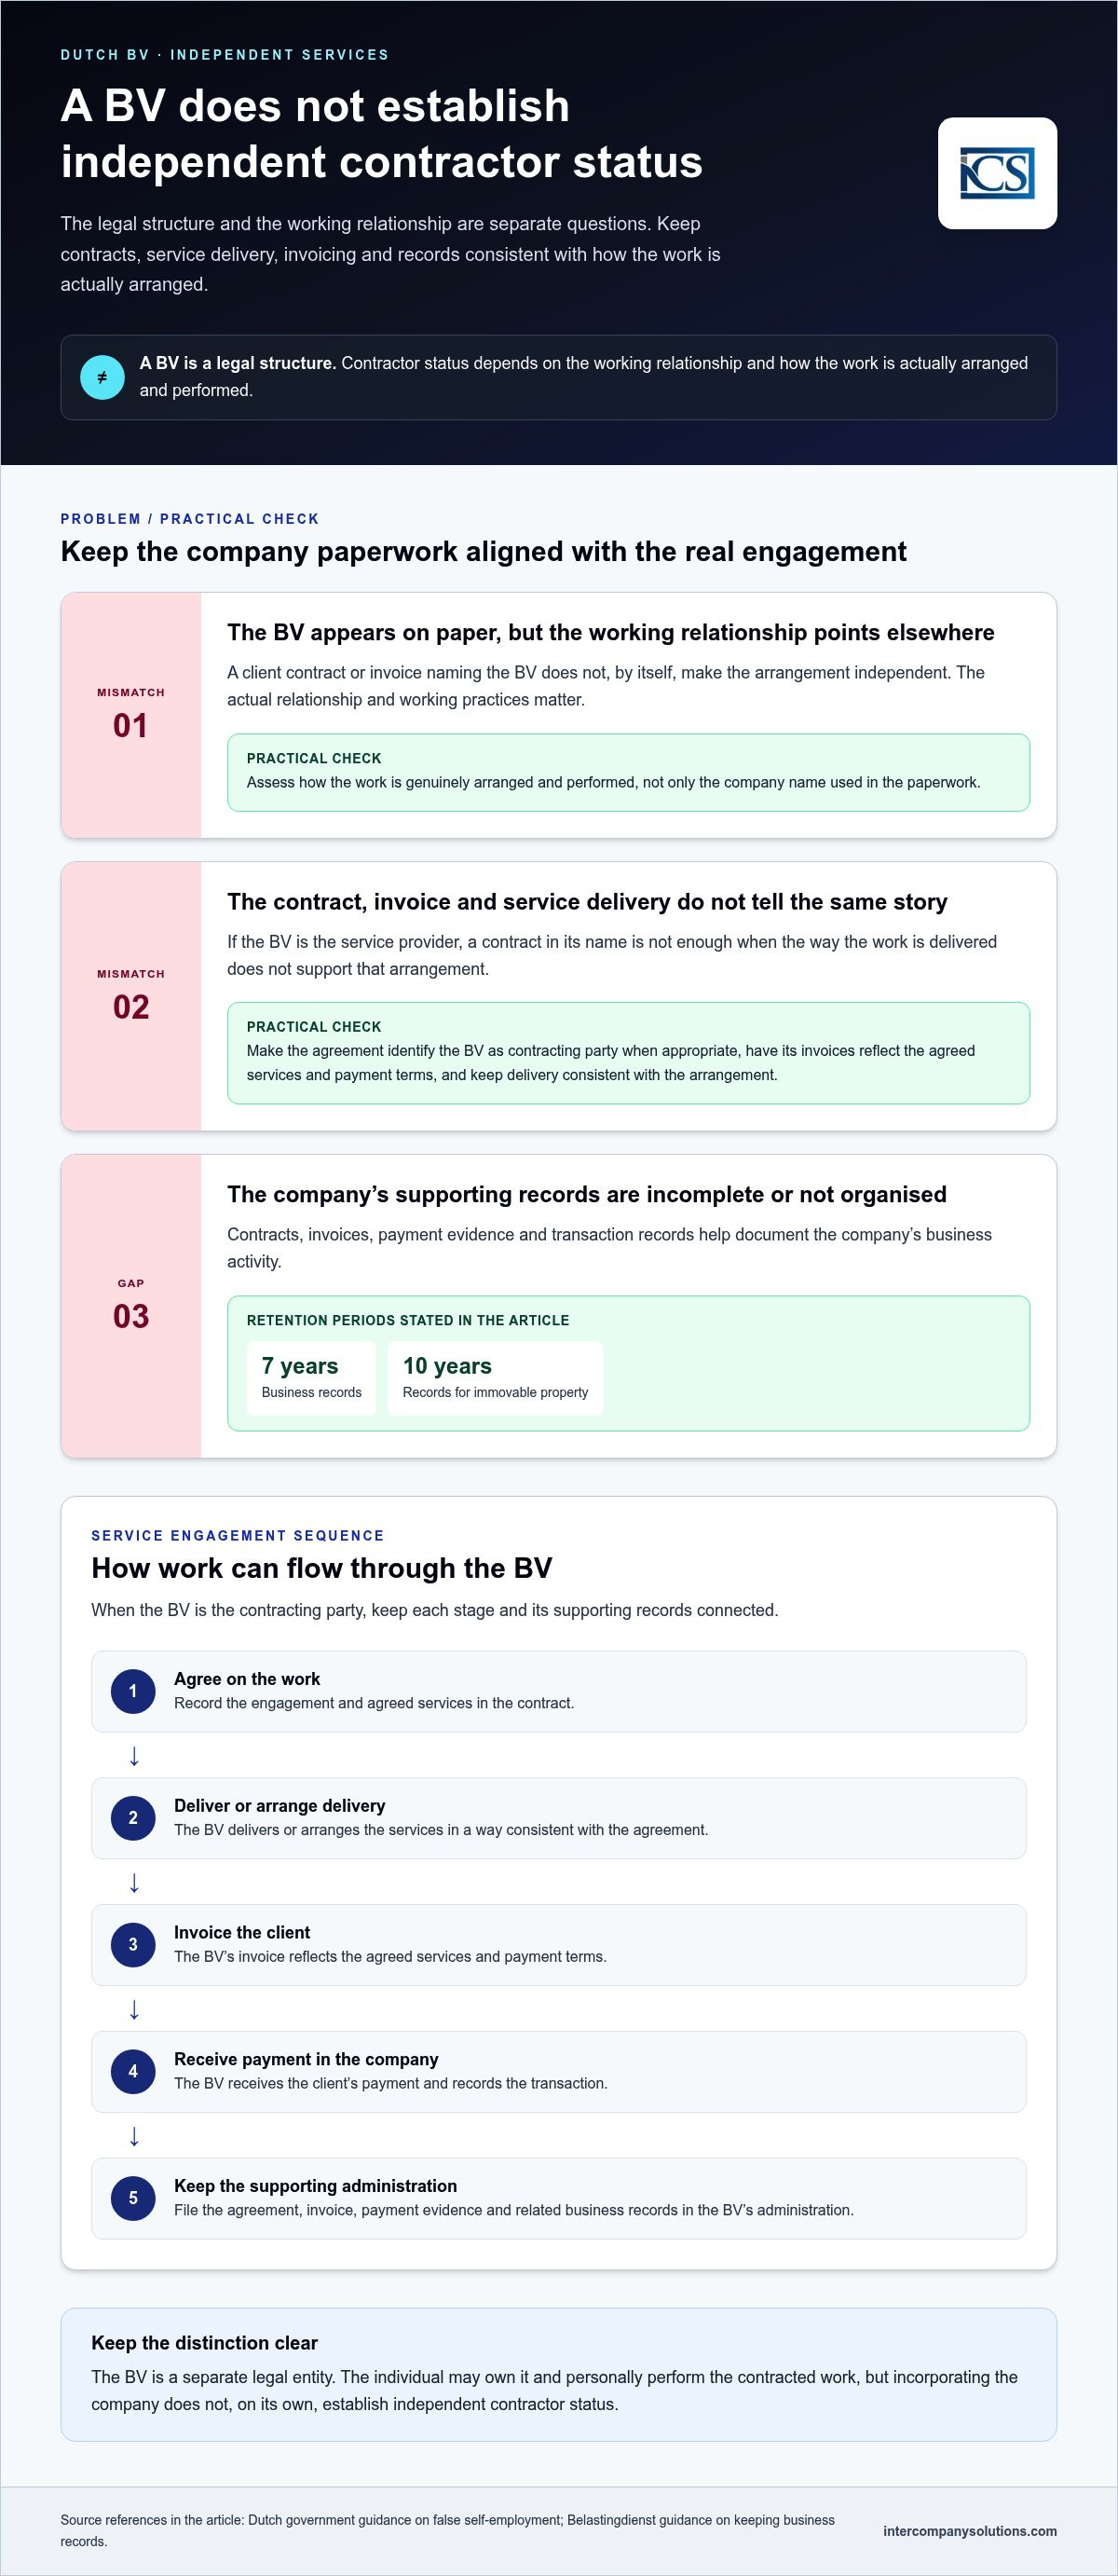
Dutch BV to spółka z ograniczoną odpowiedzialnością oraz osoba prawna, która może prowadzić działalność we własnym imieniu, odrębnie od swojego właściciela. Określenie „niezależny wykonawca” opisuje status zawodowy danej osoby w konkretnej relacji, a nie formę spółki. BV to struktura prawna; status wykonawcy zależy od tego, jak praca jest w rzeczywistości zorganizowana i wykonywana. To rozróżnienie ma kluczowe znaczenie przy rozważaniu Dutch BV dla niezależnych wykonawców. Opracowane przez rząd holenderski wytyczne dotyczące spółki z ograniczoną odpowiedzialnością wyjaśniają formę prawną BV.
Jak BV ma się do statusu niezależnego wykonawcy
W grę mogą wchodzić trzy role: BV jest osobą prawną, jej właściciel posiada udziały, a dana osoba fizyczna świadczy zakontraktowane usługi. Jedna osoba może być zarówno właścicielem BV, jak i osobą wykonującą pracę, lecz role te pozostają odrębne. Klient może zawrzeć umowę z BV, podczas gdy osoba fizyczna świadczy usługi w jej imieniu.
Sama dokumentacja nie rozstrzyga o tym, czy relacja ma rzeczywiście niezależny charakter. Relacja z klientem oraz praktyka wykonywania pracy muszą zostać ocenione zgodnie z obowiązującymi przepisami. Wytyczne rządu holenderskiego dotyczące pozornego samozatrudnienia wyjaśniają, że rzeczywisty stosunek prawny ma kluczowe znaczenie przy ocenie, czy ktoś wykonuje pracę w sposób niezależny, czy jako pracownik. Samo utworzenie BV nie zmienia istoty tej relacji.
Na przykład konsultant może podpisać umowę o świadczenie usług w imieniu BV, zlecić BV fakturowanie klienta i osobiście zrealizować projekt. Ustalenia te powinny odzwierciedlać rzeczywistą organizację pracy. Jeżeli relacja zawodowa wskazuje na stosunek pracy, samo fakturowanie lub zawarcie umowy za pośrednictwem BV nie czyni z niej niezależnego świadczenia usług.
Kiedy wykonawcy rozważają działalność w formie spółki
Wykonawca może rozważyć BV wraz z rozwojem działalności lub gdy ustalenia handlowe czynią strukturę spółki bardziej praktyczną. Może ona również zapewnić formalne ramy zarządzania umowami, przychodami i administracją przedsiębiorstwa w oderwaniu od spraw osobistych osoby fizycznej. Są to powody do przeanalizowania tej struktury, a nie gwarancje, że będzie ona odpowiednia lub obniży podatki.
Weźmy pod uwagę konsultanta, którego działalność rozwija się od sporadycznych projektów do stałego portfela zleceń od klientów. Przed wyborem BV konsultant może przeanalizować, kto będzie podpisywał umowy, jak usługi będą świadczone oraz czy bieżąca administracja spółki wpisuje się w plan biznesowy. Należy zestawić te kwestie z prostszymi formami prawnymi i uzyskać poradę dotyczącą skutków podatkowych i prawnych w konkretnych okolicznościach. Właściwy wybór zależy od czegoś więcej niż tylko od nazwy użytej w umowie.
Jak działa Dutch BV przy świadczeniu niezależnych usług
Zlecenie usługowe realizowane za pośrednictwem BV powinno mieć przejrzysty przebieg: strony uzgadniają zakres prac, BV realizuje usługę lub organizuje jej wykonanie, BV wystawia fakturę klientowi, a płatność trafia do spółki. Następnie BV rejestruje umowę, fakturę, płatność oraz powiązane transakcje gospodarcze w swojej księgowości. Holenderska spółka z ograniczoną odpowiedzialnością (BV) jest odrębną osobą prawną, lecz jest stroną umowy tylko wtedy, gdy umowa i faktyczne ustalenia potwierdzają takie stanowisko. Ta sekwencja ma kluczowe znaczenie przy podejmowaniu decyzji, czy Dutch BV dla niezależnych wykonawców odpowiada danemu zleceniu.
Forma prawna BV nie decyduje o tym, czy osoba wykonująca pracę jest niezależnym wykonawcą, czy pracownikiem. Holenderska administracja podatkowa ocenia stosunek pracy na podstawie stanu faktycznego i okoliczności, a nie tylko nazwy umowy czy obecności spółki. Wytyczne dotyczące pozornego samozatrudnienia wyjaśniają tę różnicę. Zatem samo założenie Dutch BV dla niezależnych wykonawców nie ustanawia statusu niezależności.
Umowy, faktury i dokumentacja gospodarcza
Dokumentacja musi być zgodna z rzeczywistym wykonywaniem pracy. Jeżeli BV jest usługodawcą, umowa powinna wskazywać ją jako stronę umowy, a jej faktury powinny odzwierciedlać uzgodnione usługi i warunki płatności. Sposób świadczenia usług również powinien być spójny z tymi ustaleniami. Umowa wymieniająca BV nie wystarczy, jeśli rzeczywista praktyka pracy wskazuje na coś innego. Ta zgodność jest praktycznym elementem prowadzenia Dutch BV dla niezależnych wykonawców.
Należy dbać o uporządkowanie dokumentacji uzupełniającej spółki, w tym umów, faktur, dowodów płatności i ewidencji transakcji. Przepisy holenderskiej administracji podatkowej wymagają przechowywania dokumentacji gospodarczej przez odpowiedni okres: dokumentacja przechowywana przez 7 lat (10 lat w przypadku nieruchomości). Zobacz wytyczne Belastingdienst dotyczące prowadzenia dokumentacji gospodarczej, aby poznać zakres zasad dotyczących okresu przechowywania.
Czym różni się struktura BV od wykonawcy jako osoby fizycznej
Spółka uzyskuje przychody z działalności gospodarczej i reguluje zobowiązania we własnym imieniu. Jej właściciel jest odrębną osobą, nawet jeśli wykonuje również zakontraktowaną pracę i zarządza przedsiębiorstwem. Rozróżnienie to ma znaczenie dla umów, księgowości oraz decyzji o sposobie wynagradzania właściciela. Nie oznacza to, że właściciel jest chroniony przed każdą potencjalną odpowiedzialnością; sytuacja prawna zależy od okoliczności.
Skutki podatkowe zależą od sytuacji spółki i okoliczności dotyczących właściciela, dlatego ogólny artykuł nie może określić właściwego traktowania dla konkretnego wykonawcy. Zapoznaj się z aktualnymi wytycznymi Belastingdienst dotyczącymi podatków od działalności gospodarczej i uzyskaj poradę uwzględniającą Twoje ustalenia. Aby uzyskać wsparcie w zakresie praktycznych konsekwencji zakładania i prowadzenia BV, możesz omówić swoją sytuację ze specjalistą ds. holenderskich usług korporacyjnych.
Dutch BV czy jednoosobowa działalność gospodarcza: porównaj struktury przed podjęciem decyzji
W przypadku wykonawcy działającego w pojedynkę główny wybór sprowadza się często do prowadzenia działalności jako osoba fizyczna w ramach eenmanszaak albo utworzenia BV jako odrębnej osoby prawnej. Praktyczna różnica polega na strukturze leżącej u podstaw pracy: eenmanszaak jest powiązana z osobą fizyczną, podczas gdy BV jest spółką posiadającą własną podmiotowość prawną i wymogi formalne. Żadna z tych opcji sama w sobie nie przesądza o statusie niezależnego wykonawcy.
| Czynnik | Eenmanszaak | BV |
|---|---|---|
| Forma prawna | Działalność prowadzi osoba fizyczna. | Działalność prowadzi odrębna osoba prawna. |
| Notariusz | Niewymagany do ustanowienia tej formy prawnej. | Wymagany do założenia spółki. |
| Administracja | Nadal obowiązuje prowadzenie dokumentacji gospodarczej i obowiązki podatkowe. | Oprócz odpowiednich obowiązków podatkowych obowiązuje prowadzenie dokumentacji spółki i korporacyjne obowiązki sprawozdawcze. |
| Czynniki decyzyjne wykonawcy | Może odpowiadać działalności jednoosobowej, w której preferowana jest prostsza struktura. | Może odpowiadać planom wymagającym odrębnej struktury spółki, pod warunkiem że właściciel jest w stanie sprostać związanym z nią formalnościom. |
Są to różnice strukturalne, a nie uniwersalna rekomendacja. Spółka BV może w pewnych okolicznościach ograniczyć odpowiedzialność wspólnika, jednak ochrona ta nie ma charakteru bezwzględnego. Przed podjęciem decyzji zapoznaj się z wyjaśnieniami rządu holenderskiego dotyczącymi BV oraz jednoosobowej działalności gospodarczej. Wytyczne KVK dotyczące form prawnych pomagają również dopasować wybór do planów biznesowych i zakresu odpowiedzialności.
BV a eenmanszaak w przypadku jednoosobowego wykonawcy
Eenmanszaak nie wymaga udziału notariusza; BV go wymaga. BV wiąże się również z formalnościami na poziomie spółki, w tym prowadzeniem własnej księgowości i składaniem rocznych sprawozdań finansowych w Izbie Handlowej. Eenmanszaak nie posiada odrębnej podmiotowości prawnej między przedsiębiorstwem a jego właścicielem, podczas gdy odrębność prawna BV nie eliminuje wszelkiej potencjalnej odpowiedzialności osobistej. W przypadku wykonawcy należy rozważyć, kto będzie podpisywał umowy z klientami, jak może rozwijać się działalność oraz czy dodatkowa administracja spółki jest możliwa do udźwignięcia.
Jakie inne holenderskie formy prawne powinni poznać wykonawcy?
Jeśli planujesz współpracę z innymi podmiotami, porównaj również formy spółek osobowych. VOF to spółka jawna, CV rozróżnia wspólników zarządzających i komandytariuszy, a maatschap jest powszechnie stosowana przez osoby wykonujące wolne zawody współpracujące ze sobą. Eenmanszaak, VOF, CV i maatschap nie wymagają aktu notarialnego; BV go wymaga. Właściwa forma zależy od tego, w jaki sposób uczestnicy zamierzają ze sobą współpracować i jak chcą podzielić obowiązki.
Krótko mówiąc, eenmanszaak łączy działalność bezpośrednio z osobą fizyczną, podczas gdy BV umieszcza ją w odrębnej strukturze spółki z dodatkowymi formalnościami. Właściwy wybór zależy od zawieranych umów, planów biznesowych oraz zdolności do prowadzenia bieżącej administracji, a nie od obietnicy oszczędności podatkowych czy automatycznej ochrony.
Co wykonawca musi zaplanować przed i po utworzeniu BV
Zaplanuj proces utworzenia i bieżącej administracji jako jedną całość. BV wymaga sporządzenia aktu notarialnego, a rejestracja stanowi dopiero początek. Przed przystąpieniem do działań zdecyduj, czy BV odpowiada Twoim uzgodnieniom kontraktowym, określ planowaną spółkę oraz jej kluczowe osoby, a także rozważ, w jaki sposób będą zarządzane umowy, fakturowanie, obowiązki podatkowe i prowadzenie dokumentacji.
Przygotowanie i zdalne utworzenie spółki dla wykonawców międzynarodowych
- Ustal szczegóły dotyczące spółki. Przygotuj niezbędne informacje o spółce, profilu jej działalności oraz osobach zaangażowanych. Notariusz wykorzystuje odpowiednie dane do sporządzenia aktu założycielskiego.
- Zorganizuj założenie spółki. Notariusz musi sporządzić akt założycielski BV. Minimalny kapitał BV wynosi 0,01 EUR. Jest to opłata odrębna od opłaty rejestracyjnej w KVK: opłata rejestracyjna KVK wynosi 85,15 EUR (2026, jednorazowo). Zobacz wytyczne rządu holenderskiego dotyczące BV oraz informacje o opłatach KVK.
- Zaplanuj procedurę zdalną, jeśli jesteś założycielem spoza UE. Standardową ścieżką zdalną jest zalegalizowane pełnomocnictwo. Notariusz sporządza akt, dzięki czemu założyciel nie musi przyjeżdżać do Holandii na tym etapie. Zapoznaj się z przewodnikiem po zdalnym tworzeniu Dutch BV, aby uzyskać przegląd tego procesu.
- Dokończ rejestrację i konfigurację podatkową. Po utworzeniu upewnij się, że rejestracja spółki i odpowiednie kwestie podatkowe zostały uregulowane. To, czy ma zastosowanie rejestracja do BTW, zależy od profilu działalności i okoliczności danego przedsiębiorstwa.
Cykliczne obowiązki administracyjne, z którymi powinien liczyć się wykonawca
Gdy BV rozpocznie działalność handlową, należy dbać o uporządkowanie transakcji spółki oraz dokumentów źródłowych. Prowadź ewidencję umów, faktur, płatności, wydatków i innej działalności gospodarczej. Dokumentację przechowuje się przez 7 lat (10 lat w przypadku nieruchomości). Belastingdienst wyjaśnia wymogi dotyczące przechowywania dokumentacji.
W przypadkach, w których ma zastosowanie rejestracja do celów VAT, należy stosować prawidłowe traktowanie transakcji i usług pod kątem VAT. Podstawowe stawki wynoszą 21%/9%/0%, przy czym właściwa stawka zależy od towarów lub usług oraz okoliczności. W przypadku podmiotów będących własnością zagraniczną rejestracja do VAT trwa zazwyczaj 6-8 tygodni. Zapoznaj się z wytycznymi Belastingdienst dotyczącymi VAT, aby poznać zasady właściwe dla Twojej sytuacji.
Spółka BV musi również sporządzać i składać roczne sprawozdania finansowe. Roczne sprawozdania finansowe składa się w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Należy także dbać o aktualność informacji o strukturze własnościowej: próg UBO >25%; zmiany dotyczące UBO zgłasza się w ciągu 7 dni. Sprawdź wytyczne KVK dotyczące UBO, aby poznać obowiązujące wymogi rejestracyjne.
Wdróż proces księgowy, który umożliwi spółce wywiązywanie się z obowiązków podatkowych i sprawozdawczych przez cały rok, zamiast gromadzenia dokumentów wyłącznie na koniec roku.
Wybór Dutch BV i kolejny krok
Spółka BV może być odpowiednia dla wykonawcy, którego plany biznesowe i ustalenia handlowe wymagają odrębnej struktury spółki, pod warunkiem że jest on przygotowany na dopełnianie związanych z nią formalności. Nie jest to automatycznie właściwy wybór. Zestaw tę strukturę ze swoimi rzeczywistymi relacjami z klientami, sposobem świadczenia usług oraz poziomem administracji, jaki Twoja firma jest w stanie utrzymać.
Praktyczna lista kontrolna decyzyjna dla niezależnych wykonawców
Przed podjęciem decyzji przeanalizuj następujące kwestie:
- Plany biznesowe: Czy odrębna struktura spółki wspiera Twoją planowaną działalność i rozwój?
- Ustalenia handlowe: Czy Twoje umowy i praktyka pracy odzwierciedlają BV jako usługodawcę tam, gdzie taki jest zamierzony model współpracy?
- Bieżąca administracja: Czy jesteś w stanie prowadzić dokumentację spółki i spełniać cykliczne obowiązki sprawozdawcze oraz podatkowe?
- Potrzeba doradztwa: Czy kwestia wyboru formy prawnej została rozpatrzona oddzielnie od traktowania podatkowego oraz oceny Twojego statusu jako wykonawcy?
Są to powiązane, lecz odrębne decyzje. Spółka BV nie przesądza o tym, czy relacja zawodowa ma charakter niezależny, czy też jest stosunkiem pracy. Wytyczne holenderskiego rządu dotyczące pozornego samozatrudnienia wyjaśniają, dlaczego kluczowy jest faktyczny stosunek pracy. W celu porównania form prawnych zapoznaj się z wytycznymi KVK dotyczącymi wyboru struktury działalności. Sprawdź aktualne przepisy u właściwych organów holenderskich i zasięgnij porady podatkowej lub prawnej w kwestiach zależnych od Twojej indywidualnej sytuacji.
Jak przejść od decyzji do założenia spółki
Jeśli Twoja analiza wskazuje na BV, kolejnym krokiem jest przygotowanie informacji o spółce oraz procesu założenia, w tym aktu notarialnego i rejestracji. Założyciele zagraniczni powinni również zaplanować wszelkie dodatkowe kroki wynikające z ich sytuacji. Decyzja jest bardziej przemyślana, gdy przed podjęciem działań rozumiesz zarówno formalności związane z utworzeniem, jak i bieżącą administrację.
Intercompany Solutions wspiera międzynarodowych przedsiębiorców w zakładaniu Dutch BV. Przewodnik po zakładaniu firmy w Holandii przedstawia szerszy kontekst całego procesu rejestracji.
Umów się na bezpłatną wstępną konsultację, aby omówić założenie Dutch BV dla Twojej działalności w charakterze wykonawcy.
Ostatni przegląd: październik 2026 r.
Podejmij przemyślaną decyzję i zaplanuj kolejne kroki
Dutch BV dla niezależnych wykonawców to struktura spółki, a nie rozstrzygnięcie o statusie wykonawcy. Twoje rzeczywiste relacje z klientami i praktyka pracy nadal mają znaczenie. Przed wyborem BV porównaj ją z eenmanszaak, rozważ, czy struktura spółki odpowiada Twoim umowom i planom biznesowym, oraz oceń, czy jesteś w stanie zarządzać jej bieżącą administracją.
BV wiąże się z formalnościami przy zakładaniu oraz stałymi obowiązkami po rejestracji. Potencjalne korzyści wynikające z prowadzenia działalności za pośrednictwem odrębnej osoby prawnej należy zestawić z tymi zobowiązaniami, przy czym kwestie podatkowe i status wykonawcy należy oceniać oddzielnie. Przed podjęciem działań sprawdź aktualne wytyczne holenderskich organów państwowych i uzyskaj poradę dostosowaną do Twojej sytuacji.
Intercompany Solutions wspiera międzynarodowych przedsiębiorców w tworzeniu Dutch BV, w tym świadczy wsparcie w zdalnym zakładaniu spółki. Bezpłatna wstępna konsultacja pomoże omówić proces rejestracji oraz praktyczne aspekty Twoich planów.
Dzięki odpowiedniemu przygotowaniu możesz wybrać strukturę dopasowaną do Twojej pracy w charakterze wykonawcy i działać z pełną jasnością sytuacji.
Często zadawane pytania
Czy niezależny wykonawca może działać za pośrednictwem Dutch BV?
Tak. Wykonawca może świadczyć usługi za pośrednictwem Dutch BV, gdy umowa i faktyczne ustalenia biznesowe potwierdzają, że to BV występuje w roli usługodawcy. BV może uzgadniać zakres prac, fakturować klienta i otrzymywać płatności, podczas gdy osoba fizyczna świadczy usługi w jej imieniu. Sama struktura spółki nie rozstrzyga o tym, czy relacja zawodowa ma rzeczywiście niezależny charakter. Faktyczne okoliczności tej relacji pozostają miarodajne w świetle holenderskich przepisów.
Czy Dutch BV jest lepsza niż eenmanszaak dla freelancera?
Niekoniecznie. BV jest odrębną osobą prawną i wymaga udziału notariusza przy zakładaniu, podczas gdy eenmanszaak jest prowadzona przez osobę fizyczną i nie wymaga notariusza. BV wiąże się także z obowiązkami administracyjnymi i sprawozdawczymi na poziomie spółki. Porównaj obie struktury z ustaleniami z klientami, planami biznesowymi, przewidywanym nakładem pracy administracyjnej oraz sytuacją podatkową. Żadna z form nie jest automatycznie bardziej odpowiednia ani bardziej efektywna podatkowo dla każdego freelancera.
Czy utworzenie Dutch BV czyni mnie niezależnym wykonawcą?
Nie. Utworzenie BV powołuje do życia spółkę, lecz nie przesądza o statusie osoby wykonującej pracę na rzecz klienta. Holenderska administracja podatkowa bierze pod uwagę faktyczny stosunek pracy przy ocenie, czy dana osoba działa niezależnie, czy jako pracownik. Zapisy w umowie i faktury są istotne dla uzgodnień gospodarczych, lecz nie mają pierwszeństwa przed rzeczywistym sposobem organizacji i wykonywania pracy.
Czy do założenia Dutch BV potrzebny jest notariusz?
Tak. Dutch BV musi zostać zawiązana w formie aktu notarialnego sporządzonego przez notariusza. Różni się to od eenmanszaak, która nie wymaga notariusza. Notariusz sporządza akt założycielski na podstawie informacji o tworzonej spółce i jej wspólnikach. Aktualne szczegóły dotyczące wymogów założenia BV znajdują się w wytycznych holenderskiego rządu na portalu Business.gov.nl oraz w opisach procedury notarialnej.
Czy wykonawca spoza UE może założyć Dutch BV bez podróży do Holandii?
Tak. Standardowa ścieżka zdalna dla założyciela spoza UE polega na udzieleniu zalegalizowanego pełnomocnictwa, co pozwala notariuszowi na podpisanie aktu bez konieczności przyjazdu założyciela do Holandii na ten etap. Założyciel nadal musi dostarczyć informacje i dokumenty wymagane w procesie rejestracji. Wymogi mogą zależeć od sytuacji założyciela, dlatego przed rozpoczęciem procedury należy potwierdzić właściwy tryb postępowania.
Jakie bieżące obowiązki ma Dutch BV?
Spółka BV musi prowadzić dokumentację firmową oraz spełniać ciążące na niej obowiązki podatkowe i sprawozdawcze. Dokumentację przechowuje się przez 7 lat (10 lat w przypadku nieruchomości). Roczne sprawozdania finansowe składa się w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Obowiązki w zakresie VAT zależą od działalności i sytuacji spółki. Próg UBO >25%; zmiany dotyczące UBO zgłasza się w ciągu 7 dni. Sprawdź aktualne wytyczne KVK i Belastingdienst, aby poznać wymogi mające zastosowanie do Twojej spółki.
Źródła
- KVK - Rejestracja w holenderskim rejestrze handlowym
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |