


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Czy wiesz, że niedotrzymanie ostatecznego terminu 31 grudnia na złożenie rocznego sprawozdania finansowego może skutkować natychmiastowymi karami administracyjnymi, a nawet osobistą odpowiedzialnością członków zarządu spółki? Dla międzynarodowych przedsiębiorców zawiła sieć wymogów w zakresie sprawozdawczości finansowej Dutch BV często wydaje się barierą dla rozwoju, a nie standardowym zadaniem administracyjnym. Nie jesteś sam, jeśli przejście na obowiązkową sprawozdawczość cyfrową lub niuanse holenderskiego systemu podatkowego wydają się zniechęcające.
Rozumiemy, że Twoja uwaga powinna skupiać się na skalowaniu działalności, a nie na rozszyfrowywaniu skomplikowanego żargonu prawniczego z Belastingdienst. Niniejszy przewodnik zawiera szczegółowe techniczne omówienie ustawowych terminów składania sprawozdań, standardów rachunkowości i zobowiązań podatkowych, które należy spełnić w 2026 roku. Zyskasz jasne zrozumienie zaktualizowanych kryteriów klasyfikacji wielkości dla jednostek mikro, małych i średnich, a także kalendarz krok po kroku, aby Twoja Dutch BV pozostawała w pełnej zgodności z wymogami organów. Od zrozumienia progu 19% podatku dochodowego od osób prawnych po radzenie sobie z przywróconym egzekwowaniem rejestru UBO, uprościliśmy drogę do całkowitej zgodności i profesjonalnego spokoju ducha.
Kluczowe wnioski
- Poznaj kluczowe dwutorowe terminy składania sprawozdań i deklaracji zarówno do Izby Handlowej (KVK), jak i Urzędu Skarbowego, aby uniknąć kar administracyjnych.
- Dowiedz się, w jaki sposób wielkość Twojej jednostki (mikro, mała lub średnia) bezpośrednio determinuje określone wymogi w zakresie sprawozdawczości finansowej Dutch BV oraz obowiązki w zakresie badania sprawozdań.
- Poznaj strukturę podatku dochodowego od osób prawnych na 2026 rok, stosując stawkę 19% do zysków do 200 000 EUR oraz stawkę 25,8% dla kwot przekraczających ten próg.
- Utrzymuj przejrzystość organizacyjną poprzez wypełnianie obowiązkowych aktualizacji rejestru UBO i przestrzeganie zasady siedmioletniego okresu przechowywania dokumentacji finansowej.
- Odkryj, w jaki sposób międzynarodowi założyciele mogą zarządzać całą księgowością, składaniem deklaracji podatkowych i obowiązkami korporacyjnymi zdalnie za pośrednictwem zalegalizowanego pełnomocnictwa (Power of Attorney).
Ramy regulacyjne sprawozdawczości finansowej Dutch BV
Każda Besloten Vennootschap (BV) zarejestrowana w Holandii podlega ścisłym standardom prawnym określonym w Księdze 2 holenderskiego Kodeksu cywilnego. Przepisy te zapewniają zachowanie przez osoby prawne przejrzystości wobec udziałowców, wierzycieli i opinii publicznej. Zrozumienie wymogów w zakresie sprawozdawczości finansowej Dutch BV zaczyna się od uświadomienia sobie, że zachowanie zgodności z przepisami nie jest opcjonalne. Stanowi ono obowiązkowy filar administracyjny dla każdego członka zarządu. Nawet jeśli Twoja spółka jest uśpiona lub obecnie nie generuje żadnego obrotu, nadal masz prawny obowiązek sporządzenia i złożenia rocznego sprawozdania finansowego.
Standardowe lata obrotowe w Holandii pokrywają się z rokiem kalendarzowym i trwają od 1 stycznia do 31 grudnia. Założyciele mają jednak możliwość ustalenia przesuniętego roku obrotowego podczas procesu zakładania spółki w Holandii. Rozwiązanie to jest często stosowane w celu dopasowania się do cyklu sprawozdawczego spółki matki lub uwzględnienia niepełnego pierwszego roku działalności operacyjnej. Niezależnie od wybranego cyklu dwutorowy system sprawozdawczości pozostaje taki sam, wymagając składania dokumentów do dwóch odrębnych organów państwowych.
Rola Kamer van Koophandel (KVK)
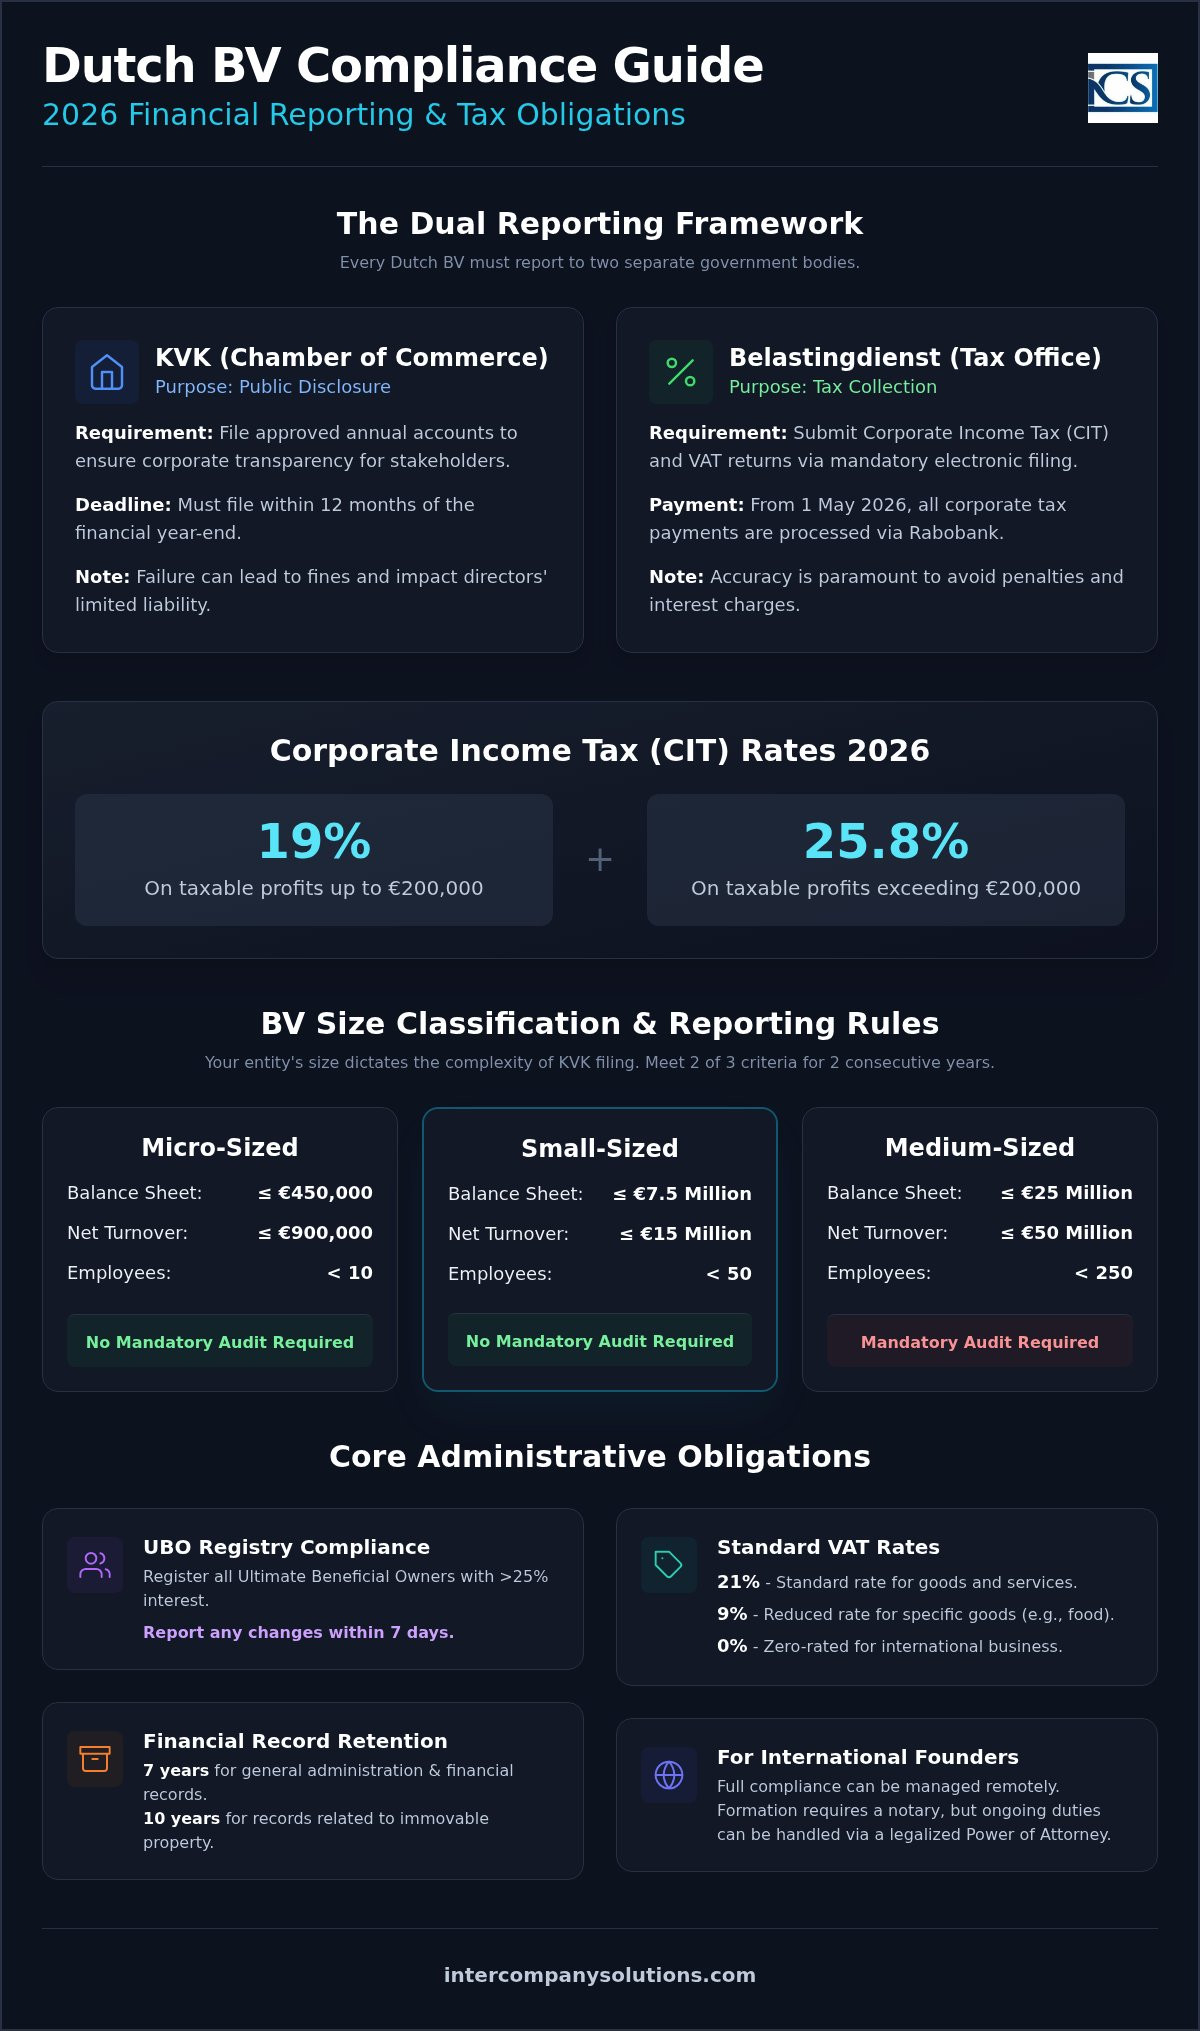
Izba Handlowa, czyli KVK, pełni funkcję centralnego repozytorium danych korporacyjnych. Jej głównym celem w zakresie sprawozdawczości finansowej jest jawność publiczna. Udostępniając określone dane finansowe, KVK chroni interesariuszy i utrzymuje zaufanie w holenderskim ekosystemie biznesowym. W roku obrotowym 2026 początkowa opłata rejestracyjna wynosi 85,15 EUR. Członkowie zarządu muszą zapewnić, aby zatwierdzone roczne sprawozdanie finansowe zostało złożone w KVK w terminie 12 miesięcy od zakończenia roku obrotowego. Niedotrzymanie tego terminu może skutkować natychmiastowymi karami pieniężnymi i wpłynąć na status ograniczonej odpowiedzialności członków zarządu.
Rola Belastingdienst
Podczas gdy KVK koncentruje się na przejrzystości, Belastingdienst (holenderski urząd skarbowy) skupia się na dochodach budżetowych. Organ ten odpowiada za pobór podatku dochodowego od osób prawnych (CIT) oraz podatku od towarów i usług (VAT). Twoje wymogi w zakresie sprawozdawczości finansowej Dutch BV obejmują składanie szczegółowych deklaracji podatkowych za pośrednictwem obowiązkowych systemów składania dokumentów drogą elektroniczną. Dokładność ma kluczowe znaczenie. Od 1 maja 2026 r. Rabobank pełni funkcję oficjalnego banku obsługującego rząd holenderski, realizując wszelkie płatności związane z podatkami osób prawnych. Ta zmiana usprawnia interakcje finansowe między Twoją BV a państwem, pod warunkiem że wewnętrzna księgowość jest prowadzona w sposób nienaganny.
Klasyfikacja Dutch BV i wymogi dotyczące rocznych sprawozdań finansowych
Nie wszystkie Dutch BV są traktowane jednakowo przez Izbę Handlową. Zakres Twoich wymogów w zakresie sprawozdawczości finansowej spółki Dutch BV zależy całkowicie od klasyfikacji Twojego podmiotu. Ten wielopoziomowy system sprawia, że mniejsze przedsiębiorstwa nie są obciążone nadmiernymi kosztami administracyjnymi, podczas gdy większe korporacje zapewniają przejrzystość niezbędną dla stabilności rynku. Większość zagranicznych przedsiębiorców rozpoczynających nowe przedsięwzięcie zauważy, że w pierwszych latach działalności ich spółka jest kwalifikowana jako „mikro” lub „mała”.
Aby ustalić kategorię podmiotu, holenderskie organy biorą pod uwagę trzy konkretne kryteria. Należy spełnić co najmniej dwa z poniższych warunków przez dwa kolejne lata obrotowe, aby zostać przypisanym do danej klasyfikacji. Ta „zasada dwóch lat” ma kluczowe znaczenie. Zapobiega ona sytuacji, w której pojedynczy rok wyjątkowego wzrostu lub nieoczekiwanej straty natychmiast zmienia Twoje obowiązki prawne, zapewniając stabilność wewnętrznych procesów księgowych.
Określenie kategorii wielkości podmiotu
W cyklu sprawozdawczym za rok 2026 progi pozostają następujące:
- Mikroprzedsiębiorstwa: suma bilansowa mniejsza lub równa 450 000 EUR; obrót netto mniejszy lub równy 900 000 EUR; mniej niż 10 pracowników.
- Małe podmioty: suma bilansowa mniejsza lub równa 7,5 mln EUR; obrót netto mniejszy lub równy 15 mln EUR; mniej niż 50 pracowników.
- Średnie podmioty: suma bilansowa mniejsza lub równa 25 mln EUR; obrót netto mniejszy lub równy 50 mln EUR; mniej niż 250 pracowników.
- Duże podmioty: przekroczenie co najmniej dwóch kryteriów dla średniego przedsiębiorstwa.
Zwolnienia i wymogi dotyczące badania sprawozdań finansowych
Klasyfikacja decyduje o stopniu złożoności składania holenderskiego rocznego sprawozdania finansowego. Podmioty mikro oraz małe korzystają ze znacznych ułatwień. Nie mają one obowiązku poddawania się obowiązkowemu badaniu zewnętrznemu przez biegłego rewidenta (RA lub AA). Zamiast tego mogą złożyć do KVK uproszczony bilans oraz ograniczone informacje dodatkowe. To mniejsze obciążenie jest głównym powodem, dla którego Holandia pozostaje atrakcyjna dla międzynarodowych startupów oraz przedsięwzięć z sektora e-commerce.
Średnie i duże podmioty podlegają znacznie bardziej rygorystycznym przepisom. Muszą one wyznaczyć zarejestrowanego holenderskiego biegłego rewidenta do zbadania ich ksiąg. Przedsiębiorstwa te mają również obowiązek udostępnienia do wglądu publicznego wyczerpującego sprawozdania z działalności zarządu oraz pełnego rachunku zysków i strat. Jeśli nie masz pewności, do której kategorii kwalifikuje się Twoja spółka, lub potrzebujesz pomocy w sporządzeniu tych dokumentów, możesz skontaktować się z naszym zespołem ds. zgodności (compliance) w celu przeprowadzenia audytu technicznego. Wczesne zrozumienie tych progów ułatwia planowanie przyszłego wzrostu bez ryzyka problemów ze zgodnością z przepisami w miarę wzrostu obrotów.
Obowiązki sprawozdawcze w zakresie podatku dochodowego od osób prawnych (CIT) i podatku VAT
Zarządzanie zobowiązaniami podatkowymi spółki Dutch BV wymaga proaktywnego podejścia zarówno do sprawozdawczości rocznej, jak i okresowej. Podatek dochodowy od osób prawnych (CIT) jest nakładany na globalny dochód podlegający opodatkowaniu Twojego podmiotu. W roku podatkowym 2026 holenderski system podatkowy funkcjonuje w oparciu o dwustopniową skalę podatkową. Stawka podatku wynosi 19% dla dochodów podlegających opodatkowaniu do kwoty 200 000 EUR. Dochód przekraczający ten próg jest opodatkowany stawką 25,8%. Stawki te są fundamentalnym elementem wymogów w zakresie sprawozdawczości finansowej spółki Dutch BV, który każdy dyrektor musi monitorować w celu zapewnienia prawidłowego tworzenia rezerw na podatek.
Kluczowym szczegółem technicznym na rok 2026 jest ograniczenie możliwości odliczania kosztów odsetkowych. Aby zapobiec nadmiernemu finansowaniu długiem, rząd holenderski ogranicza odliczenie odsetek do 24,5% wskaźnika EBITDA podmiotu (zysku przed potrąceniem odsetek, podatków i amortyzacji). Limit ten jest kluczowym czynnikiem dla podmiotów Dutch BV posiadających znaczące pożyczki wewnątrzgrupowe lub finansowanie zewnętrzne. Jeżeli koszty odsetkowe przekroczą ten limit procentowy, nadwyżka nie będzie podlegać odliczeniu od dochodu podlegającego opodatkowaniu, co może potencjalnie podnieść efektywną stawkę podatkową. Zalecamy przeanalizowanie wskaźnika zadłużenia do kapitału własnego na początku roku obrotowego, aby uniknąć nieprzewidzianych zobowiązań podatkowych.
Rejestracja do celów VAT i zgodność z przepisami
Podatek od towarów i usług (VAT), czyli BTW, jest podatkiem transakcyjnym, który wymaga regularnego nadzoru. Większość Dutch BV podlega standardowej stawce VAT w wysokości 21%. Jednakże obniżona stawka 9% ma zastosowanie do określonych towarów, takich jak żywność i książki, podczas gdy stawka 0% jest stosowana w przypadku eksportu oraz niektórych usług międzynarodowych. W przypadku niedawnego zakończenia procedury, jaką jest rejestracja spółki w Holandii, należy spodziewać się czasu oczekiwania od 6 do 8 tygodni na nadanie numeru VAT przez Belastingdienst. Po nadaniu numeru deklaracje VAT należy składać elektronicznie. Chociaż standardem jest rozliczenie kwartalne, można zdecydować się na deklaracje miesięczne przy wysokich obrotach lub roczne, jeśli zobowiązanie z tytułu podatku VAT jest minimalne.
Terminy składania deklaracji CIT i ich przedłużanie
Standardowy termin złożenia deklaracji CIT przypada na 1 czerwca roku następującego po roku podatkowym. W przypadku spółki rozliczającej się według roku kalendarzowego zeznanie za rok 2025 należy złożyć do 1 czerwca 2026 r. Belastingdienst często wydaje wstępne decyzje wymiarowe na początku roku na podstawie wcześniejszych wyników lub danych szacunkowych. Kluczowe jest ich terminowe opłacenie w celu uniknięcia naliczenia odsetek. Jeśli potrzebują Państwo więcej czasu na zamknięcie ksiąg, pośrednicy podatkowi mogą wystąpić o przedłużenie terminu złożenia deklaracji nawet o dodatkowe 12 miesięcy. Przedłużenie to zapewnia niezbędny margines czasu, pozwalający zagwarantować prawidłowe wykazanie złożonych międzynarodowych pozycji podatkowych bez ryzyka kar za brak zgodności z przepisami.
Utrzymanie administracyjne: Rejestr UBO i przechowywanie dokumentacji
Zgodność z przepisami w Holandii to nie tylko liczby raportowane do KVK lub Belastingdienst. Obejmuje ona również dane źródłowe oraz przejrzystość struktury korporacyjnej. Spełnienie wymogów w zakresie dutch b.v. company financial reporting requirements w 2026 roku wymaga skrupulatnego prowadzenia dokumentacji i proaktywnego zarządzania danymi w rejestrze beneficjentów rzeczywistych (UBO). Te zadania administracyjne stanowią fundament, na którym opiera się sprawozdawczość finansowa. Bez nich roczne sprawozdania są pozbawione wymaganej mocy prawnej i rzetelności.
Skuteczne zarządzanie administracyjne chroni podmiot przed niepotrzebną kontrolą. Gwarantuje, że w przypadku wezwania do wykazania źródła pochodzenia środków lub ważności transakcji dowody są natychmiast dostępne. Dla międzynarodowych przedsiębiorców oznacza to konieczność wdrożenia systemów cyfrowych łączących działalność lokalną z zarządzaniem globalnym. Taka struktura nie jest jedynie obciążeniem; stanowi zabezpieczenie statusu ograniczonej odpowiedzialności.
Wymogi sprawozdawcze dotyczące rejestru UBO
Rejestr UBO ma na celu przeciwdziałanie praniu pieniędzy i zapewnienie rozliczalności korporacyjnej. Za UBO uznaje się każdą osobę fizyczną, która ostatecznie posiada lub kontroluje ponad 25% udziałów, praw głosu lub praw własności w Dutch BV. Jeżeli żadna osoba fizyczna nie spełnia tego kryterium, należy zarejestrować tzw. "pseudo-UBO", którym zazwyczaj jest członek wyższej kadry zarządzającej. Wpis ten ma charakter publiczny, aczkolwiek w ostatnich latach dostęp został ograniczony wyłącznie do podmiotów wykazujących uzasadniony interes prawny.
Holenderskie organy egzekwują aktualizacje danych ze szczególnym rygorem. Wszelkie zmiany statusu UBO lub danych osobowych należy zgłosić do KVK w terminie dokładnie siedmiu dni od daty ich wejścia w życie. Jest to termin znacznie krótszy niż w przypadku wielu innych obowiązków administracyjnych. Niedopełnienie tego obowiązku może skutkować wysokimi karami administracyjnymi, a w poważnych przypadkach sankcjami karnymi dla członków zarządu spółki. Zalecamy weryfikację struktury właścicielskiej co kwartał, aby zapewnić stałą prawidłowość danych w rejestrze.
Ustawowe standardy przechowywania dokumentacji
Utrzymywanie rzetelnej ścieżki audytu dokumentacji stanowi obowiązek prawny. Wymagane jest przechowywanie pełnej dokumentacji pierwotnej, w tym faktur, wyciągów bankowych i umów, przez okres co najmniej siedmiu lat. Okres ten umożliwia Belastingdienst przeprowadzanie audytów lub weryfikację złożonych w przeszłości deklaracji podatkowych. Jednakże w przypadku, gdy spółka BV posiada nieruchomości, prawo wydłuża ten okres retencji do dziesięciu lat w odniesieniu do dokumentów ich dotyczących. Integralność danych ma kluczowe znaczenie. Informacje muszą pozostać niezmienne i czytelne przez cały wymagany okres.
Przechowywanie danych w formie cyfrowej jest w pełni dopuszczalne i często znacznie bardziej efektywne dla osób zarządzających spółką zdalnie. Faktury otrzymywane drogą elektroniczną powinny być przechowywane w ich oryginalnym formacie, co pozwala zachować ich moc prawną. Poza dokumentacją finansową należy zachować również księgi udziałów oraz protokoły ze zgromadzeń wspólników. Dokumenty te stanowią formalnoprawny kontekst dla decyzji finansowych odzwierciedlonych w księgach. Szczegółowe omówienie strukturyzacji tych systemów znajduje się w naszym przewodniku: Księgowość Dutch BV: Zgodność z przepisami i zobowiązania podatkowe w 2026 r.
Zarządzanie zgodnością z przepisami w holenderskich podmiotach z kapitałem zagranicznym
Prowadzenie działalności gospodarczej w Holandii przez założyciela niebędącego rezydentem zapewnia istotne korzyści strategiczne, wymaga jednak ustrukturyzowanego podejścia do spraw administracyjnych. Fizyczna obecność w kraju nie jest konieczna do zachowania pełnej zgodności z przepisami prawa. Wyspecjalizowani pełnomocnicy mogą zarządzać wszystkimi dutch b.v. company financial reporting requirements zdalnie, pełniąc funkcję lokalnego partnera technicznego. Rozwiązanie to jest szczególnie skuteczne dla przedsiębiorców pragnących korzystać z holenderskiego ekosystemu biznesowego przy jednoczesnym prowadzeniu działalności z kraju rezydencji.
Podstawą zdalnego zarządzania jest procedura oparta na zalegalizowanym pełnomocnictwie (PoA). Ten instrument prawny umożliwia założenie spółki w Holandii bez konieczności podróży zagranicznych. Po zarejestrowaniu podmiotu, co trwa zazwyczaj od 2 do 5 dni, uwaga skupia się na bieżącym utrzymaniu zgodności z przepisami. Korzystanie z profesjonalnych usług księgowych gwarantuje, że wszystkie deklaracje VAT i CIT są w pełni zgodne z holenderskimi zasadami rachunkowości (Dutch GAAP). Spójność ta ma fundamentalne znaczenie dla zachowania wiarygodności sprawozdań finansowych podczas przyszłych audytów lub rund inwestycyjnych.
Strategiczne korzyści ze scentralizowanej księgowości
Centralizacja usług księgowych i sekretariatu korporacyjnego tworzy jeden punkt odpowiedzialności. Gdy jeden partner obsługuje Twoją księgowość, kadry i płace oraz sprawozdawczość korporacyjną, ryzyko przekroczenia terminów lub powstania rozbieżności w danych znacząco spada. To zintegrowane podejście umożliwia monitorowanie progów podatku CIT w czasie rzeczywistym. Jeśli Twoje zyski zbliżają się do poziomu 200 000 EUR, Twoi doradcy mogą w odpowiednim czasie przedstawić strategie optymalizacji podatkowej, zanim zastosowanie będzie miała stawka 25,8%. Koordynacja między listą płac a deklaracjami z tytułu podatku dochodowego od osób prawnych zapewnia również prawidłowe potrącanie i zgłaszanie składek na ubezpieczenia społeczne oraz podatków od wynagrodzeń.
Aby uzyskać więcej szczegółów na temat zakładania podmiotu z naciskiem na długoterminową stabilność, zapoznaj się z naszym Profesjonalnym przewodnikiem po zakładaniu Dutch BV.
Kolejne kroki dla właścicieli Dutch BV
Sukces na rynku holenderskim zależy od wczesnego przygotowania. Zalecamy podjęcie tych trzech konkretnych kroków w celu zabezpieczenia statusu zgodności z przepisami na 2026 rok:
- Przeprowadź ocenę wielkości podmiotu: Przeanalizuj prognozowaną wartość aktywów oraz obroty, aby ustalić, czy kwalifikujesz się do kategorii mikro- czy małych przedsiębiorstw, ponieważ determinuje to Twoje konkretne obowiązki sprawozdawcze.
- Wdróż zgodny z przepisami system przechowywania: Utwórz cyfrowe archiwum spełniające zasadę 7-letniego okresu przechowywania dokumentacji, zapewniając zachowanie pierwotnej integralności wszystkich faktur i wyciągów bankowych.
- Przeanalizuj zachęty kadrowe: Jeśli planujesz zatrudniać międzynarodowe talenty, usługi rekrutacyjne, takie jak Amplify Yourself, LLC, mogą pomóc Ci znaleźć wykwalifikowanych wirtualnych asystentów, podczas gdy konsultacja ze specjalistą w sprawie ulgi 30% ruling pozwoli obniżyć ogólne obciążenie podatkowe i poprawić wyniki rekrutacji.
Podejmując te kroki już teraz, przechodzisz od zarządzania reaktywnego do proaktywnego rozwoju. Prawidłowo prowadzona BV to nie tylko podmiot zgodny z przepisami; to cenny składnik aktywów, gotowy na globalną mobilność i ekspansję.
Zabezpieczenie przyszłości Twojej Dutch BV dzięki proaktywnej zgodności z przepisami
Efektywne zarządzanie holenderską spółką wymaga jasnego zrozumienia, w jaki sposób obowiązki sprawozdawcze skalują się wraz z wielkością firmy. Od uproszczonej sprawozdawczości dozwolonej dla mikroprzedsiębiorstw po rygorystyczne standardy audytu dla średnich firm, wyprzedzanie tych progów ma kluczowe znaczenie dla długoterminowej stabilności. Należy upewnić się, że roczne sprawozdania finansowe zostały złożone w KVK, a deklaracje CIT trafiły do Belastingdienst przed terminem upływającym 1 czerwca. Opanowując wymogi dotyczące sprawozdawczości finansowej spółki dutch b.v., chronisz status ograniczonej odpowiedzialności i zachowujesz przejrzystość wobec wszystkich interesariuszy.
Obsłużywszy ponad 2000 założycieli na całym świecie, Intercompany Solutions zapewnia kompleksowe wsparcie w zakresie zgodności od A do Z, niezbędne do zdalnego zarządzania biznesem. Nasi specjaliści zajmują się wszystkim, od wstępnego utworzenia podmiotu po bieżącą księgowość i składanie deklaracji podatkowych; zapewnia to utrzymanie Twojego podmiotu w nienagannym stanie formalno-prawnym. Z zaangażowaniem upraszczamy ścieżkę administracyjną, abyś mógł bez obaw skupić się na skalowaniu swojego międzynarodowego przedsięwzięcia. Z przyjemnością pomożemy Ci z łatwością poruszać się po holenderskim otoczeniu regulacyjnym.
Często zadawane pytania
Jaki jest termin złożenia sprawozdania finansowego w KVK?
Spółka Dutch BV musi złożyć roczne sprawozdanie finansowe w Izbie Handlowej (KVK) w ciągu 12 miesięcy od zakończenia roku obrotowego. W przypadku standardowego roku kalendarzowego ostatecznym terminem jest 31 grudnia 2026 r. Członkowie zarządu muszą sporządzić sprawozdanie w ciągu pięciu miesięcy od zakończenia roku, choć udziałowcy mogą udzielić pięciomiesięcznego przedłużenia. Po zatwierdzeniu sprawozdania należy je złożyć w ciągu ośmiu dni w celu zapewnienia pełnej zgodności z przepisami.
Czy Dutch BV wymaga corocznego badania sprawozdania finansowego?
Nie każda Dutch BV wymaga ustawowego badania sprawozdania finansowego. Obowiązek ten dotyczy wyłącznie spółek sklasyfikowanych jako „średnie” lub „duże” przez dwa kolejne lata. Przedsiębiorstwo przekracza próg, jeśli spełnia co najmniej dwa z następujących kryteriów: suma bilansowa wynosząca 7,5 mln EUR, obrót netto w wysokości 15 mln EUR lub średnie zatrudnienie na poziomie 50 pracowników. Większość międzynarodowych startupów zalicza się do kategorii mikro- lub małych przedsiębiorstw i w związku z tym jest zwolniona z tego obowiązku.
Jaki jest minimalny kapitał zakładowy dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy dla Dutch BV w 2026 roku wynosi zaledwie 1 EUR. Wymóg ten został znacznie obniżony z poprzedniego progu 18 000 EUR, aby uczynić Holandię bardziej dostępną dla międzynarodowych przedsiębiorców. Kapitał ten można podzielić na udziały o dowolnej wartości nominalnej, np. 0,01 EUR za udział. Ta elastyczność pozwala założycielom na ustanowienie struktury korporacyjnej przy minimalnej inwestycji początkowej, zachowując jednocześnie korzyści płynące z ograniczonej odpowiedzialności.
Jak długo holenderska spółka musi przechowywać dokumentację finansową?
Dokumentację finansową oraz podstawowe dokumenty źródłowe spółki należy przechowywać przez co najmniej siedem lat. Obejmuje to wszystkie faktury, wyciągi bankowe, umowy oraz korespondencję cyfrową związaną z transakcjami biznesowymi. Jeśli jednak Twoja BV posiada nieruchomości, okres przechowywania tej konkretnej dokumentacji wynosi dziesięć lat. Przechowywanie tej dokumentacji stanowi kluczowy element wymogów w zakresie sprawozdawczości finansowej spółki Dutch BV, ułatwiający ewentualne kontrole lub audyty.
Jakie są stawki podatku dochodowego od osób prawnych dla Dutch BV w 2026 roku?
W roku podatkowym 2026 holenderski podatek dochodowy od osób prawnych (CIT) jest stosowany w dwóch przedziałach. Od dochodu podlegającego opodatkowaniu do 200 000 EUR stawka podatku wynosi 19%. Wszelkie zyski przekraczające ten próg 200 000 EUR podlegają stawce 25,8%. Ważne jest monitorowanie poziomu tych zysków przez cały rok, ponieważ zobowiązanie podatkowe znacznie wzrasta po przekroczeniu progu drugiego przedziału, wpływając na ostateczny zwrot netto.
Kto jest uznawany za UBO w holenderskiej spółce z ograniczoną odpowiedzialnością?
Beneficjent rzeczywisty (UBO) to każda osoba fizyczna, która ostatecznie posiada lub kontroluje ponad 25% udziałów lub praw głosu w spółce. Dotyczy to również osób, które posiadają 25% udziału własnościowego w podmiocie. Jeżeli żadna osoba nie spełnia tych określonych kryteriów, jako „pseudo-UBO” musi zostać zarejestrowana osoba zajmująca wyższe stanowisko kierownicze. Wszystkie podmioty BV muszą zarejestrować te informacje w KVK, aby zapewnić przejrzystość organizacyjną i zgodność z przepisami prawa.
Czy mogę zdalnie zarządzać sprawozdawczością finansową mojej Dutch BV?
Możesz zarządzać wszystkimi swoimi wymogami w zakresie sprawozdawczości finansowej spółki Dutch BV zdalnie, korzystając z usług wyspecjalizowanego dostawcy. Dzięki zastosowaniu zalegalizowanego pełnomocnictwa (PoA) nie musisz podróżować do Holandii w celu założenia spółki ani bieżącego zarządzania nią. Profesjonalni pełnomocnicy mogą cyfrowo obsługiwać księgowość, deklaracje VAT oraz roczne sprawozdania finansowe. Pozwala to międzynarodowym założycielom utrzymać w pełni zgodną z przepisami obecność w Holandii, prowadząc działalność z dowolnego miejsca na świecie.
Jaki jest limit odliczenia odsetek dla holenderskich spółek?
Limit odliczenia odsetek dla holenderskich spółek wynosi 24,5% EBITDA danego podmiotu. Przepis ten ogranicza kwotę odsetek, którą można odliczyć od zysku podlegającego opodatkowaniu, aby zapobiec nadmiernemu finansowaniu długiem. Jeżeli koszty odsetkowe przekraczają ten procent, nadwyżka nie podlega odliczeniu w bieżącym roku. Jest to wymóg techniczny, który wymaga starannego planowania finansowego, szczególnie w przypadku podmiotów BV korzystających z pożyczek wewnątrzgrupowych lub zewnętrznego zadłużenia w celu finansowania działalności.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |