

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Utrzymanie Dutch BV to coś więcej niż tylko lokalna rejestracja; wymaga ono ścisłego przestrzegania siedmioletniego okresu przechowywania dokumentacji oraz precyzyjnego zgłaszania danych do rejestru UBO w terminie jednego tygodnia od jakiejkolwiek zmiany struktury własnościowej. W przypadku międzynarodowych przedsiębiorców ciężar administracyjny często przesuwa się z entuzjazmu związanego z wejściem na rynek na kwestie techniczne dotyczące lokalnej zgodności z przepisami. Utrzymanie statusu good standing w holenderskiej Izbie Handlowej (KVK) oraz administracji podatkowej wymaga proaktywnego podejścia do obowiązków ustawowych i prowadzenia dokumentacji.
Niniejszy artykuł zawiera dokładny przegląd wymogów administracyjnych, jakie muszą spełnić holenderskie spółki, aby zapewnić pełną zgodność z przepisami prawa. Dowiesz się, jak zarządzać obowiązkowymi deklaracjami VAT i CIT według stawek na 2026 rok, w których zyski do kwoty 200 000 EUR są opodatkowane stawką 19%, a powyżej tej kwoty stawką 25,8%. Szczegółowo opisujemy również wymogi dotyczące posiadania lokalnego adresu rejestrowego, prowadzenia obsługi płacowej pracowników oraz spełniania standardów przejrzystości w odniesieniu do osób fizycznych posiadających ponad 25% udziałów w spółce. Przewodnik ten stanowi praktyczną mapę drogową umożliwiającą zarządzanie cyklem życia holenderskiego podmiotu z profesjonalną precyzją.
Kluczowe wnioski
- Zidentyfikuj konkretne obowiązki administracyjne wymagane do utrzymania holenderskiej osoby prawnej w statusie good standing w Izbie Handlowej (KVK) oraz organach podatkowych.
- Zastosuj stawki podatku dochodowego od osób prawnych (CIT) na 2026 rok w wysokości 19% dla dochodów podlegających opodatkowaniu do 200 000 EUR oraz 25,8% od nadwyżki.
- Zarządzaj obowiązkami związanymi z rejestrem UBO, rejestrując każdą osobę fizyczną posiadającą ponad 25% udziałów lub praw głosu w spółce w terminie jednego tygodnia od zaistnienia zmian.
- Skorzystaj z usług administracji korporacyjnej w Holandii, aby zarządzać ustawowymi sprawozdaniami i umożliwić zdalną rejestrację podmiotu za pośrednictwem zalegalizowanego pełnomocnictwa.
- Połącz wsparcie sekretariatu korporacyjnego z księgowością Dutch BV, aby zapewnić prawidłowe składanie deklaracji VAT oraz terminowe przedkładanie rocznych sprawozdań finansowych.
Definicja administracji korporacyjnej w holenderskim kontekście regulacyjnym
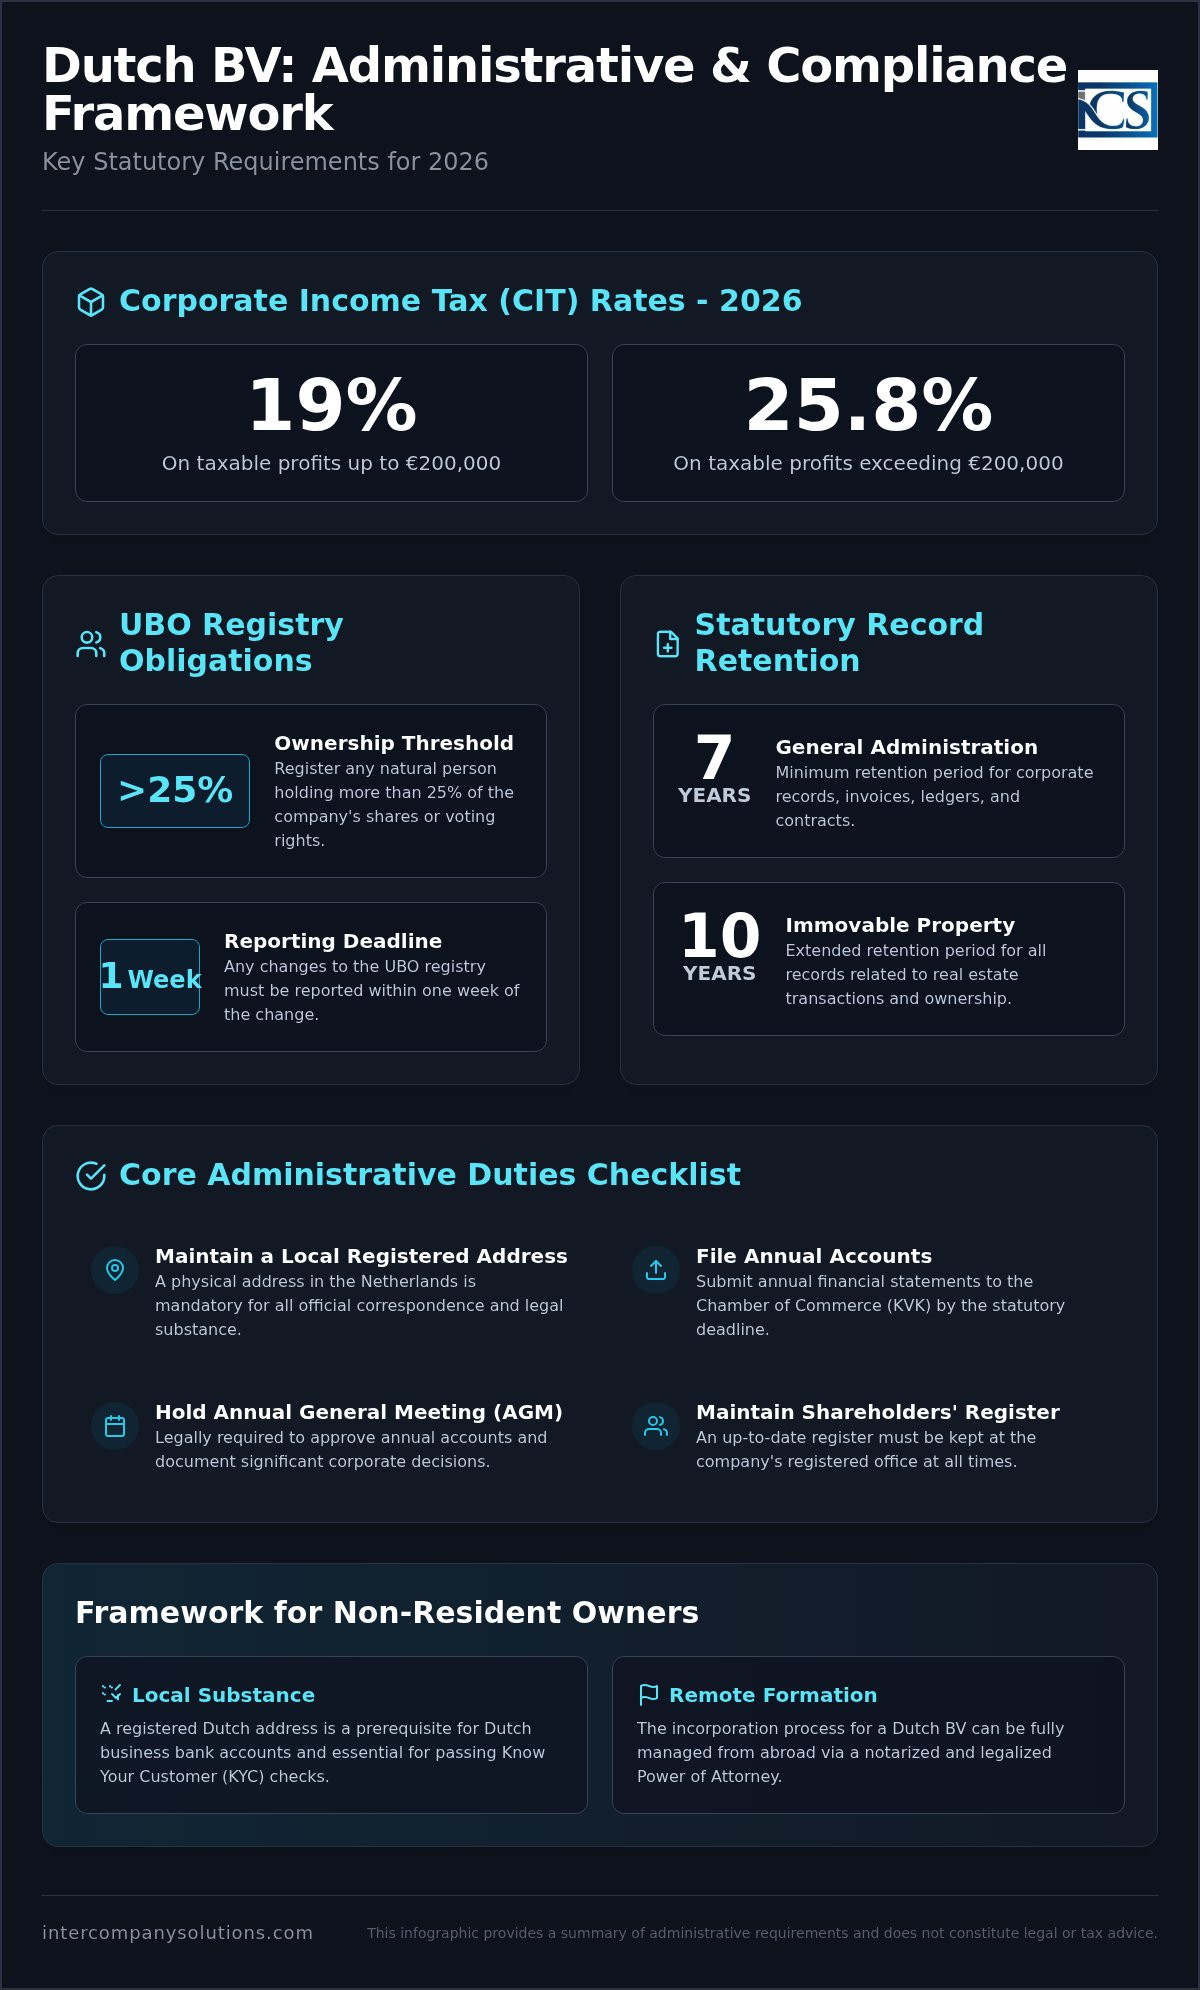
Administracja korporacyjna to obowiązkowe ramy ładu korporacyjnego oraz prowadzenia rejestrów ustawowych dla spółki Dutch BV. Obejmuje ona zadania ustawowe, finansowe oraz sekretariatu korporacyjnego, niezbędne do utrzymania holenderskiego podmiotu prawnego w stanie dobrej kondycji prawnej (good standing). Nie jest to proces dobrowolny; to wymóg prawny dla każdego przedsiębiorstwa zarejestrowanego w tym kraju. Skuteczna administracja stanowi pomost między Twoją spółką, Holenderską Izbą Handlową (KVK) a organami podatkowymi (Belastingdienst). W przypadku zagranicznych założycieli, corporate administration services Netherlands zapewniają niezbędną infrastrukturę do spełnienia lokalnych wymogów dotyczących substance oraz zgodności bez konieczności fizycznej obecności. System ten jest spójny z szerszymi zasadami ładu korporacyjnego w Holandii, gwarantując przejrzystość dla wszystkich interesariuszy. Prawidłowe zarządzanie wiąże się również z przestrzeganiem ustawowego okresu przechowywania dokumentacji, który wynosi 7 lat dla administracji ogólnej oraz 10 lat dla dokumentacji związanej z nieruchomościami.
Rola holenderskiego sekretarza spółki
Holenderski sekretarz spółki zarządza wewnętrznym życiem prawnym spółki BV. Do jego głównych obowiązków należy prowadzenie rejestru akcjonariuszy, który musi znajdować się w siedzibie statutowej spółki. Koordynuje on uchwały zarządu oraz obowiązkowe Zwyczajne Walne Zgromadzenie (AGM), dbając o to, aby decyzje były prawnie wiążące i właściwie udokumentowane. W przypadku wystąpienia zmian, takich jak rezygnacja dyrektora lub zbycie udziałów, sekretarz dba o niezwłoczną aktualizację danych w KVK. Obejmuje to również zarządzanie rejestrem UBO, w którym każda osoba fizyczna posiadająca ponad 25% udziałów musi zostać zarejestrowana w ciągu tygodnia od zaistnienia zmiany. Dokładność w tym zakresie zapobiega nałożeniu wysokich kar finansowych oraz komplikacjom prawnym. Sekretarz pełni rolę strażnika historii prawnej spółki i dba o to, by wymogi corporate administration services Netherlands były realizowane poprzez skrupulatne składanie dokumentów.
Administracyjny wymóg substance dla właścicieli niebędących rezydentami
Właściciele niebędący rezydentami mierzą się ze specyficznymi wyzwaniami w zakresie lokalnego substance. Prawo holenderskie wymaga, aby każda spółka BV posiadała lokalny adres siedziby statutowej w Holandii w celu odbierania oficjalnej korespondencji od organów państwowych. Profesjonalna administracja daje pewność, że pisma z Belastingdienst nie pozostaną bez odpowiedzi. Ta lokalna obecność jest również warunkiem koniecznym do założenia spółki Dutch BV oraz utrzymania holenderskich firmowych rachunków bankowych. Banki przeprowadzają rygorystyczne procedury „Poznaj swojego klienta” (KYC) i oczekują dobrze udokumentowanej historii administracyjnej oraz wyraźnego powiązania lokalnego. W przypadku założycieli spoza UE proces ten często rozpoczyna się od zdalnego utworzenia podmiotu za pośrednictwem zalegalizowanego pełnomocnictwa. Profesjonalne usługi ułatwiają ten proces poprzez zarządzanie obiegiem dokumentów i dbanie o to, aby spółka spełniała wysokie standardy holenderskich organów regulacyjnych. Bez tych fundamentów administracyjnych przedsiębiorstwo ryzykuje utratę numeru VAT lub zamknięcie rachunku bankowego.
Kluczowe elementy holenderskich usług sekretariatu korporacyjnego
Sukces operacyjny holenderskiego podmiotu prawnego zależy od precyzji wsparcia sekretariatu korporacyjnego. Usługi te stanowią główny punkt styku między spółką a organami regulacyjnymi, takimi jak Holenderska Izba Handlowa (KVK) i administracja podatkowa (Belastingdienst). Choć ostateczną odpowiedzialność ponosi zarząd, specjaliści ds. sekretariatu zarządzają techniczną realizacją obowiązków ustawowych. Obejmuje to sporządzanie uchwał zarządu, przygotowywanie protokołów ze Zwyczajnego Walnego Zgromadzenia oraz obsługę zapytań z IND dotyczących statusu migracyjnego pracowników międzynarodowych. Rzetelni dostawcy corporate administration services Netherlands dbają o to, aby działania te były zgodne z obowiązującymi przepisami dotyczącymi holenderskiego ładu korporacyjnego, zapobiegając uchybieniom administracyjnym.
Złożenie rocznego sprawozdania finansowego w KVK wiąże się z krytycznym terminem, który różni się w zależności od kategorii wielkości przedsiębiorstwa. Małe spółki BV zazwyczaj składają uproszczony bilans wraz z informacją dodatkową, jednak terminy publikacji są rygorystyczne. Niedotrzymanie tych terminów może prowadzić do osobistej odpowiedzialności członków zarządu w przypadku upadłości. Wsparcie sekretariatu gwarantuje, że sprawozdania są precyzyjne i przesyłane w wyznaczonych oknach czasowych, co pozwala utrzymać status podmiotu przejrzystego i działającego zgodnie z prawem.
Ustawowe przechowywanie i archiwizacja dokumentacji
Prawo holenderskie wymaga rygorystycznego podejścia do przechowywania danych. Cała dokumentacja korporacyjna i finansowa, w tym konta księgi głównej, faktury oraz umowy, musi być przechowywana przez okres co najmniej 7 lat. Okres ten ulega wydłużeniu do 10 lat w przypadku wszelkiej dokumentacji związanej z nieruchomościami, takiej jak akty własności biur lub długoterminowe umowy najmu. Chociaż Belastingdienst zezwala na przechowywanie elektroniczne, pliki cyfrowe muszą pozostać dostępne i czytelne przez cały okres archiwizacji. Jeśli nie masz pewności co do swojego aktualnego statusu sprawozdawczego, możesz skonsultować się ze specjalistą ds. zgodności w celu przeprowadzenia audytu dokumentacji.
Zgodność z rejestrem UBO
Rejestr Rzeczywistych Beneficjentów (UBO) to środek przejrzystości stworzony w celu zapobiegania praniu pieniędzy i przestępczości finansowej. Jako UBO definiuje się każdą osobę fizyczną posiadającą ponad 25% udziałów, praw głosu lub prawa własności w spółce BV. Od 2022 roku określone dane UBO są dostępne dla właściwych organów w celu zapewnienia wysokich standardów rozliczalności. Spółki muszą zarejestrować swoich beneficjentów rzeczywistych w ciągu tygodnia od utworzenia podmiotu lub od jakiejkolwiek późniejszej zmiany w strukturze właścicielskiej. Nieprzestrzeganie terminów rejestracji lub podanie nieprawdziwych informacji może skutkować administracyjnymi karami pieniężnymi bądź sankcjami karnymi. Profesjonalne corporate administration services Netherlands stale monitorują te progi, dbając o to, aby rejestr precyzyjnie odzwierciedlał aktualną strukturę własnościową.
Ustawowe wymogi zgodności i parametry podatkowe na 2026 rok
Zgodność z przepisami dla spółki Dutch BV w 2026 roku opiera się na przestrzeganiu określonych progów finansowych oraz harmonogramów składania deklaracji. Na rok podatkowy 2026 jednorazowa opłata rejestracyjna w Holenderskiej Izbie Handlowej (KVK) wynosi 85,15 EUR. Poza tym kosztem początkowym przedsiębiorstwa muszą poruszać się w zorganizowanym otoczeniu podatkowym, które wymaga bieżącej uwagi w ujęciu miesięcznym lub kwartalnym. Korzystanie z profesjonalnych corporate administration services Netherlands zapewnia prawidłową realizację tych parametrów, pozwalając uniknąć kar za nieterminowe złożenie dokumentów. Wymogi te stanowią część szerszego systemu ładu korporacyjnego w Holandii, który kładzie nacisk na przejrzystość fiskalną oraz odpowiedzialność wszystkich osób prawnych.
Progi w podatku dochodowym od osób prawnych (CIT)
Holenderski system podatku dochodowego od osób prawnych opiera się na dwustopniowej strukturze uzależnionej od dochodu do opodatkowania. Zyski do kwoty 200 000 EUR są opodatkowane niższą stawką 19% w 2026 roku. Wszelkie dochody do opodatkowania przekraczające próg 200 000 EUR podlegają stawce 25,8%. W przypadku przedsiębiorców zarządzających strukturami holdingowymi kluczowym elementem administracji podatkowej jest zwolnienie partycypacyjne (participation exemption). Reguła ta zapobiega podwójnemu opodatkowaniu poprzez zwolnienie z podatku dywidend i zysków kapitałowych uzyskiwanych z podmiotu zależnego, pod warunkiem że spółka dominująca posiada co najmniej 5% udziałów oraz spełnia określone testy intencji lub aktywów. Prawidłowa administracja gwarantuje właściwe zastosowanie tych zwolnień podczas rocznego rozliczenia CIT.
Wnioski o podatek od towarów i usług (VAT) oraz EORI
Większość holenderskich spółek BV ma obowiązek zarejestrować się do podatku od towarów i usług (VAT), określanego lokalnie jako BTW. Stawka podstawowa wynosi 21%, natomiast obniżona stawka 9% ma zastosowanie do określonych towarów i usług, takich jak produkty spożywcze oraz wybrane usługi pracochłonne. Przedsiębiorstwa niemające statusu rezydenta często ustanawiają przedstawiciela podatkowego lub korzystają z wyspecjalizowanych corporate administration services Netherlands w celu uzyskania numeru VAT z Belastingdienst. Częstotliwość składania deklaracji zależy od obrotów spółki; większość spółek BV składa deklaracje kwartalnie, chociaż organy mogą nakazać składanie deklaracji miesięcznych, jeśli obrót przekracza 7000 EUR na kwartał lub gdy płatności są stale opóźniane.
Jeżeli Twoje przedsiębiorstwo zajmuje się importem lub eksportem towarów poza Unię Europejską, obowiązkowe jest posiadanie numeru Wspólnotowego Systemu Rejestracji i Identyfikacji Podmiotów Gospodarczych (EORI). Numer ten jest używany przez organy celne do śledzenia przesyłek i jest powiązany z Twoją rejestracją VAT. Obsługa tych wniosków na etapie zakładania firmy w Holandii zapobiega opóźnieniom w łańcuchu dostaw.
Terminy sprawozdawcze i raportowanie finansowe
Rok obrotowy większości holenderskich spółek pokrywa się z rokiem kalendarzowym i kończy się 31 grudnia. Roczne sprawozdanie finansowe musi zostać sporządzone i przedstawione akcjonariuszom w ciągu pięciu miesięcy od zakończenia roku obrotowego. Po zatwierdzeniu spółka ma osiem dni na opublikowanie tego sprawozdania w KVK. Choć w określonych okolicznościach możliwe jest uzyskanie odroczenia, ostateczny termin złożenia rocznego sprawozdania finansowego upływa 12 miesięcy po zakończeniu roku obrotowego. Przekroczenie tego ostatecznego terminu jest uznawane za przestępstwo gospodarcze i może prowadzić do osobistej odpowiedzialności członków zarządu spółki.
Ocena dostawców usług korporacyjnych dla zagranicznych założycieli
Wybór partnera dla holenderskiego podmiotu wymaga skupienia się na przejrzystości proceduralnej i wiedzy technicznej. Zagraniczni założyciele często stają przed wyzwaniem zarządzania lokalnym podmiotem z innej strefy czasowej, co sprawia, że dostępność zdalna jest warunkiem bezwzględnym. Kompetentny dostawca usług administracji korporacyjnej w Holandii powinien oferować jednolite podejście, w którym zadania sekretariatu korporacyjnego i księgowość w zakresie zgodności Dutch BV są prowadzone pod jednym dachem. Taka integracja zapewnia, że ustawowe sprawozdania składane w KVK idealnie pokrywają się z danymi finansowymi przekazywanymi do Belastingdienst, co zapobiega rozbieżnościom mogącym wywołać kontrole.
Przejrzystość struktury opłat to kolejny kluczowy wskaźnik wiarygodnego partnera. Profesjonalne firmy ujawniają koszty podmiotów trzecich, takie jak opłata rejestracyjna w KVK w wysokości 85,15 EUR oraz opłaty notarialne, na początku współpracy, zamiast ukrywać je drobnym drukiem. Ponieważ około 93% populacji Holandii posługuje się językiem angielskim, Twój dostawca usług musi wykazywać się biegłą znajomością języka angielskiego, aby zapewnić jasną komunikację w złożonych sprawach prawnych i podatkowych. Wysokiej jakości firmy świadczące usługi administracji korporacyjnej w Holandii pełnią rolę pomostu, przekładając lokalne wymogi regulacyjne na konkretne działania dla globalnego przedsiębiorcy.
Zdalne tworzenie i administracja
Ścieżka zalegalizowanego pełnomocnictwa (PoA) jest standardową procedurą dla założycieli niebędących rezydentami, którzy nie mogą osobiście przyjechać do Holandii. Metoda ta pozwala lokalnemu przedstawicielowi na podpisanie aktu założycielskiego przed holenderskim notariuszem w Twoim imieniu, skutecznie eliminując potrzebę podróży. Aby to zainicjować, należy dostarczyć zestaw określonych dokumentów, w tym zalegalizowaną kopię paszportu oraz potwierdzenie adresu zamieszkania. To zdalne podejście ma kluczowe znaczenie dla procesu rejestracji firmy w Holandii dla międzynarodowych przedsiębiorców. Po utworzeniu BV serwis administracyjny nadal zarządza Twoim adresem rejestrowym i korespondencją statutową bez konieczności Twojej fizycznej obecności.
Zintegrowana obsługa płacowa i kadrowa
Jeśli Twoja Dutch BV zamierza zatrudniać pracowników lokalnych lub międzynarodowych, Twój partner administracyjny powinien oferować usługi płacowe w Holandii w celu zarządzania tymi złożonymi obowiązkami. Obejmuje to rejestrację jako pracodawca w organach podatkowych oraz obsługę miesięcznych pasków wynagrodzeń i składek emerytalnych. W przypadku wysoko wykwalifikowanych migrantów ulga podatkowa 30% stanowi istotną zachętę, która wymaga precyzyjnego wnioskowania i bieżącego monitorowania w celu utrzymania uprawnień. Często korzystne jest zastosowanie modelu Employer of Record (EOR), który pozwala zatrudniać personel bez tworzenia pełnego wewnętrznego działu kadr, co pozwala utrzymać niskie koszty administracyjne przy zachowaniu pełnej zgodności z holenderskim prawem pracy.
Zintegrowane rozwiązania administracyjne za pośrednictwem Intercompany Solutions
Budowanie obecności na rynku zagranicznym wymaga partnera, który rozumie punkty wspólne lokalnego prawa i międzynarodowej strategii biznesowej. Intercompany Solutions (ICS) zapewnia kompleksowy pakiet usług, ułatwiający wszystko: od początkowego założenia BV, po rejestrację do celów VAT i wsparcie bankowe. Pomogliśmy przedsiębiorcom z ponad 50 różnych krajów w pomyślnym rozpoczęciu działalności w Holandii. To zintegrowane podejście gwarantuje, że Twoja firma nie istnieje jedynie jako wpis prawny, lecz funkcjonuje jako w pełni zgodny z przepisami podmiot w holenderskim systemie finansowym. Centralizując swoje wymagania w zakresie usług administracji korporacyjnej w Holandii, zmniejszasz ryzyko luk komunikacyjnych między odrębnymi dostawcami usług prawnych i księgowych.
Proces rejestracji w ICS
Szybkość i dostępność zdalna to fundamenty naszego modelu rejestracji spółek. Realizujemy proces zakładania spółki Dutch BV w ciągu 2 do 5 dni roboczych, korzystając ze ścieżki zalegalizowanego pełnomocnictwa. Metoda ta pozwala na założenie firmy bez konieczności osobistej wizyty w Holandii. Po przedłożeniu wymaganych dokumentów tożsamości i potwierdzenia miejsca zamieszkania, zajmujemy się bezpośrednią rejestracją w Holenderskiej Izbie Handlowej (KVK) i dbamy o prawidłowe rozliczenie opłaty rejestracyjnej w wysokości 85,15 EUR. Po podpisaniu aktu założycielskiego zapewniamy dedykowane wsparcie przy otwieraniu firmowych rachunków bankowych. Współpracujemy z nowoczesnymi dostawcami usług fintech, takimi jak bunq, oraz tradycyjnymi bankami holenderskimi, aby zagwarantować Twojemu podmiotowi narzędzia niezbędne do obsługi transakcji lokalnych i międzynarodowych. Nasz zespół prowadzi Cię przez rygorystyczne wymogi procedury „Know Your Customer” (KYC), aby zminimalizować opóźnienia w aktywacji konta.
Bieżąca zgodność z przepisami i księgowość
Prowadzenie BV wiąże się z ciągłą interakcją z organami podatkowymi oraz KVK. Przypisujemy dedykowanych opiekunów klienta, którzy nadzorują kwartalne deklaracje VAT oraz przygotowanie rocznych sprawozdań finansowych. To długoterminowe wsparcie jest niezbędne do spełnienia wymogu 7-letniego okresu przechowywania dokumentacji i zapewnienia, że deklaracje CIT precyzyjnie odzwierciedlają stawki na 2026 rok w wysokości 19% i 25,8%. Jeśli Twój model biznesowy zakłada zatrudnianie międzynarodowych talentów, ułatwiamy uzyskanie wiz dla wysoko wykwalifikowanych migrantów (HSM) i składanie wniosków do IND w celu sprawnej relokacji kluczowego personelu. Nasz pakiet Premium Secretarial Support obejmuje 10 godzin dedykowanych konsultacji w pierwszym roku, co pozwala na bieżąco rozwiązywać konkretne pytania prawne lub administracyjne. Aby utrzymać tempo rozwoju Twojej firmy, gwarantujemy 24-godzinny czas odpowiedzi na wszelkie zapytania administracyjne. To zaangażowanie w efektywność daje pewność, że Twoje interesy zawodowe spoczywają w kompetentnych rękach, podczas gdy Ty skupiasz się na skalowaniu swojej działalności.
Ostatnia weryfikacja: sierpień 2026
Zabezpieczenie przyszłości Twojego holenderskiego biznesu poprzez zgodność ustawową
Utrzymanie Dutch BV wymaga skrupulatnej dbałości o parametry podatkowe na 2026 rok, w tym dwustopniowe stawki podatku CIT oraz opłatę rejestracyjną w KVK w wysokości 85,15 EUR. Długoterminowy sukces zależy od zdolności do przestrzegania standardu siedmioletniego przechowywania dokumentacji i upewnienia się, że rejestr UBO precyzyjnie odzwierciedla każdą osobę fizyczną posiadającą ponad 25% udziałów. Te obowiązki administracyjne nie są jedynie pracami biurowymi; stanowią one prawny fundament, który chroni status Twojej firmy przed Belastingdienst oraz Izbą Handlową.
Profesjonalne usługi administracji korporacyjnej w Holandii zapewniają niezbędną infrastrukturę, która łączy międzynarodową strategię ze zgodnością z lokalnymi przepisami. Jako wiodąca firma specjalizująca się w rejestracji spółek dla zagranicznych przedsiębiorców, umożliwiamy zdalne założenie podmiotu w 2-5 dni roboczych za pośrednictwem ścieżki zalegalizowanego pełnomocnictwa. Nasze kompleksowe wsparcie, poparte 100% gwarancją satysfakcji, zapewnia, że każdy wymóg ustawowy jest spełniany z precyzją i przejrzystością proceduralną.
Jesteśmy gotowi działać jako Twój doświadczony przewodnik po rynku holenderskim. Nasz zespół niezmiennie dokłada starań, aby zapewnić dokładność i zgodność prawną, na jaką zasługuje Twoje międzynarodowe przedsięwzięcie.
Ostatnia weryfikacja: sierpień 2026
Często zadawane pytania
Jakie są obowiązkowe zadania w zakresie administracji korporacyjnej dla Dutch BV?
Obowiązkowe zadania w zakresie administracji korporacyjnej obejmują składanie rocznych sprawozdań finansowych w Izbie Handlowej (KVK), prowadzenie rejestru udziałowców w siedzibie statutowej oraz składanie okresowych deklaracji VAT i podatku dochodowego od osób prawnych (CIT). Należy również zarejestrować beneficjentów rzeczywistych w rejestrze UBO w terminie jednego tygodnia od wystąpienia jakiejkolwiek zmiany. Profesjonalni dostawcy usług administracji korporacyjnej w Holandii dbają o dotrzymanie tych terminów, aby zapobiec administracyjnym karom pieniężnym lub odpowiedzialności członków zarządu w przypadku nieprzestrzegania przepisów.
Czy muszę być fizycznie obecny w Holandii, aby zarządzać swoją spółką?
Nie musisz być fizycznie obecny w Holandii, aby zarządzać swoją spółką lub przeprowadzić proces jej założenia. Zagraniczni założyciele zazwyczaj korzystają ze ścieżki zalegalizowanego pełnomocnictwa, aby zdalnie utworzyć Dutch BV w ciągu od 2 do 5 dni roboczych. Po jej zarejestrowaniu możesz zarządzać ustawowymi obowiązkami podmiotu i deklaracjami podatkowymi za pośrednictwem lokalnego partnera obsługującego oficjalną korespondencję i zgłoszenia w Twoim imieniu z holenderskiego adresu siedziby statutowej.
Jaki jest minimalny kapitał zakładowy wymagany dla Dutch BV w 2026 roku?
Minimalny kapitał zakładowy wymagany do utworzenia Dutch BV w 2026 roku wynosi 0,01 EUR. Taka elastyczność pozwala założycielom na założenie prywatnej spółki z ograniczoną odpowiedzialnością bez konieczności wnoszenia znacznego kapitału początkowego. W trakcie procesu zakładania należy określić wartość nominalną udziałów oraz łączny kapitał wyemitowany. Choć wymóg ustawowy ma charakter symboliczny, posiadanie wyższego kapitału może być korzystne przy wnioskowaniu o firmowy rachunek bankowy lub dla budowy wiarygodności handlowej.
Ile wynoszą stawki podatku dochodowego od osób prawnych w Holandii w 2026 roku?
W roku podatkowym 2026 Holandia stosuje dwustopniowy system podatku dochodowego od osób prawnych (CIT). Do dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR obowiązuje stawka 19%. Wszelkie zyski przekraczające próg 200 000 EUR są opodatkowane stawką 25,8%. Stawki te mają zastosowanie do dochodów osiąganych na całym świecie przez spółki będące holenderskimi rezydentami podatkowymi. Rzetelne prowadzenie księgowości oraz stosowanie określonych zwolnień podatkowych, takich jak zwolnienie partycypacyjne, mają kluczowe znaczenie dla optymalizacji obciążeń podatkowych podmiotu.
Ile wynosi opłata rejestracyjna w KVK dla nowej spółki w 2026 roku?
Opłata rejestracyjna w holenderskiej Izbie Handlowej (KVK) dla nowej spółki w 2026 roku wynosi 85,15 EUR. Jest to jednorazowa, bezzwrotna opłata uiszczana przy pierwszej rejestracji podmiotu prawnego w Rejestrze Handlowym. W przypadku korzystania z usług administracji korporacyjnej w Holandii przy zakładaniu spółki opłata ta jest często regulowana przez usługodawcę w ramach kosztów wdrożenia. Spółka otrzymuje również unikalny numer KVK, który jest wymagany do wszystkich oficjalnych transakcji gospodarczych.
Kto jest uznawany za beneficjenta rzeczywistego (UBO) w Holandii?
Za beneficjenta rzeczywistego (UBO) uznaje się osobę fizyczną, która posiada ponad 25% udziałów, praw głosu lub praw własności w holenderskiej spółce. Definicja ta obejmuje także osoby sprawujące faktyczną kontrolę nad podmiotem za pomocą innych środków. Od 2022 roku rejestr UBO stanowi obowiązkowe narzędzie przejrzystości. Zgłoszenia tych osób oraz aktualizacji wpisu w rejestrze należy dokonać w ciągu jednego tygodnia od zaistnienia jakiejkolwiek zmiany w strukturze własnościowej spółki.
Jak długo należy przechowywać dokumentację biznesową holenderskiej spółki?
Wszelką dokumentację biznesową i finansową należy przechowywać przez ustawowy okres 7 lat. Wymóg ten obejmuje konta księgi głównej, faktury, wyciągi bankowe oraz umowy. Jeżeli jednak dokumentacja dotyczy nieruchomości, na przykład aktów notarialnych nabycia biura lub umów długoterminowego najmu, okres przechowywania ulega wydłużeniu do 10 lat. Dokumenty mogą być przechowywane w formie elektronicznej pod warunkiem, że pozostaną czytelne i dostępne do wglądu podczas kontroli przez Belastingdienst przez cały wymagany okres.
Czy mogę zatrudniać pracowników w Holandii za pośrednictwem partnera administracyjnego?
Możesz zatrudniać pracowników w Holandii, korzystając ze wsparcia partnera administracyjnego w zakresie obsługi kadrowo-płacowej oraz rekrutacji personelu. Umożliwia to zarządzanie lokalnym personelem bez konieczności tworzenia wewnętrznego działu kadr. Partner zajmuje się rejestracją pracodawcy w Belastingdienst, comiesięcznym przygotowywaniem pasków wynagrodzeń oraz odprowadzaniem składek emerytalnych. Może on również pomóc w uzyskaniu ulgi podatkowej 30% dla wysoko wykwalifikowanych migrantów, zapewniając międzynarodowemu personelowi dostęp do dostępnych w Holandii zachęt podatkowych.
Źródła
- KVK - Rejestracja w holenderskim Rejestrze Handlowym
- Business.gov.nl - Prywatna spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi kadrowo-płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |