

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Około 80% holenderskich podmiotów prawnych z powodzeniem zarejestrowało swoich beneficjentów rzeczywistych (UBO) do początku 2024 roku, co podkreśla rygorystyczne standardy przejrzystości egzekwowane obecnie przez Belastingdienst. Dla zagranicznych przedsiębiorców utrzymanie zgodności z holenderskimi przepisami dotyczącymi CIT jest precyzyjnym wymogiem ustawowym, który nie pozostawia miejsca na błędy administracyjne ani przekroczenie terminów. Poczucie przytłoczenia językiem technicznym i rygorystycznymi harmonogramami składania deklaracji, wymaganymi do utrzymania Dutch BV w należytym statusie wobec organów podatkowych, jest powszechne.
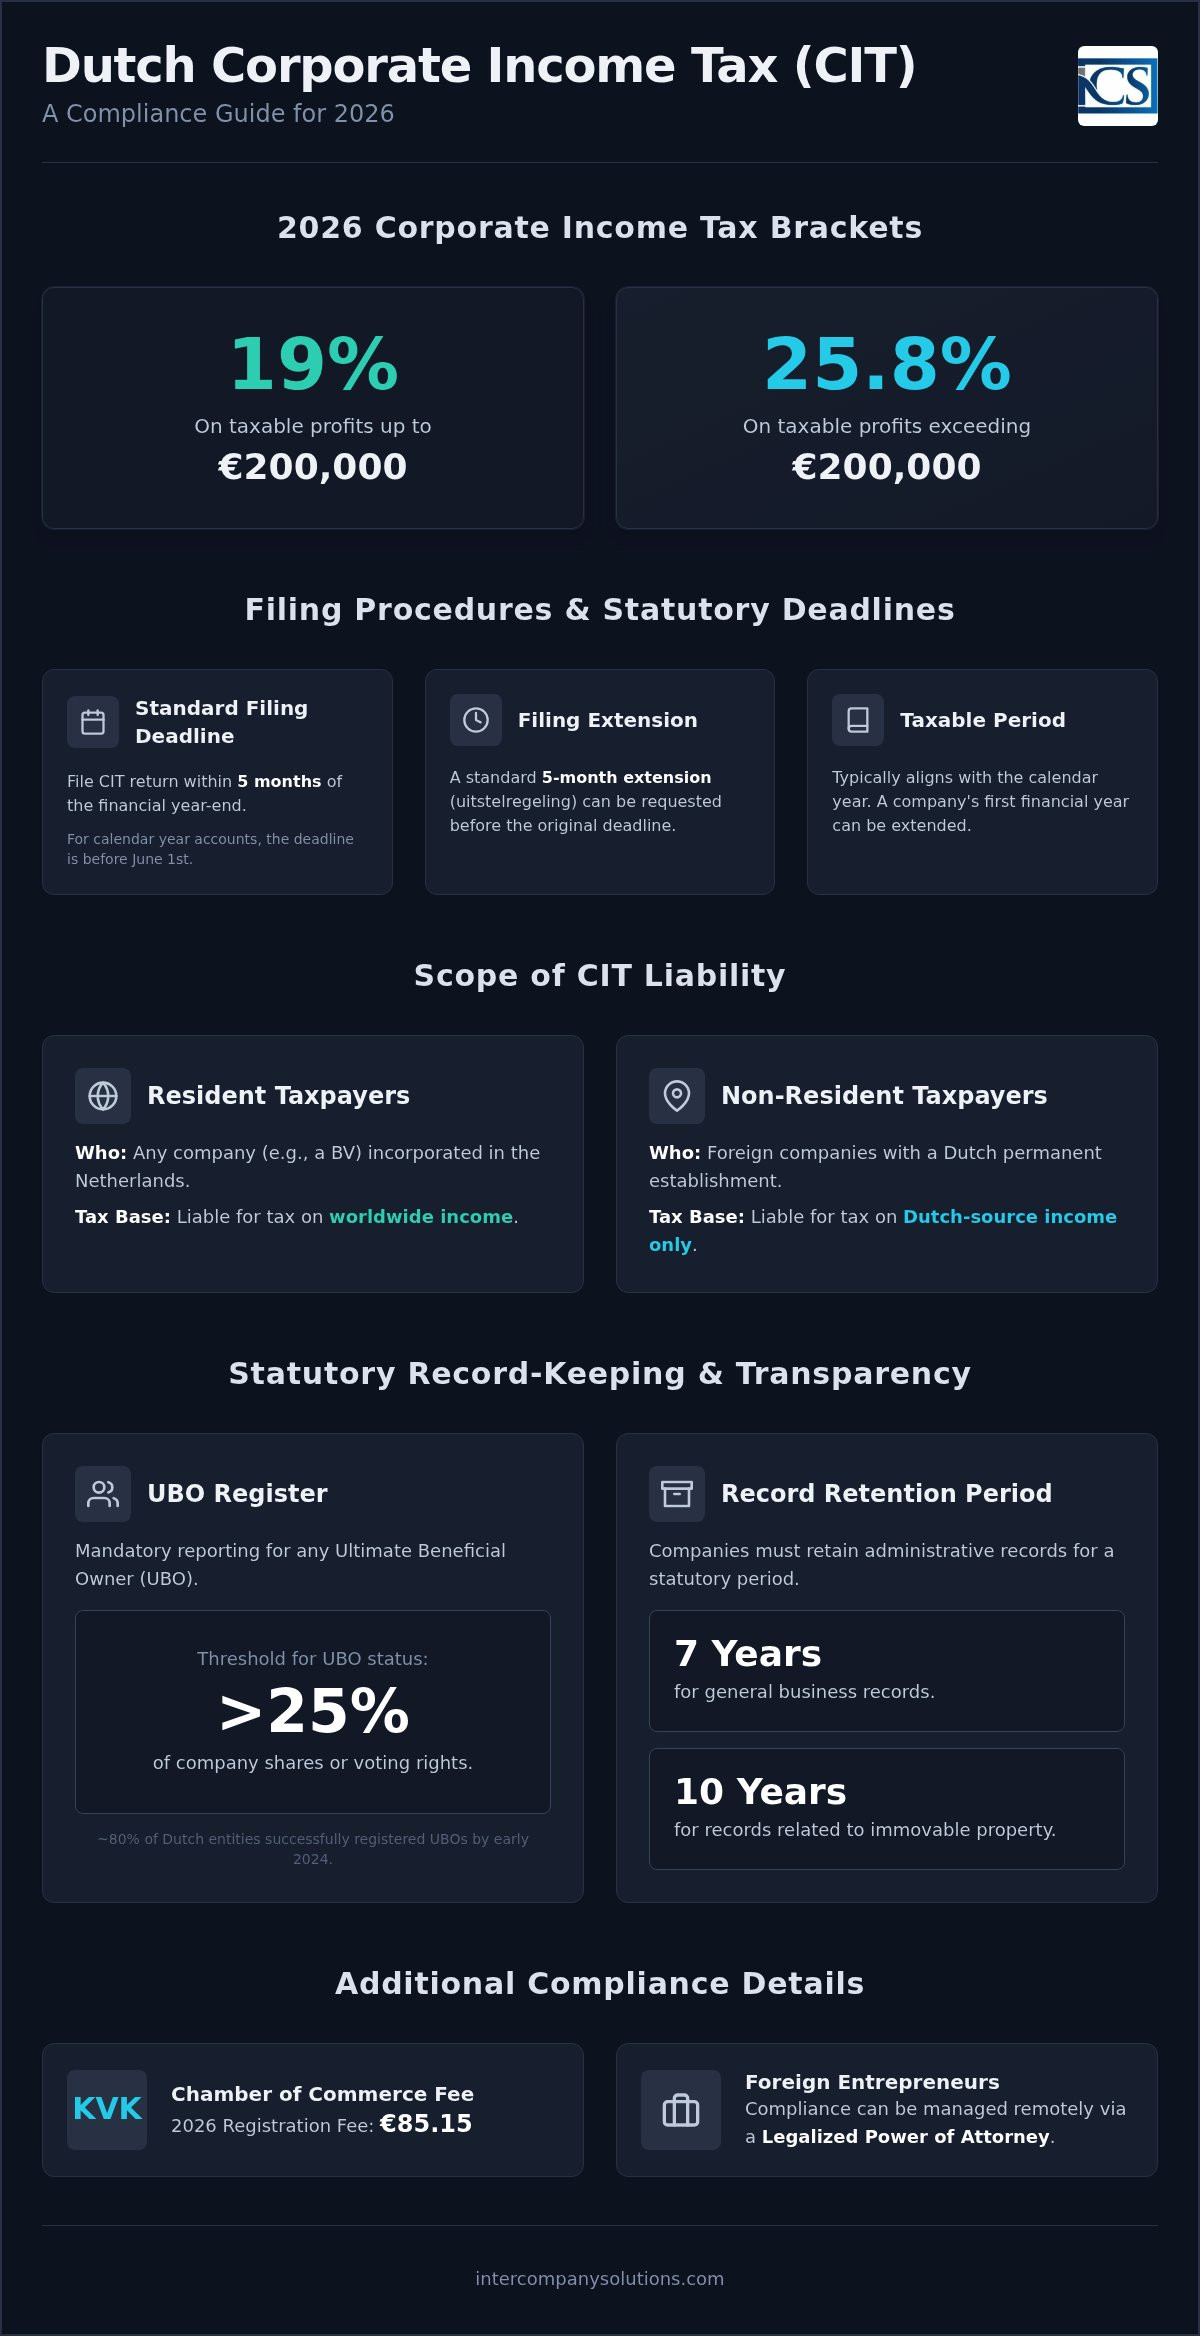
Rozumiemy, że złożoność holenderskiego prawa podatkowego może stanowić istotną barierę dla rozwoju międzynarodowego biznesu. Niniejszy przewodnik zawiera profesjonalne omówienie krok po kroku wymogów w zakresie podatku dochodowego od osób prawnych na 2026 rok, zapewniając dokładne dane niezbędne do zarządzania zobowiązaniami podatkowymi Twojej firmy. Zyskasz jasne zrozumienie obecnych progów podatkowych, które wynoszą 19% dla zysków do kwoty 200 000 EUR oraz 25,8% dla wszelkich kwot powyżej tego progu.
Oprócz stawek podatkowych szczegółowo opisujemy kluczowe terminy składania deklaracji oraz obowiązkowy siedmioletni okres przechowywania dokumentacji, którego należy przestrzegać. Omawiamy również opłatę rejestracyjną KVK w wysokości 85,15 EUR oraz szczególne progi raportowania UBO dla udziałowców posiadających ponad 25% udziałów. Niniejsze podsumowanie stanowi rzetelny przewodnik, który pomoże Ci uniknąć kar administracyjnych i utrzymać przejrzyste relacje z państwem holenderskim.
Kluczowe wnioski
- Poznaj dwustopniowy system podatkowy na 2026 rok, aby zapewnić dokładną zgodność z holenderskimi przepisami dotyczącymi CIT, stosując stawkę 19% dla zysków do 200 000 EUR i 25,8% dla pozostałej części.
- Zidentyfikuj kluczowe terminy składania deklaracji, przypadające zazwyczaj w ciągu pięciu miesięcy od zakończenia roku obrotowego, aby zapobiec karom administracyjnym i odsetkom za zwłokę.
- Wdróż ustawowe procedury prowadzenia dokumentacji, które spełniają obowiązkowy siedmioletni okres przechowywania lub dziesięcioletni w przypadku dokumentacji dotyczącej nieruchomości.
- Dowiedz się, jak dyrektorzy będący nierezydentami mogą zdalnie zarządzać holenderskimi zobowiązaniami podatkowymi, korzystając ze ścieżki zalegalizowanego pełnomocnictwa w celu zachowania zgodności korporacyjnej.
- Wyjaśnij wymogi dotyczące przejrzystości rejestru UBO, które dotyczą każdej osoby fizycznej posiadającej ponad 25% udziałów lub praw głosu w spółce.
Zakres holenderskiego obowiązku w podatku dochodowym od osób prawnych
Holenderski podatek dochodowy od osób prawnych (CIT) ma zastosowanie do podmiotów w oparciu o ich status rezydencji oraz charakter prowadzonej działalności na terytorium kraju. Dla większości międzynarodowych przedsiębiorców podstawową strukturą biznesową jest Besloten Vennootschap (BV). Zgodnie z prawem holenderskim każda spółka BV utworzona w Holandii jest automatycznie uznawana za rezydenta podatkowego. Status ten oznacza, że podmiot podlega opodatkowaniu od całości swoich dochodów osiąganych na całym świecie, niezależnie od miejsca ich uzyskania. Jest to kluczowy czynnik do uwzględnienia podczas zakładania spółki w Holandii, ponieważ wyznacza punkt wyjścia dla wszystkich przyszłych zobowiązań podatkowych.
Przedsiębiorcy zarządzający również podmiotami w Ameryce Północnej mogą dowiedzieć się więcej o Secretary of State Directory, aby z łatwością wyszukiwać podmioty gospodarcze i weryfikować dostępność nazw we wszystkich 50 stanach USA.
Podatnicy niebędący rezydentami, tacy jak spółki zagraniczne posiadające zakład podatkowy lub osiągający określone dochody ze źródeł w Holandii, podlegają węższemu zakresowi opodatkowania. Płacą oni podatek wyłącznie od zysków pochodzących bezpośrednio z działalności na terenie Holandii. Ustalenie rezydencji wiąże się z oceną miejsca faktycznego zarządu. Jeżeli kluczowe decyzje handlowe i strategiczne zapadają w Holandii, podmiot jest zazwyczaj kwalifikowany jako rezydent do celów podatkowych. Zrozumienie tych różnic ma fundamentalne znaczenie dla zachowania zgodności z przepisami CIT w Holandii oraz zapewnienia, że wszystkie ustawowe obowiązki są spełniane od dnia zawiązania spółki. Holenderski system podatku dochodowego od osób prawnych zapewnia przejrzyste ramy dla tych ocen, równoważąc wymogi lokalne z umowami międzynarodowymi w celu unikania podwójnego opodatkowania.
Podmioty podlegające CIT
Holenderski kodeks podatkowy nakłada obowiązek podatkowy w zakresie CIT na szereg form prawnych. Najczęstszymi podatnikami są prywatne spółki z ograniczoną odpowiedzialnością (BV) oraz spółki publiczne (NV). Fundacje (stichtingen) i stowarzyszenia są zasadniczo zwolnione z opodatkowania, chyba że prowadzą aktywną działalność gospodarczą konkurującą z przedsiębiorstwami komercyjnymi. W takich przypadkach muszą zarejestrować się do CIT, gdy tylko ich aktywność przekroczy próg działalności gospodarczej. Zagraniczne oddziały działające jako zakłady podatkowe muszą również spełniać holenderskie wymogi sprawozdawcze w odniesieniu do części zysku przypisanej do ich lokalnej działalności. Zapewnia to równe warunki konkurencji między lokalnymi spółkami BV a grupami międzynarodowymi posiadającymi fizyczną obecność w tym kraju.
Okres podatkowy
Większość spółek pokrywa swój okres podatkowy ze standardowym rokiem kalendarzowym, trwającym od 1 stycznia do 31 grudnia. Prawo dopuszcza jednak przesunięte lata obrotowe, jeśli przewidziano to w akcie założycielskim spółki. W przypadku nowo utworzonej spółki BV pierwszy rok obrotowy może zostać wydłużony. Oznacza to, że dla spółki założonej w październiku 2025 roku pierwszy okres sprawozdawczy może zakończyć się 31 grudnia 2026 roku. Spójność ta jest kluczowa, ponieważ deklaracje CIT muszą precyzyjnie odpowiadać rocznym sprawozdaniom finansowym składanym w Izbie Handlowej (KVK). Dokładna koordynacja między księgowością a sprawozdawczością podatkową stanowi podstawowy element skutecznej zgodności z przepisami CIT w Holandii. Zapobiega ona powstawaniu rozbieżności, które mogłyby doprowadzić do kontroli lub zapytań ze strony Belastingdienst.
Procedury składania deklaracji i ustawowe terminy
Utrzymanie zgodności z przepisami CIT w Holandii wymaga bezwzględnego przestrzegania ustawowych terminów składania deklaracji. W przypadku Dutch BV z rokiem obrotowym pokrywającym się z rokiem kalendarzowym deklaracja CIT musi zostać złożona przed 1 czerwca kolejnego roku. Jeżeli spółka stosuje przesunięty rok obrotowy, jak opisano w poprzedniej sekcji dotyczącej aktu założycielskiego, termin upływa dokładnie pięć miesięcy po zakończeniu danego okresu. Niedochowanie tych terminów skutkuje automatycznym nałożeniem kar administracyjnych, które mogą ulegać podwyższeniu w przypadku przedłużającej się zwłoki.
Istnieje możliwość złożenia wniosku o standardowe pięciomiesięczne odroczenie terminu w ramach procedury uitstelregeling. Jest to szczególnie przydatne dla międzynarodowych przedsiębiorców, którzy potrzebują dodatkowego czasu na konsolidację sprawozdań zagranicznych spółek zależnych lub uzgodnienia z dyrektorami niebędącymi rezydentami. Większość profesjonalnych doradców występuje z takim wnioskiem w imieniu swoich klientów, gwarantując nienaganny status spółki na czas weryfikacji ostatecznych danych. Jest to procedura rutynowa, lecz wniosek musi zostać złożony przed upływem pierwotnego pięciomiesięcznego terminu.
Proces składania deklaracji CIT
Fundamentem prawidłowego zeznania podatkowego jest roczne sprawozdanie finansowe sporządzone zgodnie z prawem handlowym. Jednak dochód do opodatkowania często różni się od zysku bilansowego ze względu na specyficzne korekty podatkowe. Obejmują one koszty niestanowiące kosztów uzyskania przychodów, takie jak określone grzywny czy część kosztów reprezentacji, a także odrębne zasady amortyzacji składników majątku przedsiębiorstwa. Zeznanie należy złożyć elektronicznie za pośrednictwem portalu Belastingdienst lub za pomocą certyfikowanego oprogramowania. Zapewnia to, że procedury składania deklaracji i zgodności z CIT są realizowane zgodnie z najnowszymi standardami na 2026 rok, z zachowaniem pełnej rzetelności przy przekształcaniu wyniku bilansowego w wynik podatkowy.
Wstępne a ostateczne decyzje podatkowe
Holenderskie organy podatkowe zazwyczaj wydają wstępną decyzję wymiarową (voorlopige aanslag) na początku roku obrotowego na podstawie wcześniejszych wyników lub szacunków. Pełni ona funkcję wstępnego harmonogramu płatności, ułatwiając przedsiębiorstwom zarządzanie przepływami pieniężnymi w trakcie roku. W razie przewidywania znacznie wyższych lub niższych zysków niż w latach ubiegłych należy niezwłocznie zaktualizować ten wymiar. Pozwala to uniknąć wysokiego, niespodziewanego zobowiązania podatkowego na koniec roku i minimalizuje odsetki z tytułu zwłoki. Proaktywne zarządzanie tymi wymiarami stanowi kluczowy element skutecznej zgodności z przepisami CIT w Holandii.
Zgodnie z orzeczeniem Sądu Najwyższego z 2026 roku wysokość odsetek od zaległości w podatku dochodowym od osób prawnych została ograniczona do maksymalnie 4%. Mimo że jest to stawka niższa niż w latach ubiegłych, nadal stanowi koszt, którego efektywne przedsiębiorstwa unikają dzięki skrupulatnemu raportowaniu. Po przetworzeniu złożonego zeznania Belastingdienst wydaje ostateczną decyzję wymiarową (definitieve aanslag). W przypadku wątpliwości co do prawidłowości wyliczenia zobowiązań podatkowych można skonsultować się z naszymi specjalistami ds. księgowości, aby zweryfikować deklarację lub wszcząć formalną procedurę odwoławczą w ustawowym terminie sześciu tygodni.
Holenderskie stawki podatku dochodowego od osób prawnych i progi na 2026 rok
Holenderska struktura podatku dochodowego od osób prawnych na 2026 rok utrzymuje stabilny system dwustopniowy, zapewniając przewidywalne otoczenie dla firm międzynarodowych. W przypadku dochodu do opodatkowania do kwoty 200 000 EUR przedsiębiorstwa płacą stawkę 19%. Po przekroczeniu progu 200 000 EUR nadwyżka ponad tę kwotę jest opodatkowana stawką 25,8%. Stawki te odnoszą się do dochodu podatkowego, ustalanego po dokonaniu niezbędnych korekt wyniku bilansowego, jak opisano we wcześniejszych sekcjach. Prowadzenie rzetelnej ewidencji jest niezbędne do zagwarantowania, że spółka zastosuje właściwe progi podatkowe w rocznym zeznaniu.
Spółki holdingowe często korzystają ze zwolnienia z tytułu udziałów kapitałowych (deelnemingsvrijstelling). Reguła ta zapewnia, że dywidendy oraz zyski kapitałowe uzyskane od kwalifikującej się spółki zależnej, w której spółka matka posiada z reguły co najmniej 5% udziałów, są zwolnione z CIT. Zapobiega to podwójnemu opodatkowaniu wewnątrz grupy kapitałowej, czyniąc Holandię strategiczną jurysdykcją dla struktur holdingowych. Prawidłowe stosowanie tego zwolnienia to fundament zgodności z przepisami CIT w Holandii dla grup wielopodmiotowych, gdyż bezpośrednio decyduje o ogólnej efektywnej stawce podatkowej.
Obliczanie zysku do opodatkowania
Określenie ostatecznej kwoty podatku wymaga dokładnego obliczenia dochodu do opodatkowania. Do kosztów uzyskania przychodów można zaliczyć większość wydatków gospodarczych, o ile zostały one poniesione w celu osiągnięcia przychodów. Niemniej jednak niektóre wydatki, takie jak koszty odsetek od pożyczek, podlegają specyficznym ograniczeniom. Jeśli spółka wykaże stratę, holenderski system zezwala na jej rozliczenie wstecz o jeden rok (carry-back) z zyskiem roku ubiegłego. W odniesieniu do strat, których nie można skompensować w ten sposób, dopuszczalne jest ich bezterminowe rozliczanie w latach kolejnych (carry-forward). Należy pamiętać, że choć przenoszenie strat na kolejne lata jest bezterminowe, obowiązują limity przy ich kompensowaniu z zyskami przekraczającymi 1 milion EUR.
Grupy zrzeszające wiele podmiotów BV mogą często utworzyć podatkową grupę kapitałową (fiscale eenheid). Umożliwia to traktowanie spółki dominującej wraz ze spółkami zależnymi jako jednego podatnika. Podstawową korzyścią jest możliwość kompensowania strat jednej spółki z zyskami innej w ramach tej samej grupy. Rozwiązanie to zmniejsza także obciążenia biurokratyczne, ponieważ dla całej podatkowej grupy kapitałowej składana jest tylko jedna, skonsolidowana deklaracja CIT. Zastosowanie tej konstrukcji wymaga precyzyjnego planowania na etapie rozpoczynania działalności gospodarczej w Holandii, aby zagwarantować, że wszystkie podmioty spełniają wymogi konsolidacji podatkowej.
Ulgi i zwolnienia podatkowe
Rząd holenderski oferuje szereg instrumentów wsparcia w celu pobudzania określonych form działalności gospodarczej. Kluczowym przykładem jest Innovation Box, umożliwiający opodatkowanie dochodów uzyskanych z wytworzonych we własnym zakresie praw własności intelektualnej lub kwalifikowanych prac B+R według efektywnej stawki 9% zamiast stawek standardowych. Ta preferencyjna stawka w istotny sposób obniża zobowiązania podatkowe firm technologicznych dysponujących ważnymi patentami lub zaświadczeniami B+R.
Dodatkowo spółki mogą sięgać po ulgi inwestycyjne z tytułu zakupu wyposażenia energooszczędnego lub proekologicznego. Odliczenia te pomniejszają dochód do opodatkowania przed zastosowaniem stawek CIT. W połączeniu ze zwolnieniem dywidendowym z tytułu udziałów kapitałowych instrumenty te tworzą konkurencyjne otoczenie fiskalne dla przedsiębiorców ukierunkowanych na ekspansję i innowacje. Przestrzeganie tych regulacji stanowi nieodzowny element zgodności z przepisami CIT w Holandii dla każdej nowoczesnej spółki BV.
Ustawowe wymogi dotyczące prowadzenia dokumentacji i przejrzystości
Rzetelność administracyjna stanowi fundament zgodnej z przepisami Dutch BV. Belastingdienst wymaga prowadzenia kompleksowej dokumentacji księgowo-administracyjnej, która jest łatwo dostępna do kontroli w dowolnym momencie. W przypadku standardowej dokumentacji biznesowej, w tym faktur, wyciągów bankowych i umów, obowiązkowy okres przechowywania wynosi siedem lat. Jeśli jednak spółka jest właścicielem lokali użytkowych lub nimi zarządza, dokumentację dotyczącą nieruchomości należy przechowywać przez dziesięć lat. Rozróżnienie to ma kluczowe znaczenie dla długoterminowej zgodności z przepisami dotyczącymi CIT w Holandii, ponieważ nieprzedłożenie tych dokumentów podczas kontroli może skutkować odwróceniem ciężaru dowodu w sporach podatkowych.
Dokumentacja cyfrowa jest w pełni akceptowana przez organy, pod warunkiem że zachowuje autentyczność i dostępność. Należy zapewnić możliwość odzyskania i odczytania danych w rozsądnym terminie na żądanie inspektora podatkowego. Chociaż rozwiązania księgowe oparte na chmurze to ułatwiają, ostateczna odpowiedzialność za integralność danych spoczywa na członkach zarządu spółki. Utrzymywanie porządku w archiwach cyfrowych to praktyczny sposób na wykazanie przejrzystości i rzetelności wobec państwa holenderskiego.
Aby zapewnić bezpieczeństwo i odporność tych systemów, wiele międzynarodowych firm korzysta z wiedzy eksperckiej Insoft Services w zakresie profesjonalnego doradztwa IT oraz zarządzanych usług cyberbezpieczeństwa.
Składanie sprawozdań do KVK i opłaty
Każdego roku Dutch BV musi składać sprawozdania finansowe do Izby Handlowej (KVK). W okresie 2026 r. opłata rejestracyjna w rejestrze handlowym wynosi 85,15 €. Sprawozdania te należy złożyć w terminie 12 miesięcy od zakończenia roku obrotowego, aby zachować status good standing. Zakres informacji wymaganych do ujawnienia zależy od kategorii wielkości spółki. Mikro- i małe przedsiębiorstwa zazwyczaj muszą publikować jedynie skrócony bilans oraz ograniczoną informację dodatkową. Natomiast średnie i duże podmioty podlegają bardziej rygorystycznym wymogom w zakresie audytu i ujawniania informacji. Terminowe składanie dokumentów chroni członków zarządu przed osobistą odpowiedzialnością w przypadku upadłości i stanowi kluczowy element przejrzystości korporacyjnej.
Zgodność z wymogami rejestru UBO
Przejrzystość obejmuje również strukturę własnościową za pośrednictwem rejestru UBO. Wymagana jest rejestracja każdej osoby fizycznej będącej beneficjentem rzeczywistym (Ultimate Beneficial Owner), definiowanym jako osoba posiadająca ponad 25% udziałów lub praw głosu. Na początku 2024 r. około 80% holenderskich podmiotów pomyślnie zakończyło tę rejestrację, co odzwierciedla wysoki priorytet nadawany przejrzystości korporacyjnej. Niedokładne lub brakujące dane dotyczące UBO mogą prowadzić do administracyjnych kar pieniężnych i znacznych trudności podczas otwierania lub prowadzenia firmowych rachunków bankowych. Banki wykorzystują te dane w ramach obowiązkowych procedur KYC, sprawiając, że poprawność danych UBO jest warunkiem wstępnym sprawnej zgodności z przepisami dotyczącymi CIT w Holandii. Wszelkie zmiany w strukturze własnościowej należy zgłaszać w ciągu ośmiu dni, aby zapewnić aktualność rejestru.
Zarządzanie zgodnością z przepisami CIT jako zagraniczny przedsiębiorca
Poruszanie się w otoczeniu regulacyjnym jako dyrektor niemający statusu rezydenta wiąże się ze szczególnymi trudnościami logistycznymi. Belastingdienst prowadzi niemal całą oficjalną korespondencję w języku niderlandzkim, co utrudnia zagranicznym przedsiębiorcom interpretację pilnych wezwań lub decyzji wymiarowych. Aby zachować zgodność z przepisami CIT w Holandii, należy posiadać zarejestrowany holenderski adres siedziby firmy. Adres ten służy jako oficjalny punkt kontaktowy dla celów doręczeń podatkowych, gwarantując, że spółka otrzymuje wszelkie ustawowe powiadomienia bez opóźnień. Poleganie na adresie zagranicznym często prowadzi do niedotrzymania terminów i nałożenia administracyjnych kar pieniężnych.
Zarządzanie zdalne jest standardową praktyką w przypadku międzynarodowych spółek BV, pod warunkiem skorzystania ze ścieżki uwierzytelnionego pełnomocnictwa (PoA). Ta formuła prawna pozwala lokalnemu przedstawicielowi na prowadzenie spraw podatkowych, od rejestracji do podatku VAT po ostateczne zeznanie CIT. Eliminuje to konieczność osobistego przyjazdu na każdy etap administracyjny, dbając o pełną zgodność spółki z przepisami, podczas gdy Ty skupiasz się na operacjach globalnych. Pełnomocnictwo musi zostać należycie poświadczone notarialnie i zalegalizowane, aby było uznawane przez holenderskie banki oraz urząd skarbowy - jest to proces, którym nasi specjaliści zajmują się już na etapie zakładania spółki.
Rozwiązania w zakresie zdalnej zgodności z przepisami
Skorzystanie z profesjonalnych usług księgowych dla Dutch BV jest najskuteczniejszym sposobem na spełnienie tych wymogów. Specjaliści ci działają jako upoważnieni pełnomocnicy, wykorzystując bezpieczne portale cyfrowe do bezpośredniej komunikacji z organami podatkowymi. Integrując księgowość z usługami kadrowo-płacowymi, zyskujesz pewność, że wszystkie podatki od wynagrodzeń oraz składki na ubezpieczenia społeczne są prawidłowo naliczane i przygotowane do rocznej konsolidacji CIT. Takie całościowe podejście zapobiega rozbieżnościom w danych pomiędzy różnymi kategoriami podatkowymi, co stanowi częstą przyczynę kontroli podatkowych.
Strategiczne planowanie zgodności podatkowej
Długoterminowy sukces wymaga planowania pod kątem określonych ulg podatkowych oraz zobowiązań międzynarodowych. Należy na przykład ustalić, czy pracownicy międzynarodowi kwalifikują się do ulgi podatkowej 30% ruling, która pozwala na wypłatę wolnego od podatku dodatku z tytułu kosztów eksterytorialnych dla wysoko wykwalifikowanych migrantów. Ponadto zarządzanie transgranicznymi zobowiązaniami podatkowymi jest kluczowe, aby czerpać korzyści z umów o unikaniu podwójnego opodatkowania zawartych między Holandią a krajem Twojej rezydencji. Zapobiega to opodatkowaniu tego samego dochodu w dwóch jurysdykcjach. Wybór doświadczonego agenta ds. tworzenia spółek w Holandii zapewnia jeden punkt kontaktu, zarówno w zakresie początkowej konfiguracji, jak i bieżącego monitorowania wymogów ustawowych, niezbędnego dla prawidłowego funkcjonowania holenderskiego przedsiębiorstwa.
Ostatnia aktualizacja: sierpień 2026
Zabezpieczenie przyszłości podatkowej Twojej Dutch BV
Przestrzeganie holenderskich ram prawnych gwarantuje, że przedsiębiorstwo pozostanie przejrzystym i wiarygodnym podmiotem w oczach Belastingdienst. Znajomość progów podatkowych na 2026 rok wynoszących 19% i 25,8% oraz przestrzeganie pięciomiesięcznego terminu składania deklaracji chroni spółkę przed sankcjami administracyjnymi i niepotrzebnymi odsetkami. Przechowywanie dokumentacji przez wymagany okres siedmiu lub dziesięciu lat to nie tylko obowiązek prawny, lecz także strategiczna praktyka przygotowująca na ewentualne przyszłe zapytania organów. Skuteczne zarządzanie zgodnością z przepisami CIT w Holandii wymaga proaktywnego podejścia do tych technicznych wymogów.
Nasz zespół stanowi pomost między Twoją działalnością międzynarodową a holenderskimi organami podatkowymi, sprawnie koordynując każdy szczegół proceduralny. Zapewniamy wiedzę ekspercką niezbędną do zdalnego zarządzania zgłoszeniami do rejestru UBO, sprawozdawczością w KVK oraz rocznymi zeznaniami podatkowymi. To systemowe podejście pozwala skupić się na rozwoju firmy, podczas gdy my dbamy o to, aby spółka spełniała wszelkie standardy prawne i podatkowe wymagane dla zapewnienia długoterminowej stabilności.
Jako autoryzowany doradca podatkowy zarejestrowany w Belastingdienst, Intercompany Solutions od 2015 roku specjalizuje się w obsłudze zagranicznych przedsiębiorców pod kątem zgodności z przepisami. Oferujemy 100% gwarancję satysfakcji z naszych usług korporacyjnych, dając pewność, że Twoje interesy zawodowe spoczywają w rękach doświadczonych ekspertów. Jesteśmy gotowi, aby pomóc Ci w budowie w pełni zgodnej z prawem i prosperującej obecności na rynku holenderskim.
Ostatnia aktualizacja: sierpień 2026
Często zadawane pytania
Jaka jest stawka podatku dochodowego od osób prawnych w Holandii na 2026 rok?
Stawka podatku dochodowego od osób prawnych na 2026 rok wynosi 19% od dochodu podlegającego opodatkowaniu do kwoty 200 000 EUR oraz 25,8% od każdej kwoty przekraczającej ten próg. Stawki te mają zastosowanie zarówno do podatników będących rezydentami, jak i nierezydentów uzyskujących dochody ze źródeł w Holandii. Należy obliczyć zysk podatkowy po zastosowaniu obowiązkowych korekt do handlowego sprawozdania finansowego, aby upewnić się, że podczas składania deklaracji zastosowano właściwy przedział podatkowy.
Jaki jest termin złożenia holenderskiej deklaracji CIT?
W przypadku roku obrotowego pokrywającego się z rokiem kalendarzowym termin złożenia deklaracji upływa 1 czerwca następnego roku. Jeśli Twoja BV stosuje przesunięty rok obrotowy, należy złożyć deklarację w ciągu pięciu miesięcy od zakończenia tego okresu. Można wystąpić o standardowe pięciomiesięczne przedłużenie terminu za pośrednictwem zarejestrowanego doradcy podatkowego, aby zapewnić zgodność z przepisami dotyczącymi CIT w Holandii podczas finalizowania skomplikowanych rozliczeń lub koordynacji z zagranicznymi dyrektorami.
Czy mogę złożyć holenderską deklarację podatku dochodowego od osób prawnych zdalnie z zagranicy?
Tak, można zarządzać swoimi zobowiązaniami z tytułu podatku dochodowego od osób prawnych całkowicie z zagranicy, korzystając ze ścieżki zalegalizowanego pełnomocnictwa. Te ramy prawne pozwalają lokalnemu przedstawicielowi na obsługę zgłoszeń elektronicznych oraz korespondencji z Belastingdienst w Twoim imieniu. Większość zagranicznych przedsiębiorców korzysta z tej metody w celu wypełniania obowiązków ustawowych bez konieczności częstych podróży do Holandii w celach administracyjnych.
Jak długo Dutch BV musi przechowywać dokumentację finansową?
Dutch BV jest prawnie zobowiązana do przechowywania ogólnej dokumentacji administracyjnej przez okres siedmiu lat. Obejmuje to wszystkie faktury, umowy oraz wyciągi bankowe istotne dla historii finansowej spółki. W przypadku wszelkiej dokumentacji dotyczącej bezpośrednio nieruchomości, takich jak lokale biurowe czy grunty, obowiązkowy okres przechowywania wydłuża się do dziesięciu lat w celu spełnienia ustawowych wymogów audytowych.
Jaka jest kara za nieterminowe złożenie deklaracji CIT w Holandii?
Belastingdienst automatycznie nakłada administracyjne kary pieniężne za nieterminowe złożenie deklaracji, które mogą wzrastać w zależności od długości opóźnienia. Oprócz tych kar naliczane są odsetki od zaległości podatkowej. W następstwie orzeczenia z 2026 roku odsetki te są ograniczone do maksymalnie 4%. Rzetelne przestrzeganie przepisów w zakresie CIT w Holandii ma kluczowe znaczenie, aby zapobiec tym możliwym do uniknięcia kosztom oraz zachować nienaganną historię podatkową przed organami skarbowymi.
Czy Dutch BV potrzebuje lokalnego dyrektora do zapewnienia zgodności w zakresie CIT?
Dutch BV nie wymaga bezwzględnie posiadania lokalnego dyrektora do wypełniania zobowiązań w zakresie podatku dochodowego od osób prawnych, lecz musi posiadać zarejestrowany adres siedziby w tym kraju. Jednakże miejsce faktycznego zarządu i kontroli stanowi główny czynnik determinujący rezydencję podatkową. Jeśli wszyscy dyrektorzy są nierezydentami, spółka musi mimo to zapewnić sprawne odbieranie i interpretowanie korespondencji w języku niderlandzkim z urzędu skarbowego.
Ile wynosi opłata rejestracyjna w KVK na 2026 rok?
Jednorazowa opłata za rejestrację w holenderskim Rejestrze Handlowym przy Izbie Handlowej (KVK) wynosi 85,15 EUR w okresie 2026 roku. Opłata ta jest płatna przy pierwszej rejestracji BV lub NV. Choć jest to koszt jednorazowy, należy również wziąć pod uwagę coroczny wymóg składania sprawozdań finansowych, co zapewnia przejrzystość i aktualność danych spółki w rejestrze publicznym.
Czy Dutch BV ma obowiązek rejestracji informacji o UBO?
Tak, każda Dutch BV musi zarejestrować swoich beneficjentów rzeczywistych (UBO) w rejestrze publicznym. UBO to każda osoba fizyczna, która ostatecznie posiada lub kontroluje ponad 25% udziałów lub praw głosu w spółce. Utrzymywanie dokładnych danych dotyczących UBO stanowi kluczowy wymóg w zakresie przejrzystości, ponieważ brakujące lub nieaktualne informacje mogą prowadzić do administracyjnych kar pieniężnych oraz poważnych problemów z utrzymaniem korporacyjnych usług bankowych.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Przedsiębiorczość
- Belastingdienst - Stawki podatku dochodowego od osób prawnych
- ICS Payroll - Holenderskie usługi płacowe
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |