



By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-27 · Last reviewed 2026-09-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Najtańszy rachunek może nie być najbardziej odpowiednim wyborem dla holenderskiej spółki, w szczególności gdy jej założyciele mieszkają za granicą. Kryteria kwalifikowalności, weryfikacja tożsamości oraz proces onboardingu w banku mogą decydować o tym, czy dana opcja jest praktyczna, zanim funkcje rachunku lub opłaty staną się istotne.
W przypadku porównywania dostawców usług trudne może być ustalenie, czy zaakceptują oni strukturę Twojej spółki i profil własnościowy oraz jakich dokumentów zażądają. Niniejszy przewodnik porównawczy „Najlepsze banki dla rachunków holenderskich spółek” pomaga ocenić dostępne opcje na podstawie aktualnych kryteriów kwalifikowalności, onboardingu, funkcjonalności rachunku i obsługi klienta. Bank podejmuje autonomiczną decyzję w odniesieniu do każdego wniosku, w związku z czym nie należy z góry zakładać jego zatwierdzenia.
Porównamy tradycyjne banki oraz instytucje działające głównie cyfrowo, wyjaśnimy, jakie szczegóły należy zweryfikować w ich aktualnych regulaminach, a także przedstawimy dokumenty i kontrole, z jakimi można się spotkać. Uzyskasz skróconą listę opcji do przeanalizowania w oparciu o sytuację Twojej spółki i jej założycieli, jak również wyraźniejszy obraz potencjalnych ograniczeń przed złożeniem wniosku.
Kluczowe wnioski
- Skorzystaj z przewodnika porównawczego „Najlepsze banki dla rachunków holenderskich spółek”, aby ocenić dostawców pod kątem struktury Twojej spółki, przedmiotu działalności gospodarczej, potrzeb płatniczych i preferencji dotyczących wsparcia.
- Porównaj ING, ABN AMRO, Rabobank i bunq, sprawdzając aktualne kryteria kwalifikowalności, wymogi dotyczące onboardingu, funkcje rachunku i publikowane tabele opłat, zamiast wybierać uniwersalnego zwycięzcę.
- Sama własność zagraniczna nie decyduje o tym, czy wniosek zostanie przyjęty. Sprawdź, jak dany dostawca ocenia miejsce zamieszkania założycieli, strukturę własnościową oraz indywidualne okoliczności dotyczące spółki.
- Przed złożeniem wniosku potwierdź spełnianie kryteriów oraz aktualne warunki bezpośrednio u dostawcy, a następnie przygotuj się na wymagane przez niego kontrole tożsamości oraz spółki.
- Bankiem obsługującym Belastingdienst od 1 maja 2026 r. jest Rabobank. Fakt ten nie przesądza o tym, że Rabobank zaakceptuje konkretny wniosek o otwarcie rachunku firmowego.
Spis treści
- Jak porównać rachunki dla holenderskich spółek przed wyborem banku
- Porównanie holenderskich banków komercyjnych: Czym różnią się ING, ABN AMRO, Rabobank i bunq
- Czy założyciel niebędący rezydentem może otworzyć rachunek bankowy dla holenderskiej spółki?
- Jak wybrać i złożyć wniosek o rachunek dla holenderskiej spółki
- Wybór rachunku dla holenderskiej spółki i planowanie kolejnego kroku
Jak porównać rachunki dla holenderskich spółek przed wyborem banku
Niniejszy przewodnik porównuje opcje rachunków firmowych dla holenderskich spółek, w tym spółek Dutch BV z udziałem kapitału zagranicznego. Właściwy wybór zależy od czegoś więcej niż tylko nazwy instytucji: kryteria kwalifikowalności, rodzaj działalności gospodarczej, struktura własnościowa, potrzeby płatnicze oraz dostępna obsługa klienta – wszystko to wpływa na to, czy dany rachunek sprawdzi się w przypadku Twojej spółki. Skorzystaj z niniejszego przewodnika porównawczego „Najlepsze banki dla rachunków holenderskich spółek”, aby stworzyć listę wstępną, a następnie potwierdź aktualne wymogi bezpośrednio u każdego dostawcy usług.
Bank lub instytucja prowadząca rachunek otwiera go, zarządza nim i podejmuje własną decyzję o weryfikacji i przyjęciu klienta (onboarding). Pośrednik może pomóc w złożeniu wniosku, lecz nie może zagwarantować akceptacji ani zmienić zasad kwalifikowalności ustalonych przez daną instytucję. Pamiętaj o rozróżnieniu tych ról podczas porównywania dostępnych opcji.
Jakie potrzeby w zakresie rachunku firmowego powinny kształtować listę wstępną?
Zacznij od określenia, w jaki sposób spółka będzie korzystać z rachunku. Oszacuj strukturę płatności krajowych i zagranicznych, wykorzystywane waluty oraz to, czy transakcje będą miały charakter sporadyczny, czy częsty. Zastanów się, kto potrzebuje dostępu do konta, jakie procedury autoryzacji lub kontroli płatności są wymagane oraz czy przedsiębiorstwo może potrzebować finansowania kredytowego bądź innych usług. Zamiast zakładać, że dane usługi są dostępne w standardzie, potwierdź ich dostępność i warunki u każdego dostawcy.
Którzy dostawcy usług powinni znaleźć się w zestawieniu na rok 2026?
ING, ABN AMRO, Rabobank oraz bunq to instytucje, które warto przeanalizować, a nie uszeregowani laureaci rankingu. Lista banków w Holandii zapewnia szerszy kontekst rynkowy, lecz nie stanowi źródła wiedzy o warunkach prowadzenia rachunków. Sprawdź oficjalne materiały każdego z dostawców pod kątem procedury wnioskowania dla podmiotów typu Dutch BV, kryteriów kwalifikowalności dla właścicieli zagranicznych, etapów onboardingu, funkcjonalności rachunku oraz tabeli opłat i prowizji. Wymogi mogą się różnić w zależności od spółki i jej właścicieli, dlatego nie należy zakładać, że doświadczenia jednego założyciela będą tożsame z sytuacją innego.
Odnotuj datę weryfikacji każdego warunku. Porównanie jest przydatne tylko wtedy, gdy wyraźnie odróżnia informacje potwierdzone od szczegółów wymagających dalszej weryfikacji.
| Kryterium porównania | Dostawca usług | Aktualne źródła do weryfikacji | Data weryfikacji |
|---|---|---|---|
| Kwalifikowalność Dutch BV oraz zagraniczna struktura własnościowa | ING | Oficjalne kryteria kwalifikowalności i informacje o wnioskowaniu o rachunek firmowy | Wpisz datę weryfikacji |
| Ścieżka onboardingu i weryfikacja tożsamości | ABN AMRO | Oficjalne etapy procedury wnioskowania i wymogi dokumentacyjne | Wpisz datę weryfikacji |
| Funkcje rachunku i obsługa klienta | Rabobank | Oficjalne warunki prowadzenia rachunku, funkcje i szczegóły dotyczące obsługi | Wpisz datę weryfikacji |
| Kwalifikowalność struktury własnościowej i oficjalny taryfikator opłat | bunq | Oficjalne kryteria kwalifikowalności, regulamin rachunku i cennik | Wpisz datę weryfikacji |
Ta lista wstępna wyznacza zakres poniższego porównania. Opublikowane warunki każdego dostawcy należy traktować jako wymagające potwierdzenia, zwłaszcza gdy dyrektorzy lub beneficjenci rzeczywiści mają miejsce zamieszkania poza granicami Holandii.
Porównanie holenderskich banków komercyjnych: Czym różnią się ING, ABN AMRO, Rabobank i bunq
ING, ABN AMRO i Rabobank to tradycyjne, ugruntowane na rynku banki holenderskie; bunq oferuje model konta cyfrowego (digital-first). To rozróżnienie może ukierunkować Twoją analizę, lecz nie przesądza o tym, który dostawca zaakceptuje Dutch BV lub właściciela mieszkającego za granicą. Decydujące pozostają aktualne kryteria banku dotyczące wniosków oraz jego indywidualna ocena ryzyka Twojej spółki. Przewodnik porównawczy „Najlepsze banki dla rachunków holenderskich spółek” jest najbardziej użyteczny, gdy pomaga w zestawieniu zweryfikowanych warunków, a nie wtedy, gdy wskazuje jednego uniwersalnego faworyta.
Jak porównywać tradycyjne holenderskie banki
Oceń ING, ABN AMRO i Rabobank niezależnie od siebie. Nie zakładaj, że podejście jednego dostawcy do zagranicznej struktury własnościowej, rezydencji dyrektorów czy określonej formy prawnej ma zastosowanie u innego. W przypadku każdego z nich sprawdź oficjalne strony z procedurą wnioskowania pod kątem kwalifikowalności spółek BV, weryfikacji tożsamości, wymaganych dokumentów, dostępu do rachunku oraz kontroli płatności. De Nederlandsche Bank publikuje informacje o holenderskim sektorze finansowym, lecz szczegółowe warunki prowadzenia rachunku muszą pochodzić bezpośrednio od danego dostawcy.
Jak ocenić bunq pod kątem Dutch BV
Zastosuj te same kryteria weryfikacji do bunq: potwierdź kwalifikowalność spółki BV i jej beneficjentów rzeczywistych, wymogi procesu onboardingu, dostępne funkcje rachunku oraz aktualne opłaty. Model cyfrowy (digital-first) może odpowiadać spółkom preferującym zarządzanie rachunkiem przez aplikację mobilną, jednak ta preferencja nie przesądza o spełnieniu kryteriów kwalifikowalności. Instrukcje dotyczące zakładania konta znajdują się w osobnym artykule: Jak otworzyć rachunek firmowy w bunq dla holenderskiej spółki Dutch BV.
| Dostawca usług | Kwalifikowalność i formy prawne spółek | Onboarding | Funkcje rachunku do porównania | Opublikowane opłaty |
|---|---|---|---|---|
| ING | Potwierdź kwalifikowalność Dutch BV oraz zagranicznych właścicieli w aktualnym oficjalnym regulaminie. | Zweryfikuj procedurę potwierdzania tożsamości, ścieżkę składania wniosku i wymagane dokumenty. | Sprawdź opcje płatności, uprawnienia dostępu do konta oraz wszelkie istotne integracje. | Potwierdź aktualne opłaty pakietowe, transakcyjne i dodatkowe na oficjalnej stronie z cennikiem ING. |
| ABN AMRO | Potwierdź kwalifikowalność BV oraz sposób, w jaki bank ocenia zagraniczną strukturę własnościową. | Sprawdź etapy wnioskowania i wymogi weryfikacji tożsamości dla każdego wnioskodawcy. | Porównaj mechanizmy kontroli płatności, procedury nadawania dostępów i dołączone funkcje. | Zweryfikuj ceny pakietów oraz wszelkie mające zastosowanie opłaty dodatkowe w aktualnych tabelach opłat. |
| Rabobank | Sprawdź, które opcje rachunków mają zastosowanie do formy prawnej i struktury własnościowej spółki. | Potwierdź aktualną ścieżkę procedury i wymaganą dokumentację bezpośrednio w Rabobanku. | Przeanalizuj funkcje płatnicze i dostęp do rachunku pod kątem potrzeb spółki. | Sprawdź bieżące opłaty za prowadzenie rachunku i transakcje w opublikowanym taryfikatorze Rabobanku. |
| bunq | Przed złożeniem wniosku zweryfikuj wymogi dotyczące spółek BV i beneficjentów rzeczywistych. | Potwierdź aktualne etapy cyfrowego onboardingu oraz procedury weryfikacji tożsamości. | Oceń dostęp przez aplikację mobilną oraz funkcjonalności oferowane dla danego typu rachunku. | Sprawdź aktualne ceny planów i opłaty transakcyjne w oficjalnym taryfikatorze bunq. |
Zanotuj datę weryfikacji warunków każdego dostawcy, a następnie porównaj ze sobą równoważne oferty. Opłaty, funkcje i kryteria kwalifikowalności mogą ulec zmianie, dlatego nie należy polegać na nieaktualnym porównaniu ani zakładać, że widniejące na liście konto jest dostępne dla Twojej spółki.
Czy założyciel niebędący rezydentem może otworzyć holenderskie firmowe konto bankowe?
Dutch BV będąca własnością zagraniczną może złożyć wniosek o konto firmowe, jednak sama własność zagraniczna nie przesądza o tym, że dostawca go zaakceptuje. Każdy bank lub dostawca rachunku ocenia wnioski według własnych kryteriów. Rejestracja spółki w Holandii oraz zgoda banku to odrębne etapy, a skorzystanie z pośrednika w celu przygotowania lub złożenia wniosku nie gwarantuje akceptacji.
Sytuacja założyciela ma znaczenie, lecz nie należy traktować statusu obywatela UE lub spoza UE jako wyniku przesądzonego automatycznie. Rozważ te różnice, pytając dostawcę o kryteria kwalifikowalności:
- Założyciel z UE lub spoza UE: Zapytaj, czy obywatelstwo lub kraj rezydencji właściciela wpływają na wniosek oraz jakich dokumentów potwierdzających wymaga dostawca.
- Dyrektor będący rezydentem lub nierezydentem: Upewnij się, czy dyrektorzy muszą stawić się osobiście na weryfikację tożsamości, czy też mogą przejść bieżący proces weryfikacji dostawcy zdalnie.
- Indywidualny profil spółki: Dokładnie przedstaw strukturę właścicielską, profil działalności gospodarczej oraz przewidywany schemat transakcji. Zapytaj, czy którykolwiek z tych szczegółów ma wpływ na ocenę dostawcy.
Są to kwestie do weryfikacji, a nie uniwersalne zasady akceptacji lub odmowy. Wymóg określony przez jednego dostawcę może nie mieć zastosowania u innego, a odpowiedź może zależeć od konkretnej spółki i osób w nią zaangażowanych.
Co może wpłynąć na kwalifikowalność Dutch BV będącej własnością zagraniczną?
Dostawcy mogą zweryfikować strukturę właścicielską i dyrektorów spółki, jej działalność, oczekiwane płatności oraz dostarczone dane identyfikacyjne. Znaczenie każdego czynnika zależy od wewnętrznych procedur weryfikacyjnych dostawcy oraz stanu faktycznego opisanego we wniosku. Zapytaj o ścieżkę oceny dopasowaną do Twojej sytuacji, zwłaszcza jeśli właściciele lub dyrektorzy mieszkają poza Holandią. Nie zakładaj, że dokumenty założycielskie BV przesądzają o wyniku odrębnej weryfikacji bankowej.
Jakich dokumentów mogą wymagać dostawcy?
Wymogi dotyczące dokumentów mogą się różnić w zależności od struktury własności, rezydencji, profilu działalności spółki oraz procedury onboardingu dostawcy. Przed złożeniem wniosku uzyskaj aktualną listę kontrolną od dostawcy i potwierdź, jakich dokumentów wymaga on od spółki, dyrektorów oraz beneficjentów rzeczywistych. Skorzystaj z tej listy, zamiast opierać się na doświadczeniach innego wnioskodawcy lub ogólnej liście znalezionej w internecie.
Sprawdź, czy dokumenty muszą być aktualne, przetłumaczone, poświadczone notarialnie bądź urzędowo lub złożone w określonym formacie. Jeżeli publicznie dostępne wytyczne dostawcy nie odnoszą się do Twojej sytuacji, zapytaj o to przed złożeniem wniosku. Pomoże to wcześnie zidentyfikować brakujące informacje, lecz nie gwarantuje uzyskania zgody.
Dla zagranicznego założyciela kluczową decyzją praktyczną jest to, czy potwierdzona procedura dostawcy odpowiada możliwościom spółki i osób, które muszą przejść weryfikację. Ostateczną decyzję o przyjęciu klienta podejmuje bank.
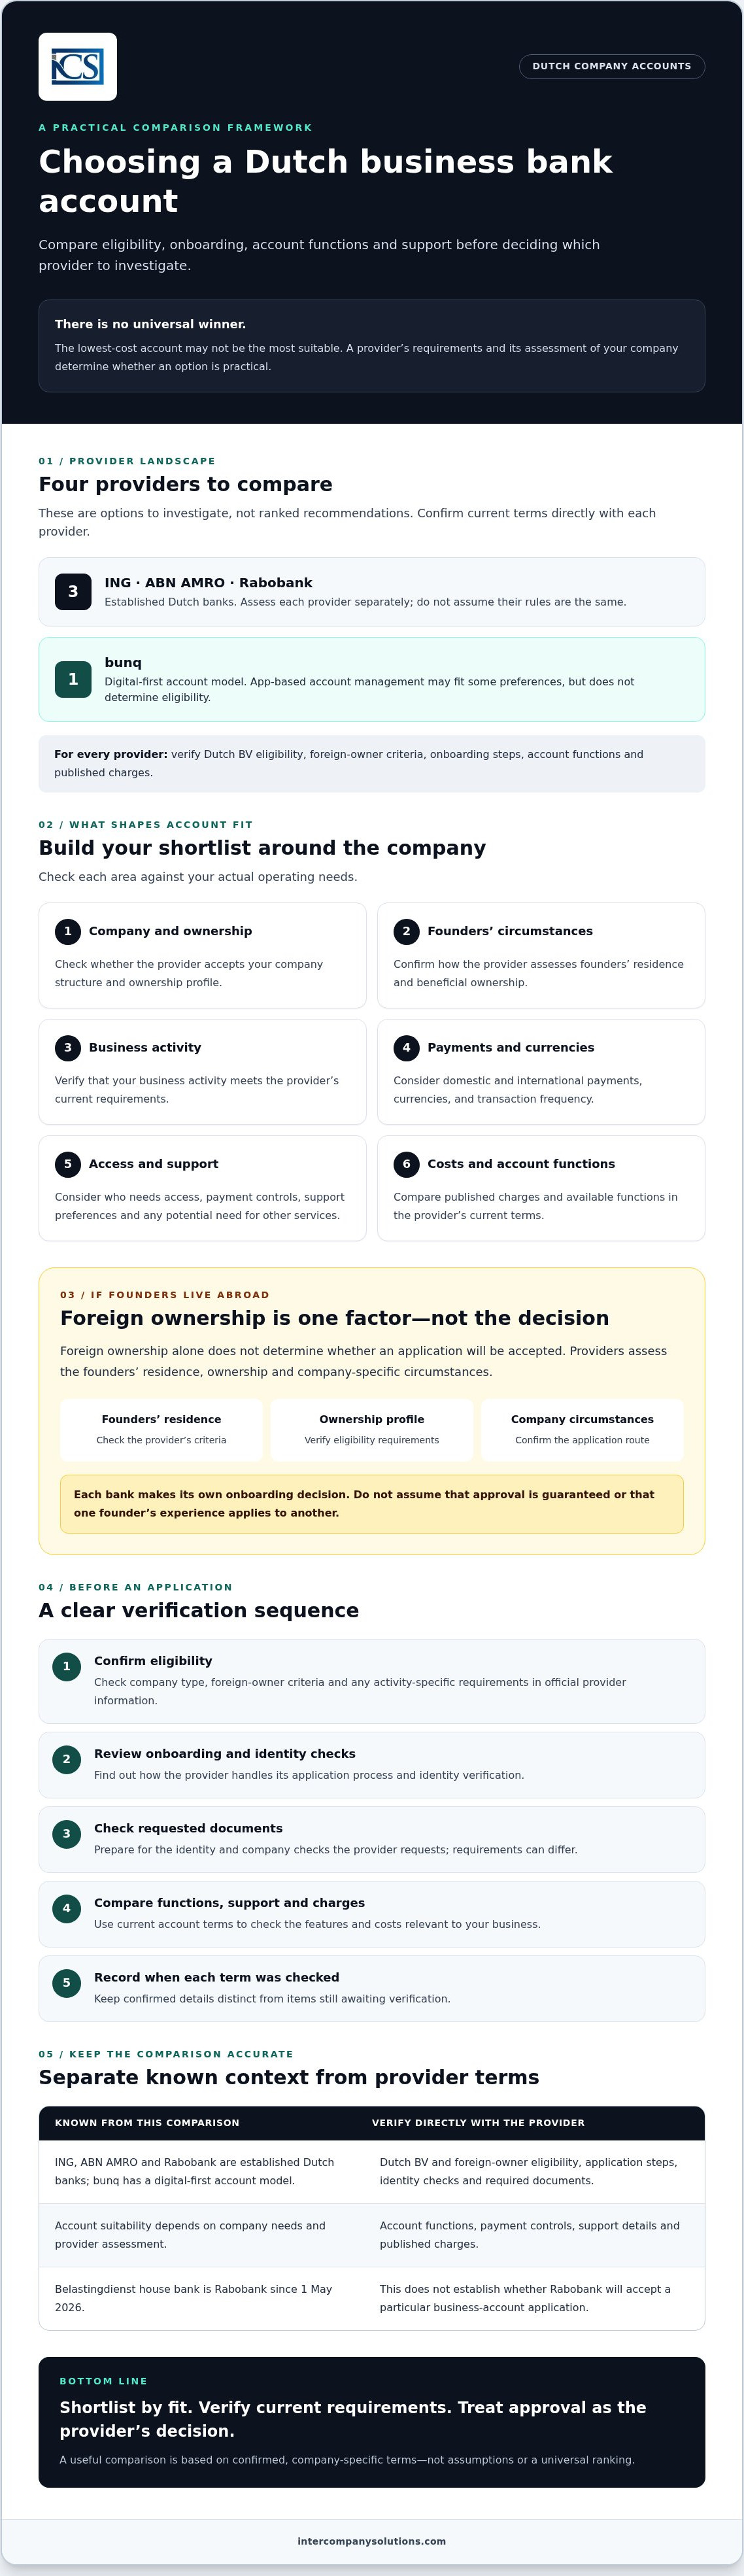
Jak wybrać holenderskie konto firmowe i złożyć o nie wniosek
Zastosuj spójną procedurę, aby przejść od wstępnej selekcji do złożenia wniosku. Przewodnik porównawczy „Najlepsze banki dla holenderskich kont firmowych” może pomóc w uporządkowaniu analizy, lecz o ostatecznym wyniku decydują bieżące warunki dostawcy oraz jego ocena Twojej spółki.
- Zdefiniuj swoje potrzeby. Określ przewidywane krajowe i międzynarodowe płatności spółki, waluty, schematy transakcyjne, użytkowników konta oraz mechanizmy kontroli płatności. Ustal, czy potrzebne są również usługi kredytowe lub inne produkty finansowe.
- Stwórz wstępną listę dostawców. Wybierz opcje, których opublikowane funkcjonalności konta odpowiadają Twoim potrzebom. Nie opieraj wyboru wyłącznie na samej podstawowej opłacie.
- Sprawdź kryteria kwalifikowalności. Upewnij się, że każdy z dostawców akceptuje wnioski dla Twojej formy prawnej i rodzaju działalności gospodarczej, oraz zapytaj, jak struktura własności i rezydencja założyciela wpływają na proces weryfikacji.
- Zweryfikuj aktualne warunki. Przeanalizuj oficjalne informacje dostawcy dotyczące dokumentów, weryfikacji tożsamości, funkcji płatniczych, obsługi klienta oraz opłat. Zapisz źródło i datę weryfikacji każdego istotnego warunku.
- Złóż wniosek i odpowiadaj na wezwania. Przekaż informacje wymagane przez dostawcę i monitoruj sprawę za pośrednictwem wskazanego przez niego kanału aplikacyjnego. Dostawca podejmuje decyzję samodzielnie.
Co należy sprawdzić przed złożeniem wniosku?
Dopasuj wymogi wniosku do rzeczywistego profilu spółki. Potwierdź formę prawną, przedmiot działalności oraz strukturę własnościową, które instytucja będzie oceniać, a także ustal, w jaki sposób dyrektorzy i beneficjenci rzeczywiści muszą zweryfikować swoją tożsamość. Sprawdź, jakie płatności i waluty obsługuje rachunek oraz czy funkcje, których potrzebujesz, są objęte danym wariantem konta.
Porównaj opłaty na tych samych zasadach. Zanotuj wszelkie opłaty za prowadzenie rachunku lub pakiet, prowizje od płatności oraz koszty dodatkowe wskazane w aktualnych tabelach opłat danej instytucji. Oblicz prawdopodobną łączną kwotę na podstawie własnego przewidywanego wolumenu transakcji, zamiast opierać się na średnich branżowych lub porównywać opłatę pakietową jednej instytucji z opłatą transakcyjną innej. Jeżeli jakikolwiek warunek lub kryterium kwalifikowalności budzi wątpliwości, zapytaj o to instytucję i zachowaj jej pisemną odpowiedź w dokumentacji.
Jaka jest zależność między założeniem spółki a otwarciem rachunku?
Rejestracja spółki i zatwierdzenie wniosku o otwarcie rachunku bankowego to odrębne procesy. Zarejestrowanie Dutch BV nie zobowiązuje instytucji finansowej do otwarcia rachunku, a pośrednik pomagający w złożeniu wniosku nie może decydować o jego wyniku. Jeśli spółka nie została jeszcze utworzona, zapoznaj się z informacjami o zakładaniu Dutch BV, aby poznać kontekst rejestracji, oraz z przewodnikiem po rozpoczęciu działalności gospodarczej w celu powiązanego planowania. Instrukcje składania wniosku dedykowane bunq znajdują się w osobnym artykule zatytułowanym How to Open a bunq Business Account for Your Dutch BV.
Poznaj opcje założenia Dutch BV
Wybór rachunku dla holenderskiej spółki i planowanie kolejnego kroku
Wybierz instytucję dopiero po upewnieniu się, że jej rachunek odpowiada potrzebom operacyjnym Twojej spółki, że spółka i jej założyciele spełniają kryteria kwalifikowalności oraz po zapoznaniu się z aktualnymi warunkami. Reputacja instytucji ani ogólne porównanie nie zastąpią oceny Twojego konkretnego wniosku.
Od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank. Fakt ten nie oznacza jednak, że Rabobank jest optymalnym wyborem dla każdej spółki ani że zaakceptuje dany wniosek. Należy potraktować to jako jedną z istotnych okoliczności, a następnie porównać oferty instytucji pod kątem własnych wymagań.
Jak dokonać ostatecznego porównania?
Uporządkuj instytucje z krótkiej listy pod kątem zweryfikowanych wymagań, a nie ogólnej renomy marki. Przed złożeniem wniosku ponownie sprawdź aktualne kryteria kwalifikowalności, opłaty oraz regulaminy rachunków u danego dostawcy. Zachowaj wykaz oficjalnych stron, które zostały zweryfikowane, datę każdego sprawdzenia oraz wszelkie pisemne odpowiedzi otrzymane od danej instytucji.
Porównanie może koncentrować się na praktycznych kwestiach:
- Czy instytucja potwierdza, że rachunek jest dostępny dla danej formy prawnej, struktury własnościowej i profilu działalności?
- Czy funkcje płatnicze, zasady dostępu i publikowane opłaty odpowiadają przewidywanemu sposobowi korzystania z rachunku przez spółkę?
- Czy procedury weryfikacji tożsamości i poszczególne etapy wnioskowania są wykonalne dla danych dyrektorów i beneficjentów rzeczywistych?
Korespondencję z instytucją oraz dokumentację wniosku przechowuj wraz z dokumentami korporacyjnymi spółki. W przypadku zmiany warunków lub wezwania do przedstawienia dodatkowych informacji przejrzysta dokumentacja ułatwia ustalenie, co i kiedy zostało potwierdzone.
Kiedy profesjonalne wsparcie przy składaniu wniosku może być przydatne?
Pomoc w złożeniu wniosku może być przydatna przy równoczesnej koordynacji zakładania Dutch BV i wnioskowania o rachunek, zwłaszcza jeśli założyciele mieszkają poza Holandią. Intercompany Solutions może pomóc w składaniu wniosków o rachunek bankowy w ramach odpowiedniego wsparcia, jednak to instytucja finansowa zachowuje wyłączną odpowiedzialność za weryfikację onboardingową i decyzję o akceptacji. Wsparcie nie gwarantuje uzyskania zgody.
W przypadku założycieli koordynujących utworzenie spółki z wnioskiem o otwarcie konta, konsultacja może pomóc w wyjaśnieniu poszczególnych etapów i kwestii do uzgodnienia z instytucją. Przygotuj wstępną listę instytucji oraz nierozstrzygnięte pytania dotyczące kwalifikowalności, aby rozmowa koncentrowała się na specyfice Twojej spółki.
Ostatni przegląd: wrzesień 2026 r.
Wybierz rachunek dopasowany do Twojej holenderskiej spółki
Przewodnik porównawczy „Najlepsze banki dla rachunków holenderskich spółek” wskazuje na praktyczną zasadę decyzyjną: porównaj oferty instytucji pod kątem formy prawnej spółki, struktury własnościowej, przedmiotu działalności, potrzeb płatniczych oraz wymogów wsparcia klienta. Potwierdź aktualne warunki kwalifikowalności i opłaty bezpośrednio u każdego dostawcy, zwłaszcza jeśli dyrektorzy lub beneficjenci rzeczywiści mieszkają za granicą. Rejestracja w Holandii ani pośrednik w procesie składania wniosku nie gwarantują uzyskania zgody.
Od 1 maja 2026 r. bankiem obsługującym Belastingdienst jest Rabobank, ale ta rola nie oznacza, że Rabobank jest najlepszym rozwiązaniem dla każdej firmy. Twoja krótka lista powinna odzwierciedlać indywidualne uwarunkowania spółki, a ostateczna weryfikacja powinna opierać się na najnowszych warunkach danej instytucji.
Intercompany Solutions wspiera międzynarodowych przedsiębiorców zakładających holenderskie spółki, a pomoc przy składaniu wniosków o rachunek bankowy może być dostępna w ramach szerszych usług korporacyjnych. Instytucja finansowa zachowuje pełną kontrolę nad procesem onboardingu i decyzją o akceptacji wniosku.
Mając przygotowaną precyzyjną listę i zweryfikowane wymogi formalne, możesz zaplanować kolejny krok ze znacznie większą pewnością.
Często zadawane pytania
Czy nierezydent może otworzyć rachunek bankowy dla Dutch BV?
Tak, założyciel będący nierezydentem może złożyć wniosek, lecz decyzja o akceptacji zależy od danej instytucji i sytuacji spółki. Status rezydenta UE lub spoza UE, miejsce zamieszkania dyrektorów i beneficjentów rzeczywistych, rodzaj działalności gospodarczej oraz weryfikacja tożsamości mogą mieć wpływ na proces wnioskowania. Zapytaj każdego dostawcę, w jaki sposób jego obecna procedura odnosi się do Twojej struktury własnościowej oraz czy którekolwiek z etapów weryfikacji tożsamości wymagają osobistego stawiennictwa. Nie należy zakładać z góry, że procedura wnioskowania lub wydanie zgody mogą odbyć się w pełni zdalnie.
Który bank jest najlepszy dla rachunku holenderskiej spółki?
Nie ma jednego dostawcy, który byłby optymalny dla każdej holenderskiej spółki. Porównaj ING, ABN AMRO, Rabobank i bunq pod kątem formy prawnej, struktury własnościowej, przedmiotu działalności, potrzeb płatniczych, wymagań wdrożeniowych oraz preferencji dotyczących obsługi klienta. Przed podjęciem decyzji sprawdź aktualne kryteria kwalifikowalności oraz tabele opłat w oficjalnych materiałach każdej instytucji. Twój wybór powinien odzwierciedlać specyfikę Twojej spółki, a nie uniwersalny ranking banków czy dostawców rachunków.
Czy bunq jest odpowiedni dla Dutch BV należącej do zagranicznych założycieli?
Może być odpowiedni, jeśli BV i jej beneficjenci rzeczywiści spełniają aktualne warunki kwalifikowalności bunq. Należy sprawdzić oficjalne informacje bunq dotyczące kont firmowych pod kątem bieżących wymogów, w tym ewentualnych warunków rezydencji dla ostatecznych beneficjentów rzeczywistych (UBO). Samo obywatelstwo założyciela nie przesądza o rezydencji ani o spełnieniu kryteriów kwalifikowalności. Przed złożeniem wniosku potwierdź zasady obowiązujące każdego UBO oraz specyfikę struktury BV, a następnie porównaj warunki prowadzenia rachunku ze swoimi potrzebami operacyjnymi.
Jakich dokumentów wymagają holenderskie banki do otwarcia rachunku firmowego?
Nie istnieje jednolity wykaz dokumentów obowiązujący u każdego dostawcy lub w przypadku każdego wniosku. Wymogi mogą się różnić w zależności od struktury własnościowej spółki, miejsca zamieszkania dyrektorów oraz profilu działalności. Przed złożeniem wniosku pobierz aktualną listę kontrolną instytucji i upewnij się, jakich dokumentów wymaga, kto musi je dostarczyć oraz czy obowiązują określone wymogi dotyczące formatu lub uwierzytelnienia. Jeżeli Twoja sytuacja nie została uwzględniona w opublikowanych wytycznych, skonsultuj się z daną instytucją przed złożeniem wniosku.
Czy rejestracja Dutch BV gwarantuje możliwość otwarcia rachunku bankowego?
Nie. Rejestracja BV powołuje spółkę do życia, lecz każdy bank lub dostawca rachunków podejmuje niezależną decyzję o zaakceptowaniu wniosku o otwarcie konta. Instytucja może przeprowadzić weryfikację tożsamości oraz spółki zgodnie z własnymi obowiązującymi procedurami. Pośrednik może pomóc w przygotowaniu lub złożeniu wniosku, jednak nie może zagwarantować rezultatu ani podjąć decyzji o akceptacji. Przed podjęciem decyzji o wyborze danego rachunku potwierdź spełnienie kryteriów kwalifikowalności bezpośrednio u danego dostawcy.
Źródła
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorców
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |