


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Prowadzenie Dutch BV wymaga bezwzględnego przestrzegania terminów składania dokumentów do KVK oraz przepisów podatkowych Belastingdienst, aby uniknąć osobistej odpowiedzialności członków zarządu. Większość międzynarodowych założycieli uważa, że złożoność proceduralna holenderskiej administracji podatkowej stanowi istotną barierę dla efektywnego zarządzania na odległość. Zapewne zdajesz sobie sprawę, że zachowanie zgodności z przepisami jest bezdyskusyjnym aspektem funkcjonowania spółki, jednak konkretne progi i standardy sprawozdawczości są trudne do kontrolowania na odległość. Zapewnienie profesjonalnych usług księgowych pomaga wypełnić lukę między globalną działalnością biznesową a lokalnymi wymogami ustawowymi, podczas gdy Ty skupiasz się na kluczowym rozwoju.
Niniejszy przewodnik stanowi praktyczną mapę drogową w zakresie obowiązkowej sprawozdawczości finansowej, progów podatku dochodowego od osób prawnych oraz zgodności w zakresie VAT dla Dutch BV należących do podmiotów zagranicznych w 2026 roku. Dowiesz się, jak zsynchronizować roczne sprawozdania finansowe ze składaniem deklaracji podatkowych, jednocześnie korzystając z konkretnych preferencji, takich jak participation exemption, w celu optymalizacji swojej pozycji podatkowej. Omawiamy kluczowe szczegóły, takie jak stawka CIT 19% dla zysków do 200 000 euro oraz przejście banku obsługującego urząd skarbowy do Rabobank. Niniejszy przegląd przygotuje Cię na rok ustrukturyzowanej zgodności z przepisami, przedstawiając szczegółowe wymogi niezbędne do utrzymania dobrej kondycji finansowej Twojej firmy.
Kluczowe wnioski
- Poznaj ustawowe wymogi dotyczące przechowywania dokumentacji finansowej przez 7 lat oraz obowiązkowego składania sprawozdań do KVK w ciągu 12 miesięcy od zakończenia roku obrotowego.
- Sprawdź stawki podatku dochodowego od osób prawnych na 2026 rok, wynoszące 19% dla zysków do 200 000 euro oraz 25,8% dla zysków przekraczających ten próg.
- Skorzystaj ze specjalistycznych usług księgowych, aby zarządzać zgodnością z przepisami VAT oraz kwartalnymi cyklami sprawozdawczymi dla Dutch BV należących do podmiotów zagranicznych.
- Zrozum obowiązkowe deklaracje z tytułu podatku od wynagrodzeń oraz zobowiązania dotyczące ubezpieczeń społecznych wymagane od wszystkich aktywnych pracodawców w Holandii.
- Zaktualizuj swoje procedury płatności, aby dostosować je do przejścia Belastingdienst na Rabobank jako główny bank obsługujący z dniem 1 maja 2026 roku.
Spis treści
- Ustawowe obowiązki księgowe dla podmiotów typu Dutch BV
- Standardy sprawozdawczości finansowej i sprawozdań rocznych
- Ramy zgodności w zakresie podatku dochodowego od osób prawnych i BTW
- Administracja płacowa i obowiązki z zakresu ubezpieczeń społecznych
- Kryteria wyboru specjalistycznych usług księgowych
Ustawowe obowiązki księgowe dla podmiotów typu Dutch BV
Prowadzenie spółki Dutch Besloten Vennootschap (BV) wiąże się z określonymi obowiązkami prawnymi zdefiniowanymi w holenderskim kodeksie cywilnym. Każdy członek zarządu ma ustawowy obowiązek prowadzenia ewidencji księgowej, która precyzyjnie odzwierciedla sytuację finansową spółki w dowolnym momencie. Wymóg ten nie dotyczy wyłącznie wewnętrznego nadzoru. Jest to prawny nakaz zapewniający możliwość natychmiastowego ustalenia praw i obowiązków podmiotu. Podczas gdy wielu założycieli koncentruje się na rachunkowości zarządczej w celu bieżącego śledzenia wyników, sprawozdawczość ustawowa jest głównym przedmiotem zainteresowania Belastingdienst oraz Holenderskiej Izby Handlowej (KVK). Rzetelne prowadzenie ewidencji chroni status ograniczonej odpowiedzialności członków zarządu i zapewnia jednoznaczną ścieżkę audytu dla organów podatkowych.
Ramy prawne dla holenderskiej księgowości
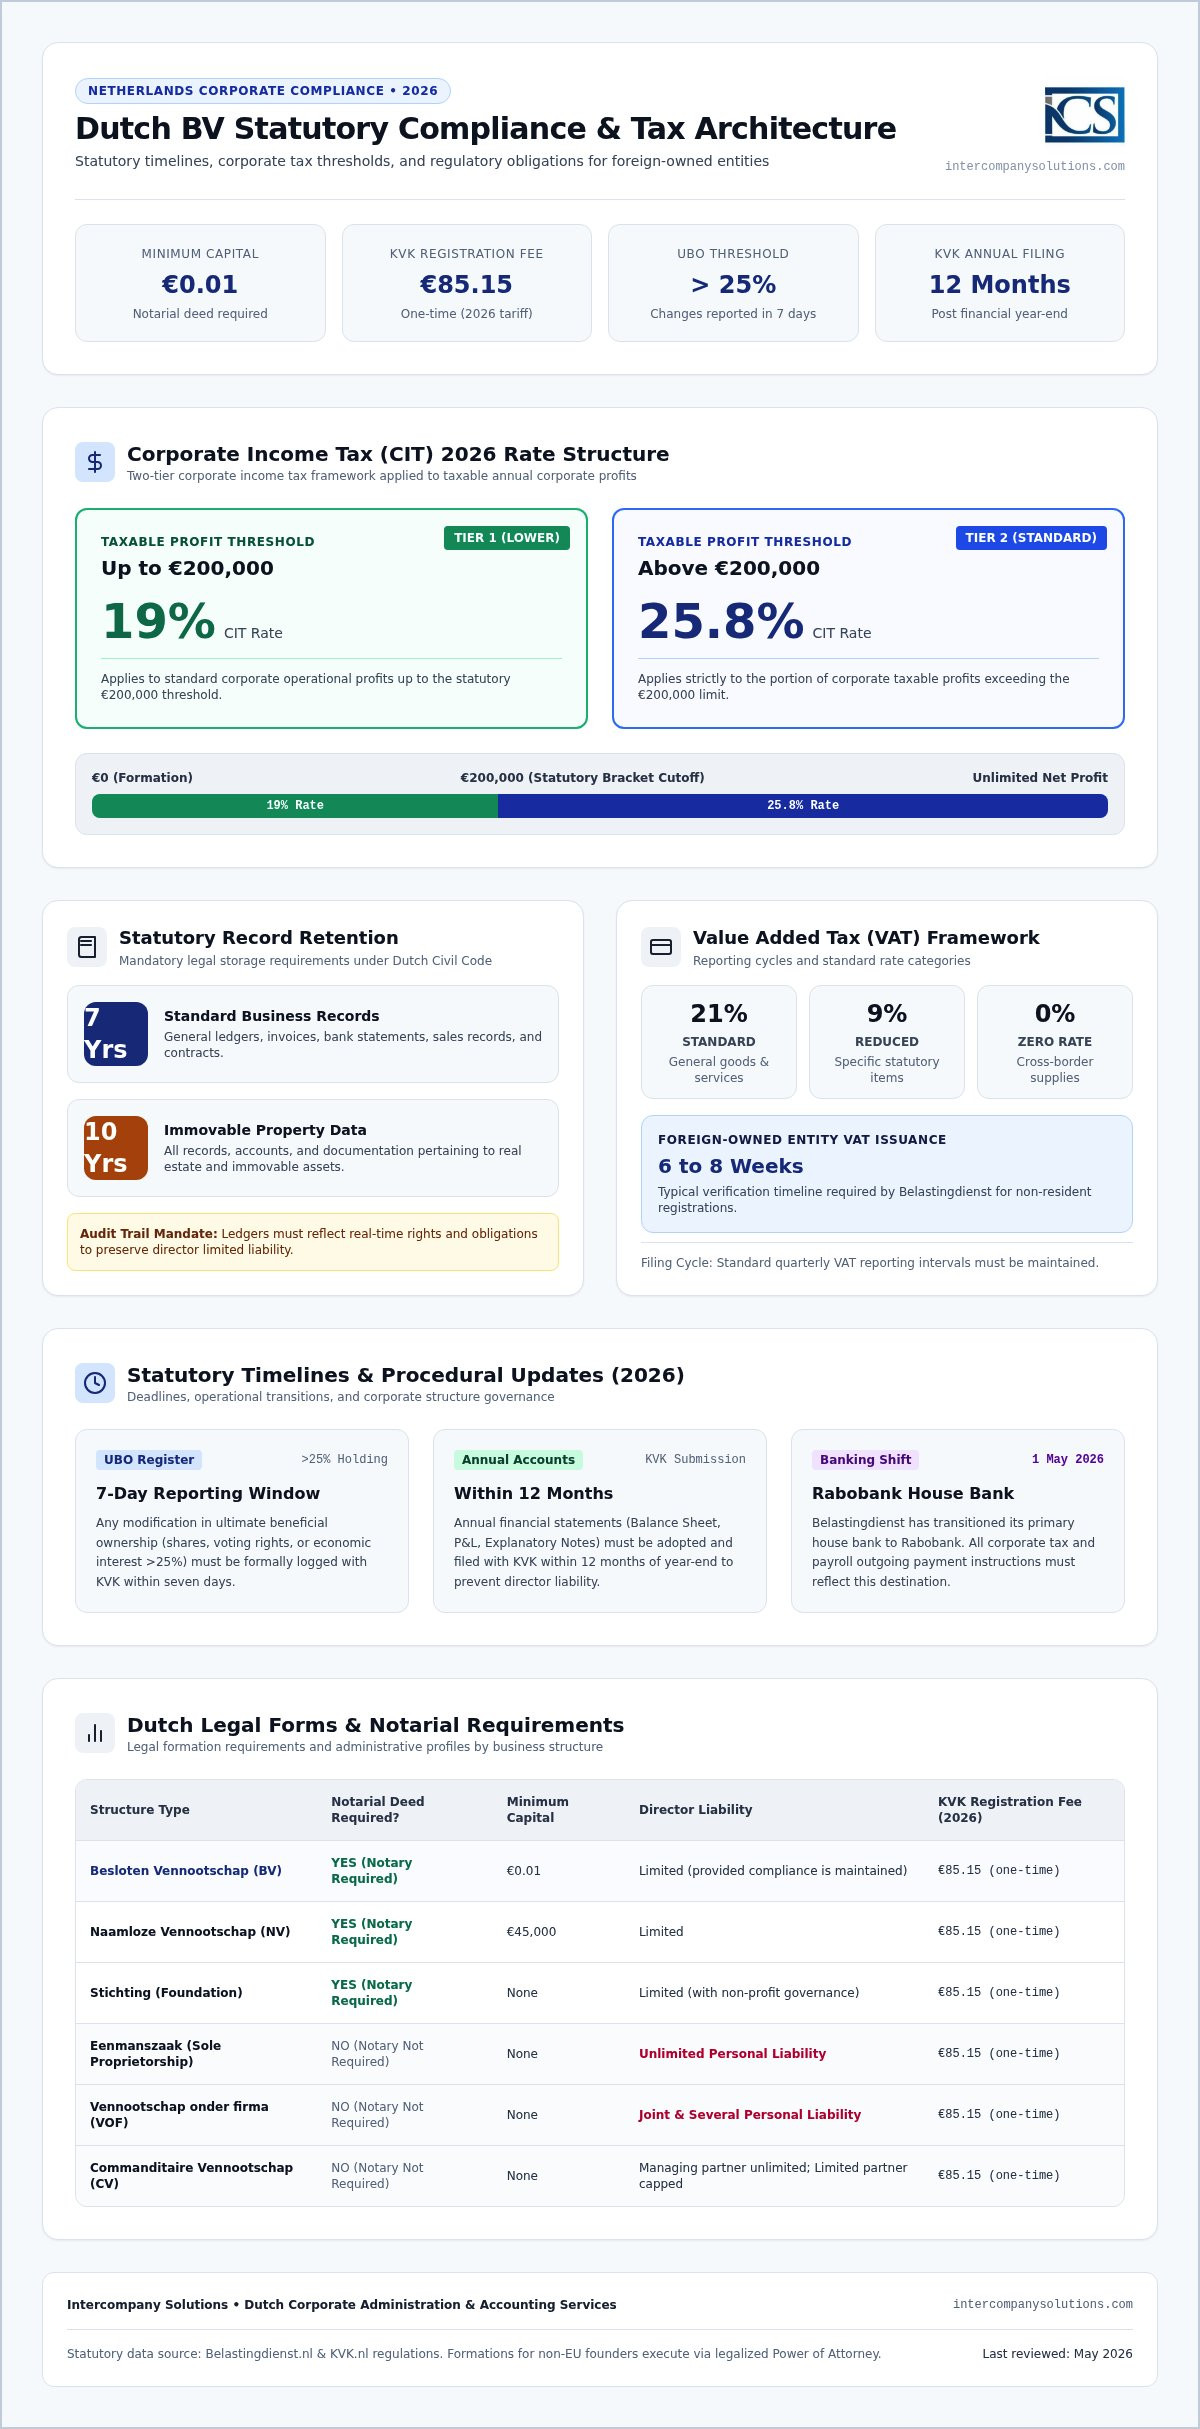
Holenderskie ramy prawne nakładają na wszystkie osoby prawne obowiązek przechowywania szczegółowej dokumentacji przez okres co najmniej siedmiu lat. W przypadku nieruchomości okres przechowywania wydłuża się do dziesięciu lat. Dokumentacja ta musi być dostępna i zorganizowana w sposób umożliwiający osobie trzeciej zrozumienie sytuacji finansowej spółki bez zbędnej zwłoki. Kluczowym elementem dla właścicieli niebędących rezydentami jest konieczność posiadania holenderskiego adresu prowadzenia działalności. Adres ten służy jako oficjalny punkt odbioru korespondencji z organów podatkowych oraz KVK. Szczegółowe oficjalne zasady prowadzenia administracji można znaleźć na portalu rządowym, co pozwala upewnić się, że procedury wewnętrzne są zgodne z lokalnymi wymogami. Precyzyjne prowadzenie ksiąg pozwala na natychmiastowe ustalenie praw i obowiązków, co stanowi podstawowy wymóg prawa holenderskiego.
Obowiązkowa rejestracja w KVK i aktualizacja danych
Przejrzystość to fundament holenderskiego środowiska biznesowego, nadzorowany za pośrednictwem KVK. Przy zakładaniu spółki Dutch BV w 2026 roku obowiązuje jednorazowa opłata rejestracyjna w wysokości 85,15 EUR. Dutch BV wymaga kapitału minimalnego w wysokości zaledwie 0,01 EUR, a jej utworzenie musi zostać dokonane w formie aktu notarialnego. Poza wstępną rejestracją podmiot Dutch BV musi prowadzić rzetelny rejestr UBO (ostatecznych beneficjentów rzeczywistych). Każda osoba posiadająca ponad 25% udziałów, praw głosu lub prawa własności jest uznawana za UBO. Zgodność z przepisami wymaga zgłoszenia wszelkich zmian w informacjach dotyczących UBO w terminie siedmiu dni. Ten publiczny rejestr zapewnia pełną przejrzystość struktury spółki wobec instytucji finansowych i organów regulacyjnych.
Zarządzanie tymi ustawowymi obowiązkami wymaga metodycznego podejścia do księgowości. Nawiązanie współpracy ze specjalistami świadczącymi profesjonalne usługi księgowe pomaga pogodzić międzynarodowe praktyki biznesowe ze specyficznymi wymogami holenderskimi. Ze względu na to, że 1 maja 2026 roku bankiem obsługującym Belastingdienst stał się Rabobank, kluczowe jest zsynchronizowanie systemów płatności i sprawozdawczości z najnowszymi procedurami administracyjnymi. Dedykowane usługi księgowe zapobiegają nakładaniu kar i dbają o to, by historia finansowa spółki pozostała nienaganna podczas potencjalnych kontroli. Takie proaktywne podejście umożliwia międzynarodowym przedsiębiorcom utrzymanie pełnej zgodności z przepisami przy zdalnym prowadzeniu działalności.
Standardy sprawozdawczości finansowej i sprawozdań rocznych
Każda spółka Dutch BV musi co roku sporządzać i składać sprawozdania finansowe w celu zachowania wymogów przejrzystości prawnej. Proces ten to znacznie więcej niż bieżąca księgowość wewnętrzna; stanowi on publiczny obowiązek sprawozdawczy, dzięki któremu wierzyciele i interesariusze mogą zweryfikować kondycję finansową spółki. Standardowy pakiet sprawozdawczy składa się z bilansu, rachunku zysków i strat oraz informacji dodatkowej. Wymogi publikacyjne nie są jednolite dla wszystkich jednostek. Różnią się one zasadniczo w zależności od kategorii wielkości Dutch BV, która obejmuje podmioty mikro, małe, średnie oraz duże. Większość podmiotów Dutch BV należących do zagranicznych inwestorów kwalifikuje się do kategorii mikro lub małych, korzystając z uproszczonych standardów sprawozdawczości. Profesjonalne usługi księgowe zapewniają przygotowanie tych dokumentów zgodnie z progami obowiązującymi dla danej skali działalności.
Terminy sporządzania sprawozdań rocznych
Terminowość odgrywa kluczową rolę podczas składania sprawozdań finansowych w KVK. Przepisy nakazują złożenie rocznego sprawozdania finansowego w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego. Przed złożeniem dokumentu zarząd musi go sporządzić, aby mógł zostać zatwierdzony przez wspólników podczas dorocznego zgromadzenia. Wspólnicy mają zazwyczaj określony przedział czasu na zatwierdzenie sprawozdania po zakończeniu roku obrotowego. Uchybienie tym ścisłym terminom wiąże się z dotkliwymi konsekwencjami. Złożenie sprawozdania po terminie klasyfikowane jest jako przestępstwo gospodarcze i skutkuje nałożeniem wysokich grzywien przez urzędy. Co istotniejsze, niedopełnienie tego obowiązku na czas może skutkować osobistą odpowiedzialnością członków zarządu w razie wystąpienia niewypłacalności spółki. Sprawozdania składa się za pośrednictwem portalu kvk.nl, co wymaga określonych procedur cyfrowych lub wsparcia zarejestrowanego pośrednika.
Dutch GAAP a MSSF w sprawozdawczości lokalnej
Większość małych i średnich podmiotów Dutch BV stosuje holenderskie zasady rachunkowości (Dutch GAAP) na potrzeby lokalnej sprawozdawczości. Podczas gdy duże grupy międzynarodowe mogą wybrać Międzynarodowe Standardy Sprawozdawczości Finansowej (IFRS), Dutch GAAP jest rozwiązaniem częściej wybieranym ze względu na praktyczne zastosowanie w lokalnym otoczeniu prawnym. Dla mniejszych podmiotów przewidziano określone wyłączenia chroniące poufność operacyjną. Przykładowo jednostki mikro są co do zasady zwolnione z obowiązku publikowania pełnego rachunku zysków i strat. Szczegółowe zestawienie tych obowiązków fiskalnych znajduje się w naszym przewodniku: Księgowość dla Dutch BV: Zgodność z przepisami i obowiązki podatkowe w 2026 r.
Utrzymanie zgodności obejmuje również rygorystyczne procedury przechowywania danych. Dokumentacja musi być archiwizowana przez 7 lat, przy czym okres ten ulega wydłużeniu do 10 lat dla dokumentów dotyczących nieruchomości. Ponieważ od 1 maja 2026 roku bankiem obsługującym Belastingdienst jest Rabobank, wszelkie powiązane płatności i zwroty podatkowe muszą uwzględniać tę okoliczność. Zarządzanie tymi standardami z zagranicy wymaga partnera rozumiejącego specyfikę styku holenderskiego prawa i międzynarodowego biznesu. Nasz zespół zapewnia usługi księgowe niezbędne do sprawnego składania sprawozdań ustawowych, umożliwiając zdalne nadzorowanie finansów spółki bez ryzyka sankcji i naruszenia przepisów.
Ramy zgodności w zakresie podatku dochodowego od osób prawnych i BTW
Holenderski system podatkowy opiera się na zasadzie opodatkowania globalnych dochodów spółek będących rezydentami. W przypadku podmiotu Dutch BV z kapitałem zagranicznym oznacza to, że wszystkie dochody wypracowane na całym świecie podlegają holenderskiemu opodatkowaniu podatkiem dochodowym od osób prawnych, o ile nie mają zastosowania odpowiednie umowy międzynarodowe lub zwolnienia. Prawidłowe prowadzenie rozliczeń wymaga dokładnej znajomości zasad, jakie określa zgodność podatkowa dla przedsiębiorstw według Belastingdienst. Od 1 maja 2026 roku urząd skarbowy wykorzystuje Rabobank jako swój podstawowy bank obsługujący. Modyfikacja ta ma wpływ na wszelkie wychodzące oraz przychodzące transakcje podatkowe. Zgodność z przepisami obejmuje nie tylko obliczenie zysku, lecz także stosowanie się do mechanizmów zapobiegających unikaniu opodatkowania, w tym limitu odliczalności kosztów odsetkowych. Na rok podatkowy 2026 limit ten wynosi 24,5% EBITDA spółki.
Progi podatku dochodowego od osób prawnych (CIT) w 2026 roku
W 2026 roku stawki holenderskiego podatku dochodowego od osób prawnych nadal tworzą dwa progi podatkowe. Dochód do opodatkowania do kwoty 200 000 EUR podlega stawce 19%. Dochód przekraczający próg 200 000 EUR opodatkowany jest wyższą stawką na poziomie 25,8%. Spółki holdingowe nierzadko korzystają ze zwolnienia partycypacyjnego (participation exemption). Reguła ta eliminuje podwójne opodatkowanie poprzez zwolnienie z podatku CIT dywidend oraz zysków kapitałowych z kwalifikujących się spółek zależnych. Odpowiednie wdrożenie tych mechanizmów to kluczowy element, jaki zapewniają profesjonalne usługi księgowe. Pozwala to na sprawną reinwestycję kapitału w pełnej zgodzie z holenderskim prawem podatkowym.
Stawki BTW i wnioski o nadanie numeru EORI
Podatek od towarów i usług (BTW) podlega ustrukturyzowanemu cyklowi rozliczeniowemu. Zdecydowana większość podmiotów Dutch BV składa deklaracje kwartalnie, aczkolwiek organy skarbowe mogą nałożyć obowiązek rozliczeń miesięcznych lub rocznych w oparciu o wolumen transakcji. Standardowa stawka BTW w Holandii wynosi 21%, a stawka obniżona 9% dotyczy wybranych kategorii, takich jak żywność i książki. Zagraniczni przedsiębiorcy na rejestrację i nadanie numeru BTW oczekują z reguły od 6 do 8 tygodni. Ten czas oczekiwania jest istotnym czynnikiem przy planowaniu startu operacyjnego. Jeżeli spółka Dutch BV prowadzi handel z państwami spoza Unii Europejskiej, musi wystąpić również o numer EORI. Ten identyfikator jest niezbędny do wszelkich zgłoszeń celnych i gwarantuje płynny przewóz towarów przez granice bez przestojów administracyjnych.
Zarządzanie tymi wieloaspektowymi procedurami podatkowymi z innego kraju bywa skomplikowane. Nasze wyspecjalizowane usługi księgowe dostarczają lokalnej wiedzy merytorycznej, niezbędnej do zestrojenia deklaracji BTW z zobowiązaniami z tytułu podatku dochodowego CIT. Rzetelne sporządzanie i terminowe składanie wszystkich deklaracji chroni przedsiębiorstwo przed niepożądanymi kontrolami skarbowymi. Taki nadzór merytoryczny ma pierwszorzędne znaczenie dla utrzymania właściwych relacji z holenderskimi organami podatkowymi przy dynamicznym rozwoju działalności na arenie międzynarodowej.
Administracja płacowa i obowiązki z zakresu ubezpieczeń społecznych
Zatrudnianie pracowników za pośrednictwem Dutch BV wymaga przestrzegania określonych przepisów prawa pracy oraz regulacji podatkowych. Każdy pracownik musi posiadać pisemną umowę o pracę zgodną z holenderskim prawem cywilnym. Przed dokonaniem pierwszej wypłaty wynagrodzenia spółka musi zarejestrować się jako pracodawca w Belastingdienst. Rejestracja ta umożliwia comiesięczne składanie deklaracji dotyczących podatku od wynagrodzeń, znanych jako loonaangifte. Deklaracje te są obowiązkowe dla wszystkich aktywnych pracodawców, niezależnie od tego, czy zatrudniony personel posiada status rezydenta, czy nierezydenta. Precyzyjne zarządzanie tymi deklaracjami gwarantuje prawidłowe naliczanie podatków od wynagrodzeń oraz składek na ubezpieczenia społeczne.
System ubezpieczeń społecznych w Holandii ma charakter kompleksowy. Składki pokrywają podstawowe świadczenia ochronne, w tym emeryturę państwową (AOW), ubezpieczenie rentowe oraz zasiłki dla bezrobotnych. Pracodawcy są zobowiązani do potrącania tych kwot z wynagrodzenia brutto pracownika oraz do wpłacania części finansowanej przez pracodawcę bezpośrednio do organów podatkowych. Od 1 maja 2026 r. wszystkie takie płatności muszą być przekazywane do Belastingdienst za pośrednictwem Rabobank. Niedopełnienie tych comiesięcznych obowiązków może skutkować natychmiastowym nałożeniem kar finansowych i naliczeniem odsetek. Proaktywne zarządzanie tymi płatnościami stanowi standardowy element utrzymania pełnej zgodności podmiotu z przepisami prawa.
Obsługa płacowa i kadrowa dla międzynarodowych spółek BV
Dla międzynarodowych założycieli zarządzanie lokalną kadrą pracowniczą z zagranicy wiąże się z wyzwaniami logistycznymi. Korzystanie z wyspecjalizowanych usług kadr i płac pozwala na kompleksową obsługę umów o pracę oraz zobowiązań z tytułu ubezpieczeń społecznych w ramach jednej miesięcznej faktury. Obejmuje to pomoc w obowiązkowej rejestracji w programach emerytalnych oraz pozyskanie ubezpieczenia na wypadek absencji chorobowej, co ma kluczowe znaczenie ze względu na holenderski wymóg wypłaty wynagrodzenia w okresie długotrwałej choroby pracownika. Jeśli Państwa przedsiębiorstwo planuje zatrudnienie wysoko wykwalifikowanych migrantów, zapewniamy doradztwo w zakresie spełnienia szczegółowych wymogów dla wysoko wykwalifikowanych migrantów określonych przez IND. Gwarantuje to zagranicznemu personelowi w pełni legalny status zatrudnienia na terytorium Holandii.
Ulga podatkowa 30%
Ulga podatkowa 30% stanowi istotny instrument zachęty dla spółek Dutch BV rekrutujących wyspecjalizowanych ekspertów z zagranicy. Kwalifikujący się pracownicy międzynarodowi mogą otrzymywać 30% swojego wynagrodzenia brutto w formie wolnej od podatku, o ile spełniają określone progi zarobkowe oraz kryteria rzadkich kwalifikacji na rynku. Zastosowanie tej reguły obniża całkowite koszty zatrudnienia ponoszone przez Dutch BV, zapewniając jednocześnie nowo zatrudnionemu pracownikowi wysoce konkurencyjne wynagrodzenie netto. Procedura aplikacyjna prowadzona jest przed Belastingdienst i wymaga przedstawienia precyzyjnej dokumentacji potwierdzającej rekrutację kandydata spoza granic Holandii. Szczegółowe omówienie tych korzyści znajduje się w naszym artykule Usługi kadrowo-płacowe w Holandii: Przewodnik na 2026 rok.
Kryteria wyboru wyspecjalizowanych usług księgowych
Wybór partnera w zakresie zarządzania finansami spółki wymaga rzetelnej oceny jego doświadczenia w obsłudze założycieli będących nierezydentami. W przypadku Dutch BV należącej do inwestora zagranicznego standardowe prowadzenie ksiąg rachunkowych jest zazwyczaj niewystarczające, aby sprostać specyfice powiązań między lokalnymi przepisami a międzynarodowymi strukturami holdingowymi. Należy wybierać podmioty oferujące gwarancję odpowiedzi w ciągu 24 godzin na potrzeby pilnych zapytań transgranicznych. Taka sprawność komunikacyjna jest niezbędna przy zarządzaniu przedsiębiorstwem z innej strefy czasowej, gwarantując dotrzymanie każdego terminu sprawozdawczego w KVK oraz terminową reakcję na wezwania Belastingdienst. Wiarygodny partner stanowi pomost łączący międzynarodową działalność operacyjną z rygorystycznymi standardami holenderskiego systemu podatkowego.
Kluczowym ułatwieniem dla międzynarodowych przedsiębiorców jest możliwość przeprowadzenia procedury rejestracji spółki na odległość, na podstawie zalegalizowanego pełnomocnictwa (Power of Attorney, POA). Ścieżka ta pozwala notariuszowi na sporządzenie aktu założycielskiego bez wymogu osobistego stawiennictwa założyciela w Holandii, co stanowi standardowy tryb postępowania dla dyrektorów będących nierezydentami. Partner obsługujący powinien swobodnie realizować procesy w tym modelu, gwarantując płynne przejście z etapu inkorporacji do bieżącej obsługi zgodności statutowej. Szczegółowe wymogi techniczne tej procedury opisano w naszym materiale: Profesjonalny przewodnik po zakładaniu Dutch BV: Zdalna rejestracja w 2026 r.
Zdalna zgodność z przepisami dla międzynarodowych przedsiębiorców
Nowoczesne procesy administracyjne opierają się na platformach cyfrowych wykorzystywanych do obiegu dokumentów oraz bieżącego monitorowania compliance. Technologia ta pozwala na wprowadzanie faktur, weryfikację rozliczeń podatku VAT oraz zatwierdzanie sprawozdań finansowych bez wymogu fizycznej obecności na terytorium Holandii. W pierwszym roku działalności operacyjnej profesjonalna koordynacja administracyjna staje się newralgicznym elementem strategii spółki. Zapewnia ona prawidłowe przetwarzanie oraz archiwizację całej korespondencji urzędowej z KVK oraz Belastingdienst. Biorąc pod uwagę ustawowy próg rejestracji UBO wynoszący >25% oraz bezwzględny wymóg zgłaszania wszelkich modyfikacji w terminie 7 dni, stałe wsparcie lokalnego partnera eliminuje ryzyko opóźnień, które mogłyby skutkować dotkliwymi karami finansowymi bądź sankcjami prawnymi.
Wsparcie administracyjne dla zagranicznych podmiotów BV
Utrzymanie ładu finansowego wykracza poza samo składanie deklaracji podatkowych; obejmuje ono również pomoc przy zakładaniu rachunków bankowych oraz rejestrację dla celów podatkowych. Każde działanie formalne musi pozostawać w pełnej zgodności z bieżącymi wytycznymi publikowanymi na portalu belastingdienst.nl. Przykładowo, od 1 maja 2026 r. bankiem rozliczeniowym Belastingdienst jest Rabobank, co nakłada obowiązek zaktualizowania procedur płatniczych w zakresie regulowania zobowiązań z tytułu CIT oraz VAT. Niezależnie od tego, czy sprawa dotyczy optymalizacji rozliczeń na granicy progów podatkowych CIT, czy zachowania obligatoryjnego 7-letniego okresu archiwizacji dokumentacji, wybór dostawcy usług determinuje sprawność operacji prowadzonych na odległość. Wdrożenie wyspecjalizowanych usług księgowych gwarantuje rzetelność raportowania finansowego, zapewniając kadrze zarządzającej pełny dostęp cyfrowy do danych podmiotu.
Zabezpieczenie stabilności podatkowej Państwa Dutch BV
Utrzymanie pełnej zgodności prawnej Dutch BV w 2026 roku wymaga zdyscyplinowanego podejścia do terminów ustawowych oraz progów podatkowych. Do kluczowych obowiązków należy terminowe składanie rocznych sprawozdań finansowych w KVK w ciągu 12 miesięcy od zakończenia roku obrotowego oraz prawidłowe stosowanie stawek podatku dochodowego od osób prawnych (CIT): 19% dla dochodu do 200 000 EUR oraz 25,8% dla nadwyżki ponad tę kwotę. Ze względu na przejście Belastingdienst na obsługę bankową przez Rabobank od 1 maja 2026 r., modyfikacja dyspozycji płatniczych stanowi warunek konieczny dla nieprzerwanej realizacji rozliczeń fiskalnych. Istotne znaczenie ma również przestrzeganie limitu kosztów finansowania zewnętrznego na poziomie 24,5% EBITDA oraz obligatoryjnego 7-letniego okresu przechowywania dokumentacji księgowej.
Dedykowane usługi księgowe gwarantują fachowy nadzór niezbędny do sprawnego zarządzania tymi procedurami z zagranicy. Od 2015 roku specjalizujemy się w obsłudze podmiotów BV należących do inwestorów zagranicznych w oparciu o procedurę zalegalizowanego pełnomocnictwa, zapewniając najwyższy standard obsługi dla ponad 1000 przedsiębiorców. Nasze doświadczenie w obszarze ulgi 30% oraz procedur zatrudniania migrantów o wysokich kwalifikacjach (HSM) pozwala na optymalne ustrukturyzowanie zatrudnienia oraz formy prawnej w roku podatkowym 2026. Zapewniamy profesjonalne doradztwo w lokalnym otoczeniu regulacyjnym, tworząc solidne fundamenty pod międzynarodowy rozwój Państwa firmy.
Pozostajemy do dyspozycji, aby wspierać stabilny rozwój i sukces Państwa przedsiębiorstwa na rynku holenderskim.
Ostatnia weryfikacja: październik 2024
Najczęściej zadawane pytania
Jakie są podstawowe usługi księgowe wymagane dla Dutch BV?
Obligatoryjne obowiązki finansowe holenderskiej Dutch BV obejmują bieżące prowadzenie ksiąg rachunkowych, składanie okresowych deklaracji VAT oraz sporządzanie rocznych zeznań z tytułu podatku dochodowego od osób prawnych (CIT). Każda BV ma obowiązek sporządzenia sprawozdania finansowego, składającego się z bilansu oraz rachunku zysków i strat, w celu jego publikacji w Izbie Handlowej. Wypełnianie tych obowiązków wynika bezpośrednio z holenderskiego Kodeksu cywilnego, chroni członków zarządu przed osobistą odpowiedzialnością majątkową oraz zapewnia transparentność wobec Belastingdienst i potencjalnych inwestorów.
Ile wynosi opłata rejestracyjna w KVK w 2026 roku?
Jednorazowa opłata za wpis do rejestru holenderskiej Izby Handlowej (KVK) w 2026 roku wynosi 85,15 EUR. Opłata ta ma charakter obowiązkowy dla wszystkich nowo tworzonych podmiotów prawnych, w tym Dutch BV, i uiszcza się ją przy rejestracji. Ponieważ utworzenie BV wymaga wniesienia minimalnego kapitału zakładowego w wysokości zaledwie 0,01 EUR, koszt rejestracji stanowi jeden z nielicznych początkowych wydatków o charakterze publicznoprawnym. Taksa ta pokrywa formalny wpis spółki do rejestru handlowego oraz nadanie unikalnego numeru KVK.
Jaka jest stawka podatku dochodowego od osób prawnych dla holenderskich spółek w 2026 roku?
W roku podatkowym 2026 holenderski podatek dochodowy od osób prawnych (CIT) opiera się na skali dwustopniowej. Stawka 19% obejmuje dochód do opodatkowania do kwoty 200 000 EUR. Nadwyżka dochodu ponad kwotę 200 000 EUR podlega opodatkowaniu stawką 25,8%. Stawki te mają zastosowanie do całości globalnych dochodów spółek będących holenderskimi rezydentami podatkowymi. Korzystanie z fachowego wsparcia księgowego pozwala na precyzyjne ustalenie podstawy opodatkowania oraz bezpieczne stosowanie preferencji podatkowych, w tym zwolnienia z tytułu dywidend i udziałów (participation exemption).
Jak długo należy przechowywać dokumentację finansową holenderskiej spółki?
Prawo holenderskie nakłada na przedsiębiorstwa obowiązek archiwizacji dokumentacji finansowo-księgowej oraz danych administracyjnych przez okres co najmniej siedmiu lat. W odniesieniu do dokumentacji dotyczącej praw do nieruchomości, m.in. aktów notarialnych czy faktur za prace remontowo-budowlane, okres ten ulega wydłużeniu do dziesięciu lat. Zbiory te muszą być przechowywane w formie umożliwiającej ich weryfikację na żądanie Belastingdienst. Prawidłowo zorganizowane archiwum jest warunkiem koniecznym do wykazania rzetelności rozliczeń w trakcie kontroli skarbowej oraz potwierdzenia historycznych operacji finansowych spółki.
Czy jako nierezydent mogę zdalnie zarządzać księgowością holenderskiej spółki?
Prowadzenie księgowości oraz dopełnianie wymogów prawnych holenderskiej spółki można w całości realizować spoza granic kraju. W przypadku przedsiębiorców spoza Unii Europejskiej proces rozpoczyna się zazwyczaj od udzielenia zalegalizowanego pełnomocnictwa (Power of Attorney, POA) do zdalnego powołania spółki. Po sfinalizowaniu rejestracji BV zastosowanie systemów elektronicznych i outsourcingu księgowego pozwala na zdalne przesyłanie faktur, składanie deklaracji VAT oraz sporządzanie raportów rocznych. Model ten wyklucza konieczność stałego pobytu w Holandii, gwarantując jednoczesną realizację wszystkich obowiązków wobec KVK i Belastingdienst.
Jaki jest termin złożenia rocznego sprawozdania finansowego w KVK?
Roczne sprawozdanie finansowe musi zostać złożone w KVK w nieprzekraczalnym terminie 12 miesięcy od dnia bilansowego zamykającego dany rok obrotowy. Złożenie dokumentów poprzedza sporządzenie projektu sprawozdania przez zarząd oraz jego formalne zatwierdzenie przez zgromadzenie wspólników. Niedotrzymanie tego terminu kwalifikowane jest jako przestępstwo gospodarcze i podlega surowym grzywnom administracyjnym. Terminowa publikacja sprawozdania stanowi podstawowy obowiązek członków zarządu, zabezpieczający przed ryzykiem przypisania osobistej odpowiedzialności cywilnej w sytuacji niewypłacalności spółki lub sporów sądowych.
Z jakiego banku korzysta holenderski urząd skarbowy przy obsłudze płatności?
Od 1 maja 2026 r. głównym bankiem rozliczeniowym Belastingdienst w zakresie wszelkich transakcji podatkowych jest Rabobank. Zmiana ta dotyczy zarówno realizacji zwrotów nadpłat podatków, jak i regulowania należności z tytułu CIT, VAT czy podatku od wynagrodzeń. Płatnicy są zobowiązani do zaktualizowania zdefiniowanych szablonów przelewów w systemach bankowych pod kątem nowych danych rachunków. Podanie właściwego numeru konta bankowego warunkuje terminowe zaksięgowanie płatności i zapobiega wstrzymaniu zwrotów podatkowych przysługujących przedsiębiorcy.
Źródła
- ICS Payroll - holenderskie usługi kadrowo-płacowe
- KVK - Rejestracja w holenderskim rejestrze przedsiębiorstw
- Business.gov.nl - Spółka z ograniczoną odpowiedzialnością (bv)
- Burgerlijk Wetboek Boek 2 (holenderski Kodeks cywilny, osoby prawne)
- Rijksoverheid - Ondernemen
- Belastingdienst - Podatki od wynagrodzeń (loonheffingen)
- UWV - Obowiązki pracodawcy
- SVB - Ubezpieczenia społeczne w Holandii
- Belastingdienst - Podatek VAT (BTW) dla przedsiębiorców
- Komisja Europejska - Zasady i stawki VAT
- IND - Wysoce wykwalifikowany migrant
- IND - Zezwolenie na pobyt dla start-upów
- De Nederlandsche Bank - Nadzór
- AFM - Licencje i rejestry
- RVO - Prowadzenie działalności międzynarodowej
- Belastingdienst Douane - Cła
- TSUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Holandia
- ICLG - Przepisy i regulacje dotyczące ładu korporacyjnego, Holandia
Potrzebujesz więcej informacji na temat holenderskiej spółki BV?
Skontaktuj się z ekspertemReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |