


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-07 · Last reviewed 2026-09-07
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
2026年において、欧州に事業拠点を設立するために、海外渡航というロジスティクス上の負担や対面での面談による疲弊はもはや不要です。多くの創業者は、オランダにおけるオンライン会社設立には現地のデジタルIDや現地への訪問が必要であると考えがちですが、非居住者における専門的な標準手法は依然として認証済み委任状(Power of Attorney)を利用するルートです。この仕組みにより、公証人が本人に代わって設立証書を締結できるため、高額な渡航費用や現地の言語障壁による複雑さを伴うことなく、完全な法的実体を確保できます。これは、オランダの規制基準への厳格な準拠を維持しながら、EU単一市場への効率的な参入拠点を提供する手法です。
国境を越えた事業拡大における行政手続き上のハードルが、初期の市場機会を上回ることが多い点はお気づきのことと存じます。本ガイドでは、税務効率、法的手続きの仕組み、および2026年のコンプライアンス環境に焦点を当て、リモートでの事業立ち上げに関する欧州管轄区域の技術的な比較を提供します。200,000ユーロまでの利益に対して19%の税率が適用される法人税の構造を検証し、2026年5月1日以降におけるオランダ税務当局の指定金融機関としてのRabobankへの移行について詳述します。85.15ユーロのKVK登録手数料をはじめとするDutch BV設立の手続き要件を理解することで、世界第8位の競争力を誇る経済国としてのオランダの優位性を享受する機能的な欧州法人を設立することができます。
Key Takeaways
- 創業者の渡航を必要とせず公証人が設立証書を締結できる、認証済み委任状(Power of Attorney)のルートを利用して、リモートで欧州法人を設立すること。
- 200,000ユーロまでの利益に対する19%の法人税率、およびすべての税務関連の支払いにおけるBelastingdienstのRabobankへの移行を含む、2026年の税務枠組みを理解すること。
- オランダにおけるオンライン会社設立が、約100か国との二重課税防止条約ネットワークへのアクセスや、2から5営業日での設立プロセスをどのように提供するかを評価すること。
- 25%を超える持分を有する実質的支配者(UBO)を登録し、変更を7日以内に報告することで、義務付けられている透明性要件を管理すること。
- 1回限りの85.15ユーロのKVK登録手数料や、会社記録を最低7年間保管するという法的要件などの管理上の義務に備えること。
欧州におけるリモート会社設立の仕組み
欧州におけるリモート会社設立により、創業者は進出先国に物理的に滞在することなく法人を設立できます。この手続き上の柔軟性は、EU単一市場への参入を目指す国際貿易企業やテクノロジー企業にとって不可欠です。online company registration Netherlands(オランダでのオンライン会社設立登記)を進める場合、そのプロセスは特定の公証要件に準拠します。公証人を必要としないeenmanszaak(個人事業)やVOF(合名会社)のような簡易な形態とは異なり、Dutch Besloten Vennootschap (BV)(オランダ非公開株式会社)では公証人(civil-law notary)による設立証書の作成が義務付けられています。これにより、創業者が海外に滞在したままでも、厳格な法的基準に従って会社が設立されることが保証されます。
リモート設立に関する法制度は法域によって異なります。完全なデジタル手続きを推進する国もありますが、居住性や銀行口座開設に関して制限が伴うことが少なくありません。オランダの制度では、公証人主導の委任状(Power of Attorney: PoA)手続きを通じて、リモートでのアクセス性と法的確実性のバランスを重視しています。この仕組みにより、非居住者の起業家は海外渡航を必要とせず、強固な法人組織を確保するための明確なルートを確保できます。
委任状(PoA)ルート
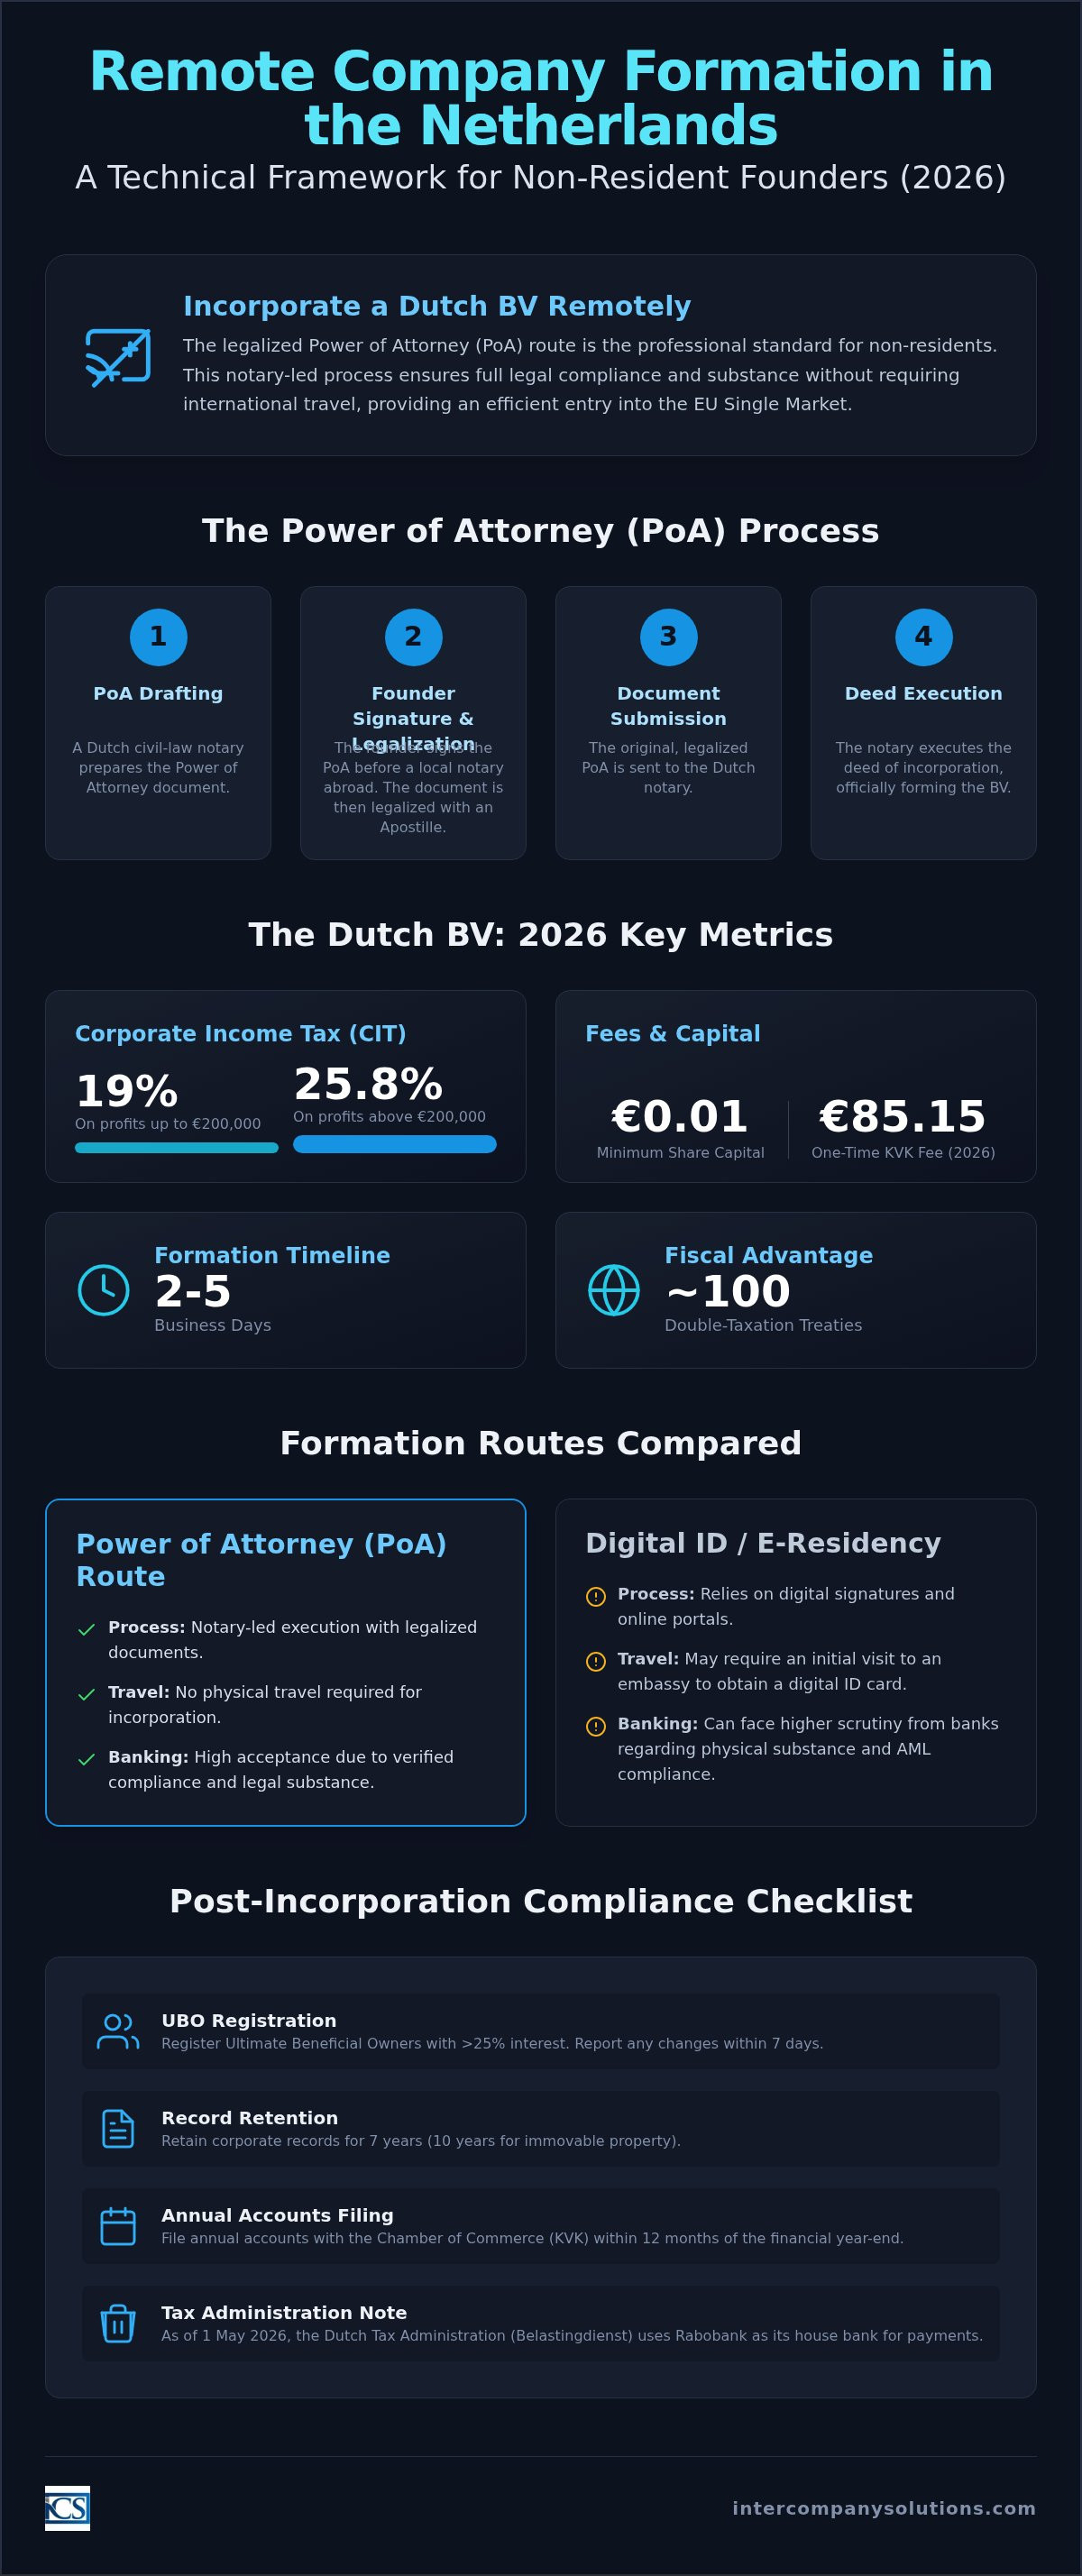
創業者がオランダ国外に居住している場合、PoAルートがNetherlands business registration(オランダ企業登記)における標準的な手法となります。手続きは、オランダの公証人による委任状書類の作成から始まります。創業者は居住国の現地の公証人の面前でこの書類に署名します。オランダで有効性を認められるためには、通常、アポスティーユまたは領事認証が必要となります。この手続きにより、外国の法域で使用するための署名の真正性および現地公証人の権限が証明されます。
認証済みの原本がオランダに到着した後、現地代理人が設立証書を締結します。この方法により、最低資本金が0.01ユーロに設定されているDutch BVの設立に関する法的要件が満たされます。これは、渡航費用や時間的負担を回避できる体系化されたルートです。創業者の方は、2026年時点で85.15ユーロのKVKへの初回登録手数料も考慮する必要があります。この手数料は商工会議所への初回登録時、通常は設立証書の正式な締結と並行して支払われます。
デジタルIDおよびe-Residency制度
online company registration Netherlandsの選択肢を検討する際、創業者はPoAルートとデジタルID制度を比較することがよくあります。エストニアなどで導入されているデジタルe-Residencyプログラムでは電子署名が可能ですが、多くの場合、デジタルIDカードの受け取りのために大使館へ直接出向く必要があります。多くの非EU創業者にとって、これはPoAルートでは回避できる初期のロジスティクス上の障害となります。さらに、完全なデジタルルートは、物理的実体(substance)や税務上の居住性に関して、銀行からより厳格な審査を受ける傾向があります。
金融機関は、アンチマネーロンダリング(AML)規制に準拠するため、現地の経営実体に関する証拠を求めることが頻繁にあります。オランダでは、PoA手続きに公証人が関与することで、銀行が信頼する公証されたコンプライアンスの基盤が提供されます。この登記手続きにおける安全性の違いは、起業家にとって極めて重要な要素です。この体制は将来の税務実務にも有益です。オランダ税務当局(Belastingdienst)は2026年5月1日以降、指定取引銀行としてRabobankを採用しています。認知された法的手続きを選択することで、設立後の管理および銀行手続きの移行が円滑化されます。
2026年主要欧州法域の比較分析
事業拡大に向けた欧州の法域選定では、初期設立の迅速性と長期的な税制上の安定性のバランスが求められます。2026年現在、オランダはリモートでのDutch BV formationが2〜5営業日で完了することから、起業家にとって主要な選択肢であり続けています。エストニアは簡素なデジタルスタートアップにおいて依然としてリードしていますが、主要な商業ハブに見られるような広範な租税条約の網羅性には欠けています。アイルランドと英国はコモン・ローの枠組みを提供していますが、ブレグジット後の規制変更により、創業者が考慮すべきEU市場アクセスの水準に変化が生じています。多くの外国人創業者は、迅速な進出とEU単一市場への完全かつ円滑なアクセスを両立できるonline company registration Netherlandsを優先しています。
税制および維持コスト
税制効率は欧州域内で大きく異なり、特に法人税(CIT)構造と資本金要件に差が見られます。オランダの法人税率は、課税所得20万ユーロまでは19%、これを超える金額については25.8%です。この段階的税率は、近年雇用要件が改定されたルーマニアの零細企業税制などと比較して、成長中の企業にとって有利に働くことが多くなっています。オランダにおける維持コストは予測可能性が高く、2026年のKVK初回登録手数料は85.15ユーロです。Dutch BVの大きな利点は最低資本要件がわずか0.01ユーロである点であり、最低25,000ユーロを要するドイツのGmbHと比較して、設立初期の資本配分をより効率的に行うことが可能です。
行政手続きおよび言語アクセシビリティ
言語の壁は、非居住者取締役にとって行政手続きの遅延要因になりがちです。オランダは93%の英語運用能力を誇り、Belastingdienst(税務当局)やKVK(商工会議所)との直接的で明確なコミュニケーションを容易にしています。このアクセシビリティ水準は、公的文書のやり取りが通常現地語で行われるドイツやフランスなど、他の欧州主要国ではあまり見られません。外国法人の場合、BTW(付加価値税)番号の取得には通常6〜8週間を要するため、法務および会計の専門家による英語サポートはコンプライアンス維持に不可欠です。なお、2026年5月1日以降、Belastingdienstは指定取引銀行としてRabobankを使用しており、すべての法人税納付は同銀行宛てに行う必要があります。
これらの国境を越えた諸条件を管理するには、正確なデータと現地の専門知識が不可欠です。これらの規制がご自身の居住ステータスにどのように適用されるかについて具体的な質問がある場合は、専門家に相談をリクエストし、個別のケースを検討することができます。現在強固な法人組織を構築しておくことで、今後10年間の規制動向の変化にも的確に対応できるようになります。
租税条約ネットワークと税務コンプライアンス
online company registration Netherlandsの手続きを完了した国際起業家は、欧州で最も包括的な租税条約ネットワークへのアクセスが可能になります。オランダは約100カ国との間で二重課税防止条約を締結しており、税務上の居住性や恒久的一施設(PE)リスクを管理するための明確な枠組みを提供しています。これらの協定は、複数の法域で事業を展開する企業にとって同一所得への二重課税を防止するため極めて重要です。この法的確実性は、国境を越えた取引における標準化された税務協力の重要性を強調するOECDのEU単一市場分析においても重要な要素とされています。
リモート企業にとって、利益の還流は源泉徴収税率に依存することが多く、この税率は欧州の各ハブによって異なります。オランダの枠組みは、これらの障壁を低減することで国際投資を促進することに重点を置いています。このアプローチにより、条約要件や租税回避防止規定を満たす十分な現地実体(substance)を維持している限り、Dutch BVはグローバル展開において実効性の高い事業形態であり続けます。会社のリモート運営によって創業者の居住国で予期せぬ納税義務が発生しないよう、適切な計画が必要です。
オランダの参加免税制度(Participation Exemption)
参加免税制度は、グループ内の法人利益に対する二重課税を排除するために設計された固有の仕組みです。この規定に基づき、子会社から生じる配当およびキャピタルゲインは、持株会社の段階においてオランダの法人所得税が免除されます。2026年におけるDutch participation exemptionの適用を受けるには、親会社が子会社の払込済額面株式資本の5%以上を保有している必要があります。この免税措置は、子会社が受動的なポートフォリオ投資として保有されていない限り、オランダ国内にあるか国外にあるかを問わず適用されます。利益を効率的に集約することを目指す国際持株構造にとって極めて重要な制度です。
リモート法人のBTWおよびEORI登録
online company registration Netherlandsが完了した後、法人はBelastingdienstを通じてBTW番号(VAT番号)を申請する必要があります。標準BTW税率は21%で、特定の物品やサービスには9%の軽減税率が適用されます。外国企業の場合、Netherlands VAT registrationの取得期間は通常6〜8週間かかります。企業が欧州連合域外と物品の輸出入を行う予定がある場合は、通関手続きのために事業者登録・識別(EORI)番号の取得も義務付けられています。
コンプライアンスの遵守は企業にとって継続的な義務です。すべてのBTWおよび法人税(CIT)の納付は、2026年5月1日以降Belastingdienstの指定取引銀行となっているRabobank宛てに行う必要があります。企業には管理記録を7年間保存することが法的に義務付けられています。不動産を所有する企業の場合、オランダの特定の税務監査基準を満たすため、この保存期間は10年間に延長されます。また、行政罰を回避するため、年次決算書は事業年度終了後12か月以内にKVKへ提出しなければなりません。
設立後のコンプライアンスおよび管理業務
オランダでのオンライン会社設立の初期手続きが完了した後は、継続的な法務および税務上の維持管理へと焦点を移行します。Dutch BVの適格な存続状態(good standing)を維持し、過料等の制裁を回避するためには、体系的なコンプライアンス体制が不可欠です。これらの義務は、オランダ国内法および透明性と定期的な財務報告を重視するより広範なEUアンチマネーロンダリング(AML)指令の双方に準拠しています。非居住者の創業者であっても、各期限を厳格に管理することで、これらの一連の手続きをリモートシステム経由で滞りなく遂行することが可能です。
UBO登録簿と報告期限
会社の実質的支配関係における透明性の確保は、オランダにおいて法的に義務付けられています。株式、議決権、または所有権の25%超を保有する個人はすべて、実質的支配者(UBO)に分類されます。EU全域を対象とする透明性規則の施行以降、すべてのUBOはKVKが管理する商業登記簿(Trade Register)への登録が義務付けられています。2026年現在、所有者のプライバシーを保護しつつ規制上の監督体制を維持するため、本登録簿へのアクセスは管轄当局および銀行や公証人などの「義務付けられた事業体(obliged entities)」に限定されています。
これら記録の正確性の維持は極めて重要です。UBO情報に変更が生じた場合は、その発効日から7日以内にKVKへ届け出なければなりません。不遵守に対する行政罰は多額に及ぶ場合があり、違反を繰り返した場合は数千ユーロから科されることも少なくありません。所有構造の報告と並行して、会社は会計年度終了後12か月以内にKVKへ年次決算書を提出する必要があります。この年次報告は、企業の財務健全性に関して債権者や税務当局に対する必要な透明性を提供するものです。
銀行業務および財務連携
法人銀行口座の開設は設立後の重要なステップであり、非居住者にとっては課題となることが多い手続きです。日々の業務運営にフィンテックプラットフォームを利用する起業家も多い一方、複雑な国際取引を行うにあたっては、オランダの伝統的な商業銀行との関係構築が引き続き有効です。Belastingdienstは2026年5月1日より、自行の指定銀行(house bank)としてRabobankを採用しています。法人所得税(CIT)やBTW(付加価値税)を含むすべての税務上の支払いは、処理を適時に完了させるため、指定されたRabobankの口座へ送金する必要があります。
効果的な財務管理の基盤となるのは、確固たるDutch BVの会計実務です。企業には、すべての請求書、銀行取引明細書、契約書を含む管理記録を7年間保管することが法的に義務付けられています。不動産に関連する文書については、この保管期間が10年に延長されます。デジタル会計システムを導入することで、創業者は海外から事業を運営しながらこれらの法定保存要件を満たし、オランダ税務・関税局(Belastingdienst)による潜在的な税務調査に対してもすべてのデータを即座に提示できる体制を確保できます。
リモート設立におけるオランダの戦略的優位性
オランダは、世界最高水準のグローバルビジネス拠点としての地位を強固に確立しています。2025年WIPO世界イノベーション指数において同国は世界第8位にランクインしており、その強固なインフラストラクチャと協力的な企業環境が高く評価されています。海外の起業家にとって、オランダでのオンライン会社設立は単なる行政手続きにとどまらず、テクノロジーと貿易に最適化された市場への戦略的参入を意味します。オランダでの起業にあたりリモート手続きを選択することで、創業者は直ちに現地へ移住することなく、これらの利点を最大限に活用できます。
イノベーションと人的資本
オランダの人的資本は重要な強みであり、教育水準では世界第3位に位置しています。これにより、事業拡大を進める企業に対して高度なスキルを持つ専門人材の豊富なプールが提供されます。AMS-IX(アムステルダム・インターネット・エクスチェンジ)を中核とするデジタルインフラは欧州随一の先進性を誇ります。この接続性の高さは、欧州全域で事業を展開する高成長企業のスケールアップを支えています。海外からこれらのチームを効率的に管理するため、多くの創業者は現地の労働法や社会保障負担の遵守を目的として専門的な給与計算サービス(payroll services)を活用しています。また、特定の給与水準および専門知識の要件を満たす場合には、30%税務恩典(30% ruling)制度が海外の優秀な人材を獲得する強力なインセンティブとして機能します。
オランダ法制度の信頼性
さらに、この高度なデジタルインフラの潜在能力を最大限に引き出すため、AI主導の自動化を導入する企業が増加しています。Navo Inc.は、シンセティックワークフォース(合成労働力)の開発に向けた生成AI専門のコンサルティングおよびコーチングを提供しており、海外企業が欧州市場で業務を効率的にスケールさせるためのAIエージェントの導入を支援しています。
この先進的なインフラを補完するため、多くのテクノロジー主導型企業がLarasoftなどの開発会社と連携し、欧州事業に求められる高性能でカスタム設計されたLaravelおよびReactアプリケーションを構築しています。
法的予見可能性の高さは、オランダのビジネス環境における根幹をなす要素です。商法が一貫して適用される安定した法制度が整備されており、国際展開に伴う法的リスクを軽減します。商工会議所(KVK)および税務・関税局(Belastingdienst)の効率的な行政対応により、事務手続き上の摩擦も最小限に抑えられます。複雑な税務局面において税務上の実体(legal substance)が認められないリスクがあるデジタル限定のe-Residencyプログラムとは異なり、オランダでのオンライン会社設立で採用される合法化された委任状(PoA)を用いた設立手続きは、規制要件への完全な適合を保証します。本手続きは民法公証人が関与して執行されるため、金融機関や大規模な取引先から要求される厳格な法的適格性が担保されます。
この安定性は、明確な税制によってさらに強化されています。法人所得税(CIT)率は、課税所得200,000ユーロまでは19%、これを超える部分に対しては25.8%が適用されます。Belastingdienstが2026年5月1日よりRabobankを決済口座として指定していることから、税務コンプライアンスに関する手続きの流れも極めて合理化されています。法定記録を7年間保存し、事業年度終了後12か月以内にKVKへ年次決算書を提出することは、法人の健全性を維持するための標準的な実務慣行です。
最終更新日:2026年9月
欧州事業基盤の確立
欧州での法人設立への移行には、リモートによる利便性と厳格な法令遵守の双方のバランスが求められます。合法化された委任状(Power of Attorney)を活用することで、公証要件およびUBO登録簿の透明性基準の双法を満たし、十全な税務上の実体(legal substance)を備えたDutch BVを設立できます。オランダでのオンライン会社設立を完了することにより、貴社は100か国以上との租税条約ネットワークとEU単一市場への直接アクセスを有する管轄区域に強固な拠点を確保できます。
事業の円滑な運営は、予見性の高い規制枠組みによって支えられています。これには、7年間の法定記録保管義務の履行や、2026年5月1日以降のBelastingdienstの公式指定銀行であるRabobankへのすべての納税関連の送金が含まれます。弊社は世界中で2,000名を超える創業者の支援実績を有し、すべてのお問い合わせに対して24時間以内の回答体制を整えています。手続きの透明性と100%満足保証への取り組みにより、貴社の国際展開が効率的かつ法的瑕疵のない形で実現されることを支援いたします。
オランダ市場への貴社の円滑な参入をサポートできることを心よりお待ちしております。最終更新日:2026年9月
よくある質問
渡航せずに欧州で会社を設立することは可能ですか?
はい。合法化された委任状(Power of Attorney)を用いることで、完全にリモートで会社を設立することが可能です。本手続きでは、居住国の公証人の面前で必要書類に署名し、アポスティーユ(Apostille)等による合法化(公証証明)を取得します。その後、現地の代理人が貴社に代わって公証人面前で設立証書(deed of incorporation)を執行します。この方法は、国際渡航の手間をかけることなく適法な法人を設立したい非居住者の創業者にとって、標準的な実務手法となっています。
2026年におけるDutch BVの最低資本金要件はいくらですか?
Dutch BVの最低資本金は0.01ユーロです。この極めて低い最低資本金要件は、起業を促進し、新設法人の初期財務負担を軽減することを目的として導入されました。創業者自身の判断でより多額の資本を設定することも可能ですが、法律上の最低要件は名目的な金額にとどまっています。この柔軟性により、資本金の拘束を避け、事業資金を成長戦略へ優先的に投じることができます。初期設立段階における資本効率の最適化を重視する海外投資家にとって、本制度は大きな構造的利点となります。
オランダでのリモート会社設立にはどの程度の期間を要しますか?
オランダでのオンライン会社設立の手続きは、合法化された全書類を受領してから通常3〜5営業日で完了します。この期間には、民法公証人による設立証書の執行および商工会議所(KVK)への登記手続きが含まれます。法人設立自体は短期間で完了しますが、外国資本の企業に対する税務当局からのBTW番号の発行および税務初期設定の完了には、別途6〜8週間程度を見込む必要があります。
欧州でリモート設立された法人に適用される法人税率はどのようになっていますか?
オランダにおける2026年の法人所得税(CIT)率は、課税所得200,000ユーロまでは19%、これを超える課税所得に対しては25.8%です。これらの税率は、取締役がリモートで業務を管理しているかどうかにかかわらず、すべてのDutch BVに一律に適用されます。さらに、オランダには参加免除(participation exemption)制度が存在し、適格な持株構造における配当や株式譲渡益が非課税となる場合があります。なお、すべての税金の納付は、2026年5月1日以降Belastingdienstの指定銀行となっているRabobankに対して行われます。
リモートで欧州法人を設立する場合、現地居住の取締役を任命する必要がありますか?
Dutch BVの設立において、現地居住の取締役を選任することは法律上の必須要件ではありません。海外に居住したまま、単独の取締役兼株主として就任することが可能です。ただし、広範な二重課税防止条約の恩恵を享受し、金融機関のコンプライアンス基準を充足するためには、一定水準の現地の経済的実態(substance requirements)を維持することが求められるケースが多く見られます。登記上の必須要件ではないものの、欧州の金融システムへの円滑な統合や長期的な規制上の安定性を求める企業にとって、現地取締役の配置は重要な戦略的検討事項となります。
リモート設立のオランダ法人において、UBO登録はどのように行いますか?
実質的支配者(UBO)の登録は、KVKへの初期会社登記手続きの一環として行われます。株式または議決権の25%超を保有する個人はすべて、UBO登録簿に登録する必要があります。この手続きは設立書類の一部としてリモートで処理されます。オランダでのオンライン会社設立が完了した後に所有構造の変更が生じた場合は、法令遵守と透明性を維持するため、変更日から7日以内にKVKへ届け出なければなりません。
合法化された委任状(PoA)方式にはどのような書類が必要ですか?
必要書類には、パスポート等の有効な身分証明書の写しおよび記入済みの設立チェックリストが含まれます。中核となる書類は委任状(PoA)であり、居住国の公証人の面前で署名した上で、アポスティーユまたは領事認証による公証確認を受けなければなりません。法人が株主となる場合は、署名権限者の正当な権能を立証するため、当該外国法人の商業登記簿謄本や定款などの追加書類の提出が必要となります。
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |