


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-14 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
予期せぬ行政上の過料は、専門家による年間の税務管理に要する投資額を上回ることが珍しくありません。国際的な起業家にとって、オランダの税務申告期限の複雑さや英語対応が可能な専門家の選定は、Dutch BVの会計費用に関して重大な業務上の不確実性をもたらす可能性があります。外国の法域においてコンプライアンスを維持することが成長に不可欠な要素であると認識されていても、サービス費用の透明性の欠如により予算策定が難しくなる場合があります。本ガイドでは、オランダの非公開有限会社における経常的な記帳、税務申告、および年次報告に関する費用の内訳を専門的な観点から提示します。2026年の必須サービスと任意サービスの比較、および法定期限について検討します。これにより、法人の維持管理に関する予測可能な予算を構築できるようになります。法人税およびVATに関する具体的な要件を理解することで、隠れたコンプライアンス費用を発生させることなく、法人の適格な法的状態を維持できます。本概要は、オランダ市場における正確性と長期的な安定性を重視する創業者向けの手続きロードマップとして役立ちます。
重要ポイント
- 2026年の予測可能な運用予算を確保するため、経常的な記帳業務と年次の法定申告を明確に区別する。
- 義務付けられている四半期ごとのVAT(BTW)申告要件と、オランダの税法遵守に必要な特定の記録保存規則を把握する。
- 取引量と事業の複雑性がDutch BVの会計費用に与える影響を評価し、法人にとって最も効率的なサービス水準を選択する。
- 商工会議所(KVK)への年次決算書の提出および法人税申告書の提出に関する法定スケジュールを確実に理解する。
- 給与管理の手続き上の要件を特定し、リモートサービスモデルが国際的な創業者のコンプライアンス遵守をどのように支援するかを把握する。
目次
Dutch BVの会計およびコンプライアンス費用の構造
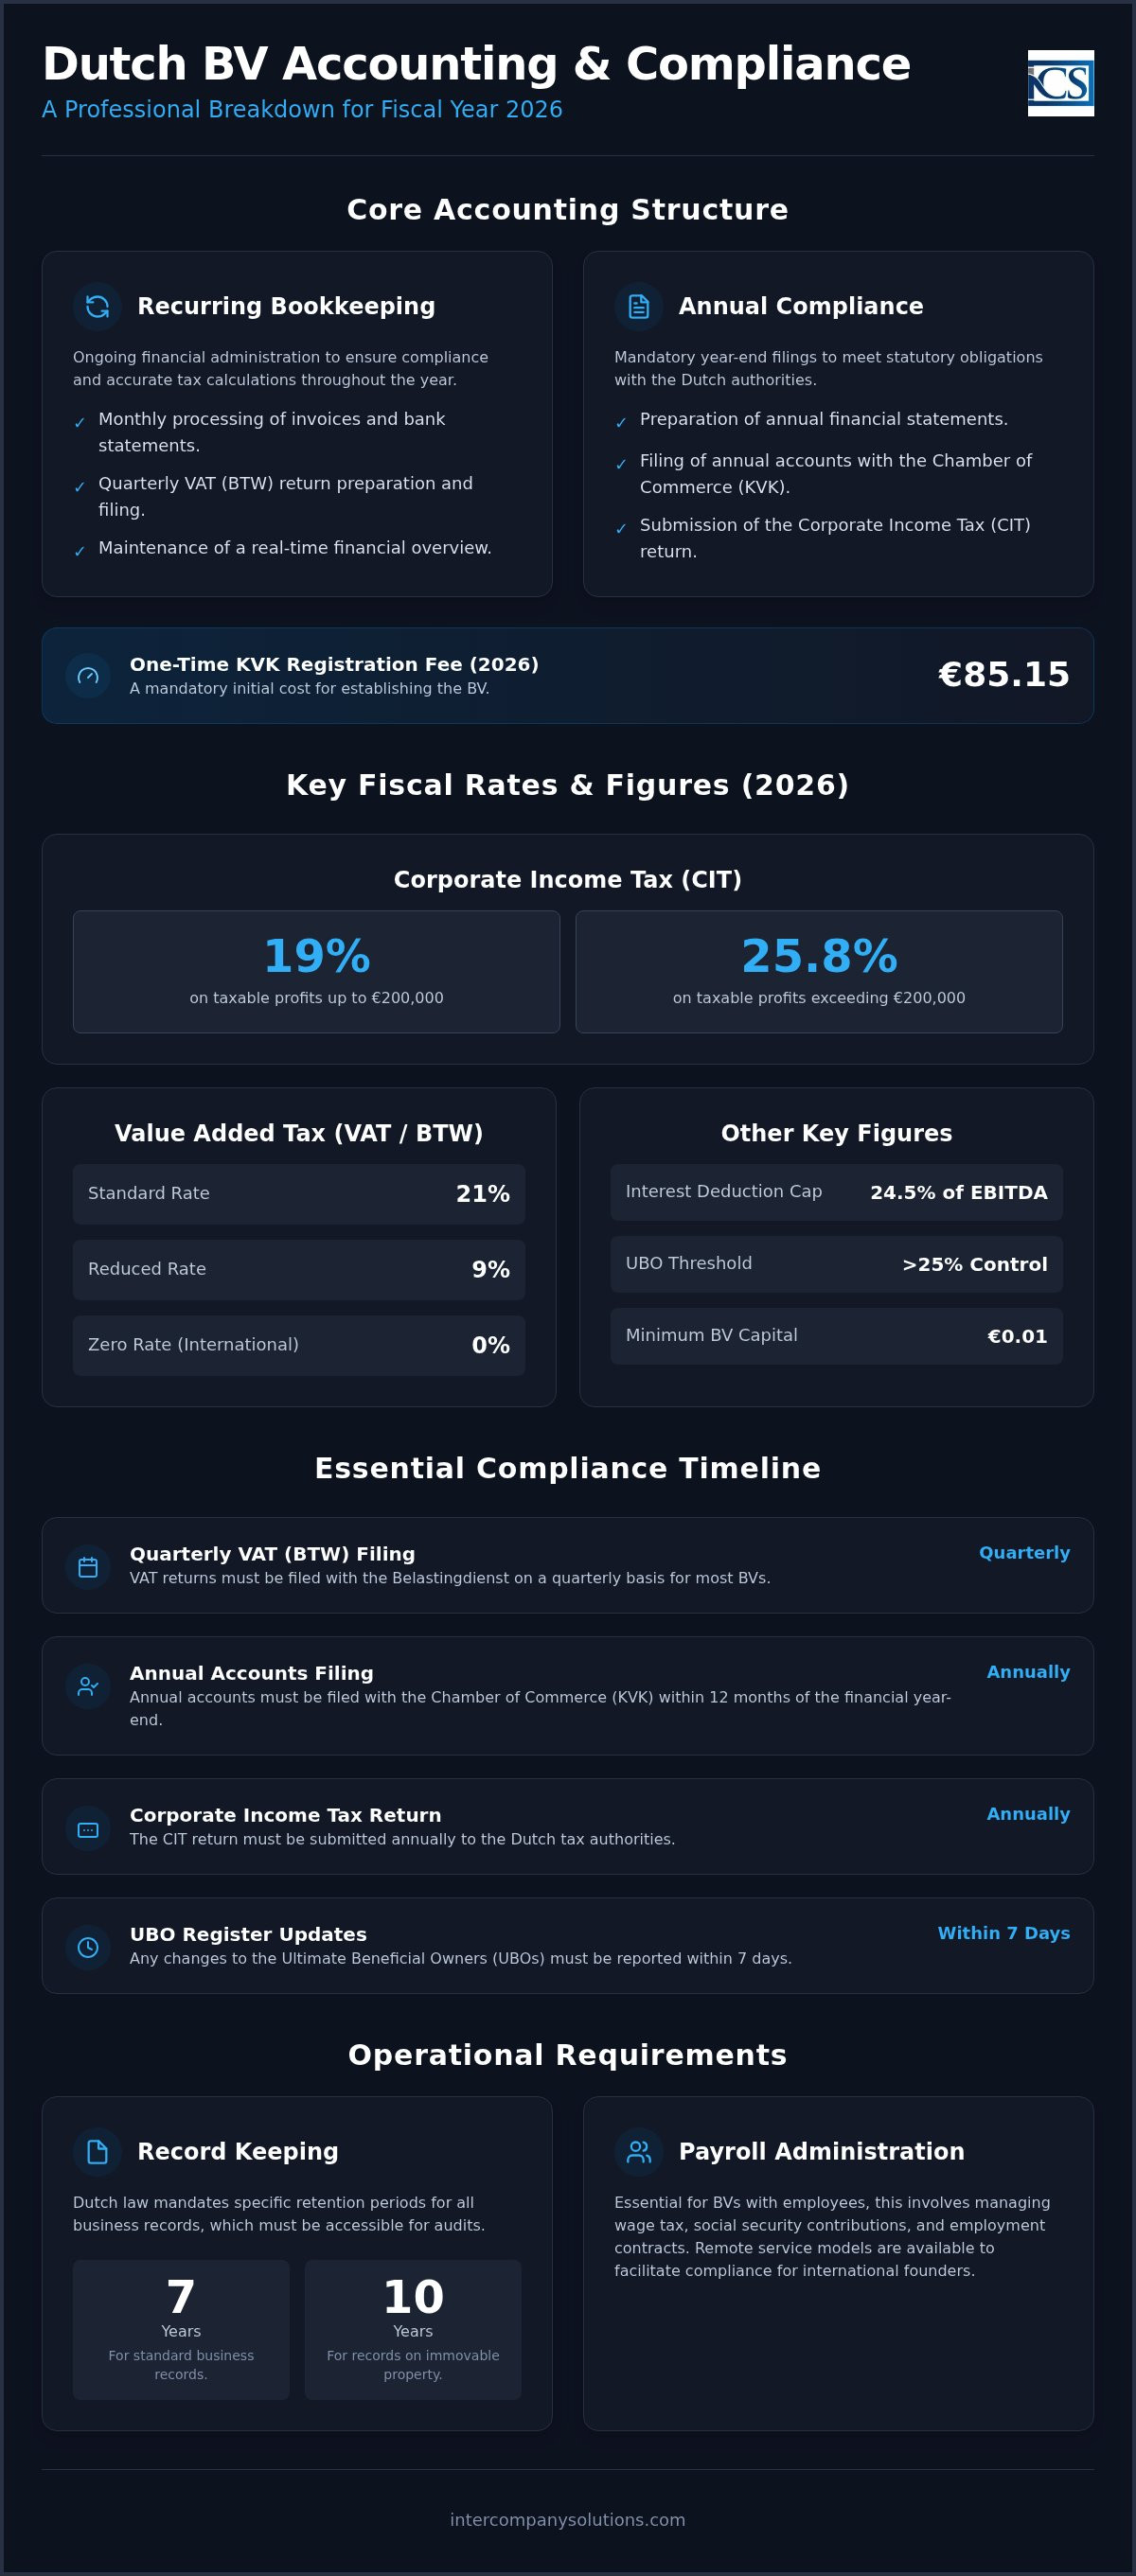
オランダの非公開有限責任会社の財務管理を組織化するには、法定の義務を果たすための体系的なアプローチが必要です。Dutch BVの会計費用の枠組みは、通常、定期的な記帳と年次コンプライアンスという2つの異なるカテゴリーに分類されます。VOFやeenmanszaakのような税務上の透明体(パススルー事業体)とは異なり、Besloten vennootschap (Dutch BV)は法人であり、その設立には公証人が必要となります。この公式な構造により、より簡素な法形式よりも厳格な報告水準が求められます。これらの初期の法的手続きが長期的なコンプライアンスのニーズにどのように影響するかを理解するために、Dutch BVの会社設立プロセスの詳細をご確認いただけます。初期の必須費用には、2026年の一回限りのKVK登録料85.15ユーロが含まれます。これに加えて、外国法人が所有する事業体では、国内基準と国際基準の双方への整合性を確保するために、英語による専門的な財務報告やクロスボーダー税務アドバイザリーが必要となることがよくあります。
固定会計費用と変動会計費用
固定費用がベースラインを形成します。これらには通常、月次記帳のリテーナー料金および四半期ごとのVAT (BTW) 申告書の作成が含まれます。これらのサービスにより、日々の管理が最新に保たれ、年間を通じて税金負債が正確に計算されることが保証されます。変動費用は、事業が大幅に変更されたり、特定の閾値に達したりした際に発生します。大規模なBVは法定監査義務の対象となる場合があり、これにより年間予算が大幅に増加します。さらに、国際的な組織再編や知的財産に関する個別の税務アドバイスも変動支出に該当します。最低資本金0.01ユーロのDutch BVであっても、より高い資本金を持つ企業と同じ標準的な年次報告義務を負うことを忘れてはなりません。
2026年の規制基盤
正確な予算編成には、財政環境の理解が不可欠です。税率は安定しています。2026会計年度において、法人税(CIT)率は課税所得200,000ユーロまでは19%です。この閾値を超える利益には25.8%で課税されます。Dutch BVの会計費用におけるもう一つの重要な要因は、2026年にEBITDAの24.5%に設定されている支払利息控除制限です。この規制は、企業が課税所得から控除できる利息額を制限するものであり、高レバレッジ事業体の純税務ポジションに影響を与えます。適切な財務計画により、これらの規制基準が最初から会社の財政戦略に確実に組み込まれるようになります。この秩序あるアプローチは、Belastingdienstとの信頼関係を構築し、提出遅延ペナルティの累積を防ぎます。
月次記帳および四半期ごとのVAT申告
継続的な管理は、あらゆる企業の財政健全性の基盤です。毎日または毎週の更新により、Dutch BVの会計費用を押し上げる要因となりがちな管理業務のバックログ(未処理業務)を防ぎます。請求書や銀行取引明細書を迅速に分類することで、会社の流動性をリアルタイムで把握し続けることができます。このプロアクティブなアプローチにより、キャッシュフロー管理が向上し、すべての控除対象経費を確実に計上できるようになります。オランダ政府ビジネスポータルによると、BVは常に現在の財務状況を反映した管理体制を維持しなければなりません。
VAT (BTW) 申告は通常、四半期ごとにBelastingdienstに提出されます。オランダの標準VAT税率は21%です。食料品、書籍、特定のサービスなどの特定セクターには9%の軽減税率が適用され、特定の国際貿易シナリオには0%が適用されます。外国法人所有の事業体の場合、VAT番号の発行には通常、最初のKVK登録から6〜8週間かかります。この待機期間は、初期の事業展開スケジュールにおいて極めて重要な要素です。Dutch BVの会計費用および事業活動の初年度を予測する際には、この期間を考慮に入れる必要があります。特定の税率の適用資格についてご質問がある場合は、ご自身の立場を明確にするために相談のお問い合わせを行っていただけます。
電子的記録の保管と保存
オランダの法律では、すべての事業記録を最低7年間保存することが義務付けられています。これには、デジタルファイル、紙の請求書、銀行取引明細書が含まれます。BVが不動産を保有している場合、この法定保存期間は10年に延長されます。デジタル管理は、税務当局が定めるアクセス可能性と監査可能性に関する特定の基準を満たす必要があります。義務付けられた期間を通じてデータの完全性と真正性が保証されている限り、記録を電子的に保存することが標準となります。クラウドベースの会計ソフトウェアを使用することで、この要件の遵守が容易になり、リモートコンプライアンスに必要な透明性も確保できます。システムをアップグレードする際、Switch My Booksは主要な会計プラットフォーム間での財務データ移行に関する専門的な支援を提供しています。
輸出入に携わる企業は、事業者登録・識別(EORI)番号を申請しなければなりません。これは、EU域内外へ物品を移動させる際の通関手続きの前提条件となります。さらに、EU域内で取引を行うBVの四半期申告には、域内取引報告(ICP)を含める必要があります。これらの報告書は、販売時点でVATが課されることなく国境を越えて移動した物品およびサービスを計上するものです。これらの要件の詳細な内訳については、当社のオランダVAT登録ガイドをご参照ください。これらの記録を正確に維持することで、事業体は提出遅延による追徴金を回避し、クリーンなコンプライアンス実績を維持することができます。
年次報告および法人税費用
会社の年次決算は、事業年度における最も重要なマイルストーンです。年次財務諸表の作成は、活動水準や売上高に関わらず、すべてのDutch BVにとって法的要件です。これらの書類は会社の財務健全性の透明な概要を提供し、税務査定の基礎として機能します。Dutch BVの会計費用の予算を組む際、起業家はオランダ一般に認められた会計原則(Dutch GAAP)に従ってこれらの計算書類を作成するために必要な専門的知見を考慮に入れなければなりません。会社の良好な存続状態(グッドスタンディング)を維持するためには、これらの決算報告書を年度末から12か月以内に商工会議所(KVK)に提出する必要があります。この義務を怠ることは、単なる過料の問題にとどまらず、会社が債務超過に陥った場合に取締役の個人責任につながる可能性があります。このようなリスクの軽減を目指す金融セクターの方は、Versapienの詳細およびAI主導のリスク管理に関する洞察をご確認いただけます。
取締役会は、事業年度末から5か月以内に財務諸表を作成する責任を負います。株主は最大5か月の追加延長を認めることができますが、KVKへの公開の最終期限は年度末から厳格に12か月のままです。オランダの税務当局およびKVKはこれらの期日を厳格に監視しているため、これは極めて重要な期限です。大半の外国人創業者らは「小規模」または「マイクロ」BVを運営しており、簡素化された報告基準の恩恵を受けています。オランダ政府ビジネスポータルによると、これらの簡素化された形式では、より大規模な事業体と比較して開示項目が少なく、貸借対照表の複雑さも軽減されます。この分類は、監査や公の開示が必要なデータ量を削減することにより、管理投資全体を抑制するのに役立ちます。
CITの計算と納付
確定した財務諸表は、法人税(CIT)申告書の基礎となります。これらの申告書は、専用ソフトウェアを使用するか、登録された税務代理人を通じて、電子的にBelastingdienstへ提出する必要があります。ここでは正確性が最も重要です。税務当局はこれらの申告内容をKVKの記録やVATデータと照合し、不一致を特定します。2026年5月1日以降、Rabobankがオランダ税務当局の公式指定銀行(ハウスバンク)となっているため、税金の納付や還付はすべて同行を通じて処理されます。確定申告シーズンの混雑を避け、必要な税務最適化のための十分な時間を確保するために、早めに決算を確定させることを推奨します。これらの手続きステップのより包括的な内訳は、Dutch BVのコンプライアンスと税務義務のための会計に関する当社の記事でご覧いただけます。
最終更新日: 2026年9月
給与計算管理と雇用主のコンプライアンス
オランダで従業員を雇用すると、Dutch BVの会計費用に直接影響を与える特有の管理義務が発生します。従業員を抱えるすべてのBVは、最初の給与支払いを行う前に、税務当局から給与税番号の登録を受ける必要があります。この登録は、給与明細書の作成、社会保障負担金、年金管理を含む毎月のコンプライアンス業務の起点となります。21歳以上の従業員について、2026年7月1日現在の最低時給は14.99ユーロです。雇用主はまた、2026年度において年間79,409ユーロとなる社会保障負担金の算定基礎上限額も考慮しなければなりません。これらの変動要素を管理するには、Rabobankを通じて処理されるBelastingdienstへの納付が正確かつ適時に行われるよう、体系的なアプローチが求められます。
標準的な給与計算管理には、毎月管理しなければならない以下の必須項目が含まれます。
- 全従業員のデジタル給与明細書の作成。
- 社会保障負担金および給与税の計算と申告。
- 年金制度の加入登録および月額保険料の管理。
- Belastingdienstへの従業員所得に関する年次報告(Jaaropgave)。
弊社の給与計算およびスタッフィングサービスは、雇用契約と社会保障申告を毎月1本の請求書に統合することで、体系的なソリューションを提供します。多くの国際的な法人にとって大きな利点となるのが、30%非課税優遇措置(30%ルーリング)です。この制度により、要件を満たす外国人従業員は総給与の最大30%を非課税で受け取ることができます。これはグローバルな人材を誘致するための有効な手段ですが、税務規制を遵守するために給与計算システム内で正確な計算を行う必要があります。法定監査基準を満たすため、給与計算関連の記録は最低7年間保管しなければなりません。
事業主代行(EOR)およびスタッフィングソリューション
現地に本格的な人事部門を設立する準備がまだ整っていない外国法人は、事業主代行(EOR)サービスを利用することが多くあります。このモデルでは、企業がスタッフを雇用する一方で、EORプロバイダーがオランダ労働法の遵守に関する法的責任を負います。これには、義務付けられている病気休暇手当の管理、必要な保険の提供、該当する場合における労働協約(CAO)の遵守などが含まれます。EORサービスの利用は、市場参入の初期段階にある企業にとって架け橋となります。これらの選択肢の詳細については、弊社のオランダにおける給与計算サービスガイドをご確認ください。
高度技能移民(HSM)の費用
欧州連合(EU)域外から人材を採用するには、追加の手続きと費用が発生します。高度技能移民を雇用するには、BVは通常、移民帰化局(IND)から公認スポンサー資格を取得する必要があります。これらの申請およびその後のビザ申請にかかる事務手数料は、年間の人事予算における重要な要素です。HSM従業員が在留資格および30%ルーリングの適用要件を満たすには、年齢に応じた特定の給与基準額を満たさなければなりません。これらの基準額は毎年更新されます。2026年においては、労働許可やスポンサー資格の取消を回避するため、提示する給与がこれらの最低基準額を満たしていることを確認する必要があります。この専門的なコンプライアンス分野では、税務顧問と人事管理部門との綿密な連携が不可欠です。
Intercompany Solutionsによる戦略的コスト管理
Dutch BVの会計コストを効果的に管理するには、法人設立と税務コンプライアンスの交差点を理解しているパートナーが必要です。Intercompany Solutionsは、会社設立、VAT申請、および継続的な会計業務を統合した包括的なサービスパッケージを提供します。この一元化されたアプローチにより、事務的なエラーや予期せぬ費用の発生につながりがちなコミュニケーションのギャップが解消されます。オランダの企業法務・会計スペシャリストと直接連携することで、設立初日から法人の財務上の義務を明確に把握できます。当社は現地の規制環境と貴社のグローバルな事業目標との間の架け橋となり、すべての手続きが正確に処理されることを保証します。
遠隔対応による簡素化されたコンプライアンス
非EU創業者にとって法人を設立する標準的なルートは、認証済み委任状(POA)手続きです。この方法により、創業者がオランダに渡航することなく、公証人が設立証書を執行することが可能になります。当社はこの手続きを遠隔でサポートし、通常3〜5営業日以内にDutch BVの会社設立を完了します。この効率性により初期設立のオーバーヘッドが削減され、事業運営の成長に集中することができます。法的および行政的な基盤が単一のプロバイダーによって処理される場合、海外からオランダ法人を完全に管理することは見通しの立ちやすいプロセスとなります。この遠隔モデルはスピードと細部への緻密な配慮を考慮して設計されており、現代の国際的な起業家の要件に合致しています。
継続的なサポートとコンサルティング
コンプライアンスは、年次申告にとどまらない継続的な義務です。たとえば、規制遵守を維持するため、実質的支配者(UBO)に変更があった場合は7日以内にKVKへ報告する必要があります。当社のプレミアム・セクレタリー・サービスには初年度10時間の専任サポートが含まれており、このような行政上の更新手続きに対応するとともに、極めて重要な法人税(CIT)およびVATの期限を監視します。この予防的なモニタリングは、Belastingdienstへの提出遅延に伴う追徴金を回避するために不可欠です。当社では、起業家が特定のビジネスモデルに最適な最も費用対効果の高い構造を決定できるよう、初回相談を提供しています。これにより、会計予算を実際の取引量や複雑さに整合させることができます。これらのサービスを統合することで、最低7年間の保管が義務付けられている記録を常に監査可能な状態に保ち、オランダ法に準拠させることができます。
最終確認日: 2026年9月
オランダ法人の財務的将来の確保
Dutch BVを維持するには、法定期限への継続的な配慮と正確な記録管理が必要です。日常的な記帳業務と年次報告要件を分離することで、Dutch BVの会計コストに関する予測可能な予算を立てることができます。貴社がBelastingdienstおよび商工会議所へのコンプライアンスを確実に維持することは、行政罰を防ぎ、オランダにおける社会的信用の保護につながります。この体系的なアプローチにより、専門家が手続き上の詳細を管理する間、事業の拡大に集中することができます。
Intercompany Solutionsは、外国人起業家のための設立専門ファームのリーダーとして、3〜5営業日での遠隔設立を提供しています。当社は100%の満足保証とともに、オランダ市場への透明性の高い架け橋を提供します。当社のチームは、設立初日からお客様の法人の利益が細心の注意と効率性をもって取り扱われることを保証します。
今強固な管理基盤を確立しておくことで、貴社のビジネスが2026年以降の規制要件に確実に備えることができます。皆様の国際的な成長と長期的な安定をサポートできることを楽しみにしております。
最終確認日: 2026年9月
よくある質問
Dutch BVの月額会計費用の平均はどのくらいですか?
月額費用は、法人の複雑さや取引量によって異なります。これらの費用は通常、日常の記帳業務および四半期ごとのVAT申告をカバーします。多くの外国人起業家にとって、これらの定期的な支出は、予測可能なDutch BVの会計コストを確保するために月額リテイナー契約として構成されます。具体的な費用は、処理される請求書の件数や、給与計算や専門的な税務アドバイザリーなどの追加サービスが必要かどうかによって決まります。
BVにオランダの会計士を雇うことは義務付けられていますか?
小規模なBVにおいて日常の記帳のために外部の会計士を雇う厳格な法的義務はありませんが、すべての法人は商工会議所(KVK)に正確な年次決算書を提出しなければなりません。多くの外国系法人は、オランダGAAPおよび現地の税務規制を遵守するために専門家によるサポートを選択します。専門家を活用することで、取締役責任や、2026年5月1日以降ラボバンクを指定金融機関としているBelastingdienstからの多額の過料につながる可能性のある事務的過誤を防ぐことができます。
2026年のKVK登録料および提出手数料はいくらですか?
商工会議所におけるDutch BVの1回限りの登録手数料は、2026年時点で85.15ユーロです。この費用は、商業登記簿への初回登録時に支払われます。KVKの年会費はありませんが、企業は決算期末から12か月以内に年次決算書を電子提出する際に少額の事務手数料を支払う必要があります。これらの費用はDutch BVの会計コスト全体から見ればわずかなものですが、必須のコンプライアンス手順です。
外国資本のBVがVAT番号を取得するまでにどのくらいの期間がかかりますか?
外国資本の法人の場合、VAT(BTW)番号の発行には、最初のKVK登録から通常6〜8週間かかります。Belastingdienstは、番号を付与する前に会社の事業計画や実質的拠点要件の審査を行います。この期間中であっても、企業は予備的な事業活動を行うことができる場合が多いですが、登録が完了して正式に番号が発行されるまでは、VATの請求や還付申告を行うことはできません。
オランダの事業記録の保存要件は何ですか?
請求書、銀行取引明細書、契約書を含むすべてのオランダの事業記録は、最低7年間保存する必要があります。貴社のBVが不動産を保有している場合、この法的保存要件は10年間に延長されます。記録は、税務当局がアクセス可能かつ監査可能な方法で保存されなければなりません。法定期間を通じてデータの完全性と真正性が維持されている限り、デジタル保存が標準的な慣行です。
海外から遠隔でDutch BVの会計を管理することはできますか?
オランダ法人の財務管理全体を遠隔で管理することが可能です。最新の会計ソフトウェアとデジタルポータルにより、創業者と現地のサービスプロバイダーとの間で請求書や銀行データのシームレスなやり取りが行えます。この利便性により、オランダに物理的に滞在することなく、オランダの申告期限を確実に遵守できます。専門ファームは、安全なデジタルワークフローと遠隔コミュニケーションを通じて非居住者の創業者を支援することに特化しています。
2026年におけるDutch BVの法人税率はどのくらいですか?
2026年の法人所得税(CIT)率は、200,000ユーロまでの課税所得に対して19%です。この基準額を超える利益に対しては、税率は25.8%となります。これらの税率は、事業経費および適用可能な税額控除を差し引いた後の会社の純利益に適用されます。正確な課税標準を算定し、会社が利用可能なすべての税制上の優遇措置を確実に享受するためには、正確な記帳が不可欠です。
出典
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記簿への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2巻、法人)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者のためのVAT(BTW)
- 欧州委員会 - VAT規則および税率
- IND - 高度技能移民
- IND - スタートアップ在留許可
- BOIP - ベネルクスにおける商標登録
- WIPO - マドリッド制度
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンス法規、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |