


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-19 · Last reviewed 2026-09-19
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
外国企業向けVAT申請における6~8週間の処理期間は、オランダ市場におけるEコマース事業立ち上げの成否を左右することが少なくありません。提出書類がオランダの厳格な基準を満たしていない場合、手続きの遅延やクロスボーダー税法の複雑さによってアカウント停止につながる可能性があることは、すでにご承知のことでしょう。本記事では、登録、EUワンストップショップ(OSS)コンプライアンス、および2026年度の法人税義務を網羅し、Amazonセラー向けのオランダVAT要件に関する包括的な技術的ガイドを提供します。
認証済み委任状(Power of Attorney)を通じた遠隔でのBV設立手続きの手順(最低資本金要件0.01ユーロ、KVK登録手数料85.15ユーロ、200,000ユーロまでの利益に対する法人税率19%など)について解説します。また、義務付けられている7年間の記録保存期間、Belastingdienstの取引銀行のRabobankへの移行、および事業年度末から12か月以内の年次決算報告書提出の必要性に関する詳細についても取り上げます。この体系的なアプローチにより、オランダを国際的なEコマース事業の安定した拠点として活用しながら、法令を遵守した拡張性の高いEU事業拡大を実現できます。
重要なポイント
- 21%の標準VAT税率の適用と、それがオランダ市場におけるEコマースの価格設定戦略に与える影響を理解する。
- 外国法人では通常6~8週間を要する、Amazonセラー向けのオランダVAT登録に関する手続き上の要件を把握する。
- 10,000ユーロの基準値を超える遠隔販売について、EUワンストップショップ(OSS)を活用してEU全域の報告を簡素化する。
- 四半期ごとの申告期限と、すべての事業記録を7年間保存するという法的要件を確認する。
- 認証済み委任状を通じた遠隔でのBV設立ルートと、200,000ユーロまでの利益に対する19%の法人税率を検討する。
目次
Amazonセラー向けオランダVAT制度の理解
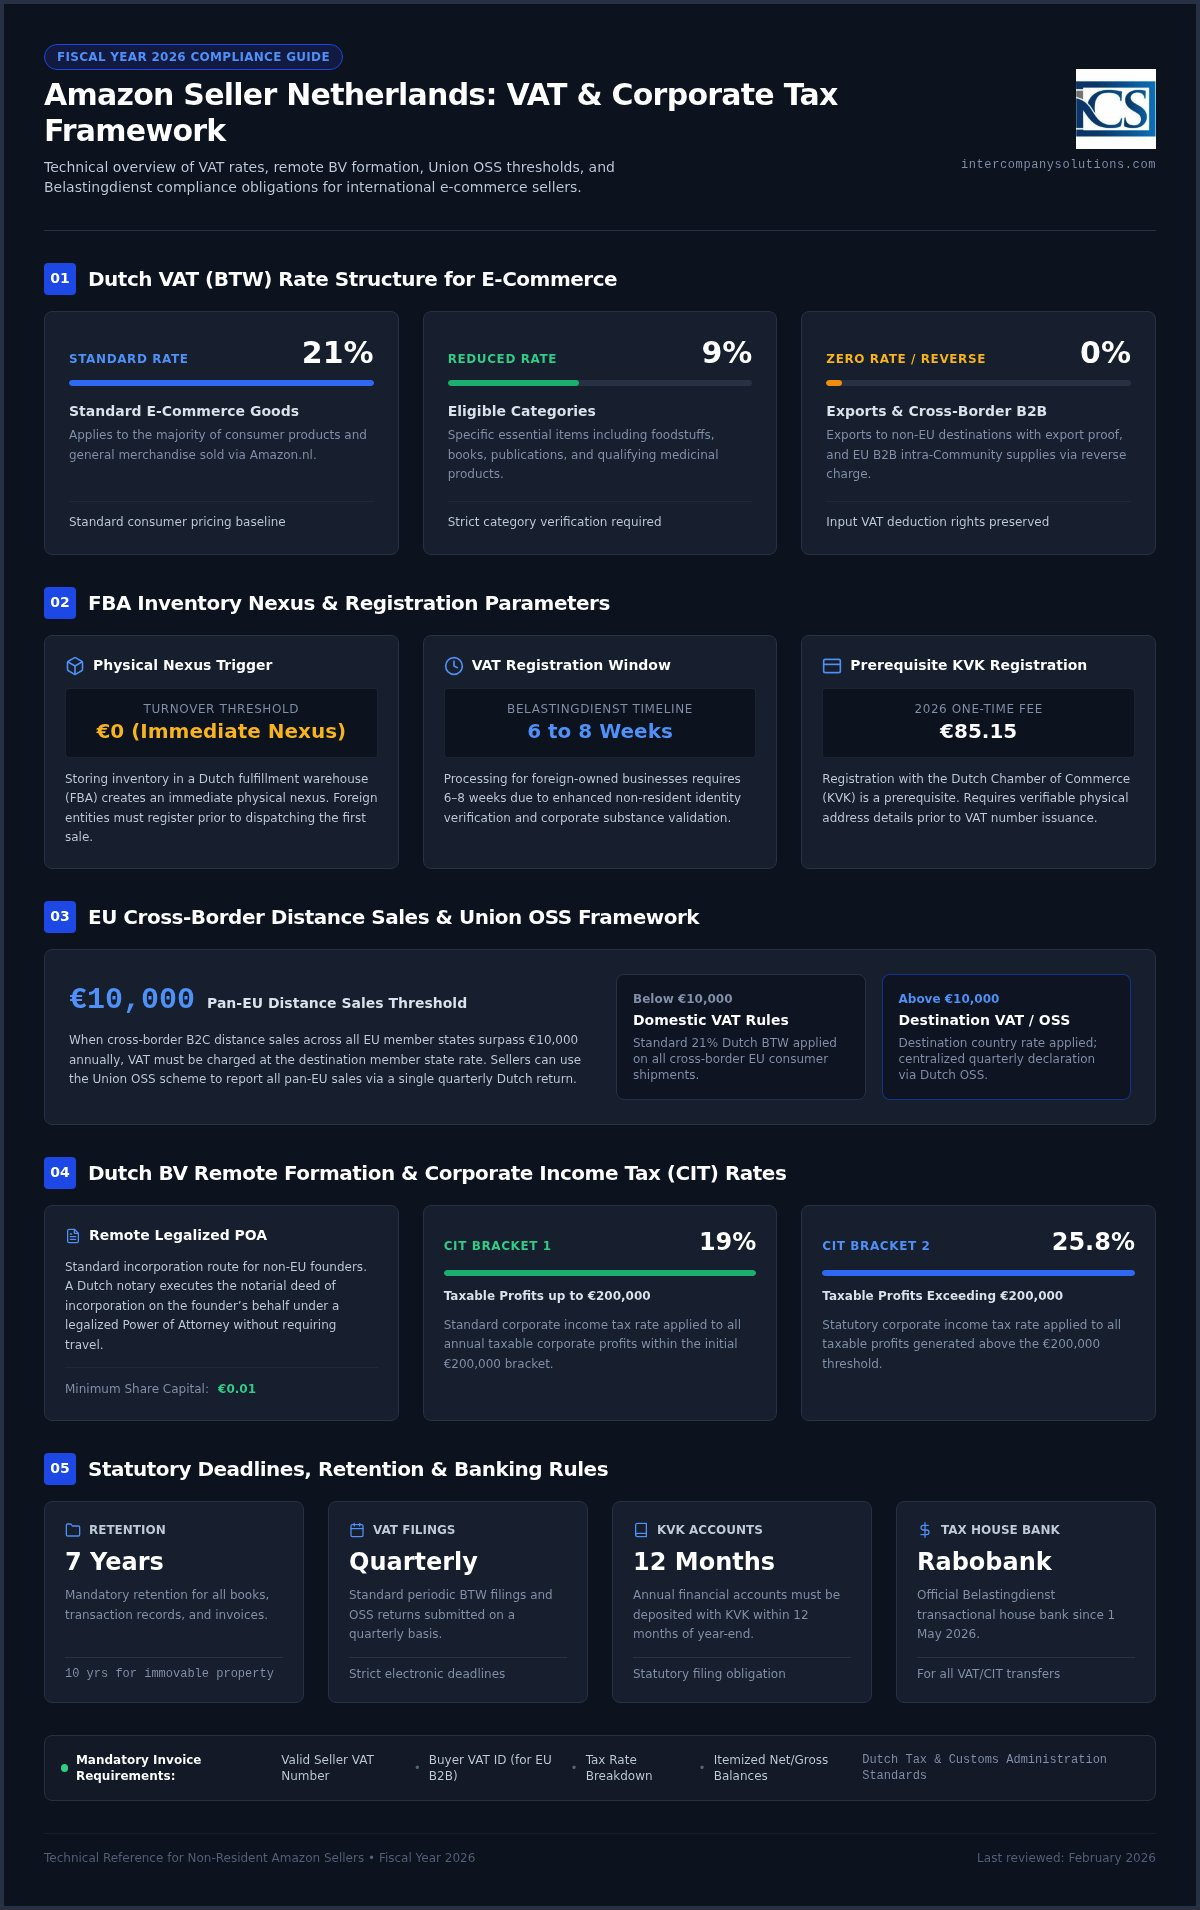
VAT(Belasting over de Toegevoegde Waarde:BTW)は、オランダ国内で取引されるほぼすべての物品およびサービスに課される消費税です。海外のAmazon seller Netherlands VATコンプライアンスは、事業が国内に物理的拠点を有しているか、または現地に在庫を保管しているかを確認することから始まります。2026年現在、同プラットフォームを通じて販売される大半のEコマース商品に対する標準VAT税率は21%のまま維持されています。食品、書籍、医薬品などの特定カテゴリーを取り扱うセラーは、9%の軽減税率の対象となる場合があります。
Amazonのフルフィルメント by Amazon(FBA)サービスを利用し、商品がオランダの倉庫に保管されている場合、課税上のネクサスが発生します。これにより、年間売上高に関わらず、即時にVAT登録義務が生じます。一定の免税点基準値の恩恵を受けられる現地の居住事業者とは異なり、オランダ国内に在庫を保管する外国法人は、その在庫から最初の販売が行われる前に登録を完了しなければなりません。コンプライアンスに準拠した基盤を確立するためには、これらの税務上の義務を円滑化するためにオランダでの会社設立を行うことが一般的です。
EコマースにおけるBelastingdienstの役割
オランダ税務・税関局(Belastingdienst)は、VATの登録および申告の管理を担当する管轄当局です。外国法人に対してVAT識別番号を発行する主たる機関となります。2026年5月1日以降、Belastingdienstは税務関連のすべての取引における公式指定銀行としてRabobankを採用しています。これは、納付すべきVATの支払い、または受給権利のある還付金がすべて同金融機関を通じて処理されることを意味します。外国セラーは、支払いの遅延を防ぐために、自社の会計システムがこれらの特定の銀行口座情報に対応できるよう設定されていることを確認する必要があります。
非課税取引と課税取引の比較
体系的な会計プロセスを維持するためには、異なる税務上の取り扱いの区別を理解することが極めて重要です。大半の国内B2C販売には21%の税率が適用されますが、特定の取引は異なる取り扱いを受けます。例えば、欧州連合(EU)域外の国への物品の輸出には0%のVAT税率が適用されます。これにより、セラーは厳格な輸出証明を保持していることを条件に、最終顧客にVATを請求することなく、仕入費用にかかる仕入VATを控除・還付請求することができます。弊社のAccounting - Ecommerceサービスは、これらの還付申請に必要な証憑書類の維持を支援いたします。
EU域内のB2B取引では、多くの場合、リバースチャージ方式が適用されます。この場合、双方が有効なVAT番号を保持していることを条件に、VATの申告・納付責任が売主から買主へと移転します。発行する請求書には、これらの区別を正確に反映させる必要があります。オランダの会計基準では、自社のVAT番号、B2B販売における顧客のVAT番号、適用された税率の明確な内訳など、すべての請求書に特定の記載事項を明記することが義務付けられています。これらの請求書要件を満たさない場合、税務調査の対象となったり、VAT仕入税額控除の否認につながるリスクがあります。
非居住者セラーのVAT登録プロセス
オランダでVAT番号を取得するための行政上のタイムラインは、国際的な事業計画において極めて重要な要素です。外国法人の場合、登録プロセスには通常6〜8週間を要します。Belastingdienstが非居住者の申請者に対して追加の確認手順を求めるため、この期間は現地の居住起業家が要する期間よりも長くなるのが一般的です。申請を滞りなく進めるためには、前提条件として商工会議所(KVK)への登録が必要であり、2026会計年度の1回限りの登録手数料は85.15ユーロとなります。
非居住者の創業者にとって、オランダ法人を設立する最も効率的な方法は、認証された委任状(POA)を利用する手続きです。これにより、公証人がお客様に代わって設立証書を執行できるため、オランダへ直接渡航する必要がなくなります。また、Amazon seller Netherlands VATの申請には現地の事業所住所が必須となります。税務当局は、国内に検証可能な実体拠点を有しない事業者に対してVAT番号を発行することはありません。
リモートでのDutch BV設立とVAT申請
リモートでDutch BVを設立するプロセスは、合理的な手順に沿って進行します。まず、有効な身分証明書類と、予定している事業活動の明確な事業概要書を準備する必要があります。事業活動の内容は、税務上のステータスやKVKの業種分類を決定づけるため極めて重要です。次に、オランダの公証人が認証済みPOAを介して設立証書を作成・執行します。最終段階として、法人がKVKに正式登録されます。各工程が現行の法的基準に完全に準拠していることを確認するために、オランダでの法人設立プロセスの詳細をご覧いただけます。
輸入者のためのEORI番号統合
事業者登録・識別(EORI)番号は、オランダの港湾を経由して欧州連合内に商品を輸入するすべてのAmazon seller Netherlands VAT保持者にとって不可欠です。この番号は、すべての通関手続きにおける識別子として機能します。Amazon FBAでの輸入を円滑に進めるためには、EORI番号がVAT番号と正確に統合されていなければなりません。オランダ登録法人にとっての大きな利点の一つが、第23条許可(Article 23 permit)です。この許可により輸入VATの繰延納付が可能となり、税関の国境でVATを納付する代わりに、定期的なVAT申告書上で報告・相殺することができます。これにより、輸入VATの事前納付が義務付けられている他のEU加盟国と比較して、大幅なキャッシュフロー上の優位性がもたらされます。これらの特定の税務申請に関して支援が必要な場合は、弊社のコンプライアンス専門家にご相談いただき、適用要件をご確認ください。
オランダにおけるEUワンストップショップ(OSS)の活用
EUワンストップショップ(OSS)は、欧州連合域内での国境を越えた通信販売(遠隔販売)を行うAmazon seller Netherlands VAT保持者のVAT義務を簡素化する集中型電子ポータルです。本制度に基づき、オランダでVAT登録を行っている企業は、四半期に1度の単一の申告書を通じて、他のEU加盟国の顧客に対する物品のすべてのB2C販売にかかるVATを申告および納付できます。これにより、国ごとに個別の遠隔販売の基準値を監視し、複数の現地VAT登録を維持するという従来の要件が解消されます。
OSS申告はオランダの税務ポータルを通じて提出されますが、これは厳格に国境を越えたB2C取引のみを対象としています。オランダ国内の顧客に対する販売は、引き続き標準のオランダ国内VAT申告書で申告する必要があります。国際的な起業家にとって、Eコマースのためのオランダでの会社設立は、この集中管理システムを利用するための安定した法的基盤を提供します。オランダ税務当局はそのデジタル処理の効率性で知られており、グローバルなAmazonブランドの間で、OSS制度の「識別加盟国」としてオランダを選択するケースが増加しています。
OSSがもたらすAmazon欧州展開の効率化
OSS制度の最大の利点は、最大27か国に及ぶ個別のVAT登録を管理する管理上の負担が排除される点にあります。言語の異なる複数の税務当局と個別にやり取りする代わりに、EU全域の申告を単一の提出に統合できます。この一元的なアプローチにより、国際税務コンプライアンスに関連するコストが削減され、成長過程にあるブランドの会計プロセスが合理化されます。また、新規に外国のVAT番号を取得する際に通常生じるリードタイムを要することなく、欧州市場全体でAmazon事業を拡大することが可能になります。弊社のAccounting - Ecommerceサービスは、これらの一括申告が常に正確であり、各仕向国の固有のVAT税率を的確に反映するようサポートいたします。
適用要件および基準値の管理
OSS制度は、EU域内における国境を越えたB2C売上高の合計が、暦年で10,000ユーロの統一基準値を超えた時点から適用対象となります。この基準値を下回る場合、自社が設立されている国のVAT税率を引き続き適用することが認められます。基準値を超えた場合は、顧客が所在する加盟国で適用されるVAT税率を適用しなければなりません。OSS登録を適切なタイミングで有効化するためには、売上規模を綿密に監視することが不可欠です。
パナ欧州FBA(Pan-European FBA)を利用している場合、OSSがすべての現地義務に取って代わるわけではない点に留意する必要があります。外国のフルフィルメントセンターに在庫を保管することは、その国において依然として課税上のネクサスを生じさせます。したがって、OSSは消費者への最終配送にかかる売上税の申告を網羅する一方で、在庫の移動や現地国内での販売を計上するために、Amazonが在庫を保管している各国での現地VAT登録が引き続き必要となる場合があります。現地登録からOSS制度への移行を管理するには、サプライチェーンと在庫拠点の構造的な把握が求められます。東洋で製品を製造しているブランド向けに、Buying Office Asiaは現地での調達サポートを提供し、商品が欧州の倉庫に到着する前の段階からサプライチェーンの効率性を確保します。
オランダにおける標準的なVAT申告は四半期単位で処理されます。すべてのAmazon seller Netherlands VAT登録者は、該当四半期の終了月の翌月末日までに、申告書の提出および納付の両方を完了しなければなりません。つまり、第1四半期(Q1)の申告および納付期限は4月30日となります。延滞加算税や利息を回避するためには、Belastingdienstの指定銀行であるRabobankが期限前に資金を受領している必要があるため、厳密なスケジュール管理が不可欠です。非居住者セラーであっても、VAT番号が有効化された後は、これらの四半期サイクルに拘束されます。
オランダの法令では、税務調査要件を満たすために、すべての事業記録を最低7年間保存することが義務付けられています。不動産を取り扱う事業の場合、この保存期間は10年に延長されます。これらの記録には、すべてのデジタル販売データ、仕入請求書、銀行取引明細書が含まれている必要があります。さらに、事業年度終了後12か月以内に、商工会議所(KVK)に会社の年次決算書を提出することが義務付けられています。これらの記録を体系的に管理・保存することは、オランダの法域内で活動するあらゆる国際的ブランドにとって、長期的なコンプライアンスの根幹を成す要素です。
Amazonセラーのための会計基準
コンプライアンスに準拠した帳簿を維持するには、Amazon Seller Centralのレポートとオランダの会計ソフトウェアとのシームレスな統合が不可欠です。会計処理においては、Amazonの手数料、返金、プロモーション割引を個別の勘定科目として正確に反映させなければなりません。複数のマーケットプレイスで販売を展開する場合、欧州中央銀行またはオランダ税務当局が提示する為替レートを用いて外貨換算を処理する必要があります。これらの要件に関する詳細な内訳については、弊社の「Dutch BVの会計:2026年コンプライアンスガイド」をご確認いただけます。
法人税(CIT)に関する留意事項
VATが消費税である一方、Dutch BVはその全世界所得に対して法人税(CIT)の納税義務も負います。2026年における法人税率は、課税所得200,000ユーロまでは19%です。この基準値を超える利益に対しては25.8%の税率が適用されます。また、税務戦略においては、2025および2026会計年度においてEBITDAの24.5%に設定されている支払利息控除制限規定も考慮しなければなりません。これにより、関連当事者への過度な利息支払を通じた課税標準の侵食が防止されます。
透明性の確保は、オランダ会社法における中核的な要件です。個人の会社に対する持分または議決権が25%の閾値を超えた場合、最終実質的支配者(UBO)登録簿への変更事項を7日以内に届け出ることが義務付けられています。この報告はすべてのBV形態において義務であり、当局によって厳格に監視されています。これらの登録情報を常に最新の状態に保つことで、Amazon seller Netherlands VAT保持者としての適格性に影響を与え、EU市場へのアクセスを阻害する可能性のある行政上のトラブルを未然に防止することができます。
オランダにおけるEコマース成長のための構造的サポート
Dutch BVの設立は、EU事業に強固な企業基盤を提供します。専門的なセクレタリーサポートにより、法定提出書類を管理し、法律で義務付けられているUBO登録簿を維持することで、貴社の法人が良好な状態(グッドスタンディング)を維持できるようにします。この構造的な整合性は、税務当局とマーケットプレイスプラットフォームの双方に対して信頼性を証明する必要があるAmazon seller Netherlands VAT保持者にとって不可欠です。リモート管理により、登録法人を通じて現地でのプレゼンスを維持しながら、世界中のあらゆる場所からこれらの事業を統括することが可能です。この柔軟性は、移住を希望しないものの、欧州市場への安定した進出拠点を必要とする国際的な起業家にとって大きな利点となります。
Amazonブランドが拡大するにつれて、注文量の増加や現地のカスタマーサービスに対応するために、現地の物流スタッフや管理スタッフが必要になる場合があります。当社のオランダにおける専門的な給与計算サービスは、企業がオランダの労働法および社会保障費の拠出を遵守することをサポートします。これらの運用サポートと統合された構造化されたVAT戦略は、欧州大陸全体での長期的な成功に向けた拡張性の高いモデルを生み出します。税務コンプライアンスを専門的な管理サービスと連携させることで、アカウント停止のリスクを軽減し、EU貿易圏内での持続可能な成長に向けて事業を位置付けることができます。
法人設立専門会社の強み
専門会社と連携することで、オランダの租税条約や会社法のニュアンスを理解している専門家に直接アクセスすることができます。当社はオランダの公証人と直接連携して認証済み委任状(Power of Attorney)の手続きを促進し、非居住者の創業者が渡航することなく法人設立できるようにします。この連携はBelastingdienstにも及び、当社はVAT申請手続きを管理するための架け橋として機能します。税務当局は外国資本の法人にVAT番号を発行する前に正確な書類と事業活動の明確な説明を要求するため、申請が通常の6~8週間の枠内に収まるようにするには、この専門的な管理が不可欠です。
Amazonセラーのための次のステップ
事業拡大の第一歩は、BV構造が特定のビジネスモデルや在庫戦略に適しているかどうかを判断するための初回相談です。法人が設立され、85.15ユーロのKVK手数料が支払われると、焦点は財務インフラの構築へと移ります。当社は、Rabobankまたは国際的なEコマース取引をサポートする適切なデジタル代替手段との銀行口座開設手続きの調整を支援します。これらの口座を開設することは、Amazonからの売上金の受け取りや、オランダ当局へのVAT納税義務を果たすための前提条件となります。登録手続きおよび国際法人の具体的な要件に関するより広範な視点については、当社のオランダVAT登録:2026年外国企業ガイドを参照してください。
オランダEコマース市場への戦略的進出
コンプライアンスを遵守したAmazon seller Netherlands VAT保持者としての地位を確保することは、より広範な欧州連合へアクセスするための戦略的要件です。3〜5日間のリモート設立プロセスを通じてDutch BVを設立することにより、現地での販売とOSSシステムを介したEU全域への流通の両方をサポートする専門的な基盤を構築できます。この構造化されたアプローチにより、税務上の義務を効率的に管理しながら、国際的なマーケットプレイス全体でブランドのプレゼンスを拡大することに集中できます。委任状ルートを活用することで、渡航要件や現地の行政手続きのハードルによってグローバルな事業運営が中断されることはありません。
当社の専門的なEコマース会計サポートは、四半期ごとの申告書および年次決算書がBelastingdienstおよびKVKの厳格な基準を満たすことを保証します。当社は企業向けサービスにおいて100%の満足を保証し、規制遵守を維持するための積極的なパートナーとして機能します。今これらの手順を踏むことで、行政上の遅延を防ぎ、コンプライアンス違反によるAmazonアカウントの停止を防ぐことができます。適切な構造的サポートがあれば、貴社の事業はオランダが国際的な起業家に提供する競争力のある法人税(CIT)率やVAT繰延の利点を活用することができます。
正確性と専門的な明確さをもって、貴社のオランダ市場への参入を促進できることを楽しみにしております。
最終更新日: 2024年6月
よくある質問
オランダのAmazonで販売するにはDutch BVが必要ですか?
Amazonで販売するためにDutch BVが厳密に必須というわけではありませんが、国際的な成長においては最も実用的な形態であることがよくあります。Dutch BVには0.01ユーロの最低資本金が必要であり、公証人を通じて設立されなければなりません。非居住者の創業者の場合、合法化された委任状(Power of Attorney)を使用することで、3から5営業日で遠隔手続きが可能です。この事業体は有限責任を提供し、税務上の義務を管理するための専門的な基盤となります。
AmazonセラーがオランダのVAT番号を取得するにはどのくらい時間がかかりますか?
外国法人がAmazon seller Netherlands VAT番号を取得する手続きには、通常6から8週間かかります。この期間には、Belastingdienstによる事業活動の確認審査が含まれます。申請前に商工会議所(KVK)への登録が完了していることを確認する必要があります。特に在庫保管にオランダのフルフィルメントセンターを利用する予定がある場合は、商品の販売開始の遅延を避けるために、この手続きを早期に開始することが極めて重要です。
オランダにおける電子商取引(Eコマース)の現在のVAT税率はいくらですか?
2026年現在、オランダにおける大半の電子商取引商品の標準VAT税率は21%です。食品、書籍、医薬品などの特定の製品カテゴリには、9%の軽減税率が適用されます。欧州連合(EU)域外の国へ商品を輸出する場合、0%の税率が適用されることがあります。税務当局はAmazonセラーアカウントを通じて処理されたすべての取引について正確な書類を要求するため、これらの税率の適用を証明する明確な記録を保持しなければなりません。
オランダに渡航することなく遠隔でオランダのVAT登録を行うことはできますか?
はい、オランダに渡航することなく、VAT登録および法人の設立を行うことができます。非居住者の創業者にとっての標準的な方法は、合法化された委任状(Power of Attorney)による手続きです。これにより、海外に滞在したままオランダの公証人に必要な公正証書の作成を委託できます。設立後、85.15ユーロの1回限りのKVK登録料を支払います。その後、VAT申請は電子的に処理され、海外の起業家向けに合理化された法令遵守手続きが提供されます。
OSS制度はオランダのAmazonセラーにどのように影響しますか?
EUワンストップショップ(OSS)制度により、EU全域におけるすべてのB2C遠隔販売のVATを、四半期ごとの単一の申告書で報告できます。これは、国境を越えた売上がEU全体で10,000ユーロの基準額を超えた時点で義務付けられます。オランダのOSSポータルを利用することで、それらの外国の法域に在庫を保管していない限り、顧客が所在するすべての加盟国で個別にVAT登録を維持する必要がなくなります。
オランダのVATコンプライアンスにおける帳簿記録保持要件は何ですか?
オランダの法律では、税務調査時に法令遵守を証明できるよう、すべての事業記録を最低7年間保管することが義務付けられています。不動産関連の記録については、この保管期間は10年間に延長されます。書類には、Amazonの売上レポート、仕入請求書、銀行取引明細書を含める必要があります。2026年5月1日以降、Amazon seller Netherlands VAT保持者の税務関連のすべての支払いは、Belastingdienstの指定金融機関であるRabobankを通じて処理され、明確な機関取引の追跡が保証されます。
EU域外のAmazonセラーには財政代理人が必要ですか?
基本的な登録においては必ずしも必須ではありませんが、第23条許可(Article 23 permit)の適用を受けるには財政代理人が必要です。この許可により輸入VATの支払を繰り延べることが可能になり、税金は通関時に納付するのではなく定期申告において報告することになります。EU域外のセラーにとって、これは大幅なキャッシュフロー上の利点をもたらします。財政代理人は税務当局に対する窓口として機能し、輸入書類が正確であることを保証します。
2026年におけるオランダの電子商取引事業の法人税率はいくらですか?
2026年度の法人税(CIT)率は、200,000ユーロまでの利益に対して19%です。この金額を超える利益には25.8%が課税されます。さらに、EBITDAの24.5%を上限とする支払利息控除制限にも留意する必要があります。年次決算書は、事業年度末から12か月以内にKVKに提出しなければなりません。これらの税率と期限は、オランダで事業を営むすべての非公開有限責任会社に厳格に適用されます。
Sources
- ICS Payroll - オランダの給与計算サービス
- KVK - オランダ商業登記所への登録
- Business.gov.nl - 非公開有限責任会社(bv)
- Burgerlijk Wetboek Boek 2(オランダ民法第2巻、法人法)
- Rijksoverheid - 起業・事業運営
- Belastingdienst - 法人税率
- Belastingdienst - 給与税(loonheffingen)
- UWV - 雇用主の義務
- SVB - オランダの社会保険
- Belastingdienst - 事業者向けVAT(BTW)
- 欧州委員会 - VAT規則および税率
- De Nederlandsche Bank - 監督業務
- AFM - ライセンスおよび登録簿
- RVO - 国際ビジネスの展開
- Belastingdienst Douane - 税関
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - オランダ
- ICLG - コーポレートガバナンスに関する法律および規制、オランダ
オランダのBV会社に関する詳細情報が必要ですか?
専門家に相談するReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |