


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-30 · Last reviewed 2026-08-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La costituzione di una sede secondaria olandese potrebbe apparire una strategia di ingresso efficiente, ma per molte aziende internazionali l'assenza di uno scudo di responsabilità distinto rende la società controllante vulnerabile ai debiti locali e alle azioni legali. Nel 2026, la costituzione di una controllata nei Paesi Bassi come società a responsabilità limitata (BV) rimane il metodo più efficace per isolare il rischio e garantire la stabilità normativa a lungo termine. Probabilmente siete a conoscenza della posizione strategica del Paese nell'UE, ma le tempistiche amministrative specifiche per la registrazione IVA e la conformità all'imposta sul reddito delle società (CIT) richiedono un'attenta pianificazione.
Questo articolo offre un'analisi professionale dei requisiti legali, fiscali e amministrativi per il vostro insediamento olandese. Forniremo un chiaro quadro decisionale per la scelta tra una BV e una sede secondaria, illustrando dettagliatamente le soglie fiscali per il 2026, tra cui l'aliquota CIT del 19% per gli utili fino a 200.000 €. Troverete inoltre un percorso convalidato per la costituzione a distanza tramite procura legalizzata, che consente l'avvio delle attività senza la necessità di viaggi internazionali. Tratteremo tutti gli aspetti, dalla tassa di registrazione KVK di 85,15 € e le tempistiche di sei-otto settimane per l'IVA relative a entità a partecipazione estera, fino all'infrastruttura bancaria aggiornata in cui Rabobank funge da banca di riferimento per la Belastingdienst.
Punti chiave
- Valutare i vantaggi in termini di responsabilità di una Dutch BV rispetto a una sede secondaria per garantire che la società controllante estera rimanga legalmente protetta dalle obbligazioni locali.
- Utilizzare la procedura con procura legalizzata per la costituzione di una controllata nei Paesi Bassi per completare il processo di costituzione senza la necessità di viaggi internazionali.
- Allineare la pianificazione fiscale agli standard tributari del 2026, tra cui l'aliquota dell'imposta sul reddito delle società del 19% per gli utili fino a 200.000 € e il limite di deducibilità degli interessi passivi al 24,5% dell'EBITDA.
- Tenere conto delle tempistiche amministrative e dei costi, come la tassa di registrazione KVK di 85,15 € e la finestra di 6-8 settimane per la richiesta dell'IVA per le entità a partecipazione estera.
- Mantenere la conformità normativa implementando contratti di lavoro scritti obbligatori e rispettando i requisiti olandesi in materia di previdenza sociale e congedo per malattia.
Il quadro strategico per l'ingresso nel mercato olandese nel 2026
I Paesi Bassi continuano a consolidare la propria posizione di primario hub europeo, classificandosi all'8° posto tra le economie più innovative a livello globale secondo il rapporto 2025 dell'Organizzazione mondiale per la proprietà intellettuale (WIPO). Per le società internazionali, la costituzione di una controllata nei Paesi Bassi offre un contesto stabile per la crescita del capitale e l'attenuazione del rischio. L'attuale clima di investimento si è orientato verso entità pronte al 100% per il digitale, in cui l'efficienza amministrativa è prioritaria rispetto alla burocrazia cartacea. Questa evoluzione consente un rapido ingresso nel mercato mantenendo standard elevati di conformità normativa. Si tratta di una mossa strategica per le imprese che mirano a stabilire una solida presenza nell'Eurozona beneficiando al contempo di un quadro legislativo favorevole alle imprese.
Innovazione e istruzione come fattori trainanti per l'espansione
L'accesso a una forza lavoro altamente qualificata costituisce un fattore primario per l'espansione aziendale. I Paesi Bassi occupano attualmente il 3° posto nella classifica mondiale per l'istruzione, garantendo un apporto costante di talenti specializzati nei settori tecnologico, finanziario e sanitario. Con un tasso di competenza della lingua inglese del 93% tra la popolazione locale, il Paese funge da principale porta d'accesso per le imprese extra-UE che entrano nell'Unione Europea. Questa competenza linguistica riduce gli attriti operativi e semplifica l'integrazione dei team dirigenziali internazionali. L'infrastruttura locale, comprensiva di una logistica e di una connettività digitale di prim'ordine, fornisce il quadro necessario per espandere una società a responsabilità limitata olandese (BV) in tutto il continente. L'insieme di questi fattori crea un ecosistema che favorisce la crescita su scala globale per gli imprenditori extra-UE che necessitano di una base affidabile per il commercio internazionale.
Accessibilità da remoto per gli investitori esteri
La moderna corporate governance nei Paesi Bassi ha pienamente normalizzato la gestione aziendale da remoto all'interno del registro delle imprese. Gli investitori esteri non devono risiedere nel Paese per mantenere un'entità conforme o supervisionare le operazioni quotidiane. La Camera di Commercio olandese (KVK) e le autorità fiscali hanno semplificato i propri sistemi per supportare la governance digitale transfrontaliera per il 2026. Per i fondatori non residenti, l'iter standard prevede una procura notarile (PoA) legalizzata, che consente a un notaio di stipulare l'atto costitutivo per loro conto. Questa procedura elimina la necessità di viaggi internazionali durante la fase di costituzione.
Le società specializzate fungono da ponte essenziale tra il diritto locale olandese e le esigenze operative globali. Questi intermediari assicurano che ogni fase, dalla preparazione iniziale dei documenti all'eventuale registrazione ai fini BTW, soddisfi gli standard normativi del 2026. Scegliere la Dutch BV Company Formation tramite un partner professionale consente agli imprenditori di concentrarsi sulla strategia di mercato mentre i requisiti tecnici dell'insediamento legale vengono gestiti con chiarezza procedurale. Questo approccio orientato al lavoro da remoto garantisce che il percorso di ingresso sia rapido e giuridicamente solido, fornendo una via convalidata per la mobilità globale.
Confronto strutturale: Sede secondaria olandese vs. Controllata (BV)
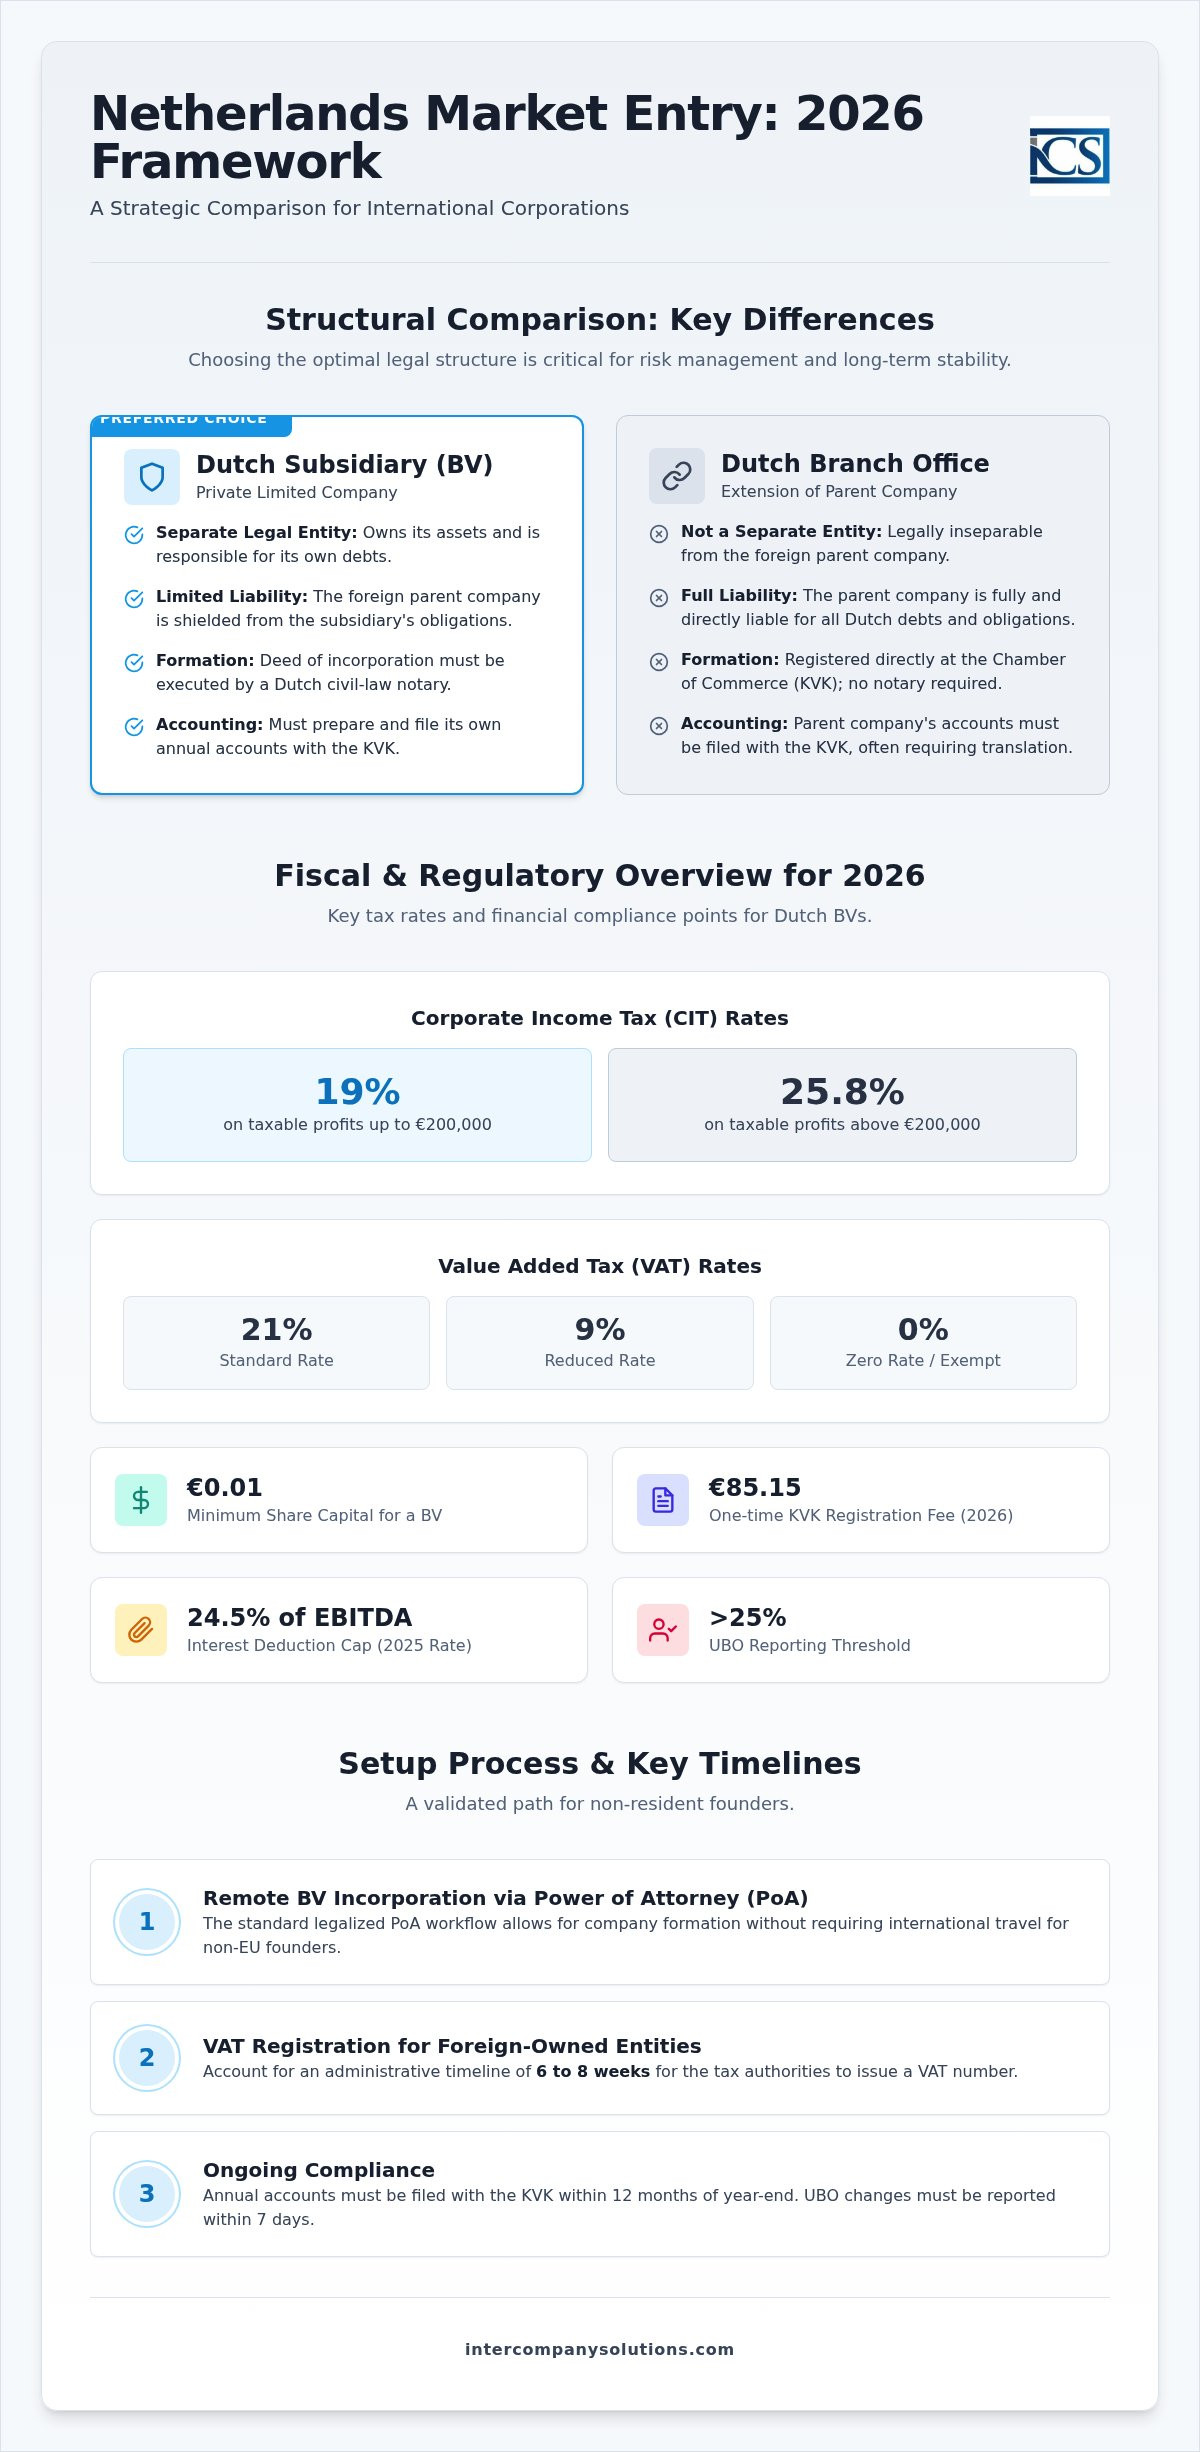
La selezione di un quadro giuridico richiede una scelta chiara tra una sede secondaria (succursale) e una società controllata. Una sede secondaria è giuridicamente inseparabile dalla società controllante estera; non possiede una personalità giuridica distinta ai sensi del diritto olandese. Di conseguenza, la controllante è la parte giuridica diretta in tutte le transazioni olandesi ed è responsabile di tutte le obbligazioni. Al contrario, la costituzione di una società a responsabilità limitata olandese (BV) crea una persona giuridica distinta. Questa entità possiede le proprie attività ed è responsabile per i propri debiti. Questa separazione strutturale costituisce la ragione principale per cui le imprese internazionali preferiscono il modello della controllata per le operazioni europee.
| Caratteristica | Sede secondaria olandese | Controllata olandese (BV) |
|---|---|---|
| Forma giuridica | Estensione della società controllante | Entità giuridica distinta |
| Responsabilità | La società controllante è pienamente responsabile | Limitata al patrimonio della controllata |
| Registrazione | Iscritta presso la KVK (senza notaio) | Atto stipulato da un notaio olandese |
| Contabilità | Bilancio della controllante depositato presso la KVK | Bilancio locale depositato presso la KVK |
| Governance | Controllata dal consiglio di amministrazione della controllante | Consiglio di amministrazione locale o della controllante |
Isolamento della responsabilità e del rischio
Il modello della società controllata funge da schermo giuridico di protezione. Poiché la BV è un soggetto giuridico distinto, la società controllante generalmente non risponde dei debiti o degli inadempimenti contrattuali della controllata. Questo isolamento è fondamentale quando si stipulano contratti locali o si assume personale, poiché impedisce che le obbligazioni olandesi incidano sul bilancio globale della controllante. Secondo business.gov.nl, una sede secondaria non offre questa protezione, lasciando il patrimonio globale della controllante esposto ai creditori olandesi. Per una Dutch BV Company Formation, il capitale sociale minimo è di 0,01 €, eppure la protezione che essa offre alla società controllante è sostanziale.
Credibilità operativa e presenza locale
La percezione del mercato favorisce spesso la BV rispetto a una succursale estera. L'istituzione di un'entità locale segnala un impegno a lungo termine nella regione, fattore decisivo per le banche, i fornitori e i clienti olandesi. Le entità autonome trovano spesso più lineare l'ottenimento dei numeri di partita BTW e l'apertura di rapporti bancari locali. Mentre una sede secondaria deve depositare il bilancio globale della controllante presso la Camera di Commercio (KVK), una controllata deposita esclusivamente il proprio bilancio d'esercizio locale. Ciò preserva la riservatezza della più ampia posizione finanziaria della società controllante. La Netherlands Foreign Investment Agency sottolinea che la BV è il veicolo standard per il commercio internazionale grazie alla sua chiara governance e al suo profilo di rischio. Se necessitate di una valutazione dettagliata di queste strutture, potete richiedere un'analisi strutturale ai nostri consulenti.
Ultima revisione: agosto 2026
Conformità fiscale e regolamentare per le controllate
La gestione di un'entità societaria nella giurisdizione olandese richiede la rigorosa osservanza di specifiche soglie fiscali e scadenze di rendicontazione. Per l'anno fiscale 2026, l'imposta sul reddito delle società (CIT) si applica con un'aliquota del 19% sugli utili imponibili fino a 200.000 €. Qualsiasi utile eccedente tale importo è tassato al 25,8%. Oltre alle aliquote di base, i Paesi Bassi applicano un limite alla deducibilità degli interessi per prevenire un indebitamento eccessivo; tale limite è fissato al 24,5% dell'EBITDA della società. Queste cifre sono fondamentali per la fase di pianificazione finanziaria durante la costituzione di una controllata nei Paesi Bassi, poiché determinano la redditività netta dell'operatività locale.
La conformità all'Imposta sul Valore Aggiunto (IVA) rappresenta un altro pilastro amministrativo fondamentale. L'aliquota IVA ordinaria è del 21%, con aliquote ridotte del 9% e dello 0% applicabili a specifiche categorie di beni e servizi. Per le BV a proprietà estera, la procedura di registrazione IVA richiede solitamente da sei a otto settimane. Durante questo periodo, le autorità fiscali conducono un esame approfondito delle attività previste e della sostanza economica della società. Dal 1° maggio 2026, Rabobank funge da banca di riferimento per il Belastingdienst, agevolando tutte le liquidazioni e i rimborsi delle imposte societarie. La precisione in queste dichiarazioni iniziali è fondamentale per evitare ritardi nell'operatività.
Imposta sul reddito delle società e incentivi
Il sistema fiscale olandese include meccanismi per prevenire la doppia imposizione e attrarre talenti internazionali. La Participation Exemption è una caratteristica essenziale per le controllate, poiché generalmente esenta dalla CIT olandese i dividendi e le plusvalenze derivanti da controllate qualificate. Ciò consente un trasferimento efficiente del capitale all'interno di una struttura societaria globale. Inoltre, i Paesi Bassi offrono il ruling per il rimborso fiscale del 30% per i lavoratori dipendenti internazionali idonei. Per il 2026, il requisito salariale imponibile minimo per beneficiare di questo ruling è di 48.013 €, oppure di 36.497 € per i dipendenti di età inferiore a 30 anni in possesso di una laurea magistrale idonea. L'indennità del 30% è limitata a uno stipendio massimo di 262.000 €. La gestione di questi incentivi richiede accurati servizi di gestione paghe e personale per garantire che tutte le soglie siano rispettate e mantenute nel tempo.
Obblighi di rendicontazione e conservazione dei registri
La trasparenza e la conservazione dei dati sono obbligatorie ai sensi della legge olandese. Tutti i documenti societari devono essere conservati per un minimo di sette anni, sebbene tale periodo sia esteso a dieci anni per i documenti relativi a beni immobili. I requisiti relativi al Titolare Effettivo (UBO) si applicano a qualsiasi persona fisica che detenga una partecipazione superiore al 25% nell'entità. Qualsiasi modifica al registro UBO deve essere comunicata entro sette giorni per garantire la conformità. Infine, ogni controllata deve depositare il proprio bilancio d'esercizio presso la Camera di Commercio (KVK) entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di tali termini può comportare sanzioni amministrative e una potenziale responsabilità personale per gli amministratori.
Ultima revisione: agosto 2026
La procedura dettagliata per la costituzione a distanza
Il processo per la costituzione di una controllata nei Paesi Bassi è concepito per garantire la massima efficienza, in particolare per i fondatori internazionali impossibilitati a viaggiare. La procedura principale si basa sulla procura legalizzata (PoA). Questa consente a un notaio olandese di stipulare l'atto costitutivo senza la presenza fisica del fondatore. Inizialmente, è necessario presentare una checklist dettagliata unitamente ai documenti d'identità di tutti gli amministratori e gli azionisti. Tali documenti richiedono solitamente la legalizzazione e l'apostille per essere riconosciuti dalle autorità olandesi. Questo approccio a distanza rappresenta lo standard per i fondatori extra-UE, poiché la costituzione digitale tramite video non è la procedura predefinita per le registrazioni di soggetti non residenti.
Documentazione legale e atti notarili
Nei Paesi Bassi, un notaio deve stipulare l'atto costitutivo per ogni BV e NV. Si tratta di un requisito di legge che garantisce la legalità della costituzione societaria. Per i soci persone giuridiche estere, è necessario fornire un estratto del registro delle imprese locale e un certificate of incumbency. Questi documenti devono essere debitamente legalizzati per attestare i poteri della persona che sottoscrive la PoA. Il notaio redige inoltre lo statuto sociale, che definisce i regolamenti interni della società, la sua denominazione, la sede legale statutaria e l'oggetto sociale. Una volta stipulato l'atto da parte del notaio, la società esiste ufficialmente come entità giuridica autonoma con un capitale sociale minimo di appena 0,01 €.
Registrazione presso la KVK e l'autorità fiscale
Una volta firmato l'atto, la società deve essere iscritta nel Registro delle Imprese olandese (Handelsregister) gestito dalla Camera di Commercio (KVK). Per il 2026, l'imposta di registrazione una tantum presso la KVK è pari a € 85,15. Questa iscrizione genera il vostro numero KVK, fondamentale per l'apertura di conti bancari e la sottoscrizione di contratti commerciali. Si tratta dell'identificativo univoco che attesta la regolarità della vostra entità sul mercato locale. A seguito dell'iscrizione presso la KVK, l'entità deve richiedere i numeri di identificazione per l'imposta sulle società e per l'IVA alla Belastingdienst. Tutti i versamenti e i rimborsi fiscali vengono elaborati tramite Rabobank, che opera come banca di riferimento della Belastingdienst dal 1° maggio 2026.
Per le BV a partecipazione estera, i tempi per la registrazione IVA variano solitamente da sei a otto settimane. Se la vostra controllata intende importare o esportare merci al di fuori dell'UE, è necessario richiedere anche un numero EORI. Questo passaggio è essenziale per lo sdoganamento e il commercio internazionale. La gestione di questi adempimenti amministrativi richiede un approccio strutturato alla costituzione di società nei Paesi Bassi per garantire che non venga superata alcuna scadenza e che l'entità sia pienamente operativa entro i tempi previsti.
Ultima revisione: agosto 2026
Tendenze in materia di occupazione e payroll per le controllate olandesi
Lo svolgimento di un'attività aziendale nei Paesi Bassi richiede una rigorosa osservanza del diritto del lavoro locale, che impone un contratto di lavoro scritto per ogni dipendente. A partire dal 1° luglio 2026, la retribuzione oraria minima legale per i lavoratori di età pari o superiore a 21 anni è pari a € 14,99, secondo business.gov.nl. I datori di lavoro sono responsabili delle ritenute fiscali sulle retribuzioni e dei contributi previdenziali, con un massimale retributivo annuo 2026 per le assicurazioni sociali fissato a € 79.409. Inoltre, la legislazione olandese impone ai datori di lavoro di erogare fino a 104 settimane di indennità di malattia pari ad almeno il 70% dello stipendio del lavoratore, rendendo indispensabile una solida pianificazione finanziaria per la gestione della forza lavoro.
Assunzione di lavoratori altamente qualificati
Per assumere profili specializzati provenienti da paesi esterni all'Unione Europea, la società deve ottenere lo status di sponsor riconosciuto dall'Immigration and Naturalisation Service (IND). Per l'anno fiscale 2026, i requisiti retributivi mensili lordi per il visto per lavoratori altamente qualificati (Highly Skilled Migrant - HSM) sono pari a € 5.942 per i soggetti di età pari o superiore a 30 anni e a € 4.357 per quelli di età inferiore a 30 anni. Questo status consente una trattazione accelerata del visto, che viene generalmente completata entro due-quattro settimane. Diventare uno sponsor riconosciuto rappresenta un requisito strategico per le entità che si affidano a competenze internazionali per mantenere un vantaggio competitivo nel mercato europeo.
Conformità negli obblighi datoriali
Il 30% ruling costituisce un incentivo primario per attrarre personale internazionale, sebbene sia soggetto a massimali e soglie specifici. Nel 2026, l'indennità esente da imposte del 30% si applica unicamente alle retribuzioni fino a un massimo di € 262.000, come specificato su belastingdienst.nl. Per potervi accedere, la retribuzione imponibile del dipendente deve soddisfare la soglia minima di € 48.013, oppure di € 36.497 per i soggetti di età inferiore a 30 anni in possesso di un titolo di master idoneo. La possibilità per i beneficiari del 30% ruling di optare per il regime fiscale di parziale non residenza è stata soppressa nel 2025; il regime transitorio per gli utenti preesistenti si concluderà il 31 dicembre 2026.
La gestione di questi cicli mensili di dichiarazione e la garanzia di conformità con i fondi pensione settoriali rappresentano una componente centrale dei servizi di gestione paghe e personale. Tutti i versamenti relativi alle imposte sui salari devono essere eseguiti tramite Rabobank, che opera come banca di riferimento per la Belastingdienst dal 1° maggio 2026. Le società sono tenute per legge a conservare la documentazione contabile e del personale per sette anni al fine di garantire la totale trasparenza in caso di verifiche fiscali da parte dell'amministrazione finanziaria olandese.
Ultima revisione: agosto 2026
Attuazione strategica del vostro ingresso nel mercato olandese
L'ingresso nel mercato olandese nel 2026 richiede un equilibrio tra precisione legale e lungimiranza fiscale. La scelta di una struttura BV garantisce che la società controllante rimanga protetta dalle passività locali, stabilendo al contempo una presenza credibile nell'Eurozona. L'attuale contesto normativo richiede il rigoroso rispetto delle soglie CIT e degli obblighi di comunicazione UBO. La costituzione di una controllata nei Paesi Bassi tramite la procedura di procura a distanza (Power of Attorney) consente di perfezionare queste complesse procedure senza la necessità di viaggi internazionali.
Intercompany Solutions offre un percorso strutturato per l'accesso al mercato con tempi di evasione di 3-5 giorni lavorativi per la costituzione iniziale. La nostra esperienza nella costituzione a distanza tramite PoA assicura che l'identificazione e la documentazione soddisfino tutti gli standard notarili. Sosteniamo la nostra chiarezza procedurale con una garanzia di soddisfazione al 100% per offrire l'affidabilità richiesta dalla vostra espansione internazionale.
I Paesi Bassi rimangono una delle scelte principali per la crescita su scala globale. Con il quadro amministrativo adeguato, la vostra entità olandese sarà posizionata per una crescita e una stabilità a lungo termine.
Ultima revisione: agosto 2026
Domande frequenti
Qual è il capitale sociale minimo richiesto per una controllata olandese?
Il capitale sociale minimo per una società a responsabilità limitata olandese (BV) è di 0,01 €. Questa soglia ridotta è stata introdotta per abbattere le barriere finanziarie per gli imprenditori internazionali che desiderano accedere al mercato. Quando si costituisce una controllata nei Paesi Bassi, è necessario definire il valore delle azioni nell'atto costitutivo. Sebbene il minimo legale sia puramente nominale, è possibile scegliere un importo più elevato per riflettere i requisiti di finanziamento iniziale o la scala operativa della società.
È possibile costituire una controllata olandese a distanza senza recarsi nei Paesi Bassi?
È possibile completare l'intero processo di costituzione a distanza ricorrendo alla procedura della procura legalizzata (Power of Attorney - PoA). Questo metodo consente a un notaio olandese di stipulare l'atto costitutivo per vostro conto senza richiedere la presenza fisica nel Paese. Sarà necessario firmare i documenti costitutivi e farli legalizzare o apostillare nella propria giurisdizione di residenza. Questa è la procedura standard per i fondatori non residenti che desiderano costituire un'entità giuridica in modo efficiente.
Quali sono le aliquote dell'imposta sul reddito delle società per le controllate olandesi nel 2026?
Nel 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è del 19% sugli utili imponibili fino a 200.000 €. Per gli utili che superano tale soglia, l'aliquota sale al 25,8%. È inoltre necessario tenere conto del limite di deducibilità degli interessi, pari al 24,5% dell'EBITDA. Tutti i pagamenti delle imposte vengono generalmente elaborati tramite Rabobank, che opera come banca tesoriera ufficiale dell'amministrazione fiscale olandese (Belastingdienst) dal 1° maggio 2026.
Quanto tempo richiede la procedura di registrazione ai fini IVA per un'entità a partecipazione estera?
La procedura di registrazione ai fini IVA per le entità a partecipazione estera richiede generalmente tra le sei e le otto settimane. Tale tempistica decorre dalla registrazione della società presso la Camera di Commercio (KVK). Le autorità fiscali effettuano un esame per verificare le attività previste e la sostanza economica locale della società. Poiché non è possibile detrarre o applicare l'IVA fino al perfezionamento della registrazione, è fondamentale tenere conto di questa finestra amministrativa nella pianificazione delle operazioni commerciali iniziali nei Paesi Bassi.
È necessario un amministratore locale per registrare una controllata nei Paesi Bassi?
La legge olandese non impone la nomina di un amministratore residente a livello locale per registrare una controllata. Sia gli amministratori che i soci possono essere persone fisiche o giuridiche straniere. Tuttavia, mantenere una presenza locale è spesso vantaggioso ai fini della sostanza fiscale e può semplificare la procedura di apertura di un conto bancario aziendale. Sebbene la gestione da remoto sia consentita, la società deve disporre di una sede legale valida nei Paesi Bassi e adempiere a tutti gli obblighi locali di deposito e conformità.
Qual è la differenza tra una succursale olandese e una Dutch BV?
Una Dutch BV è un'entità giuridica distinta, mentre una succursale è un'estensione della società controllante estera. Quando si costituisce una controllata nei Paesi Bassi sotto forma di BV, la responsabilità della controllante è limitata al patrimonio della controllata. In una struttura a succursale, la controllante rimane pienamente responsabile per tutti i debiti e le controversie legali olandesi. Questa distinzione rende la BV il veicolo privilegiato per le imprese internazionali che desiderano isolare il rischio e consolidare la propria credibilità.
A quanto ammonta la tassa di registrazione KVK per una nuova società nel 2026?
La tassa di registrazione una tantum presso la Camera di Commercio olandese (KVK) è di 85,15 € nel 2026. Questo importo viene corrisposto al momento dell'iscrizione della società nel registro delle imprese (Handelsregister) da parte del notaio. A seguito del pagamento, la KVK rilascia un numero di registrazione univoco, necessario per tutte le attività ufficiali, inclusa la firma di contratti commerciali e la richiesta dei codici fiscali. Questa registrazione attesta l'esistenza legale dell'entità e rappresenta un passaggio obbligatorio nel processo di costituzione di una società nei Paesi Bassi.
Fonti
- ICS Payroll - Servizi di buste paga olandesi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Attività d'impresa
- Belastingdienst - Ritenute fiscali sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (btw) per imprenditori
- Commissione europea - Regole e aliquote IVA
- IND - Lavoratore altamente qualificato
- IND - Permesso di soggiorno per start-up
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- RVO - Attività commerciali internazionali
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |