


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-20 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I Paesi Bassi rimangono una destinazione primaria per l'espansione globale, ma il processo amministrativo di ingresso nel 2026 premia la precisione tecnica rispetto alla strategia commerciale. La maggior parte degli imprenditori internazionali trova complessa la transizione dalle proprie normative nazionali al diritto societario olandese, in particolare nel distinguere tra i percorsi di registrazione per soggetti UE e non UE. Soddisfare i requisiti per l'apertura di un'attività nei Paesi Bassi richiede una comprensione esatta dei protocolli locali per evitare ritardi o sanzioni amministrative.
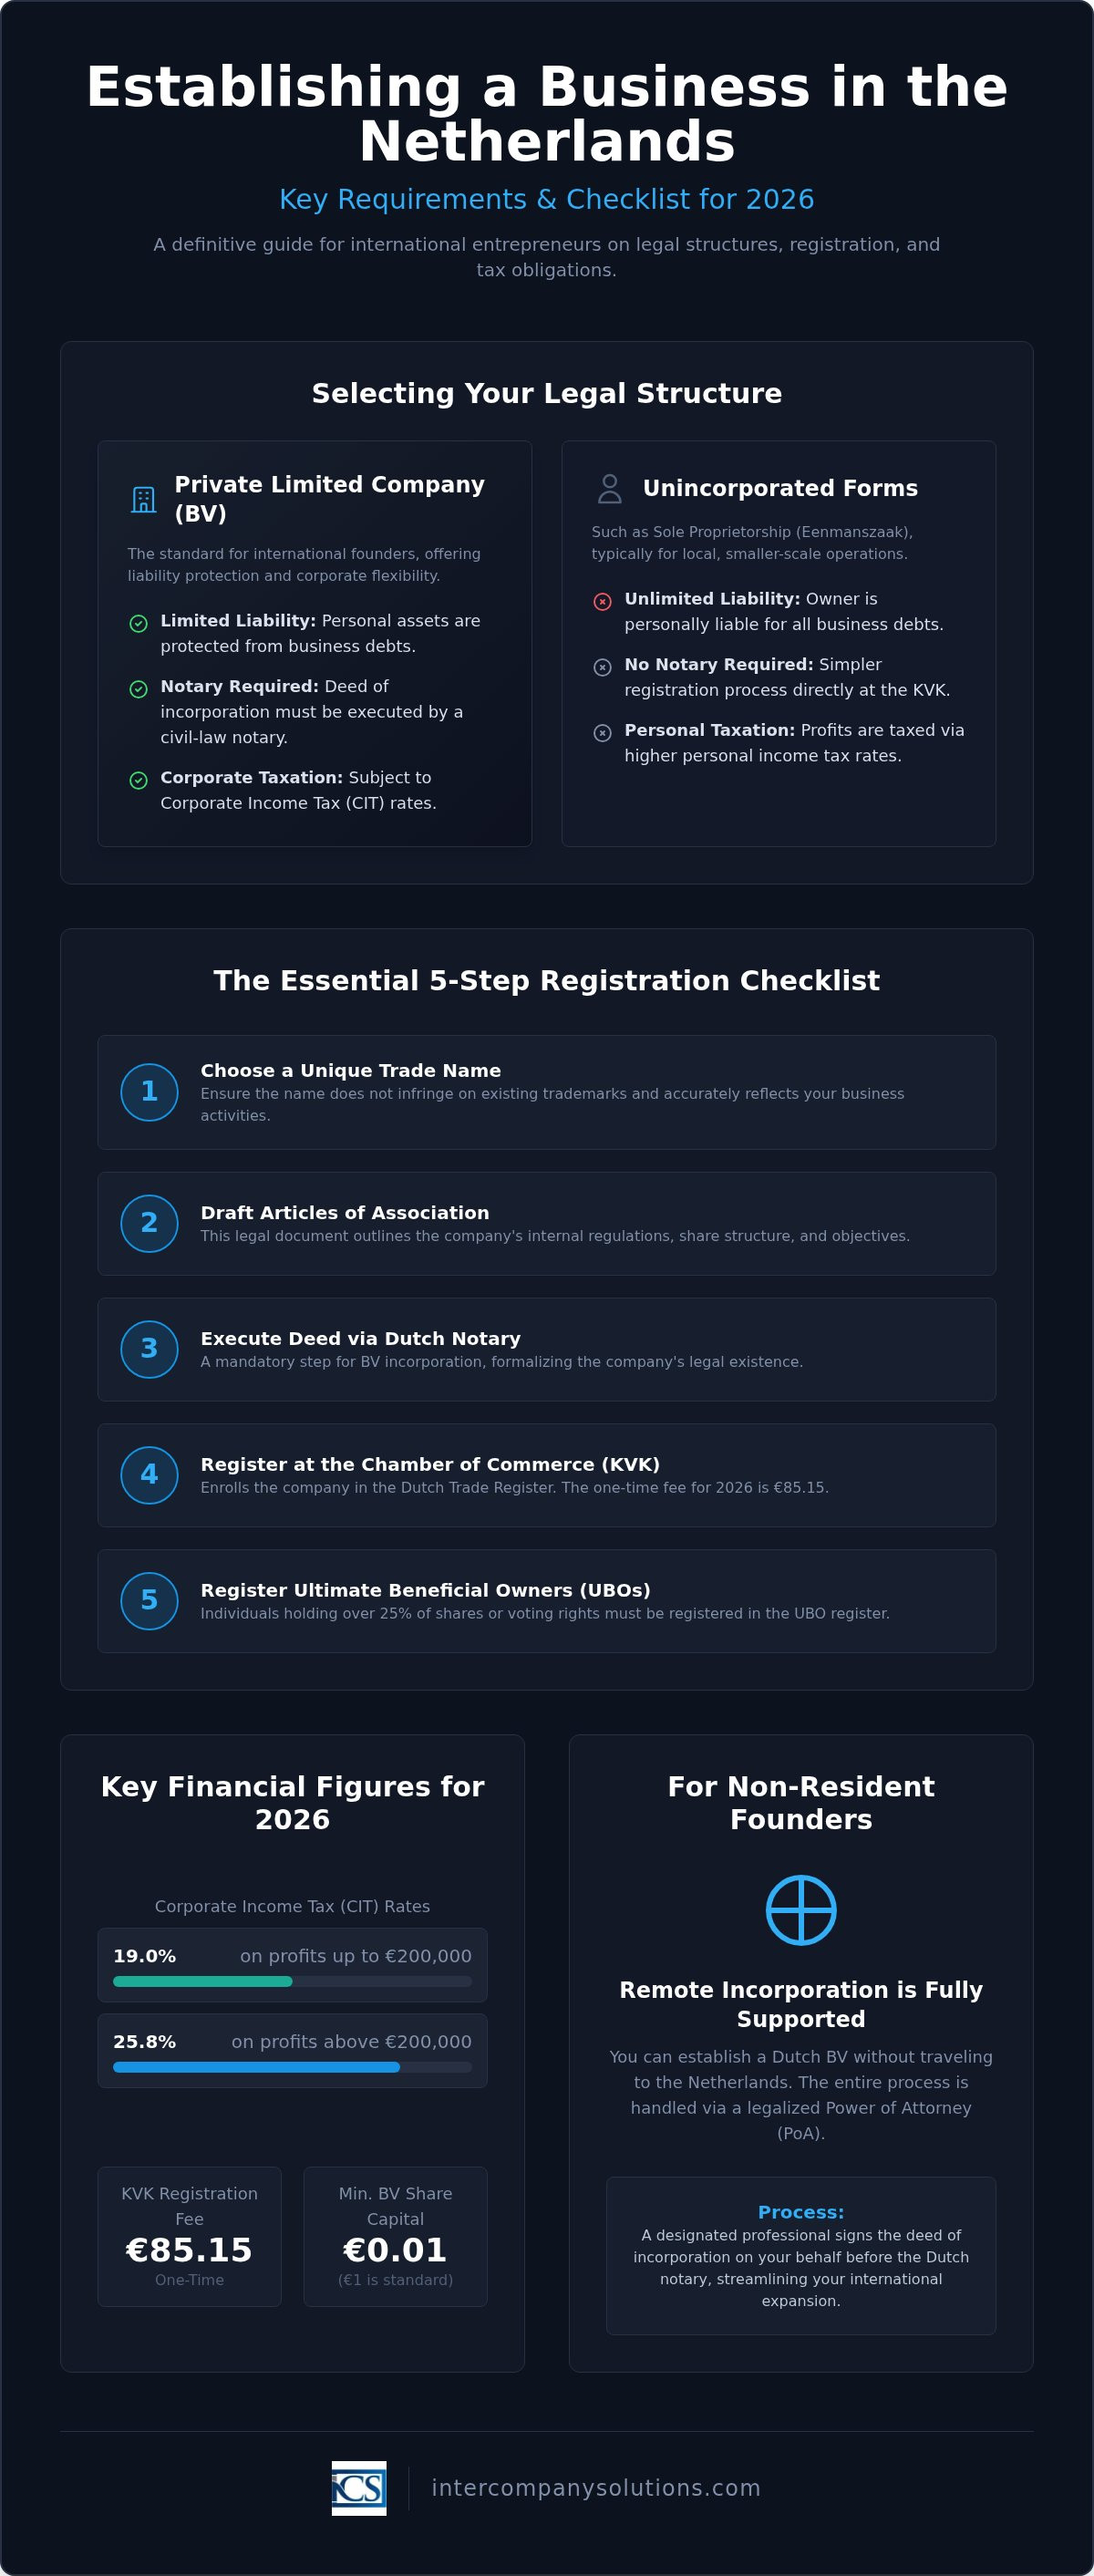
Questa guida fornisce una checklist definitiva dei prerequisiti legali, fiscali e amministrativi necessari per costituire un'entità olandese. Troverete dati specifici sui diritti di registrazione KVK di 85,15 €, sugli scaglioni dell'imposta sul reddito delle società del 19% e del 25,8% e sulla registrazione UBO obbligatoria per le persone fisiche che detengono oltre il 25% delle quote. Confermiamo inoltre la validità della procedura di costituzione a distanza di una BV tramite procura legalizzata, che consente la costituzione senza un viaggio fisico nel Paese. Seguendo questi passaggi verificati, potrete garantire una base conforme e funzionale per le vostre operazioni nei Paesi Bassi.
Punti chiave
- Scoprite perché la Besloten Vennootschap (BV) è la forma societaria standard per gli imprenditori internazionali, grazie alla sua responsabilità limitata e alla flessibilità aziendale.
- Accedete a una checklist dettagliata dei requisiti per aprire un'attività nei Paesi Bassi, che copre i protocolli di identificazione e i diritti di registrazione KVK di 85,15 € per il 2026.
- Comprendete la procedura di costituzione a distanza per i fondatori non UE tramite l'utilizzo di una procura legalizzata per costituire un'entità olandese senza spostarsi fisicamente.
- Individuate i vostri obblighi fiscali societari per il 2026, compresa l'aliquota del 19% per gli utili inferiori a 200.000 € e l'aliquota del 25,8% per gli importi superiori a questa soglia.
- Esaminate gli obblighi di conformità obbligatori, come la registrazione del titolare effettivo (UBO) per le persone fisiche che detengono più del 25% delle quote.
Quadro normativo per le entità aziendali olandesi
Il sistema giuridico olandese per le entità societarie è codificato nel Burgerlijk Wetboek (Codice Civile olandese). Questo quadro normativo offre un contesto stabile per il commercio internazionale, che costituisce un pilastro della panoramica economica olandese. Nel valutare i requisiti per aprire un'attività nei Paesi Bassi, è necessario innanzitutto considerare che la legge tratta le entità societarie come soggetti dotati di autonoma personalità giuridica. Una società a responsabilità limitata, o BV, richiede almeno un amministratore e un azionista. Questi ruoli possono essere ricoperti dalla stessa persona fisica, rendendo la struttura accessibile sia ai singoli imprenditori sia alle grandi controllate.
La maggior parte delle attività commerciali nei Paesi Bassi non richiede una specifica licenza commerciale. Tuttavia, i settori regolamentati come i servizi finanziari, la sanità e alcuni rami dei trasporti devono ottenere apposite autorizzazioni dalle autorità competenti prima di iniziare le operazioni. Identificare se la propria attività rientri in una categoria regolamentata costituisce un primo passo fondamentale nel processo di costituzione.
Il ruolo della Camera di Commercio (KVK)
Ogni entità commerciale deve registrarsi nel Handelsregister (Registro delle Imprese) gestito dalla KVK. Questa procedura garantisce la trasparenza del mercato in tutta la giurisdizione olandese. La KVK applica una tariffa di registrazione una tantum di 85,15 € per il 2026. Una volta effettuata l'iscrizione, le informazioni relative ad amministratori e azionisti diventano accessibili al pubblico. È inoltre obbligatorio iscrivere nel registro UBO (Ultimate Beneficial Owner) i soggetti che detengono oltre il 25% delle azioni o dei diritti di voto. La scelta di una denominazione commerciale univoca è obbligatoria; tale denominazione non deve violare marchi esistenti né trarre in inganno il pubblico sulla natura dell'attività.
Requisiti statutari per la Dutch BV
La Dutch BV rappresenta la scelta più comune per gli investitori esteri grazie alla sua flessibilità. Dalle riforme del 2012, il capitale sociale minimo è di appena 0,01 €, sebbene 1 € costituisca una scelta professionale standard. La costituzione richiede un atto pubblico rogato da un notaio di diritto civile olandese. Questo documento definisce l'atto costitutivo, lo statuto e i regolamenti interni della società. Per completare la registrazione è necessario fornire un indirizzo di sede legale locale nei Paesi Bassi. Per i fondatori non residenti, il soddisfacimento dei requisiti per aprire un'attività nei Paesi Bassi comporta spesso l'uso di una procura (Power of Attorney o PoA) legalizzata. Intercompany Solutions agevola questo processo preparando la documentazione di procura necessaria, consentendo al notaio di sottoscrivere l'atto per vostro conto senza che dobbiate recarvi fisicamente nel Paese.
Ultima revisione: agosto 2026
Scelta della struttura giuridica: BV rispetto ad altre forme
La scelta della corretta entità giuridica è una decisione fondamentale che determina il profilo di responsabilità patrimoniale e gli obblighi fiscali. Questa decisione è centrale per i requisiti relativi all'apertura di un'attività nei Paesi Bassi, poiché le procedure di registrazione variano notevolmente tra forme incorporate e non incorporate. Per la maggior parte degli imprenditori internazionali, la Besloten Vennootschap (BV) funge da standard di riferimento grazie alla sua distinta personalità giuridica, che protegge il patrimonio personale dai debiti aziendali. Tale distinzione è essenziale per chi accede al mercato olandese dall'estero, in quanto offre un livello di protezione prevedibile che le strutture non incorporate non possiedono.
Società a responsabilità limitata (BV) vs. ditta individuale
La Dutch BV richiede un atto costitutivo redatto e rogato da un notaio di diritto civile. Questo procedimento istituisce la società come un'entità distinta con propri diritti e obblighi. Al contrario, una ditta individuale (Eenmanszaak) non richiede l'intervento notarile, ma espone il titolare a una responsabilità personale illimitata per tutte le obbligazioni aziendali con il proprio patrimonio privato. I liberi professionisti e le ditte individuali passano spesso a una BV nel momento in cui il fatturato aumenta, al fine di beneficiare della struttura dell'imposta societaria e della limitazione di responsabilità. Per il 2026, le BV sono soggette all'imposta sul reddito delle società (Corporate Income Tax o CIT) con un'aliquota del 19% sugli utili imponibili fino a 200.000 € e del 25,8% sulla quota eccedente tale soglia. I titolari di ditta individuale sono invece tassati secondo le aliquote dell'imposta sul reddito delle persone fisiche, che possono risultare notevolmente superiori per le imprese ad alta redditività.
Requisiti strutturali per la NV
Le grandi imprese o le realtà che intendono quotarsi su un mercato regolamentato utilizzano la Naamloze Vennootschap (NV). A differenza della BV, che prevede un requisito di capitale minimo di 0,01 €, la NV impone un capitale iniziale minimo di 45.000 €. Questa struttura richiede parimenti un atto notarile per la costituzione e deve conformarsi a standard di rendicontazione e di governance più rigorosi. In caso di dubbi su quale entità sia più adeguata alla propria struttura di capitale, è possibile consultare i nostri specialisti in costituzione societaria per una valutazione personalizzata.
Quando prendere in considerazione una fondazione (Stichting) o una società di persone
La Stichting è una tipica forma giuridica olandese, spesso impiegata per attività senza scopo di lucro o per separare la titolarità legale dall'interesse economico. Comprendere queste distinzioni rientra nel quadro generale dei requisiti per aprire un'attività nei Paesi Bassi. Analogamente alla BV e alla NV, la fondazione richiede un atto notarile. Al contrario, le società di persone come la Vennootschap onder firma (VOF) o la Commanditaire vennootschap (CV) non necessitano di atto notarile. Queste tipologie societarie sono utilizzate tipicamente per joint venture o associazioni professionali. Pur essendo più agevoli da costituire, i soci di una VOF rimangono responsabili in solido e illimitatamente per i debiti dell'entità: un fattore di rischio che i fondatori internazionali devono valutare attentamente rispetto alla semplicità amministrativa delle strutture prive di personalità giuridica.
Ultima revisione: agosto 2026
La checklist essenziale per la registrazione nel 2026
L'adempimento dei requisiti amministrativi per l'apertura di un'attività nei Paesi Bassi richiede una sequenza strutturata di iscrizioni presso le autorità locali. È necessario predisporre preliminarmente copie ad alta risoluzione del passaporto in corso di validità e una recente prova di residenza, quale una bolletta delle utenze o un estratto conto bancario. Per i fondatori non residenti, tali documenti necessitano solitamente di legalizzazione o apostille per essere ritenuti validi dai notai olandesi e dalla Camera di Commercio. Verificare che la documentazione sia recente e formattata correttamente previene ritardi durante la fase di verifica dell'identità preliminare alla costituzione.
Una volta verificata l'identità e rogato l'atto costitutivo, la società deve essere iscritta nel Registro delle Imprese. La KVK applica una tariffa di registrazione una tantum di 85,15 € per il 2026. Tale pagamento viene normalmente saldato tramite fattura elettronica o durante l'appuntamento in sede presso gli uffici della KVK. Una volta completata la registrazione con successo, verrà rilasciato il numero identificativo univoco KVK, che fungerà da codice aziendale principale per tutte le future operazioni legali e finanziarie nel Paese.
Registrazione presso la KVK e requisiti del registro UBO
Durante la procedura di registrazione, occorre fornire una descrizione precisa dell'oggetto sociale e delle attività commerciali. La KVK adotta i codici SBI (Standaard Bedrijfsindeling) per classificare la società a scopi statistici e regolamentari. Un'attribuzione accurata è essenziale, poiché può determinare l'ammontare dei premi assicurativi e imporre obblighi di settore vincolanti. La legge richiede inoltre la trasmissione della dichiarazione per il registro del titolare effettivo (Ultimate Beneficial Owner o UBO). Viene definito UBO qualsiasi persona fisica che detenga, direttamente o indirettamente, oltre il 25% delle azioni, dei diritti di voto o della partecipazione proprietaria. Questa disposizione in materia di trasparenza costituisce un adempimento obbligatorio per la costituzione societaria nei Paesi Bassi e deve essere aggiornata entro una settimana da qualsiasi variazione intervenuta nella compagine proprietaria.
Amministrazione fiscale (Belastingdienst) e obblighi IVA (BTW)
La KVK trasmette notifica automatica all'amministrazione finanziaria olandese (Belastingdienst) non appena la società viene iscritta nel registro. Solitamente non occorre presentare una domanda separata per l'assegnazione del codice identificativo fiscale, ma le autorità verificheranno se la società si qualifichi come soggetto passivo ai fini BTW. In caso di esito positivo, verranno assegnati un numero identificativo IVA e un codice fiscale IVA. Le società che svolgono operazioni di importazione o esportazione di merci al di fuori dell'Unione Europea devono inoltre fare richiesta di un codice EORI tramite l'autorità doganale olandese. Tale codice risulta indispensabile per le operazioni di sdoganamento e per la gestione delle dichiarazioni telematiche.
La conformità agli obblighi non si esaurisce con l'iscrizione iniziale. La legislazione olandese impone un termine di conservazione dei documenti contabili di 7 anni per l'intera documentazione aziendale, inclusi contratti, fatture ed estratti conto bancari. Qualora la società sia proprietaria di beni immobili situati nei Paesi Bassi, tale termine viene esteso a 10 anni. La conservazione di copie informatiche e backup digitali conformi agli standard di verifica fiscale olandesi garantisce la regolarità in vista di eventuali controlli da parte della Belastingdienst. Questi stringenti criteri di tenuta della contabilità sono indispensabili per preservare la piena regolarità operativa dell'impresa nell'ordinamento olandese.
Ultima revisione: agosto 2026
Requisiti per fondatori stranieri e non residenti
Gli imprenditori non residenti devono affrontare specifici ostacoli procedurali per soddisfare i requisiti necessari all'apertura di un'attività nei Paesi Bassi. Sebbene i cittadini dell'UE e del SEE beneficino della libertà di stabilimento, i fondatori non comunitari devono distinguere tra la proprietà aziendale e il diritto di soggiorno nel Paese. È possibile costituire una Dutch BV a distanza senza un permesso di soggiorno, ma è obbligatorio fornire un indirizzo commerciale olandese valido. La Camera di Commercio (KVK) adotta rigorosi criteri di sostanza economica per gli indirizzi aziendali. Una semplice casella postale non è sufficiente; l'indirizzo registrato deve essere una sede fisica in cui l'attività possa essere effettivamente svolta e dove i registri societari siano accessibili per eventuali verifiche.
Costituzione a distanza tramite procura notarile legalizzata
La costituzione a distanza si perfeziona mediante una procura (PoA) legalizzata. Questo metodo consente a un intermediario di sottoscrivere l'atto costitutivo dinanzi a un notaio olandese a vostro nome, eliminando la necessità di viaggiare fisicamente. I documenti d'identità e la procura devono essere legalizzati da un notaio nel Paese d'origine. A seconda della giurisdizione, potrebbe essere necessaria anche un'apostille o una legalizzazione consolare. Le procedure standard di costituzione di una BV richiedono generalmente tempi di elaborazione compresi tra 2 e 5 giorni lavorativi dalla ricezione di tutta la documentazione legalizzata nei Paesi Bassi. Tale iter garantisce la piena conformità legale e permette di avviare rapidamente l'operatività rimanendo all'estero.
Permessi di soggiorno e percorso del visto per startup
I fondatori extra-UE che desiderano trasferirsi devono richiedere un apposito permesso di soggiorno tramite l'IND. Per soggiorni di breve durata inferiori a 90 giorni, un normale visto Schengen è generalmente sufficiente per riunioni d'affari e per la fase di avvio iniziale. Tuttavia, la gestione operativa a lungo termine richiede spesso una soluzione più stabile, come il visto per startup. Questo permesso, valido per un anno, presuppone un piano aziendale innovativo e un contratto con un facilitatore approvato dal governo. Trascorso il primo anno, è possibile effettuare la transizione a un permesso per lavoro autonomo qualora si soddisfino determinati requisiti. In alternativa, le società consolidate possono avvalersi dello status di migrante altamente qualificato (HSM) per trasferire personale chiave, a condizione che l'entità ottenga la qualifica di sponsor riconosciuto. Comprendere questi percorsi migratori rappresenta un elemento fondamentale per avviare un'attività nei Paesi Bassi per i cittadini extra-europei.
Il rispetto dei requisiti per l'apertura di un'impresa nei Paesi Bassi da parte di soggetti non residenti comporta obblighi sia di natura societaria sia in materia di immigrazione. Non è richiesto lo status di residente per ricoprire il ruolo di azionista o di amministratore di una Dutch BV, ma occorre disporre dei permessi corretti qualora si intenda prestare attività lavorativa sul territorio nazionale. Si consiglia di verificare tempestivamente lo status di soggiorno e la residenza fiscale sin dalle prime fasi del procedimento, al fine di scongiurare conflitti di obblighi tra il proprio Paese d'origine e l'amministrazione fiscale olandese.
Ultima revisione: agosto 2026
Mantenimento della conformità e degli standard operativi
Una volta costituita la società, l'attenzione si sposta dai requisiti iniziali di apertura di un'attività nei Paesi Bassi al rispetto normativo a lungo termine. Le autorità olandesi esigono una tenuta contabile rigorosa e depositi puntuali a tutela della trasparenza del mercato. Gli obblighi amministrativi comprendono la presentazione periodica delle dichiarazioni fiscali e la pubblicazione del bilancio d'esercizio. Il mancato rispetto di tali scadenze può comportare sanzioni amministrative o la perdita dello status di regolare conformità fiscale nei confronti dell'amministrazione tributaria.
Imposta sul reddito delle società (CIT) e rendicontazione annuale
Per l'anno fiscale 2026, l'imposta sul reddito delle società (CIT) è articolata in due distinti scaglioni. L'aliquota applicabile è pari al 19% sugli utili imponibili fino a 200.000 euro e al 25,8% sulla quota di utile eccedente tale soglia. Il termine per la presentazione della dichiarazione CIT è fissato ordinariamente a cinque mesi dalla chiusura dell'esercizio finanziario. Per un esercizio standard che si chiude al 31 dicembre 2025, la dichiarazione deve essere inoltrata entro il 31 maggio 2026. È possibile richiedere proroghe, a condizione che l'istanza venga presentata prima della scadenza originaria.
La trasparenza costituisce un principio cardine dell'ordinamento olandese. Le società sono tenute a depositare il bilancio d'esercizio presso la KVK. Il livello di dettaglio richiesto varia a seconda che l'impresa sia classificata come micro, piccola, media o grande in base al totale di bilancio, al fatturato netto e al numero di dipendenti. La maggior parte delle BV di piccole dimensioni deve presentare unicamente uno stato patrimoniale abbreviato e una nota integrativa sintetica. La tenuta di una contabilità strutturata è fondamentale per l'assolvimento di tali adempimenti. Per indicazioni approfondite sulla gestione di questi obblighi, si rimanda alla nostra risorsa sulla contabilità per la conformità della Dutch BV.
Gestione paghe e obblighi del datore di lavoro per il personale olandese
L'assunzione di personale comporta ulteriori adempimenti per la gestione di un'attività nei Paesi Bassi. È necessario predisporre un contratto di lavoro in forma scritta conforme al diritto del lavoro olandese e garantire il versamento dei contributi previdenziali obbligatori ove previsto. I datori di lavoro sono responsabili delle trattenute alla fonte relative all'imposta sui salari e ai contributi di sicurezza sociale sulle retribuzioni lorde. Tali importi devono essere dichiarati e versati all'amministrazione tributaria su base mensile o quadri-settimanale.
Gli imprenditori internazionali si avvalgono frequentemente del regime di rimborso fiscale forfettario del 30% per attrarre talenti globali. Per il 2026, la retribuzione annua imponibile minima richiesta per accedere all'agevolazione è pari a 48.013 euro. Per i dipendenti di età inferiore a 30 anni in possesso di una laurea magistrale, la soglia scende a 36.497 euro. Si precisa che tale regime si applica fino a un tetto massimo di retribuzione lorda di 262.000 euro. La gestione di questi parametri presuppone un'organizzazione amministrativa efficiente. Il ricorso a servizi professionali olandesi di gestione buste paga assicura che l'ente societario operi costantemente in conformità alle mutevoli disposizioni fiscali sui salari e alle riforme previdenziali. I soggetti attivi devono inoltre presentare le dichiarazioni periodiche trimestrali dell'IVA (BTW). Il termine per la trasmissione e il versamento coincide con l'ultimo giorno del mese successivo al trimestre di riferimento.
Ultima revisione: agosto 2026
Stabilire la propria presenza nei Paesi Bassi nel 2026
Il successo sul mercato olandese si fonda su un approccio tecnico alla conformità societaria e su una scrupolosa precisione amministrativa. Come illustrato, la Besloten Vennootschap (BV) rimane la forma giuridica standard per il commercio internazionale, offrendo un'efficace protezione patrimoniale e una struttura impositiva definita, con aliquote CIT del 19% fino a 200.000 euro. L'assolvimento dei requisiti per l'apertura di un'impresa nei Paesi Bassi è un processo lineare se si adotta la procedura tramite procura notarile legalizzata, che rende possibile la costituzione interamente a distanza entro 2-5 giorni lavorativi.
Il rispetto costante degli standard operativi, tra cui l'obbligo di conservazione documentale per 7 anni e le comunicazioni prescritte al registro UBO, assicura il mantenimento della regolare conformità dell'ente dinanzi all'amministrazione tributaria. Intercompany Solutions ha fornito assistenza a oltre 2.000 fondatori in tutto il mondo nella gestione di queste complesse procedure, con una garanzia di soddisfazione del 100%. La nostra esperienza garantisce che ogni dettaglio statutario sia curato con la diligenza professionale necessaria a una solida impresa internazionale.
Siamo pronti ad assistervi nell'ingresso nell'economia olandese, assicurando l'efficienza e la correttezza giuridica che la vostra impresa richiede.
Ultima revisione: agosto 2026
Domande frequenti
Un non residente può aprire un'attività nei Paesi Bassi a distanza?
Sì, è possibile costituire un'entità giuridica olandese senza risiedere nel Paese né recarvisi fisicamente. Ciò avviene mediante una procura (PoA) debitamente legalizzata. I documenti di identità e la procura devono essere sottoscritti dinanzi a un notaio locale o presso l'ambasciata olandese nel proprio Paese d'origine. Una volta trasmessa la documentazione nei Paesi Bassi, l'intermediario incaricato procede alla stipula dell'atto costitutivo dinanzi a un notaio olandese.
A quanto ammonta il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Il capitale sociale minimo per una Dutch BV rimane pari a 0,01 euro a seguito della riforma della Flex-BV introdotta nel 2012. Sebbene questo sia il limite minimo prescritto dalla legge, molti fondatori optano per un importo convenzionale come 1, 100 o 1.000 euro al fine di semplificare la ripartizione delle quote tra più soci. Tale capitale non deve necessariamente essere depositato su un conto bancario olandese prima dell'iscrizione della società, consentendo una costituzione più celere per gli imprenditori internazionali.
A quanto ammontano i diritti di iscrizione presso la KVK per una nuova società olandese?
La tariffa una tantum per l'iscrizione presso la Camera di Commercio olandese (KVK) ammonta a 85,15 euro per l'anno solare 2026. Questo importo copre l'iscrizione della società nel Registro delle Imprese (Handelsregister) ed è obbligatorio per tutte le nuove entità commerciali. Il numero KVK viene rilasciato contestualmente al perfezionamento dell'iscrizione. La maggior parte dei fondatori salda questo importo tramite fattura digitale o mediante il proprio consulente durante la fase di costituzione.
È necessario un conto bancario olandese per registrare una società nei Paesi Bassi?
Non è richiesto un conto bancario olandese per finalizzare l'iscrizione iniziale della società. La KVK e il notaio non esigono la prova dell'apertura di un conto locale ai fini del perfezionamento dell'atto costitutivo. Tuttavia, un conto aziendale risulterà indispensabile per la gestione operativa, per il pagamento delle imposte societarie CIT 2026 e per la liquidazione dell'IVA. Molti fondatori internazionali ricorrono a istituti di moneta elettronica (IMEL/EMI) o a soluzioni fintech qualora non dispongano di una presenza fisica sul territorio.
Quali sono le aliquote dell'imposta sul reddito delle società (CIT) nei Paesi Bassi per il 2026?
Per il 2026, l'imposta sul reddito delle società (CIT) si applica con due aliquote progressive calcolate sulla base dell'utile imponibile. Si applica un'aliquota del 19% sugli utili fino a 200.000 euro. L'utile imponibile eccedente tale soglia di 200.000 euro è tassato con un'aliquota del 25,8%. Tali aliquote sono valide per tutte le Dutch BV operative. La corretta interpretazione di queste soglie costituisce un requisito essenziale per l'apertura di un'attività nei Paesi Bassi, garantendo un'adeguata pianificazione finanziaria e la piena conformità fiscale.
Chi è considerato Titolare Effettivo (UBO) nei Paesi Bassi?
Il Titolare Effettivo (UBO) è qualsiasi persona fisica che detenga, direttamente o indirettamente, più del 25% delle quote, dei diritti di voto o dell'interesse di proprietà in una società. Qualora nessun soggetto raggiunga tale soglia del 25%, gli amministratori delegati o i dirigenti apicali devono essere registrati come pseudo-UBO. L'iscrizione nel registro UBO della KVK rappresenta un adempimento normativo inderogabile. È obbligatorio comunicare qualsiasi variazione dei dati UBO entro una settimana per non incorrere in sanzioni amministrative o pecuniarie.
Quanto tempo occorre per registrare un'impresa olandese?
La procedura standard di registrazione di un'impresa olandese richiede di norma da 2 a 5 giorni lavorativi. Tale tempistica decorre dal momento in cui il notaio olandese riceve la documentazione di identificazione legalizzata e la procura sottoscritta. La KVK provvede solitamente all'elaborazione dell'iscrizione entro 24 ore dalla stipula dell'atto notarile. Per i fondatori extra-UE, i tempi complessivi possono risultare superiori a seconda della rapidità con cui i documenti vengono legalizzati e spediti dal proprio Paese d'origine ai Paesi Bassi.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |