


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-27 · Last reviewed 2026-08-27
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
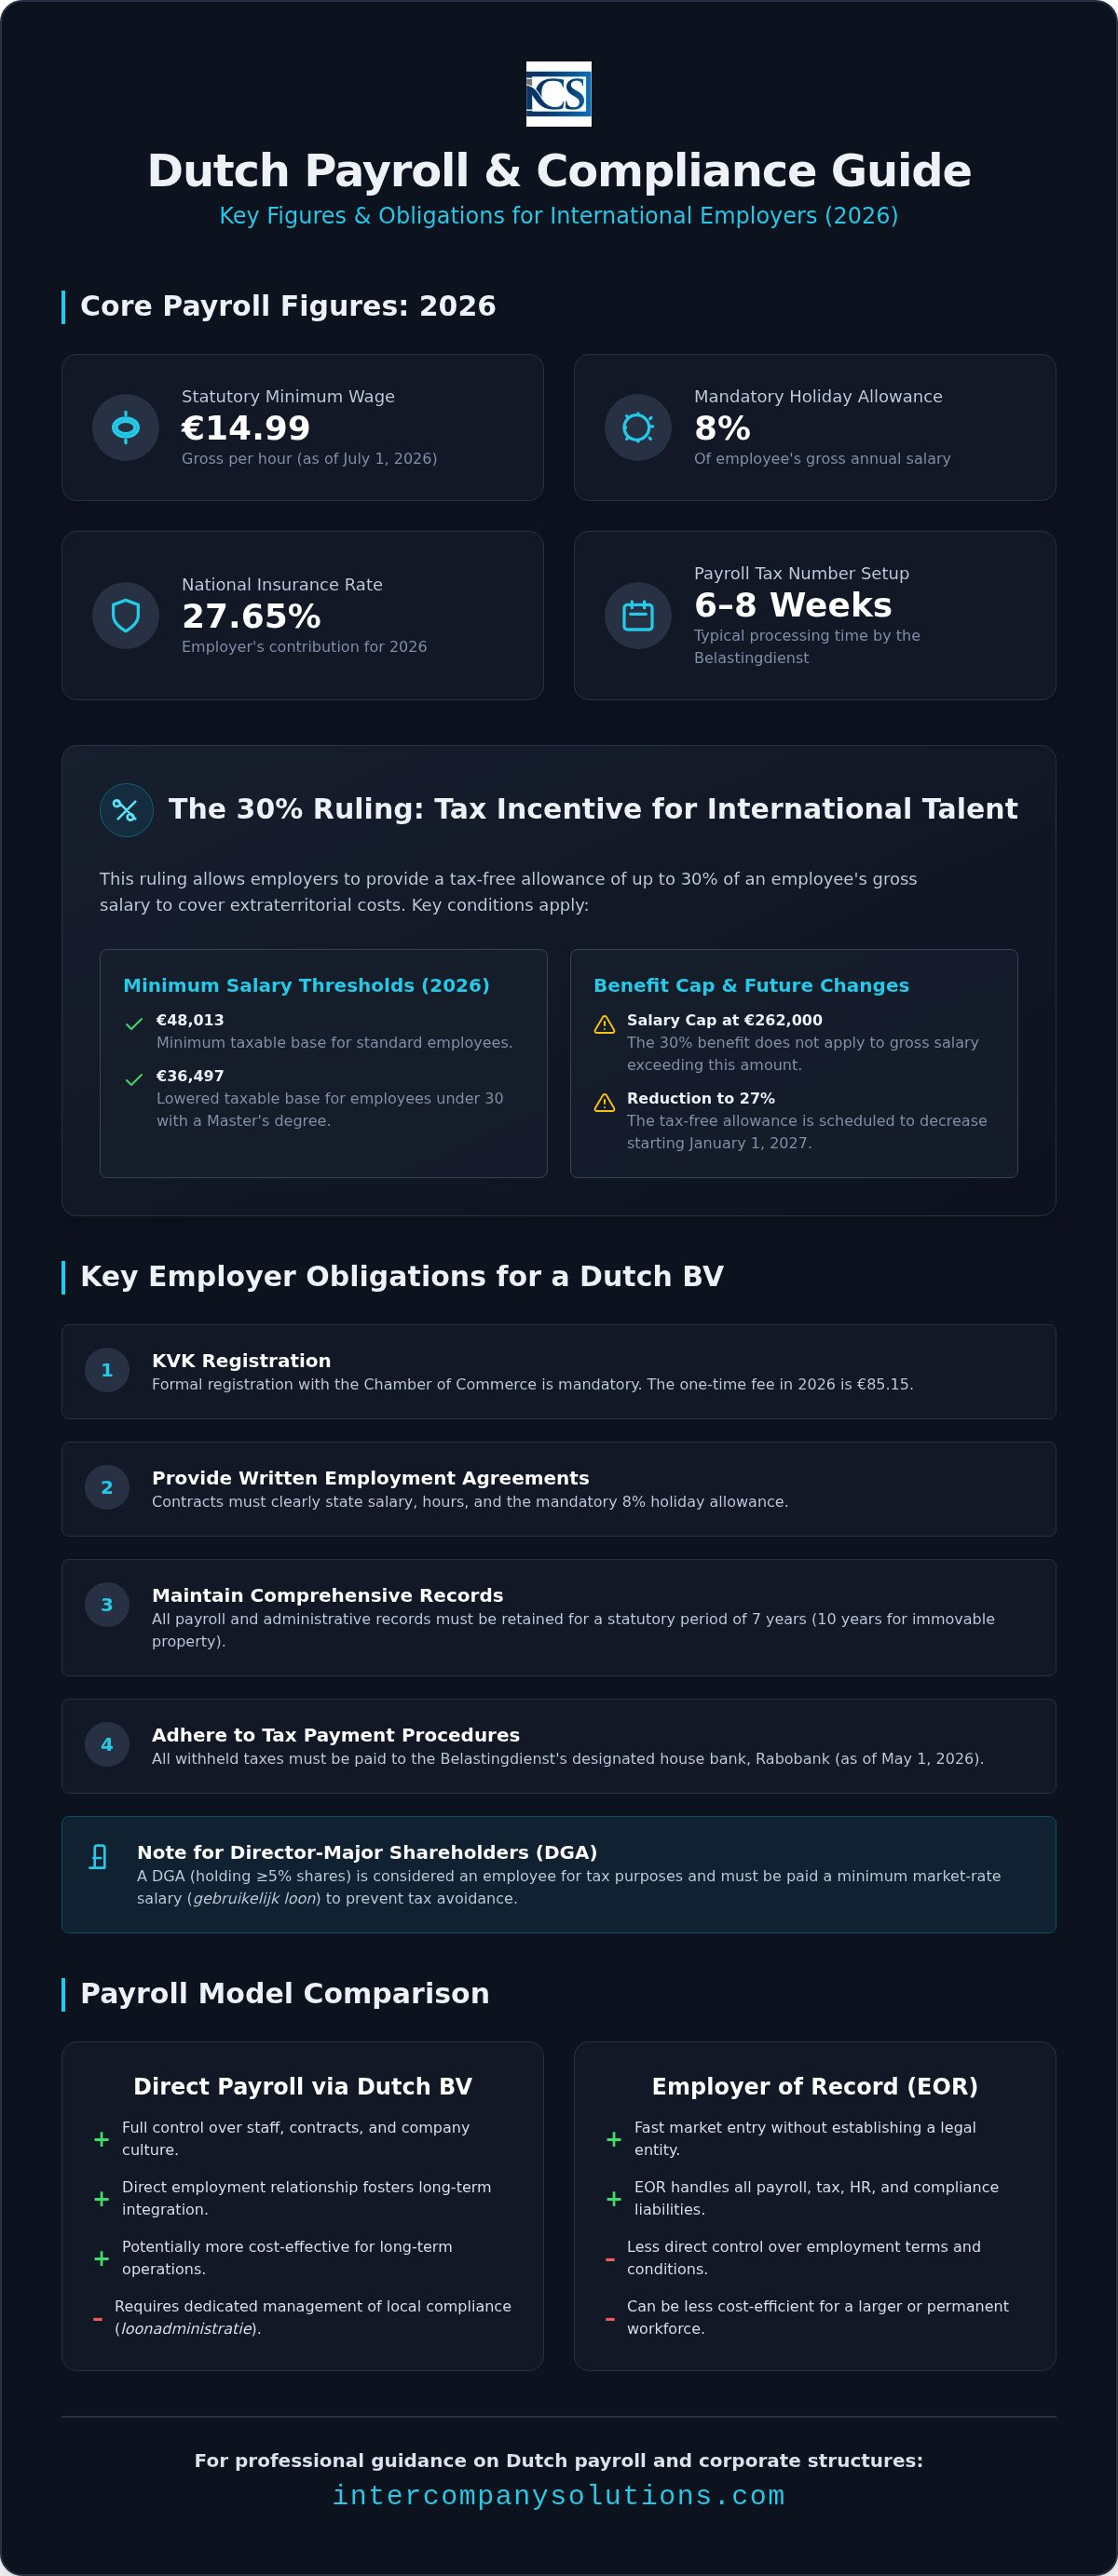
Il salario minimo legale olandese ha raggiunto i 14,99 € lordi all'ora il 1° luglio 2026, stabilendo una nuova base di riferimento per le imprese internazionali con una presenza locale. Gestire con successo i servizi di gestione paghe nei Paesi Bassi richiede una precisa comprensione di queste soglie mutevoli, unitamente all'aliquota contributiva del 27,65% per le assicurazioni nazionali. È probabile che la complessità del diritto del lavoro olandese, in particolare per quanto riguarda l'indennità di ferie obbligatoria dell'8% e l'evoluzione degli obblighi previdenziali, rappresenti un onere amministrativo significativo se gestita dall'estero.
Questa guida offre un'analisi professionale della conformità delle buste paga olandesi e dell'applicazione strategica del regime del 30% per il vostro personale internazionale. Acquisirete una visione chiara degli obblighi del datore di lavoro, tra cui la soglia salariale minima di 48.013 € per l'agevolazione del 30% e la prossima riduzione di questo beneficio al 27% nel 2027. Dettagliamo i requisiti procedurali per la gestione a distanza, l'impatto del limite del 24,5% alla deduzione degli interessi e la necessità di operare con la banca di riferimento del Belastingdienst, Rabobank. Seguendo questa panoramica strutturata, potrete garantire la piena conformità normativa ottimizzando al contempo la posizione fiscale della vostra forza lavoro globale.
Punti chiave
- Comprendere i requisiti di legge della loonadministratie olandese, compresi l'indennità di ferie obbligatoria dell'8% e l'aliquota contributiva del 27,65% per l'assicurazione nazionale per il 2026.
- Identificare le soglie salariali specifiche per il regime del 30%, come la base imponibile minima di 48.013 € richiesta per garantire rimborsi esenti da imposte per il personale internazionale.
- Implementare servizi di gestione paghe nei Paesi Bassi professionali ottenendo un numero di imposta sui salari dal Belastingdienst, un processo che richiede tipicamente da 6 a 8 settimane.
- Valutare il rapporto costi-efficacia del modello di gestione paghe tramite Dutch BV locale rispetto alla struttura di Employer of Record (EOR) per le operazioni internazionali a lungo termine.
- Mantenere la conformità normativa utilizzando Rabobank per i pagamenti fiscali e rispettando il periodo di conservazione obbligatorio di 7 anni per tutti i registri paga e amministrativi.
Comprendere il sistema olandese di gestione paghe per i datori di lavoro internazionali
Nei Paesi Bassi, l'amministrazione delle buste paga, o loonadministratie, è un processo rigorosamente regolamentato che va oltre la semplice distribuzione degli stipendi. Per le società internazionali che operano tramite una Dutch BV, questo sistema funge da meccanismo principale per la riscossione delle imposte sui salari e dei contributi previdenziali. Il Belastingdienst, ovvero l'amministrazione fiscale olandese, supervisiona questo processo. Ogni datore di lavoro deve ottenere un numero di imposta sui salari univoco prima che il suo primo dipendente inizi a lavorare. Questa registrazione richiede solitamente diverse settimane per essere finalizzata. Una volta attiva, il datore di lavoro diventa responsabile del calcolo e della trattenuta delle assicurazioni nazionali, delle assicurazioni per i dipendenti e del contributo sanitario correlato al reddito. L'utilizzo di servizi di gestione paghe nei Paesi Bassi professionali garantisce che questi calcoli siano allineati con gli scaglioni fiscali e le soglie contributive più recenti del 2026.
L'accuratezza di queste dichiarazioni è fondamentale. Le autorità olandesi operano su un sistema fiduciario supportato da verifiche rigorose. I datori di lavoro devono conservare registri completi per ciascun dipendente, comprese copie dei documenti d'identità, prospetti paga e dichiarazioni fiscali. Tali documenti devono essere conservati per un periodo obbligatorio per legge di 7 anni (10 per i beni immobili). La mancata esibizione di questi documenti durante una verifica può comportare consistenti accertamenti retroattivi.
Obblighi del datore di lavoro per le entità Dutch BV
L'operatività di una BV richiede la registrazione formale presso la Camera di Commercio (KVK), che comporta una tassa una tantum di 85,15 € nel 2026. Oltre alla registrazione, i datori di lavoro devono fornire un contratto di lavoro scritto a ciascun membro del personale. Questo documento deve indicare chiaramente lo stipendio, l'orario di lavoro e l'indennità di ferie obbligatoria dell'8%. La conformità implica anche il rispetto di rigorose scadenze mensili di presentazione. Tutte le imposte e i contributi trattenuti devono essere versati alla banca di riferimento del Belastingdienst, che dal 1° maggio 2026 è Rabobank. Una comprensione approfondita del sistema fiscale olandese è qui essenziale. Gli errori nelle ritenute o i ritardi nei pagamenti comportano spesso sanzioni automatiche. La maggior parte delle aziende internazionali rileva che i servizi di gestione paghe nei Paesi Bassi centralizzati forniscono la supervisione necessaria per prevenire questi costi evitabili.
Conformità delle buste paga per gli amministratori non residenti
Si applicano norme speciali al direttore-azionista di maggioranza (DGA). Si tratta solitamente di una persona fisica che detiene almeno il 5% delle azioni della società. In base alla norma sul "rapporto di lavoro fittizio", un DGA è legalmente trattato come un dipendente ai fini fiscali, anche se è l'unico proprietario. Ciò impone uno stipendio minimo, noto come gebruikelijk loon, che deve riflettere il valore di mercato della posizione ricoperta. Nel 2026, le autorità fiscali mantengono parametri di riferimento specifici per questo stipendio al fine di prevenire l'elusione fiscale mediante distribuzioni eccessive di dividendi. Per gli amministratori residenti al di fuori dell'UE, lo status previdenziale dipende dai trattati bilaterali. In assenza di un trattato, il DGA potrebbe rimanere soggetto alla previdenza sociale olandese, a meno che non sia in grado di dimostrare la copertura assicurativa nel proprio paese d'origine. La gestione di queste sfumature rappresenta una componente fondamentale di un'efficace corporate governance per i fondatori internazionali.
Ottimizzazione fiscale: il ruling del 30% e la previdenza sociale
Il ruling del 30% rimane uno dei principali incentivi fiscali per le imprese internazionali che assumono talenti specializzati nel mercato olandese. Consente al datore di lavoro di concedere un'indennità esente da imposte fino al 30% dello stipendio lordo per compensare i "costi extraterritoriali" sostenuti dal dipendente. Questo incentivo riduce notevolmente l'aliquota fiscale effettiva per la persona fisica, abbassando al contempo la base di costo del datore di lavoro per i contributi previdenziali. Il rapporto Taxing Wages dell'OCSE evidenzia l'importanza di tali incentivi nel preservare la competitività all'interno di giurisdizioni a fiscalità elevata. Per il 2026, l'indennità esente da imposte rimane al 30%, sebbene sia prevista una riduzione al 27% a partire dal 1° gennaio 2027.
L'ammissibilità a questo ruling dipende da specifiche soglie salariali e dalla scarsità delle competenze del dipendente. Nel 2026, la retribuzione lorda minima richiesta è di 48.013 €, che rappresenta la base imponibile dopo l'applicazione dell'indennità del 30%. Per i dipendenti di età inferiore a 30 anni in possesso di una laurea magistrale, si applica una soglia inferiore pari a 36.497 €. È inoltre fondamentale considerare il tetto salariale; il beneficio del 30% è limitato a una retribuzione lorda massima di 262.000 €. Qualsiasi reddito eccedente tale importo è soggetto alle aliquote progressive ordinarie. L'affidamento a servizi di gestione paghe nei Paesi Bassi specializzati assicura che tali soglie siano monitorate mensilmente per prevenire la perdita dell'agevolazione dovuta a fluttuazioni salariali.
Attuazione del rimborso fiscale del 30%
La richiesta per il ruling del 30% deve essere presentata alla Belastingdienst entro quattro mesi dalla data di inizio del dipendente per garantire l'effetto retroattivo. Questa procedura richiede la prova che il dipendente sia stato reclutato all'estero e abbia vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti l'inizio dell'attività. Anche gli amministratori non residenti possono accedere a questa agevolazione, purché abbiano un rapporto di lavoro subordinato formale con la Dutch BV e soddisfino i criteri salariali. Si tratta di una lacuna comune negli assetti internazionali, in cui gli amministratori presumono di non essere idonei a causa del proprio status di residenza. In caso di dubbi sulla propria idoneità, è possibile contattare i nostri specialisti fiscali per una valutazione preliminare.
Previdenza sociale e contributi assicurativi olandesi
Gli obblighi del datore di lavoro si estendono alle assicurazioni nazionali (volksverzekeringen) e alle assicurazioni dei dipendenti (werknemersverzekeringen). Le assicurazioni nazionali comprendono l'AOW (pensioni al 17,9%), l'Anw (prestazioni per i superstiti allo 0,1%) e la Wlz (cure a lungo termine al 9,65%). Tali contributi vengono trattenuti dalla retribuzione lorda del dipendente fino a una soglia di 38.883 €. Oltre alla retribuzione lorda, i datori di lavoro versano il contributo sanitario Zvw, che nel 2026 è pari al 6,10% sui redditi fino a 79.409 €. Inoltre, la Wet verbetering poortwachter impone ai datori di lavoro di gestire e corrispondere almeno il 70% della retribuzione per i dipendenti in congedo per malattia fino a un massimo di due anni. Molti settori richiedono altresì l'adesione a fondi pensione obbligatori, che possono aggiungere un ulteriore 10% - 20% al costo totale del lavoro, a seconda del Contratto Collettivo di Lavoro (CAO) applicabile.
Confronto: gestione paghe in outsourcing rispetto a Employer of Record (EOR)
Gli imprenditori internazionali che entrano nel mercato olandese devono scegliere tra la costituzione di una controllata locale o l'utilizzo di un intermediario per gestire la propria forza lavoro. Sebbene un Employer of Record (EOR) consenta un ingresso rapido, una Dutch BV offre un controllo fiscale nettamente superiore e un'efficienza dei costi a lungo termine. Tale scelta incide non solo sulle operazioni quotidiane, ma anche sulla capacità dell'azienda di accedere a specifici incentivi fiscali. I servizi di gestione paghe nei Paesi Bassi professionali aiutano a colmare questo divario fornendo competenze locali a chi sceglie la soluzione della BV, garantendo la conformità sia al diritto del lavoro che agli obblighi tributari.
Le strutture dei costi differiscono notevolmente tra questi due modelli. I fornitori di servizi EOR applicano generalmente una percentuale sulla retribuzione lorda del dipendente, che spesso varia dal 10% al 15%. Per un migrante altamente qualificato che percepisce 80.000 €, ciò si traduce in costi mensili ricorrenti elevati. Al contrario, la gestione delle paghe tramite una BV comporta commissioni di servizio fisse che non aumentano in proporzione al livello salariale del dipendente. Ciò assume particolare rilevanza se si considera la più ampia strategia fiscale societaria, inclusa l'aliquota CIT del 19% sugli utili fino a 200.000 € e il limite di deducibilità degli interessi del 24,5% sull'EBITDA. Per le aziende con più di due dipendenti, il modello della BV rappresenta solitamente una soluzione finanziaria più sostenibile.
Il modello di gestione paghe della BV locale
L'assunzione diretta tramite una BV consente il massimo controllo sul rapporto di lavoro. I contratti vengono redatti direttamente ai sensi del diritto olandese, garantendo chiarezza su ferie e congedi, risoluzione del rapporto di lavoro e diritti di proprietà intellettuale. Questo modello si integra perfettamente con la più ampia contabilità per la Dutch BV, consentendo una pianificazione fiscale consolidata e una gestione efficiente dell'indennità di ferie dell'8%. Le aziende ad alta crescita beneficiano di questa struttura in quanto agevola direttamente la richiesta del 30% ruling; ciò garantisce che il datore di lavoro trattenga i relativi risparmi previdenziali anziché versarli nell'ambito di una commissione EOR. L'utilizzo di servizi di payroll nei Paesi Bassi dedicati garantisce che tali vantaggi siano registrati accuratamente nella loonadministratie mensile.
Soluzioni Employer of Record (EOR)
Le soluzioni EOR fungono da ponte temporaneo per le aziende che testano il mercato olandese con un singolo dipendente o per progetti a breve termine. L'EOR opera come datore di lavoro legale, gestendo tutti gli adempimenti dichiarativi e i pagamenti al Belastingdienst. Tuttavia, questo modello introduce limitazioni per quanto riguarda l'ottimizzazione fiscale. Richiedere il 30% ruling tramite un EOR può essere complesso a livello amministrativo e potrebbe non offrire la stessa flessibilità dell'assunzione diretta tramite una BV. Inoltre, poiché l'EOR detiene il rapporto giuridico, l'azienda cliente ha una minore influenza diretta sui termini contrattuali specifici e sui fringe benefit. Una volta che il team si espande, le commissioni cumulative percentuali di un EOR superano in genere i costi operativi di una struttura societaria olandese dedicata.
Configurare l'amministrazione payroll nei Paesi Bassi: guida passo dopo passo
Il processo di creazione di un sistema payroll conforme inizia con la costituzione di una Dutch BV. Per i fondatori internazionali, questa procedura viene generalmente gestita tramite una procura legalizzata, consentendo al notaio di stipulare l'atto senza che il fondatore debba recarsi nei Paesi Bassi. Una volta completata l'iscrizione presso la KVK e versata la tariffa di € 85,15, la società esiste legalmente, ma non è ancora pronta a retribuire il personale. È necessario prima ottenere un codice di imposta sui salari dal Belastingdienst. Questa specifica registrazione richiede una tempistica di 6-8 settimane. Si tratta di un periodo di attesa critico di cui le imprese devono tenere conto nella pianificazione delle prime assunzioni locali.
Dopo aver ricevuto il codice fiscale, è necessario configurare un ambiente payroll digitale per gestire i dati dei dipendenti e i conteggi mensili. Questo sistema funge da archivio per tutti i documenti di lavoro, che per legge devono essere conservati per 7 anni. Coordinare questa configurazione tramite servizi di payroll nei Paesi Bassi professionali garantisce che la configurazione iniziale sia allineata fin dal primo giorno ai requisiti del software fiscale olandese e alle categorie previdenziali.
Prerequisiti amministrativi
Prima di eseguire la prima elaborazione, è necessario acquisire il codice fiscale (BSN) di ciascun dipendente. Per il personale assunto al di fuori dell'UE, è obbligatorio verificare i permessi di soggiorno e di lavoro in conformità alle normative dell'IND. Questa verifica costituisce un prerequisito per l'applicazione del 30% ruling trattato nelle sezioni precedenti. Inoltre, è necessario aprire un conto corrente aziendale per l'erogazione degli stipendi. Sebbene gli stipendi possano essere accreditati da diversi conti SEPA, tutte le imposte trattenute devono essere versate alla banca d'appoggio del Belastingdienst, che dal 1° maggio 2026 è Rabobank. Una raccolta accurata dei dati in questa fase previene rettifiche retroattive nelle dichiarazioni delle loonheffingen.
Flusso di lavoro mensile delle buste paga
Il ciclo mensile prevede un calcolo preciso dal lordo al netto. Questo deve includere l'indennità di ferie obbligatoria dell'8%, che rappresenta un requisito di legge per tutti i contratti di lavoro olandesi. Il datore di lavoro è responsabile della generazione dei cedolini paga digitali, o loonstroken, che indicano chiaramente lo stipendio lordo, le ritenute fiscali e i contributi previdenziali. L'ultimo passaggio consiste nella presentazione della dichiarazione fiscale mensile. Tale dichiarazione deve essere inviata alle autorità prima della scadenza di legge, generalmente entro la fine del mese successivo. Servizi di payroll nei Paesi Bassi affidabili automatizzano queste dichiarazioni per garantire che i pagamenti a Rabobank vengano eseguiti puntualmente, evitando le sanzioni automatiche collegate ai ritardi di presentazione.
Ultima revisione: agosto 2026
Soluzioni professionali di payroll e staffing di Intercompany Solutions
Intercompany Solutions gestisce una divisione specializzata, ICS Payroll, specificamente progettata per supportare gli imprenditori internazionali con payroll services Netherlands. Questo servizio gestisce l'intero ciclo di vita dell'amministrazione del personale, dalla redazione di contratti di lavoro conformi fino alle domande finali per la 30% ruling. Centralizzando queste mansioni, lo studio agisce come un facilitatore proattivo tra le vostre operazioni globali e il quadro normativo olandese. Assicuriamo che ogni fase amministrativa sia allineata con i più recenti standard del 2026 in materia di previdenza sociale e ritenute fiscali sui salari.
L'efficienza viene raggiunta attraverso la perfetta integrazione della gestione paghe con i nostri più ampi servizi contabili. Questo approccio olistico garantisce che il costo del lavoro, le ritenute previdenziali e i contributi pensionistici siano riflessi correttamente nelle vostre dichiarazioni dei redditi societarie. I clienti ricevono un'unica fattura mensile che copre tutti i costi legati all'impiego, semplificando la gestione della tesoreria per gli amministratori non residenti. Questa trasparenza è fondamentale per calcolare accuratamente l'aliquota CIT del 19% sugli utili fino a €200.000 e per rispettare il limite di deducibilità degli interessi del 24,5% sull'EBITDA.
Perché collaborare con Intercompany Solutions?
Il team possiede competenze specifiche nella procedura per il visto per migranti altamente qualificati (HSM), coordinandosi direttamente con l'IND per garantire che tutti i requisiti di immigrazione siano soddisfatti prima dell'avvio del libro paga. Manteniamo un tempo di risposta di 24 ore per tutte le richieste di conformità, fornendo la tempestività richiesta da un ambiente aziendale moderno. Per i proprietari non residenti, l'intera struttura di supporto è accessibile da remoto tramite la procedura di procura legalizzata. Ciò elimina la necessità di viaggi internazionali, assicurando al contempo che la BV rimanga in piena conformità con le leggi sul lavoro locali.
Monitoraggio completo della conformità
La nostra divisione di payroll services Netherlands monitora proattivamente le variazioni del diritto del lavoro e delle aliquote fiscali olandesi per prevenire qualsiasi non conformità. Gestiamo tutte le comunicazioni dirette con la Belastingdienst e assicuriamo che tutti i versamenti fiscali siano correttamente indirizzati a Rabobank, la banca di riferimento dell'autorità fiscale dal 1° maggio 2026. Questa meticolosa attenzione ai dettagli si estende al periodo obbligatorio di conservazione dei registri di 7 anni, assicurando che la vostra BV sia sempre pronta per eventuali verifiche fiscali. Per iniziare a strutturare la vostra forza lavoro locale e ottimizzare la vostra posizione fiscale, potete richiedere una consulenza iniziale tramite Intercompany Solutions Payroll.
Ultima revisione: agosto 2026
Ottimizzare la forza lavoro olandese per il 2026 e oltre
La gestione delle buste paga nei Paesi Bassi richiede una rigorosa aderenza alla regola di conservazione dei registri di 7 anni e alle soglie salariali aggiornate al 2026 per la 30% ruling. La costituzione di una Dutch BV locale rimane la strategia a lungo termine più conveniente per le aziende che desiderano massimizzare l'ottimizzazione fiscale e mantenere il controllo diretto sui propri contratti di lavoro. L'implementazione di payroll services Netherlands professionali consente alla vostra azienda di scalare senza l'attrito amministrativo legato alla gestione dei contributi previdenziali o ai requisiti specifici della Belastingdienst.
La nostra divisione specializzata per imprenditori stranieri garantisce che la vostra loonadministratie sia gestita con un tempo di risposta di 24 ore e l'impegno per una precisione meticolosa. Forniamo la stabilità necessaria per gestire i pagamenti a Rabobank e le pratiche per i migranti altamente qualificati con una garanzia di soddisfazione al 100%. Delegando questi oneri procedurali, potrete concentrarvi sulle vostre attività operative principali mentre noi garantiamo che la vostra entità rimanga in piena conformità con il diritto del lavoro olandese e con gli obblighi in materia di imposta sulle società, inclusi lo scaglione CIT del 19% e il limite di deducibilità degli interessi del 24,5% sull'EBITDA.
Siamo qui per facilitare una transizione senza intoppi nel mercato olandese, assicurando che i vostri processi amministrativi siano efficienti quanto la crescita del vostro business. I nostri esperti gestiscono i dettagli tecnici, consentendovi di operare in totale sicurezza.
Ultima revisione: agosto 2026
Domande frequenti
Quali sono le imposte sui salari obbligatorie per un datore di lavoro olandese nel 2026?
I datori di lavoro devono trattenere l'imposta sui salari e i contributi per le assicurazioni nazionali, che per il 2026 corrispondono al 27,65% per AOW, ANW e WLZ sui redditi fino a 38.883 €. Si versa inoltre il contributo sanitario Zvw del 6,10% sui redditi fino a 79.409 €. Anche i premi WW-Awf per l'assicurazione contro la disoccupazione sono obbligatori. Questi versamenti devono essere effettuati mensilmente a Rabobank. Servizi professionali di gestione paghe nei Paesi Bassi assicurano che tali conteggi includano l'indennità di ferie di legge dell'8% e gli eventuali contributi pensionistici di settore applicabili.
Quanto tempo occorre per attivare i servizi di gestione paghe nei Paesi Bassi?
La costituzione di un'amministrazione delle paghe richiede solitamente da 6 a 8 settimane. Questa tempistica tiene conto dei tempi necessari alla Belastingdienst per l'elaborazione della domanda per il numero di imposta sui salari. È necessario registrarsi preventivamente presso la KVK e versare il contributo una tantum di 85,15 €. Una volta rilasciato il numero da parte dell'ufficio tributario, è possibile configurare l'ambiente digitale per raccogliere i BSN e generare i loonstroken mensili. Questa procedura è fondamentale per garantire che la prima elaborazione delle retribuzioni sia pienamente conforme alla normativa fiscale olandese.
Posso gestire le paghe olandesi da remoto come amministratore non residente?
La gestione da remoto delle paghe olandesi è una prassi consolidata per gli amministratori non residenti che utilizzano la procedura della procura notarile legalizzata. Questa procedura consente di costituire una BV e la relativa gestione amministrativa senza la necessità di recarsi nei Paesi Bassi. Portali digitali protetti agevolano la raccolta dei documenti di identità dei dipendenti e la trasmissione delle dichiarazioni mensili. È possibile supervisionare tutti i pagamenti degli stipendi e le ritenute fiscali dall'estero, a condizione di rispettare il periodo obbligatorio di conservazione dei registri di 7 anni per tutti i dati amministrativi.
Che cos'è la 30% ruling e quali vantaggi offre alla mia società olandese?
La 30% ruling è un'agevolazione fiscale che consente ai datori di lavoro di corrispondere il 30% dello stipendio lordo del lavoratore dipendente come indennità esente da imposte. Questo beneficio compensa i costi extraterritoriali e riduce l'onere previdenziale complessivo a carico dell'azienda. Nel 2026, il dipendente deve percepire uno stipendio imponibile minimo di 48.013 € per accedere al regime. Si tratta di uno strumento fondamentale per le società olandesi per attrarre competenze internazionali mantenendo una struttura dei costi competitiva rispetto ai regimi di assunzione standard.
Qual è il requisito di retribuzione minima per un amministratore di Dutch BV (DGA)?
La retribuzione minima per un amministratore e azionista di maggioranza (DGA) è determinata dalle norme sul gebruikelijk loon. Tale compenso deve corrispondere ad almeno il 75% della retribuzione prevista per la posizione maggiormente comparabile o essere pari a quella del dipendente con la remunerazione più elevata all'interno dell'azienda. L'amministrazione finanziaria olandese fissa questi parametri di riferimento per assicurare che gli amministratori versino la corretta imposta sui salari. Tale obbligo si applica anche nell'ipotesi in cui gli utili societari siano soggetti all'aliquota CIT del 19% prevista per i primi 200.000 € di imponibile.
Esistono requisiti specifici per l'assunzione di lavoratori migranti altamente qualificati nei Paesi Bassi?
L'assunzione di lavoratori migranti altamente qualificati richiede che la società sia riconosciuta come sponsor accreditato dall'IND. È necessario attenersi a specifiche soglie retributive minime, che per il 2026 sono pari a 48.013 € per le domande ordinarie e a 36.497 € per i soggetti di età inferiore a 30 anni in possesso di un titolo di laurea magistrale. I datori di lavoro devono inoltre conservare copia dei permessi di lavoro e dei BSN. Il rispetto di tali requisiti è monitorato rigorosamente e l'inadempimento può comportare la revoca dello status di sponsor o l'applicazione di sanzioni rilevanti da parte dell'ispettorato del lavoro olandese.
Cosa succede se non presento le dichiarazioni per le imposte sui salari olandesi entro i termini?
La mancata presentazione tempestiva delle imposte sui salari genera l'applicazione automatica di sanzioni per inadempimento e l'addebito di interessi di mora da parte della Belastingdienst. Tutti i debiti tributari devono essere saldati a Rabobank entro la fine del mese successivo al periodo contabile di riferimento. Dichiarazioni non corrette possono condurre ad accertamenti retroattivi in sede di verifica fiscale, i quali possono estendersi su un periodo di 5 anni. L'impiego di servizi professionali di gestione paghe nei Paesi Bassi assicura che le dichiarazioni relative alle loonheffingen vengano trasmesse con accuratezza e nei termini previsti, tutelando la società da rischi legali e finanziari evitabili.
Come richiedo un codice per le imposte sui salari olandese per la mia società a controllo estero?
La richiesta del numero di imposta sui salari si presenta inoltrando l'apposito modulo di registrazione alla Belastingdienst una volta perfezionata l'iscrizione presso la KVK. La domanda richiede informazioni dettagliate in merito alle attività della Dutch BV e al personale che si intende impiegare. Per le entità a controllo estero, la procedura richiede di regola tra le 6 e le 8 settimane. A seguito dell'attribuzione del codice tributario, la società è legalmente autorizzata a operare le ritenute fiscali e previdenziali, i cui dati e documenti devono essere conservati nelle scritture contabili per un periodo minimo di 7 anni.
Fonti
- ICS Payroll - Servizi di gestione paghe nei Paesi Bassi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Assicurazioni sociali nei Paesi Bassi
- IND - Migranti altamente qualificati
- IND - Permesso di soggiorno per start-up
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sul governo societario, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |