


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-30 · Last reviewed 2026-09-30
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un'aliquota fiscale nominale raramente mostra la posizione fiscale complessiva di una società. I vantaggi fiscali nei Paesi Bassi per le imprese dipendono da fattori quali la struttura giuridica, la tipologia di reddito e il rispetto di specifiche condizioni di ammissibilità. Una misura accessibile a una società potrebbe non applicarsi ai suoi dipendenti, e le attività transfrontaliere possono comportare ulteriori considerazioni.
Il confronto tra le aliquote fiscali può essere utile per decidere dove stabilire o espandere un'attività, ma le sole aliquote non mostrano quali misure possano essere disponibili o quali condizioni possano limitarne l'applicazione. Iniziate mappando le vostre attività aziendali, la compagine proprietaria, la forza lavoro e i collegamenti internazionali.
Questo articolo illustra le principali misure fiscali olandesi che possono essere rilevanti nel 2026, comprese le disposizioni sull'imposta sul reddito delle società, l'esenzione per le partecipazioni (participation exemption) e il cosiddetto 30% ruling per i dipendenti ammissibili. Delinea inoltre importanti limiti e questioni da verificare prima di scegliere una struttura societaria o definire piani di investimento. Utilizzatelo per individuare le tematiche che richiedono una consulenza fiscale su misura per la vostra situazione.
Punti chiave
- Valutate i vantaggi fiscali nei Paesi Bassi per le imprese in relazione alla vostra struttura, alle attività, alla proprietà e alle tipologie di reddito, piuttosto che considerare qualsiasi misura come un risparmio garantito.
- Utilizzate gli scaglioni dell'imposta sul reddito delle società come punto di partenza, quindi valutate come l'utile imponibile e i limiti applicabili incidano sulla posizione della vostra società.
- Verificate le condizioni della participation exemption e delle convenzioni contro le doppie imposizioni rispetto alla vostra compagine proprietaria e alle circostanze transfrontaliere prima di fare affidamento su di esse.
- Distinguete gli obblighi IVA della vostra impresa dal 30% ruling, che riguarda i dipendenti ammissibili ed è soggetto a condizioni specifiche.
- Prima di stabilire o espandere un'attività, mappate le vostre attività e la proprietà, verificate le norme applicabili e confrontate il carico fiscale complessivo con i relativi adempimenti di conformità.
Indice dei contenuti
- Vantaggi fiscali nei Paesi Bassi per le imprese: cosa costituisce un reale beneficio?
- L'imposta sul reddito delle società olandese nel 2026: aliquote, scaglioni di utile e limiti
- Participation exemption e trattati fiscali: quando possono applicarsi i benefici transfrontalieri
- IVA e 30% ruling: separare gli obblighi d'impresa dalle agevolazioni per i dipendenti
- Come valutare i vantaggi fiscali olandesi prima della costituzione o dell'espansione
Vantaggi fiscali nei Paesi Bassi per le imprese: cosa costituisce un reale beneficio?
Un vantaggio fiscale è una disposizione che può ridurre, differire o chiarire una determinata posizione fiscale ammissibile. Non si tratta di un risparmio garantito e non si applica a qualsiasi impresa. Una misura offre un vantaggio concreto solo quando la società, il reddito, la proprietà e le altre circostanze pertinenti ne soddisfano i requisiti.
La panoramica su Taxation in the Netherlands fornisce un quadro generale sul sistema. Per le decisioni aziendali, verificate le norme applicabili con l'amministrazione finanziaria olandese e valutate come si applicano alla vostra situazione. La guida per avviare un'impresa nei Paesi Bassi offre un punto di partenza per considerare la struttura societaria insieme alla relativa posizione fiscale.
Misure per livello di imposizione
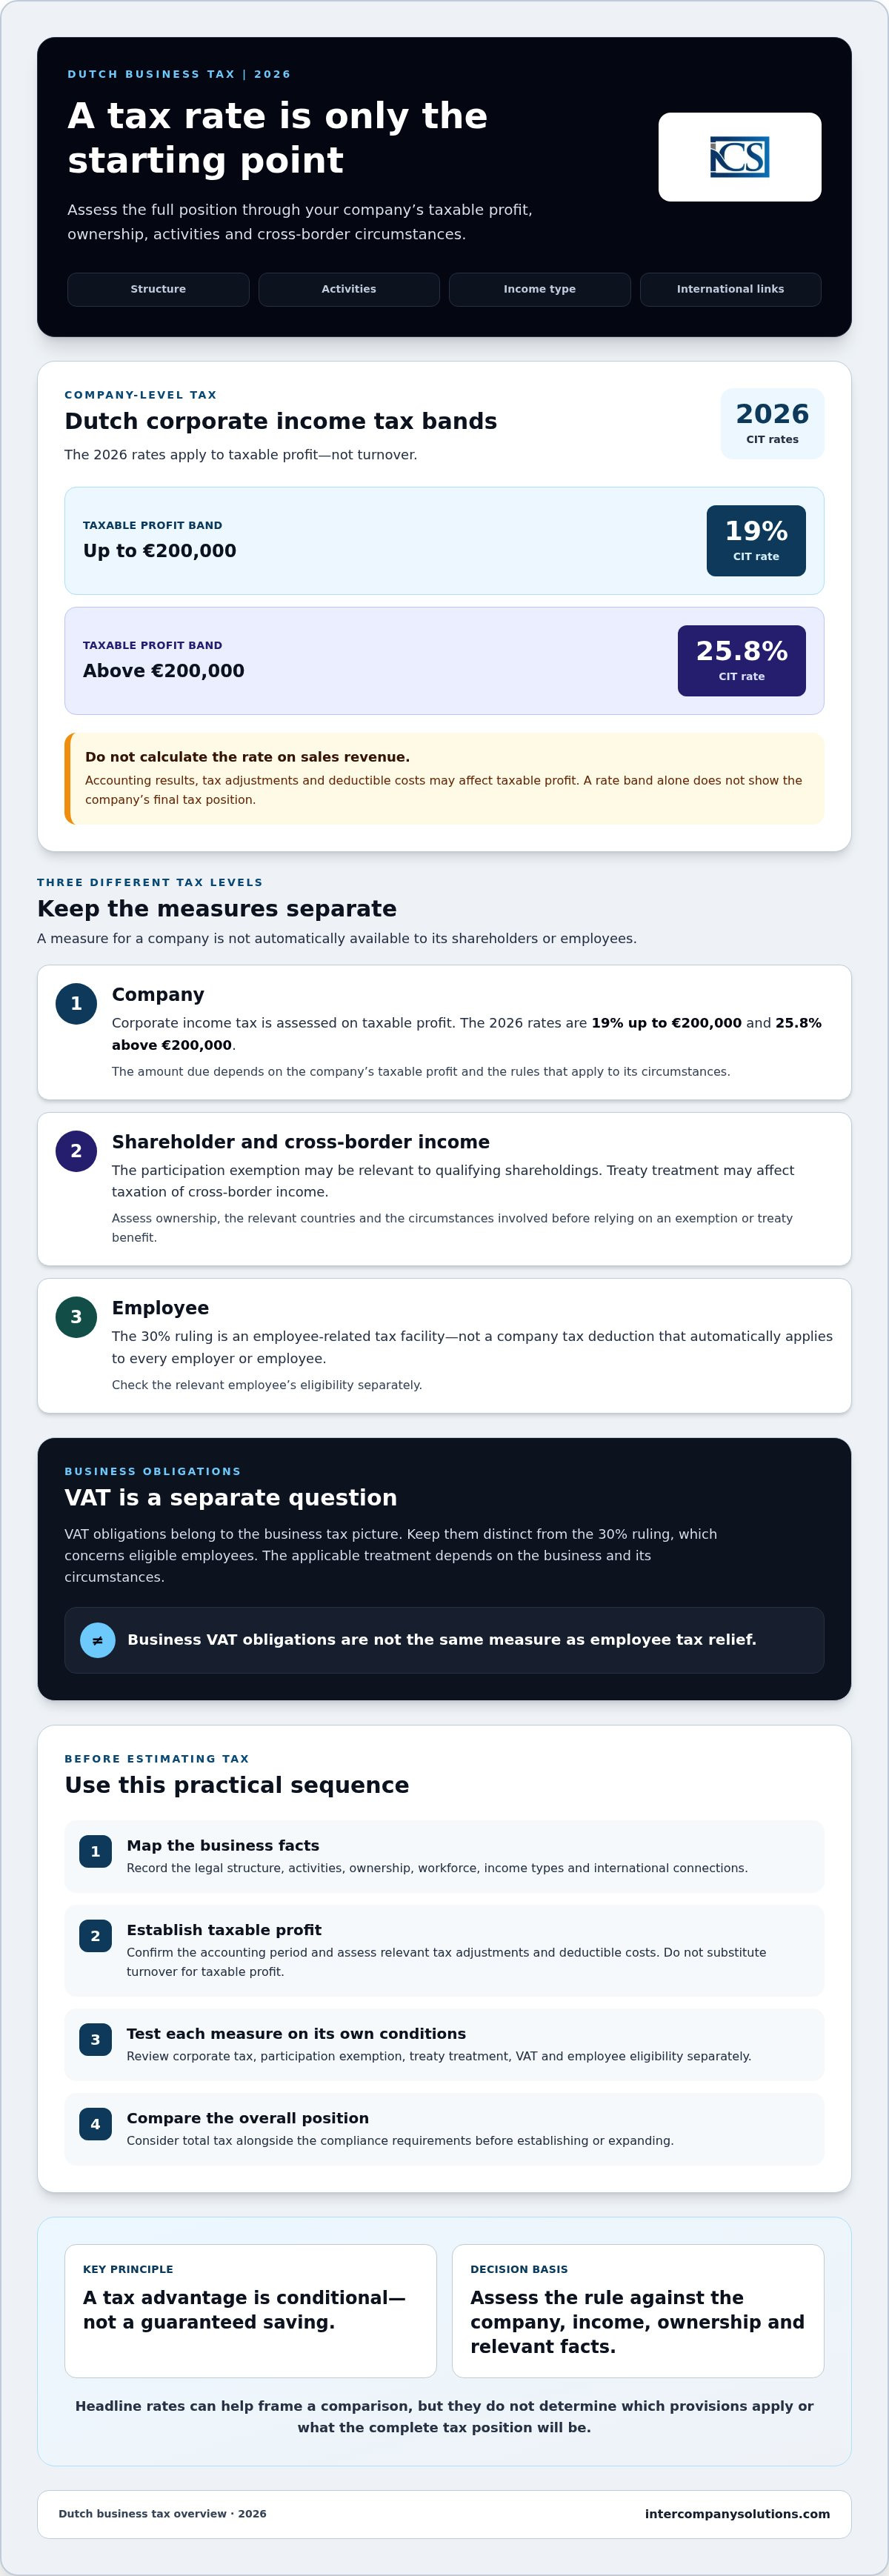
- Livello societario: le aliquote dell'imposta sul reddito delle società si applicano agli utili imponibili. L'amministrazione finanziaria olandese definisce le aliquote e gli scaglioni per il 2026 nelle sue linee guida sull'imposta sul reddito delle società.
- Livello del socio: la participation exemption può essere applicabile alle partecipazioni qualificate. I trattati contro le doppie imposizioni possono inoltre influire sulle modalità di tassazione del reddito, a seconda dei paesi e delle circostanze specifici.
- Livello del dipendente: il 30% ruling è un'agevolazione fiscale legata ai lavoratori dipendenti. Non si tratta di una deduzione fiscale d'impresa applicabile automaticamente a tutti i datori di lavoro o al personale.
Quali misure fiscali olandesi sono rilevanti per le imprese?
L'imposta sul reddito delle società è solo una parte della valutazione complessiva. Nel 2026, le aliquote sono del 19% fino a 200.000 € e del 25,8% oltre i 200.000 €, ma queste aliquote da sole non determinano l'importo dovuto. La participation exemption e il trattamento convenzionale richiedono una valutazione separata. Esaminate le linee guida dell'amministrazione finanziaria olandese in materia di participation exemption e di sgravi contro la doppia imposizione in base alla compagine proprietaria e agli elementi transfrontalieri rilevanti. I datori di lavoro che intendono avvalersi del 30% ruling devono verificare separatamente le linee guida dell'amministrazione finanziaria sul 30% ruling per verificare l'ammissibilità dei dipendenti.
Perché le aliquote nominali non mostrano la posizione fiscale complessiva
L'utile imponibile, le deduzioni disponibili, l'assetto proprietario e la tipologia di reddito possono tutti incidere sul risultato. Anche la forma giuridica e l'ubicazione delle attività aziendali possono assumere rilevanza. Ad esempio, una società olandese con soci o attività operative all'estero potrebbe dover considerare sia la normativa olandese sia le pertinenti norme estere. Ciò non significa che un determinato beneficio convenzionale o una specifica esenzione troveranno applicazione.
Per valutare quali vantaggi fiscali dei Paesi Bassi per le imprese possano essere rilevanti per i vostri piani, verificate le norme alla luce della vostra situazione specifica. Le fattispecie transfrontaliere meritano un esame professionale poiché il trattamento può dipendere dai Paesi, dalle entità, dai redditi e dagli accordi coinvolti. Evitate di scegliere una struttura basandovi unicamente sull'aliquota nominale.
Imposta sul reddito delle società olandese nel 2026: aliquote, scaglioni di utile e limiti
Le aliquote dell'imposta sul reddito delle società (CIT) olandese per il 2026 sono pari al 19% fino a 200.000 € e al 25,8% per la quota eccedente. Tali scaglioni si applicano all'utile imponibile, non al fatturato. I soli ricavi di vendita non indicano pertanto quale scaglione fiscale sia applicabile o a quanto ammonterà l'imposta dovuta dalla società.
| Scaglione di utile imponibile | Aliquota CIT |
|---|---|
| Fino a 200.000 € | 19% |
| Oltre 200.000 € | 25,8% |
Consultate le linee guida del Belastingdienst sulle aliquote dell'imposta sul reddito delle società per l'anno d'imposta applicabile. Le aliquote costituiscono un punto di partenza, non un calcolo esaustivo. L'importo dovuto dipende dall'utile imponibile e dalle disposizioni applicabili alla fattispecie specifica della società. Non applicate l'aliquota più elevata al fatturato né date per scontato che l'aliquota nominale rappresenti di per sé il carico fiscale effettivo della società.
Come funzionano gli scaglioni fiscali per le società olandesi nel 2026
Iniziate determinando l'utile imponibile della società per il periodo di riferimento. Quindi valutate come si applicano gli scaglioni 2026 in base alla normativa vigente sull'imposta sul reddito delle società. Questo procedimento differisce dall'applicazione di un'aliquota alle vendite totali: i risultati contabili e le variazioni fiscali possono incidere sull'utile imponibile. Un debito tributario esemplificativo può quindi risultare fuorviante a meno che le ipotesi sul bilancio e sulla posizione fiscale non siano verificate.
Cosa verificare prima di stimare le imposte di una società
Prima di redigere una stima, confermate l'esercizio contabile e stabilite l'utile imponibile della società. Esaminate l'assetto proprietario ed eventuali elementi transfrontalieri che potrebbero influire sul trattamento del reddito o sull'applicazione delle norme olandesi. I costi deducibili e le variazioni fiscali dipendono dalla legislazione vigente e dalla situazione specifica della società, pertanto non date per scontato che ogni costo contabile riceva il medesimo trattamento fiscale.
Per una panoramica più ampia sugli incentivi fiscali olandesi per le imprese internazionali, Invest in Holland illustra le misure che possono risultare rilevanti per gli investitori esteri. Ciascuna misura presenta specifici requisiti di idoneità. Per gli adempimenti dichiarativi e la tenuta delle scritture contabili, consultate la guida correlata, Accounting for Dutch BV: Compliance and Tax Obligations in 2026, unitamente alle attuali linee guida del Belastingdienst.
Queste verifiche sono importanti nella valutazione dei vantaggi fiscali dei Paesi Bassi per le imprese. Una stima attendibile parte dai dati e dalle circostanze reali della società, non da un'aliquota considerata isolatamente.
Participation exemption e convenzioni fiscali: quando possono applicarsi i benefici transfrontalieri
Le strutture transfrontaliere possono sollevare questioni sulle modalità di tassazione di dividendi, plusvalenze e altri redditi in più di un Paese. La participation exemption olandese e le convenzioni fiscali possono assumere rilievo, ma nessuna delle due garantisce un beneficio automatico. L'esito dipende dalle società coinvolte, dall'assetto proprietario e dal reddito, nonché dalla normativa olandese e dalla convenzione applicabili.
Participation exemption: requisiti di accesso prima del beneficio atteso
La participation exemption può escludere dall'utile imponibile della controllante olandese i proventi qualificati derivanti da una controllata, quali dividendi e plusvalenze. La soglia di partecipazione generale è pari ad almeno il 5% delle azioni. Il mero soddisfacimento di tale soglia non determina di per sé l'accesso al regime: la controllata deve soddisfare anche le pertinenti condizioni di qualificazione. In particolare, un investimento di portafoglio non qualificato può risultare escluso dall'esenzione. Consultate le linee guida del Belastingdienst sulla participation exemption per conoscere le condizioni e le eccezioni attualmente in vigore.
La qualificazione può dipendere dalle attività della controllata e da altri elementi di fatto, pertanto non date per scontato che una struttura di holding o una partecipazione del 5% risolvano la questione. Verificate il trattamento prima di fare affidamento sull'esenzione nelle proiezioni finanziarie o di scegliere una struttura holding. Qualora i fatti non rientrino chiaramente nelle linee guida pubblicate, rivolgetevi a una consulenza fiscale specialistica.
Convenzioni fiscali e reddito d'impresa internazionale
Una convenzione contro le doppie imposizioni tra i Paesi Bassi e un altro paese può allocare la potestà impositiva e fornire meccanismi per gestire la doppia imposizione. Il suo effetto dipende dalla convenzione specifica, dalla tipologia di reddito e dalla situazione del contribuente. Una convenzione non elimina necessariamente l'imposta in alcuno dei due paesi né elimina automaticamente gli obblighi dichiarativi e di conformità.
Valutate ciascun flusso di reddito separatamente. Dividendi, interessi, royalties e utili d'impresa possono ricevere un trattamento differente ai sensi del diritto interno e della convenzione applicabile. Verificate il testo della convenzione e le norme olandesi vigenti per i paesi coinvolti, e confermate che la struttura societaria soddisfi le condizioni per beneficiare delle agevolazioni. Le linee guida del Belastingdienst per evitare la doppia imposizione costituiscono un utile punto di partenza, ma non sostituiscono l'esame della convenzione applicabile.
Una consulenza specialistica può rivelarsi opportuna prima di costituire una holding olandese, trasferire partecipazioni o canalizzare redditi attraverso entità situate in più paesi. Questi fattori possono incidere sia sui requisiti di ammissibilità sia sulla compliance fiscale. Considerate i vantaggi fiscali olandesi per le imprese come aspetti da verificare rispetto alla struttura concreta, e non come esiti certi basati su una descrizione generica.
IVA e 30% ruling: separare gli obblighi aziendali dalle agevolazioni per i dipendenti
L'IVA e il 30% ruling incidono su ambiti distinti della posizione fiscale di un'impresa. Il regime IVA si applica alle cessioni di beni e alle prestazioni di servizi imponibili, nonché alle operazioni aziendali. Il 30% ruling è una misura fiscale agevolativa subordinata a requisiti, destinata ai dipendenti. Non costituisce una deduzione ai fini dell'imposta sul reddito delle società e il datore di lavoro non può presumere che si applichi a ogni risorsa assunta a livello internazionale.
Aliquote IVA olandesi e transazioni commerciali
I Paesi Bassi applicano tre aliquote IVA. L'aliquota corretta dipende dai beni o dai servizi forniti e dalle circostanze dell'operazione. Prima di emettere fattura o calcolare l'IVA, verificate la corretta classificazione consultando le direttive vigenti del Belastingdienst sulle aliquote IVA.
| Aliquota IVA | Applicazione |
|---|---|
| 21% | Aliquota ordinaria; si applica quando l'operazione è soggetta all'aliquota standard. |
| 9% | Aliquota ridotta; si applica esclusivamente alle forniture che soddisfano i requisiti previsti dalle norme. |
| 0% | Aliquota zero; si applica unicamente quando la fornitura e l'operazione soddisfano le condizioni previste. |
Non assegnate un'aliquota basandovi unicamente su una generica denominazione del prodotto. La natura esatta della prestazione e le condizioni contrattuali dell'operazione sono determinanti. Le imprese che effettuano vendite transfrontaliere devono inoltre verificare le norme sul luogo di imposizione e i relativi obblighi di dichiarazione. Per un quadro completo della procedura di registrazione, consultate Netherlands VAT Registration: 2026 Foreign Company Guide unitamente alle istruzioni aggiornate dell'amministrazione fiscale.
Il 30% ruling per i lavoratori dipendenti internazionali idonei
Il 30% ruling può consentire a un datore di lavoro di erogare un'indennità esente da imposte a favore del dipendente che soddisfi i requisiti previsti. Per il 2026, l'indennità può arrivare fino al 30% della retribuzione, nel rispetto dei criteri di ammissibilità, di un massimale salariale di 262.000 € e di uno stipendio imponibile minimo di 48.013 € per i candidati ordinari. Per i dipendenti di età inferiore a 30 anni in possesso di un titolo di master qualificante, lo stipendio imponibile minimo è di 36.497 €. Verificate i requisiti applicabili e le modalità di calcolo nelle istruzioni del Belastingdienst relative al 30% ruling.
La misura riguarda specificamente il singolo lavoratore idoneo, non la totalità dei dipendenti stranieri o dei datori di lavoro. I datori di lavoro sono tenuti ad accertare l'ammissibilità e a gestire la relativa amministrazione delle buste paga prima dell'applicazione del beneficio. Si rimanda alla guida su Dutch payroll administration per i dettagli sugli obblighi a carico del datore di lavoro. Questa distinzione consente di chiarire quali vantaggi fiscali olandesi per le imprese siano correlati alle operazioni aziendali e quali riguardino, invece, il personale dipendente.
How to assess Dutch tax advantages before setting up or expanding
Un'analisi strutturata consente di valutare i vantaggi fiscali olandesi per le imprese parametrati sui vostri effettivi programmi commerciali, evitando di fare affidamento su una singola aliquota o su un incentivo isolato. Si raccomanda di seguire questi passaggi prima di definire la struttura societaria o di intraprendere operazioni transfrontaliere.
Una checklist pratica per la valutazione fiscale preventiva
- Definire l'attività economica. Formalizzate l'oggetto dell'attività societaria, le sedi operative e l'ubicazione geografica di clienti e fornitori.
- Mappare la compagine proprietaria. Identificate soci, società controllanti, controllate e le relative giurisdizioni di stabilimento o residenza fiscale.
- Elencare flussi reddituali e transazioni. Distinguete i redditi d'impresa operativi previsti da dividendi, altri proventi finanziari, cessioni transfrontaliere e accordi concernenti il personale dipendente.
- Verificare il quadro normativo potenzialmente applicabile. Consultate le prassi olandesi vigenti e le disposizioni estere pertinenti. A titolo esemplificativo, fate riferimento alle linee guida del Belastingdienst sull'imposta sul reddito delle società per gli obblighi tributari societari e riscontrate i requisiti previsti da convenzioni o agevolazioni rispetto alla fattispecie concreta.
- Modellare congiuntamente fiscalità e adempimenti di conformità. Determinate il carico fiscale presunto unitamente agli obblighi contabili, dichiarativi, di rendicontazione e di registrazione. Valutate l'onere complessivo di ciascuna opzione, senza limitarsi alla sola aliquota nominale pubblicizzata.
Conservate una traccia delle ipotesi alla base della valutazione, compresi il numero previsto di dipendenti, le attività attese, le variazioni della compagine proprietaria e le operazioni transfrontaliere. Qualora una struttura o una previsione dipenda da sgravi convenzionali, da un'esenzione o da un'altra ipotesi transfrontaliera sostanziale, richiedete un parere scritto a un consulente qualificato prima di farvi affidamento.
Quando un supporto professionale all'attuazione può essere utile
Una volta selezionata una struttura, costituzione, registrazione fiscale, contabilità e adempimenti dichiarativi devono operare in sinergia. Si tratta di attività attuative, distinte dalla determinazione dell'applicabilità di una misura fiscale. Verificate chi gestirà ciascun obbligo e quali informazioni debbano essere conservate. Le linee guida dell'amministrazione fiscale olandese e le informazioni sui conti annuali della Camera di Commercio possono aiutare a identificare i relativi obblighi di deposito.
Per informazioni pratiche sulla costituzione, consultate la guida alla costituzione di società nei Paesi Bassi. La più ampia guida all'avvio d'impresa può inoltre aiutare a organizzare le questioni preliminari all'ingresso sul mercato. Intercompany Solutions fornisce servizi di costituzione di Dutch BV, contabilità e consulenza fiscale per le imprese che rendono operativi i propri piani.
Discutete la struttura proposta e i requisiti di conformità fiscale con Intercompany Solutions prima di procedere.
Rendete la vostra valutazione fiscale olandese parte del business plan
I vantaggi fiscali nei Paesi Bassi per le imprese dipendono da qualcosa di più rispetto a una semplice aliquota nominale. L'imposta sulle società si applica all'utile imponibile, mentre misure come la participation exemption, gli sgravi previsti dalle convenzioni contro le doppie imposizioni e la 30% ruling presentano condizioni specifiche e possono trovare applicazione a livelli differenti. Anche il trattamento IVA dipende dalla cessione o prestazione e dalla transazione.
Prima della costituzione o dell'espansione, mappate le vostre attività, gli assetti proprietari, il reddito, i dipendenti e le operazioni transfrontaliere. Verificate quali norme si applicano, quindi confrontate la posizione fiscale prevista con il carico di adempimenti contabili, di rendicontazione e dichiarativi richiesto. Qualora una decisione si basi su un'ipotesi transfrontaliera, richiedete una consulenza fondata sui Paesi e sulle circostanze specifiche del caso.
Intercompany Solutions fornisce supporto per la costituzione di Dutch BV e per la conformità contabile e fiscale continuativa. È disponibile la costituzione a distanza, con tempistiche che dipendono dalla complessità dell'assetto societario. L'ammissibilità a una misura fiscale continua a dipendere dalle vostre circostanze e dalla normativa applicabile.
Un'attenta valutazione fornisce una base più chiara per la scelta di una struttura e per la pianificazione dei passi successivi. Con un quadro chiaro dei fatti e degli obblighi pertinenti, potrete procedere con maggiore sicurezza.
Domande frequenti
Quali sono i principali vantaggi fiscali per le imprese nei Paesi Bassi?
Le misure potenzialmente rilevanti comprendono il quadro dell'imposta sul reddito delle società, la participation exemption per le partecipazioni qualificate e le disposizioni convenzionali che possono incidere sui redditi transfrontalieri. La 30% ruling è una misura distinta legata ai lavoratori dipendenti, non un beneficio fiscale generale per le imprese. L'ammissibilità dipende dalle attività della società, dalla proprietà, dal reddito e dalle circostanze concrete. Consultate le indicazioni attuali della Belastingdienst prima di includere una misura nelle vostre previsioni fiscali.
Qual è l'aliquota dell'imposta sul reddito delle società olandese nel 2026?
Nel 2026, l'imposta sul reddito delle società è pari al 19% fino a 200.000 € e al 25,8% oltre i 200.000 €. Tali scaglioni si applicano all'utile imponibile, non al fatturato. Le sole aliquote non determinano l'imposta dovuta poiché l'utile imponibile e le norme applicabili dipendono dalla contabilità e dalle circostanze specifiche della società. Verificate le aliquote dell'imposta sul reddito delle società della Belastingdienst e ottenete un calcolo basato sul periodo contabile di riferimento.
La participation exemption olandese si applica a qualsiasi BV?
No. La participation exemption non è automatica per ogni BV o partecipazione societaria. Una condizione fondamentale è generalmente una quota di partecipazione di almeno il 5%, ma si applicano anche altri requisiti di qualificazione ed eccezioni, comprese le norme relative agli investimenti di portafoglio non qualificati. Le caratteristiche della controllata e la situazione della controllante sono determinanti. Esaminate le linee guida della Belastingdienst sulla participation exemption prima di fare affidamento sull'esenzione all'interno di una struttura o di una stima fiscale.
Una società olandese a partecipazione estera può beneficiare delle convenzioni fiscali?
Può farlo, purché una convenzione tra i Paesi Bassi e il Paese interessato sia applicabile ai fatti e ai redditi della società. Le convenzioni possono ripartire i diritti di imposizione o fornire meccanismi per contrastare la doppia imposizione, ma non eliminano automaticamente le imposte o gli obblighi di dichiarazione. L'esito dipende dalla convenzione specifica, dalla tipologia di reddito e dalle circostanze. Esaminate la convenzione congiuntamente alla normativa interna e alle linee guida della Belastingdienst in materia di prevenzione della doppia imposizione.
Quali aliquote IVA si applicano alle imprese nei Paesi Bassi?
I Paesi Bassi prevedono aliquote IVA del 21%, 9% e 0%. L'aliquota applicabile dipende dai beni o servizi ceduti o prestati e dalle condizioni dell'operazione. Non attribuite un'aliquota basandovi unicamente su una descrizione generica del prodotto. Verificate la classificazione e le condizioni applicabili utilizzando le linee guida correnti sulle aliquote IVA della Belastingdienst. Le imprese con operazioni transfrontaliere devono inoltre valutare il relativo trattamento IVA e i connessi obblighi di dichiarazione.
Un datore di lavoro può applicare la 30% ruling per un dipendente internazionale?
Un datore di lavoro può applicare la 30% ruling esclusivamente per un dipendente che soddisfi i requisiti di ammissibilità vigenti e laddove venga seguita la necessaria procedura di richiesta. Essa non si applica automaticamente a ogni dipendente o datore di lavoro internazionale. Per il 2026, l'indennità esente può raggiungere fino al 30% dello stipendio, nel rispetto dei limiti e dei requisiti applicabili. I datori di lavoro devono verificare la situazione del dipendente e consultare le indicazioni della Belastingdienst sulla 30% ruling.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |