


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-29 · Last reviewed 2026-08-29
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La percepita semplicità di una sede secondaria spesso maschera un significativo onere legale per la società controllante estera. Sebbene l'assenza dell'obbligo notarile faccia apparire la sede secondaria come la via di minor resistenza, la conseguente mancanza dello schermo societario espone il patrimonio globale ai creditori olandesi. La scelta tra una Netherlands BV e una sede secondaria è una decisione che determina il vostro profilo di rischio legale e la vostra capacità di espansione all'interno del mercato europeo per tutto il 2026.
Comprendiamo che i fondatori internazionali diano priorità a una presenza locale credibile e a chiari obblighi fiscali. Questa analisi comparativa fornisce un'analisi tecnica delle strutture societarie olandesi, concentrandosi su come ottimizzare l'efficienza fiscale nell'ambito degli attuali scaglioni dell'imposta sul reddito delle società (CIT) del 19% e del 25,8%. Apprenderete le differenze specifiche in materia di responsabilità, i requisiti per la registrazione dei titolari effettivi (UBO) e i passaggi procedurali per la costituzione a distanza tramite procura. Esaminiamo inoltre questioni pratiche di conformità, dalla conservazione dei registri per il periodo obbligatorio di sette anni alla gestione del limite di deducibilità degli interessi pari al 24,5% dell'EBITDA. Questa guida vi assicura la scelta della struttura più in linea con i vostri obiettivi commerciali a lungo termine nei Paesi Bassi.
Punti chiave
- Distinguere tra la responsabilità limitata di una Dutch BV e la totale esposizione della società controllante inerente alla struttura di una sede secondaria.
- Esaminare le aliquote dell'imposta sul reddito delle società per il 2026, pari al 19% sugli utili fino a 200.000 € e al 25,8% per gli importi superiori a tale soglia.
- Confrontare l'assetto amministrativo di una Netherlands BV rispetto a una sede secondaria, tenendo presente l'obbligo del notaio olandese per le BV e l'imposta di registrazione una tantum presso la KVK di 85,15 € per entrambe.
- Utilizzare la procedura di procura legalizzata per costituire una BV a distanza, consentendo ai fondatori non residenti di completare la procedura senza recarsi nei Paesi Bassi.
- Prepararsi alla conformità continuativa rispettando la regola di conservazione decennale o settennale dei documenti e depositando i bilanci annuali presso la KVK entro 12 mesi dalla chiusura dell'esercizio.
Definizione della Netherlands BV e della sede secondaria
Stabilire una presenza commerciale nei Paesi Bassi richiede una scelta fondamentale tra la creazione di una nuova entità giuridica o l'estensione di una estera esistente. Questa decisione, tipicamente inquadrata come un confronto tra una BV nei Paesi Bassi e una succursale, si concentra sul concetto di personalità giuridica e su come essa interagisce con il diritto olandese. La Camera di Commercio olandese, nota come KVK, funge da autorità centrale per entrambe le strutture, gestendo lo Handelsregister (registro delle imprese) in cui devono essere iscritte tutte le imprese attive. Sebbene entrambe consentano il commercio locale e l'assunzione di personale, il loro rapporto con la società controllante è distinto.
La Dutch BV: un'entità giuridica locale
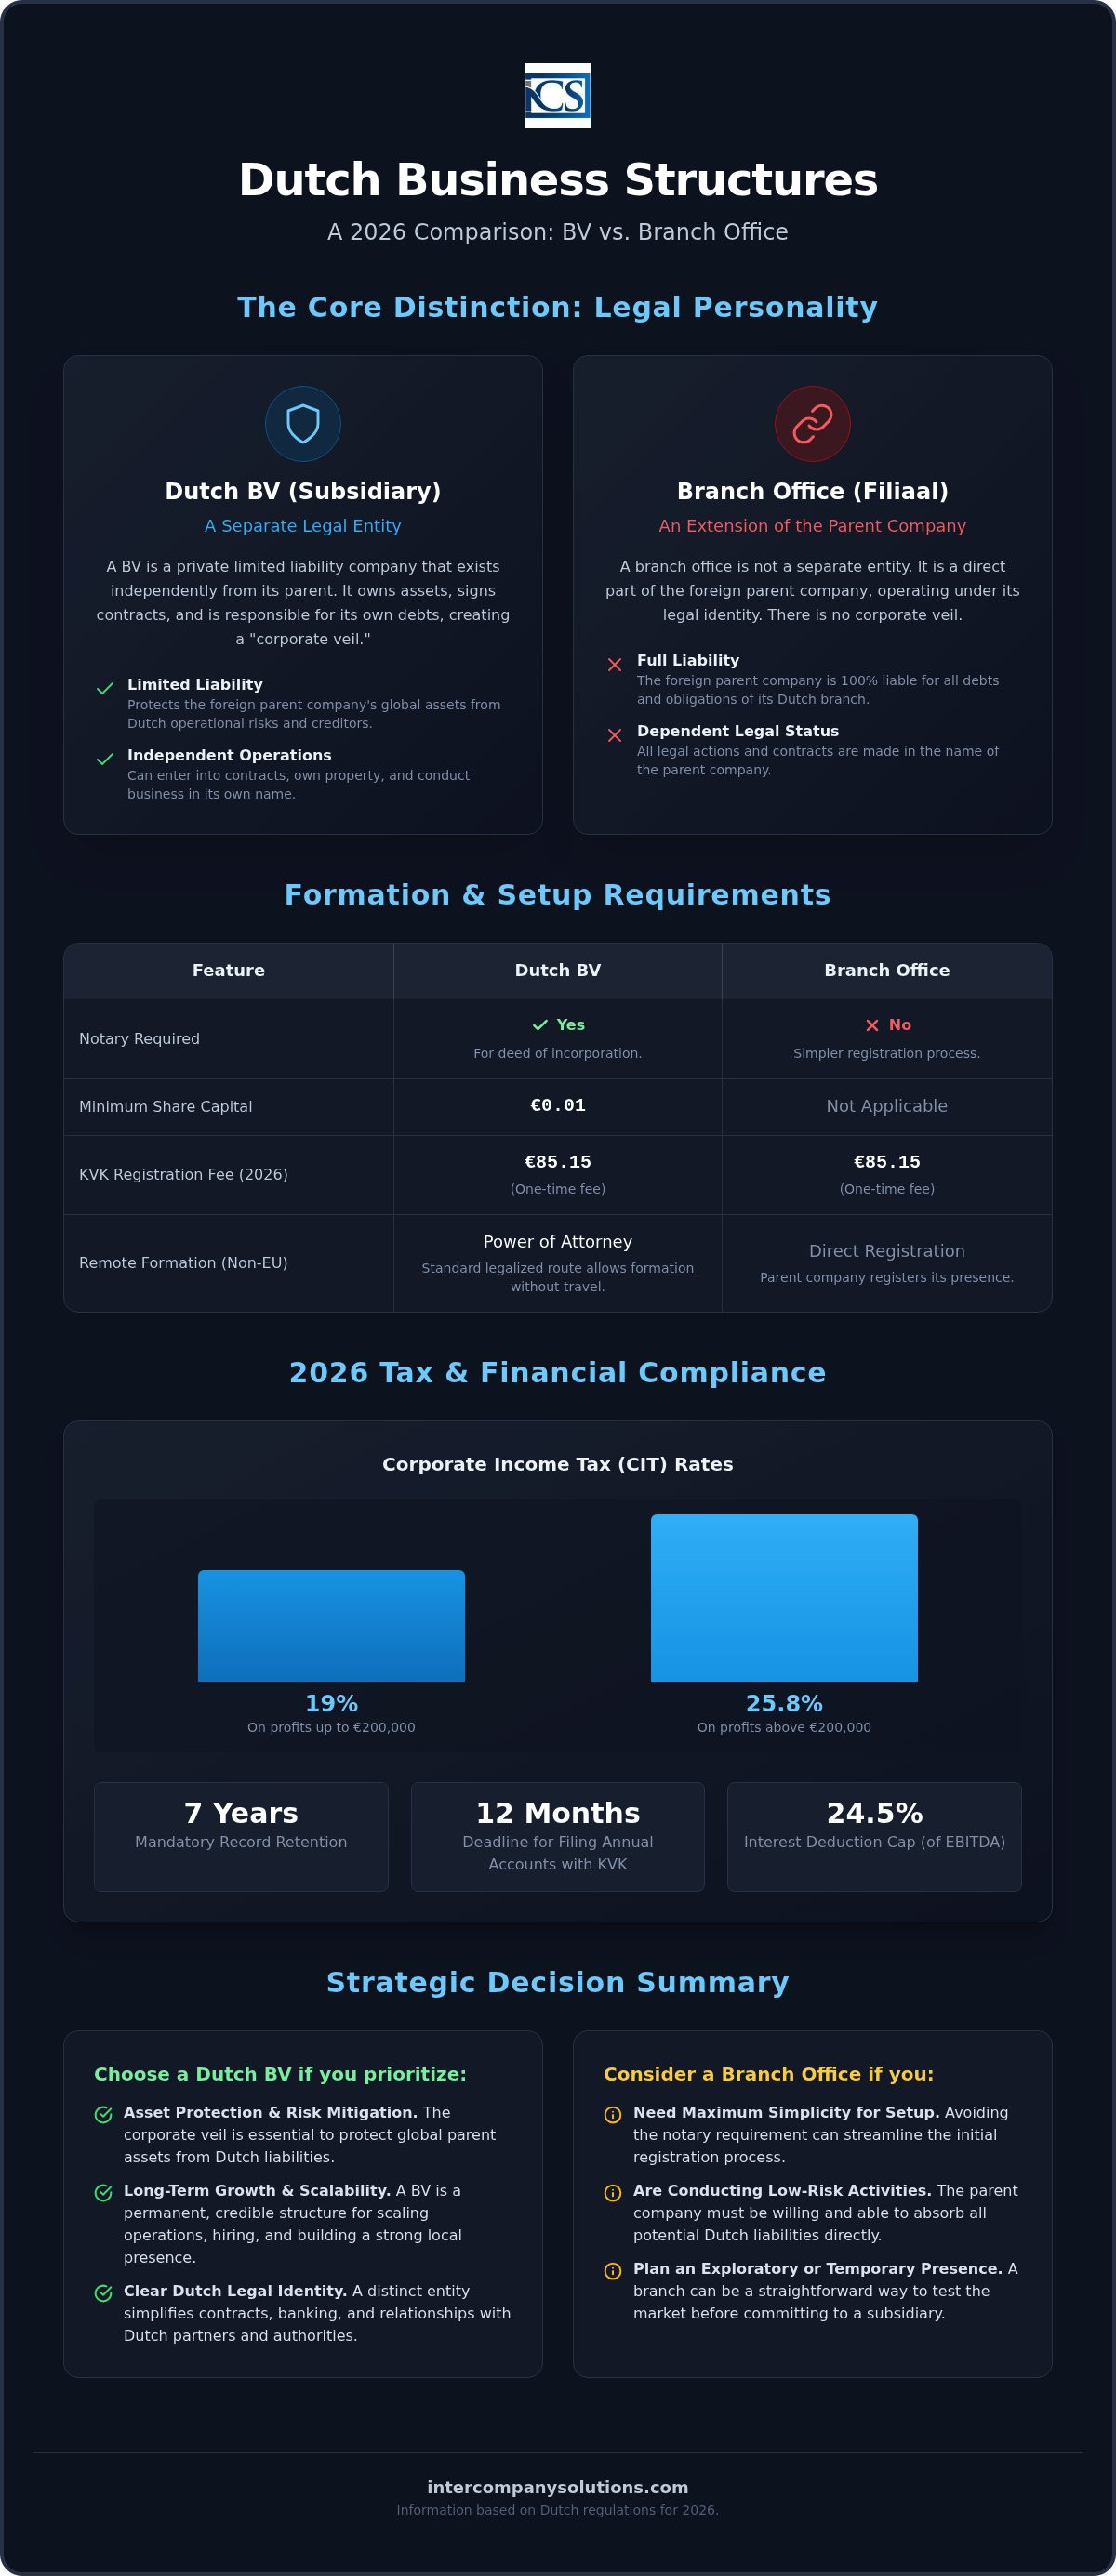
Una Besloten vennootschap (BV) è una società a responsabilità limitata che esiste come persona giuridica distinta. Ciò significa che la società possiede i propri beni, stipula contratti a proprio nome ed è responsabile per le proprie passività. Per costituire una BV, è necessario rivolgersi a un notaio di diritto civile olandese per redigere e rogare l'atto costitutivo. Il governo olandese ha semplificato questo processo nel 2012 fissando il capitale sociale minimo a soli 0,01 €.
La governance all'interno di una BV è suddivisa tra soci e amministratori. I soci conferiscono il capitale e detengono i diritti di voto, mentre gli amministratori gestiscono le attività quotidiane e garantiscono la conformità alle normative olandesi. Poiché la BV è una controllata, fornisce uno schermo societario che protegge la società controllante estera dai debiti della BV, a condizione che gli amministratori agiscano nel rispetto della legge. Ciò rende la costituzione societaria di una Dutch BV una scelta privilegiata per gli imprenditori che mirano a isolare il proprio patrimonio globale dai rischi operativi olandesi.
La succursale nei Paesi Bassi: un'estensione internazionale
Una succursale nei Paesi Bassi, o "filiaal", non è un'entità giuridica separata. Al contrario, è considerata una stabile organizzazione e un'estensione diretta della società controllante estera. Quando si registra una succursale, non si costituisce una nuova impresa nei Paesi Bassi; si registra semplicemente la presenza dell'entità estera presso un indirizzo olandese. Non è richiesto l'intervento di un notaio olandese per istituire una succursale, il che può semplificare la costituzione iniziale.
Poiché la succursale è priva di una propria personalità giuridica, non può possedere beni né stipulare contratti indipendentemente dalla società controllante. Tutte le azioni legali intraprese dalla succursale sono giuridicamente azioni della sede centrale estera. Ciò significa che la società controllante rimane pienamente responsabile per tutte le obbligazioni olandesi, compresi debiti fiscali, contratti di locazione e contratti di lavoro. Sia la BV che la succursale devono pagare una tassa di iscrizione alla KVK una tantum di 85,15 € per l'anno fiscale 2026. Sebbene la succursale eviti i costi notarili, richiede che la società controllante si assuma tutti i rischi d'impresa olandesi direttamente nel proprio bilancio.
Responsabilità legale e requisiti di governance
Il motivo principale per cui le aziende internazionali scelgono una controllata è la separazione del rischio legale. Nel confrontare una BV nei Paesi Bassi e una succursale, il contrasto più evidente risiede nel modo in cui la legge olandese tratta l'organizzazione controllante. Una BV opera come una persona giuridica distinta, circoscrivendo efficacemente le proprie passività commerciali. Secondo business.gov.nl, questa struttura garantisce che il patrimonio globale della società controllante estera rimanga protetto in caso di controversia contrattuale o insolvenza. Al contrario, una succursale è un'estensione della controllante. Qualsiasi azione legale contro la succursale olandese è, per definizione, un'azione contro la sede centrale estera. È essenziale comprendere questa distinzione quando si sceglie tra una BV nei Paesi Bassi e una succursale per la propria espansione.
| Caratteristica | Dutch BV (Controllata) | Succursale nei Paesi Bassi |
|---|---|---|
| Personalità giuridica | Entità giuridica separata | Estensione della società controllante |
| Responsabilità della società controllante | Limitata al conferimento di capitale | Piena responsabilità per tutti i debiti |
| Capacità contrattuale | Stipula contratti a proprio nome | La società controllante è la parte contrattuale |
Protezione patrimoniale e mitigazione dei rischi
Lo schermo societario di una BV fornisce un solido livello di sicurezza. Sebbene gli amministratori possano essere ritenuti personalmente responsabili per colpa grave, l'esposizione della società controllante è limitata al suo conferimento di capitale. Per una succursale, l'assenza di una personalità giuridica distinta implica che la controllante assuma la responsabilità diretta di tutte le obbligazioni olandesi. Ciò include contratti di locazione, contratti di lavoro e debiti tributari. Comprendere queste differenze fiscali e di responsabilità è essenziale per la gestione del rischio.
Compliance e comunicazione UBO
Una Dutch BV deve registrare i propri titolari effettivi (UBO) nel registro UBO tenuto dalla Camera di Commercio. Un UBO è qualsiasi persona fisica che detenga più del 25% delle quote o dei diritti di voto. È un requisito rigoroso comunicare qualsiasi variazione dello status di UBO entro 7 giorni. Sebbene le succursali di società estere siano attualmente esenti dal registro UBO olandese, devono comunque garantire la trasparenza sulla titolarità agli istituti finanziari e alle autorità fiscali.
Gli standard di governance per il 2026 richiedono una meticolosa conservazione delle scritture e della documentazione per tutte le entità registrate. È necessario conservare tutta la documentazione delle entità olandesi per almeno 7 anni, o 10 anni nel caso in cui l'attività riguardi beni immobili. Il bilancio d'esercizio deve essere depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. È fondamentale che gli amministratori non residenti rispettino tali standard per evitare sanzioni amministrative o profili di responsabilità personale. Non trascurate il termine di 7 giorni per la notifica delle variazioni UBO al fine di garantire una conformità continuativa. Se necessitate di assistenza per la conformità statutaria o per le strutture di governance, potete richiedere una consulenza con i nostri esperti legali.
Trattamento fiscale e conformità finanziaria nel 2026
Il quadro fiscale olandese offre un contesto strutturato sia per le controllate sia per le stabili organizzazioni. Sebbene entrambe le entità siano soggette all'imposta sul reddito delle società (CIT) olandese sui rispettivi utili locali, la scelta tra una Netherlands BV vs succursale incide in modo significativo sulle modalità di accesso alle convenzioni contro le doppie imposizioni. Una BV, in qualità di società fiscalmente residente nei Paesi Bassi, ha generalmente accesso diretto all'ampia rete di trattati stipulati dai Paesi Bassi. Una succursale fa solitamente affidamento sui trattati della propria controllante estera. Tale distinzione rende spesso la BV un veicolo più efficiente per la gestione dei flussi di cassa internazionali e della distribuzione dei dividendi.
Scaglioni dell'imposta sul reddito delle società (CIT)
Per l'anno fiscale 2026, la Belastingdienst applica una struttura CIT a due scaglioni. Gli utili fino a 200.000 € sono tassati a un'aliquota competitiva del 19%. La quota di utile imponibile eccedente tale soglia di 200.000 € è soggetta a un'aliquota del 25,8%. È essenziale tenere conto del limite alla deducibilità degli interessi passivi, fissato al 24,5% dell'EBITDA per il 2026. Questa limitazione si applica sia alle BV sia alle succursali, impedendo un'eccessiva erosione della base imponibile attraverso finanziamenti infragruppo. Inoltre, la participation exemption olandese rimane un elemento cardine del sistema tributario; essa esenta i dividendi e le plusvalenze dalla CIT qualora l'entità olandese detenga una partecipazione pari ad almeno il 5% in una controllata qualificata.
Anche le transazioni finanziarie con l'amministrazione finanziaria hanno subito variazioni amministrative. Dal 1° maggio 2026, Rabobank agisce come banca di riferimento per la Belastingdienst. Tutti i versamenti e i rimborsi fiscali vengono elaborati tramite questo istituto, richiedendo un coordinamento preciso con i vostri servizi contabili e fiscali locali per assicurare liquidazioni tempestive.
Bilancio d'esercizio e scadenze di deposito presso la KVK
I cicli di adempimento sono rigorosi per tutte le forme d'impresa olandesi. È obbligatorio depositare il bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il grado di dettaglio di tali depositi dipende dalle dimensioni dell'entità. Le BV di minori dimensioni beneficiano spesso di obblighi di rendicontazione semplificati, mentre le entità di grandi dimensioni devono sottoporsi a una revisione contabile esterna obbligatoria. Una succursale deve assolvere un obbligo differente: è tenuta a depositare il bilancio d'esercizio della propria controllante estera presso la Camera di Commercio olandese. Ciò comporta che i dati finanziari globali della controllante divengano parte del registro pubblico olandese.
- Registrazione IVA: Le entità a partecipazione estera devono prevedere una tempistica per la registrazione IVA compresa tra 6 e 8 settimane.
- Aliquote IVA: L'aliquota IVA ordinaria olandese è del 21%, con aliquote ridotte del 9% e dello 0% previste per categorie specifiche.
- Conservazione documentale: La legge impone di conservare tutte le scritture aziendali per 7 anni. Tale periodo si estende a 10 anni per la documentazione relativa a beni immobili.
Il rispetto di tali standard è tassativo. Il mancato deposito tempestivo del bilancio o l'omessa conservazione dei documenti possono comportare sanzioni amministrative o l'insorgere della responsabilità personale degli amministratori in caso di fallimento. Allineando le vostre procedure contabili a questi requisiti per il 2026, garantirete alle vostre operazioni nei Paesi Bassi una base trasparente e pienamente conforme.
Struttura operativa e procedure amministrative
L'iter amministrativo per una BV nei Paesi Bassi rispetto a una sede secondaria diverge in modo significativo al momento della registrazione. Mentre una sede secondaria viene costituita registrando i dati della società controllante estera direttamente presso la Camera di Commercio (KVK), una BV richiede un processo di costituzione più formale. Per entrambe le strutture, è necessario prevedere una tassa di registrazione una tantum presso la KVK pari a 85,15 € per l'anno fiscale 2026. Tale imposta viene versata durante la fase finale della procedura, quando l'entità o la sede secondaria viene formalmente iscritta nel Handelsregister.
Il processo di costituzione a distanza
I fondatori non residenti utilizzano solitamente la procedura con procura notarile (POA) legalizzata per finalizzare la costituzione della propria attività. Questo metodo consente di procedere alla costituzione senza la presenza fisica degli amministratori nei Paesi Bassi. Il processo segue una sequenza strutturata in tre fasi:
- Raccolta dei documenti: è necessario fornire i documenti di identità legalizzati, una prova dell'indirizzo di residenza e la procura firmata per gli amministratori e gli azionisti.
- Stipula notarile: un notaio di diritto civile olandese esamina i documenti e rogita l'atto costitutivo. Questo passaggio è obbligatorio per una BV, in quanto sancisce lo statuto della società.
- Registrazione presso la KVK e iscrizione fiscale: una volta firmato l'atto, la società viene iscritta presso la KVK. L'amministrazione finanziaria (Belastingdienst) viene quindi informata per l'emissione dei codici di identificazione fiscale necessari.
La gestione di questo processo da remoto assicura che la costituzione della Dutch BV venga completata in modo efficiente, spesso entro 3-5 giorni lavorativi dalla ricezione di tutta la documentazione. Dopo l'iscrizione, l'attenzione si sposta sull'infrastruttura finanziaria. Dal 1° maggio 2026, Rabobank funge da banca di riferimento per la Belastingdienst, rendendo un conto aziendale olandese vantaggioso per il regolamento delle imposte. Molti fondatori prendono in considerazione anche gli Istituti di Moneta Elettronica (EMI) per una configurazione iniziale più rapida, sebbene le banche tradizionali rimangano il modello di riferimento per la credibilità locale a lungo termine. È opportuno prevedere una tempistica compresa tra 6 e 8 settimane per la registrazione IVA delle entità a partecipazione estera.
Payroll e gestione del personale per entità estere
L'assunzione di personale nei Paesi Bassi comporta specifici obblighi a carico del datore di lavoro, a prescindere dalla struttura prescelta. Sia le BV sia le sedi secondarie devono registrarsi come datori di lavoro presso l'amministrazione finanziaria per la gestione delle ritenute fiscali sulle retribuzioni e dei contributi previdenziali. Il personale internazionale può accedere al ruling per il rimborso fiscale del 30%, che consente ai datori di lavoro di corrispondere il 30% della retribuzione lorda del dipendente in esenzione da imposte per far fronte alle spese extraterritoriali. L'impiego di servizi di payroll nei Paesi Bassi professionali garantisce la conformità a queste articolate normative sul lavoro e la trasmissione tempestiva delle dichiarazioni mensili.
La creazione di un team locale richiede spesso il ricorso a un servizio di Employer of Record (EOR) qualora non si disponga ancora di un dipartimento risorse umane strutturato. Tale soluzione consente di gestire il personale conformemente al diritto del lavoro olandese, mentre noi gestiamo l'amministrazione tecnica dei contratti e dei benefit aziendali. Delegando questi adempimenti procedurali, potrete concentrarvi sull'ingresso nel mercato mantenendo la piena aderenza agli standard normativi olandesi.
Decisione strategica: scegliere la migliore presenza nei Paesi Bassi
La scelta tra una BV olandese e una succursale è una decisione strategica che influisce sulla vostra responsabilità, sull'efficienza fiscale e sulla percezione del mercato. Una succursale è spesso adatta per operazioni leggere e temporanee in cui la società controllante estera desidera mantenere il controllo diretto su uno specifico progetto o testare il mercato per una durata limitata. Tuttavia, per la maggior parte dei fondatori internazionali, la Dutch BV rimane il veicolo preferito per l'espansione europea a lungo termine. La struttura a società controllata crea una distanza professionale tra le attività olandesi e la controllante globale; ciò garantisce che eventuali rischi commerciali locali siano circoscritti all'interno dei Paesi Bassi.
Credibilità e accesso al sistema bancario locale
Una Dutch BV gode di un peso significativo presso i fornitori locali e gli enti governativi. Questa credibilità è essenziale durante l'espletamento delle procedure di Know Your Customer (KYC) presso i principali istituti finanziari. Dal 1° maggio 2026, Rabobank funge da banca di riferimento per la Belastingdienst, e la maggior parte delle banche olandesi accorda priorità alle richieste presentate da soggetti giuridici locali. Le succursali incontrano frequentemente difficoltà nell'apertura di conti correnti aziendali, poiché gli istituti bancari devono sottoporre ad audit l'intera società controllante estera, aumentando così l'onere di conformità per l'istituto stesso. Una BV, in qualità di entità fiscalmente residente, semplifica questo processo e stabilisce una base più affidabile per le transazioni nei Paesi Bassi.
Riepilogo dei costi e del mantenimento
La costituzione iniziale di una BV comporta una tassa di registrazione KVK una tantum di 85,15 € e spese notarili obbligatorie. Sebbene una succursale eviti l'obbligo dell'atto notarile, comporta maggiori complessità amministrative a lungo termine. È necessario depositare annualmente il bilancio d'esercizio della società controllante presso la KVK, il che può determinare una trasparenza indesiderata riguardo alle proprie operazioni su scala globale. Al contrario, una BV deposita esclusivamente il proprio bilancio, tutelando la riservatezza finanziaria della società controllante. L'efficienza nella gestione da remoto rappresenta un vantaggio fondamentale per gli amministratori non residenti, a condizione che mantengano un rigoroso rispetto dei termini di presentazione olandesi.
La valutazione definitiva per il 2026 è chiara. Sebbene una succursale funga da soluzione transitoria temporanea, la BV offre il miglior equilibrio tra mitigazione del rischio e semplicità operativa. Essa consente la gestione da remoto tramite procura legalizzata e garantisce una struttura aziendale a prova di futuro. La successiva trasformazione di una succursale in una BV è una procedura giuridica complessa; iniziare con la costituzione di una Dutch BV rappresenta quasi sempre la via più efficiente per gli imprenditori internazionali.
- Protezione della responsabilità: Una BV limita il rischio della società controllante al suo conferimento di capitale, pari ad almeno 0,01 €.
- Soglie fiscali: Entrambe le strutture versano la CIT al 19% sui primi 200.000 € e al 25,8% sugli utili superiori a tale importo.
- Trasparenza: Una succursale richiede che la società controllante depositi il proprio bilancio d'esercizio globale presso il KVK Handelsregister.
- Conservazione delle scritture contabili: Tutti i registri e i documenti aziendali olandesi devono essere conservati per almeno 7 anni.
Ultima revisione: agosto 2026
Garantire il vostro ingresso nel mercato olandese per il 2026
Decidere tra una Dutch BV e una sede secondaria nei Paesi Bassi è un passaggio fondamentale per definire il proprio profilo di rischio europeo. Una sede secondaria offre un collegamento diretto con la società esistente, ma richiede la divulgazione pubblica dei dati finanziari della società controllante e comporta una responsabilità illimitata. La Dutch BV offre una solida separazione giuridica a tutela del proprio patrimonio globale, con un requisito di capitale sociale minimo di soli 0,01 €. Questa struttura semplifica l'accesso ai servizi bancari locali e garantisce che la presenza aziendale sia considerata un'entità stabile e credibile dalle autorità e dai clienti olandesi.
Il nostro team è specializzato nella procedura di costituzione a distanza tramite procura legalizzata, completando la configurazione in 3-5 giorni lavorativi senza richiedere la presenza fisica del cliente. Abbiamo assistito oltre 2.000 fondatori internazionali, fornendo il pieno supporto contabile e di conformità necessario per mantenere una posizione regolare presso il Belastingdienst. Scegliendo la struttura corretta fin da subito, si evitano le complessità amministrative di future conversioni societarie.
Siamo pronti ad aiutarti a stabilire basi solide e conformi alle normative per la crescita della tua attività nei Paesi Bassi.
Ultima revisione: agosto 2026
Domande frequenti
Qual è la differenza principale tra una Dutch BV e una sede secondaria?
La differenza principale risiede nella personalità giuridica e nella responsabilità. Una BV è un'entità giuridica distinta, il che significa che la responsabilità della società controllante è limitata al capitale conferito. Una sede secondaria è un'estensione della società controllante, la quale rimane pienamente responsabile per tutti i debiti e gli obblighi contratti nei Paesi Bassi. Questa distinzione è l'elemento centrale nel confronto tra Dutch BV e sede secondaria ai fini della gestione del rischio e della protezione del patrimonio per le società internazionali.
È possibile registrare una Dutch BV a distanza senza recarsi nei Paesi Bassi?
Sì, è possibile costituire una Dutch BV a distanza utilizzando la procedura tramite procura legalizzata (POA). In base a tale procedura, un notaio di diritto civile olandese redige l'atto costitutivo per conto del richiedente basandosi sui documenti forniti dall'estero. Questa procedura ordinaria per i fondatori non residenti consente di finalizzare la registrazione senza una visita di persona nei Paesi Bassi, rendendo il processo di ingresso sul mercato efficiente e diretto.
Quali sono le aliquote dell'imposta sul reddito delle società per una controllata olandese nel 2026?
Per l'anno fiscale 2026, l'imposta sul reddito delle società (CIT) è pari al 19% sugli utili imponibili fino a 200.000 €. Qualsiasi utile eccedente tale soglia è tassato con un'aliquota del 25,8%. Tali aliquote si applicano sia alle società controllate che alle sedi secondarie. Inoltre, è necessario considerare il limite alla deducibilità degli interessi, fissato al 24,5% dell'EBITDA per prevenire l'erosione della base imponibile attraverso finanziamenti infragruppo e garantire la piena conformità alle normative fiscali olandesi.
Una sede secondaria nei Paesi Bassi richiede un numero BTW separato?
Sì, una sede secondaria deve ottenere un proprio numero BTW olandese se svolge operazioni imponibili nei Paesi Bassi. Sebbene la sede secondaria sia giuridicamente un'estensione della casa madre estera, l'amministrazione fiscale olandese (Belastingdienst) la tratta come un soggetto fiscale distinto ai fini dell'IVA. La registrazione per le entità di proprietà estera richiede solitamente tra le 6 e le 8 settimane per essere completata una volta finalizzata la registrazione presso la Camera di Commercio.
Quanto capitale sociale è richiesto per costituire una Dutch BV?
Il capitale sociale minimo richiesto per costituire una Dutch BV è di 0,01 €. Questa soglia minima è stata introdotta nel 2012 per rendere la struttura della società a responsabilità limitata più accessibile agli imprenditori di tutto il mondo. È possibile scegliere di emettere un importo di capitale superiore in base alle specifiche esigenze aziendali, ma il requisito di legge rimane a questo livello nominale per l'atto costitutivo formale stipulato dal notaio durante la costituzione.
Il deposito del bilancio d'esercizio è obbligatorio per una sede secondaria olandese?
Sì, una sede secondaria è tenuta a depositare il bilancio d'esercizio della propria società controllante estera presso la Camera di Commercio olandese (KVK). A differenza di una BV, che deposita il proprio bilancio locale, la sede secondaria deve rendere pubblici nei Paesi Bassi i dati finanziari globali della società controllante. Questi depositi devono essere completati entro 12 mesi dalla chiusura dell'esercizio finanziario per evitare sanzioni amministrative o problemi di responsabilità.
Quanto tempo richiede il processo di registrazione aziendale nei Paesi Bassi?
Il processo di registrazione di una Dutch BV rispetto a una sede secondaria richiede solitamente tra i 3 e i 5 giorni lavorativi dal ricevimento di tutti i documenti richiesti. Questa tempistica include la stipula dell'atto notarile e l'iscrizione ufficiale nel registro delle imprese del KVK. La registrazione BTW è un passaggio separato che segue la costituzione iniziale e richiede generalmente ulteriori 6-8 settimane per l'elaborazione da parte delle autorità fiscali.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |