


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-02 · Last reviewed 2026-09-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I Paesi Bassi si sono assicurati l'ottava posizione nella classifica IMD World Competitiveness Ranking 2026, riflettendo una notevole crescita trainata dall'infrastruttura tecnologica avanzata e dall'apertura al commercio internazionale. Nonostante questa posizione di vertice, molti imprenditori internazionali esitano a stabilire una presenza qui perché temono complessi ostacoli legali o un elevato carico fiscale. È naturale nutrire preoccupazioni riguardo alla prospettiva di gestire un'entità estera quando non si ha la certezza se il sistema locale sostenga la propria crescita o richieda una costante presenza fisica per la registrazione e la conformità.
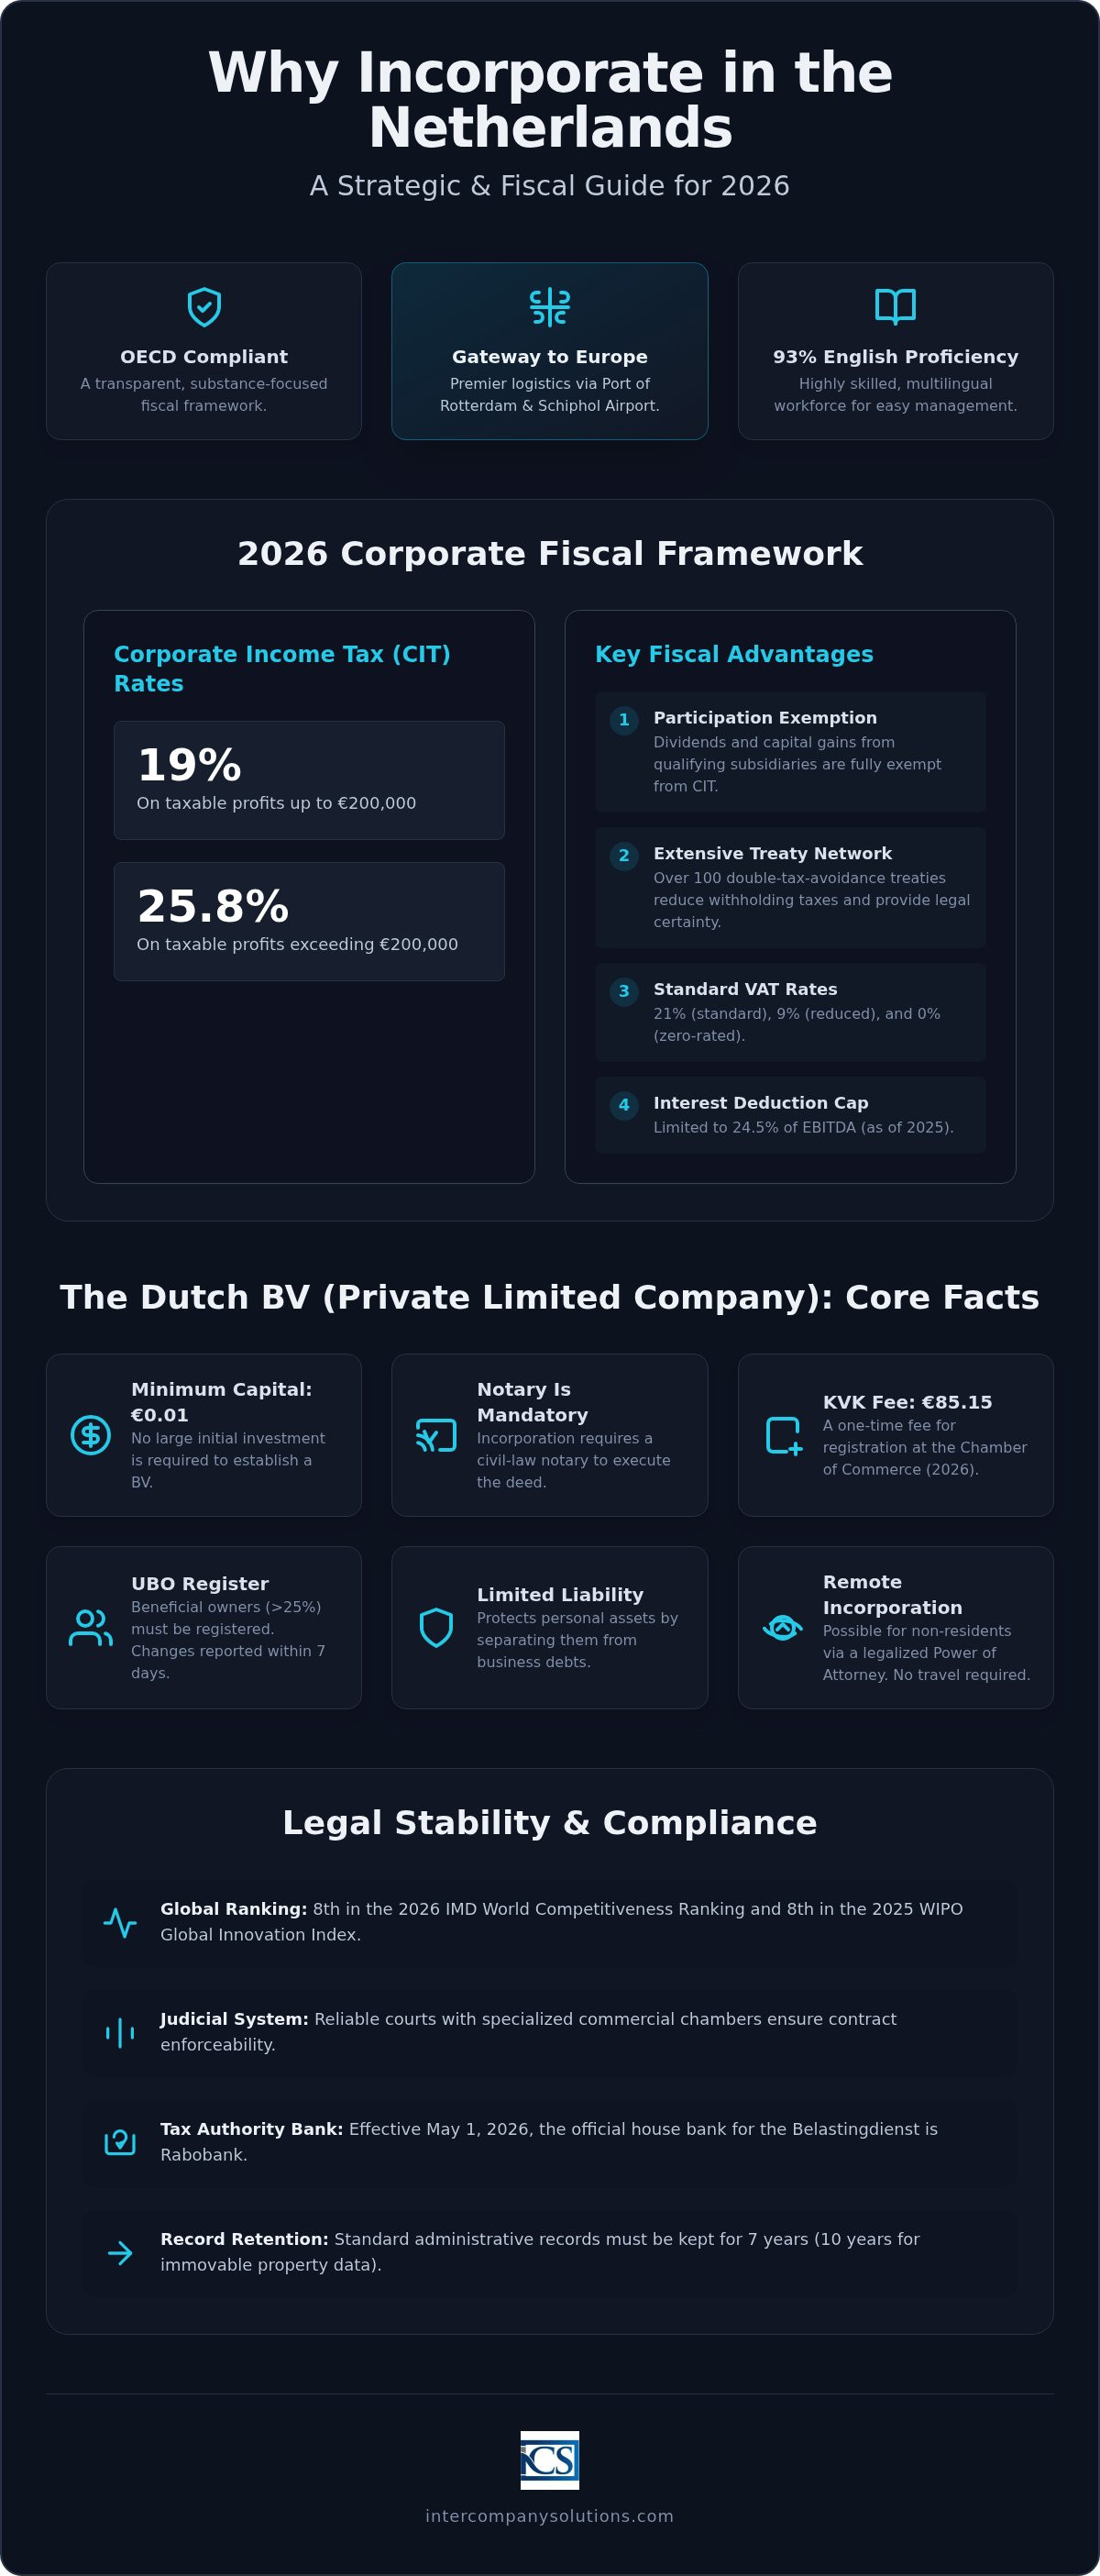
Questa analisi professionale fa chiarezza sui motivi per cui costituire una società nei Paesi Bassi affrontando le specifiche realtà strategiche e legali del 2026. Troverete una disamina dettagliata delle attuali aliquote dell'imposta sulle società, che rimangono al 19% per gli utili fino a 200.000 €, e una verifica della procedura di costituzione a distanza. In qualità di società specializzata, Intercompany Solutions funge da tramite professionale per l'iter della procura legalizzata, consentendo la costituzione pienamente conforme di una Dutch BV senza necessità di viaggiare. Tratteremo inoltre i diritti una tantum di registrazione presso la KVK pari a 85,15 €, il limite di deducibilità degli interessi al 24,5% dell'EBITDA e il passaggio della banca di riferimento della Belastingdienst a Rabobank per garantire che la vostra impresa rimanga informata e conforme.
Key Takeaways
- Distinguere tra i comuni miti sui paradisi fiscali e l'effettivo quadro fiscale conforme all'OCSE che posiziona i Paesi Bassi come snodo commerciale strategico.
- Comprendere i requisiti precisi per una Dutch BV, compresi il capitale sociale minimo di 0,01 € e il coinvolgimento obbligatorio di un notaio.
- Scoprire perché costituire una società nei Paesi Bassi per sfruttare una forza lavoro con una padronanza dell'inglese del 93%, che facilita la gestione senza la conoscenza della lingua olandese.
- Verificare le aliquote dell'imposta sul reddito delle società per il 2026 del 19% e del 25,8% e l'applicazione dell'esenzione sulle partecipazioni per le strutture di holding.
- Individuare i passaggi legali per la costituzione a distanza tramite l'iter della procura legalizzata, eliminando l'obbligo di viaggio per i fondatori internazionali.
Clima economico olandese: hub strategico vs. mito del paradiso fiscale
I Paesi Bassi vengono spesso definiti la "Porta d'accesso all'Europa", un titolo conquistato grazie alle loro infrastrutture strategiche e a una lunga storia commerciale. Mentre alcuni osservatori qualificano la giurisdizione come un paradiso fiscale, la realtà è un quadro fiscale conforme agli standard OCSE che privilegia la trasparenza e la sostanza economica. L'economia dei Paesi Bassi mantiene una posizione globale di primo piano, classificandosi all'8° posto nel Global Innovation Index 2025 della WIPO. Questa posizione sottolinea l'impegno del Paese a favore del progresso tecnologico e di un contesto commerciale stabile.
Una delle ragioni principali per cui costituire una società nei Paesi Bassi è l'accesso a una rete di oltre 100 convenzioni contro le doppie imposizioni. Tali convenzioni offrono certezza giuridica per il commercio internazionale, evitando che lo stesso reddito venga tassato in due giurisdizioni diverse. Questo assetto favorisce un clima economico prevedibile anziché offrire scappatoie fiscali, costituendo una base affidabile per le operazioni internazionali. Le aliquote dell'imposta sul reddito delle società (CIT) per il 2026 sono del 19% fino a 200.000 € e del 25,8% per la quota eccedente, allineandosi alle medie europee e dimostrando un contesto impositivo ordinario e non a tassazione zero.
Commercio internazionale e connettività globale
La rete logistica olandese, imperniata sul porto di Rotterdam e sull'aeroporto di Schiphol, consente un'efficiente scalabilità aziendale in tutta l'Unione Europea. Per le imprese che trattano beni fisici, i Paesi Bassi offrono modelli di distribuzione efficienti sotto il profilo dell'IVA. L'impiego di una Dutch BV può facilitare il differimento dell'IVA all'importazione, migliorando sensibilmente il flusso di cassa per le entità commerciali. Tale connettività si estende alle strutture holding, dove la rete di trattati riduce al minimo le ritenute alla fonte sui pagamenti transfrontalieri, purché l'entità soddisfi i moderni requisiti di sostanza economica. Il sistema è concepito per favorire la circolazione di capitali e merci senza gli ostacoli di plurimi livelli di tassazione.
Stabilità e certezza del diritto
Gli investitori esteri accordano la propria preferenza ai Paesi Bassi per l'affidabilità del loro sistema giudiziario e per i tribunali commerciali specializzati. Le controversie vengono gestite con un elevato livello di competenza tecnica, garantendo l'esecutività dei contratti e la tutela dei diritti. La Camera di Commercio olandese (KVK) opera con totale trasparenza. Ogni nuova entità versa un diritto di iscrizione KVK di 85,15 € (2026, una tantum). Questa chiarezza amministrativa si estende alla protezione della proprietà intellettuale. Il quadro giuridico olandese offre solide tutele per brevetti e marchi, elemento cruciale per le imprese innovative. Le strutture societarie come la BV, che prevede un capitale minimo di 0,01 € per la BV, richiedono l'intervento di un notaio per la costituzione. Questa procedura garantisce un livello di integrità formale che infonde fiducia a istituti bancari e partner internazionali.
Ultima revisione: settembre 2026
La struttura della Dutch BV: requisiti e miti sul capitale
Avviare un'attività in una giurisdizione estera genera spesso idee errate circa le barriere finanziarie. Un mito diffuso è che la costituzione di una società a responsabilità limitata richieda un ingente investimento iniziale. In realtà, il capitale minimo di 0,01 € per la BV consente una soglia di accesso flessibile sia per le startup sia per gli investitori internazionali. Tale accessibilità è uno dei motivi per cui costituire una società nei Paesi Bassi rappresenta una scelta diffusa tra gli imprenditori globali. A differenza di una eenmanszaak o di una VOF, una Dutch BV (Besloten Vennootschap) deve essere costituita tramite un notaio che redige e stipula l'atto costitutivo.
Successivamente alla stipula dell'atto, la società deve essere iscritta presso la Camera di Commercio (KVK). Il diritto di iscrizione KVK di 85,15 € (2026, una tantum) costituisce un costo amministrativo obbligatorio. Tutte le BV devono inoltre ottemperare agli obblighi del registro UBO identificando le persone fisiche con una soglia UBO >25% di proprietà o controllo. Costituisce un obbligo di legge comunicare le modifiche dell'UBO entro 7 giorni per garantire che i registri della KVK rimangano accurati e trasparenti.
Confronto tra forme giuridiche
La BV è la forma societaria preferita dalla maggior parte degli imprenditori esteri in quanto offre responsabilità limitata e flessibilità operativa. Questa struttura rappresenta un fattore primario nella scelta di costituire una società nei Paesi Bassi, poiché conferisce un'immagine professionale per il commercio internazionale. Al contrario, una NV richiede un capitale minimo di 45.000 € ed è soggetta a obblighi di rendicontazione più rigorosi. Nel confronto tra una BV e una ditta individuale (eenmanszaak), il vantaggio principale risiede nella separazione tra patrimonio personale e aziendale. Sebbene una eenmanszaak sia più semplice da costituire, il titolare rimane personalmente responsabile per tutte le obbligazioni. Tutte le BV devono provvedere al deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio per mantenere la regolarità formale e societaria.
Proprietà e residenza: aspetti normativi
La legislazione olandese consente la proprietà societaria interamente estera. Soci e amministratori non sono tenuti a risiedere nei Paesi Bassi né a possedere la cittadinanza olandese. È tuttavia necessario un indirizzo della sede legale locale per completare la procedura di iscrizione. La Netherlands Foreign Investment Agency evidenzia queste politiche di apertura del mercato come elemento trainante fondamentale per la crescita internazionale. Nel 2026, la procedura mediante procura notarile legalizzata rimane lo standard per la costituzione di una Dutch BV, consentendo la costituzione a distanza per i fondatori non residenti. Se la vostra struttura societaria prevede più livelli internazionali, potete contattare il nostro team per esaminare la documentazione specifica richiesta per la conformità UBO.
Ultima revisione: settembre 2026
Forza lavoro e realtà operative per i soggetti esteri
Il mercato del lavoro olandese si distingue per un'elevata accessibilità da parte degli imprenditori internazionali. Un fattore rilevante a favore della costituzione di una società nei Paesi Bassi è la competenza linguistica della popolazione locale. I dati statistici confermano che il 93% della popolazione olandese padroneggia la lingua inglese, consentendo agli amministratori stranieri di gestire le proprie entità senza dover apprendere la lingua locale. Questo allineamento culturale riduce le difficoltà operative durante le assunzioni e la gestione quotidiana, poiché le discussioni tecniche e gli adempimenti legali possono essere condotti frequentemente in inglese.
I Paesi Bassi continuano ad attrarre talenti globali mediante il regime di sgravio fiscale del 30% (30% tax reimbursement ruling). Per il 2026, questo incentivo è limitato a una retribuzione massima di 262.000 €. Sebbene lo status di parziale non residenza fiscale sia stato abolito per i nuovi richiedenti a decorrere dal 1° gennaio 2025, l'agevolazione rimane uno strumento efficace per attrarre lavoratori altamente qualificati. La forza lavoro locale occupa attualmente il 3° posto a livello mondiale per livello di istruzione. Questo standard formativo costituisce una valida ragione per costituire una società nei Paesi Bassi qualora si intenda creare un team ad alte prestazioni con competenze tecniche specialistiche.
Assunzioni e conformità nella gestione delle paghe
La conformità alla normativa giuslavoristica olandese è obbligatoria per qualsiasi BV con dipendenti. Tutti i rapporti di lavoro devono essere formalizzati mediante contratti scritti che specifichino retribuzione, orario di lavoro e termini di preavviso. Per le società che necessitano di espandersi rapidamente senza strutturare un ufficio risorse umane interno completo, il ricorso a un Employer of Record (EOR) rappresenta una soluzione praticabile. Ciò consente di assumere personale tempestivamente, garantendo al contempo la piena osservanza delle normative locali. I servizi professionali di payroll nei Paesi Bassi possono gestire questi complessi adempimenti amministrativi, compresi i contributi pensionistici e gli adempimenti previdenziali.
Ecosistema di innovazione e tecnologia
I Paesi Bassi fungono da hub primario per il fintech, l'agrifood e l'energia sostenibile. Le aziende innovative beneficiano frequentemente della WBSO (credito d'imposta per R&S), che riduce le ritenute fiscali sulle retribuzioni e i contributi previdenziali per le attività orientate alla ricerca. Questo contesto è sostenuto da numerosi acceleratori tecnologici e da un approccio normativo favorevole alle startup. Stabilire una presenza in questa giurisdizione garantisce la vicinanza ai principali mercati europei e l'accesso a un ecosistema collaborativo che valorizza il progresso tecnologico. L'8° posto del Paese nel Global Innovation Index 2025 della WIPO conferma ulteriormente il suo ruolo di destinazione primaria per la ricerca e lo sviluppo.
Ultima revisione: settembre 2026
Vantaggi fiscali: aliquote fiscali 2026 ed esenzione da partecipazione
Il sistema fiscale olandese viene spesso erroneamente percepito come caratterizzato da aliquote eccessivamente elevate. Sebbene le aliquote ordinarie dell'imposta sul reddito delle società (IRES/CIT) per il 2026 siano del 19% sugli utili fino a 200.000 € e del 25,8% sulla parte eccedente, l'onere fiscale effettivo per molte imprese internazionali rimane competitivo. Questo equilibrio tra aliquote ordinarie e incentivi specifici è un motivo fondamentale per cui costituire una società nei Paesi Bassi sia per attività commerciali che di holding. Anche l'imposta sul valore aggiunto (BTW) è strutturata in modo chiaro con un'aliquota ordinaria del 21%, un'aliquota ridotta del 9% e un'aliquota dello 0% per specifiche operazioni internazionali, come le cessioni intracomunitarie all'interno dell'UE.
L'esenzione da partecipazione per le società holding
Uno dei pilastri più rilevanti del diritto tributario olandese è l'esenzione da partecipazione (participation exemption). Questa norma garantisce che i dividendi e le plusvalenze derivanti da una controllata qualificata non siano tassati a livello della holding olandese. Per qualificarsi, l'entità olandese deve generalmente detenere almeno il 5% delle azioni della controllata. Questa politica previene la doppia imposizione all'interno dei gruppi societari e rende il Paese una sede ideale per i quartier generali regionali. Per un'analisi più approfondita di questi criteri, è possibile consultare la nostra guida all'esenzione da partecipazione olandese. Questa esenzione costituisce un fattore determinante per gli investitori globali che valutano l'opportunità di costituire una società nei Paesi Bassi per gestire i propri portafogli internazionali.
Deduzione degli interessi e adempimenti IRES
La stabilità fiscale nel 2026 implica anche il rispetto dei limiti alla deduzione degli interessi. La deduzione netta degli interessi è attualmente limitata al 24,5% dell'EBITDA della società o a una soglia di 1 milione di €, a seconda di quale sia l'importo più elevato. Questa disposizione è allineata alle direttive antielusione fiscale dell'UE e richiede una contabilità accurata per garantire la conformità. Le società devono inoltre attenersi a rigorosi standard di conservazione documentale; le scritture contabili e aziendali devono essere conservate per 7 anni, mentre i documenti relativi ai beni immobili richiedono un periodo di conservazione di 10 anni.
Le modifiche amministrative nel 2026 includono la transizione della banca di riferimento della Belastingdienst. Belastingdienst house bank is Rabobank since 1 May 2026. Assicurarsi che i propri sistemi contabili e le istruzioni di pagamento riflettano questo cambiamento è essenziale per la tempestiva conformità fiscale. Il mantenimento di questi elevati standard di trasparenza e conformità è ciò che preserva l'integrità del clima imprenditoriale olandese per i proprietari esteri.
Ultima revisione: settembre 2026
Costituzione a distanza: il percorso legale per i non residenti
Un errore comune tra i fondatori internazionali è ritenere che la costituzione di una società olandese richieda un viaggio fisico nei Paesi Bassi. Sebbene storicamente fosse prevista la presenza in loco, il moderno quadro normativo consente una costituzione interamente a distanza. Questa accessibilità rappresenta una ragione convincente per costituire una società nei Paesi Bassi, in quanto consente agli imprenditori di avviare le attività dal proprio paese d'origine senza l'onere logistico di spostamenti internazionali. Per i fondatori non UE, la procedura consolidata è quella tramite procura notarile legalizzata (Power of Attorney - PoA).
La registrazione a distanza richiede solitamente da 3 a 5 giorni lavorativi una volta finalizzata la documentazione necessaria. L'intervento di un notaio olandese è obbligatorio per la costituzione di una BV; spetta al notaio il rogito dell'atto costitutivo. Utilizzando la procedura tramite procura, il fondatore autorizza il notaio o un rappresentante a firmare l'atto per proprio conto. Ciò garantisce la piena validità legale del processo, offrendo al contempo la rapidità e la flessibilità richieste dalle imprese globali.
Fasi della costituzione a distanza
Il processo a distanza inizia con la trasmissione dei documenti e una rigorosa verifica dell'identità. I fondatori devono fornire copie legalizzate del documento d'identità e una prova di residenza. Se il socio è una persona giuridica estera, sono richiesti ulteriori documenti societari, come una visura del registro delle imprese estero. Una volta verificati questi documenti, il notaio redige la bozza dell'atto costitutivo. Il fondatore firma quindi la procura nel proprio paese di residenza, operazione che spesso richiede la legalizzazione o l'apostille a seconda della giurisdizione. È possibile accedere a servizi per la costituzione di Dutch BV specializzati per gestire questi requisiti procedurali e coordinarsi con il notaio. Dopo che il notaio ha stipulato l'atto, la società viene iscritta presso la Camera di Commercio (KVK) e viene versata l'imposta una tantum di registrazione KVK di 85,15 €.
Adempimenti post-costituzione
Una volta costituita legalmente la BV, l'attenzione si sposta sulla conformità operativa. Il commercio internazionale richiede sia un numero di partita IVA (BTW) che un codice EORI. Per le entità a partecipazione estera, l'ottenimento di un numero di partita IVA richiede generalmente da 6 a 8 settimane. Sarà inoltre necessario aprire un conto bancario aziendale per gestire il capitale e i pagamenti fiscali. Sebbene le banche tradizionali rappresentino un'opzione, molti fondatori scelgono soluzioni digitali come bunq per le loro procedure di onboarding agevoli da remoto. I primi 12 mesi sono fondamentali per stabilire la presenza economica reale (substance requirements), che comporta il mantenimento di una sede legale locale e la verifica che tutti i depositi amministrativi siano aggiornati. Il deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio costituisce un obbligo inderogabile per evitare sanzioni. Una conformità costante durante questo periodo rafforza la legittimità della vostra entità olandese agli occhi della Belastingdienst e dei partner internazionali.
Ultima revisione: settembre 2026
Garantire il proprio ingresso strategico nel mercato olandese
I Paesi Bassi rimangono un'economia di prim'ordine per l'espansione internazionale, offrendo un contesto fiscale stabile e una forza lavoro altamente qualificata. Comprendendo l'aliquota dell'imposta sul reddito delle società del 19% sugli utili fino a 200.000 € e la piena validità legale della registrazione a distanza, i fondatori possono superare i comuni pregiudizi. Questi elementi operativi dimostrano perché costituire una società nei Paesi Bassi sia una decisione solida per le imprese che puntano al mercato unico europeo nel 2026.
Intercompany Solutions agevola questa transizione attraverso una procedura accelerata di costituzione in 3-5 giorni. Siamo specializzati in casi complessi di fondatori non UE e forniamo assistenza contabile e IVA completa per garantire la totale conformità con le autorità fiscali olandesi. Il nostro team gestisce i requisiti procedurali della procedura tramite procura legalizzata, consentendovi di concentrarvi sulla crescita delle vostre attività.
La costituzione della vostra Dutch BV è un processo metodico che premia la precisione. Siamo pronti a fornire le competenze necessarie per garantire il futuro della vostra impresa nei Paesi Bassi.
Ultima revisione: settembre 2026
Domande frequenti
Posso costituire una società nei Paesi Bassi senza essere residente?
Sì, la residenza non è un requisito legale per i soci o gli amministratori di una Dutch BV. Imprenditori internazionali provenienti da oltre 50 paesi hanno costituito società senza risiedere nei Paesi Bassi. Non è necessario essere residenti per fornire una sede legale locale ai fini dell'iscrizione presso la KVK. Questa flessibilità è un motivo determinante per costituire una società nei Paesi Bassi, in quanto consente una proprietà globale mantenendo una sede operativa europea professionale.
Qual è il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Per una società a responsabilità limitata, il capitale minimo della BV è di 0,01 €. Questa soglia minima sostituisce lo storico requisito di 18.000 €, rendendo la struttura accessibile a startup e piccole imprese. È possibile scegliere di emettere un capitale maggiore qualora la propria strategia aziendale lo richieda, ma il minimo di legge rimane nominale. Questo capitale deve essere registrato durante il processo di costituzione curato dal notaio al momento del rogito dell'atto.
Quanto tempo richiede il processo di registrazione di una società olandese per i soggetti esteri?
La registrazione richiede solitamente da 3 a 5 giorni lavorativi per gli imprenditori esteri. Questa tempistica dipende dalla complessità della struttura partecipativa e dalla tempestiva trasmissione dei documenti legalizzati. Una volta che il notaio stipula l'atto costitutivo, la registrazione viene perfezionata con il pagamento dell'imposta di registrazione KVK di 85,15 € (2026, una tantum). Puntiamo alla massima efficienza per garantire che la vostra impresa sia operativa e pronta per la registrazione IVA nel minor tempo possibile.
È necessario parlare olandese per avviare un'attività nei Paesi Bassi?
Non è necessario parlare olandese per avviare con successo un'attività nei Paesi Bassi. L'inglese è la lingua principale per il commercio internazionale nel Paese, con il 93% della popolazione che lo parla fluentemente. La maggior parte degli enti governativi, inclusa l'amministrazione fiscale e doganale, fornisce informazioni in lingua inglese. Questa accessibilità linguistica semplifica le operazioni quotidiane e l'assunzione di personale, permettendo di comunicare efficacemente con dipendenti locali, partner e fornitori di servizi professionali senza barriere linguistiche.
Quali sono le aliquote dell'imposta sulle società nei Paesi Bassi per il 2026?
Le aliquote dell'imposta sul reddito delle società per il 2026 prevedono un'IRES del 19% fino a 200.000 € e del 25,8% per la quota eccedente. Tali aliquote sono rimaste stabili dal 2023, garantendo un contesto fiscale prevedibile. La comprensione di questi scaglioni specifici chiarisce le ragioni per costituire una società nei Paesi Bassi, poiché l'aliquota iniziale del 19% è competitiva rispetto a molte altre giurisdizioni europee. Belastingdienst house bank is Rabobank since 1 May 2026, la quale gestisce tutti i pagamenti in entrata.
Il processo di costituzione può essere gestito interamente a distanza?
I fondatori possono gestire il processo di costituzione interamente a distanza mediante la procedura con procura notarile (PoA) legalizzata. Questa modalità consente a un notaio di stipulare l'atto costitutivo per vostro conto, eliminando la necessità di recarsi nei Paesi Bassi. Sarà necessario fornire un documento d'identità legalizzato e firmare la procura nel proprio paese di residenza. Questa accessibilità da remoto è un servizio standard per i fondatori internazionali e garantisce una costituzione legalmente valida senza spese di viaggio.
Cos'è la 30% ruling e in che modo avvantaggia la mia società olandese?
I lavoratori dipendenti internazionali in possesso dei requisiti possono beneficiare della 30% ruling, un'agevolazione fiscale per il rimborso delle spese che consente ai datori di lavoro di erogare una parte della retribuzione esente da imposte. Nel 2026, questo beneficio è limitato a una retribuzione massima di 262.000 €. È una misura studiata per attrarre lavoratori altamente qualificati riducendo il loro carico fiscale sul reddito delle persone fisiche. Per la vostra società olandese, questa norma rappresenta un potente strumento di selezione del personale per attrarre talenti internazionali specializzati che altrimenti risulterebbe difficile reperire a livello locale.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |