


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-25 · Last reviewed 2026-08-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
I Paesi Bassi fungono da principale hub logistico per la distribuzione alimentare europea, movimentando milioni di tonnellate di prodotti agricoli ogni anno attraverso la loro avanzata infrastruttura portuale. Stabilire una presenza qui richiede più di un semplice piano logistico; esige un approccio rigoroso agli standard di sicurezza alimentare dell'Unione Europea e al diritto societario olandese. Riconosciamo che i fondatori internazionali incontrano spesso difficoltà con la complessità delle normative NVWA e con le sfumature della gestione di un'entità olandese dall'estero. Per affrontare queste sfide, abbiamo sviluppato questa risorsa per Creare: Guida pratica per costituire una società olandese di importazione alimentare che pone al centro la conformità normativa e la prontezza operativa.
Otterrete una panoramica professionale dei quadri giuridici e fiscali obbligatori, compreso il processo di costituzione a distanza di una Dutch BV tramite una procura legalizzata. Questo metodo garantisce che non sia necessario recarsi nei Paesi Bassi per stipulare l'atto costitutivo dinanzi a un notaio. Descriveremo inoltre in dettaglio i requisiti per ottenere un numero EORI per le dogane e registrarsi presso l'Autorità olandese per la sicurezza alimentare e dei prodotti di consumo (NVWA). Seguendo questo percorso strutturato, potrete garantire la vostra posizione IVA e assicurarvi che la vostra impresa soddisfi i requisiti per la soglia dell'imposta sul reddito delle società al 19%, mantenendo al contempo le scritture contabili obbligatorie per sette anni.
Punti chiave
- La Dutch BV è la struttura giuridica standard per il commercio alimentare internazionale, offrendo una responsabilità limitata che protegge i patrimoni personali da rischi quali richiami di prodotti o deterioramento delle merci.
- Gli imprenditori non residenti possono completare il processo di costituzione a distanza mediante una procura legalizzata, evitando la necessità di viaggi internazionali per recarsi dal notaio.
- La conformità con l'Autorità olandese per la sicurezza dei prodotti alimentari e di consumo (NVWA) è obbligatoria per garantire che tutte le merci importate soddisfino gli standard europei di sicurezza ed etichettatura.
- L'ottenimento di un numero EORI e di un'autorizzazione ex Articolo 23 è essenziale per uno sdoganamento efficiente e per il differimento del pagamento dell'IVA all'importazione.
- Utilizzate questa risorsa per Creare: Guida pratica per costituire una società olandese di importazione alimentare, inclusi i dettagli sull'aliquota dell'imposta sul reddito delle società al 19% per utili fino a 200.000 €.
Scelta della struttura Dutch BV per l'importazione di alimenti
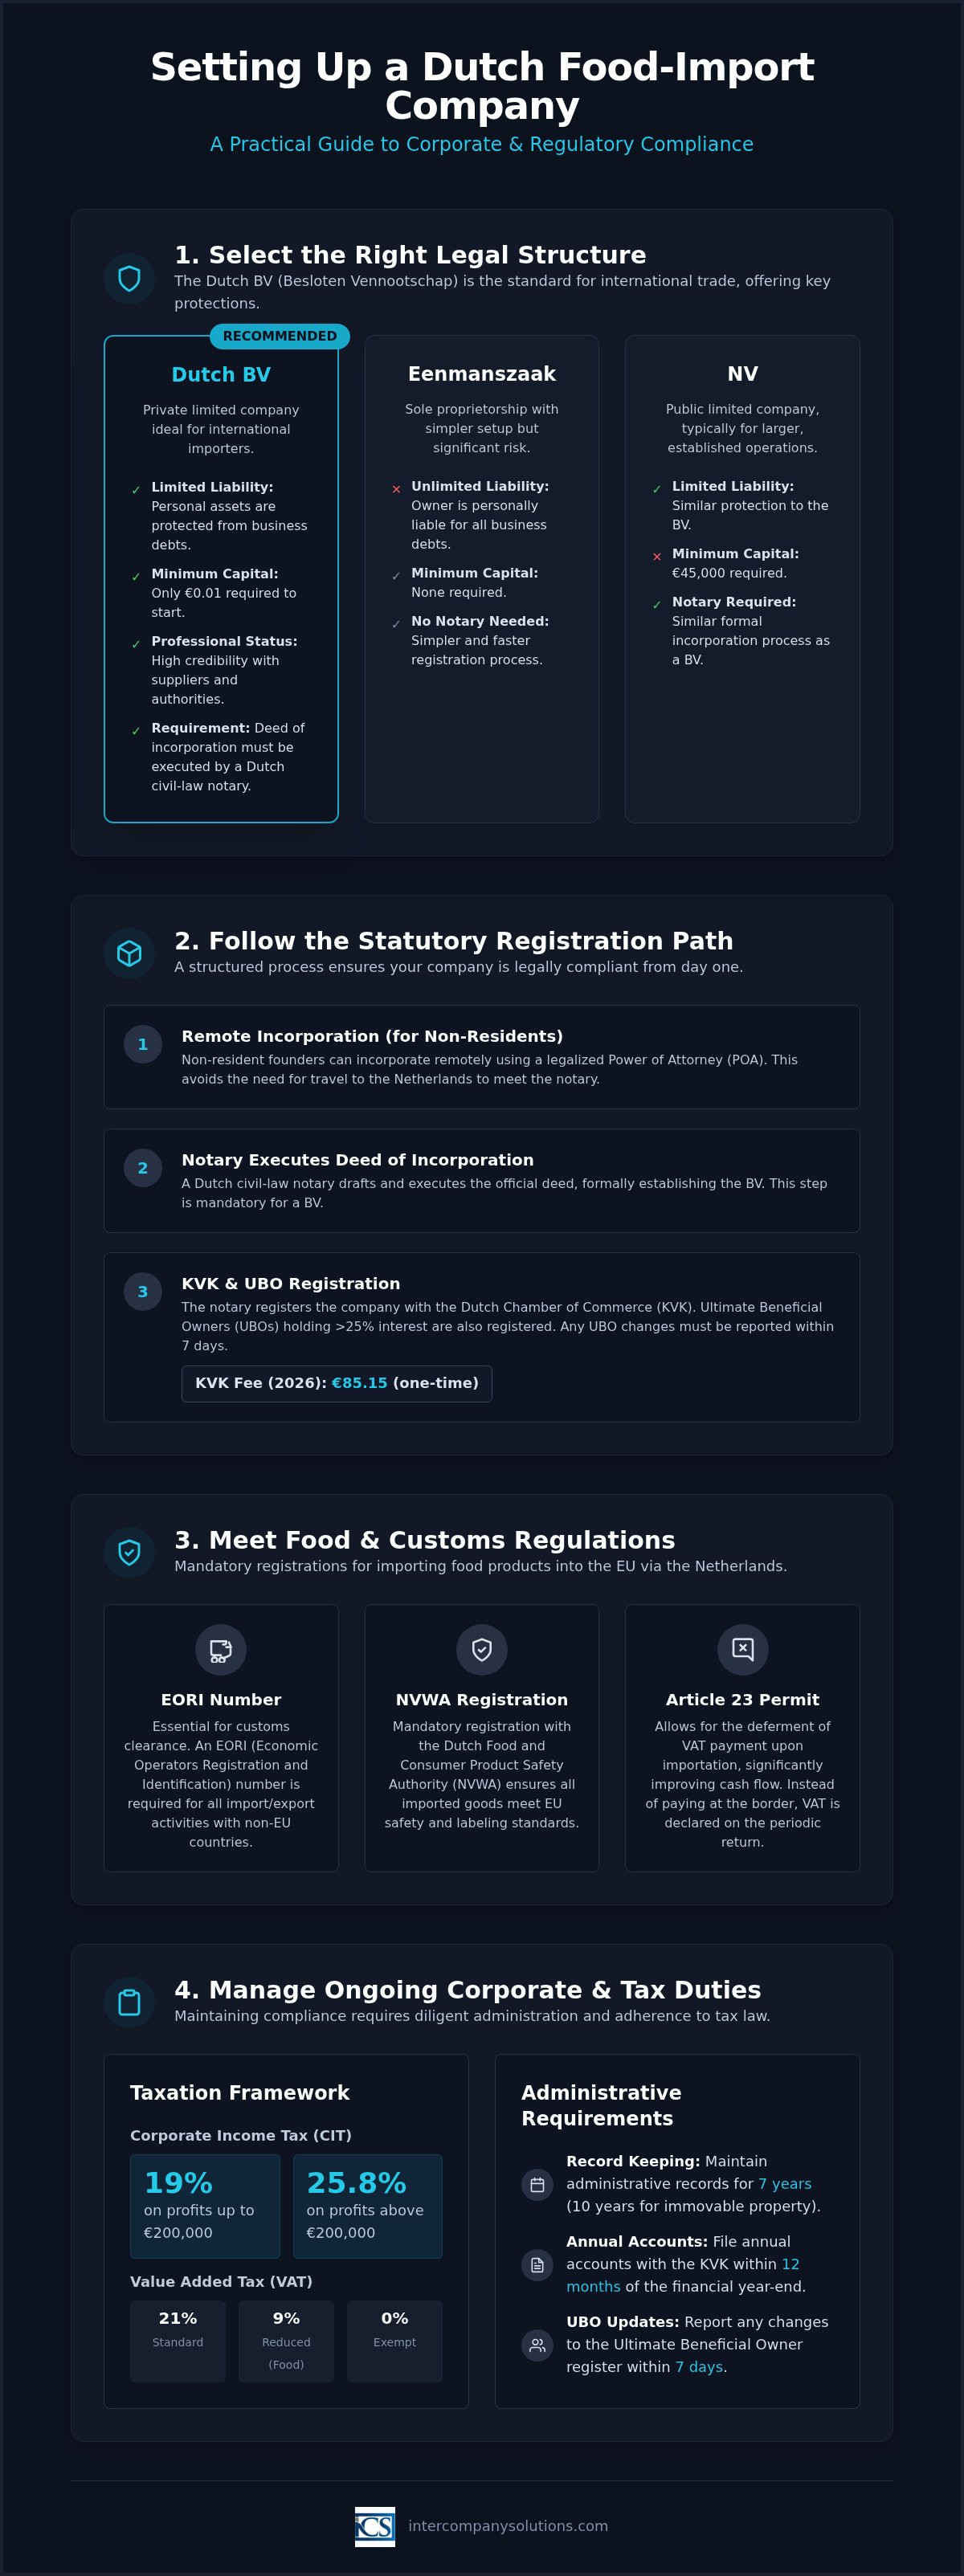
La Besloten Vennootschap (BV) è la forma giuridica più efficace per il commercio internazionale nei Paesi Bassi. Funziona come una società a responsabilità limitata in cui il capitale è suddiviso in azioni. Per coloro che desiderano seguire la Creazione: Guida pratica per costituire una società olandese di importazione alimentare, la scelta di questa struttura rappresenta il primo passo verso l'insediamento di una presenza professionale. La BV offre un quadro flessibile, richiedendo un capitale sociale minimo di soli 0,01 €. A differenza di una ditta individuale, la costituzione di una BV richiede l'intervento di un notaio di diritto civile olandese per rogare l'atto costitutivo e una sede legale registrata all'interno del paese.
Uno dei motivi principali per cui gli importatori del settore alimentare scelgono la BV è la tutela del patrimonio personale. Il settore alimentare comporta rischi intrinseci, quali il deterioramento dei prodotti, la contaminazione o i richiami su vasta scala. In una BV, la responsabilità della società è limitata al proprio patrimonio. Ciò significa che gli amministratori e gli azionisti non sono responsabili personalmente per i debiti della società, a meno che non vi siano prove di mala gestio. Questa separazione giuridica è essenziale per garantire la sicurezza finanziaria durante la gestione di merci deperibili a livello transfrontaliero.
Vantaggi della BV per il commercio internazionale
Una Dutch BV offre significativi vantaggi fiscali, in particolare attraverso la participation exemption. Questa norma garantisce che i dividendi e le plusvalenze derivanti da controllate qualificate non siano tassati a livello di società controllante, configurandosi come una soluzione ideale per le imprese con una struttura di holding globale. Inoltre, disporre di una BV iscritta presso la Kamer van Koophandel (KVK) conferisce un'immediata credibilità nei confronti dei rivenditori olandesi e dei fornitori europei. Gli imprenditori stranieri gestiscono spesso queste entità dall'estero. I Paesi Bassi consentono la gestione da remoto, e la costituzione stessa può essere perfezionata mediante una procura notarile legalizzata (Power of Attorney - POA). Ciò assicura che gli amministratori non residenti non debbano recarsi nei Paesi Bassi per presenziare di persona davanti al notaio.
Confronto con altre forme giuridiche
La scelta della corretta veste societaria richiede di bilanciare rischi e oneri amministrativi. Un'eenmanszaak (impresa individuale) non richiede l'intervento di un notaio né un capitale minimo, ma espone interamente il patrimonio personale del titolare ai creditori dell'attività. Al contrario, una Naamloze Vennootschap (NV) è una società per azioni che richiede un capitale minimo di 45.000 €; questa struttura risulta generalmente troppo complessa per le operazioni di importazione nella fase iniziale. La maggior parte degli imprenditori riscontra che i servizi di costituzione di una Dutch BV offrono il percorso più equilibrato per la crescita. Sebbene la BV imponga il deposito del bilancio d'esercizio entro 12 mesi dalla chiusura dell'esercizio e la conservazione dei registri per sette anni, i benefici derivanti dalla responsabilità limitata e dal profilo professionale superano ampiamente tali adempimenti amministrativi. Tale opzione rimane il pilastro fondamentale per qualsiasi Creazione: Guida pratica per costituire una società olandese di importazione alimentare.
Registrazione statutaria presso la KVK e le autorità fiscali
L'iter formale di registrazione ha inizio davanti a un notaio di diritto civile olandese una volta finalizzata la struttura societaria. Questo adempimento è obbligatorio poiché il notaio è tenuto a redigere e rogare l'atto costitutivo. Per gli operatori internazionali, i Paesi Bassi prevedono una procedura di costituzione a distanza snella ed efficace. I fondatori non appartenenti all'UE possono fare ricorso alla procura legalizzata (POA), la quale autorizza il notaio a sottoscrivere l'atto in loro vece. Ciò elimina l'obbligo di recarsi fisicamente nei Paesi Bassi, agevolando l'attuazione della Creazione: Guida pratica per costituire una società olandese di importazione alimentare direttamente dal proprio paese di residenza.
Nel corso della costituzione, la società deve essere iscritta presso la Kamer van Koophandel (KVK). L'imposta di iscrizione alla KVK consiste in un versamento una tantum pari a 85,15 € per il 2026. Parallelamente, il notaio provvede all'iscrizione dei titolari effettivi (Ultimate Beneficial Owners - UBO) della società nel registro UBO. Si definisce UBO qualsiasi persona fisica che detenga più del 25% delle quote o azioni, dei diritti di voto o della partecipazione azionaria. Qualsiasi successiva variazione relativa alle informazioni sugli UBO deve essere comunicata entro 7 giorni per garantire la costante conformità alle disposizioni olandesi in materia di contrasto al riciclaggio di denaro.
Processo di costituzione passo dopo passo
La procedura rispetta una sequenza logica mirata ad assicurare la piena validità legale. In primo luogo, occorre presentare al notaio designato i documenti di identità in corso di validità e la POA debitamente legalizzata. In seguito alla stipula dell'atto, il notaio cura l'iscrizione presso la KVK. La società riceverà quindi un estratto di registrazione KVK, documento probatorio ufficiale dell'esistenza legale dell'impresa. Questo certificato è propedeutico all'apertura di un conto corrente aziendale e alla stipula di accordi commerciali con i fornitori del comparto alimentare. Per un supporto dedicato in merito a tali adempimenti, è possibile contattare il nostro team di specialisti.
Registrazioni fiscali iniziali
Completata l'iscrizione presso la KVK, la società deve essere registrata presso la Belastingdienst (l'amministrazione finanziaria olandese). Sebbene la KVK proceda frequentemente a una notifica automatica verso gli uffici tributari, le entità a capitale estero sono tenute a fornire elementi informativi supplementari per ottenere l'attribuzione della partita IVA. La Belastingdienst richiede la dimostrazione dei requisiti di substance, circostanza che comporta spesso la prova di una sede operativa reale e tangibile. Per le BV partecipate da soggetti esteri, l'attribuzione del numero di partita IVA richiede di norma dalle 6 alle 8 settimane. Questa finestra temporale costituisce un fattore determinante da considerare all'atto della pianificazione della prima fornitura di beni deperibili. Alla società verrà altresì assegnato un codice identificativo fiscale ai fini dell'imposta sul reddito delle società (Corporate Income Tax - CIT), la cui aliquota è pari al 19% sugli utili fino a 200.000 € e al 25,8% per la quota eccedente tale scaglione. Dal 1° maggio 2026, la Belastingdienst impiega Rabobank quale proprio istituto bancario tesoriere per tutte le operazioni di natura fiscale. Si rammenta che il bilancio d'esercizio deve essere depositato presso la KVK entro 12 mesi dalla data di chiusura dell'esercizio sociale e che tutta la documentazione aziendale deve essere conservata per un periodo minimo di 7 anni.
Conformità normativa con la NVWA
Una volta registrata la propria Dutch BV presso la KVK, è necessario assicurarsi che le proprie attività siano conformi all'Autorità olandese per la sicurezza alimentare e dei prodotti di consumo (NVWA). Questa autorità vigila sulla sicurezza degli alimenti e dei prodotti di consumo in tutto il mercato olandese. La registrazione presso la NVWA è un requisito obbligatorio per tutti gli importatori, poiché consente allo Stato di monitorare efficacemente la filiera alimentare. Per Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare, è fondamentale comprendere che la conformità non è facoltativa; è un prerequisito per lo sdoganamento.
L'impresa deve rispettare il Regolamento (CE) n. 178/2002 dell'UE. Questo regolamento stabilisce i principi generali della legislazione alimentare e impone una rigorosa tracciabilità per tutti i prodotti. È richiesto il mantenimento di un piano scritto di sicurezza alimentare basato sui principi dell'analisi dei rischi e dei punti critici di controllo (HACCP). Questo piano identifica i potenziali pericoli biologici, chimici o fisici nel processo di importazione e delinea i controlli utilizzati per prevenirli. Si tratta di un documento fondamentale che la NVWA può verificare in qualsiasi momento.
Registrazione e notifica NVWA
La procedura di registrazione varia a seconda della natura delle merci. Se si intende importare prodotti di origine animale (POAO), è necessario registrarsi come importatore specificamente per queste categorie. Ciò comporta spesso l'utilizzo del sistema Trade Control and Expert System (TRACES), una piattaforma elettronica per la certificazione e il monitoraggio degli animali e dei prodotti animali in ingresso nell'UE. Per le spedizioni che arrivano al Porto di Rotterdam, occorre organizzare i controlli sanitari e fitosanitari (SPS). Tali ispezioni verificano che le merci soddisfino gli standard sanitari dell'UE prima di essere svincolate per la distribuzione. La mancata trasmissione delle corrette notifiche elettroniche tramite TRACES può comportare ritardi significativi e costi di stoccaggio presso il terminal.
Standard di etichettatura e tracciabilità
Gli alimenti importati devono essere conformi alla Warenwet (Legge sulle merci e sui prodotti alimentari) olandese e alle norme più ampie dell'UE in materia di informazioni ai consumatori. Le etichette devono essere accurate, leggibili e generalmente redatte in lingua olandese se il prodotto è destinato al mercato locale. La tracciabilità è gestita tramite un sistema "un passo indietro, un passo avanti". Ciò significa che occorre conoscere esattamente chi ha fornito le merci e quali clienti le hanno ricevute. Ai sensi della legge olandese, è obbligatorio conservare tali registri amministrativi per 7 anni. Questo livello di dettaglio costituisce una componente essenziale per avviare un'attività nei Paesi Bassi nel settore alimentare. Il mantenimento di registri precisi assicura che, in caso di problemi di sicurezza, sia possibile eseguire rapidamente un richiamo mirato, tutelando sia la salute pubblica sia la posizione legale della propria azienda. Questo approccio sistematico è vitale per chiunque intenda Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare che rimanga conforme nel lungo termine.
Gestione degli obblighi doganali, EORI e BTW
Ogni impresa coinvolta nella movimentazione internazionale di prodotti alimentari deve ottenere un numero di registrazione e identificazione degli operatori economici (EORI). Questo identificatore univoco è obbligatorio per tutte le dichiarazioni doganali all'interno dell'Unione Europea. In sua assenza, le spedizioni verranno bloccate alla frontiera, comportando ingenti spese di magazzinaggio e il potenziale deterioramento delle merci deperibili. Per Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare, è necessario dare priorità a questa registrazione contestualmente al deposito presso la KVK. Sarà inoltre necessario classificare l'inventario utilizzando i corretti codici del Sistema Armonizzato (HS). Questi codici rappresentano lo standard internazionale per la definizione dei prodotti; determinano i dazi doganali specifici all'importazione ed evidenziano se le merci richiedano ulteriori ispezioni sanitarie.
I Paesi Bassi applicano un'aliquota BTW ridotta del 9% alla maggior parte dei prodotti alimentari, elemento rilevante per la propria strategia di determinazione dei prezzi. Mentre l'aliquota BTW ordinaria è del 21%, l'aliquota inferiore si applica a quasi tutti i beni e ingredienti alimentari essenziali. Una corretta classificazione evita di pagare importi eccessivi alla frontiera o di addebitare importi inferiori al dovuto ai propri clienti olandesi. La conservazione accurata dei registri di tali classificazioni rientra nell'obbligo di conservazione documentale di 7 anni previsto dalla normativa fiscale olandese.
Procedure di sdoganamento
La maggior parte degli importatori si avvale dei servizi di uno spedizioniere doganale per gestire gli aspetti tecnici delle dichiarazioni di importazione. Questi specialisti garantiscono che tutta la documentazione richiesta, come fatture commerciali, distinte di carico (packing list) e certificati sanitari, venga presentata tramite gli appositi canali digitali. L'autorità doganale olandese sta attualmente completando la transizione verso sistemi interamente digitalizzati per il 2026, al fine di accelerare le velocità di elaborazione presso il Porto di Rotterdam. Tali aggiornamenti richiedono un'elevata accuratezza dei dati da parte dell'importatore. Avere a disposizione il proprio numero EORI e i codici HS prima dell'arrivo della prima spedizione previene colli di bottiglia logistici che colpiscono frequentemente le nuove imprese.
Differimento della BTW e flusso di cassa
Il permesso ex Articolo 23 è forse lo strumento più critico per la gestione del flusso di cassa in un'attività olandese di importazione alimentare. In base alle norme standard dell'UE, l'IVA all'importazione è dovuta nel momento in cui le merci entrano nel paese. Tuttavia, un permesso ex Articolo 23 consente di differire questo pagamento. Invece di pagare l'IVA al confine, si dichiara l'importo nella dichiarazione BTW periodica. Poiché in genere è possibile detrarre lo stesso importo come imposta a monte nella medesima dichiarazione, l'impatto di cassa netto è pari a zero. Ciò impedisce che ingenti quantità di capitale rimangano vincolate nei pagamenti delle imposte in attesa di un rimborso da parte del Belastingdienst.
Per qualificarsi per questo differimento e gestire efficacemente i propri affari fiscali, è necessario disporre di un conto bancario aziendale olandese. Dal 1° maggio 2026, il Belastingdienst utilizza Rabobank come propria banca di riferimento per tutte le transazioni fiscali. L'apertura di un conto locale è necessaria anche per la procedura di richiesta della BTW, che richiede generalmente da 6 a 8 settimane per le BV a partecipazione estera. Questa configurazione garantisce che l'azienda rimanga conforme all'aliquota CIT del 19% sui profitti fino a 200.000 € e al 25,8% per la quota successiva.
Requisiti amministrativi e contabili correnti
La costituzione della BV è la prima fase; il suo mantenimento richiede una rigorosa aderenza alle scadenze fiscali olandesi e ai principi contabili. Per il 2026, l'imposta sul reddito delle società (CIT) è del 19% sugli utili fino a 200.000 € e del 25,8% per qualsiasi importo superiore a tale soglia. Gli importatori devono inoltre monitorare il limite di deducibilità degli interessi, fissato al 24,5% dell'EBITDA per l'anno fiscale 2026. Queste cifre sono essenziali per coloro che utilizzano questa risorsa per Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare. Tutti i registri amministrativi, incluse le dichiarazioni doganali e i certificati NVWA, devono essere conservati per almeno 7 anni. Se l'azienda possiede beni immobili, questo periodo di conservazione si estende a 10 anni.
L'esercizio finanziario dell'azienda segue solitamente l'anno solare, sebbene sia possibile optare per un esercizio fiscale a cavallo d'anno durante la costituzione. Indipendentemente dal ciclo prescelto, è richiesto il deposito del bilancio annuale presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di questa scadenza può comportare sanzioni amministrative e può influire sullo status di responsabilità limitata dell'amministratore. Dal 1° maggio 2026, il Belastingdienst utilizza Rabobank come propria banca di riferimento per tutte le transazioni di natura fiscale, pertanto occorre assicurarsi che i propri sistemi di pagamento siano aggiornati di conseguenza.
Conformità fiscale societaria
Il calcolo dell'utile imponibile comporta molto più della semplice sottrazione delle spese dai ricavi. È necessario tenere conto della participation exemption, che assicura che i dividendi e le plusvalenze da controllate qualificate non siano tassati nuovamente a livello della holding BV olandese. Questo è uno dei motivi principali per cui gli operatori commerciali internazionali del settore alimentare scelgono i Paesi Bassi per la loro sede regionale. Per mantenere la conformità, è utile affidarsi a una contabilità professionale per strutture Dutch BV. Questi specialisti garantiscono che le dichiarazioni CIT siano accurate e che qualsiasi modifica al registro UBO sia comunicata entro il termine obbligatorio di 7 giorni. Si ricorda che qualsiasi persona fisica che detenga una partecipazione superiore al 25% è considerata un UBO e deve essere registrata per prevenire complicazioni legali.
Gestione buste paga e personale per gli importatori
Con la crescita delle operazioni di importazione, potrebbe essere necessario assumere personale locale per la logistica o il controllo qualità. Ciò richiede la registrazione della BV come datore di lavoro presso il Belastingdienst. Ciascun dipendente deve disporre di un contratto di lavoro scritto che delinei chiaramente i contributi previdenziali, la retribuzione delle ferie e l'orario di lavoro. Per i ruoli internazionali specializzati, è possibile richiedere il regime di rimborso fiscale del 30%. Questo consente di corrispondere il 30% dello stipendio di un dipendente idoneo esente da imposte per coprire i costi di trasferimento nei Paesi Bassi. L'utilizzo di servizi di buste paga olandesi garantisce che questi calcoli complessi e i prospetti paga mensili siano gestiti correttamente. Questo passaggio operativo finale conclude il nostro Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare, trasformando la vostra impresa da una registrazione legale a un'entità commerciale pienamente operativa.
Ultima revisione: ottobre 2025
Stabilire la propria presenza nel mercato alimentare olandese
L'avvio di un'attività di importazione alimentare nei Paesi Bassi richiede un'attenzione meticolosa sia al diritto societario che agli standard di sicurezza. Avete visto come la Dutch BV protegge il vostro patrimonio fornendo al contempo un quadro di riferimento per il commercio nell'UE. Seguendo i passaggi descritti in questa Create: Guida pratica per la costituzione di una società olandese di importazione alimentare, potete gestire i requisiti di legge dall'estero utilizzando una procura legalizzata. Questo approccio vi consente di concentrarvi sulla vostra catena di fornitura, garantendo al contempo che ogni dettaglio legale sia gestito da specialisti.
Il successo dipende dalla sincronizzazione della registrazione KVK con i protocolli di sicurezza della NVWA e dall'ottenimento di un permesso Articolo 23 per il differimento dell'IVA. Queste basi amministrative garantiscono che la vostra azienda rimanga conforme alle soglie fiscali olandesi, mantenendo al contempo lo standard obbligatorio di conservazione delle scritture contabili di sette anni. Facilitiamo l'intero processo, offrendo la costituzione a distanza in 3-5 giorni lavorativi e pieno supporto per le domande IVA ed EORI.
Siamo qui per agire come vostro partner proattivo, aiutandovi a colmare il divario tra le normative locali e i vostri obiettivi aziendali globali. La vostra espansione nel settore alimentare europeo è una tappa fondamentale e ci impegniamo a garantire che il vostro percorso di ingresso sia sicuro ed efficiente.
Ultima revisione: ottobre 2025
Domande frequenti
È necessaria una licenza speciale per importare prodotti alimentari nei Paesi Bassi?
La registrazione presso l'Autorità olandese per la sicurezza alimentare e dei prodotti di consumo (NVWA) è obbligatoria per tutti gli importatori di alimenti. Sebbene non esista una singola "licenza di importazione", categorie specifiche come i prodotti di origine animale (POAO) richiedono la registrazione nel sistema TRACES. È inoltre obbligatorio predisporre un piano scritto di sicurezza alimentare basato sui principi HACCP. Ciò garantisce che le operazioni siano conformi al Regolamento (CE) n. 178/2002 dell'UE in materia di tracciabilità e tutela della salute dei consumatori.
È possibile registrare una società olandese di importazione alimentare a distanza, senza recarsi sul posto?
È possibile registrare una società olandese di importazione alimentare a distanza tramite procura (POA) legalizzata. Questa procedura consente a un notaio di diritto civile olandese di stipulare l'atto costitutivo per vostro conto, senza richiedere un viaggio nei Paesi Bassi. Questo metodo rappresenta lo standard per i fondatori non residenti ed è un elemento essenziale nella guida Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare. Tutti i documenti di autorizzazione devono essere debitamente legalizzati.
Qual è il capitale sociale minimo richiesto per una Dutch BV di importazione alimentare?
Il capitale minimo di 0,01 € per la Dutch BV costituisce il requisito di legge per la costituzione di una società a responsabilità limitata. Questa soglia ridotta offre agli imprenditori una notevole flessibilità durante la fase di finanziamento iniziale. Sebbene il requisito patrimoniale sia minimo, occorre comunque considerare gli altri costi di avvio, come i diritti di iscrizione alla KVK di 85,15 € (2026, una tantum). Questa struttura è ideale per gli importatori alimentari che preferiscono destinare il proprio capitale iniziale alle scorte o alla logistica anziché a versamenti statutari vincolati.
Quanto tempo occorre per ottenere una partita IVA e un codice EORI per una nuova società?
L'ottenimento della partita IVA per le entità a partecipazione estera richiede solitamente tra le 6 e le 8 settimane. L'amministrazione finanziaria olandese (Belastingdienst) richiede la prova dei requisiti di substance e della presenza operativa prima di rilasciare il numero. Una volta attiva la registrazione IVA, la richiesta del codice EORI viene elaborata molto più rapidamente, spesso entro pochi giorni lavorativi. È fondamentale considerare queste tempistiche nel proprio piano aziendale per evitare ritardi con la prima spedizione di merci deperibili.
Quali sono le aliquote dell'imposta sulle società olandese per le aziende di importazione alimentare nel 2026?
Per l'anno fiscale 2026, la struttura applicabile dell'imposta sulle società (CIT) prevede un'aliquota del 19% fino a 200.000 € e del 25,8% per la quota eccedente. Gli importatori devono inoltre considerare il limite di deducibilità degli interessi passivi, pari al 24,5% dell'EBITDA nel 2025, che rimane un parametro di calcolo fondamentale per il 2026. È obbligatoria la conservazione accurata delle scritture contabili per 7 anni a supporto di tali dichiarazioni. Dal 1° maggio 2026, tutti i pagamenti fiscali vengono elaborati tramite Rabobank, la banca di riferimento della Belastingdienst.
È obbligatorio un conto bancario olandese per importare alimenti nei Paesi Bassi?
Un conto bancario aziendale olandese non è strettamente richiesto per l'atto di costituzione, ma è di fatto indispensabile ai fini della conformità fiscale. La Belastingdienst richiede generalmente un conto locale o conforme agli standard SEPA per il rilascio della partita IVA o dell'autorizzazione ex Articolo 23. Disporre di un conto locale semplifica inoltre le transazioni con le dogane olandesi e con i partner logistici. Poiché dal 1° maggio 2026 la banca di riferimento della Belastingdienst è Rabobank, l'utilizzo di un conto olandese garantisce una gestione efficiente delle transazioni fiscali.
Quali sono i requisiti di etichettatura per i prodotti alimentari venduti sul mercato olandese?
I prodotti alimentari commercializzati sul mercato olandese devono essere conformi al Warenwet (legge sulle derrate alimentari e sui beni di consumo) e alle normative dell'UE in materia di informazioni ai consumatori. Le etichette devono essere precise, leggibili e redatte in lingua olandese per i consumatori locali. Le indicazioni obbligatorie comprendono la denominazione dell'alimento, l'elenco degli ingredienti, le indicazioni relative agli allergeni, la quantità netta e la data di scadenza. È inoltre necessario indicare il nome e l'indirizzo del fabbricante o dell'importatore con sede nell'UE per garantire la completa tracciabilità in caso di richiamo del prodotto.
Come funziona l'autorizzazione al differimento IVA ex Articolo 23 per gli importatori?
L'autorizzazione ex Articolo 23 consente agli importatori di differire il pagamento dell'IVA dal momento dell'importazione alla dichiarazione IVA periodica. Anziché versare l'IVA al 9% o al 21% in dogana, l'importo viene registrato contestualmente come IVA a credito e a debito nella propria dichiarazione. Ciò genera un effetto di neutralità sui flussi di cassa, fattore cruciale per gli operatori con volumi elevati. Questo meccanismo costituisce uno dei vantaggi principali illustrati nella guida Creare: Guida pratica per la costituzione di una società olandese di importazione alimentare.
Sources
- ICS Payroll - Servizi olandesi per l'elaborazione paghe
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sulle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Fare affari a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |