


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-28 · Last reviewed 2026-08-28
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
L'espansione nel mercato olandese spesso fallisce non per mancanza di domanda, ma a causa di una fondamentale incomprensione della conformità giuslavoristica locale. Per un imprenditore internazionale, la transizione da un'entità estera a un datore di lavoro olandese comporta molto più della semplice emissione di contratti. Probabilmente vi rendete conto che la complessità del diritto del lavoro olandese e l'incertezza relativa ai contributi previdenziali possono frenare i vostri piani di crescita. La gestione del personale da remoto richiede un approccio strutturato per garantire il rispetto di ogni requisito normativo senza la necessità di una presenza fisica sul territorio.
Questa guida del 2026 fornisce una tabella di marcia procedurale completa per gli imprenditori internazionali per stabilire una struttura del personale conforme. Delineiamo i passaggi precisi per un'efficace gestione dei salari per società estere nei Paesi Bassi, assicurandovi di comprendere i vostri obblighi in materia di imposte sui salari e contributi pensionistici. Scoprirete come utilizzare la 30% ruling per ridurre il carico fiscale per i migranti altamente qualificati e apprenderete i requisiti specifici per diventare uno sponsor riconosciuto dall'IND. Questo articolo illustra in dettaglio la transizione dal reclutamento iniziale al mantenimento di un sistema di buste paga conforme, compreso il passaggio a Rabobank come banca di riferimento del Belastingdienst a partire dal 1° maggio 2026.
Punti Chiave
- Identificate la struttura del personale più idonea confrontando l'assunzione diretta tramite una Dutch BV con i modelli di Employer of Record e le strutture legali di payrolling.
- Garantite la conformità al Codice Civile olandese integrando le componenti contrattuali obbligatorie di lavoro e gli obblighi di previdenza sociale per l'anno fiscale 2026.
- Utilizzate la 30% ruling e la sponsorizzazione IND per attrarre talenti internazionali attraverso strutture retributive fiscalmente efficienti e procedure accelerate di richiesta del visto.
- Stabilite un sistema conforme per la gestione delle buste paga per le operazioni di società estere nei Paesi Bassi registrandovi presso la Camera di Commercio per un costo di 85,15 € e ottenendo un codice fiscale per datori di lavoro.
- Utilizzate la procedura tramite procura legalizzata per costituire una Dutch BV e gestire i requisiti del personale da remoto, senza la necessità di recarsi fisicamente in loco.
Opzioni Strutturali per l'Assunzione di Personale nei Paesi Bassi come Entità Estera
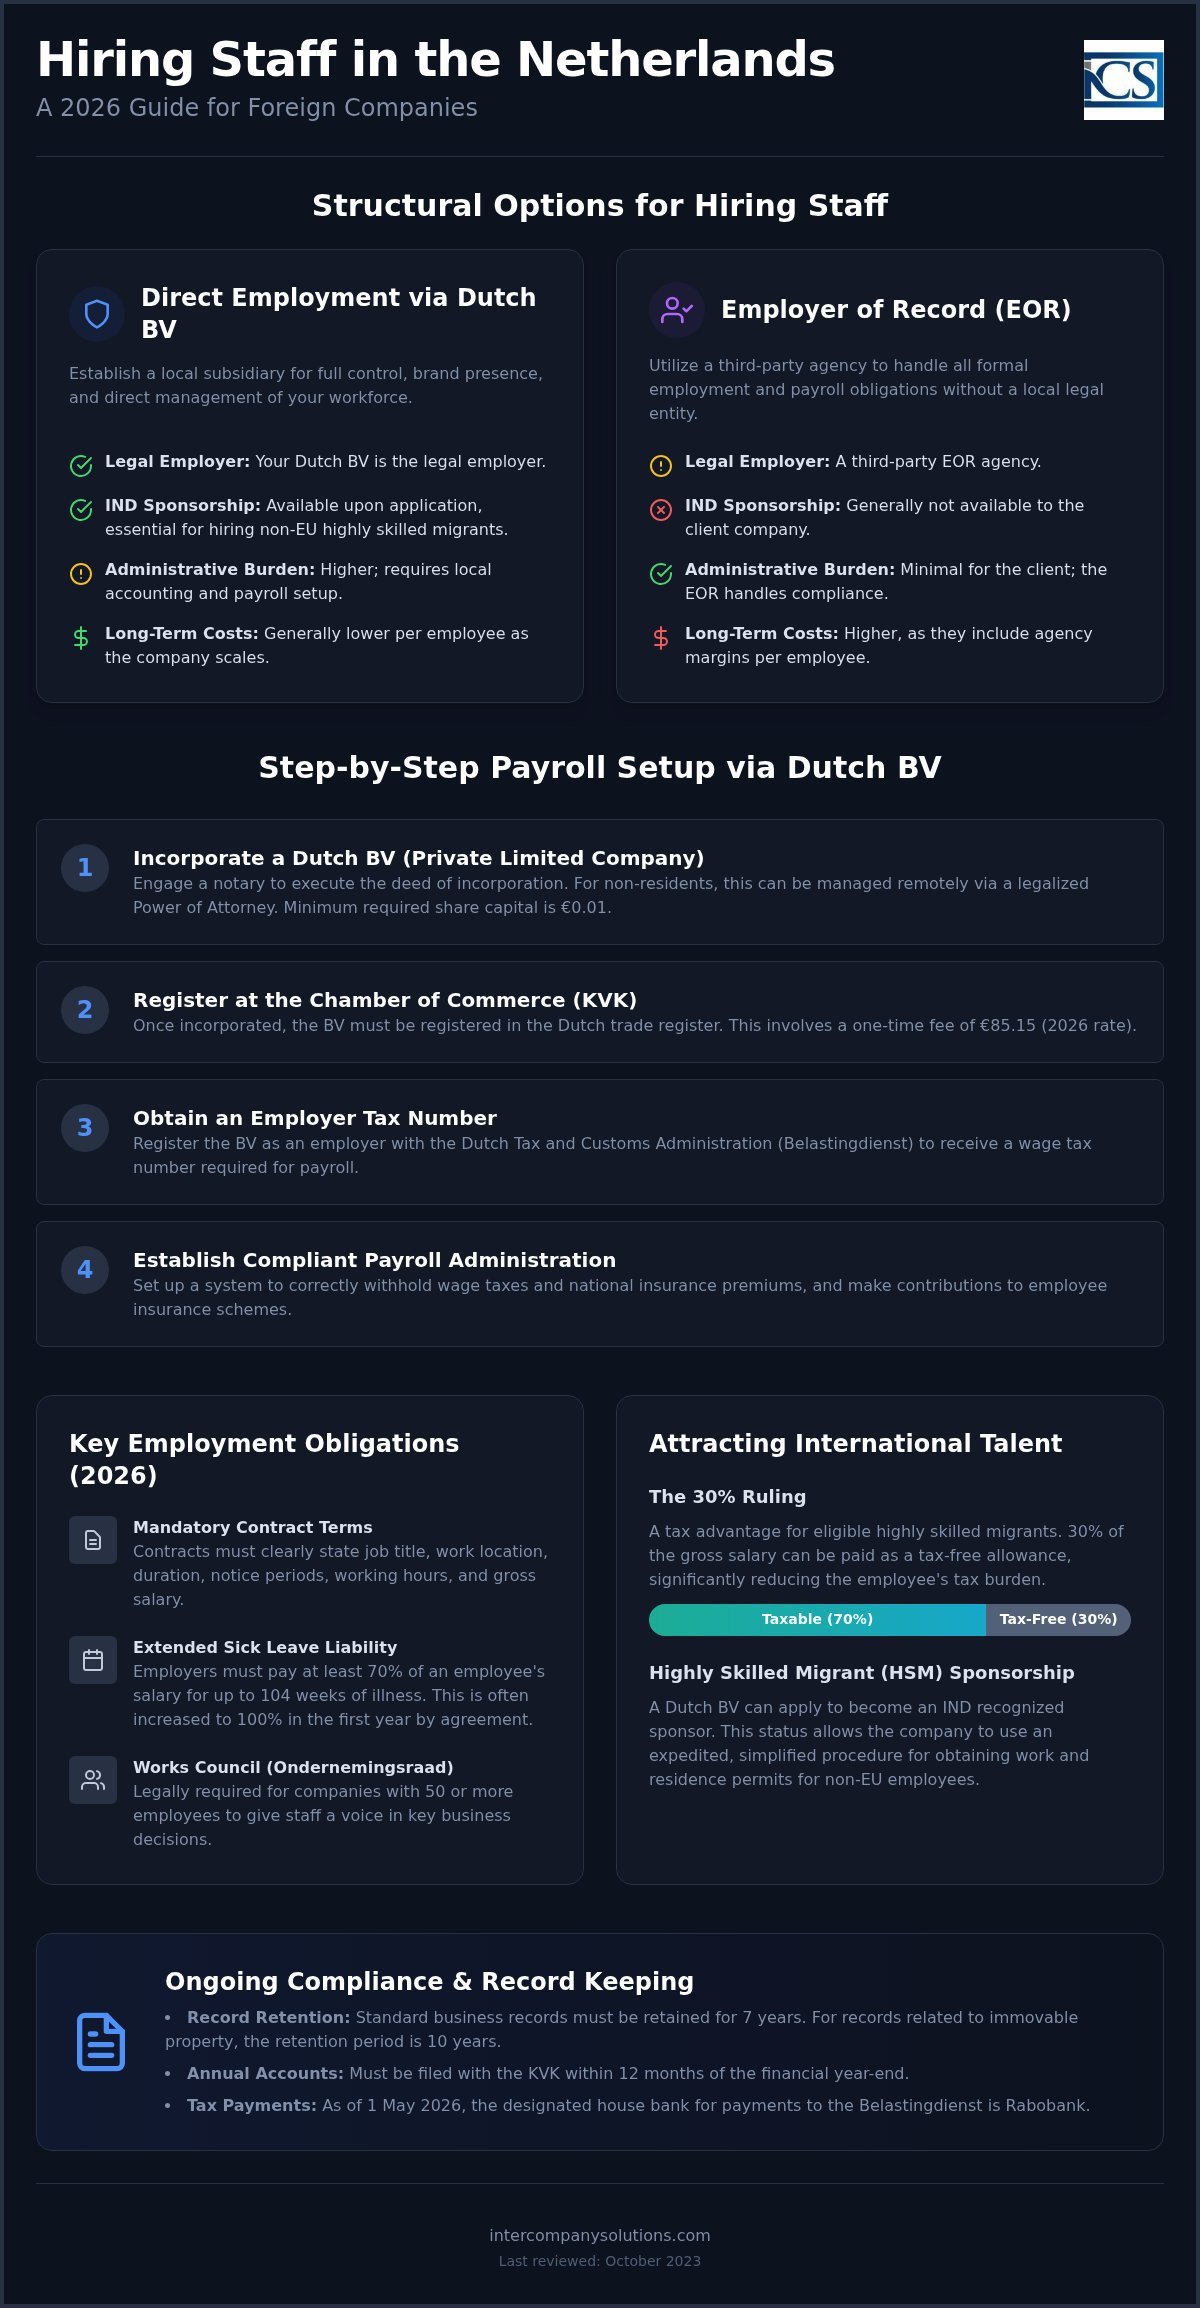
Le imprese estere che entrano nel mercato olandese devono scegliere tra l'assunzione diretta tramite una controllata locale o il ricorso ad accordi di intermediazione del lavoro con terzi. Ciascun modello comporta implicazioni legali distinte per quanto riguarda la responsabilità in materia di diritto del lavoro e il controllo amministrativo. Per una strategia sostenibile nella gestione delle buste paga per le operazioni di società estere nei Paesi Bassi, la scelta dipende generalmente dal numero di dipendenti previsto e dalla necessità di ottenere lo status di sponsor riconosciuto presso l'IND. I Paesi Bassi utilizzano inoltre uno specifico modello di "payrolling", ovvero un accordo legale di distacco in cui un'agenzia terza funge da datore di lavoro formale mentre il lavoratore rimane sotto la vostra direzione operativa.
| Caratteristica | Assunzione Diretta (Dutch BV) | Employer of Record (EOR) / Payrolling |
|---|---|---|
| Datore di Lavoro Legale | La vostra controllata Dutch BV | Agenzia terza |
| Sponsorizzazione IND | Disponibile su richiesta | Generalmente non disponibile per il cliente |
| Tempi di Costituzione | 2-5 giorni lavorativi | Immediato |
| Oneri Amministrativi | Più elevati (richiede contabilità locale) | Minimi per il cliente |
| Costi a Lungo Termine | Inferiori per dipendente | Più elevati (include i margini dell'agenzia) |
Assunzione diretta tramite una controllata Dutch BV
La costituzione di una Dutch BV rappresenta la via standard per le aziende che ricercano la piena autonomia sulla propria forza lavoro. Questa struttura richiede un notaio per l'atto di costituzione e un capitale sociale minimo di 0,01 €. Una volta costituita, l'entità deve registrarsi presso la Camera di Commercio (KVK) e pagare una quota una tantum di 85,15 €. Questo modello consente all'impresa di richiedere lo status di sponsor riconosciuto IND, prerequisito fondamentale per assumere migranti altamente qualificati non UE. Si integra direttamente con la costituzione societaria di una Dutch BV, fornendo un quadro trasparente per la gestione dei contratti di lavoro, dei contributi previdenziali e degli obblighi fiscali locali sotto la propria identità aziendale.
Modelli Employer of Record (EOR) e servizi di gestione paghe
Il modello EOR funge da soluzione entry-level per l'assunzione di personale senza disporre di un'entità giuridica locale. L'EOR gestisce tutti i requisiti di legge, comprese le ritenute fiscali sui salari e i premi di sicurezza sociale. Tuttavia, l'utilizzatore rimane responsabile di determinati standard di sicurezza sul lavoro e deve garantire che il dipendente riceva condizioni equivalenti a quelle del personale assunto direttamente, ai sensi della normativa Waadi. Sebbene ciò riduca l'onere amministrativo iniziale, limita la capacità di costruire la reputazione del marchio a livello locale o di sponsorizzare direttamente i visti. La maggior parte delle entità estere passa a una struttura BV non appena raggiunge una dimensione dell'organico in cui i costi per dipendente di un EOR superano le spese di mantenimento di un sistema contabile e di gestione paghe olandese dedicato.
Requisiti legali di lavoro e imposte sui salari nel 2026
L'assunzione di personale nei Paesi Bassi richiede una rigorosa aderenza al Codice Civile olandese, che stabilisce gli elementi obbligatori di ogni contratto di lavoro. Come minimo, i contratti devono specificare la qualifica professionale, il luogo di lavoro, la durata del contratto e i periodi di preavviso applicabili. È inoltre necessario definire l'orario di lavoro e la retribuzione lorda, compresi i requisiti del salario minimo legale. Per le aziende con 50 o più dipendenti, l'istituzione di un comitato aziendale (Ondernemingsraad o OR) costituisce un obbligo di legge; questo organo garantisce al personale una voce nelle decisioni aziendali rilevanti.
Una delle caratteristiche più peculiari del diritto del lavoro olandese è l'obbligo del datore di lavoro in materia di congedo per malattia. Se un dipendente diventa inabile al lavoro per malattia, il datore di lavoro è generalmente tenuto a corrispondere almeno il 70% della retribuzione fino a un massimo di 104 settimane. In molti casi, i contratti collettivi di lavoro (CAO) o i singoli contratti aumentano tale quota al 100% durante il primo anno. Questa responsabilità a lungo termine rende essenziale un solido sistema di gestione paghe nei Paesi Bassi per le operazioni di società estere, al fine di monitorare i congedi e gestire efficacemente eventuali richieste di indennizzo assicurativo.
Aliquote delle imposte sui salari e dei contributi olandesi
L'amministrazione delle buste paga olandesi comporta diversi livelli di trattenute e contributi. In qualità di datore di lavoro, spetta a voi trattenere l'imposta sui salari (loonbelasting) e i contributi previdenziali nazionali (volksverzekeringen) dalla retribuzione lorda del dipendente. Inoltre, è necessario versare i contributi assicurativi per i lavoratori dipendenti (werknemersverzekeringen), che coprono le indennità di disoccupazione e invalidità. Oltre allo stipendio base, ogni dipendente ha diritto a un'indennità feriale obbligatoria pari ad almeno l'8% della retribuzione annua lorda, solitamente liquidata in un'unica soluzione a maggio o giugno.
I regimi pensionistici rappresentano spesso una quota significativa del costo totale del lavoro. Sebbene non vi sia un obbligo legale universale per una pensione privata, molti settori sono disciplinati da un CAO che impone specifici contributi a fondi pensione. Per ottenere una valutazione dettagliata di questi costi legali per il proprio settore specifico, è possibile richiedere una consulenza con i nostri specialisti fiscali.
Adempimenti in materia di imposta sulle società per i datori di lavoro
Il mantenimento di una forza lavoro nei Paesi Bassi attraverso una struttura BV comporta anche responsabilità più ampie in materia di imposte sulle società. Per l'anno fiscale 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è del 19% sugli utili fino a 200.000 € e del 25,8% su qualsiasi importo eccedente tale soglia. Nel calcolo dell'utile imponibile, è necessario tenere conto del limite di deducibilità degli interessi, fissato al 24,5% dell'EBITDA. La conformità richiede inoltre una tenuta documentale meticolosa; tutti i documenti contabili e societari devono essere conservati per almeno 7 anni, o 10 anni qualora le registrazioni riguardino beni immobili.
A partire dal 1° maggio 2026, tutti i pagamenti fiscali a favore dell'amministrazione tributaria olandese (Belastingdienst) vengono elaborati tramite la sua banca di riferimento, Rabobank. Garantire l'aggiornamento dei sistemi contabili interni con queste coordinate bancarie è vitale per evitare sanzioni per ritardato pagamento. Un chiaro controllo finanziario assicura che le attività di gestione paghe nei Paesi Bassi per società estere rimangano pienamente allineate sia alle normative sul lavoro che a quelle fiscali.
Attrarre talenti internazionali: la 30% ruling e la sponsorizzazione HSM
La 30% ruling rimane il principale incentivo per le aziende internazionali che mirano ad attrarre competenze di alto livello nei Paesi Bassi. Questa agevolazione consente ai datori di lavoro di erogare il 30% della retribuzione lorda del dipendente sotto forma di rimborso esentasse per le spese extraterritoriali. Per una società estera, integrare questo elemento nella propria strategia di gestione paghe nei Paesi Bassi riduce significativamente il costo complessivo del lavoro, incrementando al contempo il compenso netto percepito dal dipendente. Per qualificarsi, il lavoratore deve essere reclutato dall'estero e aver vissuto a più di 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro.
L'assunzione di talenti non UE impone un approccio strutturato al diritto dell'immigrazione. A tal fine, l'entità olandese deve richiedere lo status di "Sponsor Riconosciuto" presso il Servizio di Immigrazione e Naturalizzazione (IND). Questo status consente una procedura di rilascio del visto accelerata, completata spesso entro due o quattro settimane. In sua assenza, la richiesta di un permesso unico (GVVA) può richiedere diversi mesi. Gli sponsor riconosciuti devono ottemperare a specifici doveri di diligenza e obblighi amministrativi, inclusa la comunicazione delle variazioni dello status del dipendente entro quattro settimane al fine di mantenere la conformità.
Presentazione della domanda per l'agevolazione fiscale del 30%
La richiesta per la 30% ruling è una procedura congiunta tra datore di lavoro e dipendente. Deve essere presentata al Belastingdienst entro quattro mesi dalla data di inizio del rapporto di lavoro per avere efficacia retroattiva. In caso di mancato rispetto del termine, l'agevolazione si applica solo a decorrere dal mese successivo alla presentazione della domanda. Nel 2026, la durata della ruling è di cinque anni. Questo beneficio semplifica inoltre il calcolo dei contributi previdenziali, in quanto la quota esentasse è generalmente esclusa dalla base imponibile previdenziale. Nel caso in cui il dipendente cambi impiego, la ruling può essere trasferita al nuovo datore di lavoro olandese, a condizione che il nuovo contratto venga firmato entro tre mesi dalla cessazione di quello precedente.
Requisiti per il visto di migrante altamente qualificato (HSM)
Il programma HSM si basa su rigide soglie salariali indicizzate annualmente dal governo olandese. Per il 2026, queste soglie si applicano in base all'età del dipendente. I dipendenti di età pari o superiore a 30 anni devono soddisfare un requisito di retribuzione mensile lorda più elevato rispetto a coloro che hanno meno di 30 anni. I neolaureati presso università di massimo livello designate che trovano lavoro entro tre anni dal conseguimento del titolo possono accedere a una soglia inferiore per l'"anno di orientamento". Il rispetto costante di queste soglie costituisce un requisito portante del sistema di gestione stipendi. Scendere al di sotto di tale limite può comportare l'immediata revoca del permesso di soggiorno del migrante e l'applicazione di pesanti sanzioni all'entità olandese.
Guida passo dopo passo all'istituzione della gestione paghe nei Paesi Bassi
Il processo di costituzione di una forza lavoro locale inizia con la registrazione formale presso la Camera di Commercio olandese (KVK). Per una BV, che richiede un notaio per l'atto costitutivo, è necessario versare una commissione di registrazione KVK una tantum di 85,15 € nel 2026. Questa fase costituisce la base per le operazioni di gestione paghe nei Paesi Bassi per società estere, poiché il numero KVK ottenuto è richiesto per tutti i successivi identificativi fiscali e per l'apertura di un conto bancario locale.
La conformità alle normative sulla trasparenza è un passaggio iniziale fondamentale. È necessario registrare tutti i titolari effettivi (UBO) entro 7 giorni dalla costituzione della società. Un UBO è definito come qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o della partecipazione proprietaria. Qualsiasi modifica successiva a questa struttura proprietaria deve essere comunicata alla KVK entro lo stesso termine di 7 giorni per evitare sanzioni amministrative.
Registrazione del datore di lavoro e configurazione della posizione fiscale
Una volta completata la registrazione presso la KVK, l'entità olandese deve ottenere un codice fiscale per datori di lavoro dalla Belastingdienst. Ciò avviene presentando la "Richiesta di valutazione del rischio per il datore di lavoro" (Melding Loonheffingen). Questa domanda consente all'ufficio delle imposte di classificare la vostra attività e determinare i premi assicurativi sociali applicabili. A seguito dell'approvazione, la società ottiene l'accesso all'ambiente digitale necessario per la presentazione delle dichiarazioni mensili delle ritenute sui salari. A decorrere dal 1° maggio 2026, tutti i versamenti alle autorità fiscali devono essere indirizzati a Rabobank, la banca di riferimento ufficiale della Belastingdienst.
Conformità amministrativa continuativa e scadenze
Il successo dei sistemi di gestione paghe nei Paesi Bassi per società estere dipende dal rigoroso rispetto dei calendari di presentazione. Le dichiarazioni delle ritenute sui salari e i relativi versamenti sono dovuti entro la fine del mese successivo al periodo di paga. Inoltre, la società deve depositare il proprio bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio fiscale. Questo processo è collegato agli obblighi relativi all'imposta sul reddito delle società (CIT), che nel 2026 sono pari al 19% sugli utili fino a 200.000 € e al 25,8% al di sopra di tale soglia. Per garantire la conformità al diritto olandese, è necessario conservare tutti i registri paga e societari per un periodo minimo di 7 anni. L'integrazione di queste attività con un fornitore professionale di servizi di gestione paghe riduce frequentemente il rischio di errori amministrativi e presentazioni tardive.
Gestione delle paghe olandesi da remoto tramite procura notarile legalizzata
La gestione di una forza lavoro nei Paesi Bassi non richiede la presenza fisica nel paese. Per i fondatori extra UE, la procedura mediante procura notarile legalizzata (PoA) rappresenta il metodo principale per costituire un'entità locale e avviare il processo di assunzione. Questo strumento giuridico consente a un notaio olandese di stipulare l'atto costitutivo per vostro conto mentre rimanete nel vostro paese d'origine. Si tratta di un approccio strutturato che privilegia la rapidità e l'integrità giuridica, assicurando che la vostra impresa sia pronta ad assumere personale senza la necessità di viaggi internazionali durante la fase di costituzione.
L'utilizzo di una procura garantisce che la costituzione della società rimanga conforme al diritto civile olandese fin dall'inizio. Questa base operativa da remoto è fondamentale per gli imprenditori internazionali che necessitano di stabilire una presenza nell'Eurozona pur concentrandosi sulle proprie attività globali. Delegando la stipula a un notaio locale, potete assicurarvi che tutti i requisiti tecnici per la vostra Dutch BV siano soddisfatti con precisione. Ciò comprende la registrazione obbligatoria dei titolari effettivi (UBO) e l'iscrizione iniziale presso la Camera di Commercio.
Il flusso di lavoro per la costituzione e l'avvio a distanza
Gli imprenditori internazionali devono legalizzare i propri documenti d'identità e la procura tramite un notaio locale o un'ambasciata nella propria giurisdizione d'origine. Una volta che il notaio olandese riceve tali documenti originali legalizzati, la BV viene costituita con un capitale sociale minimo di 0,01 €. Per le entità a partecipazione estera, la Belastingdienst impiega generalmente da 6 a 8 settimane per rilasciare la partita IVA. Durante questo periodo, è possibile richiedere anche un codice EORI qualora l'attività preveda l'importazione o l'esportazione di merci. L'impiego di un supporto di segreteria societaria esperto durante questa fase garantisce che le richieste di codici fiscali e le pratiche presso Rabobank, la banca di riferimento fiscale ufficiale da maggio 2026, vengano gestite correttamente.
Garantire la conformità a lungo termine dall'estero
La distanza non deve compromettere il rispetto del diritto del lavoro olandese o delle scadenze fiscali. Un partner locale gestisce i dettagli tecnici dei vostri adempimenti mensili, dal calcolo dei contributi previdenziali all'applicazione della 30% ruling per il personale internazionale. Tale partner assicura che il vostro sistema di gestione paghe nei Paesi Bassi per società estere rimanga costantemente aggiornato rispetto alle più recenti novità legislative, quali le variazioni del salario minimo o dei requisiti pensionistici. Riceverete un'unica fattura trasparente ogni mese a copertura di tutti i costi connessi all'impiego, semplificando la vostra contabilità internazionale.
Questo assetto a distanza è una componente fondamentale per avviare un'attività nei Paesi Bassi da non residenti. Consente di costituire un team locale mantenendo la piena conformità agli obblighi di comunicazione dell'UBO e alla politica di conservazione delle scritture per 7 anni. Delegando l'onere amministrativo a uno specialista locale, potrete concentrarvi sull'espansione delle vostre operazioni olandesi. Il vostro sistema paghe rimane una base stabile e conforme per la crescita, supportata dall'affidabilità dell'infrastruttura finanziaria e giuridica olandese.
Ultima revisione: ottobre 2024
Costituzione di una forza lavoro conforme nei Paesi Bassi
L'assunzione di personale nei Paesi Bassi richiede un approccio strutturato sia al diritto del lavoro sia alla conformità amministrativa. Seguendo la procedura della procura notarile legalizzata, è possibile costituire una Dutch BV e avviare il reclutamento senza necessità di spostamenti fisici. Il vostro successo dipende dal mantenimento di registri accurati per sette anni e dalla garanzia che tutti i pagamenti fiscali siano indirizzati a Rabobank, come prescritto dal 1° maggio 2026. L'implementazione di un sistema professionale per le operazioni di gestione paghe nei Paesi Bassi per società estere tutela la vostra impresa dai rischi legali, consentendovi al contempo di attrarre i migliori talenti internazionali mediante la 30% ruling.
Abbiamo assistito oltre 1.000 imprenditori stranieri nella costituzione a distanza in un arco temporale da 2 a 5 giorni lavorativi. I nostri servizi includono una garanzia di soddisfazione al 100% per assicurare che i vostri interessi professionali siano gestiti con la massima precisione. Questo approccio proattivo semplifica il vostro ingresso nel mercato olandese ed erige solide basi per una crescita duratura. I Paesi Bassi restano un ambiente stabile e accogliente per l'espansione globale delle aziende che pongono al centro la conformità normativa e le competenze specialistiche.
Ultima revisione: ottobre 2024
Domande frequenti
È necessaria un'entità giuridica locale per assumere dipendenti nei Paesi Bassi?
In genere è richiesta un'entità giuridica locale, quale una Dutch BV, per assumere direttamente i dipendenti e mantenere il pieno controllo sulla propria forza lavoro. Sebbene l'Employer of Record (EOR) costituisca un'alternativa, una BV consente di richiedere lo status di sponsor riconosciuto IND. La costituzione richiede un notaio e un capitale sociale minimo di 0,01 €. Questa struttura garantisce il rispetto di tutti i requisiti di diritto del lavoro e di diritto tributario locali.
Qual è il capitale sociale minimo richiesto per una Dutch BV nel 2026?
Il capitale sociale minimo richiesto per una Dutch BV nel 2026 è di 0,01 €. Ciò rende la BV una forma giuridica accessibile per gli imprenditori internazionali. Al momento della costituzione, è inoltre necessario versare una commissione di registrazione una tantum di 85,15 € alla Camera di Commercio (KVK). Nonostante i requisiti di capitale siano contenuti, occorre garantire che l'entità mantenga la propria solvibilità per adempiere agli obblighi retributivi mensili e ai contributi previdenziali per tutto il personale.
A quanto ammontano le aliquote dell'imposta sul reddito delle società nei Paesi Bassi per il 2026?
Per l'esercizio fiscale 2026, l'aliquota dell'imposta societaria è pari al 19% sugli utili fino a 200.000 €. Gli utili eccedenti tale importo sono tassati al 25,8%. È inoltre necessario rispettare il limite di deducibilità degli interessi passivi pari al 24,5% dell'EBITDA. Una gestione efficace delle paghe nei Paesi Bassi per società estere presuppone la corretta deduzione del costo del lavoro, garantendo un calcolo accurato dell'utile imponibile. Tutti i versamenti fiscali vengono elaborati tramite Rabobank a decorrere dal 1° maggio 2026.
Che cos'è la 30% ruling e quali vantaggi offre ai datori di lavoro stranieri?
La 30% ruling è un'agevolazione fiscale che consente ai datori di lavoro di corrispondere il 30% dello stipendio lordo del dipendente sotto forma di rimborso esente da imposte per costi extraterritoriali. Tale beneficio è riservato al personale internazionale qualificato assunto all'estero che soddisfa determinate soglie retributive. Questa misura riduce gli oneri previdenziali a carico del datore di lavoro e incrementa il reddito netto del lavoratore. Nel 2026, l'agevolazione ha una durata di cinque anni e continua a costituire uno strumento fondamentale per attrarre talenti altamente qualificati verso la vostra entità olandese.
Quanto tempo occorre per registrare una società olandese ai fini retributivi e IVA?
La costituzione di una Dutch BV da remoto richiede da 2 a 5 giorni lavorativi dal ricevimento della procura notarile legalizzata da parte del notaio. Tuttavia, la registrazione ai fini IVA richiede solitamente da 6 a 8 settimane per le entità con soci esteri. Una volta perfezionata l'iscrizione presso la KVK e versata la commissione di 85,15 €, è possibile ottenere il numero di identificazione fiscale come datore di lavoro. Ciò consente di configurare il sistema paghe e iniziare a presentare le dichiarazioni mensili delle ritenute sui salari alla Belastingdienst.
È possibile gestire le paghe olandesi da remoto senza recarsi nel paese?
È possibile gestire le attività di gestione paghe nei Paesi Bassi per società estere interamente dall'estero senza recarsi nel paese. La procedura mediante procura notarile legalizzata consente a un notaio olandese di costituire la vostra BV a distanza. È quindi possibile incaricare specialisti locali per gestire gli adempimenti fiscali mensili e i pagamenti previdenziali. Tutte le comunicazioni con la Belastingdienst avvengono in via telematica e i versamenti fiscali sono effettuati a favore di Rabobank, che opera come banca di riferimento dell'amministrazione tributaria dal 1° maggio 2026.
Quali sono i contributi previdenziali obbligatori per i datori di lavoro olandesi?
I datori di lavoro olandesi sono tenuti a vari contributi obbligatori. È necessario versare i premi per le assicurazioni dei lavoratori dipendenti e trattenere i contributi per le assicurazioni nazionali dalle retribuzioni lorde. I principali obblighi includono:
- Indennità di ferie legale minima pari all'8%.
- Retribuzione per malattia fino a 104 settimane.
- Contributi a fondi pensione di settore in presenza di un CAO applicabile.
Questi costi devono essere monitorati con accuratezza all'interno del sistema paghe per garantire la piena conformità normativa ed evitare sanzioni da parte della Belastingdienst.
Fonti
- ICS Payroll - Servizi paghe nei Paesi Bassi
- KVK - Registrazione presso il registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Ritenute sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - BTW per imprenditori
- Commissione europea - Norme e aliquote IVA
- IND - Lavoratore altamente qualificato
- IND - Permesso di soggiorno per start-up
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Fare impresa a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |