


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-08 · Last reviewed 2026-09-11
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La costituzione di una società olandese non richiede un permesso di soggiorno locale né una presenza fisica nei Paesi Bassi, anche quando si ricopre la carica di amministratore unico. Sebbene molti imprenditori presumano che la residenza locale sia un prerequisito per il controllo societario, la legislazione olandese consente esplicitamente la struttura di una Dutch BV con amministratore straniero non residente. È probabile che consideriate i Paesi Bassi come un hub strategico per l'espansione globale, ma l'incertezza relativa ai requisiti di residenza o il timore della responsabilità personale creano spesso inutili barriere all'ingresso.
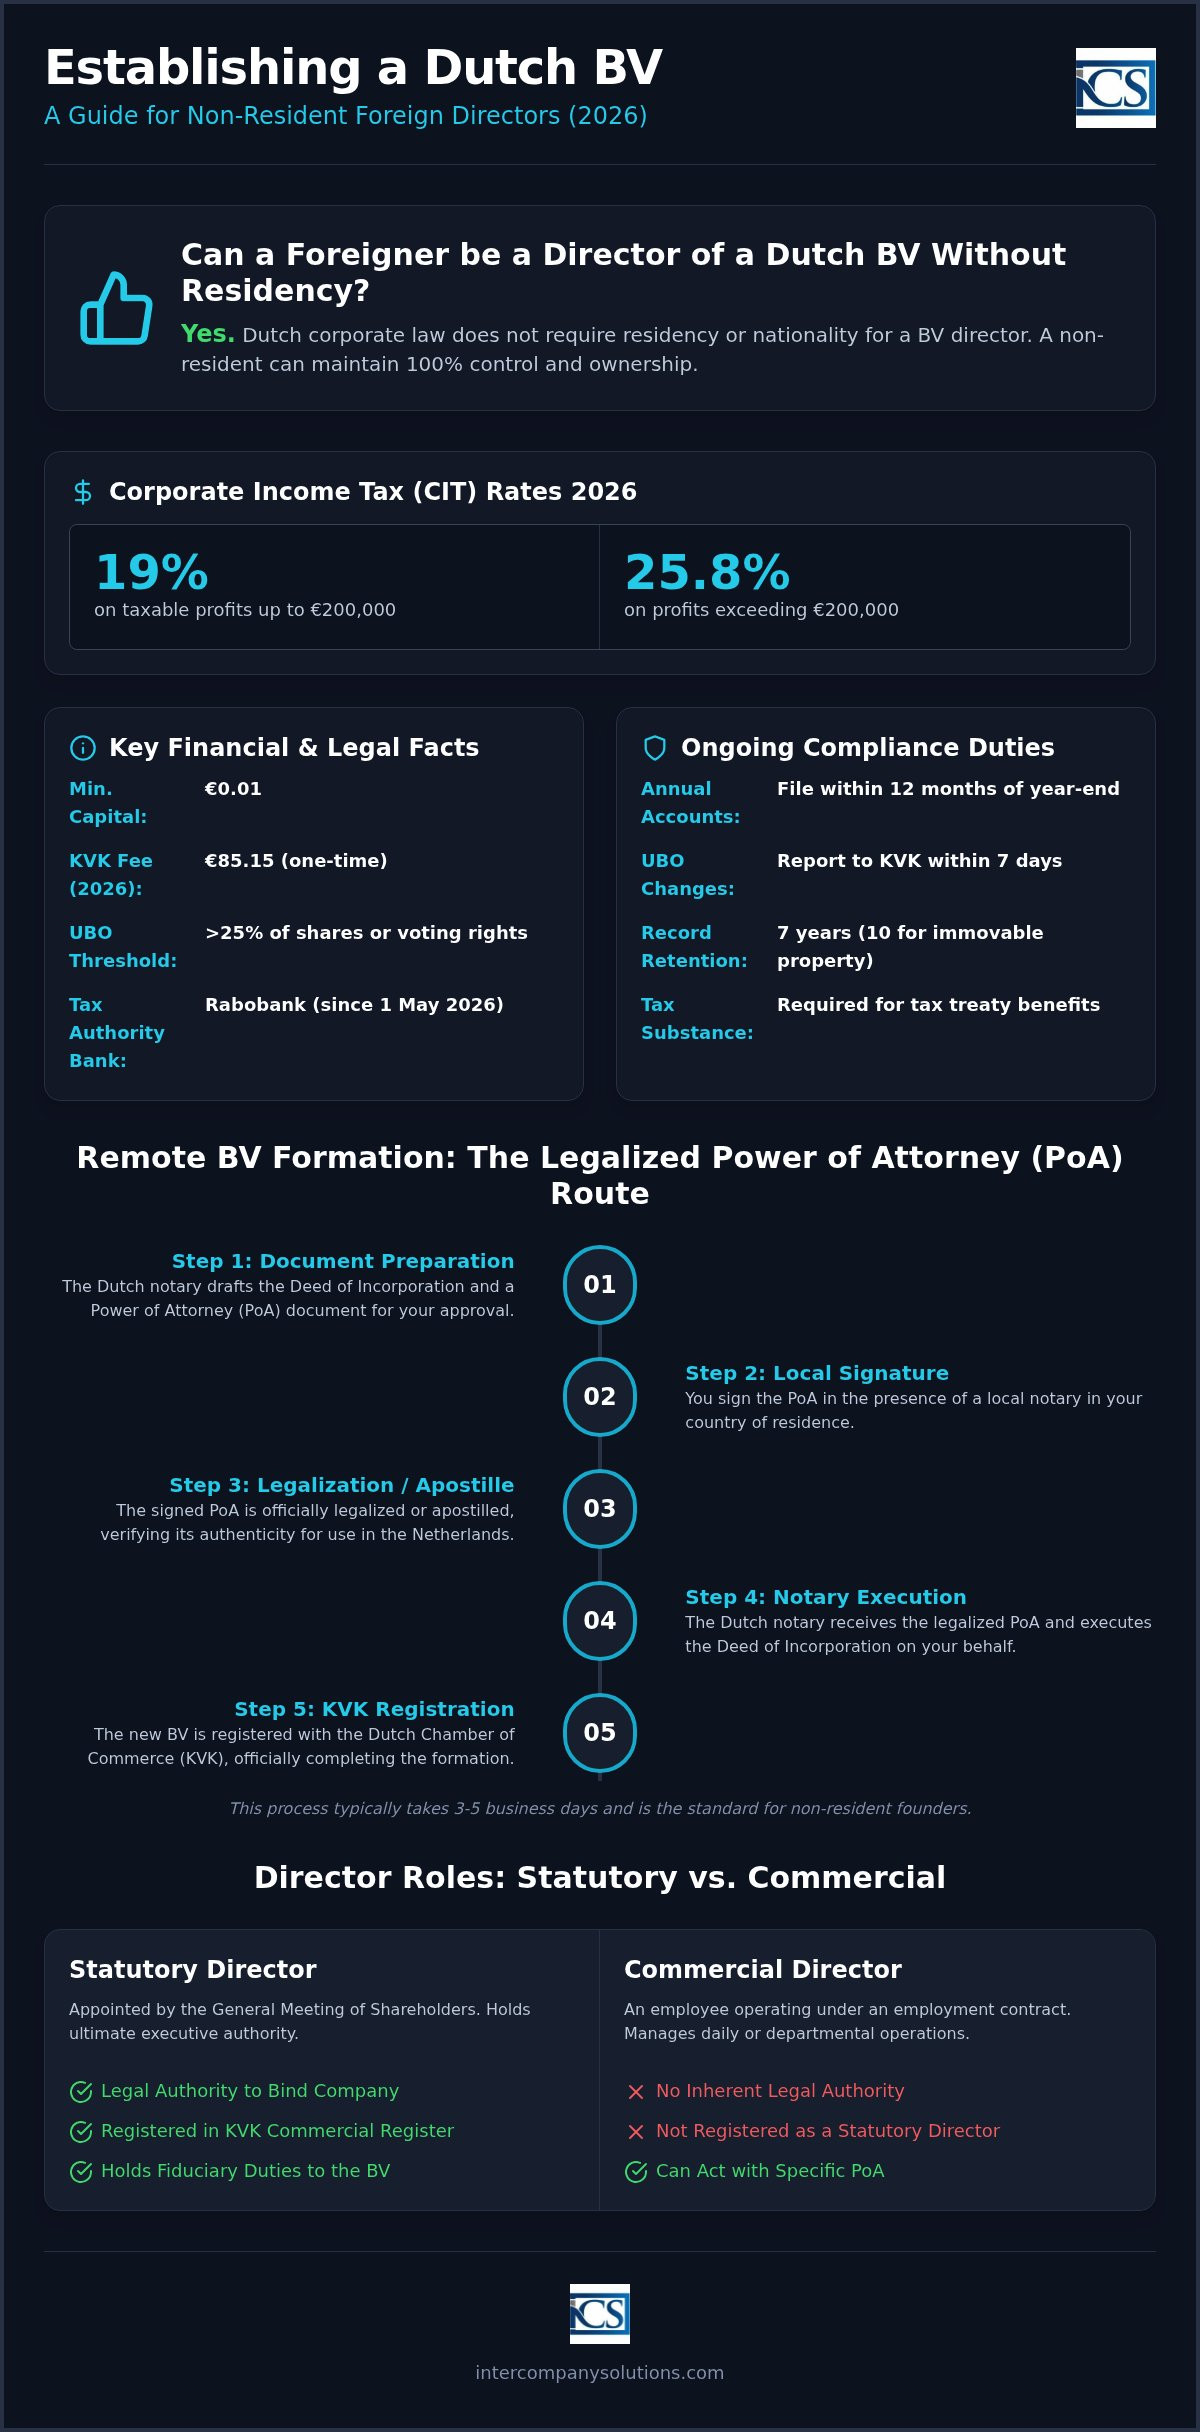
Questa guida costituisce una risorsa definitiva per gli imprenditori internazionali che attribuiscono massima importanza alla precisione procedurale. Apprenderete come gestire i requisiti legali del 2026, dalla tassa iniziale di registrazione presso la KVK di €85.15 agli specifici requisiti di sostanza economica richiesti dal Belastingdienst. Descriveremo la procedura tramite procura legalizzata per la costituzione a distanza di una Dutch BV e spiegheremo come mantenere il controllo al 100% garantendo al contempo che la società rimanga all'interno dello scaglione dell'imposta sulle società del 19% per gli utili fino a €200.000. Seguendo questi passaggi di conformità, potrete avviare con successo la vostra impresa e predisporre un rapporto bancario professionale con Rabobank, che funge da banca di riferimento per le autorità fiscali dal 1° maggio 2026.
Punti chiave
- Confermare che la residenza o la nazionalità olandese non costituiscono un prerequisito legale affinché un amministratore straniero di una Dutch BV mantenga il pieno controllo societario e la piena proprietà.
- Eseguire il processo di costituzione a distanza tramite la procedura con procura legalizzata, che consente tipicamente la costituzione della società entro 3-5 giorni lavorativi.
- Applicare le aliquote dell'imposta sulle società per il 2026 pari al 19% sugli utili fino a €200.000 e al 25,8% sulla quota eccedente per garantire un'accurata pianificazione fiscale.
- Mantenere la conformità statutaria depositando il bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario al fine di mitigare il rischio di responsabilità personale.
- Stabilire una sostanza economica locale sufficiente per soddisfare i criteri di residenza fiscale e supportare le richieste di servizi bancari aziendali con istituti come Rabobank.
Status giuridico e requisiti per un amministratore straniero di una Dutch BV
Ai sensi del Libro 2 del Codice Civile olandese (Burgerlijk Wetboek), l'amministratore statutario detiene la più alta autorità esecutiva all'interno di una società a responsabilità limitata olandese (BV). Questa posizione è distinta da quella di un direttore commerciale o di un normale dipendente. Mentre un direttore commerciale opera in base a un contratto di lavoro subordinato, un amministratore statutario viene nominato dall'Assemblea generale degli azionisti e intrattiene un rapporto societario con l'ente. Questo ruolo comporta specifici doveri fiduciari e responsabilità legali che vanno oltre le operazioni quotidiane. Per costituire una BV, la legge richiede un minimo di un azionista e un amministratore. Una singola persona fisica può ricoprire entrambi i ruoli, consentendo il 100% di proprietà e controllo da parte di un unico soggetto. Questa struttura è la base per la costituzione di una Dutch BV per gli imprenditori internazionali.
Regole di residenza e nazionalità
Il diritto societario olandese è inclusivo in merito alla nazionalità e alla residenza dei membri del consiglio di amministrazione. Non è necessario essere cittadini olandesi o residenti nei Paesi Bassi per operare come amministratore straniero di una Dutch BV. Questa apertura si applica sia ai cittadini dell'UE che a quelli extra-UE. Tuttavia, esiste una chiara distinzione tra il diritto legale di ricoprire una carica di amministratore e il diritto di lavorare o vivere nel Paese. Il possesso di una carica di amministratore non conferisce automaticamente un permesso di soggiorno o un visto di lavoro.
Lo status di residenza influisce anche sulla sostanza fiscale della società. Per essere considerata fiscalmente residente nei Paesi Bassi e accedere all'ampia rete di convenzioni contro le doppie imposizioni, l'amministrazione fiscale olandese (Belastingdienst) valuta generalmente la presenza di una sede di direzione effettiva. Ciò comporta spesso che almeno il 50% degli amministratori statutari risieda nei Paesi Bassi. Se la gestione della società avviene interamente dall'estero, l'entità potrebbe invece essere considerata fiscalmente residente nella giurisdizione del vostro Paese d'origine, il che può influire sull'applicazione delle aliquote dell'imposta sulle società del 19% e del 25,8%.
Amministratore statutario vs direttore commerciale
Un amministratore statutario possiede la "tekenbevoegdheid", ovvero il potere legale di rappresentare la società e sottoscrivere contratti vincolanti. Tale potere è iscritto nel Registro delle Imprese della Camera di Commercio (KVK). Al contrario, un direttore commerciale può gestire un dipartimento, ma non ha il potere legale di vincolare la BV ad accordi con terzi, a meno che l'organo statutario non conferisca una procura specifica.
Ogni amministratore estero di una Dutch BV deve essere registrato presso la KVK, il che comporta una commissione di registrazione una tantum di €85,15 nel 2026. Inoltre, gli amministratori devono conformarsi ai requisiti del registro dei titolari effettivi (UBO). Qualsiasi persona fisica che detenga più del 25% delle azioni o dei diritti di voto è classificata come UBO. È necessario segnalare qualsiasi modifica alle informazioni sull'UBO entro 7 giorni per evitare potenziali sanzioni, che nel 2026 possono partire da €2.750 in caso di mancata conformità. La tenuta di registri accurati è un obbligo di legge e tali documenti devono essere conservati per almeno 7 anni.
Procedura di costituzione a distanza per amministratori non residenti
La costituzione di una Dutch BV da parte di un non residente non richiede una presenza fisica nei Paesi Bassi. Per un amministratore estero di una Dutch BV, la procedura standard è quella della Procura (PoA) legalizzata. Questo metodo consente a un notaio olandese di stipulare l'atto costitutivo mentre l'amministratore rimane nel proprio paese di residenza. Sebbene le modifiche legislative abbiano introdotto la costituzione digitale tramite video, la procedura tramite PoA rimane lo standard più affidabile e professionale per i fondatori non residenti, in particolare per quelli provenienti da giurisdizioni extra-UE. Questa via garantisce che tutti i requisiti di identificazione e autorizzazione siano soddisfatti in conformità all'ordinamento giuridico olandese.
Spiegazione della procedura con PoA legalizzata
Il processo inizia con la redazione di una bozza dell'atto costitutivo. Una volta che l'organo amministrativo e gli azionisti approvano la bozza, il notaio rilascia una Procura (PoA). Il fondatore deve firmare questo documento alla presenza di un notaio locale o di un'autorità competente nel proprio paese di residenza. A seconda della giurisdizione, questo documento richiede poi la legalizzazione o l'apostille per essere riconosciuto ai sensi della legge olandese. Se si utilizza una struttura giuridica estera come amministratore persona giuridica, sarà richiesta ulteriore documentazione relativa alla registrazione e ai poteri dell'entità estera per confermare chi sia autorizzato a firmare per suo conto.
Documentazione richiesta per gli amministratori esteri
Per soddisfare i protocolli olandesi di "Know Your Customer" (KYC), il notaio richiede una documentazione specifica. Questa include una copia legalizzata di un passaporto in corso di validità e una prova recente dell'indirizzo di residenza, come una bolletta delle utenze o un estratto conto bancario non più vecchio di due mesi. È inoltre necessario fornire una descrizione chiara delle attività commerciali previste e una checklist degli azionisti. Queste misure garantiscono la conformità alla legge antiriciclaggio e contro il finanziamento del terrorismo (Wwft). La precisione della documentazione è il fattore principale per rispettare le tempistiche standard di costituzione.
Una volta che la PoA legalizzata e i documenti di supporto giungono al notaio nei Paesi Bassi, la stipula dell'atto richiede solitamente da 3 a 5 giorni lavorativi. Subito dopo la stipula, la società viene iscritta presso la Camera di Commercio (KVK). Questa registrazione prevede una commissione una tantum di €85,15 per il 2026. Dopo questa fase, la BV è legalmente costituita e l'amministratore può procedere con la registrazione fiscale e le richieste di apertura del conto bancario. In caso di domande specifiche sulla legalizzazione dei documenti nel proprio paese, è possibile richiedere una revisione procedurale ai nostri specialisti.
L'utilizzo della procedura tramite PoA garantisce che ogni requisito legale per un amministratore estero di una Dutch BV sia soddisfatto con precisione, fornendo una base solida per la crescita internazionale. Sebbene una persona fisica sia la scelta più comune per la carica di amministratore, anche le persone giuridiche possono ricoprire questo ruolo. In tali casi, il notaio deve verificare l'intera catena di controllo fino al titolare effettivo (UBO) per conformarsi al registro obbligatorio degli UBO, in cui deve essere comunicato chiunque detenga una partecipazione superiore al 25%. Seguire questo approccio metodico previene ritardi nelle fasi successive di richiesta della partita IVA e di apertura del conto bancario.
Sostanza economica, responsabilità e implicazioni fiscali per i consigli di amministrazione esteri
La gestione di un'entità olandese in qualità di amministratore estero di una Dutch BV comporta molto più della semplice supervisione operativa; richiede un'attenzione particolare alla residenza fiscale. L'autorità fiscale olandese (Belastingdienst) determina la residenza fiscale di una società in base alla sua "sede della direzione effettiva" (Place of Effective Management). Se tutte le decisioni del consiglio di amministrazione avvengono al di fuori dei Paesi Bassi, le autorità fiscali estere potrebbero sostenere che la BV sia fiscalmente residente nel paese d'origine dell'amministratore. Questa doppia residenza può comportare una doppia imposizione o la perdita dei benefici previsti dalle convenzioni fiscali olandesi. Mantenere una chiara identità fiscale nei Paesi Bassi è essenziale per accedere all'aliquota dell'imposta sulle società del 19% sugli utili fino a €200.000.
Stabilire la sostanza fiscale dall'estero
Per mitigare i rischi di residenza fiscale, è necessario stabilire una sostanza economica locale. Avere almeno il 50% del consiglio di amministrazione residente nei Paesi Bassi costituisce un indicatore primario di gestione olandese. I passaggi operativi includono lo svolgimento delle riunioni del consiglio di amministrazione all'interno del Paese e l'accertamento che le principali decisioni esecutive siano documentate su territorio olandese. Per gli imprenditori che desiderano perfezionare il proprio approccio alla gestione durante questa transizione, è possibile visitare Steven Stephania per un'attività di coaching su misura per leader internazionali. Il mantenimento di un conto bancario locale, nello specifico con Rabobank da quando è diventata la banca di riferimento di Belastingdienst il 1° maggio 2026, supporta ulteriormente la prova di un'autentica presenza economica. Senza questi legami, la società potrebbe incontrare difficoltà nel dimostrare di non essere una mera società veicolo per attività estere.
In base alla legge olandese, gli amministratori non sono generalmente responsabili personalmente per i debiti societari, ma esistono eccezioni in caso di cattiva gestione. La responsabilità verso terzi si configura qualora non si comunichi tempestivamente l'incapacità della BV di pagare le imposte o i contributi previdenziali. Se la società entra in procedura fallimentare e il curatore dimostra che nei tre anni precedenti si è verificata una gestione manifestamente impropria, il consiglio di amministrazione può essere ritenuto responsabile per l'intero disavanzo. Strumenti di tutela, quali le polizze assicurative Directors and Officers (D&O), rappresentano lo standard per i consigli di amministrazione internazionali. Una regolare tenuta della contabilità e dei registri costituisce la migliore linea difensiva, attestando che le decisioni sono state assunte con la dovuta diligenza.
La precisione amministrativa è un dovere di legge che tutela l'organo amministrativo da azioni di responsabilità personale. È obbligatorio conservare tutte le scritture societarie per 7 anni, termine che viene esteso a 10 anni per la documentazione riguardante i beni immobili. Inoltre, gli amministratori devono gestire i limiti fiscali della BV, come il massimale di deducibilità degli interessi passivi. Per il 2026, la deduzione degli oneri finanziari netti è limitata al 24,5% dell'EBITDA della società. I nostri servizi fiscali e gestione paghe possono assistervi nel conformarvi a questi complessi standard normativi mentre gestite l'attività dall'estero. Garantire il costante monitoraggio di tali soglie evita accertamenti fiscali imprevisti e preserva la regolarità della posizione societaria dinanzi al Belastingdienst.
Conformità bancaria e finanziaria per le BV con gestione estera
L'apertura di un conto bancario aziendale rappresenta spesso l'ostacolo più rilevante per un amministratore estero di una Dutch BV. Sebbene la costituzione societaria sia lineare, gli istituti finanziari olandesi operano sotto la rigorosa vigilanza della Banca centrale olandese (DNB). Tale contesto regolamentare fa sì che le banche applichino un'adeguata verifica rafforzata alle entità i cui organi di gestione risiedono all'estero. I reparti di conformità valutano l'alto profilo di rischio di una richiesta in base al Paese di residenza dell'amministratore e al mercato di destinazione dell'impresa. Se la giurisdizione di provenienza figura in un elenco ad alto rischio, la procedura di onboarding risulterà più rigorosa e richiederà documentazione integrativa per certificare la legittima provenienza dei fondi e la validità del modello di business.
Apertura di un conto bancario aziendale olandese
Gli istituti bancari tradizionali come ING, ABN AMRO e Rabobank rimangono l'opzione preferita per garantire stabilità a lungo termine. Dal 1° maggio 2026, Rabobank opera come banca di riferimento per il Belastingdienst, assumendo una posizione di primo piano nel sistema fiscale olandese per pagamenti e rimborsi tributari. Tuttavia, queste banche tradizionali richiedono di sovente un colloquio di persona o requisiti di presenza economica locale significativi prima di concedere l'apertura del conto. Numerosi imprenditori internazionali scelgono oggi gli Istituti di Moneta Elettronica (EMI) o soluzioni fintech come primo passo operativo. Tali piattaforme offrono un IBAN olandese e consentono l'immediata operatività mentre prosegue l'iter, solitamente più lungo, per l'apertura di un conto bancario tradizionale. Sarà comunque necessario comprovare un chiaro collegamento economico con il mercato olandese per superare i controlli interni di conformità.
Registro UBO e obblighi di trasparenza
La trasparenza costituisce un caposaldo del governo societario olandese. Sussiste l'obbligo di iscrivere tutti i titolari effettivi (UBO) presso la Camera di Commercio. Per UBO si intende qualsiasi persona fisica che detenga, direttamente o indirettamente, più del 25% delle quote sociali, dei diritti di voto o dell'interesse proprietario nella BV. Questa disposizione assicura che le persone che esercitano il controllo effettivo siano note alle autorità. Oltre al registro pubblico, ogni amministratore estero di una Dutch BV deve tenere un libro soci interno costantemente aggiornato presso la sede legale della società, riportando nominativi, indirizzi e partecipazioni societarie di tutti i soci.
Il rispetto delle disposizioni sul registro UBO è applicato con estremo rigore nel 2026. Qualsiasi variazione relativa alle informazioni sugli UBO o all'organo amministrativo deve essere notificata entro 7 giorni dalla modifica. L'inosservanza di tale obbligo può comportare sanzioni amministrative o l'apertura di procedimenti penali a carico degli amministratori. Allo stesso modo, una volta attivato il conto bancario, occorre perfezionare la registrazione fiscale. Per le entità a partecipazione estera, la procedura di attribuzione del numero di partita IVA (BTW) richiede solitamente da 6 a 8 settimane. In questa fase, il Belastingdienst potrebbe richiedere ulteriori chiarimenti circa le attività societarie e i legami economici sul territorio. I nostri servizi di segreteria societaria offrono l'assistenza necessaria per gestire efficacemente tali tempistiche e garantire che l'intera documentazione soddisfi le specifiche prescrizioni delle autorità fiscali.
Adempimenti amministrativi periodici per l'amministratore non residente
La gestione di un'attività da remoto richiede il rigoroso rispetto del calendario fiscale olandese. In qualità di amministratore straniero di una Dutch BV, si è legalmente responsabili dell'integrità amministrativa della società, indipendentemente da dove ci si trovi fisicamente. Ciò include l'obbligo di garantire che le dichiarazioni IVA siano presentate trimestralmente e che i registri della società siano conservati per i 7 anni obbligatori. I documenti relativi ai beni immobili devono essere conservati per 10 anni. Le aliquote IVA nel 2026 rimangono al 21% per i beni ordinari, al 9% per le voci ad aliquota ridotta e allo 0% per specifiche transazioni internazionali. La tempestiva presentazione delle dichiarazioni IVA è un prerequisito per mantenere una posizione regolare presso la Belastingdienst ed evitare sanzioni amministrative.
Rendicontazione finanziaria annuale e CIT
Il consiglio di amministrazione deve redigere il bilancio annuale della società entro cinque mesi dalla chiusura dell'esercizio fiscale. Sebbene gli azionisti possano concedere una proroga per tale redazione, il termine ultimo per il deposito dei conti approvati presso la KVK è di 12 mesi dalla chiusura dell'esercizio. Il mancato rispetto di questo termine è considerato un reato economico e può comportare la responsabilità personale degli amministratori in caso di fallimento. L'accuratezza nella contabilità per le strutture Dutch BV è fondamentale per il calcolo della Corporate Income Tax (CIT). Per l'anno fiscale 2026, l'aliquota CIT è del 19% sugli utili imponibili fino a €200.000 e del 25,8% su qualsiasi importo eccedente tale soglia. Ciascun amministratore deve garantire che queste dichiarazioni dei redditi siano presentate entro 5 mesi dalla chiusura dell'esercizio fiscale, a meno che non venga concessa una proroga.
Considerazioni su buste paga e personale
Se la vostra BV assume dipendenti, è necessario rispettare il diritto del lavoro olandese, che richiede un contratto di lavoro scritto per ciascun membro del personale. Un amministratore straniero di una Dutch BV può gestire le buste paga a livello locale o utilizzare i servizi di gestione paghe nei Paesi Bassi per garantire la conformità in materia di contributi previdenziali e ritenute fiscali sui salari. Per il personale internazionale in possesso dei requisiti, la 30% tax ruling rimane un incentivo significativo. Questa agevolazione consente di corrispondere una parte della retribuzione esente da imposte, a condizione che venga rispettato lo stipendio imponibile minimo di €48.013 per il 2026. L'agevolazione si applica esclusivamente ai redditi fino al tetto salariale di €262.000 per il 2026.
Una corretta gestione di tali adempimenti previene attriti amministrativi e supporta la crescita a lungo termine della società. Sebbene lo scaglione CIT del 19% offra un vantaggio competitivo per le PMI, il mantenimento di tale beneficio dipende da un'accurata tenuta della contabilità e dalla tempestiva comunicazione di eventuali modifiche relative agli UBO entro la finestra obbligatoria di 7 giorni. I nostri servizi contabili e fiscali offrono il supporto specializzato necessario per gestire questi obblighi ricorrenti con precisione professionale. Gli amministratori devono inoltre monitorare il limite alla deduzione degli interessi, fissato al 24,5% dell'EBITDA per il 2026, per garantire l'efficienza fiscale e la conformità alle vigenti misure antielusione.
Ultima revisione: settembre 2026
Stabilire la propria presenza societaria olandese dall'estero
Gestire una società a responsabilità limitata olandese in qualità di amministratore estero di una Dutch BV offre una base solida per la crescita internazionale senza la necessità di residenza locale. Hai appreso che la procedura di costituzione a distanza, nello specifico tramite procura legalizzata, consente una configurazione professionale pur rimanendo nel tuo paese di origine. Il mantenimento di questa struttura richiede il rispetto della conformità normativa olandese, inclusa la tempestiva comunicazione delle modifiche relative agli UBO entro 7 giorni e il deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio.
Offriamo supporto specializzato per fondatori non residenti e una garanzia di soddisfazione al 100% sui nostri servizi di costituzione societaria. Il nostro team facilita la costituzione a distanza in un periodo compreso tra 3 e 5 giorni lavorativi, garantendo che la tua impresa soddisfi tutti i requisiti legali del 2026 fin dall'inizio. Siamo pronti ad agire come tuo partner proattivo, colmando il divario tra l'imprenditoria globale e il panorama normativo olandese. Non vediamo l'ora di aiutarti ad avviare la tua impresa con fiducia e precisione professionale.
Ultima revisione: settembre 2026
Frequently Asked Questions
Un amministratore estero può possedere il 100% delle azioni di una Dutch BV?
Sì, puoi detenere il 100% delle azioni e ricoprire contemporaneamente la carica di unico amministratore statutario. La legge olandese non richiede un azionista o un partner locale per una società a responsabilità limitata. Se stai valutando le differenze strategiche tra la proprietà esclusiva e l'introduzione di un comproprietario, puoi saperne di più su Founded Partners. Il capitale sociale minimo è fissato a €0,01, consentendo la piena proprietà e il controllo totale da parte di una singola persona. Questa struttura rappresenta la scelta più comune per gli imprenditori internazionali, offrendo un percorso chiaro verso la piena autorità esecutiva senza partecipazione locale.
Devo recarmi nei Paesi Bassi per essere nominato amministratore?
Non è necessario recarsi nei Paesi Bassi per la nomina. La procedura standard di costituzione a distanza prevede l'utilizzo di una procura legalizzata. Firmi i documenti necessari e fornisci una copia legalizzata del passaporto nel tuo paese di origine. Un notaio olandese stipula quindi l'atto costitutivo per tuo conto. Ciò consente la costituzione completa della tua società senza una visita fisica, a condizione che tutta la documentazione soddisfi gli standard di conformità del notaio.
Quali sono le implicazioni fiscali per un amministratore non residente?
Gli amministratori statutari devono garantire che la società rispetti le aliquote dell'imposta sul reddito delle società (Corporate Income Tax, CIT) del 19% sugli utili fino a €200.000 e del 25,8% oltre tale soglia. La società deve utilizzare Rabobank per i pagamenti fiscali, in quanto è la banca di riferimento della Belastingdienst dal 1° maggio 2026. Il mantenimento della sostanza economica locale è necessario per accedere alle convenzioni contro le doppie imposizioni, il che include la conservazione delle scritture contabili per 7 anni e la gestione del limite di deducibilità degli interessi del 24,5% dell'EBITDA per il 2026.
È richiesto un amministratore locale olandese per la registrazione della partita IVA?
Un amministratore locale non è un requisito legale per la registrazione ai fini IVA, ma la procedura è più approfondita per le entità gestite dall'estero. La Belastingdienst impiega generalmente da 6 a 8 settimane per rilasciare un numero di partita IVA alle società con soli amministratori non residenti. È necessario dimostrare un reale legame economico con il mercato olandese, come fornitori o clienti locali, per soddisfare la valutazione dell'autorità fiscale in merito alle attività commerciali previste dalla società.
Quanto tempo occorre per registrare un amministratore estero presso la KVK?
La registrazione presso la Camera di Commercio (KVK) avviene immediatamente dopo che il notaio ha stipulato l'atto costitutivo. La tempistica complessiva è solitamente compresa tra 3 e 5 giorni lavorativi dalla ricezione di tutti i documenti legalizzati. Ciò include il pagamento della quota di iscrizione una tantum della KVK di €85,15 per il 2026. I tuoi dati saranno quindi visibili nel Registro delle Imprese come rappresentante autorizzato, consentendoti di avviare immediatamente le attività commerciali.
Una società estera può essere amministratore di una Dutch BV?
Una persona giuridica estera può ricoprire la carica di amministratore persona giuridica di una Dutch BV. In questo caso, il notaio deve verificare i poteri di rappresentanza delle persone fisiche che rappresentano tale società estera. È inoltre obbligatorio comunicare i titolari effettivi (UBO) che detengono più del 25% della partecipazione. Qualsiasi modifica alle informazioni relative agli UBO deve essere comunicata alla KVK entro 7 giorni per conformarsi alle normative obbligatorie sulla trasparenza ed evitare potenziali sanzioni.
Cosa accade se un amministratore estero non deposita il bilancio d'esercizio?
Il mancato deposito del bilancio d'esercizio presso la KVK entro 12 mesi dalla chiusura dell'esercizio costituisce un reato economico. Tale omissione può comportare sanzioni amministrative e la perdita della protezione della responsabilità limitata. In caso di insolvenza della società, il consiglio di amministrazione può essere ritenuto personalmente responsabile per la totalità dei debiti sociali qualora il mancato deposito sia considerato indice di cattiva gestione. La corretta tenuta delle scritture contabili per almeno 7 anni rimane un dovere statutario obbligatorio.
Fonti
- ICS Payroll - Servizi olandesi di gestione paghe
- KVK - Registrazione presso il Registro delle Imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (btw) per imprenditori
- Commissione europea - Norme e aliquote IVA
- IND - Migrante altamente qualificato
- IND - Permesso di soggiorno per start-up
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sul governo societario, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |