

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-18 · Last reviewed 2026-08-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Un'attività di e-commerce che elabora 5.000 ordini mensili in quattro valute genera una traccia di dati che la contabilità tradizionale non può gestire senza rischi significativi. Un'efficace contabilità e-commerce nei Paesi Bassi richiede molto più della semplice registrazione delle vendite; esige un'integrazione in tempo reale tra il vostro webshop e le autorità fiscali olandesi. È molto probabile che la riconciliazione dei pagamenti dei fornitori di servizi di pagamento con i singoli ordini del negozio rappresenti la parte più dispendiosa in termini di tempo della vostra settimana amministrativa, portando spesso a discrepanze nelle vostre dichiarazioni IVA.
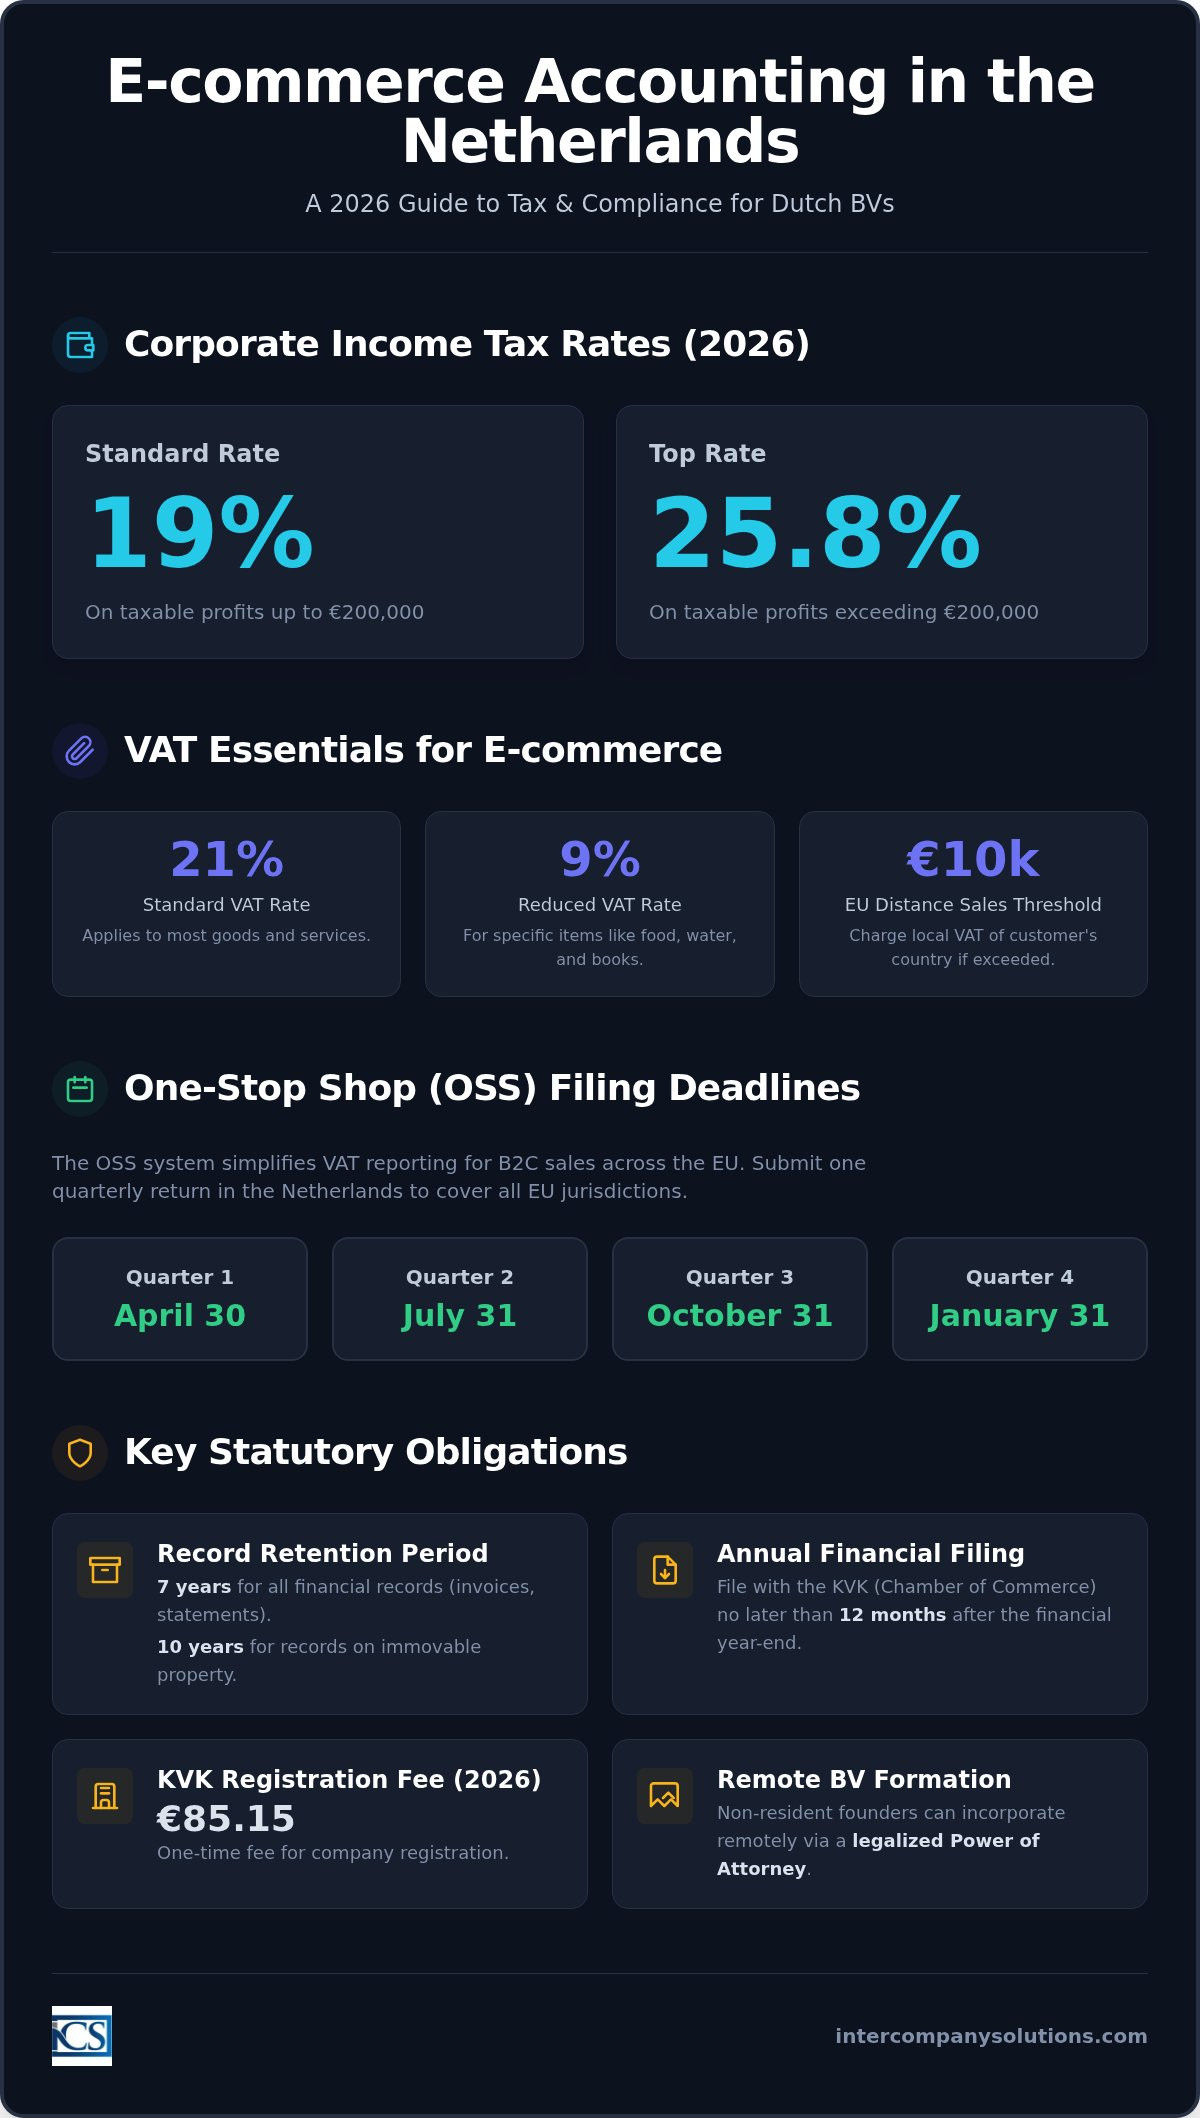
Gestire micro-transazioni ad alto volume garantendo al contempo la piena conformità con la Belastingdienst è un compito complesso per qualsiasi imprenditore straniero. Questa guida fornisce le risorse tecniche necessarie per gestire i vostri obblighi fiscali olandesi, le integrazioni IVA e il reporting societario per l'anno fiscale 2026. Imparerete come automatizzare i flussi di dati tra il vostro webshop e il software di contabilità, rispettando al contempo il periodo obbligatorio di conservazione dei documenti di 7 anni. Delineeremo le aliquote dell'imposta sulle società per il 2026, che sono pari al 19% per gli utili fino a 200.000 € e al 25,8% per gli importi superiori. Questo articolo tratta anche le dichiarazioni One-Stop Shop (OSS) per le vendite transfrontaliere nell'UE e le scadenze specifiche di deposito presso la KVK da rispettare per mantenere la propria regolarità aziendale.
Punti chiave
- Le Dutch BV sono soggette a un sistema di tassazione societaria a due scaglioni nel 2026, con un'aliquota del 19% sugli utili fino a 200.000 € e del 25,8% sugli utili che superano tale soglia.
- Il quadro dello One-Stop Shop (OSS) dell'Unione consente agli imprenditori di centralizzare la rendicontazione IVA per le vendite B2C in tutta l'Unione Europea una volta superata la soglia comunitaria di 10.000 €.
- Le integrazioni automatizzate tra piattaforme come Shopify e i software locali sono essenziali per un'efficace contabilità e-commerce nei Paesi Bassi al fine di riconciliare i pagamenti multivaluta e le transazioni ad alto volume.
- Il bilancio d'esercizio annuale deve essere redatto e depositato presso la KVK entro e non oltre 12 mesi dalla chiusura dell'esercizio finanziario per mantenere la conformità normativa.
- L'amministrazione fiscale olandese richiede un periodo di conservazione obbligatorio di 7 anni per tutti i registri aziendali e finanziari, inclusi fatture ed estratti conto bancari.
Fondamenti di contabilità per l'e-commerce per le Dutch BV
La contabilità per l'e-commerce nei Paesi Bassi si differenzia sostanzialmente dalla contabilità del commercio al dettaglio tradizionale per via dell'elevato volume di dati digitali. Mentre un negozio fisico può gestire alcune decine di transazioni al giorno, una piattaforma online elabora spesso migliaia di micro-transazioni attraverso diversi fusi orari e valute. Questo contesto ad alta frequenza richiede un quadro solido per la riconciliazione multivaluta. È necessario garantire che i versamenti disposti dai prestatori di servizi di pagamento corrispondano agli importi lordi delle vendite registrati nel libro mastro, tenendo conto delle commissioni di transazione e delle fluttuazioni valutarie al momento della vendita. Un'efficiente contabilità per l'e-commerce nei Paesi Bassi si basa sulla perfetta integrazione del negozio online con un libro mastro conforme alla normativa olandese per mantenere un'accuratezza in tempo reale.
Gestione delle transazioni ad alto volume
L'elaborazione di migliaia di ordini senza errori di inserimento manuale è possibile unicamente attraverso la sincronizzazione automatizzata dei dati. La categorizzazione automatizzata consente al sistema di imputare istantaneamente vendite, spese di spedizione e sconti sui corretti conti del libro mastro. Questa precisione riduce i tempi necessari per le revisioni contabili di fine anno e aiuta a contenere i costi di rendicontazione annuale. I registri contabili devono inoltre riflettere una traccia chiara per resi, rimborsi e chargeback. Tali eventi richiedono specifiche rettifiche dell'IVA per garantire di non versare imposte in eccesso su ricavi che sono stati infine restituiti al cliente. La corretta gestione di queste rettifiche è un requisito fondamentale per mantenere libri contabili conformi e pronti per eventuali verifiche fiscali.
Conformità statutaria e tenuta dei registri
Ogni Dutch BV deve disporre di una sede legale registrata nei Paesi Bassi e completare la propria iscrizione presso la Camera di Commercio (KVK). Per il 2026, la tassa di registrazione KVK è di € 85,15. Questo presupposto giuridico è necessario per conformarsi ai principi fondamentali del sistema fiscale olandese e per ottenere una partita IVA locale. Gli imprenditori possono finalizzare la costituzione societaria di una Dutch BV da remoto mediante una procura (Power of Attorney) legalizzata, che rappresenta la procedura standard per i soci fondatori non residenti che non possono recarsi personalmente nei Paesi Bassi.
L'amministrazione fiscale e doganale olandese (Belastingdienst) impone di conservare tutti i registri contabili per un periodo obbligatorio di 7 anni. Questo obbligo include fatture elettroniche, estratti conto bancari e prove di avvenuta consegna. Qualora l'entità di e-commerce detenga diritti su beni immobili, il requisito di conservazione sale a 10 anni. È fondamentale separare le spese aziendali da quelle personali. Gli amministratori stranieri sono spesso soggetti a controlli approfonditi per quanto riguarda le spese promiscue; mantenere una contabilità ordinata e documentata impedisce alle autorità fiscali di riclassificare i costi aziendali come reddito personale imponibile o dividendi.
Quadro normativo IVA e OSS per i venditori online
I venditori online nei Paesi Bassi devono applicare l'imposta sul valore aggiunto (IVA) o Belasting over de Toegevoegde Waarde (BTW) corretta a ogni transazione. L'aliquota ordinaria è del 21%, applicabile alla maggior parte dei beni di consumo e dei servizi. Un'aliquota ridotta del 9% è applicabile a categorie specifiche, inclusi prodotti alimentari, acqua e libri. L'accurata classificazione è un elemento cardine della contabilità per l'e-commerce nei Paesi Bassi, poiché un'errata applicazione di queste aliquote può comportare consistenti rettifiche in caso di accertamento da parte del Belastingdienst. Se l'attività vende a privati consumatori nell'Unione Europea, è necessario monitorare la soglia unificata a livello UE di € 10.000 per le vendite a distanza. Al superamento di tale limite di vendite transfrontaliere annue complessive, scatta l'obbligo di applicare l'IVA in base al Paese di residenza dell'acquirente.
Spiegazione dei regimi OSS e IOSS
Il regime One-Stop Shop (OSS) dell'Unione europea semplifica gli adempimenti dichiarativi, consentendo di dichiarare e versare l'IVA per tutte le vendite B2C all'interno dell'UE tramite un'unica dichiarazione trimestrale presentata nei Paesi Bassi. Ciò elimina la necessità di procedere a registrazioni fiscali separate in ciascun Paese di destinazione dei clienti. Tali dichiarazioni devono essere inviate entro l'ultimo giorno del mese successivo alla conclusione del trimestre di riferimento:
- 30 aprile per il primo trimestre
- 31 luglio per il secondo trimestre
- 31 ottobre per il terzo trimestre
- 31 gennaio per il quarto trimestre
Per gli operatori che spediscono merci direttamente ai consumatori da Paesi al di fuori dell'UE, si applica l'Import One-Stop Shop (IOSS) per le spedizioni di valore non superiore a € 150. L'impiego dell'IOSS rende più efficiente lo sdoganamento ed evita che il cliente finale debba farsi carico di oneri di importazione imprevisti. È essenziale comprendere gli obblighi IVA per le imprese olandesi per verificare se la propria catena logistica richieda registrazioni fiscali plurime. Sebbene l'OSS copra le vendite a distanza, lo stoccaggio di scorte presso un magazzino estero fa scattare di norma l'obbligo di identificazione diretta o registrazione IVA locale nel Paese in questione.
Conformità IVA per i venditori sui marketplace
Le principali piattaforme come Amazon e bol.com operano secondo le norme del "fornitore presunto" (deemed supplier). Di conseguenza, il marketplace può essere considerato responsabile della riscossione dell'IVA sulle vendite realizzate da imprenditori extra-UE o per determinate transazioni transfrontaliere. Anche qualora la piattaforma provveda al versamento dell'imposta, la tenuta della contabilità interna deve restare del tutto trasparente. È fatto obbligo di riconciliare i report delle piattaforme con i versamenti ricevuti sui conti correnti, così da garantire la correttezza del conto economico ai fini dell'imposta sulle società. I fondatori non residenti associano spesso la registrazione ai fini IVA al processo di costituzione societaria della Dutch BV per essere pienamente conformi fin dall'avvio operativo. Qualora il modello commerciale preveda schemi complessi di dropshipping o logistica integrata multi-paese, è possibile consultare il nostro team contabile per strutturare un flusso di rendicontazione adeguato.
Contabilità automatizzata e integrazioni software
Il commercio elettronico moderno esige un collegamento digitale diretto tra il software del negozio online e il libro mastro olandese. L'immissione manuale dei dati provenienti da piattaforme quali Shopify, WooCommerce o Magento non è sostenibile e incrementa il pericolo di sanzioni da parte del Belastingdienst. Soluzioni automatizzate per la contabilità per l'e-commerce nei Paesi Bassi consentono il trasferimento in tempo reale di ordini, informazioni di spedizione e anagrafiche clienti all'interno di un sistema conforme alle disposizioni contabili olandesi. Ciò assicura che ciascuna transazione sia registrata con l'aliquota IVA corretta e con la conversione di valuta applicata al momento dell'acquisto. Eliminando l'elaborazione manuale, si preserva una pista di controllo (audit trail) impeccabile e si riduce l'onere amministrativo del personale interno.
Integrazione trasparente con i marketplace
Vendere tramite Amazon Seller Central o bol.com introduce particolari complessità gestionali sui dati. Strumenti di estrazione automatica acquisiscono direttamente i report di vendita, computando le commissioni applicate dal marketplace e i costi pubblicitari sostenuti. Qualora ci si avvalga della Logistica di Amazon (FBA), il software gestionale deve tracciare le movimentazioni di magazzino tra i diversi centri di stoccaggio dislocati nell'UE. Come illustrato in precedenza, depositare giacenze in un magazzino all'estero genera obblighi IVA a livello locale. Il sistema contabile deve perciò distinguere le vendite evase da giacenze situate nei Paesi Bassi da quelle originate da snodi logistici internazionali, al fine di salvaguardare una corretta redditività a livello di singolo SKU. Tale visibilità è indispensabile per gestire la marginalità e garantire che la valorizzazione delle rimanenze di magazzino sia esposta correttamente nello stato patrimoniale.
Riconciliazione dei prestatori di servizi di pagamento
La riconciliazione degli accrediti originati da Stripe, PayPal o Adyen è la fase in cui la maggior parte delle registrazioni contabili manuali manifesta lacune. Questi operatori accreditano sovente un importo netto decurtato delle commissioni di transazione e dei costi di cambio valuta. Un'efficace gestione della contabilità per l'e-commerce nei Paesi Bassi impone di collegare tali incassi netti con i valori lordi effettivi delle vendite. Il gestionale deve calcolare in automatico lo scostamento tra il tasso di cambio vigente alla data dell'ordine e quello applicato al momento del versamento. Risultano necessarie sincronizzazioni automatiche a cadenza giornaliera o settimanale per mantenere allineati i saldi di conto corrente con il libro mastro. Tale rigore contabile è essenziale per gli imprenditori esteri chiamati a redigere e depositare un bilancio d'esercizio chiaro e fedele presso la KVK. In assenza di questo abbinamento automatizzato, si incorre nel rischio di sottostimare i costi deducibili o di sovrastimare i ricavi imponibili.
La gestione del costo del venduto (COGS) attraverso centri di stoccaggio e distribuzione multipli richiede un inventario contabile perfettamente allineato. Al perfezionamento della vendita, il sistema deve scaricare la merce dall'ubicazione di magazzino specifica e aggiornare il valore dell'attivo nello stato patrimoniale. Questa automazione azzera le discordanze contabili di magazzino e assicura che i margini di profitto siano calcolati sui costi di approvvigionamento correnti anziché su stime pregresse. La corretta conservazione di tali risultanze informatiche rientra a pieno titolo negli adempimenti del periodo di conservazione obbligatorio di 7 anni, assicurando la tracciabilità di ciascuna operazione dall'ordine telematico fino al relativo incasso bancario.
Obblighi in materia di imposta sulle società e rendicontazione annuale
Le Dutch BV di e-commerce devono calcolare il proprio utile imponibile previa deduzione di tutti i costi inerenti all'attività. Per l'anno fiscale 2026, l'aliquota dell'imposta sul reddito delle società (CIT) è fissata al 19% per gli utili imponibili fino a 200.000 €. Gli utili eccedenti tale soglia sono tassati con un'aliquota del 25,8%. Tali aliquote restano in linea con gli anni precedenti, offrendo un contesto fiscale stabile per i fondatori internazionali. Un'accurata contabilità per l'e-commerce nei Paesi Bassi garantisce che la base imponibile sia ridotta al minimo attraverso la corretta applicazione delle spese deducibili e dei crediti d'imposta disponibili.
Scadenze dell'imposta sul reddito delle società (CIT)
Il Belastingdienst richiede che la dichiarazione annuale CIT sia presentata entro cinque mesi dalla chiusura dell'esercizio finanziario. Per le società che operano secondo l'anno solare ordinario, la scadenza è il 31 maggio 2026. È possibile richiedere una proroga fino a cinque mesi per la preparazione, seguita da un ulteriore periodo per la presentazione se la pratica è gestita da un consulente fiscale abilitato. Le entità di e-commerce possono dedurre vari costi operativi, tra cui le spese per il marketing digitale su piattaforme come Google Ads, i canoni di abbonamento SaaS per la gestione del negozio e i costi di fulfillment di terze parti. Se la vostra Dutch BV funge da società controllante, può applicarsi la participation exemption. Questa norma esenta i dividendi e le plusvalenze derivanti da controllate da un'ulteriore imposta sulle società olandese, a condizione che si detenga una partecipazione di almeno il 5%.
Requisiti KVK e di bilancio
Ogni nuova entità di e-commerce deve pagare una tassa di iscrizione una tantum presso la KVK di 85,15 € per il 2026. Oltre alla costituzione iniziale, la Camera di Commercio richiede il deposito annuale del bilancio d'esercizio. La maggior parte delle Dutch BV di e-commerce rientra nella categoria delle 'micro' o 'piccole' imprese in base al valore dell'attivo, al fatturato netto e al numero di dipendenti. Le microimprese devono depositare solo uno stato patrimoniale abbreviato e non richiedono una revisione contabile esterna. Le piccole imprese devono presentare uno stato patrimoniale e una nota integrativa sintetica. Questi obblighi di pubblicazione sono vincolanti e devono essere assolti entro e non oltre 12 mesi dalla chiusura dell'esercizio finanziario. Maggiori dettagli sono disponibili nella nostra guida sulla contabilità per la Dutch BV: conformità e obblighi fiscali nel 2026.
È inoltre necessario mantenere una registrazione accurata dei titolari effettivi (UBO - Ultimate Beneficial Owner). Una persona fisica si qualifica come UBO se detiene più del 25% delle azioni, dei diritti di voto o della quota di partecipazione nella BV. Questi dati sono conservati nel registro UBO e devono essere aggiornati ogniqualvolta si verifichi una modifica nella struttura proprietaria della società. La mancata tenuta di registri UBO accurati può comportare sanzioni amministrative o penali.
Supporto professionale per le entità di e-commerce olandesi
Stabilire una presenza nei Paesi Bassi richiede un approccio coordinato che colmi il divario tra la costituzione legale e la realtà operativa. Intercompany Solutions fornisce supporto specializzato per gli imprenditori stranieri, garantendo che la costituzione societaria iniziale sia allineata ai requisiti a lungo termine di contabilità per l'e-commerce nei Paesi Bassi. Questo approccio integrato previene i silos di dati che si verificano spesso quando la costituzione e la tenuta della contabilità sono gestite da fornitori distinti. Centralizzando queste funzioni, si assicura che i dati finanziari fluiscano correttamente fin dalla prima transazione.
Servizi societari end-to-end
È possibile combinare la costituzione della Dutch BV con la conformità fiscale continuativa e la contabilità mensile per mantenere un quadro finanziario chiaro. Per le attività di e-commerce impegnate nel commercio internazionale, l'ottenimento di un codice EORI (Economic Operators Registration and Identification) rappresenta una priorità ai fini dello sdoganamento. Questo identificatore è obbligatorio per tutte le attività di importazione ed esportazione all'interno dell'Unione Europea. Si consiglia inoltre di consultare la nostra Guida 2026 alla registrazione IVA nei Paesi Bassi per le società estere per comprendere la documentazione specifica richiesta alle entità non residenti al fine di ottenere una partita IVA in modo efficiente.
Gestione da remoto per fondatori stranieri
I fondatori extra-UE possono utilizzare la procedura con procura notarile (Power of Attorney) legalizzata per costituire la propria società senza la necessità di recarsi fisicamente nei Paesi Bassi. Questo processo da remoto consente di costituire un'entità giuridica e gestire gli obblighi fiscali olandesi dall'estero. Con la crescita delle attività, potrebbe essere necessario personale locale o un team da remoto gestito in conformità alle leggi sul lavoro olandesi. L'accesso a servizi di gestione paghe specializzati garantisce che i contratti di lavoro, i contributi previdenziali e le dichiarazioni dell'imposta sui salari soddisfino i rigorosi standard stabiliti dal Belastingdienst.
Un supporto di segreteria societaria di alto livello offre ulteriore stabilità assistendo nell'apertura di un conto bancario aziendale olandese e nell'ottenimento delle necessarie registrazioni fiscali. Questi passaggi amministrativi rappresentano spesso gli ostacoli maggiori per gli imprenditori stranieri che fanno il loro ingresso nel mercato europeo. Affidandosi a un unico partner per queste incombenze, si assicura che la struttura contabile per l'e-commerce nei Paesi Bassi poggi su solide basi legali. Questo modello di assistenza completo consente di concentrarsi sulla crescita nei marketplace mentre il nostro team gestisce i requisiti di conservazione dei documenti per 7 anni e gli obblighi annuali di deposito presso la KVK menzionati nelle sezioni precedenti. Agiamo come vostro facilitatore proattivo nel mercato olandese, garantendo che ogni dettaglio normativo sia gestito con cura.
Ultima revisione: agosto 2026
Definizione di una struttura di e-commerce scalabile per il 2026
La gestione di un'entità olandese di e-commerce richiede un approccio rigoroso alla gestione dei dati e alla conformità fiscale. Integrando le piattaforme di vendita direttamente con il software contabile, si eliminano gli errori manuali e si garantisce che ogni transazione sia conforme agli standard del Belastingdienst. Mantenere la massima chiarezza in merito alle aliquote dell'imposta sul reddito delle società per il 2026 e al quadro dello One-Stop Shop (OSS) dell'Unione è fondamentale per proteggere i margini di profitto. Questi sistemi consentono di espandersi in tutta l'Unione Europea centralizzando al contempo gli obblighi di rendicontazione nei Paesi Bassi.
I servizi professionali di contabilità per l'e-commerce nei Paesi Bassi forniscono l'infrastruttura tecnica necessaria per gestire micro-transazioni ad alto volume rispettando il periodo obbligatorio di conservazione dei documenti di 7 anni. Agevoliamo la costituzione da remoto della vostra Dutch BV in soli 3-5 giorni lavorativi, consentendovi di entrare nel mercato senza spostamenti fisici. Il nostro team è specializzato nell'ottimizzazione dei vantaggi fiscali olandesi, inclusa la 30% ruling per il personale idoneo. Offriamo una garanzia di soddisfazione al 100% per assicurare che i vostri interessi professionali siano gestiti con precisione.
Saremo lieti di assistervi nella creazione di basi stabili e conformi per la vostra crescita internazionale.
Domande frequenti
Qual è l'aliquota dell'imposta sulle società per una Dutch e-commerce BV nel 2026?
L'aliquota dell'imposta sul reddito delle società per una Dutch e-commerce BV nel 2026 segue un sistema a due scaglioni. Si applica il 19% sui primi 200.000 € di utile imponibile. Qualsiasi utile eccedente tale soglia è soggetto a un'aliquota del 25,8%. Queste aliquote si applicano sia agli amministratori residenti che non residenti di una Dutch BV. Un'accurata pianificazione fiscale è necessaria per garantire che la vostra entità di e-commerce rimanga conforme, ottimizzando al contempo la posizione fiscale complessiva ai sensi delle normative olandesi.
Con quale frequenza devo presentare le dichiarazioni IVA per il mio negozio online olandese?
La maggior parte delle imprese di e-commerce nei Paesi Bassi presenta le dichiarazioni IVA su base trimestrale. Le scadenze per tali presentazioni coincidono con l'ultimo giorno del mese successivo alla chiusura del trimestre, nello specifico il 30 aprile, il 31 luglio, il 31 ottobre e il 31 gennaio. Se l'importo periodico trimestrale dell'IVA supera costantemente i 15.000 €, il Belastingdienst potrebbe richiedere il passaggio alla presentazione mensile. Il mantenimento dei registri digitali è essenziale per rispettare queste scadenze ricorrenti senza incorrere in errori amministrativi.
Che cos'è il One-Stop Shop (OSS) e devo registrarmi?
Il One-Stop Shop (OSS) dell'Unione è un sistema elettronico che semplifica gli adempimenti IVA per le vendite a distanza B2C all'interno dell'Unione Europea. È obbligatorio registrarsi all'OSS se il totale delle vendite transfrontaliere a consumatori dell'UE supera la soglia annuale di 10.000 €. Una volta registrati, è possibile dichiarare e versare l'IVA dovuta in tutti gli Stati membri dell'UE tramite un'unica dichiarazione trimestrale nei Paesi Bassi. Questo sistema rappresenta una componente fondamentale della contabilità dell'e-commerce nei Paesi Bassi per i negozi in espansione.
Posso gestire la contabilità del mio e-commerce olandese da remoto come non residente?
È possibile gestire la contabilità del proprio e-commerce olandese interamente dall'estero in qualità di imprenditore non residente. La costituzione a distanza della BV è possibile tramite una procura legalizzata (Power of Attorney), e la contabilità ordinaria viene gestita mediante integrazioni in cloud con il proprio negozio online. I sistemi di contabilità digitale consentono di monitorare la posizione finanziaria e approvare le dichiarazioni fiscali senza la necessità di un ufficio fisico nei Paesi Bassi. Questa flessibilità è uno dei motivi principali per cui molti fondatori internazionali scelgono la giurisdizione olandese per le loro operazioni europee.
Quali sono i requisiti di conservazione dei documenti per le fatture digitali nei Paesi Bassi?
La normativa fiscale olandese impone di conservare tutti i registri aziendali e finanziari per un periodo obbligatorio di 7 anni. Tale periodo di conservazione si applica a fatture digitali, estratti conto bancari e prove di avvenuta consegna. Se l'attività di e-commerce ha a oggetto beni immobili, il requisito sale a 10 anni. I documenti devono essere archiviati in modo da garantirne l'integrità nel tempo, il che significa che i file digitali devono rimanere accessibili e leggibili per eventuali verifiche future da parte dell'Amministrazione fiscale e doganale olandese.
Ho bisogno di un conto bancario olandese per la mia e-commerce BV?
Sebbene la legge non imponga tassativamente un conto bancario fisicamente ubicato nei Paesi Bassi, disporre di un IBAN è necessario ai fini dell'efficienza operativa. La maggior parte dei fornitori di servizi di pagamento olandesi e le autorità fiscali preferiscono conti locali per gli addebiti diretti SEPA e le integrazioni iDEAL. Un conto locale semplifica inoltre il pagamento della tariffa di registrazione presso la KVK e la ricezione dei rimborsi IVA. Molte banche digitali offrono conti aziendali idonei per i soci fondatori non residenti di una Dutch BV.
A quanto ammonta la quota di iscrizione alla KVK per una nuova impresa nel 2026?
La quota di iscrizione una tantum presso la Camera di Commercio (KVK) è di 85,15 € per l'esercizio finanziario 2026. Tale importo è dovuto al momento dell'iscrizione formale della nuova e-commerce BV nel Registro delle Imprese olandese. Riceverete una fattura per tale importo poco dopo la formalizzazione dell'atto di costituzione da parte del notaio. Questa iscrizione costituisce un adempimento di legge obbligatorio prima di poter ottenere una partita IVA o avviare attività commerciali nei mercati olandese o europeo.
È necessario un codice EORI per la mia società di e-commerce olandese?
Il codice EORI (Economic Operators Registration and Identification) è obbligatorio se la vostra società di e-commerce olandese importa o esporta merci da o verso paesi al di fuori dell'Unione Europea. Questo identificativo univoco viene utilizzato dalle autorità doganali per tracciare le spedizioni e gestire l'IVA all'importazione. Se operate principalmente tramite dropshipping da fornitori extra-UE o conservate scorte in magazzini internazionali, il possesso di un codice EORI è essenziale per la gestione contabile dell'e-commerce nei Paesi Bassi. È possibile richiedere questo codice tramite l'ufficio doganale olandese.
Fonti
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- Commissione europea - Norme e aliquote IVA
- ICS Payroll - Servizi di gestione paghe nei Paesi Bassi
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Obblighi del datore di lavoro
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e normative sulla corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |