


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-03 · Last reviewed 2026-09-03
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La scelta di una succursale per ridurre al minimo gli oneri amministrativi porta spesso al risultato opposto a causa delle complessità legate alla responsabilità legale transfrontaliera. Per gli imprenditori internazionali, la decisione tra Dutch BV vs succursale è il passaggio più critico in una strategia di ingresso sul mercato per il 2026. È probabile che riconosciate come i Paesi Bassi offrano un ambiente stabile per la crescita, eppure il rischio di doppia imposizione e l'onere di mantenere un'entità estera rimangono preoccupazioni significative.
Questo documento di riferimento fornisce un confronto tecnico delle strutture giuridiche olandesi, degli attuali obblighi fiscali e della procedura di costituzione a distanza. Descriviamo come individuare la struttura con il minor rischio legale rispettando al contempo gli standard di conformità del 2026, come il limite alla deduzione degli interessi del 24,5% e le aliquote aggiornate dell'imposta sulle società del 19% e del 25,8%. Comprenderete come costituire un'entità olandese tramite una procura legalizzata, consentendo la configurazione completa senza la necessità di recarsi nel Paese. Questa analisi copre la transizione dalla commissione iniziale di registrazione KVK una tantum di 85,15 € alla gestione degli obblighi IVA entro i tempi standard da sei a otto settimane.
Punti chiave
- Comprendere le differenze di responsabilità legale nel confronto Dutch BV vs succursale, in cui la BV opera come entità separata mentre la succursale rimane parte della casa madre estera.
- Applicare alle proprie proiezioni fiscali le aliquote dell'imposta sul reddito delle società per il 2026 del 19% sugli utili fino a 200.000 € e del 25,8% per gli importi superiori.
- Eseguire la costituzione a distanza tramite la procedura con procura legalizzata, che richiede un capitale sociale minimo di soli 0,01 €.
- Gestire gli obblighi amministrativi, tra cui la commissione di registrazione KVK una tantum di 85,15 € e il deposito del bilancio d'esercizio entro 12 mesi dalla chiusura dell'esercizio finanziario.
- Conservare le scritture aziendali per il periodo di conservazione obbligatorio di sette anni, o dieci anni per i documenti relativi a beni immobili.
Valutazione dell'ingresso sul mercato: confronto tra Dutch BV e succursale
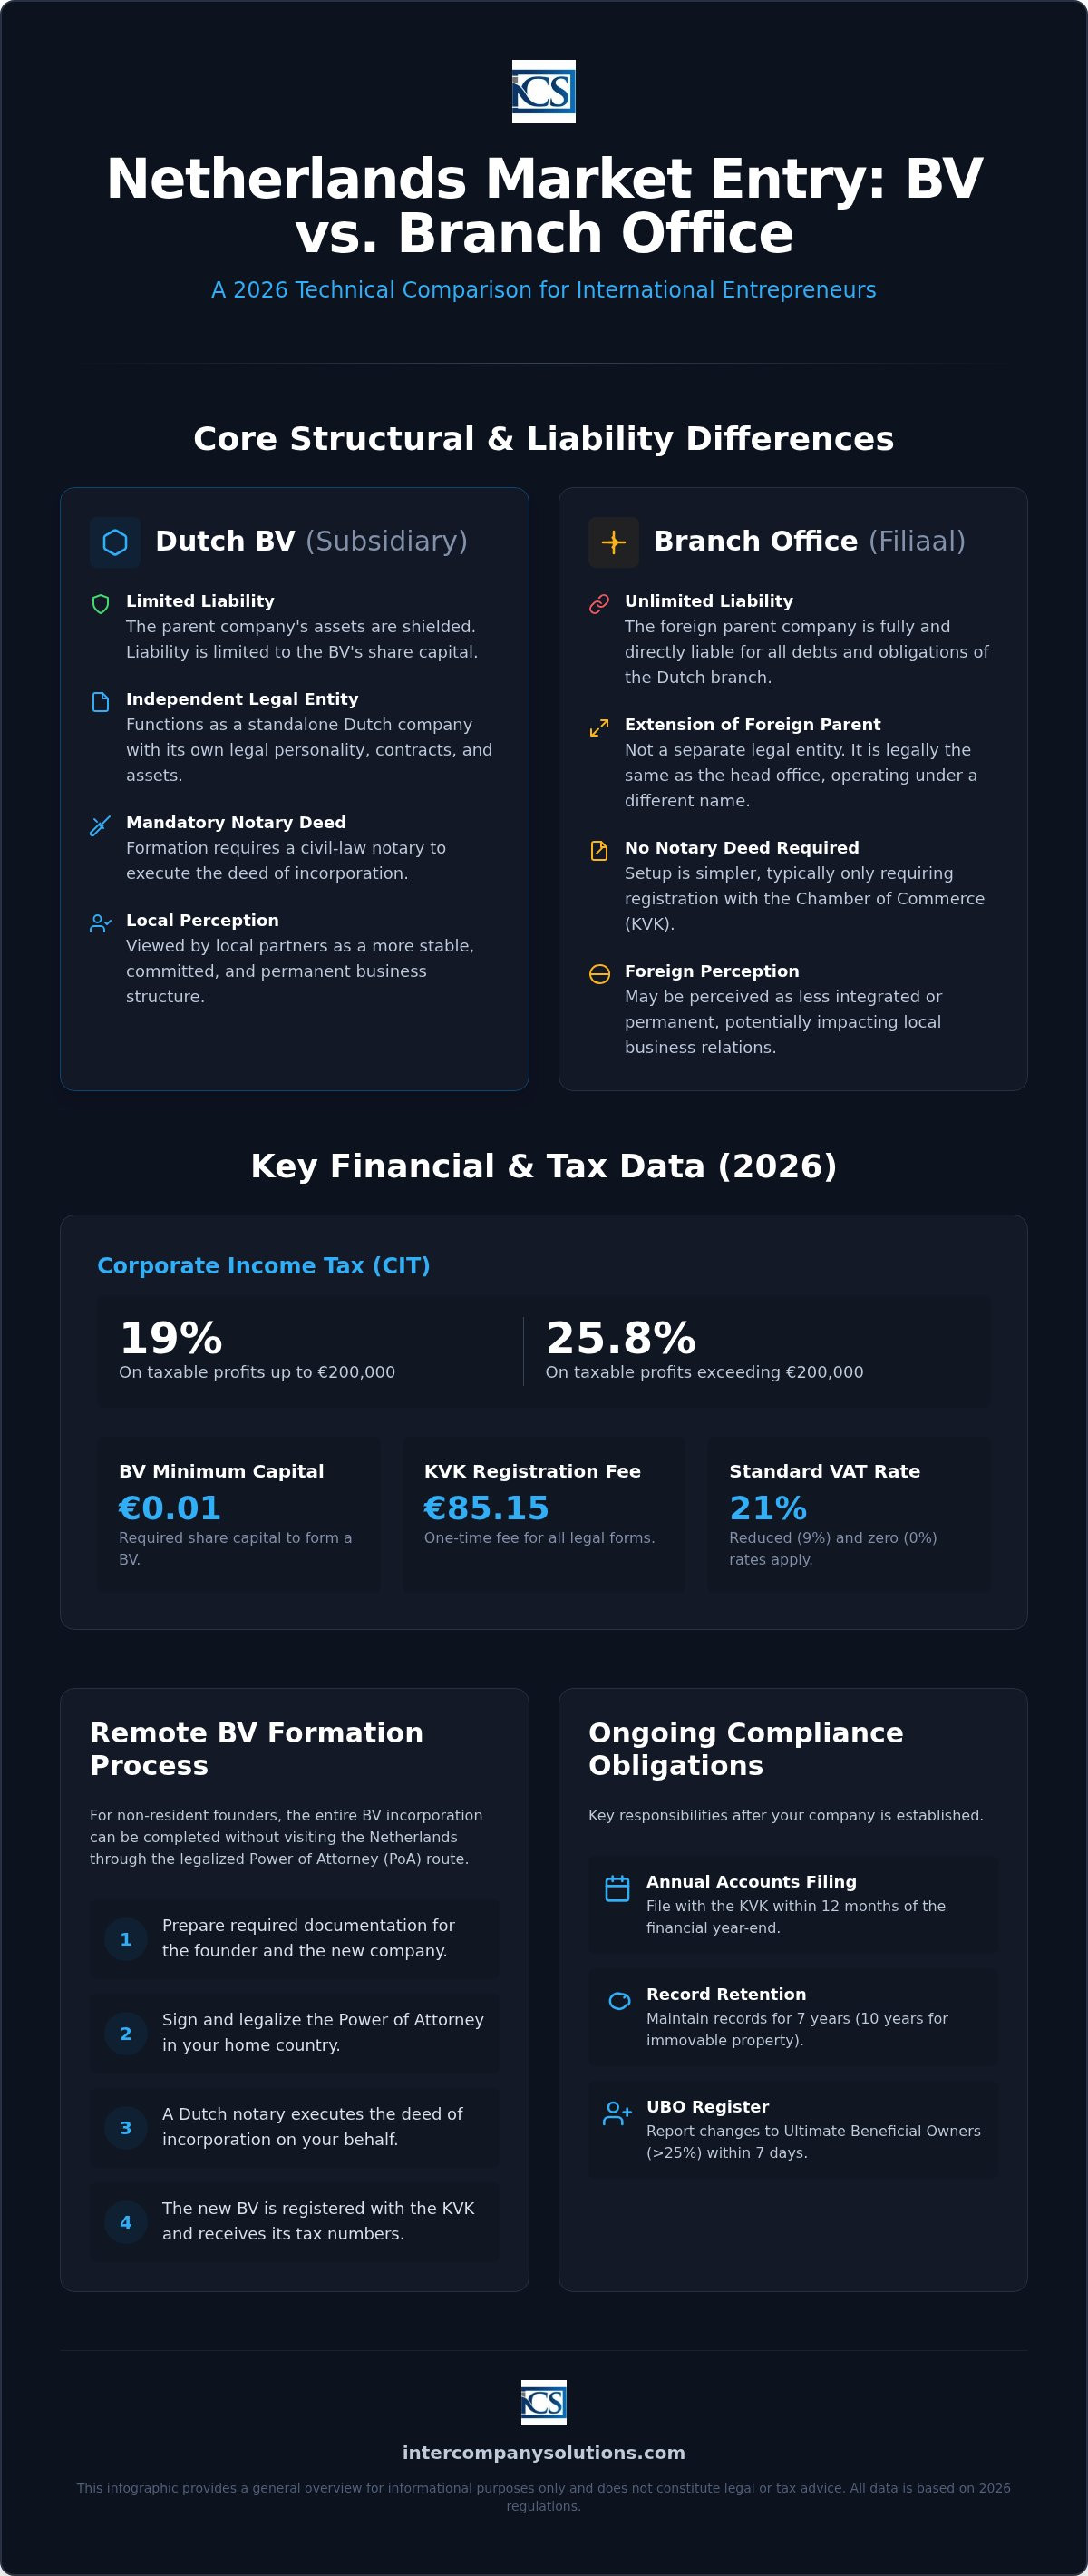
La scelta della struttura ottimale richiede la comprensione di come il diritto olandese disciplina le attività estere. Una succursale non è un'entità giuridica separata, bensì una stabile organizzazione della sede principale estera. Al contrario, una Dutch BV è una società a responsabilità limitata dotata di propria personalità giuridica. Secondo le linee guida governative ufficiali sull'ingresso sul mercato, la scelta tra queste forme determina la portata dell'esposizione al rischio della società controllante nei Paesi Bassi. Mentre una succursale agisce come un'estensione dell'entità estera esistente, la BV opera come una controllata autonoma, stabilendo una chiara separazione per patrimoni e obbligazioni.
| Caratteristica | Succursale (Filiaal) | Dutch BV (Controllata) |
|---|---|---|
| Personalità giuridica | Nessuna personalità giuridica separata | Entità giuridica indipendente |
| Responsabilità | La società controllante è pienamente responsabile | Responsabilità limitata al capitale sociale |
| Requisito notarile | Nessun atto notarile richiesto | Atto notarile obbligatorio |
| Registrazione KVK | Registrazione obbligatoria | Registrazione obbligatoria |
Differenze strutturali e responsabilità legale
L'assenza di una personalità giuridica distinta per una succursale implica che la società controllante estera sia direttamente responsabile per tutti i debiti, le imposte e le azioni legali nei Paesi Bassi. Se la succursale stipula un contratto, la società controllante costituisce la controparte legale. Ciò genera una significativa esposizione transfrontaliera che può incidere sul bilancio della controllante. Al contrario, il confronto Dutch BV vs succursale evidenzia come una BV funga da schermo per la società controllante. In quanto entità separata, la BV risponde esclusivamente dei propri debiti. I creditori generalmente non possono rivalersi sui beni della controllante, a meno che non sussistano prove di mala gestio o non siano state rilasciate specifiche garanzie.
Anche la governance segue percorsi differenti. Una succursale opera sotto l'autorità del consiglio di amministrazione della controllante estera. Una Dutch BV richiede propri amministratori e soci, sebbene la società controllante detenga spesso il 100% delle partecipazioni. Questa struttura a controllata è spesso preferita nelle trattative contrattuali nei Paesi Bassi, in quanto i partner locali considerano generalmente una società a responsabilità limitata locale come una controparte più stabile e affidabile rispetto a una succursale estera.
Flessibilità operativa per il commercio internazionale
Una succursale è generalmente indicata per le imprese che cercano una presenza temporanea e a costi contenuti per finalità di marketing o di ricerca. Tuttavia, per un'attività commerciale attiva, la BV rappresenta il veicolo ordinario per lo svolgimento di attività commerciali e di holding. Offre una maggiore flessibilità per una crescita a lungo termine ed è spesso richiesta per l'ottenimento di determinate licenze o autorizzazioni. Per le fasi dettagliate relative alla costituzione di una controllata, è possibile consultare la nostra guida su Setting Up a Subsidiary in the Netherlands: 2026 Strategic Guide. Optare tempestivamente per la struttura societaria BV garantisce all'impresa le fondamenta giuridiche necessarie per espandersi senza dover ricorrere a future riorganizzazioni.
Scelta della forma giuridica: la Dutch BV e altre strutture
La scelta della forma giuridica è un passaggio obbligato che determina gli obblighi fiscali e legali per gli anni a venire. Sebbene il confronto Dutch BV vs succursale rappresenti la questione principale per la maggior parte delle imprese internazionali, i Paesi Bassi prevedono diverse altre forme giuridiche. Secondo le indicazioni ufficiali del governo sull'ingresso nel mercato, la scelta dell'entità appropriata dipende dal volume di attività programmato e dalla propensione al rischio. Tale decisione incide sui futuri obblighi di rendicontazione e sul grado di responsabilità assunto a titolo personale o dalla società controllante.
Forme giuridiche con e senza atto notarile
Nei Paesi Bassi, le entità giuridiche si distinguono tra quelle che richiedono l'intervento di un notaio olandese per la costituzione e quelle che non lo necessitano. Tra le entità che richiedono l'atto notarile figurano la BV, la NV e la stichting. Per queste è necessario che un notaio rediga l'atto costitutivo e ne verifichi lo statuto sociale. Le forme che non richiedono l'atto notarile includono la eenmanszaak (ditta individuale), la VOF (società in nome collettivo), la CV (società in accomandita semplice) e la maatschap (associazione professionale). Tali forme non comportano l'intervento notarile, riducendo i costi iniziali di avvio ma aumentando l'esposizione patrimoniale. In una VOF, ad esempio, i soci sono responsabili in solido e illimitatamente per tutti i debiti societari, mentre una BV protegge il patrimonio personale. Nell'ambito di un'espansione strutturata, i passaggi amministrativi per la costituzione societaria nei Paesi Bassi accordano la priorità alla BV proprio in virtù di tale protezione patrimoniale.
Requisiti di registrazione per la Dutch BV
La Dutch BV è la scelta più comune per le controllate estere grazie ai suoi requisiti flessibili. Richiede un capitale sociale minimo di appena 0,01 €. È necessario nominare almeno un amministratore e un socio, i quali possono coincidere nella stessa persona o essere costituiti da un'entità giuridica estera. La società deve disporre di una sede legale nei Paesi Bassi per completare l'iscrizione presso la Camera di Commercio (KVK). Per il 2026, l'imposta di registrazione una tantum presso la KVK è pari a 85,15 €.
È inoltre obbligatorio individuare e iscrivere i titolari effettivi (UBO) che detengono più del 25% delle quote, dei diritti di voto o dell'interesse proprietario. Qualsiasi variazione dei dati UBO deve essere comunicata alla KVK entro 7 giorni. Mentre la BV è una società a responsabilità limitata a capitale privato, la NV (Naamloze Vennootschap) è una società per azioni che richiede un capitale minimo di 45.000 €. La maggior parte degli investitori esteri sceglie la BV, a meno che non intenda quotare i titoli su un mercato regolamentato. Qualora necessitiate di chiarimenti su quale struttura risponda al meglio ai vostri specifici obiettivi commerciali, potete contattare i nostri specialisti per una disamina dettagliata delle opzioni Dutch BV vs succursale.
Aliquote dell'imposta societaria olandese e conformità IVA nel 2026
L'ambiente fiscale per il 2026 richiede una pianificazione precisa per qualsiasi espansione internazionale. Sia la Dutch BV che la succursale sono soggette all'imposta sul reddito delle società (CIT) sugli utili di fonte olandese. Per l'anno fiscale 2026, l'aliquota CIT è del 19% sugli utili imponibili fino a 200.000 €. Gli utili eccedenti tale soglia sono tassati con un'aliquota del 25,8%. Nel valutare il confronto Dutch BV vs branch office dal punto di vista fiscale, si consideri che la banca di riferimento della Belastingdienst è Rabobank dal 1° maggio 2026. Tutti i pagamenti e i rimborsi fiscali vengono elaborati tramite questo istituto, rendendo necessario un conto aziendale compatibile per una conformità agevole.
Una limitazione fondamentale per il 2026 è il tetto alla deducibilità degli interessi. Questa normativa limita la deduzione degli oneri finanziari netti al 24,5% dell'EBITDA della società. Questa norma si applica a entrambe le strutture, a condizione che siano considerate soggetti passivi d'imposta nei Paesi Bassi. Per una panoramica completa di come queste strutture interagiscono con le normative locali, fare riferimento alla guida ufficiale alle strutture aziendali olandesi. Un calcolo accurato di questo massimale è essenziale per evitare passività fiscali impreviste al termine dell'esercizio finanziario.
Registrazione IVA e differimento dell'IVA all'importazione
Le aliquote standard dell'IVA olandese (BTW) per il 2026 sono del 21% per la maggior parte dei beni e servizi, del 9% per voci specifiche come prodotti alimentari e medicinali, e dello 0% per determinate attività di commercio internazionale. Le società non residenti devono registrarsi ai fini IVA se detengono scorte nei Paesi Bassi o effettuano cessioni imponibili a livello locale. Per le entità a partecipazione estera, la procedura di registrazione IVA richiede solitamente da 6 a 8 settimane.
Gli importatori non residenti dovrebbero utilizzare la licenza di differimento ex Articolo 23. Ciò consente alle imprese di differire il pagamento dell'IVA all'importazione alla propria dichiarazione IVA periodica, anziché pagarla immediatamente alla frontiera. Questo meccanismo migliora notevolmente il flusso di cassa, in particolare per le entità che utilizzano i Paesi Bassi come hub di distribuzione europeo. La richiesta di questa licenza richiede una partita IVA locale e spesso un rappresentante fiscale per le entità extra-UE.
Vantaggi fiscali internazionali
I Paesi Bassi rimangono una giurisdizione primaria per le strutture holding grazie alla esenzione sulle partecipazioni olandese. Questa normativa previene la doppia imposizione esentando dalla CIT i dividendi e le plusvalenze derivanti da controllate qualificate. Nel confrontare una Dutch BV vs branch office, la BV è spesso preferita per le attività di holding al fine di sfruttare appieno questa esenzione e stabilire una chiara sostanza fiscale.
I datori di lavoro possono inoltre avvalersi dell'agevolazione fiscale del 30% per attrarre personale internazionale altamente qualificato. Per il 2026, questo regime consente di erogare fino al 30% dello stipendio lordo di un dipendente qualificato come indennità esente da imposte, a condizione che siano soddisfatte specifiche soglie retributive. Questi vantaggi interni sono supportati da una rete di oltre 100 trattati contro le doppie imposizioni, garantendo che le operazioni internazionali rimangano fiscalmente efficienti a livello transfrontaliero.
La procedura di costituzione a distanza tramite procura
Stabilire una presenza societaria nei Paesi Bassi non richiede una visita fisica da parte degli amministratori o degli azionisti. Mentre la registrazione di una sede secondaria comporta la presentazione della documentazione attestante lo status della controllante estera presso la Camera di Commercio (KVK), la costituzione di una controllata necessita di un atto formale. Nel confronto tra Dutch BV e sede secondaria, l'opzione della BV segue una procedura strutturata di costituzione a distanza tramite una procura notarile (PoA) legalizzata. Questo metodo consente al notaio olandese di stipulare l'atto costitutivo per conto dei fondatori. Una volta che i documenti sono in ordine, le tempistiche di costituzione variano generalmente da 3 a 5 giorni lavorativi. Tale efficienza garantisce agli imprenditori internazionali la possibilità di avviare le operazioni senza l'onere logistico di viaggi internazionali.
Procedura di costituzione a distanza passo dopo passo
Il processo inizia con la trasmissione di documenti di identità validi per tutti gli amministratori e gli azionisti. Eseguiamo una verifica della denominazione sociale per garantire che il nome proposto sia disponibile e conforme alle linee guida della KVK. Successivamente, i documenti di procura vengono redatti e inviati ai fondatori nel loro Paese di residenza. Tali documenti devono essere firmati e legalizzati, richiedendo spesso un'apostille o la legalizzazione presso un'ambasciata olandese locale, a seconda che il Paese d'origine sia membro della Convenzione dell'Aia.
Una volta pervenuti i documenti originali legalizzati nei Paesi Bassi, il notaio olandese stipula l'atto costitutivo. Il notaio provvede quindi a registrare la nuova entità presso la Camera di Commercio. Per il 2026, la tassa di registrazione una tantum della KVK è pari a 85,15 €. Il capitale sociale minimo per una Dutch BV è di 0,01 €, che deve essere versato sul conto Rabobank della società o su un altro conto aziendale compatibile con Rabobank dopo la costituzione. Questa procedura a distanza rappresenta l'iter standard per i fondatori non residenti, offrendo una via di accesso affidabile pur mantenendo elevati standard legali.
Registro UBO e scadenze di conformità
La registrazione obbligatoria nel registro dei titolari effettivi (UBO) costituisce una componente essenziale del processo di costituzione. Un UBO è definito come qualsiasi persona fisica che detenga più del 25% delle azioni, dei diritti di voto o della partecipazione proprietaria nella società. Queste informazioni vengono depositate presso la KVK contestualmente alla registrazione della società. La conformità è rigorosamente monitorata; qualsiasi modifica alle informazioni relative agli UBO, come un trasferimento di quote o un cambio di controllo, deve essere comunicata alla KVK entro 7 giorni.
Il mancato mantenimento di registri UBO accurati può comportare sanzioni amministrative o complicazioni legali. Questa trasparenza costituisce un pilastro per avviare un'attività nei Paesi Bassi e si applica sia alle BV sia alle sedi secondarie. Comprendere questi requisiti tempestivamente nel processo decisionale tra Dutch BV e sede secondaria contribuisce a garantire che la vostra entità rimanga in regola sin dal primo giorno.
Conformità post-costituzione e continuità operativa
Il mantenimento di una società nei Paesi Bassi richiede il rigoroso rispetto dei termini di legge e degli standard di conservazione documentale. Una volta completata la fase iniziale di registrazione relativa a Dutch BV vs succursale, l'attenzione si sposta sulla gestione annuale. Tutte le Dutch BV devono depositare il proprio bilancio d'esercizio presso la Camera di Commercio (KVK) entro 12 mesi dalla chiusura dell'esercizio finanziario. Il mancato rispetto di tali obblighi di deposito può comportare la responsabilità degli amministratori e sanzioni amministrative. L'amministrazione finanziaria olandese (Belastingdienst) impone che i registri aziendali siano conservati per un minimo di 7 anni. Per le società che detengono beni immobili nei Paesi Bassi, tale periodo di conservazione si estende a 10 anni.
Standard di rendicontazione finanziaria e contabilità
Il bilancio d'esercizio deve essere redatto in conformità ai principi contabili olandesi (Dutch GAAP) o agli IFRS, a seconda delle dimensioni e della complessità dell'entità. Mentre una succursale può talvolta depositare il bilancio della propria controllante estera, una Dutch BV richiede sempre un proprio bilancio separato. Le dichiarazioni dei redditi delle società per il 2026 devono essere presentate generalmente entro cinque mesi dalla conclusione dell'esercizio fiscale, sebbene siano spesso possibili proroghe tramite un intermediario fiscale. La periodicità di presentazione delle dichiarazioni IVA è solitamente trimestrale, sebbene possano essere richieste dichiarazioni mensili o annuali a seconda del volume d'affari.
La continuità operativa implica anche la gestione degli specifici requisiti bancari del sistema fiscale olandese. Dal 1° maggio 2026, il Belastingdienst utilizza Rabobank come proprio istituto bancario principale. Questa modifica comporta che tutti i pagamenti fiscali in uscita e i rimborsi in entrata vengano elaborati tramite i sistemi di Rabobank. Per gli amministratori non residenti, garantire che l'infrastruttura finanziaria della società sia compatibile con questi standard bancari locali è fondamentale per evitare ritardi nei pagamenti o segnalazioni di non conformità.
Gestione del personale e delle buste paga
Se l'ingresso sul mercato nel 2026 prevede l'assunzione di personale, è necessario registrarsi come datore di lavoro presso il Belastingdienst. Questa procedura comporta l'istituzione di una gestione paghe che tenga conto dei contributi previdenziali, degli obblighi pensionistici e delle ritenute fiscali sui salari. Per le società che mirano a un ingresso rapido senza un'infrastruttura HR locale immediata, l'utilizzo di servizi di payroll nei Paesi Bassi garantisce che tutti i benefit per i dipendenti e le ritenute fiscali rispettino le aliquote di legge vigenti.
La conformità per i dipendenti internazionali include spesso la gestione del 30% ruling e la verifica che i contratti di lavoro siano allineati al diritto del lavoro olandese. Tali obblighi rimangono invariati indipendentemente dal fatto che si scelga una controllata o una succursale, sebbene l'onere amministrativo possa essere più gravoso per le entità non residenti. Per una prospettiva più ampia sui luoghi comuni più diffusi riguardanti questi adempimenti, è possibile consultare la nostra guida Costituire una società nei Paesi Bassi: fatti vs. miti 2026. Mantenere una costante conformità consente alla controllante estera di concentrarsi sulla crescita piuttosto che su controversie amministrative.
Ultima revisione: settembre 2026
Pianificare la strategia di espansione sul mercato olandese per il 2026
Le sfumature tecniche del confronto tra Dutch BV e succursale indicano che, mentre una succursale offre un collegamento diretto con la controllante, la BV garantisce una separazione dei rischi essenziale e la sostanza fiscale necessaria per il 2026. Bilanciare la soglia dell'imposta sulle società del 19% con il limite alla deducibilità degli interessi del 24,5% richiede una pianificazione strutturata per mantenere l'efficienza operativa. Scegliendo la procedura della procura notarile legalizzata (Power of Attorney), si garantisce una costituzione conforme che si allinea agli standard olandesi di KVK e Belastingdienst senza richiedere viaggi di persona.
Siamo specializzati nella conformità per imprenditori esteri e facilitiamo la costituzione a distanza di una Dutch BV entro 3-5 giorni lavorativi. Il nostro processo include una garanzia di soddisfazione al 100% per offrire la massima affidabilità durante la vostra espansione internazionale. La gestione degli adempimenti locali, dalle transizioni bancarie con Rabobank ai depositi annuali presso la KVK, diventa una componente prevedibile della vostra strategia di crescita se affrontata con chiarezza procedurale.
Stabilire la propria presenza nei Paesi Bassi è un passo significativo verso la mobilità globale. Siamo a vostra disposizione per garantire che la vostra struttura societaria rimanga solida e conforme fin dal primo giorno di registrazione.
Ultima revisione: settembre 2026
Domande frequenti
È necessario recarsi nei Paesi Bassi per costituire una Dutch BV?
No, non è necessario recarsi nei Paesi Bassi per costituire una Dutch BV. La procedura standard di costituzione a distanza per i fondatori extra-UE prevede una procura legalizzata (PoA) tramite la quale un notaio olandese stipula l'atto costitutivo per vostro conto. Ciò consente di completare l'intero processo dal proprio Paese di residenza. Una volta presentati e legalizzati i documenti, il perfezionamento della costituzione richiede generalmente da tre a cinque giorni lavorativi.
Qual è il capitale sociale minimo per una Dutch BV nel 2026?
Il capitale sociale minimo richiesto per costituire una Dutch BV nel 2026 è di 0,01 €. Questa soglia minima è stata introdotta per incentivare l'imprenditorialità e semplificare l'ingresso degli investitori internazionali. È possibile emettere un capitale superiore qualora la strategia aziendale lo richieda, ma il minimo statutario rimane a questo livello nominale. Tale capitale deve essere versato sul conto bancario aziendale della società a seguito dell'avvenuta costituzione e iscrizione presso la KVK.
A quanto ammontano i diritti di iscrizione alla KVK per una nuova società nel 2026?
L'imposta una tantum di iscrizione presso la Camera di Commercio olandese (KVK) è di 85,15 € nel 2026. Tale importo si applica sia a una Dutch BV che a una succursale al momento della prima iscrizione nel registro delle imprese. Riceverete la relativa fattura poco dopo che il notaio o il rappresentante societario avrà completato la procedura di registrazione. Il pagamento assicura che l'ente sia ufficialmente riconosciuto e riceva un numero KVK univoco, indispensabile per tutte le transazioni commerciali nei Paesi Bassi.
Quali sono le aliquote dell'imposta sulle società per il 2026 per una controllata olandese?
Per l'anno fiscale 2026, le aliquote dell'imposta sul reddito delle società (CIT) sono del 19% sugli utili imponibili fino a 200.000 € e del 25,8% sulla parte eccedente tale soglia. Queste aliquote si applicano al confronto tra Dutch BV e succursale, poiché entrambe le entità sono generalmente soggette a CIT sui redditi prodotti nei Paesi Bassi. Una pianificazione fiscale accurata è essenziale per gestire tali adempimenti, soprattutto considerando il coordinamento tra utili locali e convenzioni contro le doppie imposizioni.
Una succursale può beneficiare della participation exemption olandese?
La participation exemption olandese è accessibile principalmente alle società fiscalmente residenti nei Paesi Bassi, come una BV, che detengono partecipazioni qualificate in altre entità. Sebbene una succursale faccia capo a una casa madre estera, solitamente non funge allo stesso modo da veicolo di partecipazione per società controllate. Qualora la vostra strategia preveda attività di holding, la scelta tra Dutch BV e succursale propende per la BV al fine di garantire la piena applicazione delle esenzioni su dividendi e plusvalenze previste dalla normativa olandese.
Qual è il limite alla deducibilità degli interessi per le società olandesi nel 2026?
Nel 2026, il limite alla deducibilità degli interessi è fissato al 24,5% dell'EBITDA della società. Tale disposizione limita l'importo degli interessi passivi netti che un contribuente può dedurre dal proprio reddito imponibile nei Paesi Bassi. La norma si applica sia alle Dutch BV sia alle succursali considerate soggetti passivi d'imposta ai fini dell'imposta sul reddito delle società. Si tratta di un elemento determinante per le imprese con consistenti finanziamenti infragruppo o esterni, poiché incide in modo diretto sull'utile imponibile finale.
Quanto tempo occorre per ottenere la partita IVA per una BV partecipata da soggetti esteri?
L'ottenimento della partita IVA per un'entità olandese partecipata da soggetti esteri richiede solitamente tra le 6 e le 8 settimane a decorrere dalla presentazione della domanda iniziale. L'amministrazione finanziaria e doganale olandese (Belastingdienst) esegue una verifica approfondita delle attività pianificate dalla società e della sua sostanza economica locale prima di attribuire il numero. È opportuno pianificare la tempistica di ingresso sul mercato di conseguenza, assicurandosi che la registrazione IVA sia attiva prima di iniziare a operare o a importare merci nel Paese.
Fonti
- ICS Payroll - Servizi di payroll olandesi
- KVK - Iscrizione al registro delle imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Ondernemen
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Assicurazioni sociali nei Paesi Bassi
- Belastingdienst - IVA (btw) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- RVO - Attività commerciali a livello internazionale
- Belastingdienst Douane - Dogane
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti di corporate governance, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |