


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-26 · Last reviewed 2026-08-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La costituzione di una società olandese comporta molto più di un semplice atto notarile e dell'iscrizione alla Camera di Commercio. Nel 2026, l'amministrazione finanziaria olandese applica un controllo rigoroso ai requisiti di sostanza economica delle Dutch BV per garantire che le entità dimostrino una reale attività economica. Il semplice mantenimento di una sede legale non è sufficiente per beneficiare della rete di 95 convenzioni contro la doppia imposizione dei Paesi Bassi. I fondatori internazionali spesso temono che la loro struttura possa essere qualificata come una società di comodo, il che può comportare il disconoscimento dei benefici convenzionali e l'applicazione di ritenute alla fonte più elevate.
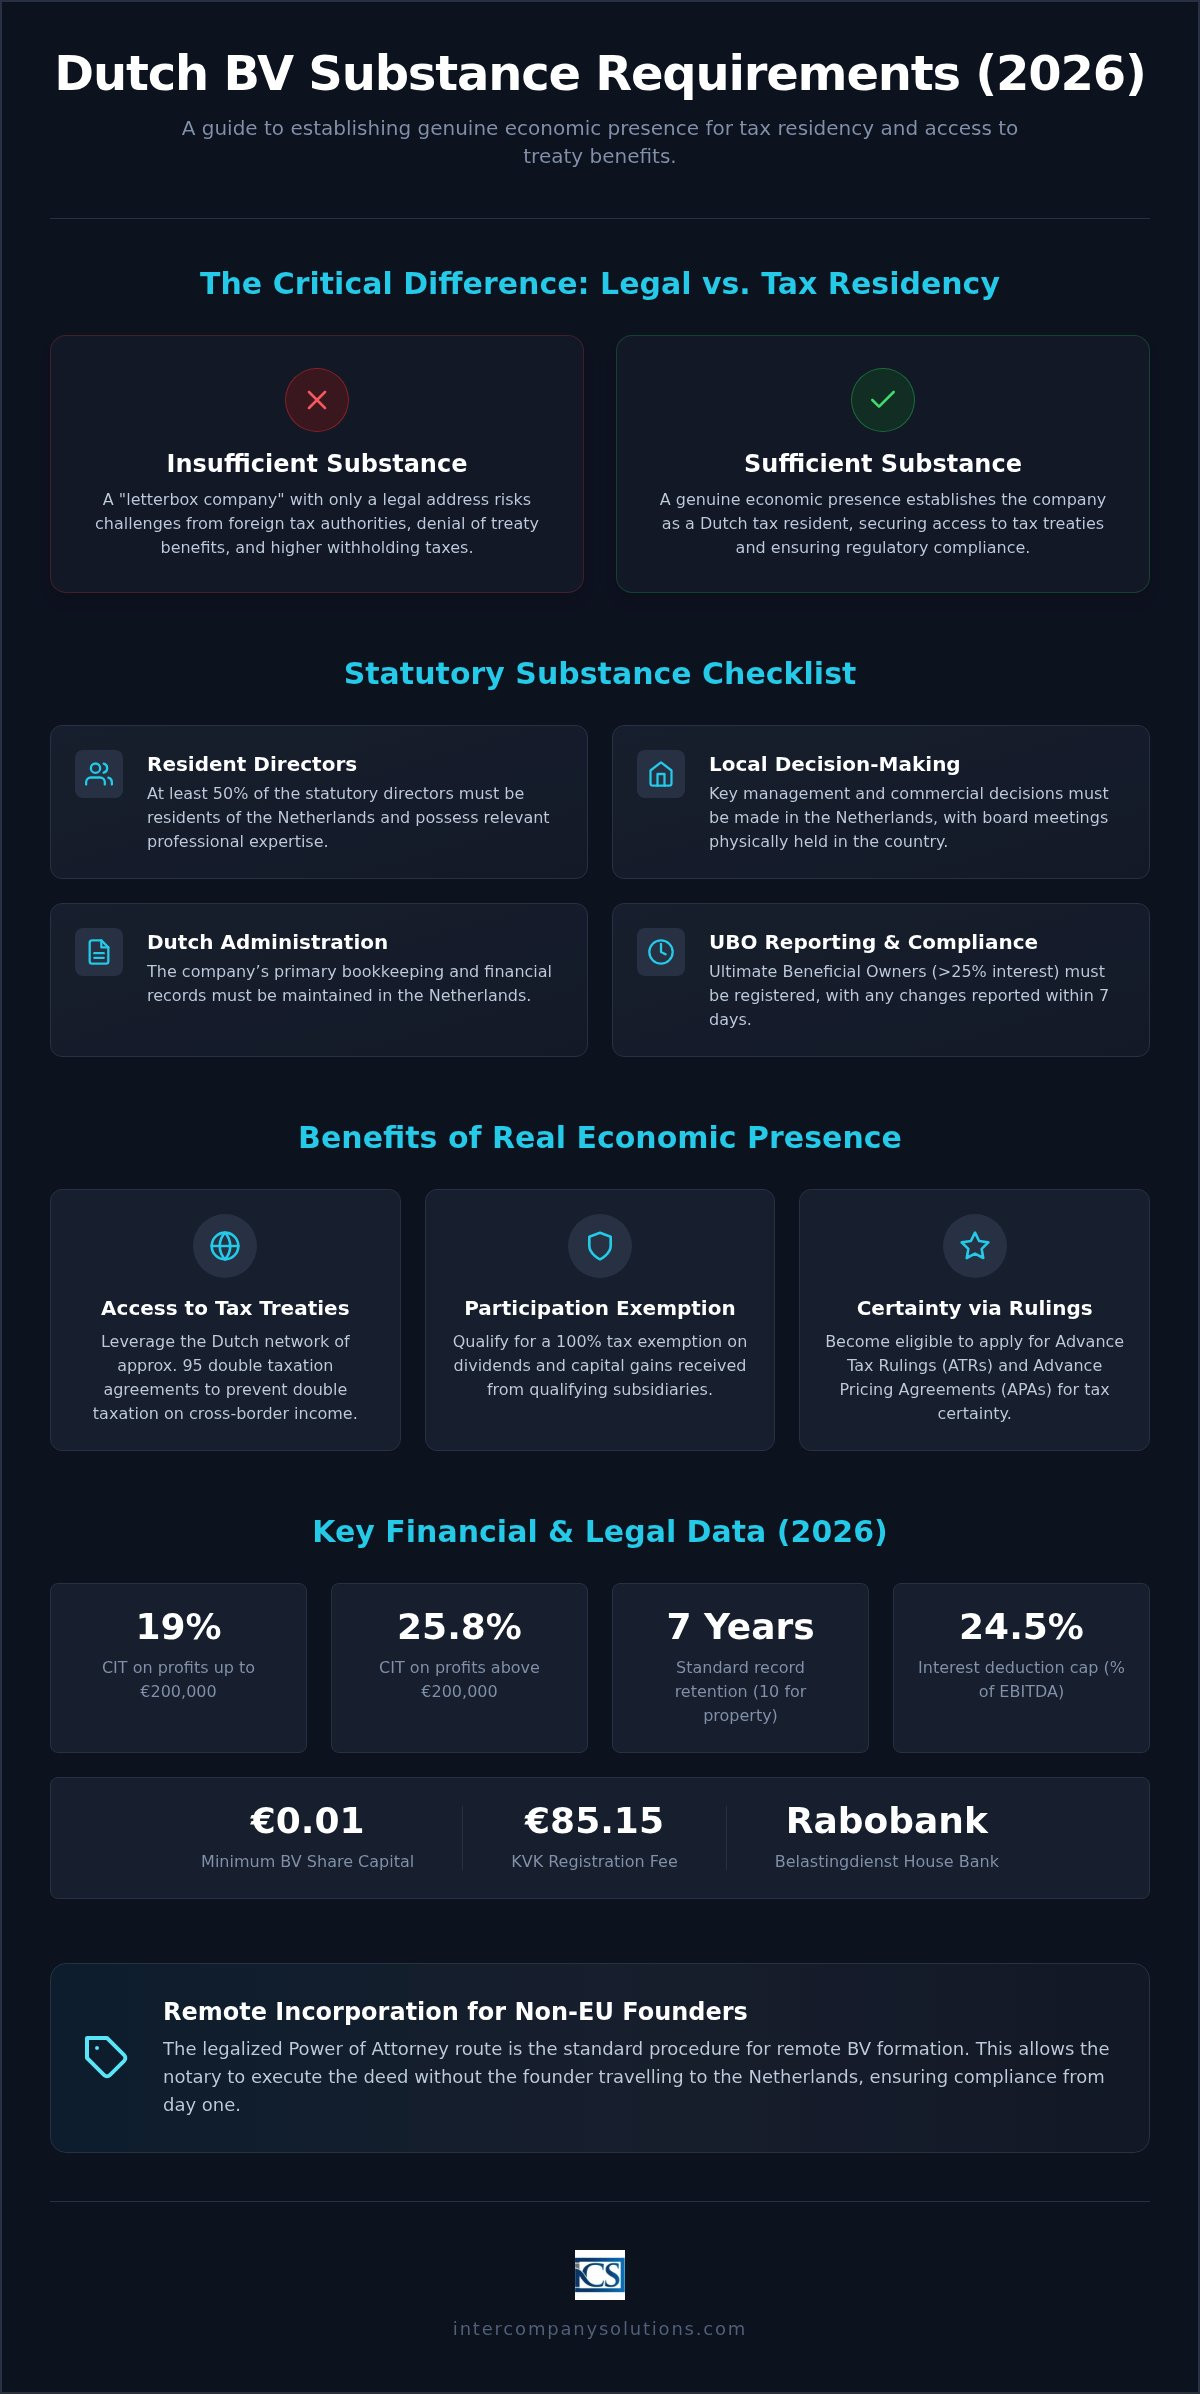
Comprendiamo la complessità di gestire un'attività da remoto rispettando al contempo l'evoluzione delle norme sulla residenza fiscale. Questa guida fornisce un'analisi dettagliata della presenza economica necessaria per garantirsi i benefici fiscali e mantenere la conformità normativa. Troverete una chiara checklist dei criteri di sostanza, una spiegazione di come questi fattori incidano sulle aliquote dell'imposta sulle società, come l'aliquota del 19% sugli utili fino a 200.000 € e del 25,8% per la quota eccedente, e la conferma di come la gestione da remoto rimanga attuabile. Esaminiamo inoltre le soglie specifiche per il 2026, come il limite di deducibilità degli interessi passivi al 24,5% dell'EBITDA e l'uso obbligatorio di Rabobank come banca d'appoggio del Belastingdienst a partire dal 1° maggio 2026.
Punti chiave
- Distinguere tra residenza legale e residenza fiscale per prevenire contestazioni da parte delle autorità fiscali estere in merito alla presenza economica della società.
- Soddisfare i requisiti di sostanza obbligatori per le Dutch BV, inclusa la regola secondo cui almeno il 50% degli amministratori statutari deve essere fiscalmente residente nei Paesi Bassi.
- Garantire l'accesso alle convenzioni fiscali internazionali e ai ruling ottenendo un certificato formale di residenza fiscale dal Belastingdienst per evitare la doppia imposizione.
- Istituire una presenza economica effettiva mediante personale locale e soluzioni per la gestione dei cedolini paga, anziché fare affidamento su un semplice recapito postale.
- Completare il processo di costituzione da remoto mediante procura legalizzata, una procedura studiata appositamente per i fondatori extra-UE impossibilitati a recarsi nei Paesi Bassi.
Comprendere la sostanza societaria e la residenza fiscale nei Paesi Bassi
La sostanza economica societaria è una misura dell'effettiva attività economica e del potere decisionale situati nei Paesi Bassi. Per gli imprenditori internazionali, soddisfare i requisiti di sostanza per una Dutch BV è essenziale per garantire che la società sia riconosciuta come legittima residente a fini fiscali. In base al principio della "finzione di costituzione" (incorporation fiction), qualsiasi società costituita secondo il diritto olandese è considerata fiscalmente residente nei Paesi Bassi. Tuttavia, le autorità fiscali estere possono contestare questo status se la società è priva di una reale presenza economica. Dimostrare la sostanza economica impedisce che la BV venga qualificata come società conduit o letterbox ai sensi delle normative antielusione dell'OCSE e dell'UE.
L'amministrazione finanziaria olandese, la Belastingdienst, identifica la sede di direzione effettiva come fattore primario per determinare la residenza fiscale delle società nell'ambito delle convenzioni fiscali. Ciò comporta la verifica del luogo in cui vengono assunte le decisioni commerciali e strategiche chiave. Se il consiglio di amministrazione di una società si riunisce al di fuori dei Paesi Bassi e non dispone di amministratori locali, rischia di perdere i benefici associati alla residenza olandese e potrebbe affrontare una doppia imposizione internazionale.
Il fondamento giuridico dei requisiti di sostanza
La residenza legale viene stabilita mediante l'iscrizione presso la Camera di Commercio (KVK), ma la residenza fiscale richiede il rispetto di specifici standard della Belastingdienst. Il Ministero delle Finanze stabilisce condizioni di legge per i soggetti che richiedono un Advance Tax Ruling (ATR), le quali sono strettamente legate ai requisiti di sostanza per una Dutch BV. Queste condizioni richiedono generalmente amministratori residenti nei Paesi Bassi e la tenuta della contabilità a livello locale. La sede di direzione effettiva è il luogo in cui il consiglio di amministrazione si riunisce per esercitare le proprie funzioni e in cui si svolge la gestione ordinaria. Le società devono inoltre conservare la documentazione finanziaria e amministrativa per 7 anni, o per 10 anni nel caso di beni immobili, per rimanere conformi alla legge olandese.
Vantaggi della creazione di una reale presenza economica
Il mantenimento di elevati livelli di sostanza economica consente a una BV di accedere all'ampia rete convenzionale olandese, che comprende circa 95 accordi contro le doppie imposizioni. Questa rete contribuisce ad attenuare la doppia imposizione internazionale sui redditi transfrontalieri. Le società dotate di sufficiente sostanza economica si qualificano per la participation exemption, che prevede un'esenzione fiscale del 100% su dividendi e plusvalenze derivanti da controllate qualificate. I soggetti giuridici possono inoltre richiedere un Advance Pricing Agreement (APA) per ottenere certezza fiscale in merito ai metodi di transfer pricing. Questo approccio proattivo, unito all'utilizzo di Rabobank quale banca di riferimento della Belastingdienst a partire dal 1° maggio 2026, rafforza il profilo della società come contribuente conforme. La creazione di una presenza solida garantisce alla società la possibilità di beneficiare delle aliquote CIT del 19% sugli utili fino a 200.000 € e del 25,8% sugli importi che superano tale soglia.
Requisiti legali di sostanza per le entità olandesi
Il quadro normativo olandese stabilisce parametri specifici che un'entità deve soddisfare per essere considerata un'effettiva residente a fini fiscali. Questi requisiti di sostanza per una Dutch BV sono allineati al quadro BEPS dell'OCSE, il cui obiettivo è prevenire l'erosione della base imponibile e il trasferimento degli utili assicurando che le società abbiano legami economici reali con le giurisdizioni in cui dichiarano la residenza. I principali requisiti di legge includono:
- Almeno il 50% del numero totale degli amministratori statutari deve essere residente nei Paesi Bassi.
- La società deve mantenere un capitale sociale minimo di 0,01 € per una Dutch BV.
- Tutte le riunioni del consiglio di amministrazione devono tenersi nei Paesi Bassi, dove le decisioni di gestione chiave vengono verbalizzate.
- La società deve adempiere ai propri obblighi di segnalazione UBO, identificando le persone fisiche che detengono una partecipazione >25%.
Criteri di gestione e decisionali
Gli amministratori residenti nei Paesi Bassi devono possedere le conoscenze professionali e le competenze necessarie per svolgere efficacemente i propri incarichi. Non è sufficiente disporre di amministratori residenti che agiscano come meri prestanome. Le riunioni del consiglio di amministrazione devono prevedere la presenza fisica degli amministratori o essere condotte tramite infrastrutture locali per garantire che la "mind and management" della società rimanga nel Paese. La dirigenza locale deve avere il potere autonomo di assumere decisioni che vincolino la società senza richiedere la costante approvazione delle controllanti estere. La verbalizzazione dettagliata di queste sedute fornisce le prove necessarie ai fini delle verifiche fiscali.
Standard amministrativi e di rendicontazione
La conformità si estende alle modalità con cui una società gestisce i propri dati interni e gli obblighi finanziari. Le scritture contabili devono essere conservate nei Paesi Bassi e mantenute per un minimo di 7 anni, o 10 anni nel caso di beni immobili. Il conto bancario principale della società deve essere gestito dall'interno del Paese. A partire dal 1° maggio 2026, Rabobank funge da banca di riferimento ufficiale per la Belastingdienst, rappresentando una scelta logica per i soggetti che intendono allineare le proprie operazioni finanziarie agli standard locali.
Una componente fondamentale, ma spesso trascurata, della sostanza economica è la trasparenza relativa alla proprietà. Le società devono adempiere agli obblighi di comunicazione del titolare effettivo (UBO) identificando le persone fisiche che detengono una partecipazione superiore al 25%. Ai sensi della legge olandese, qualsiasi modifica alle informazioni relative all'UBO deve essere comunicata alla KVK entro 7 giorni. Il mancato mantenimento di un registro UBO accurato può segnalare una carenza nei controlli interni e può innescare verifiche da parte delle autorità fiscali. Se necessitate di assistenza per queste pratiche, potete contattare i nostri specialisti di conformità per una verifica della vostra struttura attuale.
Il ruolo della sostanza economica nell'accesso alle convenzioni fiscali e ai ruling
Le autorità fiscali estere esaminano frequentemente le Dutch BV per garantire che non siano utilizzate unicamente per il treaty shopping. Per beneficiare dell'estesa rete di convenzioni dei Paesi Bassi, composta da 95 accordi, una società deve dimostrare di essere un'effettiva residente a fini fiscali. La sostanza economica prevista dalla legge è un prerequisito per ottenere un certificato di residenza fiscale dal Belastingdienst. Senza questo certificato, le giurisdizioni estere possono rifiutarsi di applicare aliquote ridotte di ritenuta alla fonte su dividendi, interessi o royalty. Il mancato rispetto dei requisiti di sostanza economica di una Dutch BV comporta spesso il diniego delle esenzioni dalla ritenuta alla fonte previste dalla Direttiva Madre-Figlia UE, in particolare se la struttura è considerata artificiosa.
Le società conduit coinvolte in finanziamenti o concessione di licenze infragruppo affrontano obblighi di rendicontazione ancora più rigorosi ai sensi delle linee guida ATAD 3. Queste norme prendono di mira entità con un'attività economica limitata che detengono principalmente patrimoni o canalizzano redditi. Se una BV non soddisfa le soglie minime di sostanza economica, potrebbe perdere il diritto ai benefici fiscali e affrontare requisiti di trasparenza più stringenti in tutta l'Unione Europea. Questo controllo rende fondamentale per i fondatori internazionali mantenere una presenza funzionale conforme agli standard globali antielusione.
Advance Tax Ruling (ATR) e sostanza economica
Il Belastingdienst fornisce certezza sulle posizioni fiscali future mediante gli Advance Tax Ruling. Per ottenere un ATR, il richiedente deve soddisfare tutte le condizioni legali di sostanza economica. Se una società è priva di una sostanza economica sufficiente, l'ufficio delle imposte olandese è obbligato a scambiare spontaneamente informazioni con le autorità fiscali estere. Questa trasparenza garantisce che gli altri paesi siano a conoscenza dello status dell'entità e possano accertare le passività fiscali di conseguenza. Mantenere una contabilità corretta per le strutture delle Dutch BV è una parte fondamentale di questo processo, in quanto fornisce la traccia documentale necessaria per supportare una richiesta di ruling e dimostrare la conformità continuativa.
Criteri di sostanza economica per le società holding
Le strutture delle holding di investimento devono soddisfare requisiti specifici per qualificarsi per la participation exemption su dividendi e plusvalenze. Non è sufficiente possedere semplicemente delle quote; la società deve gestire attivamente i propri asset. Dimostrare questa attività richiede spesso di sostenere costi di gestione locali o di mantenere buste paga locali. Nel 2026, il limite di deducibilità degli interessi passivi rimane pari al 24,5% dell'EBITDA, limitando la deducibilità degli oneri finanziari netti per le società con un indebitamento significativo. Assicurarsi che la propria società holding disponga di un ufficio operativo e di amministratori residenti contribuisce a dimostrare che l'entità non è una semplice società di comodo, tutelando la sua idoneità per la participation exemption e riducendo al minimo il rischio di controversie fiscali internazionali.
Attuazione pratica della presenza economica
Soddisfare i requisiti di sostanza economica di una Dutch BV significa andare oltre la fase iniziale di costituzione verso operazioni attive e documentate. Il Belastingdienst si aspetta di vedere una società che opera all'interno dell'economia olandese sostenendo spese operative e gestendo i propri affari a livello locale. Questa presenza economica viene verificata attraverso i registri contabili, che devono essere conservati per 7 anni, o per 10 anni in caso di beni immobili. Il deposito del bilancio annuale presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario è un passaggio obbligatorio che dimostra che la società è un'entità attiva e trasparente. Dal 1° maggio 2026, Rabobank è la banca di riferimento per l'ufficio delle imposte olandese, rendendola la scelta preferenziale per la gestione di queste transazioni locali.
Dipendenti e conformità payroll
L'assunzione di personale locale è uno dei modi più efficaci per rafforzare il profilo di sostanza economica di un'impresa internazionale. Quando un'azienda impiega personale nei Paesi Bassi, dimostra che le attività operative e la creazione di valore avvengono a livello locale. L'utilizzo dei servizi di gestione payroll nei Paesi Bassi garantisce che tutte le ritenute fiscali sui salari e i contributi previdenziali siano gestiti in conformità con la normativa locale. Per i dipendenti internazionali che soddisfano i requisiti, è possibile applicare il ruling sul rimborso fiscale del 30%, che consente al datore di lavoro di erogare un'indennità esente da imposte per i costi extraterritoriali. Questo incentivo rende i Paesi Bassi una destinazione interessante per reclutare talenti specializzati destinati a gestire le vostre attività olandesi.
Analisi funzionale e creazione di valore
Il profilo funzionale della società deve corrispondere alla sostanza economica dichiarata per resistere ai controlli delle autorità fiscali sia olandesi che estere. Se una società dichiara di gestire proprietà intellettuale di alto valore o strumenti finanziari complessi, deve disporre delle competenze e dell'infrastruttura locali necessarie per supportare tali affermazioni. Ciò include la tenuta della contabilità locale e la garanzia della piena conformità IVA, con aliquote generalmente fissate al 21% o al 9% a seconda dei beni o dei servizi. Durante la configurazione iniziale, si applica una tassa di registrazione KVK una tantum di 85,15 € (2026). Garantire che la propria realtà operativa sia allineata con la struttura societaria è fondamentale per le aziende che mirano a beneficiare delle aliquote CIT del 19% sui primi 200.000 € di utile e del 25,8% al di sopra di tale soglia. La società deve inoltre assicurarsi che le informazioni sui titolari effettivi (UBO) siano accurate, poiché qualsiasi modifica deve essere comunicata alla KVK entro 7 giorni.
Mantenere la conformità durante il processo di costituzione da remoto
Per i fondatori extra-UE, la via di accesso più efficiente è quella della procura legalizzata (POA). Questo processo consente la costituzione a distanza di una società senza che il fondatore debba recarsi nei Paesi Bassi. Un notaio olandese redige l'atto costitutivo sulla base dei documenti legalizzati forniti dal fondatore. Sebbene la costituzione legale sia rapida, soddisfare i requisiti di substance della Dutch BV deve essere una priorità fin dall'inizio. Una pianificazione tempestiva della substance garantisce il buon esito delle successive richieste di partita IVA e registrazioni EORI, poiché il Belastingdienst valuta la presenza funzionale dell'entità prima di rilasciare tali codici identificativi.
Una BV residente che soddisfa tutti gli standard di conformità beneficia delle aliquote ordinarie dell'imposta sul reddito delle società (CIT) del 19% sugli utili fino a 200.000 € e del 25,8% su qualsiasi importo eccedente tale soglia. Tali aliquote si applicano a condizione che la società mantenga la propria residenza fiscale mediante una gestione attiva e processi decisionali locali. La società deve inoltre rispettare gli obblighi di comunicazione UBO, identificando qualsiasi persona fisica che detenga una partecipazione superiore al 25% e comunicando eventuali variazioni alla KVK entro 7 giorni. Fissare il capitale sociale al minimo di 0,01 € è una pratica comune in questa fase, sebbene il budget operativo debba rimanere proporzionato alle attività aziendali.
La tempistica di registrazione da remoto
La costituzione iniziale della Dutch BV tramite la procedura con POA richiede in genere da 3 a 5 giorni lavorativi dal ricevimento dei documenti legalizzati. Questa fase comprende la stipula notarile e l'iscrizione obbligatoria presso la KVK, che nel 2026 comporta una commissione una tantum di 85,15 €. Tuttavia, il raggiungimento della piena conformità fiscale richiede più tempo. Per le entità a partecipazione estera, la procedura di registrazione ai fini IVA richiede solitamente da 6 a 8 settimane. Durante questo periodo, la società dovrebbe finalizzare la propria struttura amministrativa locale, compresa l'apertura di un conto presso Rabobank, che funge da banca di riferimento del Belastingdienst dal 1° maggio 2026.
Guida strategica per imprenditori globali
Gli imprenditori internazionali devono adottare un approccio metodico all'amministrazione societaria olandese. I requisiti possono differire notevolmente tra fondatori UE ed extra-UE, in particolare per quanto riguarda i permessi di lavoro e le regole di residenza degli amministratori. Sebbene la costituzione da remoto sia lo standard per i non residenti, il mantenimento del "mind and management" della società nei Paesi Bassi è l'elemento che assicura i benefici a lungo termine derivanti dalle convenzioni contro le doppie imposizioni. La gestione proattiva dei requisiti di substance della Dutch BV previene il rischio di essere qualificati come società cassetta delle lettere dalle autorità fiscali estere e assicura che i registri siano conservati correttamente per i 7 anni previsti dalla legge.
Ultima revisione: agosto 2026
Garantire il futuro societario olandese attraverso la conformità strategica
Il rispetto dei requisiti di substance della Dutch BV garantisce che la vostra entità rimanga un soggetto fiscalmente residente riconosciuto, tutelando l'accesso alla participation exemption e all'ampia rete di trattati fiscali. Il passaggio dalla semplice registrazione a una gestione fiscale attiva è il modo più efficace per evitare i rischi associati allo status di società cassetta delle lettere. Documentando le decisioni locali e mantenendo una presenza funzionale, si stabiliscono solide basi per la crescita internazionale.
Intercompany Solutions è leader di mercato nella costituzione di società nei Paesi Bassi dal 2015. Siamo specializzati nella costituzione da remoto per imprenditori extra-UE e offriamo un supporto completo per la contabilità e la dichiarazione CIT al fine di mantenere la vostra attività conforme. I nostri specialisti colmano il divario tra la fase iniziale di costituzione e il costante rispetto dei requisiti normativi, garantendo che i vostri interessi professionali siano gestiti con precisione.
Saremo lieti di facilitare la vostra espansione nei Paesi Bassi e di supportare il vostro successo operativo a lungo termine.
Ultima revisione: agosto 2026
Domande frequenti
Quali sono i requisiti minimi di substance per una Dutch BV nel 2026?
I requisiti chiave includono la presenza di almeno il 50% di amministratori residenti nei Paesi Bassi, l'adozione delle principali delibere del consiglio di amministrazione nei Paesi Bassi e la conservazione delle scritture contabili locali per 7 anni. La società deve inoltre utilizzare un conto bancario locale. Dal 1° maggio 2026, la banca di riferimento del Belastingdienst è Rabobank. Questi criteri garantiscono che la BV sia considerata una reale entità economica piuttosto che una società di comodo costituita a fini di elusione fiscale.
Perché la substance è necessaria per accedere alle convenzioni fiscali olandesi?
La substance è necessaria per dimostrare che una società è effettivamente residente fiscale nei Paesi Bassi e non una struttura fittizia creata per il treaty shopping. Senza una presenza economica sufficiente, le autorità fiscali estere possono negare i benefici delle 95 convenzioni contro le doppie imposizioni stipulate dai Paesi Bassi. Soddisfare i requisiti di substance della Dutch BV è fondamentale per ottenere un certificato di residenza fiscale, che attesta il diritto all'applicazione di aliquote ridotte per le ritenute alla fonte.
Una Dutch BV può essere gestita da remoto pur rispettando le regole di substance?
Sì, la gestione da remoto è possibile, ma il mind and management deve rimanere nei Paesi Bassi. Ciò significa che le decisioni strategiche fondamentali devono essere assunte e verbalizzate durante le riunioni del consiglio di amministrazione tenute sul territorio olandese. Sebbene i fondatori possano risiedere all'estero, almeno la metà degli amministratori statutari deve essere residente nei Paesi Bassi. I fondatori extra-UE ricorrono spesso alla procedura con procura legalizzata per la costituzione, potendo così creare l'entità senza doversi spostare.
In che modo il Belastingdienst verifica la corporate substance?
L'autorità fiscale olandese esamina diversi indicatori di attività economica, come il luogo in cui si tengono le riunioni del consiglio di amministrazione, la residenza degli amministratori e l'esistenza di costi operativi locali. Verifica inoltre che la società conservi la propria contabilità nei Paesi Bassi e depositi il bilancio annuale presso la KVK entro 12 mesi dalla chiusura dell'esercizio. Anche una segnalazione accurata dell'UBO per chiunque detenga una partecipazione superiore al 25% costituisce una parte essenziale del processo di verifica.
Qual è la differenza tra sostanza legale e presenza economica reale?
La sostanza legale si riferisce ai requisiti formali minimi, come la presenza di amministratori residenti e di un indirizzo locale. La presenza economica reale va più a fondo, imponendo alla società di svolgere funzioni operative e sostenere costi operativi commisurati all'attività svolta. Sebbene per una BV sia sufficiente un capitale di 0,01 €, essa deve dimostrare che la creazione di valore avviene localmente. Questa distinzione è fondamentale per le società che intendono beneficiare delle aliquote CIT del 19% e del 25,8%.
Una holding olandese ha requisiti di substance differenti?
Le società holding sono soggette a controlli specifici per verificare che non siano semplici società veicolo per finanziamenti o concessioni di licenze infragruppo. Per beneficiare della participation exemption sui dividendi, la holding deve gestire attivamente le proprie controllate. Ciò richiede spesso il sostenimento di spese di gestione locale o costi per il personale dipendente. Nel 2026, queste entità devono inoltre rispettare il limite alla deducibilità degli interessi passivi, limitato al 24,5% dell'EBITDA o a una franchigia di 1 milione di euro.
Quali sono le conseguenze del mancato rispetto degli standard di substance olandesi?
Il mancato rispetto di tali standard può comportare il disconoscimento delle agevolazioni previste dai trattati fiscali e l'applicazione di ritenute alla fonte più elevate sui pagamenti transfrontalieri. Il Belastingdienst può inoltre procedere allo scambio spontaneo di informazioni con le autorità tributarie estere qualora la substance sia considerata insufficiente. Inoltre, le società possono perdere l'accesso agli Advance Tax Rulings. Il rispetto dei requisiti di substance della Dutch BV protegge l'entità dalla classificazione come società cassetta delle lettere ai sensi delle normative antielusione dell'UE.
Fonti
- ICS Payroll - Servizi di gestione buste paga nei Paesi Bassi
- KVK - Iscrizione al Registro delle Imprese olandese
- Business.gov.nl - Società a responsabilità limitata (bv)
- Burgerlijk Wetboek Boek 2 (Codice civile olandese, persone giuridiche)
- Rijksoverheid - Fare impresa
- Belastingdienst - Aliquote dell'imposta sul reddito delle società
- Belastingdienst - Imposte sui salari (loonheffingen)
- UWV - Obblighi del datore di lavoro
- SVB - Previdenza sociale nei Paesi Bassi
- Belastingdienst - IVA (BTW) per imprenditori
- Commissione europea - Norme e aliquote IVA
- De Nederlandsche Bank - Vigilanza
- AFM - Licenze e registri
- BOIP - Registrazione di marchi nel Benelux
- WIPO - Sistema di Madrid
- CGUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Paesi Bassi
- ICLG - Leggi e regolamenti sul governo societario, Paesi Bassi
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |