


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-17 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Il mancato deposito del bilancio d'esercizio presso la Kamer van Koophandel (KVK) entro il termine di legge di dodici mesi può comportare la responsabilità personale degli amministratori, anche per coloro che gestiscono le proprie società dall'estero. Mantenere la conformità richiede più del semplice rispetto di una scadenza; comporta una precisa sincronizzazione tra bilancio d'esercizio, dichiarazioni fiscali e aggiornamenti amministrativi. Comprendere i requisiti specifici di rendicontazione annuale per una Dutch BV è essenziale per qualsiasi imprenditore estero che desideri evitare sanzioni e proteggere lo schermo societario nel 2026.
Riconoscerete probabilmente che il contesto normativo olandese è rigoroso e richiede una meticolosa attenzione ai dettagli. Questa guida semplifica tale complessità fornendo un chiaro calendario di conformità per l'anno fiscale 2026. Abbiamo delineato le scadenze esatte per il bilancio d'esercizio, le aliquote della Corporate Income Tax (CIT) del 19% fino a 200.000 euro e del 25,8% per la quota eccedente, nonché i passaggi necessari per mantenere aggiornato il registro UBO. Seguendo questa panoramica strutturata, potrete garantire che la vostra entità olandese adempia ai propri obblighi statutari mentre vi concentrate sulla crescita internazionale.
Punti chiave
- Identificare le scadenze relative ai requisiti di rendicontazione annuale della Dutch BV, assicurando che il bilancio d'esercizio sia depositato presso la KVK entro 12 mesi dalla chiusura dell'esercizio.
- Determinare gli obblighi relativi alla Corporate Income Tax per il 2026, pari al 19% fino a 200.000 € e al 25,8% al di sopra di tale soglia.
- Implementare un sistema di conservazione documentale in cui i registri amministrativi siano conservati per 7 anni, ovvero 10 anni per la documentazione relativa ai beni immobili.
- Mantenere aggiornato il registro UBO comunicando le modifiche entro 7 giorni per qualsiasi persona fisica con una quota di partecipazione superiore al 25%.
- Gestire tutti i depositi statutari a distanza tramite la procedura di procura notarile legalizzata (Power of Attorney) con servizi professionali di contabilità e segreteria societaria.
Indice dei contenuti
Il quadro normativo per la rendicontazione annuale della Dutch BV
Una Dutch BV opera come un'entità giuridica distinta. Questo status conferisce la responsabilità limitata ai suoi azionisti, ma impone anche severi obblighi di trasparenza. Il Codice Civile olandese, nello specifico il Libro 2, stabilisce la base giuridica per tali comunicazioni. La conformità ai requisiti di rendicontazione annuale della Dutch BV non è facoltativa; si tratta di un obbligo di legge concepito per tutelare i creditori, gli azionisti e il pubblico interesse.
Il consiglio di amministrazione detiene la responsabilità ultima nel garantire che tutti i depositi finanziari e amministrativi siano accurati e presentati tempestivamente. Quando una società non rispetta tali obblighi, le conseguenze sono gravi. Gli amministratori possono incorrere in sanzioni amministrative da parte del Belastingdienst o della KVK. In caso di fallimento, il mancato rispetto degli standard di rendicontazione può determinare una presunzione di cattiva gestione da parte degli amministratori, con la potenziale conseguenza della responsabilità personale per i debiti della società.
Classificazione della propria BV: micro, piccola, media o grande
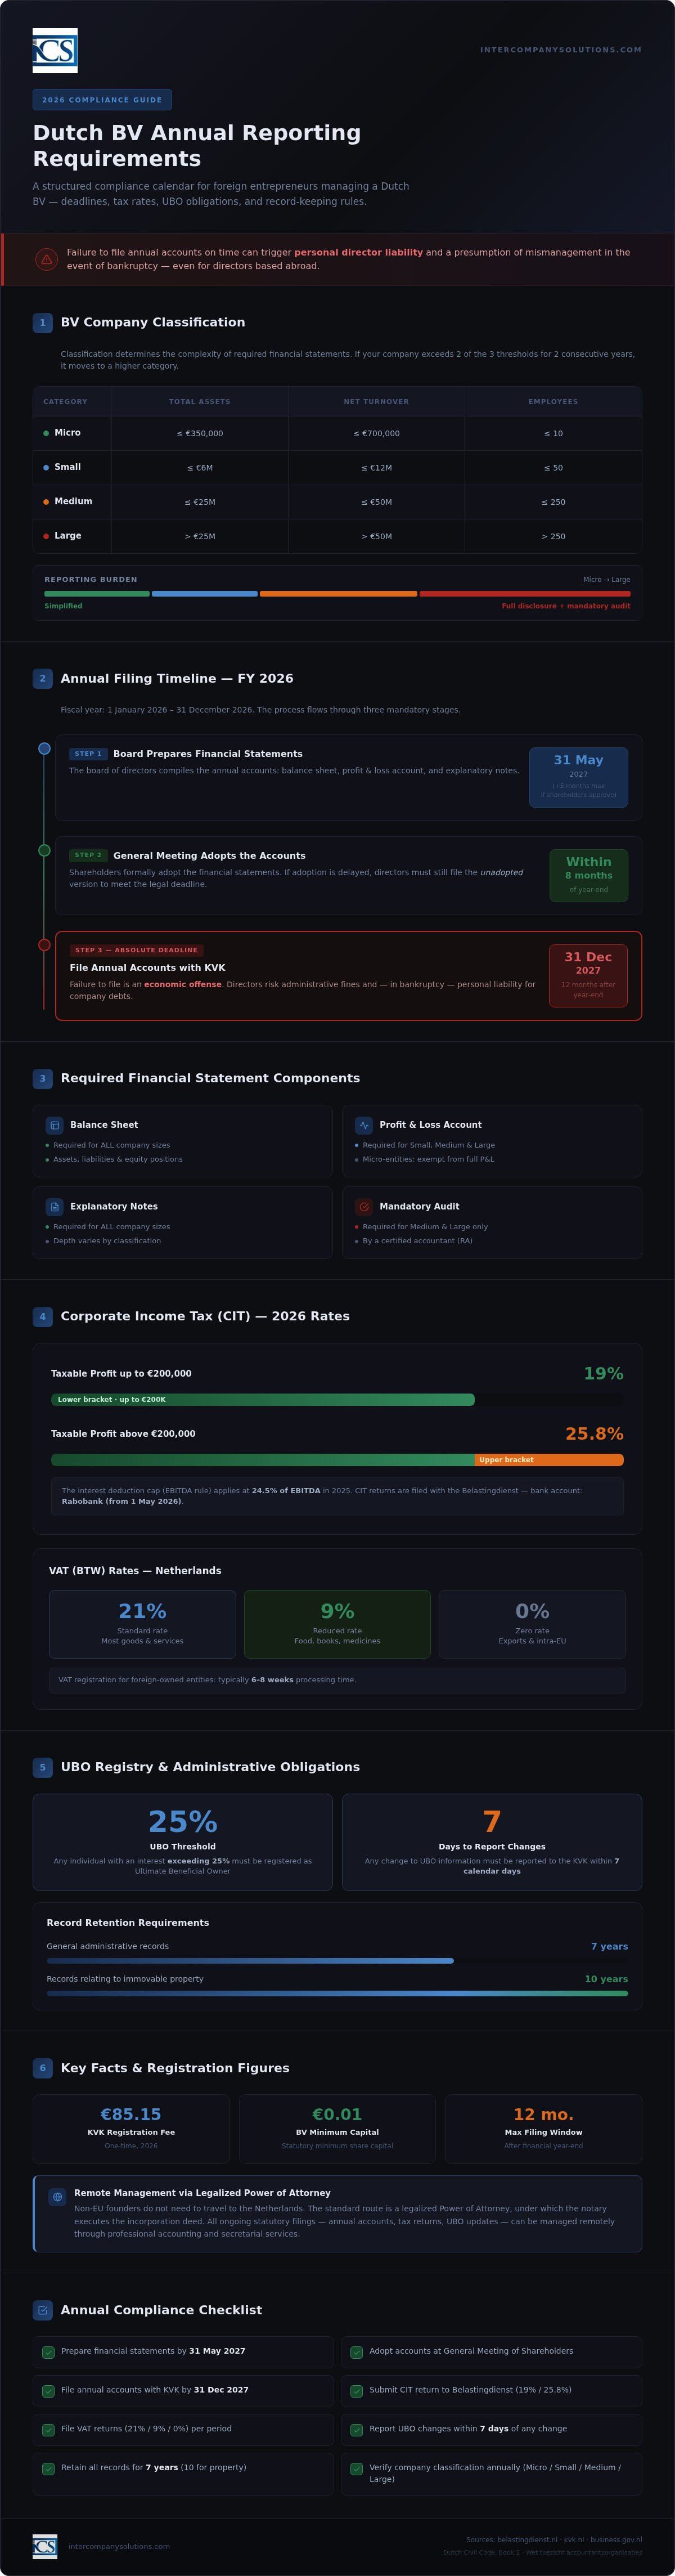
Il governo olandese classifica le società in quattro categorie: micro, piccole, medie e grandi. Questa classificazione dipende da tre criteri specifici: il valore totale dell'attivo patrimoniale, il fatturato netto annuo e il numero medio di dipendenti. La maggior parte degli imprenditori esteri che costituiscono una Dutch BV inizia all'interno delle categorie micro o piccola.
La classificazione è rilevante poiché determina la complessità del bilancio d'esercizio da redigere. Le micro e piccole entità beneficiano di regimi di rendicontazione semplificati, che richiedono meno note illustrative e stati patrimoniali meno dettagliati. Se la società supera due delle tre soglie per due anni consecutivi, passa a una categoria superiore, aumentando gli obblighi di informativa e richiedendo potenzialmente una revisione legale obbligatoria da parte di un revisore contabile abilitato.
Il ruolo della Camera di Commercio olandese (KVK)
La Kamer van Koophandel (KVK) funge da registro ufficiale per tutte le persone giuridiche societarie olandesi. È il punto centrale per il deposito del bilancio d'esercizio, rendendo queste informazioni accessibili al pubblico. Tale trasparenza consente a potenziali partner e creditori di verificare la salute finanziaria di un'impresa prima di intraprendere transazioni commerciali. La fornitura di questi dati costituisce una parte fondamentale dei requisiti di rendicontazione annuale della Dutch BV.
Per le nuove entità costituite nel 2026, la tassa di iscrizione alla KVK consiste in un pagamento una tantum di 85,15 €. Una volta registrata, la BV deve mantenere aggiornati i propri dati nel Registro delle Imprese. Ciò include il mantenimento dell'aggiornamento del registro UBO, in cui deve essere identificata qualsiasi persona fisica con una quota di partecipazione superiore al 25%. I registri obbligatori per legge, compresi tali depositi, devono essere conservati per 7 anni, mentre i documenti relativi a beni immobili richiedono un periodo di conservazione di 10 anni.
Redazione e deposito del bilancio d'esercizio annuale
L'esercizio finanziario di una Dutch BV segue generalmente l'anno solare, con inizio il 1° gennaio e termine il 31 dicembre. A meno che lo statuto della vostra società non specifichi un diverso periodo d'imposta, è obbligatorio attenersi a questo ciclo standard. Il processo di rendicontazione inizia con la redazione del bilancio d'esercizio da parte del consiglio di amministrazione. Una volta redatto, il bilancio deve essere presentato all'assemblea dei soci per l'approvazione. Successivamente all'approvazione, il bilancio definitivo deve essere depositato presso la Kamer van Koophandel (KVK) per adempiere agli obblighi di trasparenza dell'ente.
Termini standard di deposito per il 2026
Per un esercizio finanziario che si chiude il 31 dicembre 2026, l'organo amministrativo deve redigere il bilancio d'esercizio entro il 31 maggio 2027. La legge olandese consente una specifica proroga fino a un massimo di cinque mesi per questa fase di redazione, previa approvazione dei soci. Tale proroga è spesso necessaria per strutture internazionali complesse, ma non modifica il termine ultimo di pubblicazione. Il termine perentorio per il deposito del bilancio d'esercizio presso la KVK è di 12 mesi dalla chiusura dell'esercizio finanziario. Per l'esercizio fiscale 2026, tale data è il 31 dicembre 2027.
Il rigoroso rispetto di queste scadenze è fondamentale. Qualora i soci non approvino il bilancio tempestivamente, gli amministratori sono comunque tenuti a depositare la versione non approvata del bilancio al fine di rispettare il termine dei 12 mesi. Il mancato deposito costituisce un reato economico e può comportare sanzioni pecuniarie significative. È possibile contattare il nostro team specializzato per coordinare queste scadenze e garantire il tempestivo adempimento degli obblighi di rendicontazione annuale della vostra Dutch BV.
Componenti del bilancio d'esercizio
I documenti specifici richiesti per il deposito annuale dipendono dalla classificazione della vostra BV come micro, piccola, media o grande impresa. Come requisito minimo, tutte le società devono presentare uno stato patrimoniale e una nota integrativa. Le piccole imprese e le entità di dimensioni maggiori devono includere anche un conto economico. Sebbene le microimprese siano esonerate dalla pubblicazione dei dati del conto economico, sono comunque tenute a conservare tali registrazioni per la gestione contabile interna e per gli obblighi fiscali.
- Micro e piccole: Stato patrimoniale abbreviato e nota integrativa limitata. Nessuna revisione contabile obbligatoria.
- Medie e grandi: Stato patrimoniale completo, conto economico e relazione sulla gestione.
- Requisiti di revisione contabile: Applicabili esclusivamente alle società che superano due dei tre parametri dimensionali di legge relativi ad attivo patrimoniale, fatturato e numero di dipendenti.
Le scritture contabili devono essere conservate per 7 anni in un formato che ne garantisca l'accessibilità per le verifiche delle autorità olandesi. Per i soggetti titolari di beni immobili, questo periodo di conservazione è esteso a 10 anni. Assicurare la corretta compilazione di questi documenti è un requisito fondamentale per preservare la piena regolarità della vostra società nei Paesi Bassi.
Conformità all'imposta sul reddito delle società (CIT) e all'IVA nel 2026
La dichiarazione dell'imposta sul reddito delle società (CIT) è un adempimento annuale obbligatorio per ogni Dutch BV, indipendentemente dalle sue dimensioni o dal volume di attività. Sebbene la sezione precedente si sia concentrata sulla pubblicità legale tramite la KVK, le dichiarazioni CIT vanno trasmesse direttamente al Belastingdienst (l'amministrazione finanziaria olandese). Tali dichiarazioni devono riflettere fedelmente l'utile imponibile della società, il quale differisce spesso dall'utile civilistico esposto a bilancio per effetto delle specifiche variazioni fiscali stabilite dal diritto tributario olandese.
Aliquote fiscali e scaglioni per il 2026
Il sistema olandese di tassazione societaria adotta una struttura a due scaglioni. Per l'esercizio fiscale 2026, le aliquote rimangono invariate per offrire un quadro stabile e prevedibile agli investitori internazionali. Questo approccio progressivo consente alle imprese minori e alle startup di beneficiare di un carico fiscale ridotto sui primi scaglioni di utile.
| Scaglione di utile imponibile | Aliquota CIT applicabile (2026) |
|---|---|
| Fino a €200.000 | 19% |
| Oltre €200.000 | 25,8% |
Oltre alle aliquote base, gli amministratori devono tenere conto di specifiche limitazioni alle deduzioni. Il limite alla deducibilità degli interessi è pari al 24,5% dell'EBITDA per il periodo 2026. Questa norma previene l'indebitamento eccessivo ed è una componente fondamentale degli obblighi di rendicontazione annuale delle Dutch BV per le società con finanziamenti rilevanti. Inoltre, la conformità all'Imposta sul Valore Aggiunto (IVA) è vitale. La maggior parte delle BV presenta le dichiarazioni IVA su base trimestrale, sebbene la Belastingdienst possa imporre scadenze mensili per le entità ad alto volume operativo. Per le entità a partecipazione estera, la registrazione IVA richiede solitamente da 6 a 8 settimane. Le aliquote IVA ordinarie sono del 21%, 9% o 0%, a seconda della natura dei beni o dei servizi prestati.
Procedure di pagamento e cambio di banca della Belastingdienst
La presentazione della dichiarazione costituisce solo la prima parte degli adempimenti; il successivo pagamento deve pervenire alle autorità attraverso i canali corretti. Si è verificato un rilevante cambiamento procedurale che tutti gli amministratori sono tenuti a rispettare. La banca d'appoggio della Belastingdienst è Rabobank dal 1° maggio 2026. Tutti i pagamenti per CIT, IVA o imposte sui salari devono essere disposti verso gli IBAN aggiornati associati a tale istituto per garantire la corretta elaborazione.
Quando si effettua un pagamento, occorre utilizzare l'esatto codice identificativo di pagamento riportato sull'avviso di accertamento. Questo codice a 16 cifre garantisce l'imputazione dei fondi allo specifico debito d'imposta. Senza tale riferimento, i sistemi della Belastingdienst potrebbero non riconoscere la transazione, provocando l'accumulo di fondi non allocati e l'eventuale irrogazione di sanzioni per tardivo versamento, anche qualora l'addebito sul conto sia avvenuto entro i termini. Mantenere una tracciabilità trasparente di questi pagamenti è indispensabile, poiché i registri contabili devono essere conservati per 7 anni per soddisfare le esigenze di verifica fiscale. Servizi professionali di Accounting & Tax Services possono supportare la gestione delle trasmissioni telematiche e dei calendari di pagamento per assicurare la piena conformità continuativa.
Obblighi amministrativi legali e registro UBO
Oltre al deposito pubblico del bilancio d'esercizio e delle dichiarazioni fiscali, ogni Dutch BV deve tenere una contabilità interna esaustiva. Questa tenuta dei registri funge da base probatoria per tutte le informative finanziarie e le posizioni tributarie. Secondo la legislazione olandese, le scritture e i documenti aziendali devono essere conservati per un minimo di 7 anni in un formato leggibile e consultabile. Ciò comprende tutta la documentazione primaria, tra cui fatture, estratti conto bancari, contratti e corrispondenza. Nel caso in cui la BV possieda o gestisca beni immobili, la legge impone un termine di conservazione più lungo, pari a 10 anni, per tutta la documentazione collegata. Questa cura documentale interna è un elemento essenziale degli obblighi di rendicontazione annuale delle Dutch BV che gli amministratori devono presidiare per tutto l'anno.
Mantenimento dell'amministrazione societaria
Le moderne Dutch BV scelgono prevalentemente l'archiviazione digitale per la propria amministrazione. La Belastingdienst consente l'adozione di archivi digitali a condizione che l'integrità e l'autenticità dei dati siano garantite e che i documenti siano tempestivamente accessibili per eventuali ispezioni. Un'amministrazione contabile completa non si limita al mero libro mastro delle operazioni, ma deve racchiudere ogni elemento probatorio a supporto della situazione patrimoniale e finanziaria dell'impresa. Per gli imprenditori che intendono superare la gestione contabile di base sfruttando la propria business intelligence, visita Momentum One per consulenze specialistiche in materia di dati e analisi. Ulteriori dettagli su tali parametri sono consultabili nella nostra guida sulla contabilità per la conformità e gli adempimenti fiscali delle Dutch BV.
Gli amministratori devono accertarsi che sia eseguito il backup degli archivi digitali e che la conversione dal formato cartaceo a quello informatico non causi la perdita di metadati richiesti in sede di revisione contabile. La mancata esibizione di una documentazione contabile completa durante una verifica fiscale può comportare l'inversione dell'onere della prova. In tale circostanza, l'amministrazione finanziaria ha la facoltà di quantificare la base imponibile mediante ricostruzioni induttive, con conseguente incremento dell'imposta accertata. Un'archiviazione ordinata costituisce la strategia più efficace per preservare gli interessi patrimoniali e fiscali della società.
Il registro dei titolari effettivi (UBO) è un sistema di pubblicità obbligatoria istituito per prevenire il riciclaggio di capitali e favorire la trasparenza societaria. All'interno di una Dutch BV, ogni persona fisica che detenga più del 25% del capitale sociale, dei diritti di voto o dell'assetto proprietario viene qualificata come UBO. Questo criterio opera sia per il controllo diretto sia per quello indiretto, inclusa la detenzione per il tramite di una holding o di una fondazione. Sebbene taluni dati UBO siano consultabili al pubblico, quali generalità anagrafiche e natura dell'interessenza, le informazioni sensibili come il codice fiscale (BSN) e il domicilio restano riservate e accessibili unicamente alle autorità competenti.
Un requisito determinante degli adempimenti periodici delle Dutch BV consiste nell'obbligo di provvedere al costante aggiornamento del registro. Qualsiasi variazione inerente ai titolari effettivi, ivi compresi cessioni di quote societarie o mutamenti dell'indirizzo di residenza del soggetto, deve essere notificata alla KVK entro 7 giorni. Tale termine è di gran lunga più stringente rispetto ai termini previsti per i depositi dei bilanci annuali e impone un'attenzione proattiva da parte dell'organo amministrativo. Durante il 2026, la KVK e il Bureau Economische Handhaving (BEH) proseguiranno una rigida vigilanza sul rispetto degli adempimenti di tale registro. La mancata notifica delle variazioni entro il termine perentorio di 7 giorni integra un illecito economico che espone la società e i suoi organi a sanzioni pecuniarie amministrative o ad azioni penali.
Gestione della conformità olandese da remoto con ICS
Gestire una società olandese dall'estero richiede un partner locale affidabile. Dalla nostra fondazione nel 2015, abbiamo assistito oltre 1.000 imprenditori stranieri nel mantenere la loro regolarità societaria. La procedura tramite procura legalizzata consente agli amministratori non residenti di adempiere a tutti gli obblighi di rendicontazione annuale della Dutch BV senza doversi recare nei Paesi Bassi. Questo approccio da remoto garantisce che gli obblighi statutari, dalla stipula iniziale dell'atto al deposito del bilancio annuale, siano gestiti con meticolosa precisione da professionisti che conoscono il contesto amministrativo locale.
Servizi continuativi di assistenza contabile e fiscale
Una conformità efficace inizia con una tenuta contabile costante durante tutto l'anno. Un servizio contabile continuativo dedicato semplifica il ciclo di rendicontazione del 2026 assicurando che tutte le transazioni siano registrate in tempo reale. Questa gestione proattiva dei dati consente una transizione senza interruzioni dalla chiusura dell'anno fiscale al 31 dicembre alla redazione del bilancio d'esercizio. Il nostro team coordina la preparazione di questi prospetti e garantisce che le dichiarazioni CIT siano presentate in conformità con le aliquote scaglionate del 19% e del 25,8%. Per le imprese con personale attivo nei Paesi Bassi, l'integrazione dei servizi di gestione buste paga assicura che l'imposta sui salari e i contributi previdenziali siano riconciliati con gli adempimenti societari annuali.
Guida esperta per fondatori internazionali
Il contesto normativo olandese è strutturato, ma richiede competenze locali specifiche. Agiamo come punto di raccordo per gli amministratori non residenti, offrendo la chiarezza procedurale necessaria per gestire efficacemente una BV. Ciò include il monitoraggio del registro UBO per garantire che qualsiasi variazione venga comunicata entro la finestra obbligatoria di 7 giorni. Verifichiamo inoltre che tutti i pagamenti fiscali siano indirizzati a Rabobank, che funge da banca di riferimento della Belastingdienst dal 1° maggio 2026. Questo livello di supervisione previene errori amministrativi che potrebbero comportare sanzioni o responsabilità dell'amministratore.
Affidabilità e accuratezza sono i pilastri della nostra consulenza. Affidando gli adempimenti di rendicontazione annuale della vostra Dutch BV a specialisti esperti, manterrete una posizione societaria impeccabile e tutelerete la reputazione della vostra società nel mercato europeo. Il nostro team effettua un monitoraggio costante dei dati KVK per garantire che la vostra entità mantenga la propria regolarità per tutto l'anno fiscale. Vi invitiamo a contattare i nostri specialisti per una consulenza iniziale gratuita per discutere le vostre specifiche esigenze di conformità per il 2026.
Ultima revisione: ottobre 2023
Garantire la regolarità della vostra Dutch BV per il 2026 e oltre
Il rispetto dei requisiti di rendicontazione annuale per una Dutch BV costituisce un pilastro fondamentale per il successo delle operazioni commerciali internazionali. Assicurando che i conti annuali siano depositati presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario e che i pagamenti dell'imposta sulle società (CIT) siano indirizzati ai conti Rabobank aggiornati, proteggete la vostra società da sanzioni amministrative. Mantenere aggiornato il registro UBO mediante comunicazioni entro sette giorni e rispettare il periodo di conservazione dei documenti di sette anni consolida ulteriormente la vostra posizione di conformità. Questi passaggi sono essenziali per qualsiasi amministratore che gestisca un'entità olandese dall'estero.
Con oltre 2.000 fondatori assistiti in tutto il mondo, offriamo la competenza necessaria per gestire questi complessi adempimenti da remoto. Il nostro team è in grado di agevolare la costituzione di una Dutch BV in soli 3-5 giorni lavorativi, e la nostra Garanzia di Soddisfazione al 100% assicura che i vostri interessi professionali siano gestiti con il massimo livello di accuratezza. Sia che necessitiate di assistenza per le dichiarazioni fiscali annuali o di supporto societario continuativo, il nostro team fornisce la costanza necessaria per mantenere la vostra impresa conforme. Saremo lieti di favorire la vostra continua crescita nel mercato olandese.
Ultima revisione: ottobre 2023
Domande frequenti
Qual è il termine per il deposito dei conti annuali di una Dutch BV nel 2026?
I conti annuali devono essere depositati presso la KVK entro 12 mesi dalla chiusura dell'esercizio finanziario. Per un esercizio fiscale standard che si chiude il 31 dicembre 2026, il termine perentorio per la pubblicazione è il 31 dicembre 2027. Questo periodo include i cinque mesi iniziali per la redazione e le eventuali proroghe approvate. Il mancato rispetto di questa data finale è considerato un reato economico e può comportare la responsabilità personale degli amministratori o sanzioni amministrative da parte della Camera di Commercio.
Ho bisogno di un revisore olandese per il bilancio annuale della mia piccola BV?
La maggior parte delle BV di piccole o micro dimensioni non richiede una revisione legale obbligatoria da parte di un revisore contabile abilitato. La revisione è necessaria solo se la società soddisfa almeno due dei seguenti tre criteri: totale dell'attivo superiore a 6 milioni di euro, fatturato netto superiore a 12 milioni di euro o una media di 50 o più dipendenti. Poiché la maggior parte delle startup si colloca al di sotto di queste soglie, può adempiere agli obblighi di rendicontazione annuale della Dutch BV utilizzando un bilancio in forma abbreviata che non include la relazione di revisione.
Quali sono le aliquote dell'imposta sulle società per una società olandese nel 2026?
Le aliquote dell'imposta sul reddito delle società (CIT) per il 2026 sono del 19% sugli utili imponibili fino a 200.000 € e del 25,8% sulla quota di utili eccedente tale importo. Queste aliquote si applicano a tutte le Dutch BV, indipendentemente dal fatto che i soci siano residenti o non residenti. Gli amministratori devono assicurarsi che le dichiarazioni dei redditi vengano presentate annualmente alla Belastingdienst e che i pagamenti vengano inviati ai conti Rabobank corretti a seguito della transizione bancaria del 1° maggio 2026.
Per quanto tempo devo conservare i documenti aziendali olandesi?
I documenti aziendali ordinari, comprese fatture, estratti conto bancari e contratti, devono essere conservati per almeno 7 anni in un formato leggibile. Se la vostra Dutch BV detiene o gestisce beni immobili, la legge estende questo periodo di conservazione a 10 anni per tutta la documentazione correlata. Tali scritture devono essere messe a disposizione per eventuali ispezioni da parte delle autorità fiscali olandesi su richiesta. Il mantenimento di un archivio digitale o cartaceo ordinato è necessario per comprovare l'accuratezza dei vostri depositi annuali.
Posso depositare i bilanci annuali della mia Dutch BV da remoto in qualità di non residente?
Gli amministratori non residenti possono gestire tutti gli adempimenti contabili annuali e la conformità fiscale da remoto tramite una procura legalizzata (Power of Attorney). Questa modalità consente a un fornitore di servizi professionali di occuparsi della trasmissione dei conti alla KVK e delle dichiarazioni fiscali alla Belastingdienst per vostro conto. Non è necessaria la presenza fisica nei Paesi Bassi per soddisfare i requisiti di rendicontazione annuale della Dutch BV, a condizione di mantenere una comunicazione trasparente con il proprio partner contabile e di fornire la documentazione necessaria.
Cosa succede se la mia Dutch BV non rispetta la scadenza per il deposito presso la KVK?
Il mancato rispetto del termine di 12 mesi per il deposito è considerato un reato economico nei Paesi Bassi. La società rischia sanzioni amministrative e l'organo amministrativo rischia la responsabilità personale per i debiti aziendali in caso di fallimento. Questa omissione viene considerata una presunzione di cattiva gestione. È fondamentale depositare anche i conti non ancora approvati, qualora i soci non abbiano raggiunto una decisione definitiva, per garantire il rispetto del termine di pubblicazione e mantenere la società in regola.
La registrazione UBO è obbligatoria per tutte le Dutch BV nel 2026?
La registrazione del titolare effettivo (UBO) è obbligatoria per ogni Dutch BV. Qualsiasi persona fisica che detenga una partecipazione, diritti di voto o proprietà superiori al 25% deve essere identificata nel registro tenuto dalla KVK. Gli amministratori sono inoltre tenuti per legge a comunicare qualsiasi variazione delle informazioni sull'UBO entro 7 giorni dal verificarsi della stessa. Questo sistema garantisce la trasparenza e supporta le autorità nella prevenzione di reati finanziari quali il riciclaggio di denaro o il finanziamento del terrorismo all'interno della struttura societaria.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |