


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-22 · Last reviewed 2026-09-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ottenere una visura camerale dalla Camera di Commercio olandese non significa che la vostra impresa sia pronta a operare. La maggior parte dei fondatori internazionali scopre troppo tardi che considerare la costituzione societaria come una semplice checklist lineare genera gravi attriti operativi. Individuare tempestivamente gli errori comuni durante la costituzione di una Dutch BV è il modo migliore in assoluto per tutelare la propria tempistica, il proprio capitale e la responsabilità degli amministratori.
Probabilmente considerate già i Paesi Bassi una base europea ideale, ma interfacciarsi con istituzioni statutarie non familiari può diventare rapidamente frustrante. Gli amministratori stranieri affrontano regolarmente verifiche di diversi mesi per l'apertura del conto corrente aziendale, ritardi nell'attribuzione del numero di partita IVA da parte del Belastingdienst e complicazioni procedurali nella legalizzazione delle procure all'estero. Questi intoppi derivano raramente da un diritto societario rigido, bensì dal considerare gli atti notarili, le registrazioni fiscali e la conformità bancaria come passaggi isolati.
Questa guida evidenzia i principali errori legali, fiscali e amministrativi affrontati dagli imprenditori esteri e fornisce tutele concrete per prevenirli. Scoprirete come coordinare contemporaneamente il notaio olandese, il registro delle imprese e le autorità fiscali, garantendo una piena operatività senza incorrere in sanzioni amministrative nel 2026.
Punti Chiave
- Evitare gli errori comuni durante la costituzione di una Dutch BV inizia dalla comprensione della stipula obbligatoria dell'atto notarile e dall'uso di procure legalizzate per la costituzione a distanza.
- L'iscrizione presso la Camera di Commercio non garantisce l'accesso fiscale immediato, poiché le entità a partecipazione estera devono affrontare un'istruttoria di 6-8 settimane da parte del Belastingdienst per ottenere il numero di partita IVA olandese.
- La conformità statutaria impone la registrazione dei titolari effettivi che detengono una quota superiore al 25%, con l'obbligo di comunicare qualsiasi successiva variazione dell'assetto proprietario al registro delle imprese entro 7 giorni.
- L'onboarding bancario aziendale ai sensi della normativa antiriciclaggio olandese richiede una documentazione dettagliata per gli amministratori non residenti, anziché essere considerato una formalità automatica.
- Il coordinamento simultaneo di atti notarili, adempimenti fiscali e onboarding commerciale previene prolungati ritardi operativi e tutela gli amministratori da responsabilità non necessarie.
Indice dei Contenuti
- Principali errori legali e notarili durante la costituzione di una Dutch BV
- Insidie della registrazione fiscale olandese: ritardi IVA ed errori di calcolo dell'imposta sulle società
- Omissioni normative e registri: comunicazioni UBO e depositi statutari
- Trappole operative: apertura del conto bancario aziendale ed errori nel payroll degli amministratori
- Tabella di marcia per una costituzione conforme: creare una Dutch BV senza costose rettifiche
Principali errori legali e notarili durante la costituzione di una Dutch BV
Sottovalutare le formalità legali e statutarie rientra tra gli errori più comuni durante la costituzione di una Dutch BV. Gli imprenditori stranieri presumono spesso che la registrazione societaria nei Paesi Bassi ricalchi le rapide registrazioni digitali prive di controlli preventivi, tipiche delle giurisdizioni di common law. Il diritto societario olandese impone rigorose tutele procedurali che richiedono l'intervento diretto di un notaio di diritto civile.
Scelta dell'entità: BV rispetto alle forme giuridiche prive di personalità giuridica
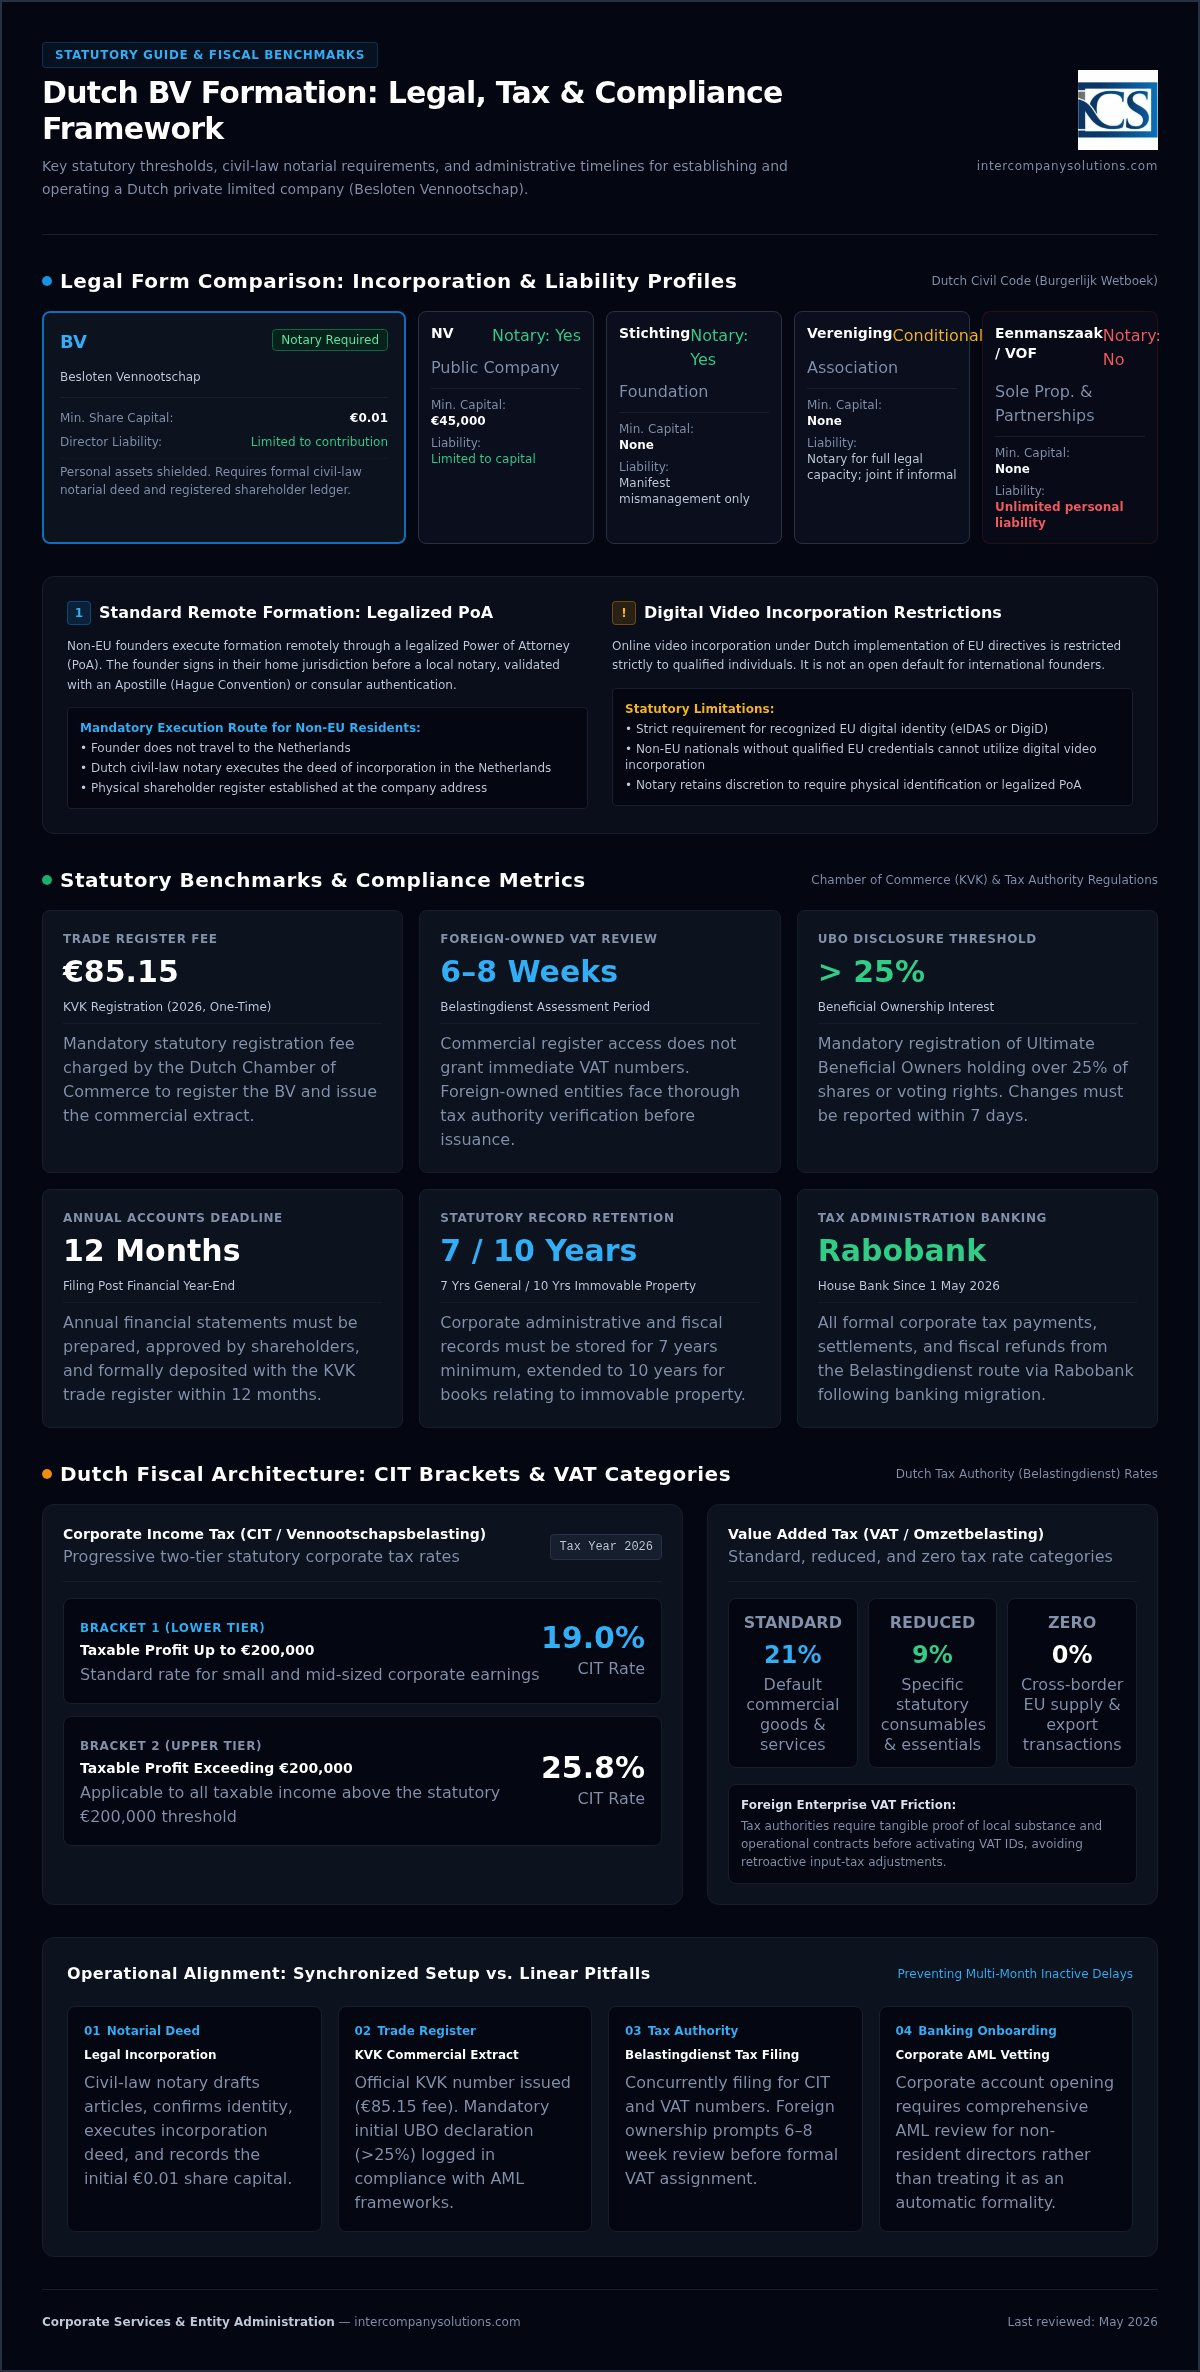
La scelta di una struttura societaria non compatibile crea un'immediata esposizione di bilancio. Gli operatori internazionali confondono frequentemente i modelli privi di personalità giuridica con le persone giuridiche. Le ditte individuali e le società di persone si registrano direttamente presso la Camera di Commercio (KVK) senza atto notarile, ma espongono i fondatori a una responsabilità personale diretta.
| Forma giuridica | Notaio obbligatorio? | Responsabilità di fondatori e amministratori | Capitale minimo |
|---|---|---|---|
| BV (Besloten Vennootschap) | Sì | Limitata al conferimento di capitale; patrimonio personale protetto | €0.01 |
| NV (Naamloze Vennootschap) | Sì | Limitata al conferimento di capitale | €45,000 |
| Stichting (Foundation) | Sì | Personalità giuridica limitata; consiglio di amministrazione responsabile solo per manifesta cattiva gestione | Nessuno |
| Vereniging (Association) | Solo per la piena capacità giuridica | Responsabilità solidale e illimitata se informale; limitata se costituita con atto notarile e registrata | Nessuno |
| Eenmanszaak (Sole Proprietorship) | No | Responsabilità personale illimitata per tutti i debiti aziendali | Nessuno |
| VOF / CV / Maatschap (Partnerships) | No | Responsabilità personale solidale e illimitata (i soci accomandanti di una CV sono protetti fino alla quota conferita) | Nessuno |
La costituzione di una società a responsabilità limitata richiede la stipula di un atto costitutivo formale. Disciplinata dal quadro normativo olandese della Besloten vennootschap, una BV tutela il patrimonio personale attraverso la personalità giuridica societaria. Il notaio di diritto civile funge da garante imparziale dello Stato, legalmente tenuto a redigere l'atto costitutivo e lo statuto, a verificare i conferimenti di capitale e ad accertare la legittimità dell'impresa.
La via della procura legalizzata per la costituzione a distanza
Un errore frequente è presumere che la costituzione societaria tramite video digitale rappresenti un'opzione predefinita accessibile per i cittadini stranieri. Il recepimento olandese delle direttive UE limita la costituzione via video esclusivamente alle persone fisiche in possesso di identità digitali UE riconosciute (eIDAS o DigiD). I fondatori extra-UE non possono utilizzare questa procedura.
La procedura standard a distanza si basa su una procura (PoA) legalizzata. I soci fondatori stranieri firmano un'autorizzazione nel loro paese d'origine, autenticata da un notaio locale e munita di Apostille ai sensi della Convenzione dell'Aia, o tramite legalizzazione consolare. Il notaio di diritto civile olandese stipula quindi l'atto di costituzione in sede locale per vostro conto. Coordinarsi con un esperto nella costituzione di Dutch BV garantisce che i documenti di identità, le traduzioni giurate e le verifiche della procura soddisfino i rigorosi standard notarili, evitando costosi rigetti procedurali.
Formalità relative al capitale sociale e precisione del libro dei soci
Dall'introduzione della legislazione sulla Flex-BV, il capitale sociale minimo legale è pari a esattamente 0,01 €. La determinazione arbitraria dei valori nominali delle azioni senza documentare l'effettivo conferimento di capitale nella cassa sociale può compromettere la responsabilità limitata della società. La BV deve emettere formalmente le azioni a fronte di un corrispettivo effettivo, liberato mediante conferimento in denaro o in natura.
Gli amministratori devono inoltre tenere un accurato libro dei soci in formato cartaceo presso la sede legale della società sin dal primo giorno. La mancata annotazione delle categorie di azioni, delle date di trasferimento e del capitale versato genera notevoli controversie legali durante le verifiche contabili, i trasferimenti di quote o le future due diligence da parte di investitori.
Insidie nella registrazione fiscale olandese: ritardi IVA ed errori di calcolo dell'imposta sulle società
Presumere che l'attribuzione delle posizioni fiscali societarie avvenga automaticamente all'atto della costituzione rappresenta uno degli errori comuni più costosi durante la costituzione di una Dutch BV. Sebbene la Camera di Commercio olandese rilasci un numero di identificazione per persone giuridiche e società di persone (RSIN) immediatamente al momento dell'iscrizione, questo numero non conferisce un codice identificativo IVA attivo. Considerare la visura camerale come un via libera operativo immediato blocca le attività commerciali prima ancora che abbiano inizio.
Tempistiche di registrazione IVA presso il Belastingdienst per proprietari stranieri
Le società nazionali con amministratori residenti ricevono spesso la documentazione IVA entro due settimane. Per le entità a partecipazione estera, il Belastingdienst avvia una valutazione manuale del rischio che richiede solitamente da 6 a 8 settimane. Gli ispettori fiscali olandesi inviano questionari dettagliati per verificare se l'impresa possiede una reale presenza economica (substance), un collegamento fisico e un'attività commerciale nel paese. In caso di mancata dimostrazione di contratti commerciali o transazioni commerciali pianificate, l'amministrazione finanziaria può rifiutare il rilascio del numero di imposta sul volume d'affari.
Anche l'applicazione di aliquote IVA errate innesca tempestive verifiche fiscali. Il diritto tributario olandese suddivide le operazioni in tre scaglioni previsti dalla legge:
- Aliquota ordinaria del 21%: si applica alla grande maggioranza dei beni commerciali e dei servizi ordinari alle imprese.
- Aliquota ridotta del 9%: riservata a specifiche categorie essenziali, tra cui prodotti alimentari, medicinali, libri e trasporti di passeggeri ammissibili.
- Aliquota dello 0%: si applica principalmente alle cessioni transfrontaliere all'interno dell'UE (cessioni intracomunitarie) e alle operazioni di esportazione al di fuori dell'Unione Europea.
Avvalersi di servizi professionali per la costituzione di Dutch BV garantisce la corretta compilazione dei questionari iniziali del Belastingdienst, evitando ritardi prolungati o il rifiuto immediato da parte dell'ufficio delle imposte. In caso di richieste impreviste relative alla substance locale, è possibile consultare uno specialista esperto in costituzione societaria per conformare la documentazione alle normative fiscali olandesi.
Scaglioni dell'imposta sul reddito delle società (CIT) e calcolo degli utili
Una previsione fiscale societaria accurata richiede il rigoroso rispetto dei due scaglioni di utile stabiliti dalla legge e definiti nella guida KVK alla costituzione di Dutch BV. Gli utili imponibili annuali fino a 200.000 € sono soggetti a un'aliquota dell'imposta sul reddito delle società pari al 19%. Tutti gli utili eccedenti la soglia di 200.000 € sono tassati al 25,8%. I pianificatori finanziari devono inoltre tenere conto della limitazione alla deducibilità degli interessi passivi prevista dalle norme antielusione sull'earnings stripping, che fissa un tetto massimo rigoroso per la deducibilità degli oneri finanziari netti pari al 24,5% dell'EBITDA fiscale.
Modifiche ai bonifici bancari: la transizione del 1° maggio 2026
La conformità operativa impone di rimanere aggiornati con le modifiche bancarie di sistema. Con effetto dal 1° maggio 2026, il Belastingdienst ha trasferito le proprie operazioni bancarie centrali esclusivamente presso Rabobank. L'invio di pagamenti relativi all'imposta sul reddito delle società, all'imposta sulle retribuzioni o all'IVA periodica verso i vecchi conti bancari della tesoreria di Stato comporta il rifiuto automatico del pagamento e gravi ritardi di elaborazione. Gli amministratori devono verificare che tutti i bonifici elettronici in uscita riportino le attuali coordinate di pagamento di Rabobank unitamente al riferimento di pagamento univoco di 16 caratteri assegnato a ciascun avviso di accertamento fiscale specifico.
Inadempienze normative e di registro: comunicazioni UBO e depositi obbligatori
Il mancato adempimento degli obblighi continuativi di registrazione presso il registro delle imprese è uno degli errori più comuni e persistenti durante la costituzione di una Dutch BV. Gli imprenditori concentrano frequentemente tutte le loro energie amministrative sull'ottenimento dell'atto notarile iniziale, finendo per trascurare la gestione del registro statutario una volta avviate le operazioni. La Camera di Commercio olandese (KVK) impone una rigorosa conformità normativa e le sviste possono comportare sanzioni amministrative sostanziali o la perdita delle tutele in materia di responsabilità societaria.
Conformità al registro UBO e la regola di proprietà >25%
Ai sensi della legislazione antiriciclaggio olandese, i soggetti societari devono registrare ciascun titolare effettivo (UBO). In base ai requisiti ufficiali di conformità per la registrazione UBO nei Paesi Bassi, qualsiasi persona fisica che detenga più del 25% (>25%) delle quote, dei diritti di voto o di una partecipazione diretta è qualificata come titolare effettivo. Qualora nessun singolo individuo raggiunga tale soglia di partecipazione, gli amministratori statutari della BV devono essere formalmente registrati come pseudo-UBO.
Una grave svista riguarda la notifica delle variazioni partecipative continuative. Ogniqualvolta si verifichi una modifica nella titolarità effettiva o nella struttura dei diritti di voto, i funzionari societari devono depositare un aggiornamento presso la KVK entro 7 giorni. Il mancato rispetto di questo termine statutario di 7 giorni costituisce un reato economico ed espone gli amministratori a formali diffide di conformità o a sanzioni amministrative dirette.
Deposito del bilancio annuale presso il registro delle imprese
Ogni società a responsabilità limitata olandese deve depositare il proprio bilancio d'esercizio approvato (jaarrekening) presso la KVK. La costituzione di una nuova impresa comporta una commissione di registrazione una tantum presso la KVK di 85,15 € nel 2026, dopodiché i depositi annuali diventano il principale obbligo di registro. L'articolo 2:394 del Codice Civile olandese stabilisce che i rendiconti finanziari devono essere presentati entro un termine tassativo massimo di 12 mesi dalla chiusura dell'esercizio finanziario.
Trascurare questo termine di deposito innesca immediate criticità legali. In caso di insolvenza della società, i depositi omessi o tardivi stabiliscono una presunzione legale assoluta di cattiva gestione societaria (onbehoorlijk bestuur) ai sensi dell'articolo 2:248 BW. In questo scenario, gli amministratori possono essere ritenuti personalmente responsabili per tutti i debiti societari. L'analisi di un supporto professionale in materia di corporate governance attraverso la guida su avviare un'attività nei Paesi Bassi garantisce che i depositi societari rimangano pienamente conformi sin dall'inizio.
Obblighi statutari di conservazione documentale
Il diritto societario olandese impone periodi di conservazione amministrativa inequivocabili. Gli amministratori devono conservare tutti i libri contabili, le fatture, i contratti e la corrispondenza operativa per un periodo statutario base di 7 anni. I documenti relativi a beni immobili o a servizi elettronici e di telecomunicazione transfrontalieri europei devono essere conservati per 10 anni. Gli archivi elettronici devono rimanere strutturati, inalterabili e immediatamente accessibili per le ispezioni della Belastingdienst su richiesta.
Trappole operative: configurazione del conto bancario aziendale ed errori nel payroll dell'amministratore
Ottenere l'atto e i codici fiscali conta poco se l'impresa non è in grado di elaborare pagamenti o gestire le buste paga a norma di legge. Cadere nel disordine amministrativo per quanto riguarda la tesoreria e i compensi è tra i classici errori comuni durante la costituzione di una Dutch BV. Gli amministratori internazionali riscontrano spesso che l'operatività all'interno dei confini olandesi richiede di districarsi tra rigidi protocolli bancari e severe normative fiscali sul lavoro.
Ostacoli nell'apertura di conti bancari aziendali per i fondatori internazionali
Trattare l'apertura di un conto bancario aziendale come una pura formalità automatica porta a mesi di paralisi operativa. Le banche commerciali tradizionali olandesi applicano procedure stringenti di verifica Know Your Customer (KYC) e antiriciclaggio (Wwft). Quando le domande includono amministratori non residenti, le principali banche impiegano abitualmente dai 2 ai 4 mesi per condurre le valutazioni del rischio, concludendosi frequentemente con veri e propri rifiuti.
Questi rifiuti derivano da tre principali carenze documentali:
- Nesso commerciale europeo poco chiaro: mancata dimostrazione di reali transazioni commerciali con fornitori, partner o clienti stabiliti nell'UE.
- Strutture proprietarie opache: complesse holding estere intermedie che oscurano l'origine dei fondi o il controllo finale.
- Assenza di rappresentanza operativa residente: operare senza alcuna presenza gestionale locale o substance commerciale all'interno dei Paesi Bassi.
Molte imprese internazionali mitigano questi ritardi avvalendosi di istituti di moneta elettronica (IMEL) europei per la liquidità operativa mentre le domande bancarie tradizionali sono in fase di lavorazione.
La regola del salario convenzionale (Gebruikelijkloonregeling) per i DGA
Una grave trappola fiscale riguarda la retribuzione dell'amministratore delegato. La legislazione fiscale olandese stabilisce che una persona fisica che detiene una partecipazione qualificata (almeno il 5% delle azioni) e svolge attività lavorativa per la BV è classificata come Amministratore-Azionista di Maggioranza (Directeur-Grootaandeelhouder, o DGA). In base alla gebruikelijkloonregeling, il DGA deve percepire uno stipendio consuetudinario minimo legale, fissato a 58.000 euro lordi all'anno nel 2026.
Presumere che l'assenza di fatturato aziendale giustifichi il mancato pagamento dei salari è un errore pericoloso. Le valutazioni del Ministero delle Finanze mostrano che oltre il 40% delle piccole BV di nuova costituzione non dichiara o non adegua la retribuzione degli amministratori a questa soglia retributiva di legge senza una formale approvazione preventiva. Il Belastingdienst gestisce la mancata conformità emettendo pesanti avvisi di accertamento retroattivi sulle ritenute alla fonte sui salari unitamente a sanzioni amministrative. Operare al di sotto della soglia di 58.000 euro richiede una formale dispensa scritta (vooroverleg) che dimostri limitazioni nei flussi di cassa, presentata alle autorità fiscali prima della trasmissione delle dichiarazioni annuali.
Contratti di lavoro e agevolazioni fiscali per espatriati
L'assunzione di personale o la formalizzazione delle cariche degli amministratori richiede contratti di lavoro olandesi a norma di legge che rispettino pienamente il diritto del lavoro locale, le indennità di ferie obbligatorie e le ritenute previdenziali. Se si trasferiscono talenti stranieri specializzati nei Paesi Bassi, la 30% ruling fornisce un sostanziale sgravio fiscale esentando il 30% dello stipendio lordo dall'imposta sui salari, subordinatamente ai criteri salariali di legge e al tetto di 262.000 euro previsto per il 2026. Avvalersi di servizi di elaborazione paghe nei Paesi Bassi specializzati previene errori di dichiarazione delle retribuzioni e tutela l'accesso alle agevolazioni fiscali di legge per gli espatriati.
Tabella di marcia per la costituzione conforme: fondare una Dutch BV senza costose rettifiche
Prevenire gli errori comuni nella costituzione di una Dutch BV richiede la sincronizzazione dei flussi di lavoro legali, fiscali e commerciali anziché la loro esecuzione consecutiva. Attendere che un'agenzia governativa completi la propria revisione prima di avviare la successiva garantisce costosi tempi di inattività operativa. Una tabella di marcia disciplinata allinea questi requisiti fin dall'inizio, proteggendo i fondatori stranieri da revisioni amministrative.
Protocollo di costituzione a distanza: lista di controllo pre-incorporazione
Una configurazione conforme inizia ben prima della stipula dell'atto. I fondatori dovrebbero seguire una sequenza pre-incorporazione strutturata:
- Verifica della ragione sociale e delle attività: Verificare che la ragione sociale non violi marchi registrati e assicurarsi che le descrizioni delle attività aziendali (codici SBI) riflettano sia le operazioni attuali sia l'espansione commerciale a medio termine. La redazione di attività eccessivamente limitate impone una successiva modifica dell'atto notarile.
- Statuto bilingue: Incaricare il notaio di diritto civile olandese di redigere uno statuto bilingue (olandese e inglese) con regole chiare per le delibere assembleari, quorum deliberativi e restrizioni al trasferimento.
- Documentazione apostillata: Preparare copie certificate del passaporto e sottoscrivere la procura legalizzata dinanzi a un notaio autorizzato nella propria giurisdizione di origine, seguita dalla certificazione con apostille ai sensi della Convenzione dell'Aia o dalla legalizzazione consolare.
Seguire un modello procedurale collaudato per avviare un'impresa nei Paesi Bassi garantisce che gli atti legali stranieri superino il vaglio notarile al primo invio.
Configurazione immediata della conformità post-costituzione
Non appena il notaio di diritto civile stipula l'atto di costituzione, eseguire senza indugio le seguenti azioni amministrative:
- Iscrizione alla Camera di Commercio: Ottenere la visura camerale certificata della KVK e saldare la tassa di iscrizione una tantum di legge pari a 85,15 euro. Verificare che le registrazioni iniziali dei titolari effettivi (UBO) corrispondano ai libri dei soci.
- Onboarding presso l'amministrazione fiscale: Presentare immediatamente il questionario aziendale completo del Belastingdienst per avviare il processo di screening BTW di 6-8 settimane. Fornire bozze di contratti con i fornitori e impegni dei clienti contestualmente alla domanda accelera l'esame da parte del funzionario tributario.
- Integrazione di tesoreria e contabilità: Aprire conti correnti aziendali separati utilizzando il proprio RSIN e la visura, evitando qualsiasi commistione tra patrimonio personale e aziendale. Integrare un software di contabilità conforme ai requisiti olandesi per garantire la conservazione delle registrazioni contabili per il periodo obbligatorio di conservazione di 7 anni.
Stabilire queste fondamenta amministrative in modo sistematico salvaguarda lo scudo societario a responsabilità limitata e garantisce che l'impresa operi senza intoppi nei mercati europei.
Esecuzione di una perfetta costituzione di una Dutch BV
Evitare gli errori comuni durante la costituzione di una Dutch BV richiede la sincronizzazione della stipula notarile, degli adempimenti fiscali e dell'operatività bancaria, anziché gestirli come passaggi disgiunti. Il rigoroso rispetto del termine di 7 giorni per la comunicazione dell'UBO e delle norme sulla retribuzione legale dell'amministratore protegge la vostra impresa da accertamenti retroattivi, preservando al contempo lo schermo della responsabilità limitata sin dal primo giorno.
Fondata nel 2015, Intercompany Solutions ha assistito oltre 1.000 imprenditori stranieri provenienti da più di 50 paesi. Il nostro team coordina la costituzione a distanza entro 3-5 giorni lavorativi, offrendo un supporto completo per la costituzione societaria, la registrazione IVA presso il Belastingdienst e la gestione contabile aziendale continuativa.
Una corretta preparazione legale e fiscale offre alla vostra impresa una piattaforma affidabile per espandersi sui mercati europei nella massima conformità normativa.
Ultima revisione: settembre 2026
Domande frequenti
Un imprenditore straniero può costituire una Dutch BV senza recarsi nei Paesi Bassi?
Sì. Un imprenditore straniero può costituire una Dutch BV completamente da remoto rilasciando una procura (PoA) legalizzata. Il fondatore sottoscrive l'autorizzazione all'estero dinanzi a un notaio locale, la autentica con Apostille o legalizzazione consolare e la trasmette al notaio di diritto civile olandese. La costituzione digitale tramite video non è disponibile per la maggior parte dei soci fondatori non residenti privi di credenziali digitali UE approvate. Questa procedura di procura a distanza evita il viaggio all'estero, garantendo al contempo la piena conformità alle leggi notarili e di verifica dell'identità olandesi.
Qual è il capitale sociale minimo legale richiesto per costituire una Dutch BV?
Il capitale sociale minimo legale richiesto per costituire una Dutch BV è esattamente di 0,01 euro ai sensi della legge olandese sulla Flex-BV. I fondatori possono emettere quote di valore nominale, come una quota da un centesimo di euro o da un euro. Sebbene i requisiti patrimoniali siano minimi, gli amministratori devono versare formalmente l'importo sottoscritto nelle casse sociali per convalidare l'emissione delle quote e conservare la protezione della responsabilità limitata ai sensi del diritto societario olandese.
Quanto tempo occorre per ottenere una partita IVA olandese per una BV a partecipazione estera?
L'ottenimento di un numero di partita IVA olandese per una BV a partecipazione estera richiede solitamente tra le 6 e le 8 settimane. Sebbene la Camera di Commercio registri la società e rilasci un codice RSIN in pochi giorni, il Belastingdienst esamina in modo indipendente le entità gestite dall'estero. L'amministrazione finanziaria invia un questionario dettagliato sui requisiti di sostanza per verificare le operazioni commerciali e il collegamento economico locale prima di rilasciare un numero di partita IVA attivo. La presentazione tempestiva dei contratti commerciali consente di evitare prolungati ritardi nella richiesta.
Quali sono le aliquote dell'imposta sul reddito delle società per una Dutch BV nel 2026?
Nel 2026, l'aliquota dell'imposta sul reddito delle società (IRES) olandese è del 19% sugli utili imponibili fino a 200.000 euro e del 25,8% su qualsiasi utile eccedente tale soglia. Le imprese devono calcolare gli utili con attenzione, tenendo presente che le deduzioni fiscali sugli interessi passivi netti sono rigorosamente limitate al 24,5% dell'EBITDA in base alle norme anti-earnings-stripping. Inoltre, tutti i versamenti delle imposte devono essere eseguiti direttamente sui conti Rabobank del Belastingdienst, con efficacia dal 1° maggio 2026.
È richiesto un notaio di diritto civile per costituire tutte le tipologie di entità commerciali olandesi?
No, il notaio di diritto civile non è richiesto per tutte le forme d'impresa olandesi. Le strutture prive di personalità giuridica come una eenmanszaak (ditta individuale), una vennootschap onder firma (VOF), una commanditaire vennootschap (CV) e una maatschap possono registrarsi direttamente presso la Camera di Commercio senza l'intervento notarile. Al contrario, le entità giuridiche dotate di personalità giuridica, tra cui la società a responsabilità limitata (BV), la società per azioni (NV) e la fondazione (stichting), richiedono per legge la stipula di un atto notarile di costituzione redatto da un notaio di diritto civile olandese.
Qual è la conseguenza della mancata comunicazione delle modifiche al registro UBO olandese entro 7 giorni?
La mancata comunicazione delle modifiche relative al titolare effettivo (UBO) entro il termine obbligatorio di 7 giorni costituisce un reato economico ai sensi della legge olandese sui reati economici. La Camera di Commercio e le autorità di vigilanza possono emettere diffide formali di non conformità, irrogare sanzioni amministrative o segnalare la società per controlli ispettivi, con la possibilità di compromettere immediatamente i rapporti bancari istituzionali e le transazioni commerciali transfrontaliere.
Per quanto tempo una Dutch BV deve conservare i propri registri societari e la documentazione finanziaria?
Una Dutch BV deve conservare i propri registri aziendali essenziali, i libri contabili e la documentazione transazionale per un periodo minimo obbligatorio di 7 anni ai sensi del Codice Civile olandese e della Legge Generale sulle Imposte dello Stato. Tuttavia, tutti i registri societari e i documenti relativi a beni immobili o a servizi di telecomunicazione e digitali transfrontalieri devono essere conservati per 10 anni. Le scritture elettroniche devono rimanere pienamente leggibili, strutturate e immediatamente accessibili agli ispettori fiscali del Belastingdienst durante le verifiche.
In cosa consiste la regola del compenso convenzionale per l'amministratore-azionista di maggioranza (DGA) di una Dutch BV?
La regola del compenso convenzionale (gebruikelijkloonregeling) impone che l'amministratore che detiene almeno il 5% delle partecipazioni percepisca un compenso minimo legale, stabilito a 58.000 euro lordi all'anno nel 2026. I soci fondatori non possono arbitrariamente stabilire uno stipendio pari a zero durante l'attività iniziale senza una preventiva approvazione scritta. Il versamento di un compenso inferiore a 58.000 euro richiede la presentazione di un'istanza preventiva (vooroverleg) al Belastingdienst, comprovante che la liquidità societaria non è in grado di sostenere il livello retributivo legale.
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Hai bisogno di maggiori informazioni sulla società BV olandese?
Contatta un espertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |