


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Nizozemska je privukla 43 milijarde USD izravnih stranih ulaganja u prvom tromjesečju 2026., pozicionirajući se kao drugi najveći primatelj međunarodnog kapitala u svijetu. Ovaj priljev potvrđuje status zemlje kao primarnog središta za globalnu trgovinu, čak i dok regulatorni zahtjevi za strane osnivače postaju specifičniji. Vjerojatno ste svjesni da prisutnost u Nizozemskoj nudi značajne logističke prednosti, no nesigurnost u vezi s obvezama putovanja i pravima rezidenata izvan EU-a često usporava proces širenja.
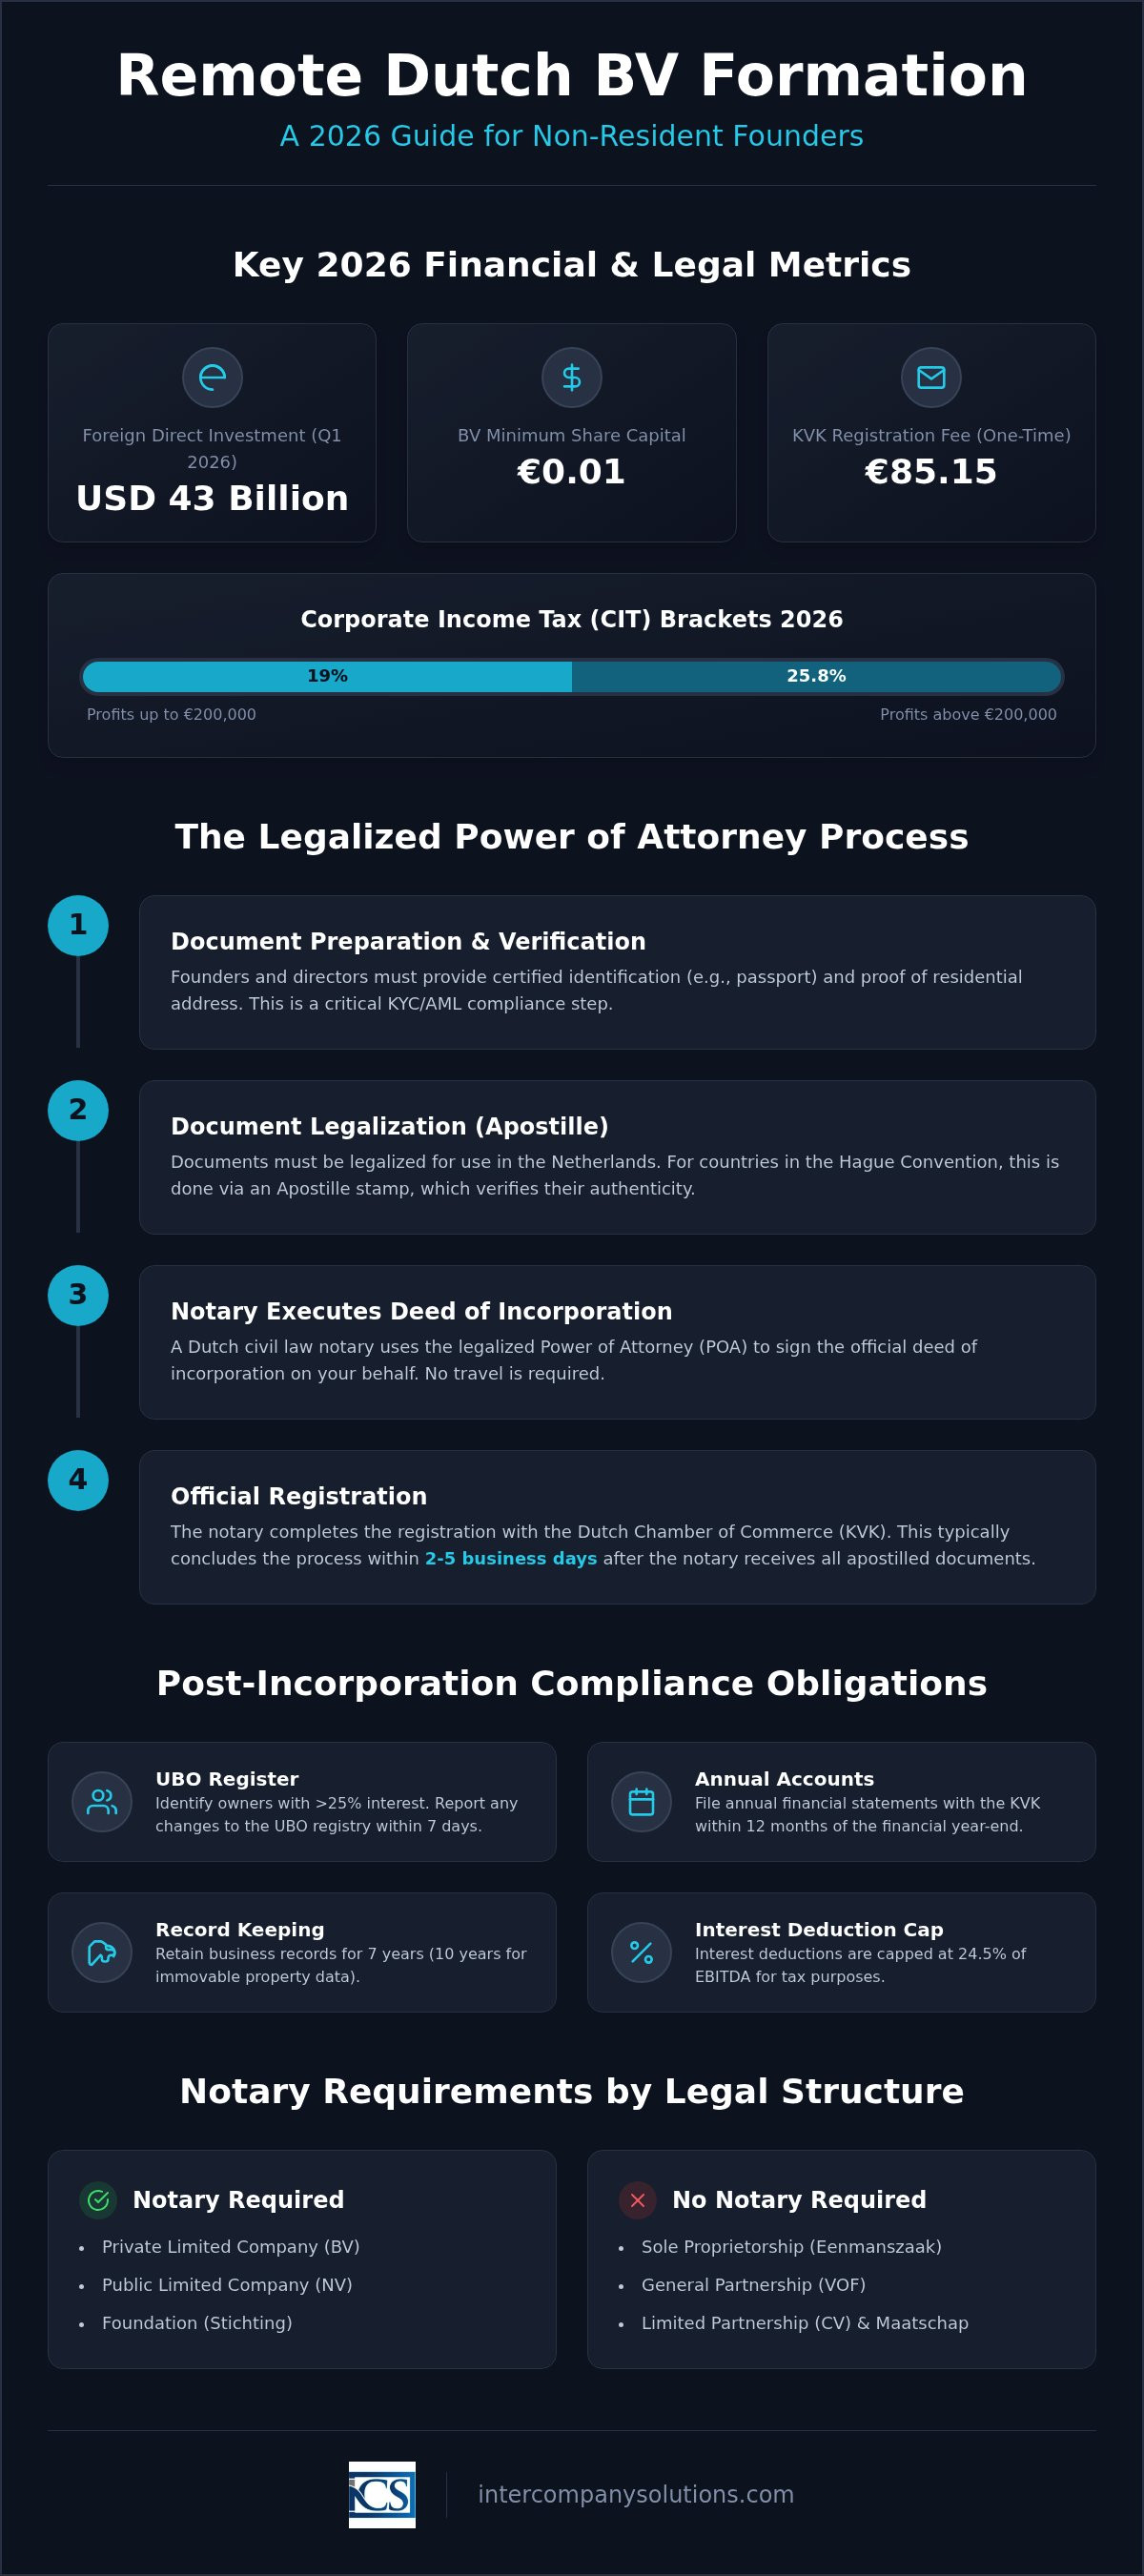
Ovaj vodič objašnjava kako pokrenuti poslovanje u Nizozemskoj na daljinu putem legalizirane punomoći, što omogućuje potpuno osnivanje bez fizičkog posjeta javnom bilježniku. Pružamo tehnički pregled pravnog okvira za 2026. godinu, uključujući pristojbu za KVK registraciju od 85,15 € i sustav poreza na dobit s dva razreda gdje se stopa od 19% primjenjuje na prvih 200.000 € dobiti. Saznat ćete točne korake za usklađenost sa zakonskim propisima, od ispunjavanja ograničenja odbitka kamata od 24,5% EBITDA-e do podnošenja godišnjih financijskih izvještaja unutar 12 mjeseci od završetka godine. Ovaj profesionalni okvir osigurava da vaš Dutch BV bude osnovan uz proceduralnu točnost koju zahtijevaju Belastingdienst i Trgovačka komora.
Ključne točke
- Poduzetnici nerezidenti mogu zakonito posjedovati i upravljati društvom Dutch BV bez održavanja fizičke prisutnosti u zemlji.
- Poslovanje u Nizozemskoj možete pokrenuti na daljinu korištenjem postupka legalizirane punomoći, što eliminira potrebu za međunarodnim putovanjem tijekom osnivanja.
- Zahtjevi za osnivanje za 2026. godinu uključuju jednokratnu pristojbu za KVK registraciju od 85,15 € i minimalni temeljni kapital od 0,01 € za strukturu društva s ograničenom odgovornošću.
- Usklađenost s porezom na dobit uključuje sustav s dva razreda sa stopom od 19% za dobit do 200.000 € te obvezu prijave promjena stvarnih vlasnika (UBO) u roku od sedam dana.
- Standardni vremenski okvir za registraciju na daljinu obično traje od dva do pet radnih dana nakon što javni bilježnik primi apostiliranu dokumentaciju.
Pravni okvir za osnivanje nizozemskog društva na daljinu
Nizozemsko trgovačko pravo pruža fleksibilan temelj za međunarodno širenje, posebice putem oblika Besloten Vennootschap (BV). U potpunosti je zakonito da nerezidenti posjeduju i upravljaju društvom Dutch BV bez održavanja fizičkog prebivališta u zemlji. Ova regulatorna otvorenost ključni je pokretač stranih ulaganja, kao što je detaljno navedeno u ovom ekonomskom pregledu Nizozemske. Mnogi poduzetnici odlučuju pokrenuti poslovanje u Nizozemskoj na daljinu kako bi iskoristili stabilno pravno okruženje i strateški položaj zemlje. Iako zakon dopušta različite strukture, BV ostaje standard za osnivanje na daljinu jer nudi ograničenu odgovornost i profesionalni imidž za globalnu trgovinu. Za osnivanje vam je potreban najmanje jedan udjelničar i jedan direktor. Te uloge može obnašati ista osoba, bez obzira na svoj status rezidentnosti ili državljanstvo.
Svako nizozemsko društvo mora imati lokalnu poslovnu adresu za registraciju pri Trgovačkoj komori (KVK). Ta adresa služi kao službena točka za kontakt s nizozemskim poreznim tijelima (Belastingdienst). Osim toga, morate identificirati sve stvarne vlasnike (UBO) koji drže više od 25% udjela ili glasačkih prava. Prema važećim propisima za 2026. godinu, sve promjene podataka o stvarnim vlasnicima moraju se prijaviti registru u roku od 7 dana radi održavanja usklađenosti.
Uloga nizozemskog javnog bilježnika
Javni bilježnik građanskog prava obvezan je za osnivanje društava BV, NV ili stichting u Nizozemskoj. Za razliku od jednostavnijih oblika kao što su eenmanszaak ili VOF, ove strukture zahtijevaju formalni akt o osnivanju. Javni bilježnik obnaša javnu dužnost i odgovoran je za provjeru identiteta svih osnivača te osiguravanje usklađenosti statuta s nizozemskim pravom. Za one koji pokreću poslovanje u Nizozemskoj na daljinu, javni bilježnik sastavlja i ovjerava akt na temelju legalizirane punomoći. Nakon potpisivanja akta, javni bilježnik provodi početnu registraciju pri KVK, gdje se u 2026. godini primjenjuje jednokratna pristojba za registraciju od 85,15 €. Ovaj postupak osigurava da je društvo pravno priznato i spremno za poreznu registraciju.
Razmatranja u vezi s boravkom i vizama
Vlasništvo nad nizozemskim društvom ne daje automatsko pravo na boravak ili rad u Nizozemskoj. Rezidenti izvan EU-a mogu posjedovati 100 % udjela i djelovati kao direktori iz inozemstva bez posebne vize. Ako planirate posjet radi poslovnih sastanaka, standardna schengenska viza omogućuje boravak do 90 dana. Ključno je razlikovati vlasništvo nad poduzećem od programa za visokokvalificirane migrante (HSM). Kako biste trajno živjeli u Nizozemskoj kao poduzetnik, obično morate podnijeti zahtjev za startup vizu ili dozvolu za samozapošljavanje putem IND-a. Za one koji su usmjereni na isključivo poslovanje na daljinu, osnivanje društva Dutch BV pruža potreban pravni instrument za pristup europskom tržištu bez preseljenja.
Zadnji pregled: rujan 2026.
Postupak legalizirane punomoći
Glavni mehanizam za nerezidentne osnivače za pokretanje poslovanja u Nizozemskoj na daljinu jest legalizirana punomoć (POA). Iako nizozemski zakon dopušta digitalno osnivanje u određenim domaćim scenarijima, punomoć ostaje standard za međunarodne poduzetnike zbog strogih zahtjeva identifikacije. Ovaj dokument daje lokalnom predstavniku ovlaštenje za potpisivanje akta o osnivanju pred nizozemskim javnim bilježnikom u vaše ime. Time se osigurava odvijanje postupka osnivanja bez potrebe za međunarodnim putovanjem, uz potpuno poštivanje nizozemskih protokola o sprječavanju pranja novca (AML) i upoznavanju klijenta (KYC).
Provjera je najvažnija faza ovog postupka. Svaki osnivač i direktor mora ispuniti sveobuhvatan popis koji uključuje dostavu ovjerene identifikacijske isprave i dokaza o adresi prebivališta. Za one koji u konačnici traže boravišnu dozvolu za start-up, posjedovanje ispravno osnovanog Dutch BV-a preduvjet je. Za poslovanje na daljinu fokus ostaje na točnosti popratne dokumentacije i njezinu prihvaćanju od strane nizozemskih vlasti.
Legalizacija dokumenata i Apostille
Kako bi vrijedili u Nizozemskoj, vaši lokalni dokumenti moraju proći postupak legalizacije. Ako je vaša matična država članica Haške konvencije o apostilleu, možete dobiti pečat apostille od nadležnog lokalnog tijela. Ovaj jedinstveni pečat potvrđuje vjerodostojnost dokumenta za upotrebu u nizozemskim pravnim postupcima. Ako vaša država nije članica, morat ćete proći višestruki postupak legalizacije koji uključuje vaše lokalno Ministarstvo vanjskih poslova i nizozemsko veleposlanstvo ili konzulat. Ovaj korak je obvezan; javni bilježnik ne može potpisati akt bez provjerenih, legaliziranih preslika vaše putovnice i dokaza o adresi. Ako niste sigurni u vezi s posebnim zahtjevima za vašu jurisdikciju, možete se obratiti našim stručnjacima radi lokaliziranog popisa potrebne dokumentacije.
Potpisivanje akta o osnivanju
Kada izvorni legalizirani dokumenti stignu u javnobilježnički ured u Nizozemskoj, vremenski okvir za provedbu vrlo je učinkovit. Javni bilježnik obično potpisuje akt o osnivanju u roku od 2 do 5 radnih dana. U tom trenutku Dutch BV službeno stječe svoju pravnu osobnost. Nakon potpisivanja, javni bilježnik registrira društvo pri Trgovačkoj komori (KVK), gdje se podmiruje pristojba za upis od 85,15 €. U ovoj se fazi društvo registrira i pri poreznim tijelima. Od 1. svibnja 2026. Rabobank djeluje kao matična banka za Belastingdienst, a sva plaćanja ili povrati povezani s porezom odvijat će se kroz ovaj institucionalni okvir. Pravno postojanje vašeg društva potvrđeno je u trenutku potpisivanja akta, što vam omogućuje da odmah započnete s operativnim planiranjem.
Zadnji pregled: rujan 2026.
Zakonski zahtjevi i troškovi u 2026.
Osnivanje društva Dutch BV uključuje određene fiksne zakonske pristojbe i kapitalne zahtjeve koji moraju biti ispunjeni tijekom postupka osnivanja. Za poduzetnike koji pokreću poslovanje u Nizozemskoj na daljinu, ti su troškovi predvidivi i transparentni. Nizozemska trgovačka komora (KVK) naplaćuje jednokratnu pristojbu za registraciju u iznosu od 85,15 € u 2026. godini. Ova se pristojba plaća izravno KVK-u prilikom upisa društva u Trgovački registar. Nadalje, minimalni temeljni kapital za Dutch BV određen je na nominalnih 0,01 €. To osnivačima omogućuje raspodjelu kapitala na temelju njihovih operativnih potreba, a ne zakonskih obveza.
Osim početnog osnivanja, društva se moraju pridržavati tekućih zakonskih obveza. Porez na dobit (CIT) strukturiran je u dva razreda za 2026. godinu: stopa od 19 % primjenjuje se na oporezivu dobit do 200.000 €, dok se dobit koja premašuje ovaj prag oporezuje po stopi od 25,8 %. Vaše društvo također mora predati godišnje financijske izvještaje KVK-u u roku od 12 mjeseci od završetka financijske godine. Kako bi se osigurala usklađenost s financijskim propisima, sva se evidencija mora čuvati najmanje 7 godina; ovo se razdoblje produžuje na 10 godina za dokumentaciju koja se odnosi na nekretnine.
Usporedba korporativnih struktura
Odabir ispravnog pravnog oblika ključan je za zaštitu od odgovornosti i poreznu učinkovitost. Iako postoji nekoliko struktura, BV je primarni izbor za međunarodne poduzetnike. Nekorporativni oblici poput eenmanszaak ne pružaju zasebnu pravnu osobnost, što znači da vlasnik osobno odgovara za sve poslovne dugove. Sljedeća tablica prikazuje ključne razlike između uobičajenih nizozemskih poslovnih subjekata u 2026. godini.
| Obilježje | Dutch BV (Limited) | Eenmanszaak (Samostalni poduzetnik) | VOF (Partnerstvo) |
|---|---|---|---|
| Potreban javni bilježnik | Da | Ne | Ne |
| Minimalni kapital | 0,01 € | Nema | Nema |
| Odgovornost | Ograničena na imovinu društva | Neograničena osobna odgovornost | Neograničena osobna odgovornost |
| Osnivanje na daljinu | Moguće putem punomoći | Zahtijeva boravište | Zahtijeva boravište |
UBO registar i pravila o transparentnosti
Transparentnost je temelj nizozemskog korporativnog okruženja. Svaki BV dužan je registrirati svoje stvarne vlasnike (UBO) u nacionalnom UBO registru. Stvarni vlasnik (UBO) definira se kao svaka fizička osoba koja ima više od 25% dionica, glasačkih prava ili vlasničkog udjela u društvu. Slijedom presude suda EU-a iz 2022. godine, javni pristup ovom registru ograničen je u 2026. godini. Pristup je odobren samo nadležnim tijelima poput Belastingdienst i "obveznicima" kao što su banke i javni bilježnici u svrhu dubinske analize.
Usklađenost s propisima o UBO-u strogo se prati. Sve promjene statusa ili pojedinosti o UBO-ima društva moraju se prijaviti KVK-u u roku od 7 dana od promjene. Neodržavanje točnog UBO registra može dovesti do administrativnih novčanih kazni ili pravnih komplikacija. Za detaljnije informacije o uobičajenim zabludama u vezi s postupkom osnivanja, možete proučiti naš vodič o tome kako se osniva društvo u Nizozemskoj: činjenice protiv mitova 2026.
Posljednji put pregledano: rujan 2026.
Vremenski okvir registracije na daljinu korak po korak
Postupak pokretanja poslovanja u Nizozemskoj na daljinu strukturiran je kako bi međunarodnim osnivačima pružio brzinu i pravnu sigurnost. Nakon što javni bilježnik zaprimi izvorne legalizirane i apostilirane dokumente, rok za formalno osnivanje obično iznosi 3 do 5 radnih dana. Ovaj vremenski okvir započinje početnom fazom prikupljanja dokumentacije, u kojoj pružamo sveobuhvatan kontrolni popis kako bismo osigurali ispunjavanje svih zahtjeva za identifikaciju i dokaz o adresi. Točnost tijekom ove pripremne faze ključna je jer sprječava administrativna kašnjenja tijekom javnobilježničkog postupka i naknadnog upisa u nizozemski trgovački registar.
Nakon provjere dokumenata, javni bilježnik sastavlja akt o osnivanju. U tom je trenutku društvo pravno nastalo i dobiva svoje jedinstvene registracijske brojeve. Slijed koraka prelazi s pravnog osnivanja na poreznu registraciju i operativno postavljanje, osiguravajući da su ispunjeni svi regulatorni zahtjevi prije nego što započnete s trgovanjem na europskom tržištu.
Registracija pri Gospodarskoj komori (KVK)
Nakon sastavljanja akta o osnivanju, društvo se registrira pri Gospodarskoj komori (KVK). KVK broj izdaje se odmah i služi kao službena identifikacija društva za sve domaće komercijalne aktivnosti. Istodobno, društvo dobiva svoj RSIN (identifikacijski broj pravnih osoba i partnerstava). RSIN je ključni identifikator koji nizozemska porezna uprava (Belastingdienst) koristi za povezivanje subjekta s njegovim poreznim evidencijama. Također služi kao osnova za PDV broj društva. Za detaljnije odgovore o pojedinostima ovog postupka, možete pregledati naš vodič o registraciji društva u Nizozemskoj za nerezidente.
Porezno i bankovno postavljanje
Nakon osnivanja, društvo mora podnijeti zahtjev za svoj PDV broj te, ako se bavi uvozom ili izvozom robe izvan EU-a, EORI broj. Za subjekte u stranom vlasništvu postupak prijave za PDV obično traje 6 do 8 tjedana. Belastingdienst provodi temeljitu provjeru kako bi osigurao da je poslovanje aktivno i usklađeno. Tijekom tog razdoblja trebate dovršiti postavljanje svoje bankovne infrastrukture. Od 1. svibnja 2026. Rabobank djeluje kao matična banka za Belastingdienst, olakšavajući sve financijske transakcije povezane s vladom. Iako otvaranje poslovnog računa za nerezidentni BV zahtijeva posebnu dokumentaciju i dokaze o poslovnim vezama s Nizozemskom, pružamo pomoć u postupku otvaranja bankovnog računa kako bismo osigurali potpunu operativnu spremnost vašeg društva. Dodatne pojedinosti o širim zahtjevima za pokretanje poslovanja u Nizozemskoj možete pronaći na našoj posvećenoj stranici s resursima.
Posljednji put pregledano: rujan 2026.
Usklađenost i porezne obveze nakon osnivanja
Uspješno osnivanje vašeg društva samo je prva faza međunarodnog širenja. Kada pokrenete poslovanje u Nizozemskoj na daljinu, morate se pridržavati specifičnih poreznih i administrativnih zahtjeva koje su postavila nizozemska porezna tijela (Belastingdienst). Održavanje usklađenosti osigurava da vaš poslovni subjekt zadrži svoj pravni status i izbjegne administrativne kazne. Nizozemski sustav funkcionira na načelu transparentnosti i redovitog izvještavanja; riječ je o okviru koji od vlasnika tvrtki zahtijeva proaktivnost u financijskom upravljanju.
Glavna porezna obveza za Dutch BV je porez na dobit (CIT). Za poreznu godinu 2026., stopa poreza na dobit iznosi 19% na oporezivu dobit do 200.000 €. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Vaše poslovanje također mora upravljati porezom na dodanu vrijednost (PDV), koji se obično obračunava po standardnoj stopi od 21% ili sniženoj stopi od 9% za određena dobra i usluge. Značajna promjena u 2026. godini jest prijelaz na novu matičnu banku Belastingdienst. Od 1. svibnja 2026. Rabobank služi kao službena institucija za sve financijske tokove povezane s porezima.
Obvezno čuvanje poslovne dokumentacije
Nizozemski zakon propisuje stroge protokole za čuvanje poslovnih podataka. Dužni ste čuvati svu primarnu dokumentaciju u razdoblju od najmanje 7 godina. Ta dokumentacija uključuje vašu glavnu knjigu, račune, bankovne izvatke i ugovore. Ako vaše društvo posjeduje ili upravlja nekretninama, ova se obveza čuvanja produžuje na 10 godina. Digitalna pohrana je dopuštena, pod uvjetom da podaci ostanu dostupni i čitljivi za potrebe revizije. Osiguravanje točnosti ove evidencije preduvjet je za vaše godišnje prijave. Više o upravljanju tim zahtjevima možete saznati u našem vodiču o računovodstvu za Dutch BV.
Porez na dobit i praćenje CIT-a
Upravljanje obvezom poreza na dobit (CIT) uključuje više od samog izračuna dobiti. Nizozemska vlada primjenjuje ograničenje odbitka kamata, poznato kao pravilo o ograničenju kamata (earnings stripping rule). Za 2026. godinu odbitak neto troškova kamata ograničen je na viši iznos između 1 milijuna € ili 24,5% EBITDA-e društva. Ovo pravilo sprječava prekomjerno zaduživanje i ključno je pitanje za grupne strukture. Također morate predati svoje godišnje financijske izvještaje trgovačkoj komori (KVK) u roku od 12 mjeseci od završetka financijske godine. Odabir pravog modela ulaska utječe na te obveze. Za usporedbu različitih struktura, pogledajte našu analizu Dutch BV vs podružnica.
Zadnji put pregledano: rujan 2026.
Strateško širenje na nizozemsko tržište
Nizozemsko poslovno okruženje u 2026. godini ostaje vrlo pristupačno za međunarodne poduzetnike koji koriste put ovjerene punomoći. Praćenjem strukturiranog vremenskog okvira možete postići pravnu realizaciju u roku od 3 do 5 radnih dana bez potrebe za fizičkim putovanjem. Ovaj postupak osigurava da vaš Dutch BV ispunjava sve zakonske zahtjeve, uključujući naknadu za registraciju pri KVK u iznosu od 85,15 € i gornju granicu odbitka kamata od 24,5% EBITDA-e. Odluka da pokrenete poslovanje u Nizozemskoj na daljinu omogućuje vam da iskoristite stabilnu stopu poreza na dobit od 19% na početnu dobit, zadržavajući pritom svoju globalnu mobilnost.
Stručna podrška za osnivače izvan EU-a pojednostavljuje ulazak na europsko tržište. Naši stručnjaci pružaju sveobuhvatnu pomoć pri registraciji za PDV i otvaranju bankovnih računa, osiguravajući da vaš novi subjekt bude u potpunosti operativan i usklađen s najnovijim standardima Belastingdienst. Spremni smo olakšati vaš profesionalni rast u Nizozemskoj kroz pouzdan i transparentan postupak osnivanja.
Zadnji put pregledano: rujan 2026.
Često postavljana pitanja
Može li nerezident osnovati nizozemsko poduzeće bez posjeta Nizozemskoj?
Da, nerezidenti mogu osnovati poduzeće u Nizozemskoj na daljinu putem legalizirane punomoći (POA). Ovaj postupak omogućuje lokalnom zastupniku da u vaše ime potpiše akt o osnivanju pred nizozemskim javnim bilježnikom. Morate dostaviti legalizirane i apostilirane identifikacijske isprave iz svoje matične zemlje. Ovaj okvir osigurava da možete osnovati potpuno usklađeni Dutch BV bez potrebe za međunarodnim putovanjem ili fizičkom prisutnošću tijekom faze osnivanja.
Koliki je minimalni temeljni kapital za Dutch BV u 2026. godini?
Minimalni temeljni kapital potreban za osnivanje Dutch BV iznosi 0,01 €. Ovaj nominalni zahtjev uveden je kako bi se smanjila ulazna prepreka za međunarodne poduzetnike. Možete odabrati izdavanje većeg iznosa kapitala ovisno o vašim specifičnim poslovnim potrebama ili zahtjevima investitora. Kapital mora biti formalno zabilježen u aktu o osnivanju te iskazan u početnoj bilanci društva i naknadnim godišnjim financijskim izvješćima predanim Trgovačkoj komori.
Koliko traje postupak osnivanja na daljinu?
Osnivanje Dutch BV na daljinu obično traje 3 do 5 radnih dana nakon što javni bilježnik zaprimi vaše izvorne legalizirane dokumente. Ovaj vremenski okvir uključuje sklapanje akta i upis u nizozemsku Trgovačku komoru (KVK), gdje se u 2026. godini primjenjuje jednokratna naknada od 85,15 €. Imajte na umu da je potrebno dodatno vrijeme za legalizaciju dokumenata i razdoblje podnošenja zahtjeva za PDV broj od 6 do 8 tjedana za subjekte u stranom vlasništvu.
Koja banka obrađuje plaćanja nizozemske Porezne uprave u 2026. godini?
Rabobank služi kao službena matična banka za nizozemsku Poreznu upravu (Belastingdienst) od 1. svibnja 2026. Sva plaćanja poreza na dobit, namirenja PDV-a i državni povrati za vaše nizozemsko poduzeće obrađuju se kroz ovaj institucionalni okvir. Iako možete voditi operativne račune u drugim financijskim institucijama, vaša interakcija s poreznim tijelima odvijat će se putem sustava Rabobank. Ovaj središnji prijelaz osigurava standardizirani tijek za sve zakonske financijske obveze unutar Nizozemske.
Koje su stope poreza na dobit za nizozemska društva u 2026. godini?
Nizozemska društva podliježu dvostupanjskom sustavu poreza na dobit (CIT) u 2026. godini. Stopa od 19% primjenjuje se na prvih 200.000 € oporezive dobiti. Dobit koja prelazi ovaj prag oporezuje se po stopi od 25,8%. Ključno je pratiti te pragove i osigurati ispravno podnošenje poreznih prijava. Uz to, ograničenje odbitka kamata za 2026. godinu ograničeno je na veći iznos od 1 milijun € ili 24,5% EBITDA-e društva.
Je li lokalni nizozemski direktor obvezan za osnivanje BV-a na daljinu?
Ne, nizozemski zakon ne zahtijeva imenovanje lokalnog rezidentnog direktora za osnivanje poduzeća u Nizozemskoj na daljinu. Fizička osoba nerezident ili strani pravni subjekt može djelovati kao jedini direktor i dioničar društva Dutch BV. Iako morate održavati lokalnu poslovnu adresu u svrhu registracije, upravljanje i kontrola nad društvom mogu se u potpunosti provoditi iz inozemstva. Ova fleksibilnost omogućuje stranim osnivačima zadržavanje potpune kontrole nad svojim poslovanjem u Nizozemskoj.
Koji je prag za registraciju UBO-a za nizozemska društva?
Prag za upis u nizozemski registar stvarnih vlasnika (UBO) je vlasnički udio veći od 25%. Svaka fizička osoba koja drži više od 25% dionica, glasačkih prava ili vlasničkog udjela mora biti upisana. Usklađenost se strogo provodi; sve promjene podataka o UBO-u moraju se prijaviti Trgovačkoj komori u roku od 7 dana. Pristup ovom registru ograničen je na nadležna tijela i određene subjekte kao što su banke i javni bilježnici.
Koje su stope PDV-a trenutno primjenjive u Nizozemskoj?
Standardna stopa PDV-a u Nizozemskoj iznosi 21%, što se primjenjuje na većinu roba i usluga. Snižena stopa od 9% primjenjuje se na određene stavke kao što su hrana, lijekovi i određene knjige. Stopa od 0% postoji za međunarodnu trgovinu i određene prekogranične usluge. S učinkom od 1. siječnja 2026., stopa PDV-a na usluge smještaja povećana je na 21%. Subjekti u stranom vlasništvu trebaju očekivati vremenski okvir za registraciju za PDV od otprilike 6 do 8 tjedana nakon osnivanja.
Izvori
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (BTW) for entrepreneurs
- European Commission - VAT rules and rates
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |