


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
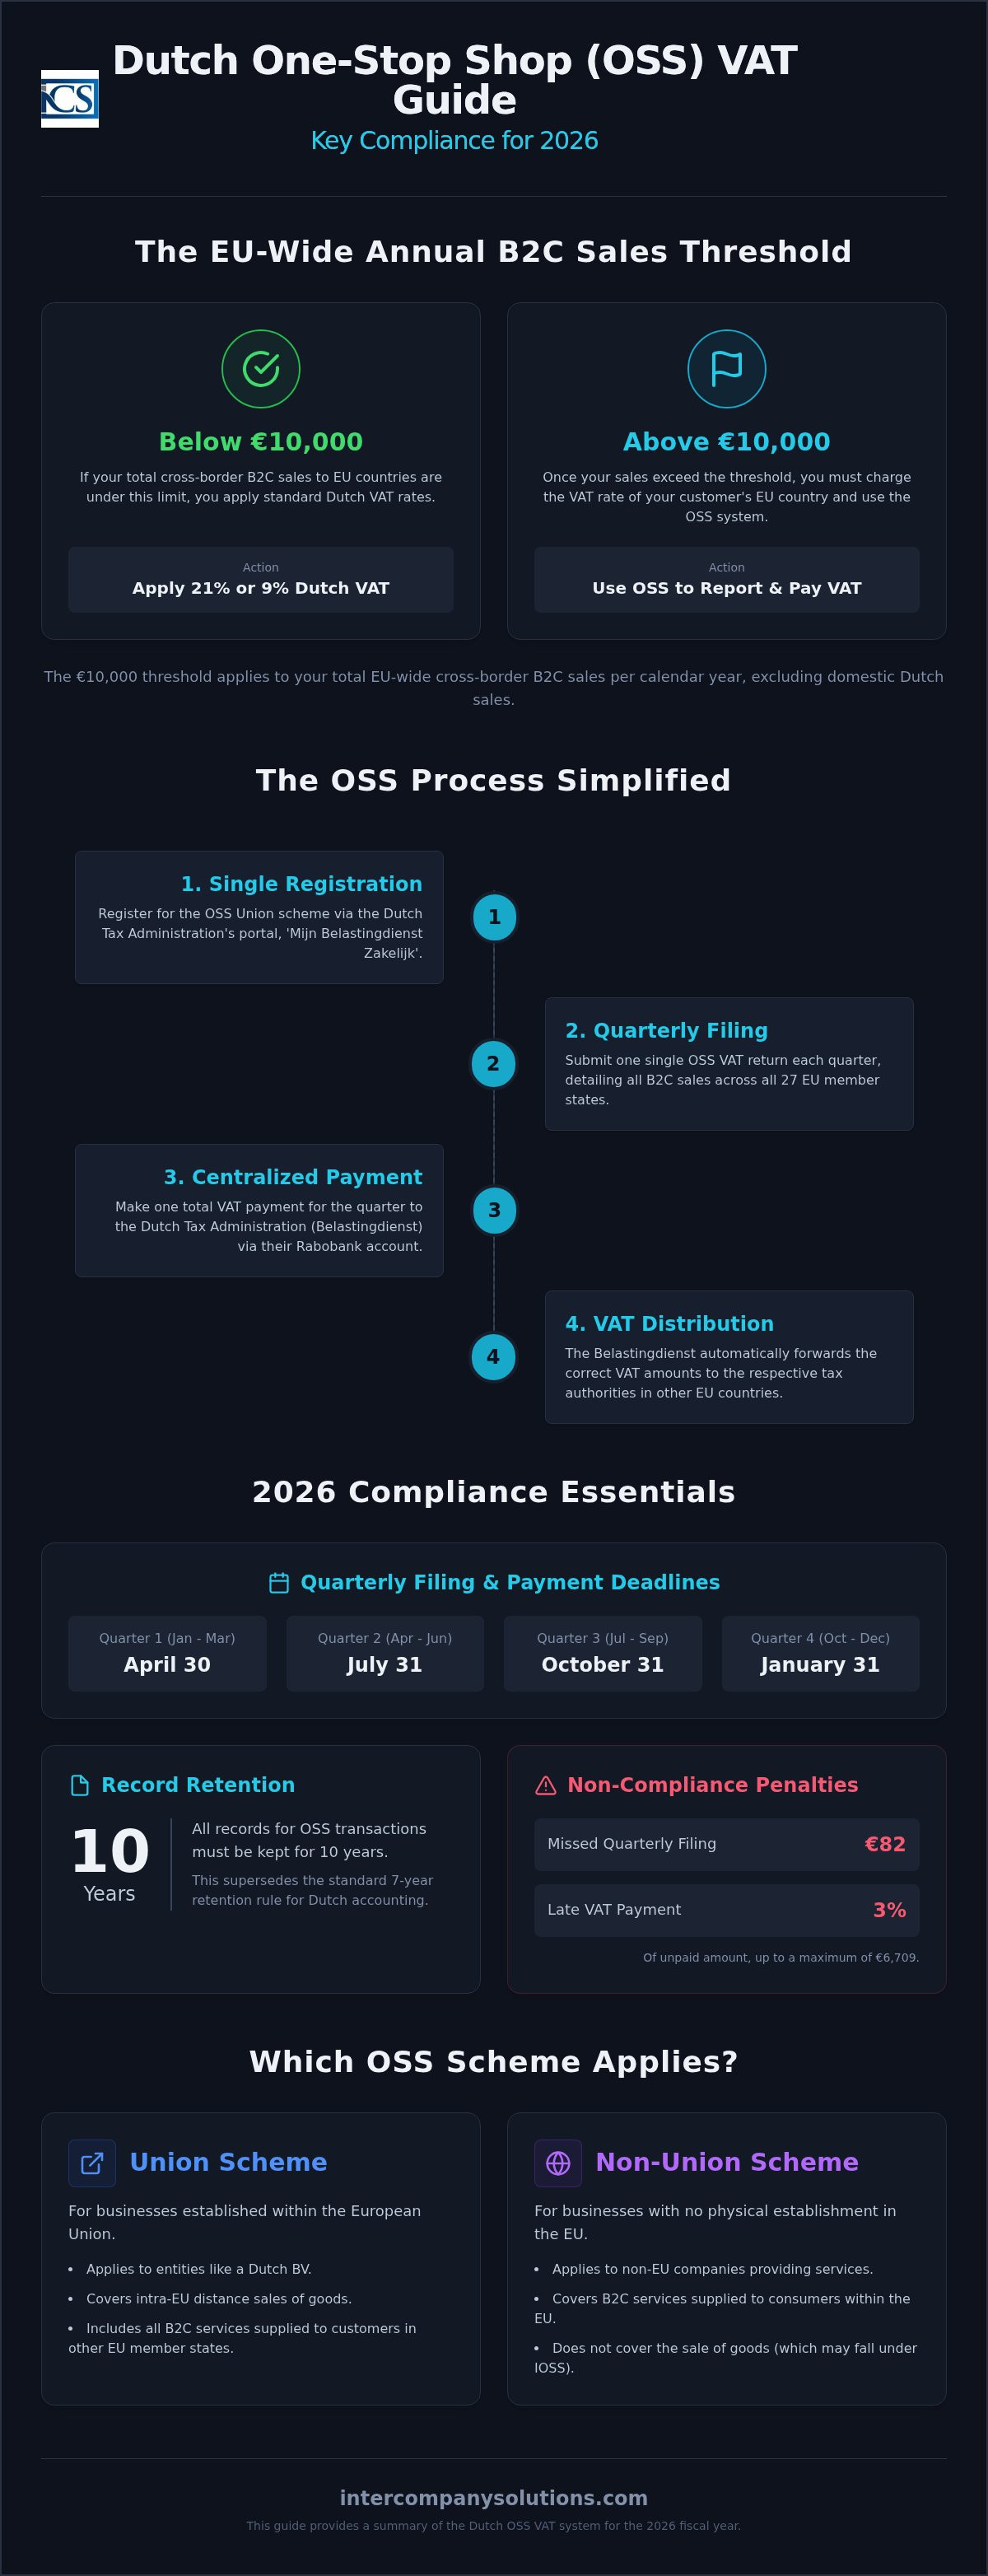
Prag od 10.000 € na razini cijele EU za prekograničnu B2C prodaju ostaje ključna točka preokreta za međunarodne poduzetnike u 2026. godini. Nakon što vaša prodaja prijeđe ovaj prag, sustav podnošenja OSS prijava PDV-a u Nizozemskoj postaje primarni mehanizam za održavanje usklađenosti bez potrebe za pojedinačnim registracijama u svakoj državi članici. Vjerojatno prepoznajete da je upravljanje višestrukim poreznim brojevima administrativno zahtjevno i nosi značajan rizik ako se propusti samo jedan rok. Propuštanje tromjesečnog podnošenja prijave sada rezultira fiksnom kaznom od 82 €, dok se za zakašnjela plaćanja zaračunava naknada od 3% neplaćenog iznosa PDV-a, uz maksimalnu kaznu od 6.709 €.
Ovaj referentni vodič pruža tehničke specifikacije potrebne za upravljanje vašim nizozemskim obvezama sustava One-Stop Shop s apsolutnom preciznošću. Prikupili smo ključne podatke za fiskalnu godinu 2026. kako bismo osigurali da vaše prekogranično poslovanje ostane stabilno i pravno utemeljeno. Pronaći ćete pregled tromjesečnih rokova za podnošenje, digitalnu obvezu za zahtjeve za povrat PDV-a izvan EU-a koja stupa na snagu 1. travnja 2026., te posebne zahtjeve za čuvanje evidencije u trajanju od 10 godina koji nadilaze standardna nizozemska računovodstvena pravila. Ovaj pregled pojašnjava proceduralne razlike između Unijskog i Izvanunijskog sustava kako bi vam pomogao u održavanju transparentnog odnosa s nizozemskom poreznom upravom.
Ključne točke
- Prepoznajte kada prekogranična B2C prodaja prelazi prag od 10.000 € na razini cijele EU radi prelaska s lokalnih nizozemskih stopa PDV-a na izvještavanje prema odredištu.
- Objedinite svoje porezne obveze na razini cijele EU u jedno tromjesečno podnošenje OSS prijava PDV-a u Nizozemskoj putem portala 'Mijn Belastingdienst Zakelijk'.
- Osigurajte da su sve porezne uplate zaprimljene na Rabobank račun nizozemske porezne uprave do posljednjeg dana u mjesecu koji slijedi nakon svakog izvještajnog tromjesečja kako biste izbjegli kazne.
- Vodite sveobuhvatnu evidenciju tijekom 10 godina za sve OSS transakcije kako biste zadovoljili posebne dokazne standarde koji nadilaze standardno pravilo o čuvanju dokumentacije od 7 godina.
- Prilagodite se zahtjevima obveznog digitalnog podnošenja za sve zahtjeve za povrat PDV-a koji stupaju na snagu 1. travnja 2026. radi održavanja usklađenosti s propisima.
Razumijevanje sustava One-Stop Shop (OSS) PDV-a u Nizozemskoj
Sustav One-Stop Shop (OSS) djeluje kao centralizirano administrativno središte za upravljanje PDV-om pri prekograničnim B2C transakcijama. Ovaj neobvezni sustav omogućuje međunarodnim poduzetnicima objedinjavanje poreznog izvještavanja u svih 27 država članica EU-a na jednom portalu. Korištenjem portala za podnošenje OSS prijava PDV-a u Nizozemskoj, izbjegavate administrativno opterećenje registracije pri poreznim upravama svake zemlje u kojoj vaši kupci imaju prebivalište. Ovaj se sustav razvio iz ranijeg Mini One-Stop Shopa (MOSS) te je u srpnju 2021. proširen kako bi uključio prodaju robe na daljinu uz digitalne usluge. Za Dutch BV, Belastingdienst djeluje kao posredničko tijelo koje prikuplja ukupni iznos PDV-a i raspodjeljuje odgovarajuće dijelove drugim državama članicama EU-a.
Unijski sustav u odnosu na Izvanunijski sustav
OSS je podijeljen na posebne režime na temelju lokacije vašeg društva i poslovnog modela. Unijski sustav primjenjuje se na subjekte sa sjedištem unutar EU-a, kao što je Dutch BV. Ako ste dovršili osnivanje društva u Nizozemskoj, koristit ćete ovaj sustav za svu prodaju robe na daljinu unutar EU-a i B2C usluge. Suprotno tome, Izvanunijski sustav namijenjen je subjektima bez poslovnog nastana u EU-u koji pružaju usluge potrošačima u EU-u. Za one koji uvoze robu izvan EU-a čija vrijednost ne prelazi 150 €, sustav Import One-Stop Shop (IOSS) pruža slično pojednostavljenje. U tim slučajevima, posrednik sa sjedištem u Nizozemskoj često upravlja registracijom i izvještavanjem kako bi osigurao usklađenost s propisima o porezu na dodanu vrijednost Europske unije.
Ključne prednosti za međunarodne poduzetnike
Centralizacija vaših poreznih obveza putem nizozemskog portala nudi nekoliko postupovnih prednosti. Prvo, značajno smanjuje administrativne troškove uklanjanjem zahtjeva za višestrukim registracijama za PDV i povezanih lokalnih računovodstvenih naknada u različitim jurisdikcijama. Drugo, komunicirate isključivo s nizozemskim poreznim tijelima na jednom jeziku, što pojednostavljuje rješavanje svih upita. Naposljetku, obrada plaćanja je pojednostavljena. Vršite jedno ukupno plaćanje prema Belastingdienst, koji od 1. svibnja 2026. koristi Rabobank kao svoju matičnu banku. Ovaj pojedinačni prijenos pokriva vašu cjelokupnu obvezu PDV-a za B2C na razini cijelog EU-a za to tromjesečje, osiguravajući da vaša OSS prijava PDV-a u Nizozemskoj ostane učinkovita i pouzdana. Ova struktura omogućuje vam da se usredotočite na širenje poslovanja bez poteškoća decentraliziranog poreznog usklađivanja.
Posljednji pregled: rujan 2026.
Kriteriji prihvatljivosti i prag od 10.000 €
Europska unija primjenjuje jedinstveni prag od 10.000 € po kalendarskoj godini za prekograničnu prodaju robe na daljinu krajnjim potrošačima (B2C). Za poduzetnike koji vode Dutch BV, ovaj prag određuje primjenjujete li lokalne stope ili stope prema odredištu. Ako vaša ukupna godišnja prodaja na razini cijele EU ostane ispod 10.000 €, nastavljate primjenjivati standardnu stopu od 21 % ili sniženu stopu od 9 % nizozemskog PDV-a na sve kupce u EU-u. Nakon što vaš promet premaši ovaj limit, morate obračunati stopu PDV-a primjenjivu u državi članici u kojoj se vaš kupac nalazi. Registracija za sustav One-Stop Shop najučinkovitiji je način za upravljanje ovim prijelazom. Bez toga biste zakonski bili obvezni registrirati se za PDV u svakoj pojedinoj državi članici u kojoj ostvarujete prodaju nakon što prijeđete prag.
Izračun praga za nizozemske subjekte
Iznimno je važno točno kategorizirati svoje tokove prihoda kako biste pratili ovaj limit. Izračun od 10.000 € uključuje svu B2C prekograničnu prodaju robe unutar EU-a te telekomunikacijske usluge, usluge radijskog i televizijskog emitiranja i elektronički obavljene usluge (TBE). Međutim, domaća prodaja unutar Nizozemske isključena je iz ovog specifičnog izračuna praga na razini EU-a. Budući da nizozemski propisi o PDV-u nalažu precizno izvještavanje, vođenje odvojenih evidencija za domaće i prekogranične B2C transakcije standardni je zahtjev za usklađenost. Ako upravljate s više subjekata, imajte na umu da se prag primjenjuje po poreznom obvezniku, a ne po zemlji odredišta.
Prednosti dobrovoljne registracije
Neki poduzetnici odlučuju se registrirati za ovaj sustav prije dosezanja limita od 10.000 €. Ovaj proaktivni pristup omogućuje dosljednu strategiju određivanja cijena diljem EU-a od prvog dana. Također pojednostavljuje računovodstveni proces tijekom ranih faza osnivanja Dutch BV-a, jer nećete morati prilagođavati svoje sustave naplate usred godine kada dosegnete prag. Za poduzeća s projekcijama visokog rasta, rano uvođenje postupaka za OSS prijavu PDV-a u Nizozemskoj sprječava administrativna uska grla tijekom razdoblja vršne prodaje. Ako niste sigurni kako se ovi pragovi primjenjuju na vaše specifične kategorije proizvoda, možete se obratiti našim poreznim stručnjacima za detaljnu procjenu.
Posljednji pregled: rujan 2026.
Vodič korak po korak za OSS prijavu PDV-a i tromjesečni rokovi
Pristup portalu 'Mijn Belastingdienst Zakelijk' prvi je proceduralni korak za vašu OSS prijavu PDV-a u Nizozemskoj. Za prijavu će vam trebati DigiD ili eHerkenning token razine 3. Nakon ulaska, morate sastaviti sveobuhvatno izvješće o cjelokupnoj B2C prodaji kategoriziranoj prema specifičnoj državi članici EU-a i primjenjivoj stopi PDV-a. Ovi podaci služe kao temelj za sustav PDV-a EU-a One-Stop Shop (OSS), osiguravajući da se prikupljeni porez ispravno pripiše zemlji potrošnje. Imate točno mjesec dana nakon završetka svakog kalendarskog tromjesečja za podnošenje ove prijave i osiguravanje da sredstva stignu nizozemskim poreznim tijelima.
Rokovi podnošenja prijava i postupci plaćanja za 2026.
Usklađenost ovisi o poštivanju strogih tromjesečnih rokova koje je postavio Belastingdienst. Za poreznu godinu 2026. ti datumi su:
- Q1 (siječanj - ožujak): 30. travnja 2026.
- Q2 (travanj - lipanj): 31. srpnja 2026.
- Q3 (srpanj - rujan): 31. listopada 2026.
- Q4 (listopad - prosinac): 31. siječnja 2027.
Morate upotrijebiti jedinstveni poziv na broj plaćanja koji generira portal za svako pojedinačno podnošenje prijave. Ovaj poziv na broj jedini je način na koji porezni ured može povezati vašu uplatu s vašom prijavom. Ključna administrativna promjena nastupila je 1. svibnja 2026.: matična banka Belastingdienst-a je Rabobank. Morate ažurirati sve spremljene predloške plaćanja i naloge za međunarodni prijenos kako bi odražavali ovaj račun u banci Rabobank. Uplate poslane na prethodne račune mogu kasniti ili biti vraćene, što potencijalno može uzrokovati zatezne kamate ili kazne. Osiguravanje točnosti ovih pojedinosti standardni je dio naših računovodstvenih i poreznih usluga za međunarodne poduzetnike.
Ispravljanje pogrešaka u prethodnim prijavama
Ako otkrijete pogrešku u prethodno podnesenoj prijavi, sustav OSS omogućuje ispravke unutar vaše tekuće prijave. Ne podnosite zasebnu zamjensku prijavu za prethodno razdoblje; umjesto toga, uključujete usklađenje u svoju sljedeću tromjesečnu prijavu. Ova pojednostavljena metoda ispravka dostupna je do tri godine nakon izvornog roka za podnošenje prijave. Prilikom rješavanja preplata, sustav prebija preplaćeni iznos s vašom tekućom obvezom. Za značajna usklađenja naniže, dužni ste voditi internu dokumentaciju, kao što su knjižna odobrenja ili evidencije o povratu, kako biste opravdali promjenu tijekom mogućeg poreznog nadzora.
Posljednji pregled: rujan 2026.
Obvezna dokumentacija i čuvanje evidencije 7 godina
Zakonski zahtjevi u Nizozemskoj strogi su u pogledu čuvanja poslovnih dokaza. Nizozemski zakon propisuje minimalno razdoblje čuvanja od 7 godina za sve evidencije povezane s PDV-om. Ovaj vremenski okvir osigurava da Belastingdienst može provoditi retroaktivne porezne nadzore kako bi provjerio točnost vaših deklaracija za podnošenje OSS PDV-a u Nizozemskoj. Za društva koja posluju s nekretninama, ovaj se zahtjev produljuje na 10 godina. Ove dokumente morate čuvati na način koji omogućuje neposredan uvid na zahtjev. Nemogućnost pružanja odgovarajuće dokumentacije može dovesti do ukidanja vaše OSS registracije po skraćenom postupku, što bi potom zahtijevalo da se registrirate za PDV u svakoj pojedinoj državi članici EU-a u kojoj poslujete.
Specifični podaci koje je potrebno čuvati
Kako biste opravdali stope PDV-a primijenjene na prekograničnu prodaju, morate prikupljati i čuvati posebne dokaze o lokacijama svojih kupaca. Porezna tijela obično traže najmanje dva neproturječna dokaza, kao što su adresa za naplatu, IP adresa korištena tijekom transakcije ili kod zemlje bankovnog računa korištenog za plaćanje. Osim toga, svaki račun mora jasno navoditi primijenjenu stopu PDV-a, bilo da se radi o nizozemskoj standardnoj stopi od 21%, sniženoj od 9% ili posebnoj stopi druge države članice EU-a poput Njemačke ili Francuske. Ako prodajete fizičku robu, morate čuvati i dokaz o prijevozu, poput teretnih listova ili potvrda o isporuci, kako biste potvrdili da je roba stvarno prešla granicu. Također biste trebali čuvati svu korespondenciju s kupcima koja potvrđuje njihov status osobe koja nije porezni obveznik.
Standardi za digitalne evidencije
Digitalne arhive moraju ostati čitljive i dostupne tijekom cijelog razdoblja čuvanja. Samo spremanje datoteke često nije dovoljno; podaci se moraju čuvati u izvornom formatu kako bi se očuvao integritet informacija. Profesionalne računovodstvene usluge za Dutch BV osiguravaju da vaši digitalni sustavi zadovoljavaju ove nizozemske standarde, sprječavajući oštećenje ili gubitak podataka tijekom vremena. Održavanje ovih arhiva ključna je komponenta usklađenosti s podnošenjem OSS PDV-a u Nizozemskoj. Ako društvo prolazi kroz postupak likvidacije, odgovornost za čuvanje tih evidencija tijekom preostalih godina zakonskog razdoblja obično pripada imenovanom čuvaru, često jednom od bivših direktora. Belastingdienst očekuje da te evidencije budu dostupne bez obzira na aktivni status društva.
Posljednji pregled: rujan 2026.
Strateška usklađenost za međunarodne poduzetnike
Osnivanje društva Dutch BV primarna je metoda za osnivače izvan EU-a za korištenje sustava Union OSS. Odabirom puta ovjerene punomoći, osnivači na daljinu mogu zaključiti akt o osnivanju kod javnog bilježnika bez putovanja u Nizozemsku. Ovaj postupak na daljinu omogućuje trenutačno pokretanje poreznih registracija. Integriranje vašeg podnošenja OSS PDV-a u Nizozemskoj u širu korporativnu strukturu osigurava da vaše poslovanje ostane usklađeno sa zahtjevima poreza na dobit (CIT), pri čemu su stope 19% na dobit do 200.000 € i 25,8% iznad tog praga. Dutch BV zahtijeva minimalni temeljni kapital od samo 0,01 €, što ga čini pristupačnim sredstvom za međunarodno poslovanje u e-trgovini.
Uloga poreznog zastupnika
Međunarodni poduzetnici često trebaju poreznog zastupnika kako bi učinkovito upravljali svojim obvezama PDV-a. Opći porezni zastupnik djeluje u ime inozemnog društva za sve njegove isporuke i usluge, dok je ograničeno porezno zastupanje obično ograničeno na uvoz robe i naknadne isporuke. Ovo zastupanje pojednostavljuje interakciju s Nizozemskom gospodarskom komorom (KVK) i osigurava da svu komunikaciju s poreznim tijelima vode lokalni stručnjaci. Za poduzeća s prekograničnim timovima, korištenje profesionalnih usluga obračuna plaća u Nizozemskoj ključno je za upravljanje obvezama socijalnog osiguranja i poreza na plaće uz vaše obveze PDV-a. Ovaj integrirani pristup sprječava administrativne propuste koji bi mogli dovesti do kazni ili kašnjenja u vašem postupku podnošenja OSS PDV-a u Nizozemskoj.
Rokovi za registraciju za PDV za 2026.
Planiranje vašeg ulaska na tržište zahtijeva razumijevanje trenutnih administrativnih rokova provedbe. Za subjekte u stranom vlasništvu, izdavanje PDV broja obično traje između 6 i 8 tjedana. Ovaj korak je obvezan preduvjet; ne možete podnijeti zahtjev za OSS sustav dok vaša primarna PDV registracija nije aktivna. Početna naknada za registraciju pri KVK za 2026. godinu jednokratno je plaćanje od 85,15 €. Nakon što osigurate svoj PDV broj, možete nastaviti s prijavom za OSS radi upravljanja prodajom krajnjim potrošačima (B2C) diljem EU-a. Također je nužno zapamtiti da se sve promjene podataka o stvarnom vlasniku (UBO), za one koji drže više od 25% dionica ili udjela, moraju prijaviti u roku od 7 dana kako bi se održala usklađenost poslovanja.
Učinkovita porezna strategija uključuje više od samog ispunjavanja tromjesečnih rokova. Riječ je o osiguravanju da vaša korporativna struktura funkcionira kao pouzdan instrument za europsku trgovinu. Usklađivanjem vašeg izvještavanja o PDV-u s vašim godišnjim financijskim izvještajima, koji se moraju predati KVK-u u roku od 12 mjeseci od završetka financijske godine, održavate transparentan i pouzdan profil poduzeća. Ovaj cjeloviti pristup usklađenosti štiti vaše profesionalne interese i olakšava dugoročni rast na europskom tržištu, istovremeno osiguravajući dostupnost vaše dokumentacije tijekom obveznog razdoblja čuvanja od 7 godina.
Zadnji put pregledano: rujan 2026.
Optimiziranje vaše europske PDV strategije za 2026.
Uspjeh na europskom tržištu zahtijeva strogo pridržavanje tromjesečnog ciklusa izvještavanja i načela odredišnog PDV-a uspostavljenih sustavom Unije. Praćenjem praga od 10.000 € i vođenjem digitalne evidencije tijekom zakonskog razdoblja od 7 godina, osiguravate da vaš Dutch BV ostane usklađena ulazna točka za međunarodnu trgovinu. Prijelaz na Rabobank kao primarnu poslovnu banku za Belastingdienst 1. svibnja 2026. naglašava potrebu za preciznim administrativnim ažuriranjima u vašim platnim procesima. Ispravno upravljanje ovim tehničkim zahtjevima sprječava rizik od sankcija i osigurava da vaše poslovanje zadrži transparentan status pred nizozemskim poreznim tijelima.
Od 2015. godine pomogli smo više od 2.000 osnivača diljem svijeta pri osnivanju društva na daljinu i kontinuiranoj poreznoj usklađenosti. Naš tim pruža 100% jamstvo zadovoljstva na usluge usklađenosti kako bi se osiguralo da vaša OSS prijava PDV-a u Nizozemskoj bude izvršena bez pogreške. Posvećeni smo tome da budemo vaš proaktivni partner u Nizozemskoj, pružajući proceduralnu jasnoću potrebnu za širenje vašeg poslovanja u svih 27 država članica EU-a. Vaši profesionalni interesi nalaze se u iskusnim rukama dok se vi fokusirate na rast svog temeljnog poslovanja.
Zadnji pregled: rujan 2026.
Često postavljana pitanja
Može li se društvo izvan EU-a registrirati za OSS u Nizozemskoj?
Društvo izvan EU-a može se registrirati za sustav koji se ne odnosi na Uniju u Nizozemskoj ako nema poslovni nastan nigdje u EU-u. Ako društvo odluči osnovati Dutch BV, umjesto toga koristit će sustav Unije. Ovaj postupak omogućuje centralizirano izvještavanje o uslugama pruženim potrošačima u EU-u. Za registraciju je prvo potreban nizozemski PDV broj. Subjekti u stranom vlasništvu obično čekaju 6 do 8 tjedana na izdavanje PDV broja prije nego što mogu dovršiti prijavu za OSS.
Što se događa ako propustim rok za podnošenje OSS prijave PDV-a?
Propuštanje roka povlači trenutne financijske posljedice od strane nizozemske porezne uprave. Fiksna kazna od 82 € primjenjuje se za zakašnjelo podnošenje. Kašnjenje s plaćanjem rezultira kaznom od 3% neplaćenog iznosa, uz minimalno 50 € i maksimalno 6.709 €. Morate osigurati da sva sredstva stignu na Rabobank račun porezne uprave Belastingdienst do posljednjeg dana u mjesecu koji slijedi nakon izvještajnog tromjesečja. Učestala neusklađenost može dovesti do isključenja iz sustava.
Je li moguće zatražiti povrat PDV-a na troškove putem OSS prijave?
Pretporez na poslovne troškove ne možete odbiti putem OSS prijave. Portal OSS služi isključivo za prijavu i plaćanje izlaznog PDV-a naplaćenog od potrošača u drugim državama članicama EU-a. Za povrat PDV-a plaćenog na nizozemske poslovne troškove morate podnijeti redovnu nizozemsku prijavu PDV-a. Ako ste platili PDV u drugim državama članicama EU-a u kojima niste registrirani, morate podnijeti zaseban digitalni zahtjev za povrat putem službenog portala.
Moram li i dalje podnositi redovnu nizozemsku prijavu PDV-a ako koristim OSS?
Morate nastaviti podnositi redovne nizozemske prijave PDV-a ako vaše poslovanje obavlja tuzemnu prodaju unutar Nizozemske ili ako trebate povrat pretporeza. Sustav OSS prijave PDV-a u Nizozemskoj obuhvaća samo prekogranične B2C transakcije. Ako vaš Dutch BV nema tuzemnu prodaju i nema troškova s odbitnim PDV-om, možda ćete podnositi samo OSS prijave, ali to je rijetkost. Većina aktivnih poduzeća održava obje prijave kako bi osigurala potpunu usklađenost s nizozemskim poreznim propisima i izvještavanjem o porezu na dobit (CIT).
Kako odrediti ispravnu stopu PDV-a za druge države članice EU-a?
Morate primijeniti stopu PDV-a države članice u kojoj se nalazi vaš potrošač. Te se stope razlikuju diljem EU-a, pri čemu se standardne stope kreću od 17% do 27%. Europska komisija osigurava bazu podataka za provjeru tih podataka. Za nizozemske subjekte standardna stopa PDV-a iznosi 21%, dok snižena stopa iznosi 9%. Vaša je odgovornost osigurati primjenu ispravne inozemne stope na prodajnom mjestu prije njezina prijavljivanja putem nizozemskog portala.
Koja je razlika između OSS-a i IOSS-a za prodavatelje u e-trgovini?
Glavna razlika leži u podrijetlu robe. Sustav OSS odnosi se na B2C prodaju robe koja se već nalazi unutar EU-a ili usluga koje pružaju subjekti iz EU-a. Uvozni sustav sve na jednom mjestu (IOSS) posebno olakšava naplatu i plaćanje PDV-a za robu uvezenu izvan EU-a čija vrijednost ne prelazi 150 €. Oba sustava imaju za cilj pojednostaviti trgovinu, ali IOSS zahtijeva posrednika za mnoge prodavatelje izvan EU-a radi upravljanja postupkom uvoza.
Mogu li koristiti OSS sustav za B2B prodaju u EU-u?
Sustav OSS nije dostupan za B2B transakcije. Strogo je osmišljen za prodaju robe i usluga krajnjim potrošačima (B2C). B2B prodaja unutar EU-a općenito slijedi mehanizam prijenosa porezne obveze (reverse-charge), pri čemu kupac poslovni subjekt obračunava PDV u svojoj zemlji. Morate provjeriti PDV identifikacijski broj svojih poslovnih kupaca putem sustava VIES kako biste osigurali da ispunjavaju uvjete za B2B tretman, umjesto da se obrađuju kroz vašu tromjesečnu OSS prijavu.
Izvori
- ICS Payroll - Nizozemske usluge obračuna plaća
- KVK - Registracija u nizozemski trgovački registar
- Business.gov.nl - Društvo s ograničenom odgovornošću (bv)
- Burgerlijk Wetboek Boek 2 (Nizozemski građanski zakonik, pravne osobe)
- Rijksoverheid - Poduzetništvo
- Belastingdienst - Stope poreza na dobit
- Belastingdienst - Porezi na plaće (loonheffingen)
- UWV - Obveze poslodavca
- SVB - Socijalno osiguranje u Nizozemskoj
- Belastingdienst - PDV (BTW) za poduzetnike
- Europska komisija - Pravila i stope PDV-a
- De Nederlandsche Bank - Nadzor
- AFM - Licence i registri
- RVO - Međunarodno poslovanje
- Belastingdienst Douane - Carina
- Sud EU-a, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Nizozemska
- ICLG - Zakoni i propisi o korporativnom upravljanju, Nizozemska
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |