


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Strane tvrtke često pretpostavljaju da mogu odgoditi usklađivanje s poreznim propisima dok ne dosegnu određeni prag prihoda, ali u Nizozemskoj prag za registraciju nerezidentnih subjekata iznosi točno 0 €. To znači da je registracija za nizozemski PDV za strane tvrtke obvezna od trenutka kada započnu oporezive djelatnosti. Ispunjenje ovih zahtjeva često je otežano nužnošću slanja fizičke pošte uredu Belastingdienst u Heerlenu i potencijalnim jezičnim barijerama s poreznim tijelima.
Osiguravanje 100 %-tne usklađenosti iz inozemstva zahtijeva preciznost i jasno razumijevanje nizozemskog poreznog prava. Ovaj vodič služi kao tehnički resurs za nerezidentna poduzeća, s detaljnim prikazom zakonskih zahtjeva, postupaka prijave i obveza podnošenja prijava za 2026. godinu. Pronaći ćete specifične informacije o dobivanju vašeg btw-id broja, naknadi za registraciju pri KVK u iznosu od 85,15 € i upravljanju podnošenjem prijava na daljinu. Praćenje ovih koraka pomaže vam osigurati potrebne porezne brojeve uz izbjegavanje rizika od administrativnih kazni.
Ključni zaključci
- Za strane subjekte obvezna je registracija za nizozemski PDV prije početka poslovanja, budući da se prag od 0 € primjenjuje na sva nerezidentna poduzeća.
- Uspješne prijave zahtijevaju specifičnu dokumentaciju, uključujući legalizirani izvadak iz sudskog registra iz vaše matične zemlje koji nije stariji od šest mjeseci.
- Ovaj vodič opisuje postupak korak po korak za registraciju stranih tvrtki za nizozemski PDV, uključujući način rješavanja zahtjeva za slanje fizičkom poštom.
- Usklađenost uključuje podnošenje tromjesečnih prijava u strogim rokovima i čuvanje poslovne dokumentacije tijekom zakonskog razdoblja od sedam do deset godina.
- Profesionalne računovodstvene i porezne usluge mogu olakšati vašu prijavu na daljinu i osigurati 100 %-tnu usklađenost s najnovijim nizozemskim poreznim propisima.
Kriteriji za obveznu registraciju za PDV u Nizozemskoj
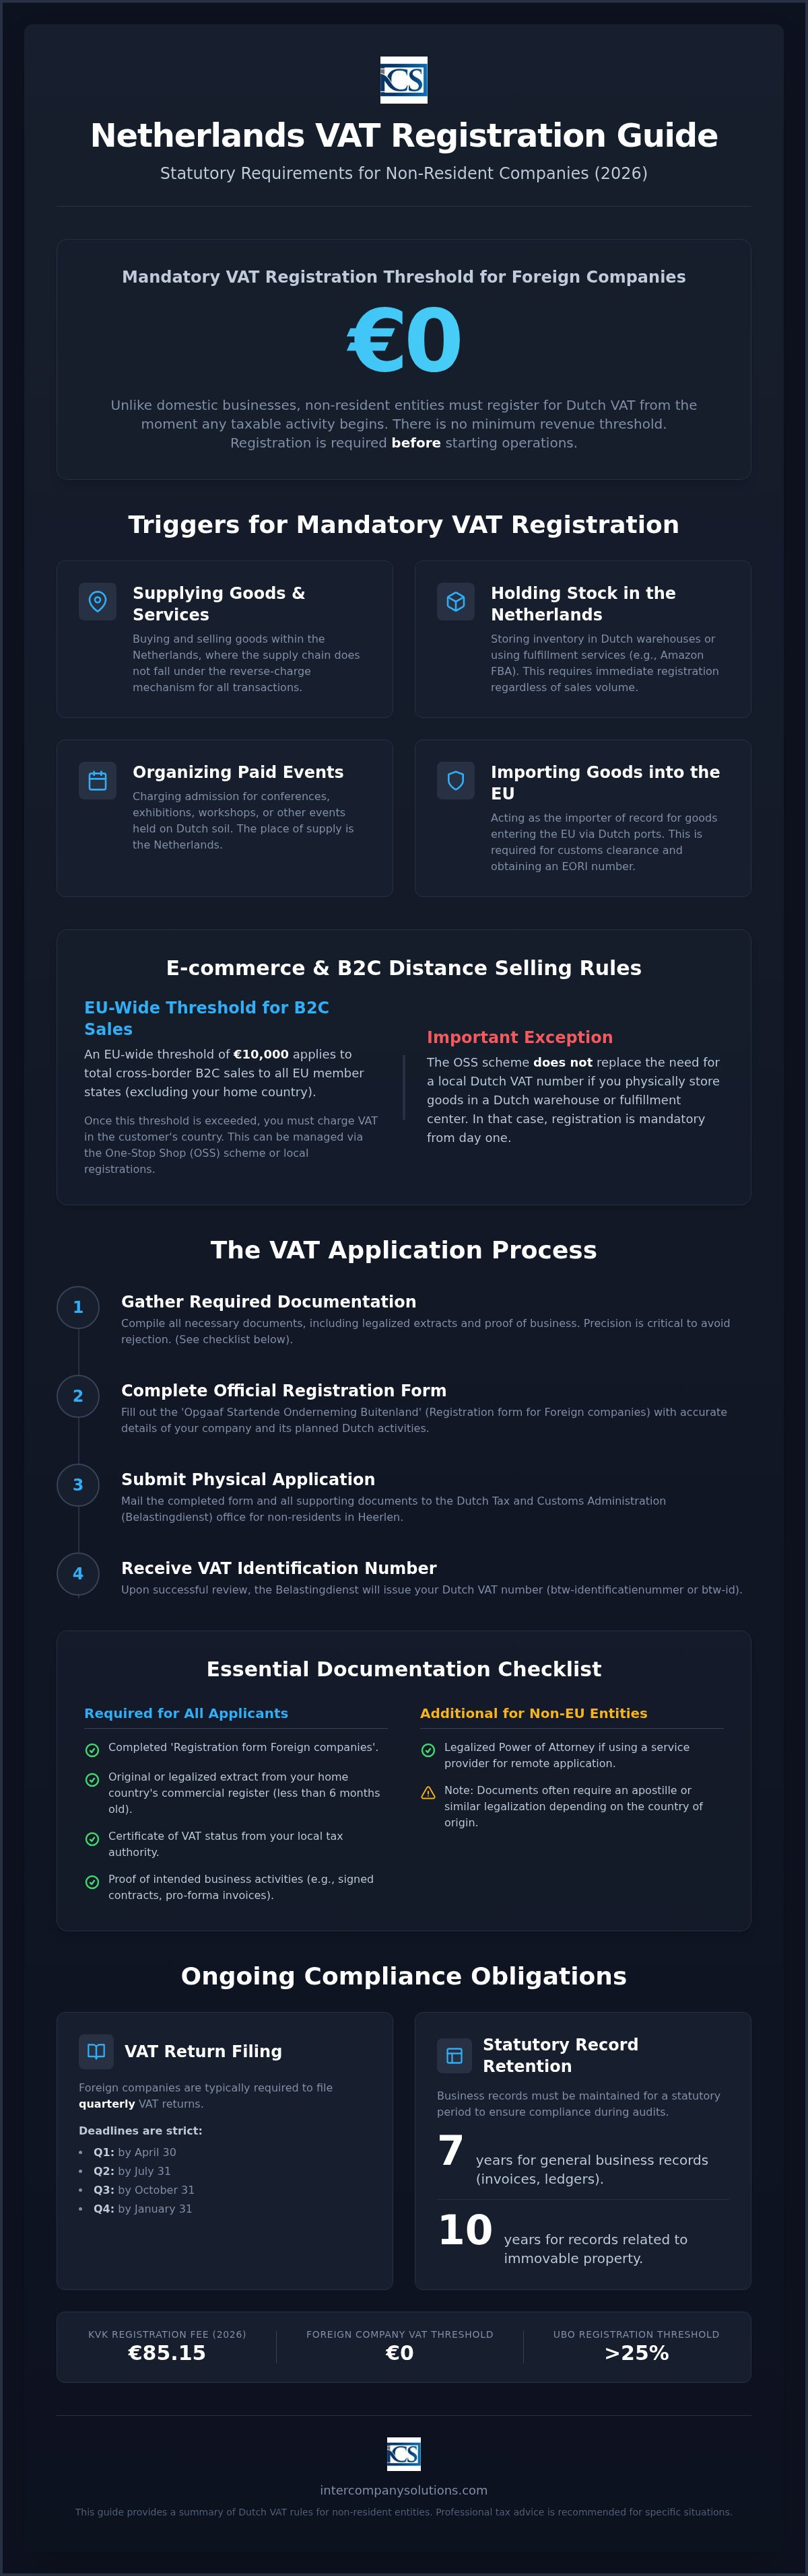
Nizozemska porezna uprava primjenjuje stroga pravila za nerezidentne poslovne subjekte. Iako društva osnovana u Nizozemskoj mogu ispunjavati uvjete za određena izuzeća na temelju prometa, registracija za PDV u Nizozemskoj za inozemna društva obvezna je od prvog eura oporezivog prometa. Ne postoji minimalni prag prometa za nerezidentne subjekte. Registraciju morate dovršiti prije nego što započnete bilo kakve oporezive transakcije unutar zemlje. To osigurava usklađenost s pregledom nizozemskog sustava PDV-a od samog početka, što predstavlja ključan korak u osiguravanju usklađenosti pri pokretanju poslovanja u Nizozemskoj.
Čak i ako vaše transakcije potpadaju pod mehanizam prijenosa porezne obveze ("Reverse Charge"), gdje se obveza PDV-a prenosi na vašeg nizozemskog poslovnog kupca, često vam je i dalje potreban PDV broj. To je nužno za uredno izvještavanje u vašim periodičnim prijavama i za povrat PDV-a plaćenog na nizozemske troškove, kao što su logistika ili profesionalne naknade. Ako vaše društvo djeluje kao uvoznik (importer of record) za robu koja ulazi u Europsku uniju preko nizozemskih luka poput Rotterdama, registracija za PDV je neophodna. Ovaj je postupak obično povezan s ishođenjem EORI broja, koji je potreban za carinjenje. Društva izvan EU-a često uviđaju da je ishođenje PDV broja prvi korak prema optimizaciji njihova lanca opskrbe korištenjem dozvola za odgodu plaćanja.
Oporezive djelatnosti za inozemne poduzetnike
Određeni poslovni modeli odmah stvaraju obvezu ishođenja nizozemskog PDV broja. Ako kupujete i prodajete robu unutar Nizozemske pri čemu dobavljač nije nizozemski subjekt, obavljate oporezivu isporuku. Još jedan čest razlog nastanka obveze jest držanje zaliha u nizozemskim skladištima ili ispunidbenim centrima. Na primjer, prodavatelji koji koriste Amazon FBA i skladište zalihe u nizozemskom objektu moraju se registrirati za PDV bez obzira na svoj ukupni opseg prodaje. Osim toga, ako vaše društvo organizira događaje s naplatom ulaznica, poput konferencija, izložbi ili radionica na nizozemskom tlu, mjesto isporuke je Nizozemska, što zahtijeva lokalnu registraciju.
E-trgovina i prag za OSS
Za subjekte koji se bave prodajom na daljinu nizozemskim potrošačima primjenjuju se različita pravila, ovisno o vašoj lokaciji i logističkoj strukturi. Postoji prag od 10.000 € na razini cijele EU za B2C prodaju. Kada vaša ukupna prodaja u sve države članice EU-a, isključujući vašu matičnu zemlju, premaši ovaj iznos, morate obračunavati PDV u zemlji kupca. To možete provoditi putem sustava OSS (One-Stop Shop) ili putem pojedinačnih lokalnih registracija. Međutim, ako ste prodavatelj izvan EU-a koji koristi nizozemski ispunidbeni centar, morate odmah ishoditi lokalni PDV broj. Sustav OSS pojednostavljuje izvještavanje za prekograničnu prodaju, ali ne zamjenjuje potrebu za lokalnom registracijom za PDV u Nizozemskoj za inozemna društva ako držite fizičke zalihe u nizozemskom skladištu.
Ključna dokumentacija za nerezidentne podnositelje zahtjeva za PDV
Nizozemska porezna uprava zahtijeva visoku razinu dokumentacijske preciznosti pri obradi prijava iz inozemstva. Kako biste pokrenuli postupak registracije za PDV u Nizozemskoj za inozemna društva, morate podnijeti 'Registration form Foreign companies' (Opgaaf Startende Onderneming Buitenland). Ovaj dokument prikuplja podatke o vašem očekivanom prometu, prirodi vaših nizozemskih operacija i globalnoj strukturi vašeg društva. Točnost u ovoj fazi je ključna; Belastingdienst koristi ove podatke za određivanje vaše učestalosti podnošenja prijava i potrebe za imenovanjem poreznog zastupnika.
Uz primarni obrazac dužni ste dostaviti nekoliko popratnih dokumenata. To uključuje izvornik ili legalizirani izvadak iz trgovačkog registra vaše matične zemlje, koji ne smije biti stariji od šest mjeseci. Također morate dostaviti potvrdu o statusu obveznika PDV-a od svoje lokalne porezne uprave kako biste dokazali da ste registrirani poslovni subjekt u svojoj zemlji sjedišta. Nadležna tijela često traže dokaz o namjeravanim poslovnim aktivnostima kako bi potvrdila postupak registracije za PDV za inozemne subjekte. Ovi dokazi obično se sastoje od potpisanih ugovora s nizozemskim klijentima, predračuna ili prijevoznih isprava koje dokazuju kretanje robe u Nizozemsku.
Zahtjevi za subjekte iz EU-a u odnosu na subjekte izvan EU-a
Faza dokumentacije najčešća je točka neuspjeha pri registraciji za PDV u Nizozemskoj za inozemna društva zbog nedostatka legalizacije. Ako je vaše društvo osnovano izvan Europske unije, morat ćete dostaviti legaliziranu punomoć ako odlučite surađivati s pružateljem usluga kao što je Intercompany Solutions. To nam omogućuje vođenje postupka prijave u vaše ime. Dokumenti iz zemalja izvan EU-a obično moraju imati Apostille ili proći konzularnu legalizaciju. Ako vaši korporativni dokumenti nisu na nizozemskom, engleskom, njemačkom ili francuskom jeziku, morate dostaviti prijevod ovlaštenog sudskog tumača. Također ste dužni otkriti svakog stvarnog vlasnika (UBO) koji ima više od 25% vlasništva ili kontrole u društvu.
Pravila o bankovnom računu i fizičkoj adresi
Iako vam za dobivanje PDV broja nije uvijek potreban nizozemski bankovni račun, porezna tijela ga općenito zahtijevaju za izvršenje povrata PDV-a. Bez lokalnog IBAN-a, primanje isplate od Belastingdienst može biti dugotrajan proces. Također biste trebali razlikovati registrirano sjedište od stalne poslovne jedinice. Registrirano sjedište je adresa za primanje pismena radi usklađenosti, dok stalna poslovna jedinica podrazumijeva fizičku lokaciju s ljudskim i tehničkim resursima. Poslovanje putem stalne poslovne jedinice može promijeniti vaš status u pogledu poreza na dobit (CIT). To bi moglo podvrgnuti vašu nizozemsku dobit stopama poreza na dobit od 19% do 200.000 € i 25,8% iznad tog praga. Ako niste sigurni u status legalizacije svojih specifičnih dokumenata, možete se obratiti za pregled dokumentacije.
Postupak podnošenja zahtjeva za PDV korak po korak za inozemne subjekte
Postupak za registraciju za BTW u Nizozemskoj za inozemna društva započinje pribavljanjem službenog obrasca 'Registration form Foreign companies' s portala Belastingdienst. Ovaj dokument je opsežan upitnik koji zahtijeva precizne podatke o pravnom ustroju vašeg društva i njegovim planiranim aktivnostima na nizozemskom tlu. Morate navesti realne procjene prometa za prvu godinu poslovanja te odrediti namjeravate li zapošljavati radnike. Ako planirate zaposliti osoblje, obrazac također služi kao preliminarna prijava za obveze poreza na dohodak od nesamostalnog rada.
Nakon što ispunite obrazac, morate prikupiti legaliziranu korporativnu dokumentaciju navedenu u prethodnom odjeljku. Nizozemska porezna uprava trenutno ne prihvaća digitalne prijave za početnu registraciju nerezidentnih poslovnih subjekata. Obvezni ste sastaviti fizički paket prijave i podnijeti ga preporučenom poštom Poreznoj upravi (Belastingdienst/Klantgegevens) u Heerlenu. Korištenje preporučene pošte ključno je za praćenje dostave ovih osjetljivih dokumenata i pružanje dokaza o podnošenju ako dođe do kašnjenja.
Nakon što nadležna tijela obrade vašu prijavu, izdat će dva zasebna broja. Prvi je vaš BTW identifikacijski broj (btw-id), koji morate prikazati na svojim računima i internetskoj stranici društva. Drugi je vaš broj poreza na promet (omzetbelastingnummer). Ovaj drugi broj koristi se isključivo za vaše periodične porezne prijave i svaku izravnu komunikaciju s Belastingdienst. Primitak ovih brojeva potvrđuje da je vaša registracija za BTW u Nizozemskoj za inozemna društva aktivna te da ste ovlašteni za obavljanje oporezivih poslovnih djelatnosti u zemlji.
Vremenski okvir i KVK registracija
Standardno vrijeme obrade zahtjeva za BTW obično se kreće od dva do osam tjedana, ovisno o složenosti vašeg korporativnog ustroja i trenutnom radnom opterećenju u poreznom uredu u Heerlenu. Ako pokrećete poslovanje u Nizozemskoj osnivanjem lokalnog društva Dutch BV, vaša registracija za BTW često se pokreće automatski nakon vašeg sastanka u Gospodarskoj komori (KVK). Za 2026. godinu pristojba za KVK registraciju iznosi 85,15 €. Isključivo nerezidentni subjekti bez lokalne podružnice ne zahtijevaju uvijek registraciju pri KVK, no i dalje moraju slijediti izravni put prema poreznim tijelima.
Podnošenje zahtjeva na daljinu putem punomoći
Cjelokupnim postupkom prijave možete upravljati bez fizičke prisutnosti u Nizozemskoj korištenjem legalizirane punomoći (POA). Ovaj dokument ovlašćuje stručnjaka za potpisivanje prijavnih obrazaca i vođenje sve daljnje korespondencije s poreznim tijelima. Za 2026. godinu Belastingdienst zahtijeva da punomoć zadovoljava posebne standarde legalizacije. Poduzetnici izvan EU-a moraju dokument javnobilježnički ovjeriti i pribaviti apostille u svojoj matičnoj zemlji kako bi ga nizozemski službenici priznali. Ovaj postupak na daljinu standardna je procedura za međunarodna društva koja žele brzo i učinkovito uspostaviti svoju prisutnost.
Zakonske obveze podnošenja prijava i pravila o čuvanju evidencije
Nakon što registracija za PDV u Nizozemskoj za inozemna društva postane aktivna, Belastingdienst dodjeljuje određenu učestalost podnošenja prijava. Većina nerezidentnih poduzeća svoje prijave podnosi tromjesečno. Od trgovaca s velikim opsegom poslovanja ili društava s nedosljednom poviješću plaćanja može se zahtijevati mjesečno podnošenje prijava. Rokovi su strogi. I digitalna prijava i cjelokupna uplata moraju stići nizozemskim poreznim tijelima do posljednjeg dana u mjesecu koji slijedi nakon obračunskog razdoblja. Za tromjesečne podnositelje u 2026. godini, rok za 1. tromjesečje je 30. svibnja 2026., dok rok za 2. tromjesečje dospijeva 31. kolovoza 2026.
Usklađenost nadilazi samo podnošenje prijava i obuhvaća vođenje poslovne evidencije. Morate čuvati cjelokupnu poslovnu dokumentaciju najmanje 7 godina. Ova arhiva uključuje sve račune, bankovne izvatke i ugovore. Ako se vaše društvo bavi nekretninama, zakon propisuje rok čuvanja od 10 godina. Ovo pravilo od 10 godina primjenjuje se i na poduzeća koja koriste sustav One Stop Shop (OSS) za B2C prodaju diljem EU-a. Čuvanje ovih zapisa osigurava da ste spremni za potencijalne porezne nadzore te da možete potkrijepiti sve zahtjeve za povrat PDV-a.
Stope PDV-a i izvješćivanje u 2026.
Većina dobara i usluga podliježe standardnoj stopi PDV-a od 21%. Snižena stopa od 9% primjenjuje se na određene stavke kao što su hrana, knjige i pojedini lijekovi. Ako sudjelujete u prekograničnim B2B transakcijama unutar EU-a, također ste obvezni podnositi rekapitulacijska izvješća (EC Sales Lists) radi prijave stjecanja i isporuka unutar Zajednice. Ako vaše poslovanje predstavlja stalnu poslovnu jedinicu, vaša nizozemska dobit podliježe porezu na dobit. Stope poreza na dobit ostaju 19% za prvih 200.000 € dobiti i 25,8% za bilo koji iznos iznad tog praga.
Zahtjevi za elektroničko podnošenje prijava
Nizozemska porezna uprava nalaže korištenje portala „Mijn Belastingdienst Zakelijk” za sve podneske. Trebat će vam sigurni vjerodajnički podaci za prijavu, što za mnoga inozemna društva uključuje posebne vjerodajnice koje Belastingdienst dodjeljuje prilikom registracije. Kašnjenje u podnošenju ili plaćanju automatski povlači novčane kazne. Ove upravne kazne strogo se provode radi očuvanja integriteta poreznog sustava. Osiguravanje da je vaša registracija za PDV u Nizozemskoj za inozemna društva podržana automatiziranim postupkom podnošenja najučinkovitiji je način za izbjegavanje ovih nepotrebnih troškova.
Specijalizirane usluge usklađenosti s propisima o PDV-u za međunarodne poduzetnike
Intercompany Solutions upravlja cjelokupnom administracijom za poduzeća kojima je potrebna nizozemska porezna prisutnost. Vodimo početni postupak prijave za PDV i EORI brojeve, što vam omogućuje uvoz robe u EU bez odgode. Naš tim djeluje kao poveznica između vašeg poduzeća i nizozemskih poreznih tijela, upravljajući zahtjevima fizičke pošte i jezičnim barijerama koje često otežavaju postupak nerezidentnim podnositeljima zahtjeva. Pružamo vrhunske tajničke pakete koji uključuju do 10 sati namjenske podrške za usklađenost. To osigurava da vašim profesionalnim interesima upravljaju stručnjaci koji razumiju nijanse lokalnog regulatornog okruženja.
Naša stručnost obuhvaća složene radne i porezne propise, poput porezne olakšice od 30% za naknadu troškova međunarodnom osoblju (30% ruling). Ova odluka poslodavcima omogućuje isplatu neoporezive naknade za eksteritorijalne troškove, čineći Nizozemsku privlačnim odredištem za globalne talente. Integriranjem ovih specijaliziranih usluga možete održati vitko poslovanje, osiguravajući pritom da svaki aspekt vaše nizozemske prisutnosti ostane u potpunosti usklađen s važećim zakonima. Pravilno rješavanje ovih prijava ključno je za održavanje valjanog poreznog statusa od samog početka.
Udaljeno osnivanje i porezno postavljanje
Naši stručnjaci mogu osnovati Dutch BV na daljinu u roku od 3 do 5 radnih dana. Ova brzina ključna je za poduzeća koja moraju uspostaviti pravnu prisutnost prije podnošenja zahtjeva za porezne brojeve. U vaše ime vodimo cjelokupnu korespondenciju s Gospodarskom komorom (KVK) i tijelom Belastingdienst. Tijekom ovog postupka osiguravamo potpunu usklađenost sa zahtjevima UBO registra, precizno identificirajući sve dionike s pragom većim od 25% vlasništva ili kontrole. Ovaj proaktivni pristup sprječava administrativna kašnjenja tijekom naknadne faze podnošenja zahtjeva.
Sveobuhvatna računovodstvena rješenja
Održavanje nizozemskog subjekta zahtijeva stalnu pažnju prema financijskom izvještavanju i zakonskim rokovima. Pružamo usluge obračuna plaća i računovodstvenu podršku prilagođenu potrebama međunarodnih poduzetnika. Naše usluge uključuju pripremu godišnjih financijskih izvještaja i upravljanje prijavama poreza na dobit (CIT). Za 2026. godinu stopa poreza na dobit iznosi 19% na dobit do 200.000 € i 25,8% na dobit koja prelazi taj iznos. Također nudimo strateško savjetovanje o nizozemskim poreznim pogodnostima i prednostima opsežne mreže s više od 100 ugovora o izbjegavanju dvostrukog oporezivanja. Korištenje ovih okvira može značajno optimizirati fiskalnu poziciju vašeg društva, osiguravajući pritom 100% poštivanje zahtjeva o sedmogodišnjem čuvanju evidencije.
Zadnji pregled: kolovoz 2026.
Uspostavljanje vaše nizozemske porezne prisutnosti u 2026.
Uspjeh na nizozemskom tržištu ovisi o točnoj usklađenosti od prvog dana. Vidjeli ste da se nerezidentna poduzeća moraju pridržavati praga od nula eura i upravljati specifičnim zahtjevima slanja fizičke pošte poreznom uredu u Heerlenu. Pravodobnim osiguravanjem vašeg btw-id broja i vođenjem evidencije tijekom zakonskih sedam do deset godina štitite svoje društvo od administrativnih kazni i osiguravate stabilne temelje za rast. Registracija za PDV u Nizozemskoj za inozemna poduzeća proceduralna je prepreka koja, kada se pravilno riješi, otvara vrata cijeloj Europskoj uniji.
Intercompany Solutions vodeće je specijalizirano društvo za osnivanje poduzeća u Nizozemskoj. Pružamo izravnu stručnost u poreznim parametrima za 2026. i nudimo 100% jamstvo zadovoljstva na naše usluge. Bez obzira na to prolazite li kroz UBO prag ili uspostavljate postupak podnošenja prijava na daljinu, naš je tim spreman olakšati vaš ulazak na nizozemsko tržište s preciznošću i brzinom.
Radujemo se podršci vašem međunarodnom širenju i osiguravanju da vaše poslovanje ostane u potpunosti usklađeno sa svim nizozemskim zakonskim obvezama.
Često postavljana pitanja
Je li nizozemski PDV broj obvezan za društva bez fizičkog ureda u Nizozemskoj?
Da, nizozemski PDV broj je obvezan ako obavljate oporezive djelatnosti u Nizozemskoj, bez obzira na to imate li fizički ured. Uobičajeni razlozi uključuju držanje zaliha u distribucijskom centru ili djelovanje u svojstvu uvoznika u carinskoj evidenciji (importer of record). Nije vam potrebna lokalna podružnica za ispunjavanje ovih obveza. Porezna tijela izdaju nerezidentni PDV broj posebno za ove scenarije, omogućujući vam usklađeno poslovanje dok u potpunosti poslujete iz svoje matične zemlje.
Koji je prag za registraciju za PDV za inozemna poduzeća u 2026.?
Za 2026. godinu prag registracije za nizozemski PDV za inozemna poduzeća iznosi 0 €. To se razlikuje od sustava za mala poduzeća (KOR) koji je dostupan lokalnim poduzetnicima. Zahtjev za dodjelu PDV identifikacijskog broja morate podnijeti prije nego što započnete prodaju robe ili pružanje usluga na nizozemskom tlu. Propuštanje registracije prije vaše prve oporezive transakcije može dovesti do retroaktivnih razreza i administrativnih novčanih kazni od strane tijela Belastingdienst.
Može li se nerezidentno društvo registrirati za PDV u Nizozemskoj na daljinu?
Za nizozemski PDV možete se registrirati na daljinu davanjem ovjerene punomoći profesionalnom pružatelju usluga. Ovaj dokument mora biti javnobilježnički ovjeren i, za osnivače izvan EU-a, legaliziran štambiljem Apostille. Ovaj smjer uklanja potrebu za fizičkim dolaskom u Nizozemsku. Nakon obrade punomoći, vaš zastupnik može voditi cijeli postupak prijave putem poreznog ureda u Heerlenu u vaše ime.
Koji su korporativni dokumenti potrebni za prijavu za nizozemski PDV?
Trebat će vam ispunjen 'Obrazac za registraciju inozemnih poduzeća' i izvorni izvadak iz sudskog registra vaše matične zemlje, ne stariji od šest mjeseci. Uz to, priložite potvrdu o PDV statusu izdanu od strane vašeg lokalnog poreznog tijela. Dokaz o namjeravanom poslovanju, poput potpisanih ugovora ili prijevoznih isprava, također je nužan. Ako vaši dokumenti nisu na nizozemskom, engleskom, njemačkom ili francuskom jeziku, morate priložiti prijevod ovlaštenog sudskog tumača.
Koliko traje postupak registracije za PDV za inozemna poduzeća?
Standardno vrijeme obrade registracije za nizozemski PDV za inozemna poduzeća iznosi između dva i osam tjedana. To trajanje ovisi o složenosti vaše vlasničke strukture i trenutnom opsegu podnesenih zahtjeva u poreznom uredu. Dostavljanje potpune i ispravno legalizirane dokumentacije prilikom početne predaje najučinkovitiji je način za sprječavanje kašnjenja. Nakon odobrenja, poštom ćete primiti svoj btw-id i broj poreza na promet.
Koje su kazne za nepravodobno podnošenje PDV prijava u Nizozemskoj?
Nizozemski porezni zakon propisuje stroge kazne za nepravodobno podnošenje prijava ili zakašnjela plaćanja. Administrativne novčane kazne za nepravodobno podnesene prijave izdaju se automatski i počinju od približno 68 € za PDV, no taj se iznos može znatno povećati u slučaju ponovljenih prekršaja. Ako dospjeli iznos ne platite na vrijeme, primjenjuje se zasebna kazna od 3% neplaćenog poreza, uz minimalni iznos od 50 € i maksimalni iznos od 5.514 €.
Izdaje li se EORI broj automatski uz registraciju za nizozemski PDV?
EORI broj se ne izdaje automatski uz vašu registraciju za PDV. Za dobivanje ovog identifikatora morate podnijeti zaseban zahtjev nizozemskim carinskim tijelima. Iako su postupci odvojeni, često se koordiniraju za poduzeća koja djeluju kao uvoznici u carinskoj evidenciji. Posjedovanje oba broja nužno je za carinjenje robe kroz nizozemske luke i za korištenje određenih dozvola za odgodu plaćanja PDV-a koje poboljšavaju novčani tok vašeg društva.
Izvori
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Trebate više informacija o nizozemskom BV društvu?
Kontaktirajte stručnjakaReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |